
Tamanho e Participação do Mercado de Agricultura Vertical do México
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
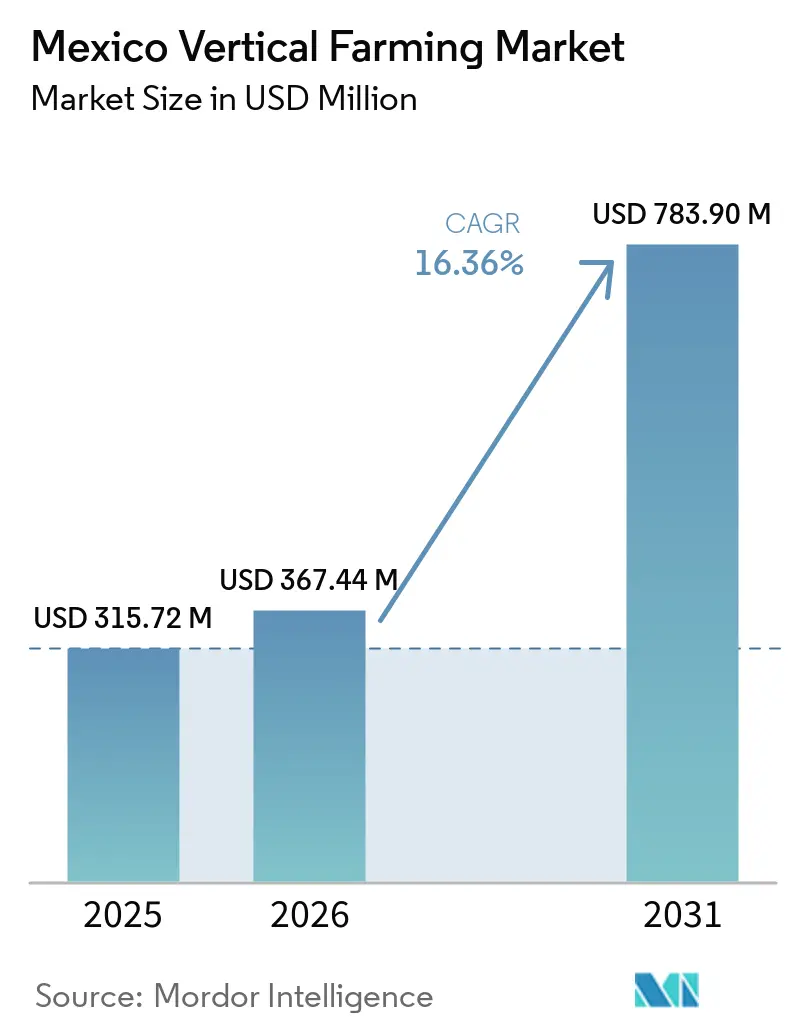
| Tamanho do mercado no ano base (2025) | 315.72 Milhões de dólares |
| Tamanho do Mercado (2026) | 367.44 Milhões de dólares |
| Tamanho do Mercado (2031) | 783.90 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.36 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agricultura Vertical do México por Mordor Intelligence
Espera-se que o tamanho do mercado de agricultura vertical do México cresça de 315,72 milhões de USD em 2025 para 367,44 milhões de USD em 2026, com previsão de atingir 783,9 milhões de USD até 2031, a um CAGR de 16,36% no período de 2026 a 2031. O mercado está em expansão devido à necessidade de soluções agrícolas avançadas para enfrentar os desafios de segurança alimentar, urbanização e sustentabilidade ambiental. De acordo com dados do Banco Mundial, a taxa de urbanização do México aumentou de 80,4% em 2019 para 81,5% em 2023, contribuindo para uma redução constante das terras aráveis. A escassez de água, as políticas governamentais de soberania alimentar e a crescente adoção de tecnologia agrícola impulsionam o crescimento do mercado de agricultura vertical do México, enquanto a melhoria da eficiência dos LEDs e as fazendas containerizadas móveis criam novas oportunidades urbanas. O apoio governamental por meio do Ministério da Agricultura e Desenvolvimento Rural (SADER), os incentivos tecnológicos e o Plano Hídrico do México da Comissão Nacional da Água (CONAGUA) incentivam os agricultores a adotar sistemas eficientes no uso da água. As parcerias público-privadas facilitam o investimento em projetos de ambiente controlado que proporcionam rendimentos consistentes de produção ao longo do ano. Apesar de desafios como atrasos na importação de equipamentos de automação, lacunas nas competências da força de trabalho e altos investimentos iniciais, a transição para o cultivo orientado por dados continua. Os fundamentos de crescimento do mercado, as regulamentações favoráveis e o avanço tecnológico indicam taxas de crescimento sustentadas de dois dígitos até 2030.
Principais Destaques do Relatório
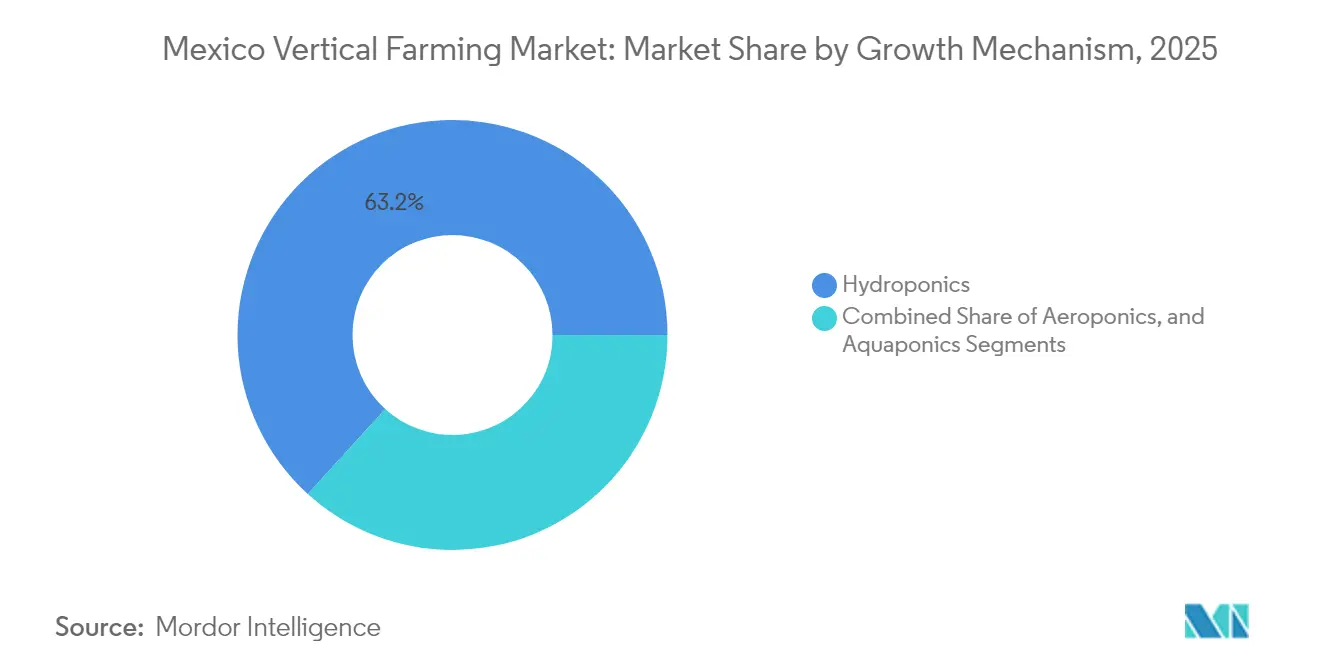
- Por mecanismo de crescimento, a hidroponia liderou com 63,25% da participação do mercado de agricultura vertical do México em 2025, enquanto a aeroponia está projetada para crescer mais rapidamente, a um CAGR de 17,12% até 2031.
- Por estrutura, as fazendas verticais em edificações capturam 55,62% do tamanho do mercado de agricultura vertical do México em 2025, enquanto as fazendas verticais em contêineres de transporte devem registrar um CAGR de 16,55% no mesmo período.
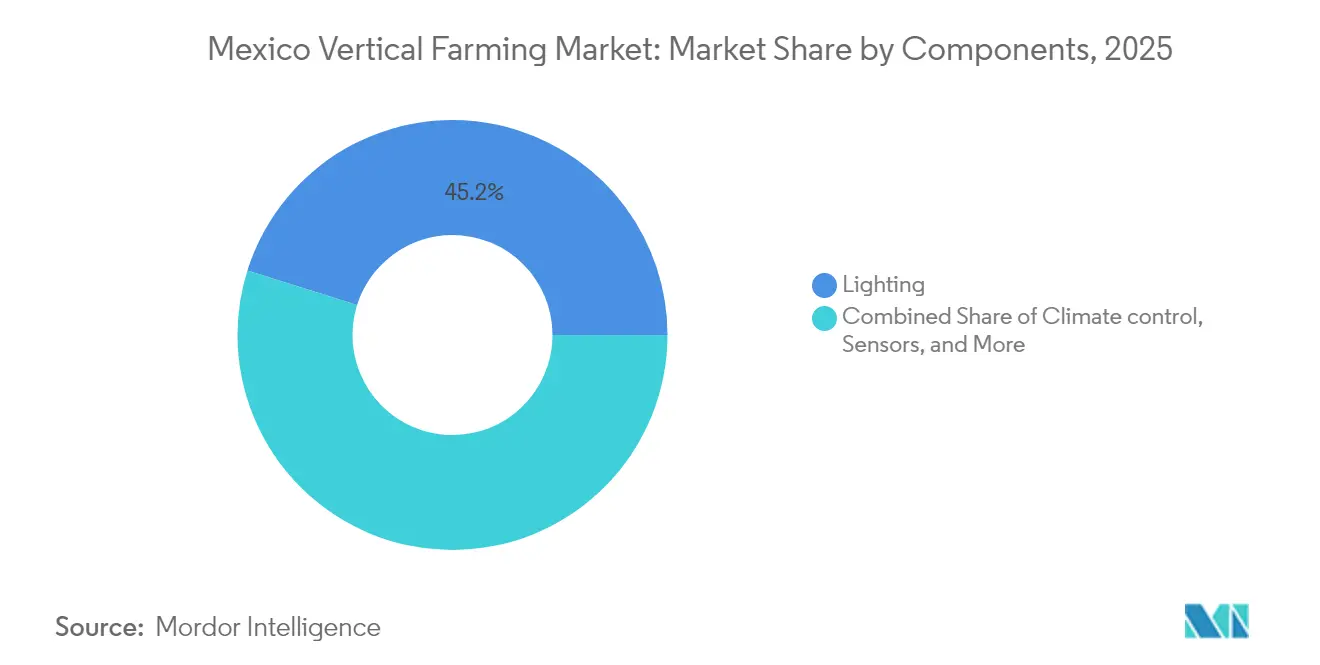
- Por componentes, os componentes de iluminação detinham 45,15% das vendas de 2025, mas os sensores estão previstos para expandir a um CAGR de 17,36% até 2031.
- Por tipos de cultura, alface e vegetais folhosos representaram 29,88% da produção de 2025, enquanto as micrórganões estão posicionados para um crescimento de CAGR de 16,62% até 2031.
- Verde Compacto S.A.P.I. de C.V., Karma Verde Fresh S.A.P.I. de C.V., Comercializadora Hydro Environment S.A. de C.V., Village Farms International e Freight Farms Inc. (Growcer) detinham uma participação minoritária do mercado em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente escassez de água e redução das terras cultiváveis | +2.4% | Nacional, aguda em Sonora, Chihuahua e Nuevo León | Longo prazo (≥ 4 anos) |
| Maior foco em segurança alimentar | +2.5% | Nacional, prioritária na região metropolitana da Cidade do México | Médio prazo (2 a 4 anos) |
| Subsídios governamentais para inovação em tecnologia agrícola | +2.0% | Nacional, adoção precoce em Jalisco, Querétaro e Estado de México | Médio prazo (2 a 4 anos) |
| Crescente adoção de iluminação LED otimizada para latitudes tropicais | +1.8% | Nacional, mais rápida nos estados do sul | Curto prazo (≤ 2 anos) |
| Reconversão de estabelecimentos comerciais vagos em fazendas internas | +1.4% | Cidade do México, Guadalajara, Monterrey e Puebla | Curto prazo (≤ 2 anos) |
| Integração de agrivoltaica com obrigações de energia solar em coberturas | +1.2% | Zonas de alta irradiação em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Escassez de Água e Redução das Terras Cultiváveis
O Plano Hídrico Nacional 2024-2030 da Comissão Nacional de Águas do México (CONAGUA) redistribui a água do uso agrícola para o uso urbano, destacando as ineficiências de irrigação e compelindo os agricultores a adotarem sistemas de agricultura vertical de circuito fechado que reduzem o consumo de água em até 90%[1]. Os estados do norte do México relatam taxas de extração de águas subterrâneas 40 a 60% acima dos níveis de reposição anual, oferecendo às fazendas em contêineres, que podem ser relocadas próximo a aquíferos estáveis, vantagens operacionais. A implementação da gestão digital de concessões de água desencoraja os métodos tradicionais de irrigação por inundação e aumenta o investimento privado em sistemas hidropônicos e aeropônicos que reduzem os custos de extração de água. Com o aumento dos períodos de seca, os métodos de cultivo eficientes no uso da água tornaram-se um requisito econômico e não apenas uma escolha ambiental, tornando a agricultura vertical mais viável do que a agricultura convencional em campo.
Maior Foco em Segurança Alimentar
O decreto de soberania alimentar do México de dezembro de 2024 aborda a lacuna de 23% nas importações de produtos frescos por meio de iniciativas de agricultura vertical. O programa governamental "Cosechando Soberanía", no valor de USD 4.188 milhões, lançado em abril de 2025, direciona financiamento de infraestrutura para métodos de cultivo protegido em áreas urbanas. Essa abordagem visa proteger as cadeias de abastecimento de perturbações externas, ao mesmo tempo que possibilita a produção ao longo do ano. As operações de agricultura urbana reduzem as distâncias de transporte, minimizam a deterioração dos produtos e fornecem rastreabilidade transparente da produção. O apoio financeiro do governo por meio de subvenções e empréstimos em condições favoráveis impulsiona o crescimento no mercado de agricultura vertical do México.
Subsídios Governamentais para Inovação em Tecnologia Agrícola
A Secretaria de Agricultura e Desenvolvimento Rural do México (SADER) alocou recursos crescentes para a agricultura protegida em seu orçamento de 2025. O programa de assistência técnica da organização, apoiado pela Organização das Nações Unidas para a Alimentação e a Agricultura, disponibiliza USD 260.000 para projetos-piloto de sistemas agroalimentares sustentáveis. Em Jalisco, o governo estadual promove o emprego juvenil por meio de programas de aprendizagem em agricultura vertical cofinanciados, que combinam ciências agrícolas com análise de dados. Os subsídios reduzem as despesas de capital em 10 a 15% para os adotantes precoces, encurtam os períodos de retorno para menos de cinco anos e incentivam produtores de pequeno e médio porte a implementar sistemas hidropônicos ou aeropônicos em vez de estufas tradicionais. Os ciclos recorrentes de subvenções aceleram a adoção pelo mercado e aprimoram as capacidades tecnológicas dos operadores.
Integração de Agrivoltaica com Obrigações de Energia Solar em Coberturas
Os códigos de construção do México de 2024 tornam obrigatória a instalação de painéis solares em novas coberturas comerciais em vários estados, permitindo que estufas agrivoltaicas e fazendas verticais em coberturas gerem receita adicional por meio da venda de energia excedente[2]. Os incorporadores combinam contratos de compra de energia com contratos de fornecimento de produtos agrícolas para criar fluxos de receita duplos, melhorando o potencial de financiamento dos projetos. Este modelo ajuda a compensar os elevados custos de eletricidade e oferece às fazendas segurança energética em locais remotos. Os sistemas agrivoltaicos aumentam a competitividade das operações de agricultura vertical em comparação com as instalações de estufas tradicionais sem geração de energia integrada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento inicial de capital | -2.4% | Nacional, especialmente em centros urbanos menores | Médio prazo (2 a 4 anos) |
| Pool limitado de mão de obra qualificada | -1.8% | Nacional, agudo em cidades secundárias | Longo prazo (≥ 4 anos) |
| Acesso incerto a direitos de uso da água a longo prazo | -1.2% | Estados do norte e centro com pressão sobre as águas subterrâneas | Longo prazo (≥ 4 anos) |
| Atrasos alfandegários em equipamentos de automação importados | -0.9% | Em todo o país, afetando projetos dependentes de tecnologia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial de Capital
O custo de fazendas verticais completas (turn-key) varia de USD 2 a 4 milhões por hectare equivalente, significativamente superior à capacidade de investimento médio de USD 50.000 dos pequenos produtores mexicanos. As tarifas de importação de 15 a 25% sobre componentes essenciais, como luminárias LED, sensores e controladores climáticos, aumentam os custos gerais. Os credores mexicanos exigem imóveis como garantia, dificultando o financiamento de ativos tecnológicos. O foco do setor de crédito agrícola em garantias lastreadas em terra cria uma lacuna de financiamento para os empreendimentos de agricultura vertical. Embora as fazendas em contêineres, com preços entre USD 150.000 e USD 300.000 por unidade, ofereçam um ponto de entrada mais acessível, ainda estão além do alcance financeiro de muitos produtores rurais. Como resultado, a adoção da agricultura vertical permanece concentrada entre corporações bem financiadas e startups nas principais regiões metropolitanas.
Pool Limitado de Mão de Obra Qualificada
O setor de agricultura vertical requer técnicos especializados com habilidades em calibração de solução nutritiva, manutenção de dispositivos IoT e análise de dados de sensores — competências geralmente não incluídas nos programas tradicionais de educação agrícola[3]. Embora os programas de formação de Jalisco produzam centenas de trabalhadores qualificados anualmente, lacunas de competências significativas persistem em todo o México. Essa escassez obriga os operadores de fazendas verticais a contratar talentos internacionais ou consultores externos. A força de trabalho envelhecida do setor de gestão hídrica, com média de idade entre 55 e 60 anos, exemplifica os desafios mais amplos de mão de obra agrícola que impactam a implementação da agricultura vertical. As operações de agricultura vertical no México frequentemente dependem de expertise técnica internacional para instalação e manutenção dos sistemas, o que aumenta as despesas operacionais e reduz a capacidade de operação independente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mecanismo de Crescimento:
A Hidroponia Domina Apesar da Aceleração da AeroponiaA hidroponia representou 63,25% da participação do mercado de agricultura vertical do México em 2025. Essa dominância decorre do alinhamento da técnica de filme nutritivo e da cultura em água profunda com a expertise agrícola local e as operações de estufa existentes. A tecnologia oferece retorno sobre o investimento mais rápido em comparação com métodos alternativos, devido aos menores requisitos de manutenção e ao treinamento operacional simplificado. A hidroponia também está alinhada com a produção mexicana voltada para exportação de alface, ervas e pimentões, entregando rendimentos consistentes a níveis de custo eficientes.
A aeroponia está projetada para crescer a um CAGR de 17,12%, impulsionada por suas superiores capacidades de conservação de água e ciclos de cultivo acelerados, particularmente em regiões que enfrentam escassez de água. As implementações iniciais demonstram um aumento de 10 a 15% no rendimento por metro quadrado e uma redução de 20% no uso de fertilizantes, beneficiando especialmente a produção de folhosas premium. As operações de fazendas em contêineres preferem a aeroponia, pois seus sistemas compactos de nebulização maximizam a utilização do espaço vertical, aumentando a capacidade de produção geral. Esses fatores indicam que a aeroponia ampliará significativamente sua participação no mercado de agricultura vertical do México nos próximos cinco anos.

Por Estrutura:
Fazendas Verticais em Edificações Lideram Enquanto Fazendas Verticais em Contêineres de Transporte Ganham ImpulsoAs fazendas verticais em edificações representam 55,62% do tamanho do mercado de agricultura vertical do México em 2025, aproveitando propriedades comerciais e industriais vagas em centros urbanos após a pandemia. Essas instalações suportam sistemas extensivos de prateleiras, infraestrutura abrangente de controle climático e geração integrada de energia solar, permitindo que os operadores alcancem economias de escala necessárias para competir com produtos importados. Sua localização estratégica próxima aos centros populacionais reduz os custos de transporte e as perdas de produtos, reforçando sua dominância no mercado.
As fazendas verticais em contêineres de transporte estão projetadas para crescer a um CAGR de 16,55%, servindo principalmente cidades secundárias e áreas rurais com acesso limitado a produtos frescos. Seu design modular permite implantação rápida em semanas, tornando-as particularmente adequadas para expansão em formato de franquia. Os menores requisitos de capital inicial atraem investidores de impacto focados em resolver questões de acessibilidade alimentar. O mercado de agricultura vertical do México para sistemas em contêineres está projetado para crescer ao longo do período de previsão, impulsionado pela modularização e estratégias direcionadas de micromercado.
Por Componentes:
Iluminação Lidera Enquanto os Sensores Impulsionam a InovaçãoOs subsistemas de iluminação representaram 45,15% da participação do mercado de agricultura vertical do México em 2025. Os arranjos de LED constituem aproximadamente um terço dos custos totais de construção e requerem atualizações periódicas. As fazendas verticais mexicanas estão implementando luminárias com espectro otimizado que reduzem o consumo de energia para cumprir as regulamentações estaduais de eficiência energética. O segmento de iluminação mantém sua posição dominante no mercado devido à natureza gradual das atualizações dos sistemas de iluminação.
O segmento de plataformas de sensores está projetado para crescer a um CAGR de 17,36%, impulsionado pela redução dos custos de hardware IoT e pelos serviços de assinatura de análise em nuvem que aprimoram as decisões operacionais. Esses sistemas permitem o gerenciamento remoto de nutrientes e a detecção precoce de doenças, reduzindo os requisitos de mão de obra e o desperdício, ao mesmo tempo que abordam a escassez de trabalhadores qualificados. A crescente adoção de tecnologias de sensores apoia o desenvolvimento de operações de cultivo autônomo, criando um ciclo de maior integração de tecnologia digital no mercado de agricultura vertical do México.
Por Tipos de Cultura:
Alface e Vegetais Folhosos Dominam Enquanto as Microverdes Crescem RapidamenteAlface e vegetais folhosos representaram 29,88% da participação do mercado de agricultura vertical do México em 2025, impulsionados pelo forte consumo doméstico e pelas rotas de exportação estabelecidas para os Estados Unidos e o Canadá. Os curtos ciclos de crescimento, a estrutura consistente das plantas e a estabilidade dos preços tornam as folhosas uma opção de baixo risco para os novos participantes do mercado. Os contratos de fornecimento existentes com redes de serviços de alimentação fornecem volumes de vendas garantidos, facilitando o financiamento bancário.
O segmento de microverdes está projetado para crescer a um CAGR de 16,62%, apoiado pela demanda de restaurantes de alto padrão e consumidores preocupados com a saúde. Os requisitos mínimos de espaço das microverdes adequam-se às operações de fazendas em contêineres, permitindo que restaurantes e varejistas mantenham instalações de produção próximas às suas cozinhas. Apesar dos maiores custos de energia por unidade, as margens de lucro superiores por quilograma atraem tanto novos empreendimentos quanto empresas estabelecidas para este segmento de mercado. Como resultado, o mercado de agricultura vertical do México para microverdes continua a se expandir, mesmo com sua posição especializada no mercado.
Análise Geográfica
A capacidade de agricultura vertical se concentra em seis estados que abrigam uma parcela substancial da infraestrutura de agricultura protegida. O Estado de México detém uma participação significativa das unidades operacionais devido à sua proximidade com o mercado consumidor da Cidade do México. Sinaloa e Baja California utilizam seus corredores de exportação e experiência em estufas para dar suporte a instalações de grande escala, com foco principalmente em tomates e pimentões hidropônicos. Chihuahua e Sonora concentram-se em sistemas de circuito fechado para manter a produção diante da crescente escassez de águas subterrâneas. Esses polos regionais demonstram como o crescimento do mercado se alinha com as rotas de exportação agrícola estabelecidas e a disponibilidade de água no mercado de agricultura vertical do México.
Jalisco desenvolveu-se em um centro de inovação por meio de seu fórum anual Green Tech Americas, aceleradoras de tecnologia agrícola e apoio governamental ao emprego jovem em horticultura avançada. A localização estratégica do estado em importantes entroncamentos de transporte facilita a distribuição eficiente de produtos para os mercados domésticos e os portos do Pacífico. Querétaro aproveita sua força de trabalho manufatureira qualificada para expandir as operações de fazendas em contêineres equipadas com sensores, oferecendo uma base de custos moderada com vantagens logísticas no planalto central. Esses estados centrais estabeleceram uma região focada em tecnologia que compete com os exportadores do norte tanto em número de projetos quanto em investimento de capital de risco.
A expansão para o sul está avançando à medida que a Cidade Inteligente de Tehuantepec planeja estabelecer 22 fazendas automatizadas até 2028, enquanto o litoral de Oaxaca explora sistemas de aquaponia que combinam a recirculação de peixes com a produção de folhosas. Os menores custos de terra da região e o crescente setor de turismo incentivam experimentos com culturas especiais em ervas e flores comestíveis, enquanto os abundantes recursos de energia renovável suportam instalações combinadas de energia solar e agricultura. Apesar das limitações de infraestrutura, os incentivos municipais e as parcerias com ONGs ajudam a reduzir os riscos dos projetos-piloto, indicando que a diversificação geográfica caracterizará a próxima fase de crescimento no mercado de agricultura vertical do México.
Panorama regulatório
O México regulamenta a agricultura vertical sob o quadro mais amplo de agricultura protegida e sanidade vegetal, liderado pela Secretaria de Agricultura e Desenvolvimento Rural (SADER) e sua agência SENASICA, ancorado na Ley Federal de Sanidad Vegetal (LFSV). Sob esse quadro, as instalações de agricultura protegida estão sujeitas a verificação sanitária e podem ser obrigadas a demonstrar Boas Práticas Agrícolas (BPA) e participação nos Sistemas de Reducción de Riesgos de Contaminación (SRRC), que são especialmente relevantes para operações destinadas a canais de varejo formal e exportação.
O sistema baseado na LFSV permite inspeções e auditorias, levando as fazendas verticais a manter rastreabilidade, documentação e protocolos de manuseio higiênico alinhados às diretrizes da SENASICA para agricultura protegida. Paralelamente, a disponibilidade de água e os requisitos de conformidade moldados pelas iniciativas da CONAGUA (incluindo o Plano Hídrico Nacional 2024-2030 referenciado no contexto do relatório) reforçam o argumento de negócio para configurações hidropônicas e aeropônicas de circuito fechado, nas quais o controle e o monitoramento do uso da água são parte integrante das práticas operacionais.
Panorama Competitivo
Verde Compacto S.A.P.I. de C.V., Karma Verde Fresh S.A.P.I. de C.V., Comercializadora Hydro Environment S.A. de C.V., Village Farms International e Freight Farms Inc. (Growcer) detinham coletivamente uma participação minoritária no mercado de agricultura vertical do México em 2024, indicando concentração moderada do mercado. A Verde Compacto comercializa contêineres inteligentes Huvster que aumentam a produtividade por meio de nebulização aeropônica e agendamento por IA. A Karma Verde Fresh opera torres hidropônicas urbanas em supermercados e porões de shoppings. A Village Farms International utiliza o acesso isento de tarifas do Acordo de Livre Comércio da América do Norte para distribuir tomates e pepinos cultivados no México para supermercados norte-americanos, gerando USD 336,2 milhões em receita consolidada em 2024.
O mercado apresenta três modelos de negócio distintos. As empresas domésticas focam em sistemas modulares e custos logísticos reduzidos para atender os mercados regionais. As multinacionais voltadas para exportação investem em instalações de estufas de grande escala nos estados fronteiriços para se beneficiar de condições favoráveis de mão de obra e de insolação. Os fornecedores de tecnologia fornecem sensores, sistemas de nutrientes e iluminação LED para ambos os grupos, gerando receita recorrente por meio de assinaturas de software. O mercado está testemunhando uma colaboração crescente por meio de joint ventures, nas quais fabricantes de contêineres se associam a fornecedores de equipamentos para oferecer soluções agrícolas completas a hotéis e universidades.
Os líderes do mercado se diferenciam por meio de conformidade regulatória e gestão da cadeia de abastecimento. As empresas com licenças ambientais da Secretaria de Meio Ambiente e Recursos Naturais e reservas de estoque suficientes navegam pelos processos alfandegários de forma mais eficiente do que seus concorrentes menores. As certificações, incluindo o Global G.A.P. e a equivalência Orgânica do Departamento de Agricultura dos Estados Unidos, permitem o acesso a mercados de varejo premium. À medida que os custos de automação aumentam, os investidores preferem operadores que demonstrem eficiência de produção acima da média por metro quadrado. Espera-se que a atividade de consolidação do mercado aumente, com três empresas domésticas planejando captações de capital para expansão regional no período de 2026 a 2027.
Líderes do Setor de Agricultura Vertical do México
-
Verde Compacto S.A.P.I. de C.V.
-
Karma Verde Fresh S.A.P.I. de C.V.
-
Village Farms International
-
Comercializadora Hydro Environment S.A. de C.V.
-
Freight Farms Inc. (Growcer)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agricultura Vertical do México Empresas cobertas neste relatório
- Verde Compacto S.A.P.I. de C.V.
- Karma Verde Fresh S.A.P.I. de C.V.
- Comercializadora Hydro Environment S.A. de C.V.
- Inverfarms Mexico S.A.P.I. de C.V.
- Freight Farms Inc. (Growcer)
- iFarm Corporation
- Rising Farms
- Origeen Transforma Verde
- HyFood
- Hidrogomez USA
- Globalmex International Inc. (Magic Sun)
- Desert Verde Farm, LLC
- Village Farms International
Oportunidades de mercado e perspectivas futuras
Os programas de governança da água e de segurança alimentar estão criando espaço prático para a horticultura em ambiente controlado no México, particularmente nos estados do norte com estresse hídrico e em grandes centros metropolitanos de consumo. O contexto do relatório destaca o Plano Hídrico Nacional 2024-2030 da CONAGUA e o decreto de soberania alimentar de dezembro de 2024, seguido pelo lançamento em abril de 2025 do programa Cosechando Soberanía, que juntos apoiam soluções que reduzem o uso de água e estabilizam o abastecimento durante todo o ano; as fazendas verticais se beneficiam diretamente onde sistemas de circuito fechado e distribuição local reduzem a intensidade hídrica e as perdas logísticas.
O capital privado que está fluindo para a agricultura protegida automatizada fornece outra evidência de transferência de tecnologia para componentes de agricultura vertical, como sensores, controle climático e iluminação avançada. Em maio de 2026, a Alpine Green e a Van der Hoeven anunciaram um projeto de estufa automatizada de 200 milhões de USD em Galeana, Nuevo León, sinalizando demanda por automação, engenharia de clima controlado e integração de cadeia de suprimentos, que também sustentam fazendas verticais baseadas em edifícios e em contêineres. No lado da implantação, o México mostra caminhos de comercialização em instituições e reaproveitamento de imóveis urbanos, ilustrados por instalações em contêineres e parcerias com locais e universidades; esses canais se encaixam em culturas com giros rápidos e altos prêmios de frescor (folhosas e microverdes) e ajudam a mitigar o risco de escoamento por meio de compradores contratados.
Desenvolvimentos industriais recentes em Mercado de Agricultura Vertical do México
- Junho de 2026: A Village Farms International concluiu um investimento direto registrado em ações, levantando aproximadamente 15 milhões de USD. Os recursos fortaleceram a liquidez corporativa para capital de giro e fins gerais, apoiando a resiliência operacional em toda a sua base de produção em ambiente controlado que abastece canais de produtos agrícolas da América do Norte.
- Abril de 2025: O programa Cosechando Soberanía foi lançado, apoiado por 4.188 milhões de USD, apoiando investimentos em agricultura eficiente em água e abastecimento local.
- Novembro de 2024: A Verde Compacto fez parceria com a Universidade La Salle Bajío, em Guanajuato, para implantar um sistema de agricultura vertical em contêiner no campus. A colaboração expandiu o treinamento e a pesquisa aplicada em hidroponia, automação e cultivo baseado em dados usados em fazendas verticais comerciais.
Mercado de Agricultura Vertical do México Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas pelo cultivo de culturas em instalações de ambiente controlado com empilhamento vertical no México, onde a produção é tipicamente sem solo e gerenciada por meio de sistemas como hidroponia, aeroponia ou aquaponia.
Exclusões de escopo: agricultura em campo aberto ao ar livre, estufas tradicionais sem empilhamento vertical e equipamentos agrícolas gerais não utilizados dentro de instalações de agricultura vertical estão excluídos.
Visão Geral da Segmentação
- Por Mecanismo de Crescimento
- Aeroponia
- Hidroponia
- Aquaponia
- Por Estrutura
- Fazendas Verticais em Edificações
- Fazendas Verticais em Contêineres de Transporte
- Por Componentes
- Iluminação
- Controle Climático
- Sensores
- Outros Componentes (Nutrientes, etc.)
- Por Tipos de Cultura
- Tomate
- Frutas Vermelhas
- Alface e Vegetais Folhosos
- Pimentão
- Pepino
- Microverdes
- Outros Tipos de Cultura (Ervas, Flores Comestíveis, etc.)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos com pesquisa documental para definir os limites do mercado e coletar sinais em nível do México que explicam a demanda por produtos cultivados em ambientes internos. Utilizamos fontes públicas, como estatísticas agrícolas do SIAP e da SADER, séries econômicas do INEGI e dados de inflação e câmbio do Banco de México, para compreender a produção de alimentos, a direção dos preços e as condições macroeconômicas que afetam os custos operacionais das fazendas.
Para manter o modelo fundamentado, também revisamos fontes como FAOSTAT e UN Comtrade para contexto de comércio e oferta, juntamente com estudos revisados por pares sobre agricultura em ambiente controlado que explicam as faixas de rendimento e intensidade energética por tipo de cultura e sistema. Registros de empresas, apresentações a investidores e imprensa confiável foram monitorados para identificar adições de instalações anunciadas, mudanças tecnológicas (por exemplo, atualizações de LED e controle climático) e ritmo de comercialização. Quando necessário, utilizamos assinaturas pagas seletivas para dados financeiros de empresas, consultas de patentes e verificações de comércio em nível de remessa, apenas para confirmar o que já era visível nos dados públicos. Esses são insumos ilustrativos, e outras fontes foram consultadas conforme necessário para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Nosso trabalho primário concentrou-se em entrevistas e pesquisas breves com operadores de fazendas verticais, fornecedores de insumos para ambiente controlado, distribuidores de produtos e compradores institucionais no México, de modo que os números reflitam o que está sendo efetivamente construído, operado e vendido. As discussões ajudaram a validar premissas sobre capacidade ativa, mix de culturas, realização do preço médio de venda e ciclos de rendimento típicos por tipo de sistema. Em seguida, verificamos as lacunas remanescentes a partir de informações públicas em múltiplos grupos de respondentes antes de finalizar a visão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 32% |
| Players menores: 15% | Gerentes: 53% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima, em que a demanda do México por produtos cultivados em ambientes internos foi primeiramente reconstruída por meio de sinais de adoção de ambiente controlado e, em seguida, corrigida com base na realidade operacional de campo. O lado de cima para baixo utilizou uma visão do pool de demanda vinculada ao consumo de produtos frescos, prêmios de preço por qualidade consistente e a parcela do fornecimento que pode realisticamente migrar para formatos internos com empilhamento vertical em áreas urbanas e periurbanas.
Esses totais foram corroborados com aproximações seletivas de baixo para cima, principalmente por meio da consolidação de contagens de instalações ativas, área de cultivo típica e produção por cultura por ciclo, e então traduzindo a produção em valor por meio de verificações de preços amostrados e canais. Os insumos mais relevantes incluíram o mix de culturas (folhas verdes e microverdes versus culturas frutíferas), a escolha do tipo de sistema (hidroponia, aeroponia, aquaponia), tendências de custos de energia, intensidade de iluminação e controle climático e tempo de aceleração das instalações desde o comissionamento até rendimentos estáveis. Quando os dados em nível de operador estavam ausentes, aplicamos faixas de utilização conservadoras e as validamos por meio de feedback de distribuidores e acompanhamentos repetidos com especialistas.
As previsões foram construídas utilizando análise de cenários apoiada por relações multivariadas simples, de modo que o crescimento da demanda responde a variáveis como a direção dos preços dos produtos, custos de energia e insumos, ritmo de investimento e adições de capacidade já anunciadas. As premissas foram testadas sob estresse com respondentes primários, e o modelo foi recalibrado quando qualquer fator isolado empurrava os resultados para fora da economia operacional realista.
Ciclo de Validação e Atualização de Dados
Validamos os resultados verificando se as receitas modeladas estão alinhadas com sinais independentes, como anúncios de instalações, dependência de importações observada para categorias específicas de produtos e faixas realistas de rendimento e utilização para operações no México. Verificações de variância foram realizadas entre tipos de culturas, tipos de sistemas e formatos de instalações, e anomalias foram sinalizadas para revisão de um segundo analista antes da aprovação.
Se novas informações alterarem materialmente as premissas, como a abertura de uma grande instalação, um movimento acentuado no preço da energia ou uma mudança de política que afete a agricultura em ambiente controlado, recontatamos as fontes para reconfirmar os insumos e ajustar o modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada disponível.
Tamanho do Mercado de Agricultura Vertical do México da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de tamanho de mercado publicados para a agricultura vertical do México podem variar mesmo quando o tema parece o mesmo, porque cada estimativa pode contabilizar um conjunto diferente de receitas e pode aplicar diferentes premissas operacionais. Os principais fatores geralmente são o que é tratado como agricultura vertical versus formatos internos adjacentes, como a utilização das instalações é modelada durante a aceleração e se os preços são rastreados na porteira da fazenda ou mais a jusante.
Na prática, as lacunas frequentemente surgem da inclusão de produção em estufas não empilhadas, da contabilização de gastos com equipamentos e construção como receita de mercado ou da suposição de melhorias agressivas de rendimento sem verificar as restrições em nível de cultura. Alguns publicadores também aplicam uma série de preços uniforme e uma única taxa de utilização em todo o país, o que pode inflar ou comprimir os totais quando os custos de eletricidade e o acesso à cadeia de suprimentos variam por localização e tipo de comprador. Essa dispersão é reduzida ao contabilizar apenas as vendas de culturas em operação vinculadas à capacidade ativa e ao cronograma de aceleração verificado na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 315,72 milhões de USD (2025) | |
| Associação do Setor A | 420,00 milhões de USD (2025) | Esta estimativa parece incorporar uma agricultura em ambiente controlado mais ampla, incluindo produção em estufas não verticais e alguns gastos a montante, o que expande o pool de receitas além da produção interna empilhada. |
| Publicação Especializada do Setor B | 250,00 milhões de USD (2025) | Este valor provavelmente enfatiza a receita de operadores em estágio inicial e utiliza utilização conservadora durante a aceleração, o que pode subestimar instalações mais recentes que já estão vendendo por meio de canais de varejo e de serviços de alimentação. |
A dispersão nos valores publicados é explicada principalmente pelo que é contabilizado como receita e pela rapidez com que se assume que as novas fazendas atingem uma produção estável. Ao manter o escopo vinculado s vendas de culturas de instalações com empilhamento vertical e ao verificar a utilização e os preços com o feedback de operadores e compradores, o número final permanece rastreável a insumos práticos e etapas reproduzíveis que um cliente pode acompanhar.
Principais Perguntas Respondidas no Relatório
Qual é a avaliação atual do mercado de agricultura vertical do México?
O setor é avaliado em USD 367,44 milhões em 2026 e está projetado para atingir USD 783,9 milhões até 2031.
Com que rapidez o mercado está se expandindo?
Está crescendo a um CAGR de 16,36%, impulsionado por mandatos de eficiência hídrica, políticas de segurança alimentar e economias de energia proporcionadas por LEDs.
Qual tecnologia detém a maior participação atualmente?
Os sistemas hidropônicos representam 63,25% da receita de 2025 devido à sua relativa simplicidade e à familiaridade estabelecida dos operadores.
Qual segmento está previsto para crescer mais rapidamente?
A aeroponia registrará o maior CAGR de 17,12% devido à superior eficiência no uso da água e aos ciclos de cultivo rápidos.
Quais regiões dentro do México estão registrando mais instalações?
Estado de México, Sinaloa, Jalisco, Chihuahua, Sonora e Baja California abrigam quase dois terços da capacidade total de agricultura vertical.