
Tamanho e Participação do Mercado de Hotéis
Análise do Mercado de Hotéis por Mordor Intelligence
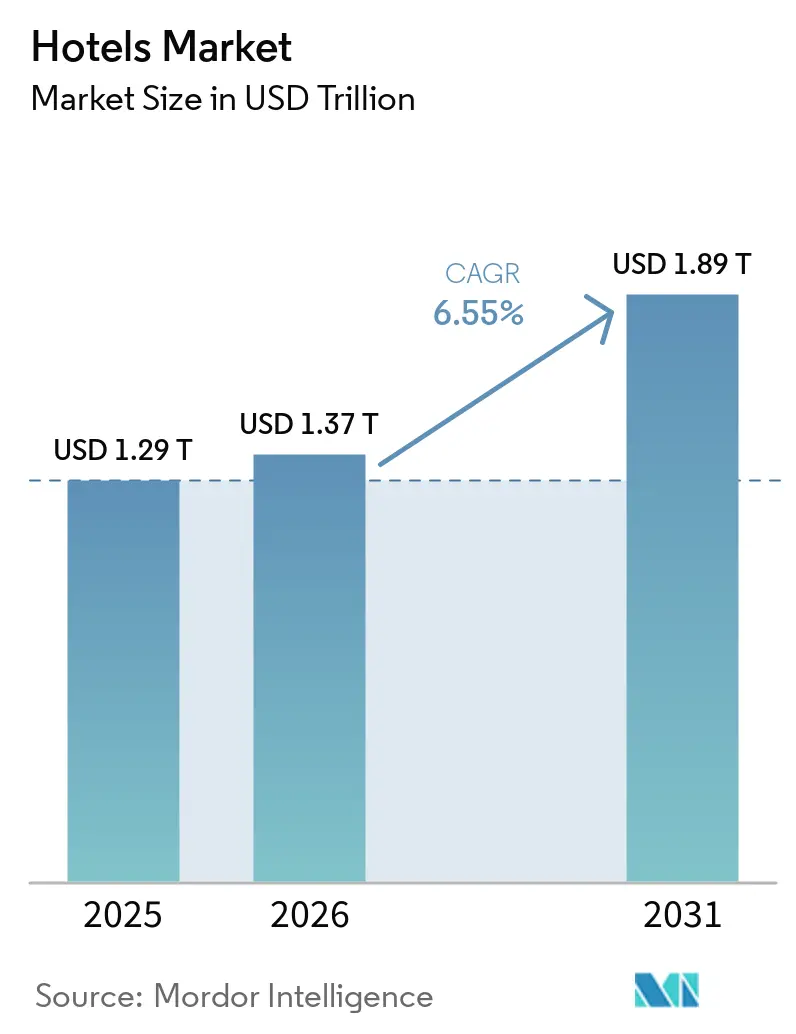
O tamanho do mercado de hotéis deverá aumentar de 1,37 trilhões de USD em 2026 para 1,46 trilhões de USD em 2027 e atingir 1,97 trilhões de USD até 2032, crescendo a um CAGR de 6,15% no período 2027-2032.
O aumento do poder de compra na China amplia o potencial de demanda por pernoites, enquanto as viagens corporativas e de eventos criam oportunidades adicionais de hospedagem remunerada. O crescimento modesto das chegadas internacionais torna mais importante converter viajantes em hóspedes de hotéis do que presumir um aumento amplo de volume. Redes hoteleiras mais abrangentes e ferramentas compartilhadas de gestão de receitas oferecem aos operadores meios de capturar demanda por meio de uma plataforma comercial expandida. A adição de quartos em resorts amplia a oferta, mas os custos de desenvolvimento e as pressões de pessoal podem limitar o ritmo de entrega de capacidade adicional. A demanda impulsionada pela renda na China e as viagens de negócios devem, portanto, favorecer os operadores capazes de vender a capacidade existente em resorts e redes, enquanto as restrições de construção e de pessoal limitam a velocidade com que novos quartos podem capturar essa demanda.
Principais Conclusões do Relatório
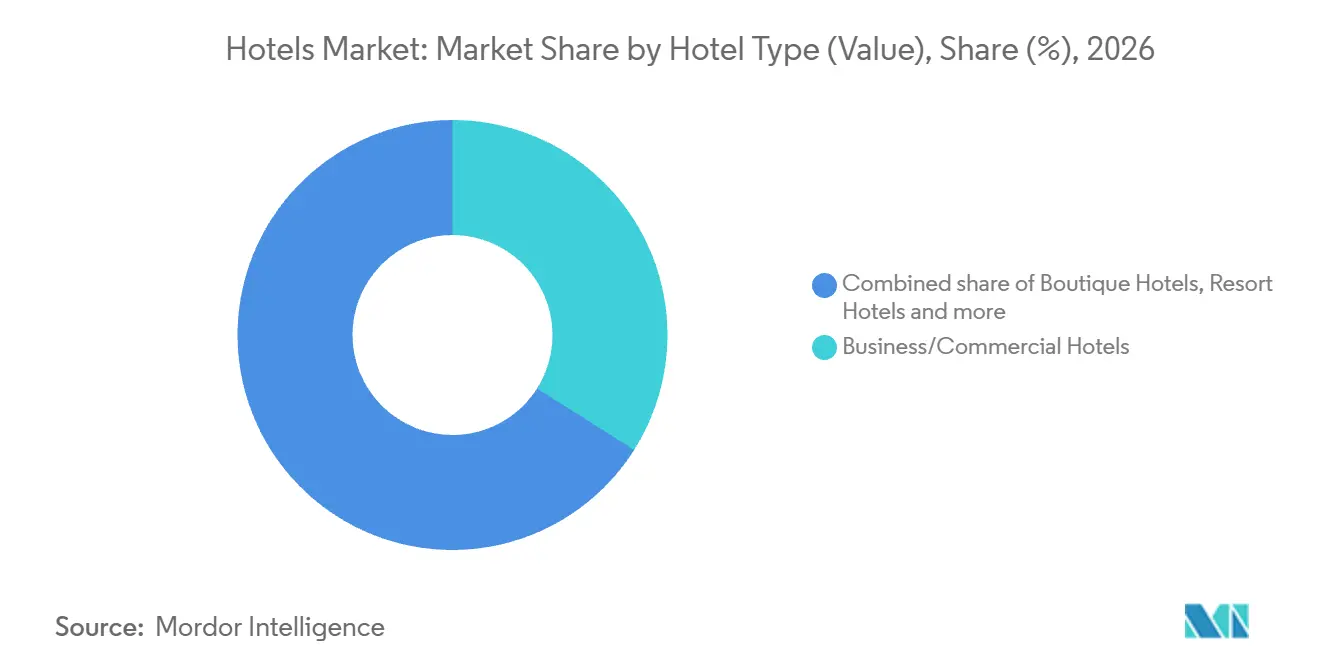
- Por tipo de hotel, os hotéis comerciais/de negócios detinham uma participação de 33,98% no mercado de hotéis em 2026, enquanto os hotéis resort têm previsão de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032.
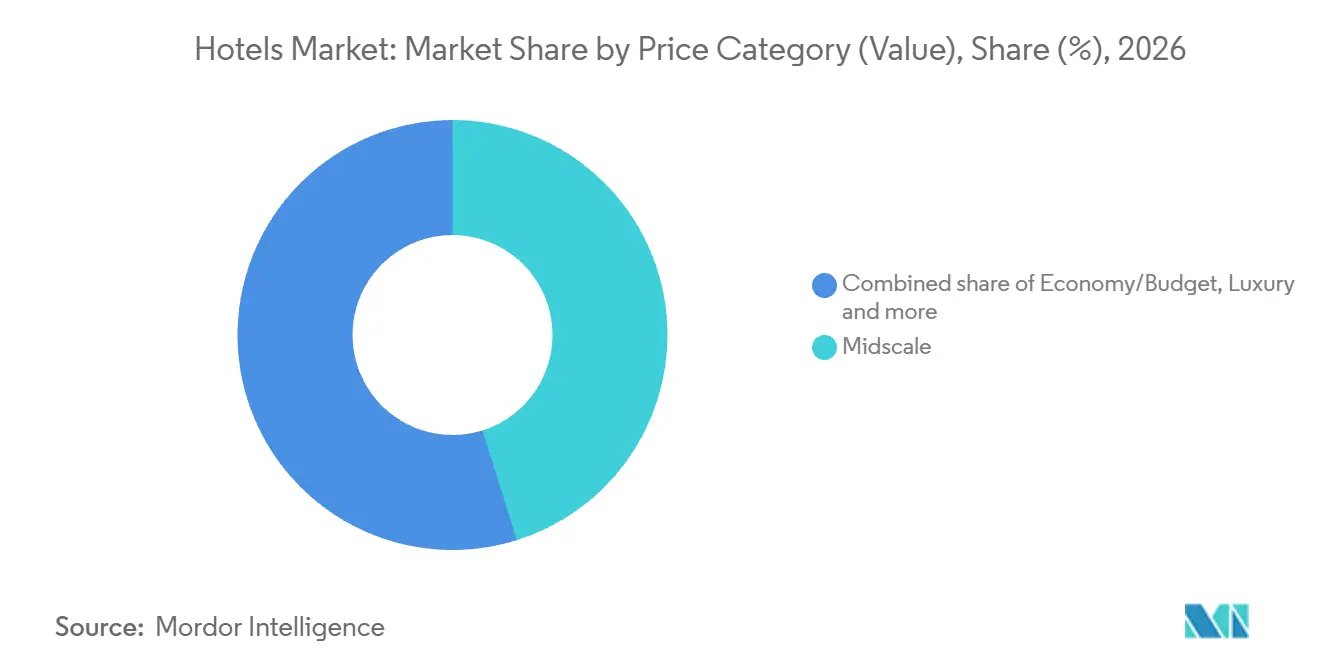
- O segmento midscale liderou as categorias de preço com uma participação de 45,16% no tamanho do mercado de hotéis em 2026, enquanto o luxo é o segmento de crescimento mais rápido, com um CAGR de 7,95% no período 2027-2032.
- Por classificação, os hotéis de 4 estrelas lideraram com 36,86% da receita hoteleira em 2026, e os hotéis de 5 estrelas têm projeção de crescimento mais rápido, com um CAGR de 8,75% no período 2027-2032.
- As redes hoteleiras lideraram os modelos de propriedade com 53,57% da receita hoteleira em 2026, com os hotéis gerenciados com previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,1% no período 2027-2032.
- As agências de viagens online lideraram os canais de reserva com 38,99% da receita hoteleira em 2026, enquanto a reserva direta por meio de sites de marcas e centrais de atendimento tem projeção de crescimento mais rápido, com um CAGR de 8,4% no período 2027-2032.
- Entre os utilizadores finais, o lazer liderou com 57,06% da receita hoteleira em 2026, e o bleisure tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,7% no período 2027-2032.
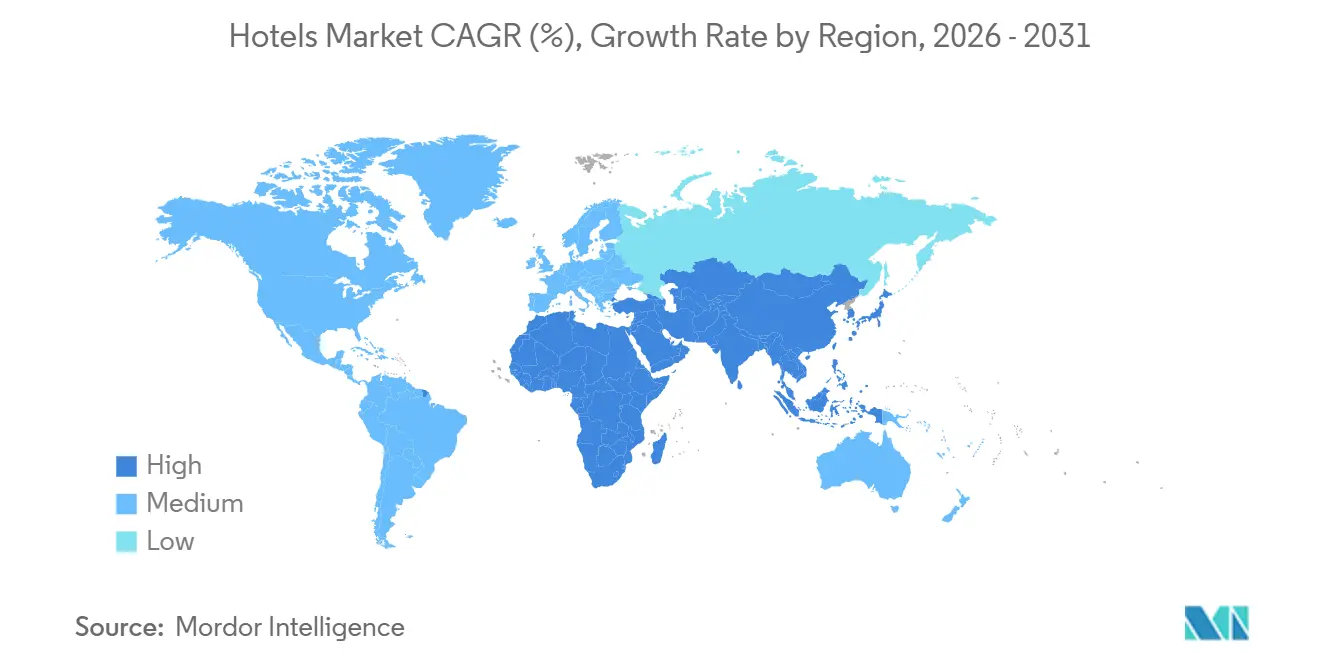
- Entre as geografias, a América do Norte liderou com 30,83% da receita hoteleira em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 8,55% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das chegadas de turistas internacionais no período pós-pandemia | +2.4% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento da renda disponível nas economias emergentes | +2.1% | China urbana e rural | Médio prazo (2-4 anos) |
| Aumento das viagens corporativas e da demanda por MICE | +1.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Boom do turismo doméstico de "staycation" sustentando a ocupação | +1.3% | Destinos hoteleiros domésticos na Suíça | Curto prazo (≤ 2 anos) |
| Restrições regulatórias à hospedagem alternativa impulsionando a inovação hoteleira | +0.2% | Cidade de Nova Iorque | Médio prazo (2-4 anos) |
| Precificação dinâmica baseada em inteligência artificial elevando o RevPAR | +0.4% | Áustria, França, Alemanha, Grécia, Itália e Suíça | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das chegadas de turistas internacionais no período pós-pandemia
As chegadas internacionais adicionais ampliam o conjunto de viajantes que podem necessitar de acomodação hoteleira no destino. Os dados provisórios da ONU Turismo mostram 1,54 bilhão de chegadas de turistas internacionais em todo o mundo em 2025, um aumento de 4,7% em relação a 2024. Estimou-se 690 milhões de chegadas em janeiro-junho de 2026, cerca de 3 milhões a mais do que no ano anterior, com um aumento de 0,4% nas chegadas. Para os hotéis que atraem visitantes estrangeiros, essas viagens adicionais oferecem vendas incrementais de quartos onde quer que os viajantes optem por hospedagem hoteleira remunerada. As chegadas cresceram 2% no primeiro trimestre, mas recuaram 1% no segundo, de modo que os hotéis orientados para o turismo receptivo enfrentaram crescimento irregular de visitantes dentro desse modesto ganho semestral.
Crescimento da renda disponível nas economias emergentes
Uma renda disponível real mais elevada confere às famílias maior capacidade de compra para viagens de lazer com pernoite. A renda disponível per capita nacional da China aumentou 4,4% em termos reais e 5,3% em termos nominais nos primeiros três trimestres de 2026 em comparação com o mesmo período de 2025.[1] O aumento ajustado pelo preço é relevante para os prestadores de serviços de acomodação porque indica poder de compra além de um simples aumento na renda nominal. Para os hotéis que têm como alvo os residentes chineses, isso cria margem para atrair uma viagem adicional ou uma estadia mais longa dentro dos limites de gastos das famílias. A oportunidade não exige que cada viajante migre para uma categoria de quarto mais cara. Ofertas acessíveis que convertem maior capacidade discricionária em uma visita com pernoite podem se beneficiar sem depender de uma mudança universal em direção à acomodação premium.
Aumento das viagens corporativas e da demanda por MICE
As viagens corporativas e os eventos de negócios sustentam a demanda por acomodação em diferentes horizontes de reserva. A Associação Global de Viagens de Negócios (GBTA) previu 1,84 bilhão de viagens de negócios em todo o mundo em 2026, um aumento de 1,3% ou aproximadamente 25 milhões em relação a 2025, enquanto os custos mais elevados de transporte e viagem amorteceram a demanda.[2] O Conselho da Indústria de Eventos (EIC) reportou que as solicitações globais de propostas para eventos com mais de 12 meses de antecedência atingiram 122% dos níveis de 2019 no primeiro trimestre de 2026, acima dos 115% no quarto trimestre de 2025. Com os gastos em viagens crescendo mais rapidamente do que as viagens na previsão da GBTA, o aumento dos gastos por si só é um sinal fraco para quartos ocupados adicionais. Para os hotéis de convenções, as propostas antecipadas criam uma oportunidade de vendas mais cedo, mas seu valor depende da conversão em acomodação contratada. Negociar compromissos de quartos em conjunto com o negócio de eventos é mais importante do que tratar uma consulta de evento como receita hoteleira garantida.
Boom do turismo doméstico de "staycation" sustentando a ocupação
Os hóspedes domésticos fornecem aos hotéis demanda por pernoites que não depende de uma chegada internacional. Os hotéis suíços registraram um recorde de 21,1 milhões de pernoites de hóspedes domésticos em 2025, um aumento de 1,4% em relação a 2024.[3] Em julho de 2025, os visitantes domésticos registraram 2,2 milhões de pernoites em hotéis suíços, o maior total mensal doméstico e um aumento de 70.000 noites em relação a julho de 2024. Os hotéis posicionados para atrair esses viajantes podem competir por noites adicionais dentro de uma base de clientes domésticos estabelecida. Como julho de 2025 adicionou 70.000 noites ao maior total mensal doméstico, a demanda dos residentes sustentou as estadias hoteleiras no mês de pico, bem como o recorde anual.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade macroeconômica e geopolítica amortecendo o sentimento de viagem | -1% | Mercados anfitriões da Copa do Mundo nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Elevados requisitos de capex com longos períodos de retorno | -0.7% | Em todo os Estados Unidos | Longo prazo (≥ 4 anos) |
| Escassez aguda de mão de obra e inflação salarial nos polos turísticos | -0.5% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Dificuldades de financiamento vinculadas a ESG para ativos hoteleiros não sustentáveis | -0.2% | Estados Unidos, Brasil e Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade macroeconômica e geopolítica amortecendo o sentimento de viagem
A burocracia de vistos e as preocupações geopolíticas restringiram a demanda internacional por eventos antes mesmo de os hóspedes chegarem à fase de reserva de hotel. Em uma pesquisa da AHLA realizada em abril de 2026 na maioria dos mercados anfitriões da Copa do Mundo de 2026 nos EUA, cerca de 70% dos proprietários e operadores de hotéis entrevistados afirmaram que esses fatores suprimiram significativamente a demanda internacional. Essas barreiras relatadas atuaram sobre a própria viagem, de modo que a disponibilidade de acomodação por si só não poderia resolver a restrição. Para os hotéis nesses mercados anfitriões, o custo remanescente foi a demanda internacional por quartos que as barreiras de visto e as preocupações geopolíticas contiveram, conforme descrito pelos entrevistados.
Elevados requisitos de capex com longos períodos de retorno
O desenvolvimento hoteleiro enfrenta um limiar de financiamento antes que um empreendimento possa gerar sua primeira receita de acomodação. A HVS reportou que a oferta de hotéis nos EUA cresceu 0,7% em 2025 e atribuiu a desaceleração do desenvolvimento nos últimos anos conjuntamente ao aumento dos custos de construção e de dívida. Uma conta de construção mais elevada aumenta o capital que a receita operacional futura deve recuperar, enquanto os custos de dívida acrescentam ao encargo de financiamento. Para os incorporadores que consideram novos quartos, essa combinação torna a receita necessária mais exigente mesmo onde a demanda dos clientes parece atraente. Um projeto pode, portanto, oferecer uma oportunidade de vendas credível e ainda assim não justificar seu compromisso de capital. A restrição resultante é o acesso atrasado à capacidade adicional de quartos e um obstáculo financeiro mais elevado para colocar essa capacidade em operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Hotel (Valor):
Redes Comerciais e Expansão de Quartos em ResortsOs hotéis comerciais/de negócios representaram uma participação de 33,98% no tamanho do mercado de hotéis em 2026. O PLAZA Hotel Group, que opera hotéis de negócios próprios e arrendados, possui um portfólio total de mais de 65 hotéis e mais de 8.000 quartos em 3 países. Sua gestão central inclui vendas e marketing, gestão de receitas, recursos humanos, controle financeiro, contabilidade e folha de pagamento, coordenados a partir de Heilbronn e Hamburgo. Em todos os hotéis comparáveis globais do IHG, a receita de quartos proveniente de reservas corporativas cresceu 2% no primeiro semestre de 2026 em relação a 2025, com noites de quarto estáveis e um aumento de 2% na tarifa. Para os operadores de hotéis de negócios, ganhos mais elevados por estadia corporativa podem sustentar a receita mesmo quando o volume de noites de quarto se mantém estável, complementando a escala operacional ilustrada pelo PLAZA.
Os hotéis resort têm previsão de ser o segmento de tipo de hotel de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032. O portfólio da Marriott adicionou 10 resorts de luxo com 1.400 quartos em 2025, representando 25% de suas inaugurações de quartos de luxo naquele ano. O JW Marriott Crete Resort & Spa abriu em Marathi, perto de Chania, na Grécia, em junho de 2025, adicionando 160 quartos de hóspedes, suítes e vilas à oferta de resorts da marca Marriott. Nesse empreendimento, a receita pode provir de vários formatos de hospedagem dentro de um único destino de praia, conferindo à expansão de resorts da Marriott um escopo comercial além dos quartos de hóspedes convencionais.

Por Categoria de Preço (Valor):
Alcance do Midscale e Produtividade dos Quartos de LuxoO segmento midscale representou uma participação de 45,16% no mercado de hotéis em 2026. Em 30 de junho de 2026, o portfólio global midscale da Accor S.A. compreendia 1.913 hotéis e 299.180 quartos. Como o portfólio abrange propriedades gerenciadas, franqueadas, próprias e arrendadas, a rede midscale da Accor S.A. alcança proprietários por meio de vários modelos de controle.
O luxo é o segmento de categoria de preço de crescimento mais rápido, com um CAGR previsto de 7,95% no período 2027-2032. O composto de luxo comparável operado pela Marriott nos EUA e no Canadá registrou receita por quarto disponível (RevPAR) de 366,9 USD, um aumento de 8,4% em USD constante no primeiro semestre de 2026 em relação ao mesmo período de 2025. Esse desempenho destaca o poder de geração de receita dos quartos premium disponíveis, paralelamente a qualquer argumento para capacidade física adicional. Tanto a ocupação quanto a tarifa diária média aumentaram nesse composto no mesmo período. O crescimento dos ganhos premium combina, portanto, utilização de quartos e precificação, tornando uma base de quartos premium bem utilizada mais relevante do que tarifas mais elevadas isoladamente.
Por Classificação:
Utilização dos Hotéis de Quatro Estrelas e Capacidade dos Hotéis de Cinco EstrelasOs hotéis de 4 estrelas foram o maior segmento por classificação, representando 36,86% da receita hoteleira em 2026. Os hotéis de 4 estrelas de Macau registraram uma ocupação média de quartos de hóspedes de 94,4% em agosto de 2026, um aumento de 5,4 pontos percentuais em relação a agosto de 2025. Poucos quartos estavam desocupados em média naquele mês, deixando margem limitada para aumentar a receita simplesmente vendendo mais noites. Para esses empreendimentos, a precificação dos quartos restantes torna-se mais relevante à medida que a ocupação se aproxima da capacidade máxima.
Os hotéis de 5 estrelas têm previsão de ser o segmento de classificação de crescimento mais rápido, com um CAGR de 8,75% no período 2027-2032. O Qatar reportou 20.789 chaves de quartos de 5 estrelas no final de 2025 e uma ocupação média de 65,6% durante 2025, acima dos 63,6% em 2024. O inventário existente de 5 estrelas do Qatar oferecia, portanto, margem para acomodar mais demanda por pernoites à medida que a ocupação melhorava. Vender mais noites nesses hotéis poderia aumentar a receita de acomodação sem exigir a abertura de outro empreendimento.
Por Modelo de Propriedade (Valor):
Alcance das Redes Hoteleiras e Entrega do Pipeline de Hotéis GerenciadosAs redes hoteleiras foram o maior segmento por modelo de propriedade, representando 53,57% da receita hoteleira em 2026. No final de 2025, o portfólio global da Marriott incluía quase 1,78 milhão de quartos em mais de 9.800 propriedades em 145 países e territórios. O IHG reportou que os membros do IHG One Rewards reservaram aproximadamente 67% das noites de quarto em seu sistema hoteleiro global no primeiro semestre de 2026. Além do alcance geográfico, essa demanda vinculada ao programa confere à afiliação a redes hoteleiras um papel comercial que conecta propriedades individuais a uma base de hóspedes compartilhada.
Os hotéis gerenciados são o segmento de modelo de propriedade de crescimento mais rápido, com um CAGR previsto de 8,1% no período 2027-2032. Em 30 de junho de 2026, o pipeline global do IHG incluía 661 hotéis gerenciados com 139.706 quartos, 4 hotéis a mais, mas 1.197 quartos a menos do que em 30 de junho de 2025. Essa combinação torna a entrega de quartos mais relevante do que um aumento no número de hotéis planejados isoladamente. O Hotel Indigo Torquay abriu no Reino Unido em 28 de novembro de 2025 sob a propriedade do Fragrance Group e a gestão do IHG Hotels & Resorts. Separar a propriedade das operações oferece a um novo empreendimento gerenciado uma rota operacional sem exigir que seu gestor hoteleiro adquira o imóvel.
Por Canal de Reserva (Valor):
Alcance das Agências de Viagens Online e Capacidade de Reserva DiretaAs agências de viagens online foram o maior segmento por canal de reserva, com 38,99% da receita hoteleira em 2026. A HOTREC estimou que as agências de viagens online representaram 29,9% das pernoites em hotéis europeus em 2025, com base em valores ponderados sem dados agregados de redes, ligeiramente abaixo do nível de 2023. Para os hotéis que utilizam esses intermediários, o papel comercial é o acesso a um fluxo estabelecido de hóspedes por meio de um canal de reserva externo. Isso pode ser útil quando uma propriedade individual precisa de maior alcance de reservas do que seus próprios relacionamentos com hóspedes proporcionam. Afastar-se das agências de viagens online exige, consequentemente, substituir uma fonte significativa de estadias, em vez de apenas mudar onde uma reserva é processada.
A reserva direta por meio de sites de marcas e centrais de atendimento é o segmento de canal de reserva de crescimento mais rápido, com um CAGR previsto de 8,4% para 2027-2032. A Travelodge estimou que aproximadamente 90% de suas reservas em 2025 vieram por canais diretos, incluindo seu próprio site. A amostra europeia não ponderada da HOTREC, excluindo dados de redes, também mostrou reservas em tempo real por meio dos próprios sites dos hotéis, com verificação de disponibilidade, subindo para 5,9% das reservas em 2025, ante 4,8% em 2023. Expandir esse subcanal significa fornecer um espaço onde os quartos disponíveis podem ser verificados e reservados dentro da própria rota de vendas do hotel. O argumento para o crescimento das reservas diretas é, portanto, tanto sobre a distribuição funcional de quartos quanto sobre a visibilidade da marca hoteleira.
Por Utilizador Final:
Receitas de Lazer e Extensões de Viagens CombinadasO lazer foi o maior segmento por utilizador final, com 57,06% da receita hoteleira em 2026. O proprietário de hotéis Host Hotels & Resorts Inc. reportou um RevPAR comparável de 251,5 USD no segundo trimestre de 2026, um aumento de 7% em relação ao ano anterior. O fundo de investimento imobiliário de hospedagem atribuiu o ganho principalmente a tarifas mais elevadas impulsionadas por um forte negócio de lazer transiente, particularmente em resorts e em torno das partidas da Copa do Mundo da FIFA, juntamente com um robusto negócio de grupos. O exemplo vincula as viagens de lazer ao desempenho de precificação realizado, ao mesmo tempo que confere ao negócio de grupos um papel distinto na mesma base de receitas. O timing de resorts e eventos pode, portanto, ser relevante para o valor do negócio de lazer, bem como para o número de viagens realizadas.
O bleisure tem previsão de ser o segmento de utilizador final de crescimento mais rápido, com um CAGR de 9,7% no período 2027-2032. Na pesquisa de 2025 do Expedia Group com 11.000 consumidores em 11 mercados, 42% planejavam adicionar férias antes ou depois de uma viagem de negócios, em comparação com 29% em seu Índice de Valor do Viajante de 2023. O Outlook de Viagens 2026 da Agoda constatou separadamente que 76% dos viajantes de negócios da Ásia-Pacífico pesquisados planejavam combinar viagens de trabalho com lazer pessoal. Um hotel que captura a extensão pessoal pode ganhar noites adicionais de um viajante que já chega a trabalho. Os operadores que buscam reter esses viajantes podem tornar as noites extras em torno das datas de trabalho reserváveis como uma estadia contínua.
Análise Geográfica
Mercado de Hotéis na América do Norte
A América do Norte detinha uma participação de 30,83% no tamanho do mercado de hotéis em 2026, tornando-se a maior geografia. A AHLA projetou um aumento de 1,7% nos gastos de hóspedes em hotéis dos EUA em 2026 em relação a 2025. Os hotéis canadenses ofereceram 466.773 quartos em 2025, um aumento de 0,7% em relação a 2024, enquanto a demanda por noites de quarto atingiu aproximadamente 109 milhões, um aumento de 1,2%. O crescimento da demanda canadense superou o crescimento da oferta de quartos, fortalecendo o argumento para gerar receita de quartos a partir da base instalada, paralelamente ao desenvolvimento de propriedades adicionais.
Mercado de Hotéis na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR previsto de 8,55% no período 2027-2032. A JLL reportou que o RevPAR regional de hotéis em USD aumentou mais de 6% em média durante janeiro-maio de 2026, apesar das tensões geopolíticas no Oriente Médio. O City of Dreams Sri Lanka, construído pela John Keells Holdings, foi inaugurado oficialmente em Colombo em 1º de agosto de 2025. O resort inclui o hotel Cinnamon Life com 687 quartos e o hotel Nüwa com 113 quartos, com a Melco Resorts & Entertainment operando o Nüwa. Os hotéis turísticos classificados registrados na SLTDA do Sri Lanka aumentaram de 16.808 quartos em 167 estabelecimentos em 2024 para 18.308 quartos em 170 estabelecimentos em 2025, expandindo o inventário disponível para gerar receita de acomodação.
Na América do Sul, os viajantes nacionais representaram 66,2% dos hóspedes de hotéis da Colômbia em 2025 e os hóspedes internacionais 33,7%, estabelecendo as viagens nacionais como a maior base de clientes. A ocupação nacional geral de acomodações da Colômbia caiu para 49,2% em agosto de 2026, ante 52% em agosto de 2025, aumentando a parcela não utilizada da capacidade de acomodação. Na Europa, a Croácia registrou 26,3 milhões de noites de turistas em hotéis e acomodações similares em 2025, um aumento de 2,7% em relação a 2024, demonstrando expansão da demanda por pernoites. No Oriente Médio e África, as noites de cama de ocupação hoteleira do Quênia aumentaram 12,6%, para 11,56 milhões em 2025, com os residentes representando 45% da ocupação, tornando as estadias domésticas comercialmente significativas. Os turistas estrangeiros representaram 43% das estadias em hotéis europeus em novembro de 2025, enquanto os hóspedes de hotéis colombianos eram predominantemente viajantes nacionais, conferindo pesos comerciais diferentes à demanda internacional e nacional nessas localidades.
Quadro Regulatório e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um operador hoteleiro que vende acomodação remunerada e lida com chegadas de hóspedes. A classificação voluntária por estrelas da França e as obrigações obrigatórias de registro de hóspedes de Xangai criam decisões operacionais diferentes dentro desse modelo de negócio comum. A distinção comercial está entre as obrigações necessárias para atender hóspedes e um processo de classificação que um operador pode optar por apoiar sua oferta de acomodação.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Chile | França | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Departamento de Justiça dos EUA | Serviço Nacional de Turismo, SERNATUR | Atout France | Secretaria Municipal de Segurança Pública de Xangai para a regra de registro local | Ministério do Turismo |
| Principais instrumentos ou diretrizes | Título III da Lei dos Americanos com Deficiências, 28 CFR Parte 36; revisão de longo prazo sem data de publicação de regra proposta | Quadro de registro do Decreto nº 19; projeto de lei de infraestrutura para idosos em discussão na primeira fase em 30 de setembro de 2026 | Classificação voluntária de hotéis por estrelas; inspeção credenciada a cada 5 anos; anúncio de janeiro de 2026 de extensões de renovação restritas a partir de 1º de setembro de 2026 | Regra de registro de hospedagem de Xangai válida até 27 de abril de 2030; orientação nacional datada de 30 de setembro de 2025 | Regras de licenciamento de acomodação turística; adotou calendário de penalidades revisado a partir de 1º de julho de 2027 |
| Efeito comercial | Os hotéis abrangidos cumprem as obrigações aplicáveis de acessibilidade e não discriminação; residências ocupadas pelo proprietário com 5 ou menos quartos para alugar estão excluídas | Os prestadores de acomodação devem se registrar; a documentação inclui uma licença municipal correspondente ou prova de isenção, com registro provisório excepcional para atrasos de licenciamento externo apoiado por um documento atual da autoridade competente | Os operadores escolhem a classificação; avaliadores credenciados inspecionam, com visitas misteriosas para candidaturas de 4 e 5 estrelas; a Atout France decide a classificação e pode recusá-la apesar de uma avaliação favorável; os hotéis classificados exibem estrelas e o ano de concessão | Os hotéis de Xangai verificam a identidade, registram informações de identidade e fazem upload em até 2 horas após o registro; a polícia ou imigração verifica hóspedes sem documentos de identidade válidos; a orientação nacional incentiva a transformação digital | A operação requer uma licença, condições especificadas de candidatura e classificação, e aprovação ministerial do relatório de inspeção |
| Atratividade atual da política | Médio | Médio | Alto | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
O registro chileno e as obrigações de acessibilidade dos EUA sustentam o nível Médio, com a votação do comitê chileno de 30 de setembro de 2026 e o período de emenda de 3 semanas sobre a proposta de infraestrutura de assistência e segurança para idosos sustentando o Endurecimento, enquanto a revisão não programada dos EUA sustenta Sem alteração. O quadro voluntário da França sustenta a atratividade Alta e Sem alteração, incorporando o anúncio da Atout France de 20 de janeiro de 2026 de extensões limitadas ao tempo de renovação a partir de 1º de setembro de 2026 dentro do processo de classificação estabelecido. A classificação Média da China equilibra o fluxo de trabalho de upload em 2 horas de Xangai com a orientação nacional que incentiva a melhoria digital, enquanto a validade da regra local até 27 de abril de 2030 sustenta Sem alteração. A classificação Média da Arábia Saudita reflete os requisitos de licenciamento e inspeção, enquanto Sem alteração captura os termos estáveis de penalidade e encerramento para atividade não licenciada especificada de primeira faixa e categoria um sob o calendário de 1º de julho de 2027.
Etapas da Cadeia de Valor
A cadeia de valor compara como os provedores de marca e gestão, as plataformas de distribuição e os operadores hoteleiros obtêm receita com a entrega de estadias remuneradas. As taxas de gestão base da Hilton geralmente acompanham a receita operacional bruta do hotel, enquanto as taxas de incentivo aplicáveis dependem dos lucros operacionais e, às vezes, de um limite de retorno ao proprietário. Os acordos de franquia da Marriott geralmente incluem taxas de candidatura e royalties sobre a receita de quartos de 4% a 7%, mais até 4% da receita de alimentos e bebidas para determinadas marcas. Esses acordos criam diferentes exposições às vendas e à lucratividade de uma propriedade, de modo que a receita adicional de quartos não beneficia todos os participantes da mesma forma.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Afiliação de marca e configuração de gestão | Franqueadores como a Marriott International Inc.; gestores de hotéis como a Hilton Worldwide Holdings Inc. e a Marriott International Inc. | Taxas de candidatura, royalties contínuos e taxas de gestão, com taxas de incentivo quando aplicável | Os ganhos de taxas dependem da receita do hotel e, para incentivos aplicáveis, do lucro operacional ou das condições de retorno ao proprietário | Alinhar os marcos de gestão com os requisitos de receita e lucro da propriedade |
| Distribuição de reservas | Grupos de plataformas de viagens online como a Booking Holdings e o Expedia Group | Comissões de reserva | Pressão sobre comissões descrita por respondentes hoteleiros europeus | Fortalecer as opções de reserva direta paralelamente às vendas intermediadas |
| Entrega de acomodação e serviços ao hóspede | Operadores hoteleiros como a Hilton Worldwide Holdings Inc. e a Marriott International Inc. | Vendas de quartos por noite, vendas de alimentos e bebidas e outros serviços ao hóspede operados pelo hotel | Equilibrar a capacidade de entrega de acomodação e serviços de alimentação | Adequar o pessoal de serviço aos quartos ocupados e à demanda por serviços de alimentação |
| Fonte: Mordor Intelligence | ||||
No estudo de referência de 2025 da HOTREC, a Booking Holdings e o Expedia Group juntos representaram 85,4% das reservas de agências de viagens online europeias. A análise de 73 comentários abertos de hotéis nesse estudo europeu constatou que alguns respondentes consideravam as comissões como redutoras da lucratividade e descreveram esforços para fortalecer as reservas diretas. O investimento em reservas diretas pode, consequentemente, mudar quem captura o valor das reservas, mesmo quando o mesmo hotel entrega a estadia.
Cenário Competitivo
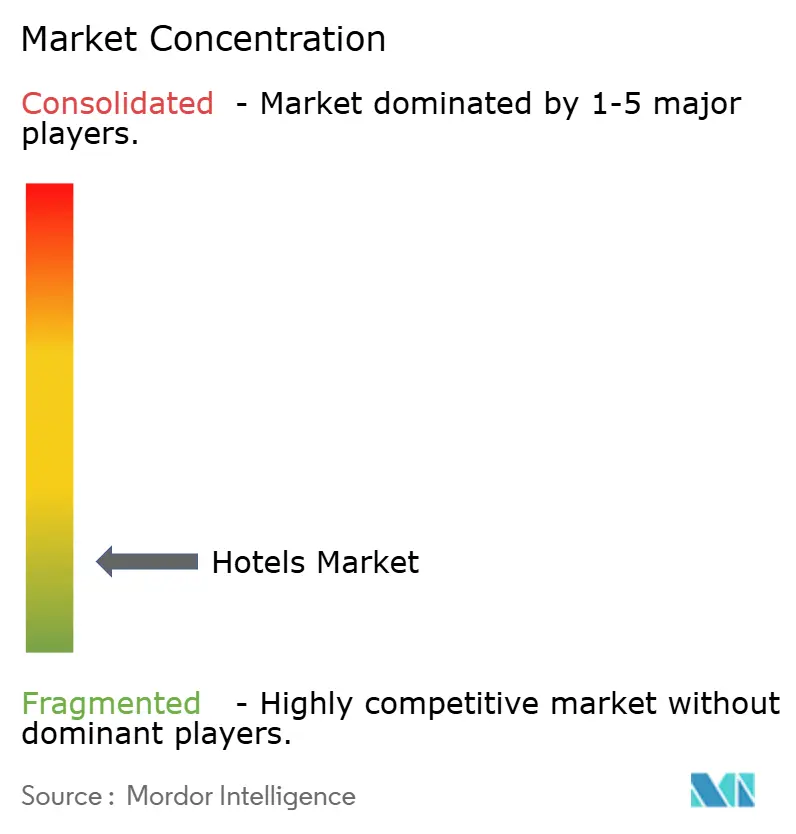
A concorrência combina grandes redes hoteleiras internacionais com propriedades independentes, produzindo um setor moderadamente fragmentado com escala substancial no nível da marca. Os principais participantes incluem a Marriott International Inc., a Jin Jiang International Holdings Co. Ltd., a Hilton Worldwide Holdings Inc., o InterContinental Hotels Group PLC e a Accor S.A. A Marriott adicionou quase 100.000 quartos brutos globalmente em 2025, enquanto seu número líquido de quartos cresceu mais de 4,3% em relação ao final de 2024. O ativo competitivo nessa expansão é o acesso a uma rede hoteleira em crescimento, oferecendo aos proprietários de imóveis a opção de integrar uma infraestrutura comercial mais ampla enquanto gerenciam o caso de capital de seu próprio hotel.
A Hilton reportou um crescimento líquido de unidades de 6,7% em 2025 e encerrou o ano com 520.000 quartos em desenvolvimento globalmente. Essa combinação oferece aos proprietários um histórico de expansão de rede juntamente com uma indicação de capacidade adicional planejada dentro do sistema mais amplo. A capacidade do pipeline adiciona uma dimensão prospectiva à rivalidade, porque os hotéis que abrirem buscarão estadias remuneradas em destinos atendidos pela rede. Se as adições de quartos superarem a demanda local por estadias remuneradas, a expansão pode acirrar a concorrência de preços entre as propriedades que buscam os mesmos hóspedes. Uma rede em crescimento pode, portanto, fortalecer sua plataforma geral enquanto aumenta a concorrência para um afiliado individual onde novos hotéis entram no mesmo destino.
Em outubro de 2025, a Accor S.A. reportou que seu sistema de gestão de receitas IDeaS era um padrão de marca utilizado em mais de 2.900 hotéis, apoiando mais da metade de sua rede hoteleira mundial. A Marriott nos EUA e afiliadas especificadas nos EUA reportaram certificação em maio de 2026 sob o Quadro de Privacidade de Dados UE-EUA, Extensão do Reino Unido e Quadro de Privacidade de Dados Suíça-EUA para dados pessoais recebidos do Espaço Econômico Europeu, Reino Unido e Suíça. Em 2025, os membros do Programa de Fidelidade reservaram aproximadamente 68% das noites de quarto de hotéis globais da Marriott. Para um proprietário que considera uma mudança de afiliação, essa combinação de noites de quarto torna a substituição do acesso à base de hóspedes do programa de fidelidade parte da decisão de receita.
Líderes do Setor Hoteleiro
-
Marriott International Inc.
-
Jin Jiang International Holdings Co. Ltd.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group PLC
-
Accor S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hotéis Empresas cobertas neste relatório
- Accor S.A.
- Marriott International Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group PLC
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts Inc.
- Choice Hotels International Inc.
- Jin Jiang International Holdings Co. Ltd.
- OYO Rooms
- Radisson Hotel Group
- Meliá Hotels International SA
- Best Western International Inc.
- Four Seasons Hotels Ltd.
- Mandarin Oriental International Ltd.
- Shangri-La Hotels & Resorts
- Louvre Hotels Group
- Minor Hotels Europe & Americas
- Minor International PCL (Anantara, Avani)
- Whitbread PLC (Premier Inn)
- ESH Hospitality Inc.
- Red Lion Hotels Corp.
- Host Hotels & Resorts Inc.
- MGM Resorts International
- Kerzner International Ltd.
- Kempinski Hotels
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam conversões de marcas de hotéis existentes, receita de hóspedes proveniente de adições de capacidade na Arábia Saudita e continuidade das vendas de quartos na UE durante reformas de edifícios. A pesquisa da Wyndham Hotels & Resorts Inc. no final de 2025 abrangeu 325 proprietários e incorporadores de hotéis em nível de vice-presidente ou superior em várias marcas nos Estados Unidos, Canadá e Caribe. Entre os respondentes, 79% planejavam expandir o portfólio nos 5 anos seguintes, enquanto 97% estavam abertos a aderir ou mudar de marca se surgisse a oportunidade certa. Essa combinação favorece ofertas que conectam a decisão de desenvolvimento ou de marca de um proprietário a um caminho credível para estadias remuneradas de hóspedes.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Converter hotéis existentes para uma oferta de quartos com marca | Abertura condicional dos proprietários a mudanças de marca na população pesquisada dos Estados Unidos, Canadá e Caribe | Proprietários de hotéis em operação que consideram afiliação | Vincular os termos de conversão ao suporte de distribuição e ao caso de receita de quartos da propriedade | Custos operacionais, escassez de talentos e concorrência identificados pelos proprietários pesquisados | Proprietários de hotéis em conversão e franqueadores como a Wyndham Hotels & Resorts Inc. |
| Construir demanda de hóspedes para a nova capacidade hoteleira na Arábia Saudita | Um lote aprovado em outubro de 2026 inclui 19 projetos de hospitalidade com previsão de adicionar mais de 3.000 quartos de hotel, com primeiras operações programadas para o final de 2026 e inaugurações posteriores até 2029 | Hóspedes de hotéis que entram em operação na Arábia Saudita | Escalonar as vendas de acomodação em torno das datas verificadas de abertura das propriedades | Entrega de capacidade aprovada, mas ainda não concluída | Operadores dos hotéis em inauguração e seus clientes de acomodação |
| Preservar os quartos de hotel disponíveis durante reformas de eficiência energética | A diretiva da UE em vigor tem como alvo os 16% de edifícios não residenciais com pior desempenho até 2030 e 26% até 2033, usando limites determinados nacionalmente | Operadores de hotéis da UE dentro do estoque de edifícios afetados | Coordenar reformas faseadas de edifícios com a entrega contínua de acomodação | Compromissos de capital para renovação | Operadores hoteleiros capazes de manter quartos disponíveis durante o ciclo de reforma |
| Fonte: Mordor Intelligence | |||||
A conversão de hotéis em operação é a abertura central, pois a afiliação pode mudar em torno de quartos já em serviço. Sua restrição é a abertura dos proprietários pesquisados apenas se surgir a oportunidade certa, o que exige uma oferta adequada antes que o interesse se torne um acordo de marca. Os custos operacionais e a escassez de talentos foram obstáculos relatados por essa população pesquisada, tornando o suporte operacional uma base concreta sobre a qual os franqueadores podem moldar a oferta de conversão.
Desenvolvimentos industriais recentes em Mercado de Hotéis
- Out 2026: O IHG Hotels & Resorts abriu o InterContinental Taipei em Taiwan, desenvolvido em parceria com o Farglory Group.
- Out 2026: O Rimrock Banff, Emblems Collection, abriu no Parque Nacional de Banff, no Canadá, marcando a estreia norte-americana da Emblems Collection da Accor S.A.
- Set 2026: A Hilton abriu o DoubleTree by Hilton Singapore Robertson Quay, o primeiro hotel da marca em Singapura.
Mercado de Hotéis Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de hotéis mede a receita anual obtida por hotéis em todo o mundo com acomodação remunerada de hóspedes e serviços ao hóspede operados pelo hotel. Abrange os gastos hoteleiros em tipos de propriedade, categorias de preço, classificações, modelos de propriedade e canais de reserva, finalidades do utilizador final e todas as regiões globais.
Exclusões do escopo: Aluguéis de curta duração em residências e apartamentos privados que não são operados como hotéis, negócios independentes não operados como parte de um hotel, comissões ou taxas de reserva de agências de viagens online e agentes de viagens, e transações de construção, terreno e venda de ativos de propriedades hoteleiras estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Hotel (Valor)
- Hotéis de Negócios/Comerciais
- Hotéis Boutique
- Hotéis Resort
- Hotéis Cassino
- Hotéis de Trânsito
- Hotéis de Cama e Café da Manhã
- Outros
- Por Categoria de Preço (Valor)
- Econômico/Orçamento
- Intermediário
- Luxo
- Por Classificação
- 1 Estrela
- 2 Estrelas
- 3 Estrelas
- 4 Estrelas
- 5 Estrelas
- Por Modelo de Propriedade (Valor)
- Hotéis de Rede
- Hotéis Independentes
- Hotéis Gerenciados
- Outros
- Por Canal de Reserva (Valor)
- Reserva Direta (Site da Marca, Central de Atendimento)
- Agências de Viagens Online (OTA)
- Agentes de Viagens / Operadores Turísticos
- Contratos Corporativos
- Por Usuário Final
- Lazer
- Bleisure
- Negócios
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para distinguir a demanda por noites de quarto das receitas em dólares, fontes como as estatísticas de turismo do Eurostat e a pesquisa de acomodação do Statistics Canada fornecem medidas oficiais de noites de acomodação, categorias de receita, oferta de quartos e métodos de reserva. Fontes como a previsão da Associação Global de Viagens de Negócios adicionam contexto de viagens corporativas, enquanto o relatório anual público do InterContinental Hotels Group fornece desempenho operacional hoteleiro. Como os gastos em viagens podem incluir transporte e outras compras, os programas estatísticos nacionais e as autoridades de turismo ajudam os analistas a cruzar a atividade de viagens com as vendas hoteleiras.
Paralelamente a esses indicadores, os registros de empresas, materiais para investidores e a imprensa de negócios e viagens de reputação fornecem evidências complementares sobre portfólios de quartos, composição de receitas, inaugurações e condições operacionais, e podem esclarecer se a atividade reportada pertence às operações hoteleiras. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
As entrevistas abrangeriam proprietários e operadores de hotéis, gerentes gerais, líderes de gestão de receitas e finanças, compradores de viagens e autoridades de turismo nas regiões APAC, EMEA e Américas. As perguntas testariam estimativas secundárias de demanda por quartos, ocupação, tarifas médias de quartos, receita de serviços ao hóspede operados pelo hotel, composição de canais e diferenças regionais, com atenção especial a se cada cifra mede a receita hoteleira ou a atividade de viagens adjacente. Onde os registros ou as explicações de especialistas divergirem, os analistas rastreariam a lacuna até seu ano, limite ou definição de fonte, buscariam esclarecimentos dos respondentes relevantes e a triangulariam com indicadores operacionais e de viagens independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | APAC: 38% |
| Nível médio: 55% | Líderes funcionais/de unidade: 40% | EMEA: 33% |
| Participantes menores: 15% | Gestores: 45% | Américas: 29% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita hoteleira global anual a partir de uma visão de cima para baixo da acomodação remunerada e dos serviços ao hóspede operados pelo hotel, utilizando a oferta de quartos disponíveis, as noites de quarto ocupadas ou a ocupação, as tarifas diárias médias de quartos, a receita de serviços hoteleiros por hóspede e a atividade de viagens por finalidade de lazer, negócios e eventos. Esses indicadores conectam a capacidade e a demanda remunerada às vendas hoteleiras, enquanto as estatísticas de empresas e oficiais ajudam a distribuir o total entre tipo de hotel, categoria de preço, classificação, modelo de propriedade, canal de reserva, utilizador final e região de acordo com as categorias reportadas por cada fonte.
Para as perspectivas de 2027-2032, a análise de cenários ajusta a demanda por quartos e as tarifas de quartos para o crescimento das viagens, renda, viagens corporativas e de eventos, adições de capacidade regional e restrições operacionais. Os respondentes primários podem verificar se cada variável e sua direção se adequam às condições operacionais locais. As verificações seletivas de baixo para cima comparam observações representativas de noites de quarto e tarifas ou portfólios hoteleiros divulgados com o total global. Quando uma observação representativa não está disponível, os analistas utilizam a evidência regional ou de tipo de propriedade documentada mais próxima e testam a verificação resultante em relação a indicadores independentes, em vez de tratá-la como um valor observado.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam as estimativas de receita hoteleira em relação à oferta de quartos, ocupação, tendências de tarifas de quartos, noites de turismo, indicadores de viagens e divulgações de empresas hoteleiras, e investigam diferenças materiais em ano, geografia ou limite de receita. As anomalias são verificadas em relação à fonte de origem e a um sinal independente, revisadas por um segundo analista e resolvidas por meio de reconciliação documentada de fontes antes da aprovação. Os respondentes são recontactados quando as definições permanecem pouco claras ou um insumo operacional material conflita com as evidências de suporte. O modelo é atualizado anualmente, reavaliado entre ciclos quando eventos materiais de viagens, regulatórios, de oferta ou econômicos alteram um insumo, e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Tamanho do Mercado Global de Hotéis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de hotéis mede a receita anual obtida por hotéis em todo o mundo com acomodação remunerada de hóspedes e serviços ao hóspede operados pelo hotel.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo estima a receita hoteleira global anual a partir de uma visão de cima para baixo da acomodação remunerada e dos serviços ao hóspede operados pelo hotel, utilizando a oferta de quartos disponíveis, as noites de quarto ocupadas ou a ocupação, as tarifas diárias médias de quartos, a receita de serviços hoteleiros por hóspede e a atividade de viagens por finalidade de lazer, negócios e eventos. Esses indicadores conectam a capacidade e a demanda remunerada às vendas hoteleiras, enquanto as estatísticas de empresas e oficiais ajudam a distribuir o total entre tipo de hotel, categoria de preço, classificação, modelo de propriedade, canal de reserva, utilizador final e região de acordo com as categorias reportadas por cada fonte.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,46 T USD (2027) | |
| Empresa Global de Pesquisa A | 1,09 T USD (2025) | Em sua base de 2025, esta estimativa está 25,3% abaixo do valor de 2027 deste relatório de 1,46 T USD, 2 anos depois. Sua série publicada começa a partir de uma estimativa global anterior e prevê expansão contínua, de modo que o ano de medição mais antigo contribui para a comparação mais baixa. |
| Empresa Global de Pesquisa B | 870 B USD (2025) | Em sua base de 2025, esta estimativa está 40,4% abaixo do valor de 2027 deste relatório de 1,46 T USD, 2 anos depois. Sua estimativa publicada é para um ano anterior e a página projeta crescimento do mercado, o que pode colocar esse valor abaixo de uma medida de ano posterior. |
Os analistas da Mordor Intelligence triangulam as estimativas de receita hoteleira em relação à oferta de quartos, ocupação, tendências de tarifas de quartos, noites de turismo, indicadores de viagens e divulgações de empresas hoteleiras, e investigam diferenças materiais em ano, geografia ou limite de receita.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hotéis e as perspectivas de crescimento?
O tamanho é projetado em 1,46 trilhões de USD em 2027 e 1,97 trilhões de USD até 2032, com um CAGR de 6,15% no período 2027-2032.
O que está sustentando a demanda por estadias em hotéis?
O aumento do poder de compra na China, as viagens corporativas e a demanda doméstica por pernoites sustentam as oportunidades de hospedagem remunerada. As noites em hotéis domésticos suíços aumentaram em 2025.
Qual tipo de hotel lidera a receita?
Os hotéis comerciais/de negócios lideraram com 33,98% da receita hoteleira em 2026. Os hotéis resort têm previsão de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032.
Quais empresas são os principais concorrentes hoteleiros?
Os principais concorrentes incluem a Marriott International Inc., a Jin Jiang International Holdings Co. Ltd., a Hilton Worldwide Holdings Inc., o InterContinental Hotels Group PLC e a Accor S.A.
Que desafio pode desacelerar o crescimento da capacidade hoteleira?
Os custos de construção e de dívida podem desacelerar a nova capacidade. A HVS reportou um crescimento de 0,7% na oferta de hotéis nos EUA em 2025 e identificou esses custos combinados como restrições ao desenvolvimento.
Quais regiões lideram a receita hoteleira e o crescimento previsto?
A América do Norte liderou com 30,83% da receita hoteleira em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 8,55% no período 2027-2032.