
Tamanho e Participação do Mercado de Contact Center Baseado em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 40.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 116.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.60 % |
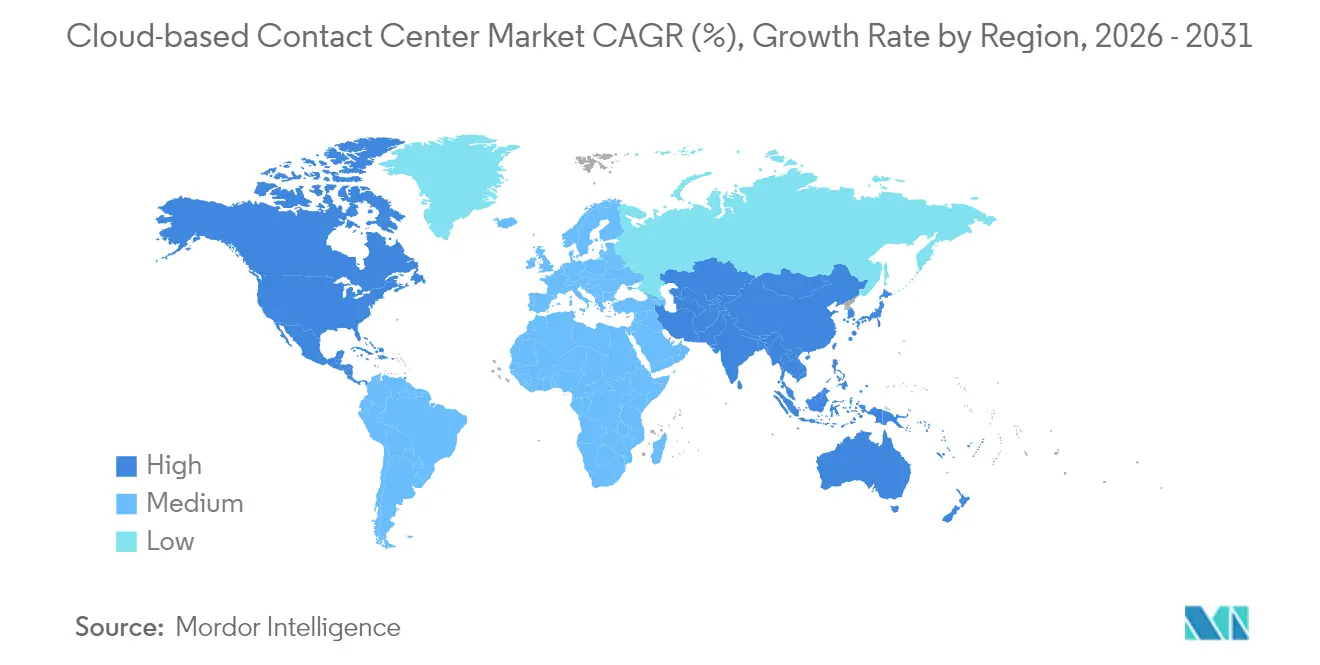
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
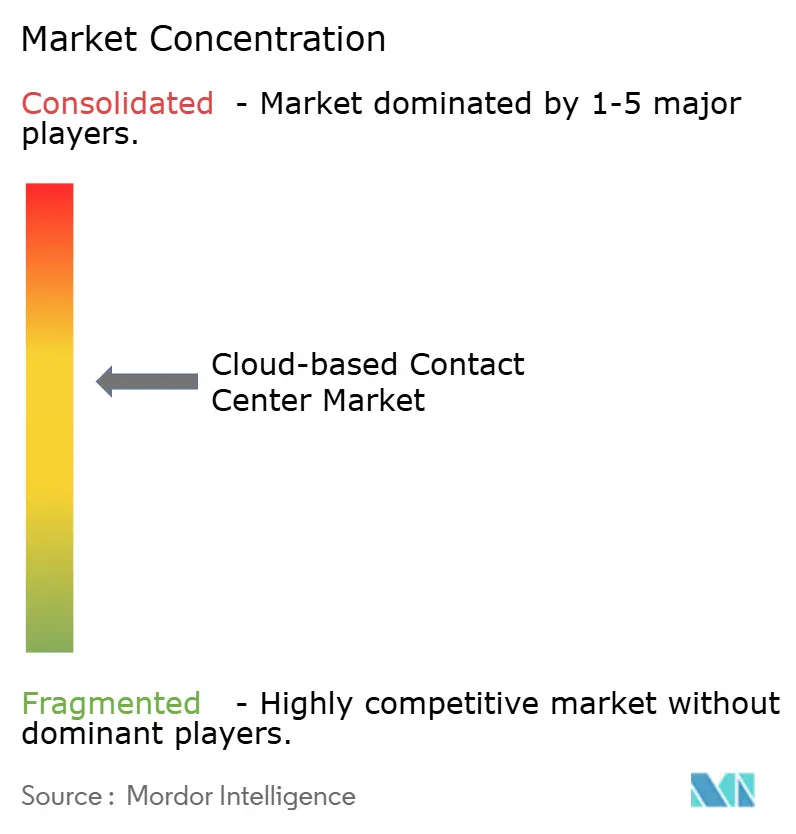
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contact Center Baseado em Nuvem pela Mordor Intelligence
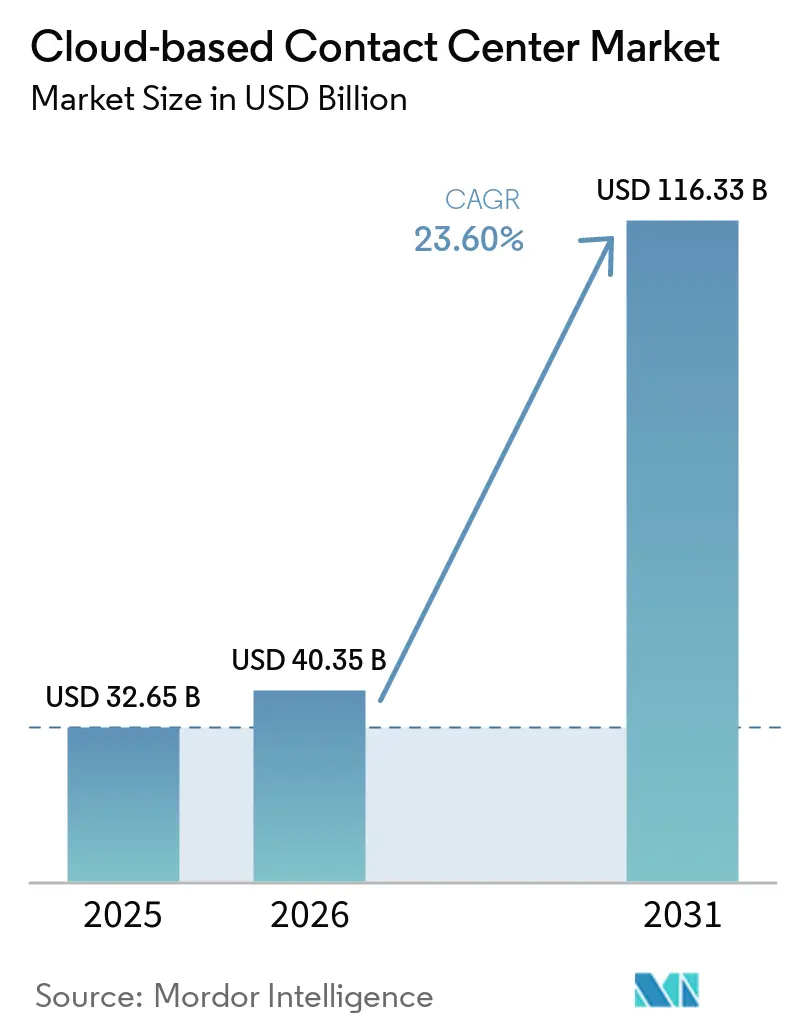
O tamanho do Mercado de Contact Center Baseado em Nuvem foi avaliado em 32,65 bilhões de USD em 2025 e estima-se que cresça de 40,35 bilhões de USD em 2026 para atingir 116,33 bilhões de USD até 2031, a um CAGR de 23,60% durante o período de previsão (2026-2031).
A demanda elevada decorre da substituição, por parte das empresas, de infraestruturas estáticas no local por plataformas ágeis que escalam acompanhando o tráfego omnicanal, a análise em tempo real e as equipes remotas permanentes. As organizações passaram a tratar os contact centers como geradores de receita que revelam inteligência acionável sobre o cliente, levando os fornecedores a incorporar inteligência artificial em cada camada de interação. A elasticidade da nuvem pública acelera a adoção entre grandes empresas, enquanto o modelo de precificação por assinatura elimina barreiras de custo para pequenas e médias empresas. A intensidade competitiva está aumentando à medida que os grandes provedores de nuvem agrupam o CCaaS a portfólios de nuvem mais amplos, comprimindo preços, mas expandindo a velocidade de inovação.
Principais Conclusões do Relatório
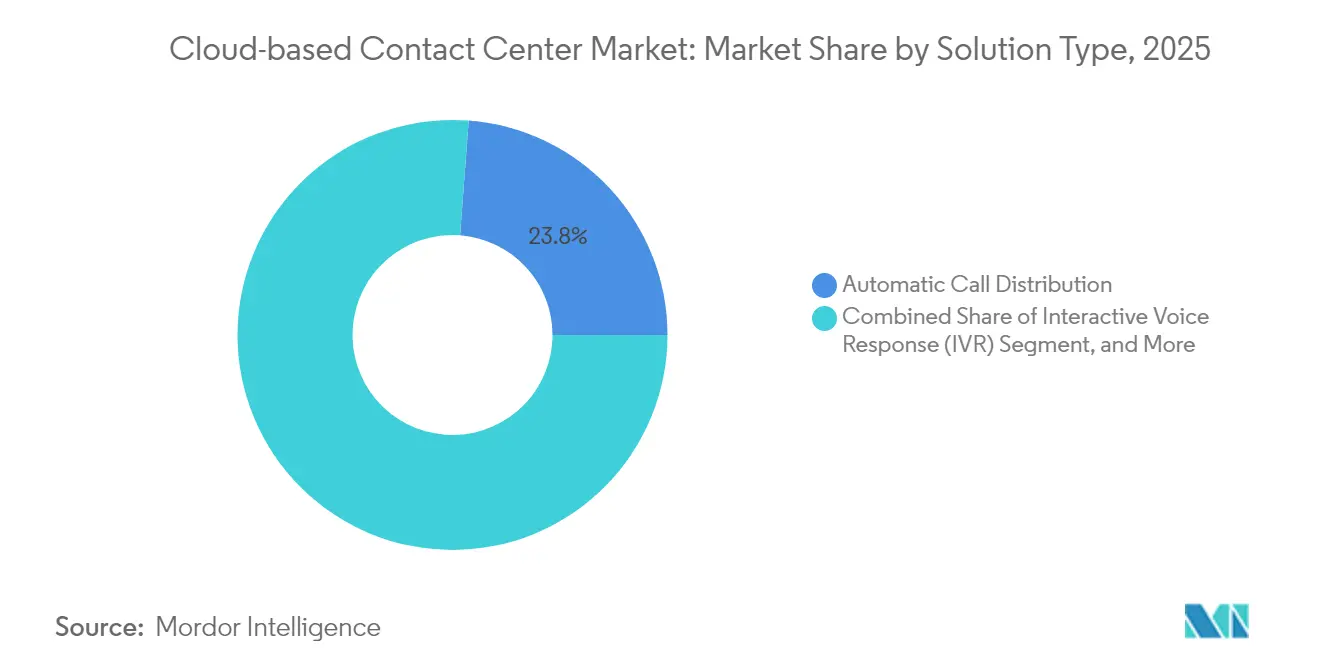
- Por tipo de solução, a Distribuição Automática de Chamadas liderou com 23,80% da participação de mercado do contact center baseado em nuvem em 2025, enquanto Análise e Relatórios deve expandir a um CAGR de 25,1% até 2031.
- Por modelo de implantação, o segmento de nuvem pública deteve 51,20% da participação do tamanho do mercado de contact center baseado em nuvem em 2025; as arquiteturas de nuvem híbrida avançam a um CAGR de 26,2% até 2031.
- Por serviço, os serviços profissionais responderam por 44,90% do tamanho do mercado de contact center baseado em nuvem em 2025, enquanto os serviços gerenciados registraram o CAGR mais rápido, de 27,1%, até 2031.
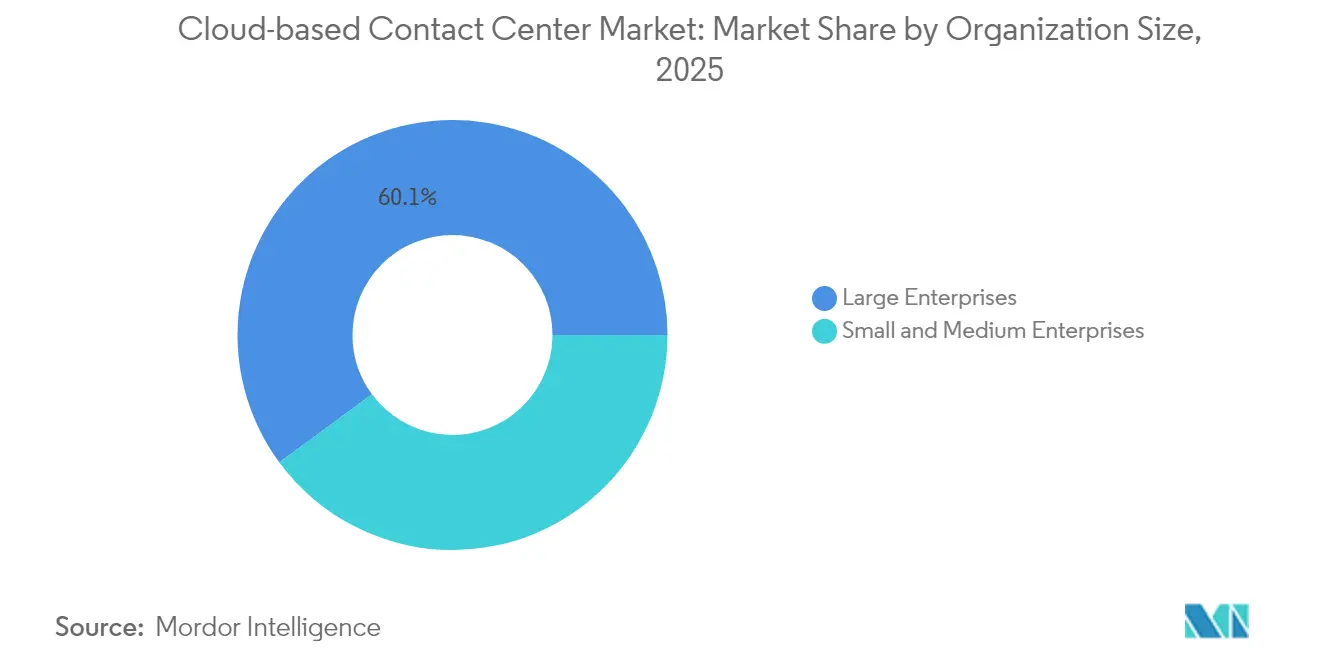
- Por porte da organização, as grandes empresas detiveram 60,10% da participação de mercado do contact center baseado em nuvem em 2025; as PMEs devem crescer a um CAGR de 28,3% até 2031.
- Por setor do usuário final, o BFSI liderou com 18,40% de participação na receita em 2025; saúde e ciências da vida registra o CAGR mais forte, de 29,9%, até 2031.
- Por geografia, a América do Norte dominou com 37,80% de participação na receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 25,2% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na adoção do trabalho remoto e híbrido | +4.2% | América do Norte; Europa | Curto prazo (≤ 2 anos) |
| Rápida transição para o engajamento omnicanal | +5.8% | Global; APAC liderando | Médio prazo (2-4 anos) |
| Menor despesa de capital e implantação mais rápida | +3.6% | Mercados emergentes; foco em PMEs | Curto prazo (≤ 2 anos) |
| Assistência de agente baseada em IA em escala de nuvem | +6.4% | América do Norte; APAC | Médio prazo (2-4 anos) |
| Fatiamento de rede 5G para experiência do cliente com latência ultrabaixa | +2.1% | APAC urbano | Longo prazo (≥ 4 anos) |
| Plataformas CCaaS compatíveis específicas do setor | +1.8% | América do Norte; UE; saúde e BFSI | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Transição para o Engajamento Omnicanal do Cliente
Os volumes de contato agora começam em canais sociais, mudam para chat e concluem por voz, exigindo uma área de trabalho unificada do agente que os equipamentos legados não conseguem entregar economicamente. As plataformas em nuvem integram novos canais em semanas, não em trimestres: o Genesys Cloud adicionou notas de voz do WhatsApp para que os agentes possam trocar mensagens de áudio sem sair das telas de fluxo de trabalho. O alinhamento omnicanal também elimina os silos de dados, permitindo que as análises revelem sinais de valor ao longo da vida em tempo real. O reconhecimento de voz baseado em Deepgram do Five9 melhora a precisão da transcrição alfanumérica em duas vezes, aumentando a contenção do autoatendimento e reduzindo as transferências. As empresas que harmonizam os canais convertem os contact centers em mecanismos de percepção proativos, impulsionando a receita à medida que cada interação informa o alcance personalizado. A tendência ganha urgência na APAC, onde os consumidores que preferem dispositivos móveis esperam uma mudança fluida de canal, estimulando a adoção regional de dois dígitos.
Casos de Uso de Assistência de Agente Baseada em IA Que Exigem Escala de Nuvem
As cargas de trabalho de IA generativa precisam de GPUs e computação elástica que excedem os orçamentos no local. A sumarização em tempo real do AWS Connect e o Genius AI Suite do Five9 mostram como a economia da nuvem democratiza os modelos de aprendizado profundo que orientam os agentes no meio da conversa [1]. A McKinsey relata que 72% dos líderes de experiência do cliente acreditam que a IA irá reformular materialmente as operações, mas os volumes de chamadas humanas diminuem lentamente, impulsionando modelos mistos que elevam, em vez de substituir, os agentes. As atualizações contínuas da nuvem atualizam os modelos semanalmente, mantendo a detecção de intenção atualizada com gírias e lançamentos de produtos. O benefício financeiro é claro: o autoatendimento automatizado tem uma média de USD 0,10 por contato versus USD 8 para suporte ao vivo, liberando recursos para investimentos estratégicos em experiência do cliente.
Menor Despesa de Capital e Implantação Mais Rápida do que no Local
O preço por assinatura converte os gastos do contact center de orçamentos de capital para orçamentos operacionais - vital para PMEs com reservas de caixa escassas. Quase 49% das pequenas e médias empresas adotaram ou planejam implantações CCaaS, citando prazos de entrada em operação inferiores a 90 dias. Os novos centros de dados indianos do Five9 reduzem a latência do trecho final e removem o ônus da aquisição de hardware local. Os centros de médio porte com 50-250 postos relatam 40% maior resolução no primeiro contato após a migração, prova de que a velocidade aliada à amplitude de recursos inverte a equação de valor legado. O ciclo de democratização acelera o crescimento entre empresas pouco atendidas que anteriormente estavam fora do alcance das ferramentas avançadas de experiência do cliente.
Preocupações com Segurança Cibernética e Privacidade de Dados
Os dados de interação com clientes são um ímã para criminosos cibernéticos e reguladores, tornando obrigatórias as estruturas de confiança zero. As próximas emendas ao RGPD+ incorporam transparência da IA, forçando os provedores a revelar a lógica do modelo para cada decisão automatizada. Embora os provedores de hiperescala invistam bilhões em segurança, as organizações avessas ao risco, especialmente hospitais, ainda veem os servidores no local como mais seguros. A lacuna de percepção prolonga os ciclos de vendas, subtraindo 2,8 pontos percentuais do CAGR previsto. Os provedores respondem oferecendo residência regional de dados, chaves gerenciadas pelo cliente e atestações SOC-2 Tipo II para acalmar os responsáveis pela conformidade. À medida que as auditorias confirmam a paridade - ou superioridade - das defesas em nuvem, espera-se que a resistência diminua após 2026.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança cibernética e privacidade de dados | -2.8% | UE; saúde | Curto prazo (≤ 2 anos) |
| Tempo de inatividade do serviço em nuvem e bloqueio de fornecedor | -1.9% | Setores críticos em todo o mundo | Médio prazo (2-4 anos) |
| Migração complexa de URA legada e CRM | -2.1% | América do Norte; Europa | Médio prazo (2-4 anos) |
| Encargos de soberania de dados transfronteiriços | -1.4% | UE; serviços financeiros APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança Cibernética e Privacidade de Dados
As apreensões de segurança corporativa em relação aos contact centers baseados em nuvem decorrem de preocupações legítimas sobre a exposição de dados e a conformidade regulatória, particularmente à medida que os dados de interação com clientes representam alvos de alto valor para criminosos cibernéticos e escrutínio regulatório. A implementação da arquitetura de confiança zero torna-se obrigatória para as implantações de contact center em nuvem, com as organizações exigindo estruturas de segurança abrangentes que excedam os modelos tradicionais de proteção baseada em perímetro. Os requisitos de conformidade com RGPD, TCPA, HIPAA e PCI-DSS criam obrigações de segurança complexas que algumas organizações percebem como mais fáceis de gerenciar com infraestrutura no local, apesar das capacidades de segurança tipicamente superiores dos provedores de nuvem.
Migração Complexa de Integrações de URA Legada e CRM
A complexidade da integração de sistemas legados cria barreiras significativas à adoção de contact centers em nuvem, particularmente para grandes empresas com extensos investimentos em infraestrutura local e fluxos de trabalho personalizados que resistem à padronização. A migração de sistemas de Resposta de Voz Interativa e integrações de Gestão de Relacionamento com o Cliente requer planejamento cuidadoso para evitar interrupções no serviço, sendo que muitas organizações subestimam a complexidade técnica e os requisitos de recursos para transições bem-sucedidas. Empresas estabelecidas frequentemente mantêm infraestruturas de telefonia com décadas de uso e integrações personalizadas que as plataformas em nuvem não conseguem replicar facilmente, gerando projetos de migração que ultrapassam os prazos e orçamentos previstos. O crescimento no mercado de serviços de telefonia em nuvem permanece modesto, porém estável, à medida que essas instituições modernizam o hardware PBX legado em uma base de substituição individual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Análises Impulsionam a Revolução da InteligênciaAs aplicações de Análise e Relatórios devem crescer a um CAGR de 25,1%, refletindo a demanda por insights acionáveis que elevam o valor do ciclo de vida do cliente. Em 2025, a Distribuição Automática de Chamadas ainda detinha 23,80% da participação de mercado do contact center baseado em nuvem, ancorando a lógica de roteamento que direciona as consultas à especialização adequada. A convergência de análise de fala, pontuação de sentimentos e painéis de KPI transforma cada interação em um conjunto de dados que orienta as decisões de marketing, produto e serviço. A Five9 oferece 140 relatórios pré-configurados juntamente com recomendações geradas por inteligência artificial, tornando a análise de nível empresarial acessível a empresas com equipes de dados limitadas.
A adoção do Gerenciamento de Engajamento da Força de Trabalho (WEM) está se acelerando à medida que os planejadores conectam o bem-estar dos agentes aos resultados de experiência do cliente. O Employee Engagement Manager da NICE automatiza a oferta de turnos e os estímulos de desempenho, melhorando a retenção e aumentando as vendas em 20% entre as equipes engajadas. A integração do WEM com a análise permite que os supervisores prevejam a alocação de pessoal em torno de picos promocionais ou interrupções. As ferramentas de discagem, embora ainda relevantes para campanhas, apresentam crescimento moderado à medida que os limites de conformidade restringem os volumes de saída. No geral, os fornecedores que unificam roteamento, análise e WEM em um único painel obtêm implantações mais duradouras e caminhos de venda adicional.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Modelo de Implantação:
Nuvem Híbrida Ganha Impulso EstratégicoAs ofertas de nuvem pública capturaram 51,20% do tamanho do mercado de contact center baseado em nuvem em 2025, à medida que as empresas buscavam ganhos rápidos e alcance global. No entanto, a arquitetura híbrida, com projeção de expansão a um CAGR de 26,2%, é o ponto estratégico ideal para setores regulamentados que equilibram soberania com inovação. A Cisco observa que 82% das empresas já operam ambientes híbridos, segmentando cargas de trabalho por sensibilidade e latência. O modelo híbrido permite que os bancos mantenham o registro central de chamadas em nós privados enquanto aproveitam regiões públicas para análises em picos de demanda, satisfazendo os auditores sem sacrificar a agilidade.
As permutações de múltiplas nuvens adicionam outra camada de controle: se um fornecedor sofrer uma interrupção, o tráfego é redirecionado de forma transparente. O crescimento de 106% da nuvem híbrida da Huawei Cloud na Ásia-Pacífico ilustra o apetite regional por nós soberanos combinados com catálogos de recursos globais. A nuvem privada persiste para defesa e infraestrutura crítica, mas a economia do ciclo de vida favorece cada vez mais as pilhas híbridas gerenciadas, nas quais os fornecedores assumem a aplicação de patches, o dimensionamento e a documentação de conformidade. As estruturas de decisão, portanto, passam de proibições genéricas para a alocação carga de trabalho por carga de trabalho.
Por Serviço:
Serviços Gerenciados Aceleram a Terceirização OperacionalOs serviços profissionais representaram 44,90% da receita de 2025 porque as migrações iniciais exigem expertise em design, integração e gestão de mudanças. À medida que os ambientes se estabilizam, os serviços gerenciados prosperam, crescendo 27,1% ao ano, à medida que os clientes transferem o ajuste diário a especialistas. Os fornecedores agrupam monitoramento de KPI, retreinamento de bots e relatórios de conformidade em contratos de taxa fixa que superam as equipes internas em custo e disponibilidade. O conjunto de Gerenciamento da Experiência do Colaborador da Alvaria incorpora a telemetria de WEM nos contratos gerenciados, oferecendo aos clientes otimização contínua da força de trabalho sem licenças adicionais.
Os serviços de treinamento e suporte continuam sendo um pilar porque cada lançamento trimestral adiciona capacidades que a equipe precisa dominar. Os fornecedores entregam cada vez mais microaprendizagem sob demanda e coaching baseado em inteligência artificial que encurta as curvas de proficiência. No geral, a profundidade do serviço torna-se um diferenciador fundamental: a paridade tecnológica está se estreitando, portanto os fornecedores que garantem o retorno sobre o investimento por meio de operações de alto nível capturam renovações e indicações.
Por Porte da Organização:
PMEs Impulsionam a Revolução do Acesso DemocráticoAs grandes empresas ainda respondem por 60,10% da receita, auxiliadas por escala e equipes de integração que exploram toda a amplitude da plataforma. No entanto, as PMEs, expandindo a um CAGR de 28,3%, são o motor de crescimento à medida que o modelo de pagamento por uso elimina as barreiras de entrada. As soluções em nuvem escalam automaticamente de cinco a 500 agentes, permitindo que os varejistas adicionem posições sazonais em dias. A NICE define as PMEs como empresas com menos de 500 funcionários e, dentro desse grupo, os contact centers de 50 a 250 posições registram os maiores ganhos de eficiência após a migração.
Para as startups, o CCaaS é frequentemente o primeiro investimento em telefonia, ignorando completamente a propriedade de PABX. Para as empresas de médio porte, a nuvem desbloqueia recursos de inteligência artificial — desde a análise de tom até o roteamento preditivo — anteriormente reservados para orçamentos das maiores corporações. A concorrência entre fornecedores concentra-se na integração simplificada, nos conectores de CRM pré-configurados e nos aplicativos de marketplace que permitem que usuários não técnicos adicionem capacidades. À medida que a adoção pelas PMEs se amplia, os parceiros de canal regionais e os provedores de serviços gerenciados tornam-se fundamentais para penetrar nas nuances de idioma local e conformidade.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Setor do Usuário Final:
Saúde Lidera a Transformação DigitalAs instituições de BFSI detiveram 18,40% da receita de 2025 porque os rigorosos controles de Conheça Seu Cliente e de fraude tornam a transparência omnicanal essencial. No entanto, saúde e ciências da vida crescem mais rapidamente, a um CAGR de 29,9%, à medida que a telessaúde se normaliza e as pontuações de experiência do paciente influenciam os reembolsos. O trabalho da IBM com o Departamento de Saúde de Rhode Island mostra que as plataformas de CCaaS podem quintuplicar a velocidade de investigação de casos, demonstrando valor para o setor público.
As empresas de varejo e comércio eletrônico implantam o CCaaS para integrar lojas físicas e digitais em jornadas contínuas, convertendo sinais de navegação em ofertas em tempo real. Os provedores de logística dependem de alertas de voz e SMS que reduzem em minutos as janelas de entrega. A adoção pelo governo está aumentando à medida que os orçamentos migram de atualizações de hardware com despesas de capital para assinaturas com despesas operacionais, aprimorando o engajamento dos cidadãos enquanto atendem aos mandatos de segurança por padrão. Em todos os setores, as certificações de conformidade específicas por vertical e as integrações prontas para uso agora impulsionam a seleção de fornecedores mais do que as contagens genéricas de recursos.
Análise Geográfica
Mercado de Contact Center Baseado em Nuvem da América do Norte
A América do Norte contribuiu com 37,80% da receita de 2025, impulsionada por banda larga madura, adoção antecipada da nuvem e orçamentos proativos para experiência do cliente. Os hyperscalers operam infraestruturas densas de data centers regionais, entregando latência inferior a 50 ms que alimenta transcrição em tempo real e análise de sentimentos. A maturidade do mercado significa que o crescimento de novos clientes desacelera, de modo que os provedores concentram-se em upsells de IA e renovações baseadas em resultados. A consolidação está em curso, com empresas de private equity adquirindo fornecedores de nicho de CCaaS para construir suítes completas de CX.
Mercado de Contact Center Baseado em Nuvem da APAC
A Ásia-Pacífico está no caminho para um CAGR de 25,2% até 2031, impulsionada pela ubiquidade dos smartphones, pelos decretos de nuvem em primeiro lugar dos governos e pela expansão da cobertura de fibra óptica. Os dois centros de dados indianos da Five9 exemplificam investimentos que respeitam as regras de localização de dados enquanto garantem o desempenho. Mercados desenvolvidos como o Japão exigem orquestração avançada de inteligência artificial, enquanto as PMEs do Sudeste Asiático priorizam custo e bots multilíngues. As operadoras de telecomunicações regionais fazem parceria com fornecedores de CCaaS, agrupando troncos SIP, fatias de 5G e APIs de CPaaS para acelerar a adoção entre os comerciantes digitais emergentes.
Mercado de Contact Center Baseado em Nuvem da EMEA e LATAM
A Europa equilibra oportunidades com rigor regulatório. O GDPR, somado às leis emergentes de governança de IA, impulsiona implantações híbridas ancoradas em zonas locais. Os provedores que certificam a ISO 27001 e oferecem recuperação de desastres na região ganham vantagem. Os ventos econômicos adversos empurram as empresas em direção a modelos de opex que esticam os orçamentos sem novas construções de data centers. Existem bolsões de crescimento na Europa Central e Oriental, onde infraestruturas legadas persistem, e em fundos de digitalização do setor público destinados à modernização dos serviços ao cidadão no pós-pandemia. Em outras regiões, a América Latina, o Oriente Médio e a África registram adoção de dois dígitos elevados, ainda que a partir de bases menores, impulsionadas pela expansão da infraestrutura de telecomunicações e pelos booms do fintech.
Panorama regulatório
A regulamentação para centrais de contato baseadas em nuvem centra-se na privacidade, na proteção do consumidor de telecomunicações e na autorização de nuvem para o setor público, com obrigações de conformidade que variam por jurisdição. Nos Estados Unidos, as atualizações do California Consumer Privacy Act, em vigor a partir de 1º de janeiro de 2026, expandiram os requisitos relacionados à exclusão, correção e direitos de recusa (opt-out) para tecnologias de tomada de decisão automatizada, elevando o padrão de como as plataformas de CCaaS lidam com roteamento baseado em IA, perfilamento e fluxos de acesso a dados de clientes. Paralelamente, a FCC publicou um Aviso de Proposta de Regulamentação em abril de 2026 (CG Docket No. 26-52) focado em centrais de atendimento estrangeiras e nas divulgações e relatórios relacionados, aumentando o escrutínio operacional para provedores de serviços que utilizam recursos de centrais de contato offshore.
Fora dos EUA, a soberania de dados e os controles de contratação pública moldam cada vez mais os modelos de implantação. Compradores europeus e do setor público atribuem maior peso a estruturas de nuvem soberana, como o BSI C5 da Alemanha e o SecNumCloud da França, levando os fornecedores a adotar residência de dados na região, artefatos de auditoria e configurações reforçadas. Para cargas de trabalho governamentais, o escopo e os caminhos de autorização do FedRAMP continuam sendo um requisito de acesso para a adoção de centrais de contato em nuvem por agências federais dos EUA, influenciando os roteiros dos fornecedores e os ecossistemas de parceiros em torno de configurações seguras por padrão e conformidade contínua.
Análise da cadeia de valor
A cadeia de valor de CCaaS começa com infraestrutura de nuvem hiperescalável e regional que fornece serviços de computação, armazenamento, rede e segurança usados para operar plataformas de central de contato baseadas em microsserviços. Sobre essa camada, os fornecedores de CCaaS oferecem capacidades essenciais de interação e fluxo de trabalho (ACD, IVR, discagem, análises e gestão de engajamento da força de trabalho) e incorporam IA para transcrição, resumo, assistência ao agente e automação. Uma camada habilitadora crítica é a conectividade de operadoras e os serviços de sessão, em que empresas e fornecedores utilizam tronco SIP e componentes de CPaaS para rotear canais de voz e digitais; configurações BYOC são cada vez mais usadas para diversificar dependências de operadoras e apoiar requisitos de resiliência.
Na etapa seguinte, parceiros de serviços profissionais, integradores de sistemas e provedores de serviços gerenciados executam a migração de telefonia legada e integrações de CRM/IVR, e depois operam e otimizam os ambientes por meio de monitoramento de KPIs, ajuste de bots e relatórios de conformidade. Ecossistemas de aplicativos (ferramentas de CRM, tickets, identidade e segurança) fornecem conectores e APIs que reduzem o tempo até a geração de valor, enquanto os controles de governança de dados e conformidade (por exemplo, regras de privacidade e setoriais em saúde e pagamentos) influenciam escolhas arquitetônicas, como implantações híbridas, locação regional e gravação e redação seletivas entre canais.
Cenário Competitivo
A estrutura do mercado é moderadamente concentrada: NICE, Genesys e Five9 juntos geram mais de USD 4 bilhões em receita recorrente anual, mas sua participação combinada permanece abaixo de 35%, deixando espaço para desafiantes. Os provedores de hiperescala como o AWS Connect agrupam preços por minuto com portfólios de nuvem mais amplos, comprimindo as taxas de licença e forçando os titulares a acelerar os lançamentos de recursos. A injeção de USD 1,5 bilhão na Genesys pela Salesforce e ServiceNow sublinha o apetite de investimento por pilhas de experiência do cliente impregnadas de IA.
A diferenciação gira em torno da profundidade da IA, dos projetos verticais e de um ecossistema que reduz o tempo para gerar valor. Os fornecedores lançam modelos de linguagem específicos de domínio - saúde, bancário, varejo - para aumentar a precisão sem ajuste manual. As alianças estratégicas proliferam: Verint e Five9 lançaram integrações de nuvem para nuvem que fundem o gerenciamento da força de trabalho com o roteamento omnicanal. Enquanto isso, os disruptores nativos de IA proclamam taxas baseadas em uso e integração em 30 dias, ganhando negócios de PMEs em campo aberto.
A pressão sobre os preços coexiste com o aumento dos custos de troca à medida que as plataformas se entrincheiram por meio de lagos de dados proprietários e painéis de análises. Para minimizar os temores de bloqueio, os compradores insistem em APIs abertas e capacidades de trazer seu próprio modelo. Os roteiros dos provedores agora destacam kits de ferramentas de IA responsável, chaves de criptografia gerenciadas pelo cliente e roteamento com consciência de carbono, alinhando-se com os critérios de aquisição ambientais, sociais e de governança. No geral, a liderança sustentável exige inovação contínua, postura robusta de conformidade e serviços que traduzam a tecnologia em resultados de negócios mensuráveis.
Líderes do Setor de Contact Center Baseado em Nuvem
-
Avaya Contact Center (Ayaya Group)
-
RingCentral Inc.
-
Genesys Telecommunications Laboratories Inc.
-
3CLogic Inc.
-
Five9 Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contact Center Baseado em Nuvem Empresas cobertas neste relatório
- Amazon Web Services (Amazon Connect)
- NICE Ltd.
- Genesys Telecommunications Laboratories Inc.
- Five9 Inc.
- Cisco Systems Inc.
- RingCentral Inc.
- 8x8 Inc.
- Avaya LLC
- Talkdesk Inc.
- Vonage Holdings Corp.
- Twilio Inc.
- Dialpad Inc.
- Content Guru Limited
- Mitel Networks Corporation
- Odigo SAS
- Aspect Software Group Ltd.
- Alvaria, Inc.
- Sprinklr Inc.
- SAP SE
- Zoom Video Communications Inc.
Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é a orquestração de IA em nível de conformidade para centrais de contato regulamentadas, onde os compradores desejam controles executáveis no nível do modelo e da interação, em vez de depender de amostragem pós-chamada. A EU AI Act, que entra em vigor em 2 de agosto de 2026, introduz obrigações de divulgação para determinadas interações de IA e aumenta a pressão de governança em torno de usos de maior risco, como IA de emoção e tomada de decisão automatizada, o que eleva a demanda por trilhas de auditoria integradas, controles de prompt baseados em políticas e scripts de divulgação configuráveis dentro dos fluxos de atendimento. Em pagamentos, o PCI DSS v4.0 (em vigor desde março de 2025) reforça requisitos que impactam pagamentos por telefone, reforçando oportunidades para fornecedores e parceiros de CCaaS que empacotam mascaramento de DTMF e padrões de gravação com pausa e retomada em implementações compatíveis.
Outra oportunidade é o padrão de "construção ao redor" para IA, em que as empresas sobrepõem serviços de IA de terceiros ou personalizados sobre o CCaaS para cobrir lacunas em capacidades nativas e reduzir a dependência de fornecedor. A AWS introduziu o Connect AI Agents Guardrails em junho de 2026, destacando uma mudança de mercado em direção a barreiras de proteção padronizadas, monitoramento e auditabilidade como blocos de construção reutilizáveis. Isso favorece a expansão de fornecedores e integradores que oferecem APIs abertas, arquiteturas agnósticas de modelo e serviços gerenciados que governam continuamente a redação de PII, retenção e explicabilidade entre canais e geografias, particularmente para implantações em nuvem híbrida impulsionadas por restrições de soberania e de dados transfronteiriças.
Desenvolvimentos industriais recentes em Mercado de Contact Center Baseado em Nuvem
- Julho de 2026: A Genesys anunciou a aquisição da Pinkfish para acelerar a orquestração agêntica e a execução de fluxos de trabalho no Genesys Cloud AI. A aquisição fortalece a capacidade da Genesys de conectar agentes de IA a ferramentas e ações empresariais por meio de fluxos de trabalho orquestrados, apoiando operações de atendimento ao cliente mais autônomas.
- Fevereiro de 2026: A RingCentral anunciou a integração dos modelos de fronteira da OpenAI, incluindo o GPT-5.2, em sua plataforma de comunicações de IA de voz, para aprimorar o RingCentral AI Receptionist (AIR) e o AI Virtual Assistant (AVA). A atualização coloca IA mais avançada em fluxos de trabalho de voz de linha de frente, aumentando a pressão competitiva sobre os fornecedores de CCaaS para igualar desempenho e controle na automação de voz.
- Dezembro de 2024: A Uniphore e a Konecta anunciaram um plano para co-desenvolver soluções de experiência do cliente com IA generativa específicas para setores destinadas a clientes nos Estados Unidos e no Reino Unido, com uma meta de receita declarada para cinco anos. A parceria apontou para uma demanda crescente por pacotes de IA verticalizados que combinam capacidades de plataforma com implantação orientada a serviços e ajuste específico de domínio.
Mercado de Contact Center Baseado em Nuvem Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado abrange a receita obtida a partir de plataformas de contact center entregues em nuvem e serviços relacionados que viabilizam interações com clientes por meio de canais de voz e digitais, comercializados como ofertas de assinatura ou gerenciadas para usuários finais em diversas regiões.
Exclusões de escopo: Excluímos softwares e hardwares de contact center instalados localmente, bem como ferramentas gerais de comunicações unificadas que não são comercializadas nem utilizadas como soluções de contact center.
Visão Geral da Segmentação
- Por Tipo de Solução
- Distribuição Automática de Chamadas (DAC)
- Resposta de Voz Interativa (URA)
- Discadores Preditivos/Progressivos
- Integração de Computador e Telefonia (ICT)
- Análises e Relatórios
- Gerenciamento de Engajamento da Força de Trabalho
- Por Modelo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Múltiplas Nuvens
- Por Serviço
- Serviços Profissionais
- Serviços Gerenciados
- Serviços de Treinamento e Suporte
- Por Porte da Organização
- Pequenas e Médias Empresas (menos de 1.000 postos)
- Grandes Empresas (1.000 postos ou mais)
- Por Setor do Usuário Final
- Bancário, Serviços Financeiros e Seguros
- TI e Telecomunicações
- Varejo e Comércio Eletrônico
- Saúde e Ciências da Vida
- Logística e Transporte
- Mídia e Entretenimento
- Governo e Setor Público
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para definir os limites do mercado, alinhar a terminologia e coletar pontos de dados de referência que possam ser verificados repetidamente. Revisamos materiais públicos como referências regulatórias e de telecomunicações, estatísticas de trabalho e do setor de serviços, e indicadores de adoção digital que influenciam a migração de contact centers.
As fontes típicas incluem comunicações oficiais e publicações de TIC (como a UIT), dados macroeconômicos e de serviços (como Banco Mundial e OCDE), estatísticas de comércio e economia (como UN Comtrade), orientações de cibersegurança e nuvem de agências governamentais (como o NIST), e artigos revisados por pares que acompanham a adoção e o desempenho de tecnologias de contact center. Isso é complementado por registros de empresas, transcrições de chamadas de resultados, apresentações para investidores, sites de associações e imprensa de reputação, e então verificado de forma cruzada por meio de assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e uma base de dados de embarques de importação e exportação onde relevante. As fontes documentais listadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para validar o momento de adoção, a direção dos preços e o que é efetivamente contabilizado como receita de CCaaS em comparação com ferramentas adjacentes. Conversamos com uma combinação de fornecedores de soluções, parceiros de canal, integradores de sistemas e compradores corporativos em regiões-chave para confirmar os modelos de implantação (público, privado e híbrido), os termos contratuais e os ciclos de substituição, e então utilizamos perguntas de acompanhamento para preencher lacunas identificadas nas fontes secundárias.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 14% | APAC: 44% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 26% | EMEA: 31% |
| Players menores: 16% | Gerentes: 60% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção de cima para baixo do conjunto de demanda, que vincula os volumes de contato empresarial e o crescimento do engajamento digital à penetração de CCaaS por região, e então traduz isso em gastos anuais utilizando faixas de preços de assinatura e serviços observadas. Uma vez criado o total de mercado, ele é verificado e ajustado por meio de aproximações seletivas de baixo para cima, como divulgações de receita amostradas de fornecedores, verificações de canal sobre tamanhos de negócios e o preço médio de venda multiplicado por estimativas de assentos instalados para os principais casos de uso.
Os principais insumos do modelo incluem taxas de adoção de nuvem em TI corporativa, crescimento de assentos de contact center e composição de agentes remotos, taxas de migração de instalações locais para a nuvem, faixas de preços de assinatura típicas por porte de empresa, taxas de adesão para serviços gerenciados e profissionais, e inflação salarial regional que pode alterar as decisões de investimento em automação e autoatendimento. Quando uma variável não está disponível de forma consistente, utilizamos uma faixa de premissas delimitada acordada com o feedback das entrevistas, e documentamos os pontos de gatilho que fariam a premissa subir ou descer.
A previsão é realizada por meio de análise de cenários apoiada por suavização de tendências nos principais impulsionadores de demanda, e os cenários são ponderados com base nas expectativas dos especialistas em relação à adoção de funcionalidades de IA, atualizações motivadas por conformidade e ciclos de aquisição. Isso mantém a previsão reproduzível com insumos limitados e ainda reflete como as decisões de compra são tomadas em programas reais.
Ciclo de Validação e Atualização de Dados
Os resultados são triangulados verificando o gasto implícito por assento, as taxas de adesão a serviços e os padrões de crescimento regional em relação a sinais independentes coletados durante a pesquisa. Qualquer grande variação é revisada por uma segunda análise de analista, e as premissas por trás da variação são retestadas com chamadas adicionais quando a lacuna não pode ser explicada por escopo ou timing.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando um evento relevante altera os preços, o escopo do produto ou os indicadores de demanda. Antes da entrega, uma revisão final é realizada para que o tamanho do mercado, as previsões e a narrativa reflitam as informações públicas mais recentes disponíveis e o feedback primário mais atual.
Tamanho do Mercado Global de Contact Center Baseado em Nuvem da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de tamanho de mercado publicados para contact centers baseados em nuvem frequentemente não coincidem porque os limites do mercado não são os mesmos entre os estudos, e porque o ano-base e o momento da conversão cambial podem alterar o número mesmo quando a tendência é semelhante. As diferenças também surgem quando uma estimativa contabiliza apenas assinaturas de plataforma e outra adiciona softwares mais amplos de experiência do cliente ou ferramentas adjacentes de comunicações unificadas.
Verificações de preços contratuais, faixas de assinatura por assento observadas e validação da taxa de adesão a serviços são os pontos de evidência que mantêm a Mordor Intelligence vinculada às receitas específicas de CCaaS, razão pela qual números que incorporam pacotes mais amplos de software de contact center ou serviços de implementação mais extensos podem parecer mais elevados. Outro fator comum é a premissa de trajetória de crescimento, uma vez que alguns publicadores utilizam uma curva agressiva de adoção de IA sem verificar os prazos de aquisição e os efeitos de conformidade regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 32,65 bilhões de USD (2025) | |
| Consultoria Global A | 40,73 bilhões de USD (2025) | Este valor parece aplicar um conjunto de inclusão mais amplo que pode capturar mais variantes de implantação e ferramentas adjacentes de experiência do cliente, podendo também refletir um tratamento diferente de reconhecimento de receita para serviços agrupados em grandes contratos. |
| Publicador Setorial B | 39,10 bilhões de USD (2025) | A estimativa provavelmente utiliza um escopo de componentes mais amplo em implantações públicas, privadas e híbridas, com menor separação visível entre a receita pura da plataforma CCaaS e os conjuntos de soluções adjacentes, o que pode elevar o total de 2025. |
A dispersão entre os três valores decorre principalmente do que é contabilizado como receita dentro do escopo e de como os serviços agrupados são tratados em contratos plurianuais. Ao manter o modelo ancorado em indicadores de demanda reproduzíveis e verificações práticas de preços, o número resultante permanece transparente e mais fácil de reconciliar quando as premissas são atualizadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de contact center baseado em nuvem até 2031?
Espera-se que o mercado de contact center baseado em nuvem atinja USD 116,33 bilhões até 2031.
Qual região crescerá mais rapidamente durante o período de previsão?
A Ásia-Pacífico deve registrar um CAGR de 25,2% até 2031, o mais alto entre todas as regiões.
Qual modelo de implantação está ganhando impulso entre os setores regulamentados?
As configurações de nuvem híbrida estão expandindo a um CAGR de 26,2% à medida que as empresas equilibram agilidade com soberania de dados.
Por que as PMEs estão adotando rapidamente os contact centers baseados em nuvem?
O preço por assinatura, a implantação rápida e os recursos de IA integrados removem as barreiras de infraestrutura e custo para as PMEs.