
Tamanho e Participação do Mercado de Construção de Data Centers na França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
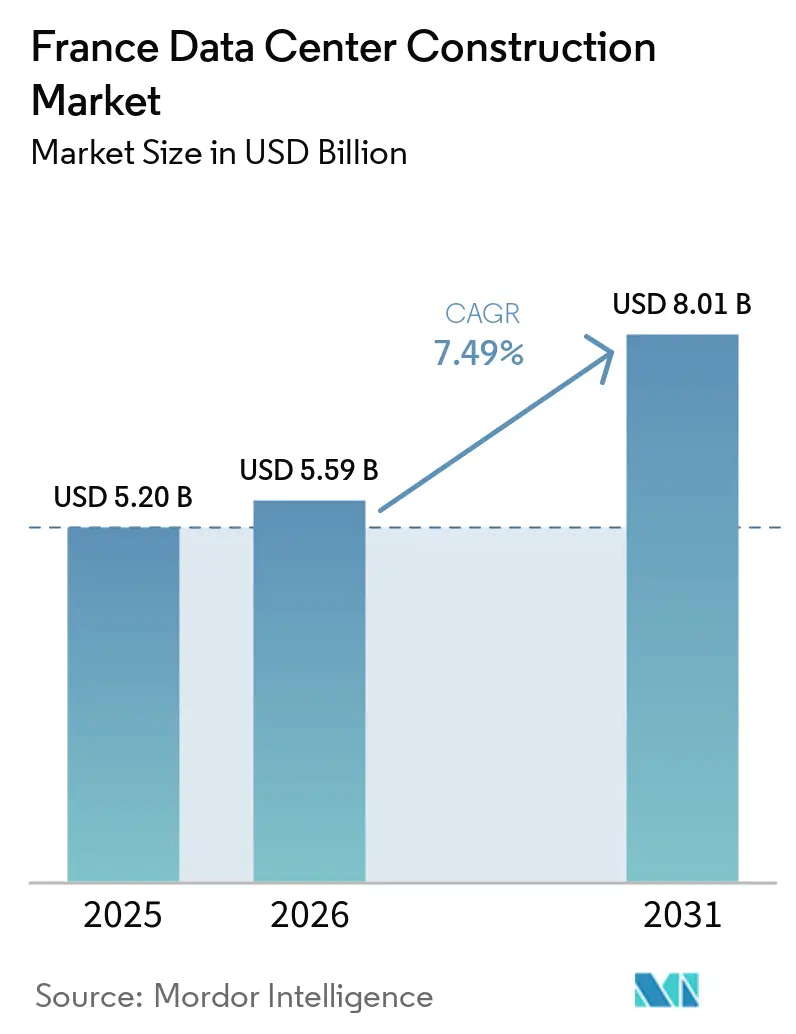
| Tamanho do mercado no ano base (2025) | 5.20 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.49 % |
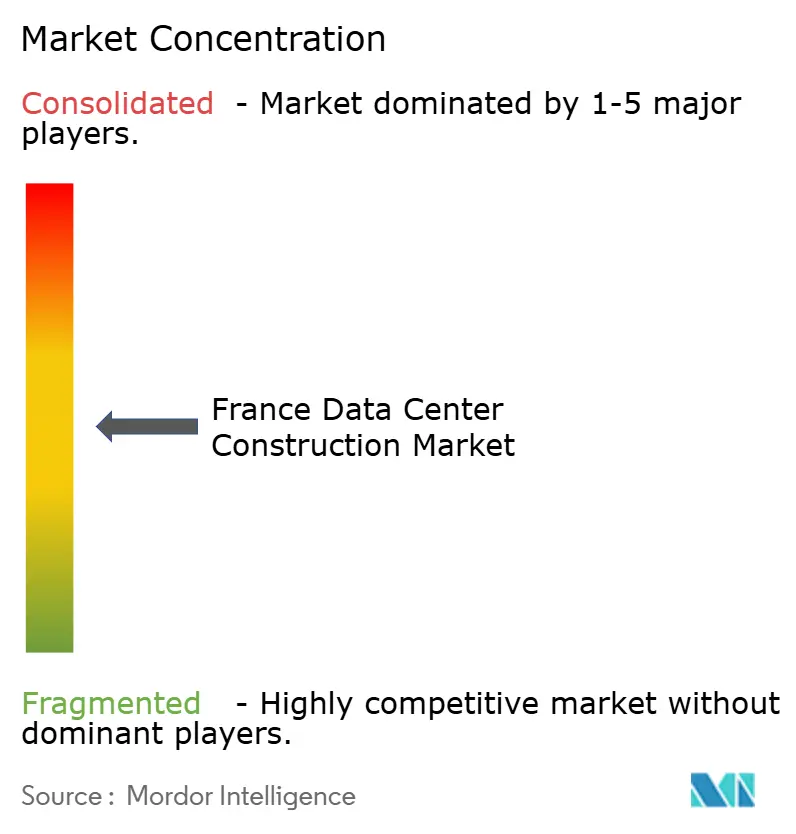
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Construção de Data Centers na França por Mordor Intelligence
Espera-se que o tamanho do mercado de construção de data centers na França cresça de USD 5,20 bilhões em 2025 para USD 5,59 bilhões em 2026, com previsão de atingir USD 8,01 bilhões até 2031 a uma CAGR de 7,49% no período 2026-2031. Terrenos prontos para uso, uma extensa rede elétrica de base nuclear e ligações estratégicas por cabos submarinos estão acelerando os projetos em desenvolvimento. A demanda por substituição é robusta, pois cerca de 80% da capacidade instalada não suporta cargas de IA de alta densidade. A intensidade competitiva está aumentando à medida que construtoras nacionais se associam a operadores internacionais para combinar expertise local em licenciamento com escala global. No entanto, o aumento nos custos de mão de obra e materiais está reduzindo as margens dos projetos e deslocando a atividade para metrópoles secundárias.
Principais Conclusões do Relatório
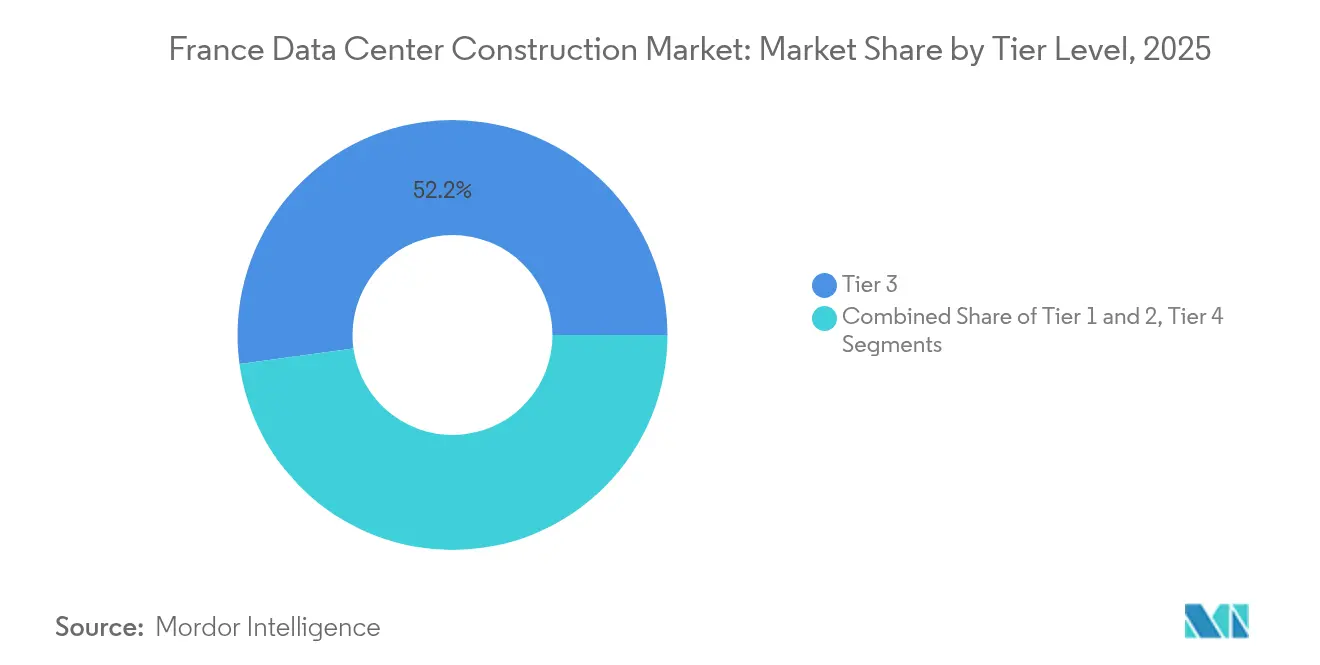
- Por classificação de nível, as instalações de Nível 3 lideraram com 52,15% da participação no mercado de construção de data centers na França em 2025, enquanto o Nível 4 deverá registrar uma CAGR de 7,87% até 2031.
- Por tipo de data center, a categoria de colocation capturou 56,60% da participação na receita em 2025; as construções próprias de hiperscalers estão definidas para se expandir a uma CAGR de 9,65% até 2031.
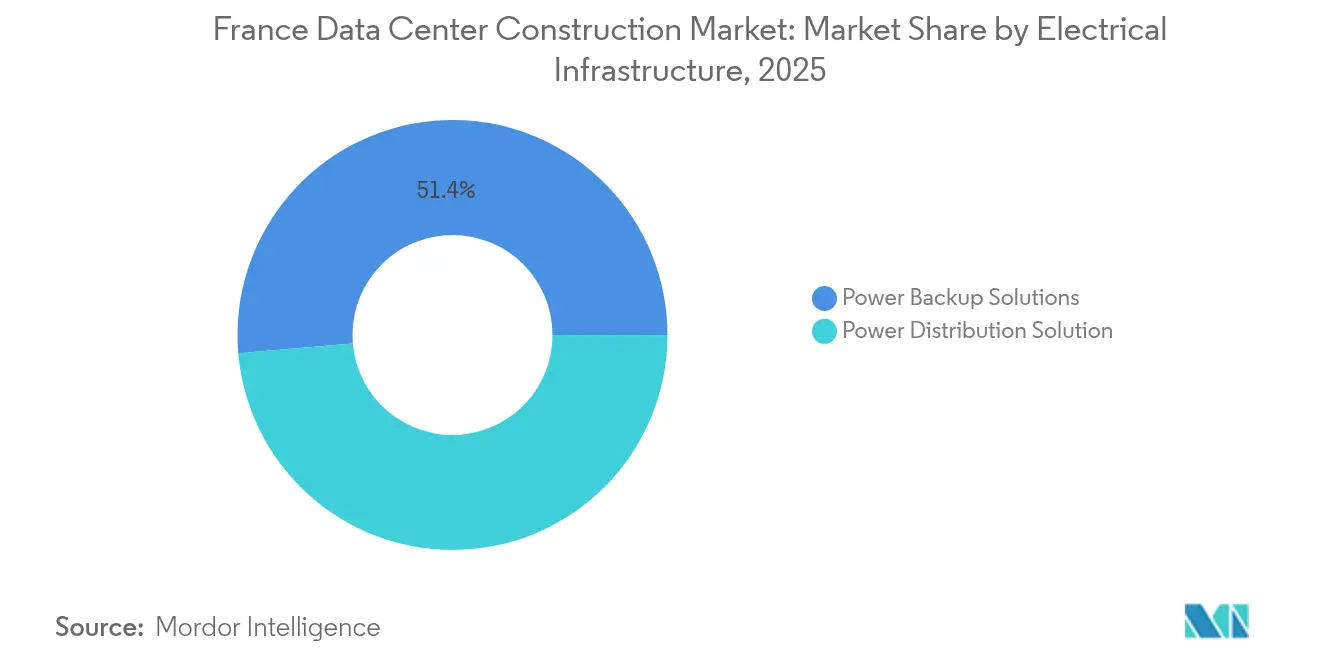
- Por infraestrutura elétrica, os sistemas de backup de energia representaram 51,35% do tamanho do mercado de construção de data centers na França em 2025, enquanto as soluções de distribuição de energia devem crescer a uma CAGR de 8,92%.
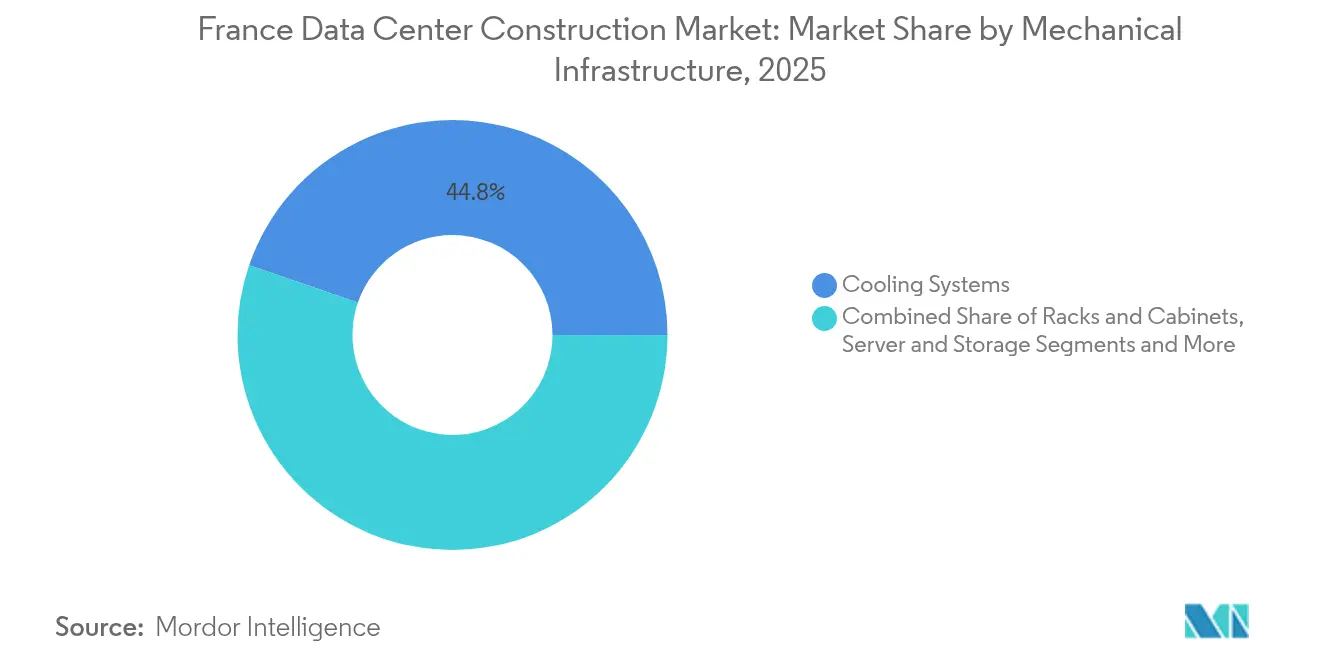
- Por infraestrutura mecânica, os sistemas de resfriamento dominaram com uma participação de 44,75% em 2025, enquanto servidores e armazenamento devem avançar a uma CAGR de 8,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers na França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Transformação digital e demanda por nuvem gerenciada | +1.2% | Nacional, concentrado no corredor Paris-Lyon-Marselha | Médio prazo (2-4 anos) |
| Implantação de 5G e densificação de computação de borda | +0.8% | Centros urbanos, expandindo-se para cidades secundárias | Curto prazo (≤ 2 anos) |
| Aumento dos investimentos governamentais em IA e soberania digital | +1.5% | Nacional, com foco em sites estratégicos | Longo prazo (≥ 4 anos) |
| Disponibilidade de eletricidade de baixo carbono com base nuclear | +0.9% | Nacional, particularmente atraente para instalações de hiperscale | Longo prazo (≥ 4 anos) |
| Regime acelerado de licenciamento de 'interesse nacional' | +0.6% | Nacional, agilizando grandes projetos | Médio prazo (2-4 anos) |
| Crescimento de data centers de borda para cargas de trabalho de IA/IoT com baixa latência | +0.7% | Áreas metropolitanas, zonas industriais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transformação Digital e Demanda por Nuvem Gerenciada
As empresas estão substituindo hardware local por arquiteturas de nuvem híbrida que necessitam de links de baixa latência para regiões de nuvem pública e salas de colocation especializadas. A conformidade específica por setor está reformulando as especificações; operadores de saúde buscam salas com certificação ISO 13485, enquanto operadores de jogos e loteria contratam auditorias em múltiplos sites antes de migrar cargas de trabalho. A camada de serviços gerenciados obriga os construtores a integrar espaço de preparação para dispositivos de borda e clusters de inferência de IA. A demanda por ambientes hospedados soberanamente está ancorando a capacidade dentro das fronteiras nacionais para atender às normas europeias de proteção de dados.
Implantação de 5G e Densificação de Computação de Borda
A ampla cobertura 5G está aproximando os clusters de computação das ruas e dos chãos de fábrica. Projetos municipais, como a implementação de rede 5G privada em Istres, integram micro-data centers à infraestrutura cívica para suportar análise de vídeo em tempo real, criando oportunidades para contratantes versados em layouts elétricos de alta densidade que cabem em salas de utilidades reformadas. Fabricantes que implantam 5G em linhas de produção estão solicitando gabinetes de borda robustecidos combinados com resfriamento líquido que resistam ao calor e à vibração industriais.[1]Ericsson, Istres lança Rede 5G Privada para conectividade urbana aprimorada,
ericsson.com
Aumento dos Investimentos Governamentais em IA e Soberania Digital
Paris reuniu reservas de terrenos, licenças de energia para data centers pré-aprovadas e autorizações aceleradas em um único conjunto de políticas. A oferta atraiu capital transfronteiriço, exemplificado por uma parceria dos Emirados Árabes Unidos no valor de EUR 30–50 bilhões (USD 34,54–57,57 bilhões) para construir um campus de IA de 1 gigawatt e pela alocação de EUR 20 bilhões (USD 23,03 bilhões) da Brookfield, que triplicará a presença nacional da Data4. Os pedidos do setor público são estáveis; a Cidade de Paris está financiando sua própria instalação de nuvem para proteger conjuntos de dados confidenciais, enquanto empreendimentos de nuvem soberana como o Orange-Capgemini Bleu exigem instalações reforçadas com zoneamento de detecção de intrusão.[2]Jean-Paul Legendre, "A França prepara 35 terrenos para megaprojetos de data centers," Bat info, batinfo.com
Disponibilidade de Eletricidade de Baixo Carbono com Base Nuclear
Aproximadamente 70% da eletricidade francesa é de origem nuclear, oferecendo aos operadores preços de energia previsíveis e uma vantagem de marketing de baixo carbono. A EDF reservou quatro terrenos conectados à rede para parques de hiperscale e oferece acordos de fornecimento de energia direta ao reator que encurtam os cronogramas de energização. O supercomputador de IA planejado pela Fluidstack, avaliado em EUR 10 bilhões (USD 11,51 bilhões), aproveitará essa carga de base para operar clusters de treinamento de modelos com alto consumo energético ininterruptamente, sem restrições de intermitência de energias renováveis.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Inflação crescente de terrenos e custos de construção na região de Paris | -0.8% | Área metropolitana de Paris, com transbordamento para regiões circundantes | Curto prazo (≤ 2 anos) |
| Lei rigorosa de divulgação de eficiência energética de 2025 (ICPE) | -0.4% | Nacional, afetando todas as instalações acima de 500 kW | Médio prazo (2-4 anos) |
| Gargalos localizados de capacidade de rede nos submercados FLAP | -0.5% | Corredores de conectividade de Paris, Lyon, Amsterdã e Frankfurt | Médio prazo (2-4 anos) |
| Regulamentações mais rígidas sobre uso de água para sistemas de resfriamento | -0.3% | Regiões com estresse hídrico, particularmente no sul da França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação Crescente de Terrenos e Custos de Construção na Região de Paris
A escassez de terrenos industriais dentro do anel viário A86 elevou os preços médios dos terrenos para além de EUR 300 (USD 345,51) por metro quadrado, enquanto os custos de aço e equipamentos de comutação continuam a crescer entre 5% e 7% ao ano. As taxas horárias de mão de obra avançaram de EUR 112,80 (USD 129,88) para EUR 121,02 (USD 139,34) durante 2025, comprimindo as margens dos contratantes. Os desenvolvedores estão redirecionando projetos para Lyon, Bordeaux e Marselha, onde os terrenos são mais baratos e os incentivos municipais estão disponíveis. Para compensar as pressões de custo, os construtores estão adotando módulos pré-fabricados em fábrica que reduzem as horas de trabalho no local e diminuem a exposição a commodities com preços voláteis.
Lei Rigorosa de Divulgação de Eficiência Energética de 2025 (ICPE)
A partir de 2025, instalações acima de 500 kW devem reportar o PUE real, o consumo de água e a recuperação de calor residual. Os operadores estão incorporando resfriamento evaporativo indireto ou líquido para atender aos limites exigidos e para garantir a durabilidade dos projetos. A conformidade adiciona sistemas de medição, telemetria e visualização de dados durante a construção, elevando o capex inicial, mas reduzindo as despesas operacionais. Projetos incapazes de implementar circuitos de reutilização de calor correm o risco de atrasos no licenciamento, direcionando os investimentos para campi com esquemas adjacentes de aquecimento urbano.[3]Kevin Dalton, "A Interxion Implementa Resfriamento por Rio no Site de Marselha", interxion.com
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Segmento 1
As salas de Nível 3 mantiveram 52,15% da participação no mercado de construção de data centers na França em 2025, pois a maioria das aplicações empresariais requer alta disponibilidade, mas não tolerância a falhas. Prevê-se que o tamanho do mercado de construção de data centers na França para construções de Nível 3 continue se expandindo de forma constante, porém abaixo da CAGR geral do setor. O Nível 4, por outro lado, deve crescer 7,87% ao ano até 2031, à medida que o treinamento de modelos de IA, a compensação de fintechs e as cargas de trabalho de infraestrutura nacional crítica necessitam de 99,995% de disponibilidade.
Os projetos de Nível 4 envolvem circuitos de energia 2N, caminhos de fibra duplos e manutenibilidade simultânea em subsistemas mecânicos, demandando salas elétricas maiores e software de gestão predial mais sofisticado. O campus do Thésée DataCenter, reconhecido como o primeiro site de colocation Uptime Nível IV do país, integra otimização de resfriamento baseada em IA que reduz o consumo de energia sem comprometer a redundância. Os fornecedores estão, portanto, observando uma demanda crescente por controles ambientais baseados em IA, equipamentos de comutação resistentes a arcos elétricos e sensores de manutenção preditiva que alimentam painéis de confiabilidade.


Por Tipo de Data Center: Construção Própria de Hiperscalers Acelera a Transformação do Mercado
Os operadores de colocation comandaram 56,60% da participação no mercado de construção de data centers na França em 2025, pois as empresas preferem uma capacidade baseada em opex que possa ser contratada de forma flexível. As salas de construção própria de hiperscalers, no entanto, registrarão uma CAGR de 9,65% até 2031, à medida que os provedores de nuvem pública buscam controle de custos e disponibilidade garantida de racks.
Os campi de hiperscalers empregam projetos baseados em modelos com blocos de 54 a 60 MW que se replicam entre regiões, permitindo que os construtores obtenham benefícios de repetibilidade em materiais e cronogramas. O compromisso de EUR 4 bilhões (USD 4,61 bilhões) da Microsoft é direcionado para esses módulos padronizados que aceleram o comissionamento. Os projetos empresariais e de borda permanecem relevantes onde as regras de soberania de dados ou as metas de latência em milissegundos superam as economias de escala, promovendo a construção de micro-instalações dentro de fábricas, hospitais e distritos de cidades inteligentes.
Por Infraestrutura Elétrica: A Inovação em Distribuição de Energia Lidera o Crescimento
Os sistemas de backup de energia, incluindo UPS estático e geradores a diesel, detinham 51,35% da receita do segmento em 2025, pois os contratos de disponibilidade ainda estipulam transferência sem interrupção. As unidades de distribuição de energia e os baramentos são previstos para expandir 8,92% ao ano, refletindo a mudança para densidades de rack superiores a 40 kW para aceleradores de IA. O tamanho do mercado de construção de data centers na França alocado para equipamentos de distribuição avançados se aproximará de USD 1,63 bilhão em 2031.
Os quadros de distribuição de próxima geração incorporam análise em tempo real que equilibra cargas de fase e prevê o desgaste dos disjuntores. A topologia de UPS rica em sensores da Socomec suporta sites de borda combinando baterias de íons de lítio com APIs de gerenciamento remoto, reduzindo as visitas de manutenção presencial. Os construtores integram cada vez mais sistemas de armazenamento de energia em baterias interativos com a rede que fornecem tanto backup quanto receitas de regulação de frequência, ajudando os proprietários a amortizar o capex enquanto cumprem as obrigações de relatório de sustentabilidade.
Por Infraestrutura Mecânica: Servidores Impulsionam a Revolução da Densidade
Os sistemas de resfriamento permaneceram como a maior fatia mecânica com 44,75% de participação em 2025, pois cada novo watt de computação demanda remoção térmica aproximadamente equivalente. Servidores e armazenamento estão posicionados para a CAGR mais rápida de 8,25%, à medida que os nós de IA impulsionam o crescimento exponencial em bandejas de GPU e matrizes NVMe. Racks de alta densidade podem superar 100 kW, tornando o resfriamento líquido direto ao chip convencional.
Os circuitos de resfriamento por imersão proporcionam até 20% mais vida útil ao hardware e reduções de 39% nas emissões de carbono em comparação ao ar com piso elevado, atraindo clientes com compromissos de emissões líquidas zero. O contrato de hardware de USD 610 milhões da 2CRSi ilustra como os fornecedores de servidores empacotam chassis sob medida, placas de resfriamento e firmware de monitoramento como um único negócio, obrigando os construtores a coordenar estreitamente com os OEMs durante o projeto. As salas mecânicas também evoluem, abrigando bombas de circuito de fluido, trocadores de calor e resfriadores a seco redundantes dimensionados para picos de verão mais quentes.
Análise Geográfica
Paris permanece como o local central para o mercado de construção de data centers na França porque abriga a maior parte das negociações financeiras, nuvens governamentais e pontos de troca de internet. A Digital Realty opera 13 salas interconectadas oferecendo 932.500 ft² e links de fibra escura que garantem latência abaixo de milissegundos para o distrito financeiro de La Défense. A escassez de terrenos e o rigor crescente das regulamentações acústicas, no entanto, estão impulsionando as expansões para fora ao longo dos corredores de trens expressos.
Marselha está emergindo como o portal sul da Europa graças a 14 terminações de cabos submarinos que entregam 660 Tbps de capacidade. A recente construção MRS5 da Digital Realty, no valor de EUR 280 milhões (USD 322,38 milhões), adiciona 22 MW em terreno industrial recuperado, enquanto a Interxion converteu um dique de submarinos da Segunda Guerra Mundial em uma instalação resfriada por água gelada que encaminha o calor residual para uma rede de aquecimento urbano.
Lyon, Bordeaux e Estrasburgo formam uma constelação de segundo anel que equilibra custo, energia e resiliência sísmica. Lyon aproveita sua posição na confluência dos backbones de fibra nacionais e abriga o Netcenter neutro em operadoras da SFR com certificação Nível III. Bordeaux recebeu o BX1 da Equinix, sinalizando o interesse de hiperscalers na costa atlântica. Os municípios rurais também estão atraindo projetos; o planejado data center verde de Sisteron reciclará o resfriamento por água de montanha e injetará empregos na Provença. Essa dispersão geográfica diversifica o risco para os clientes e protege o mercado de construção de data centers na França contra mudanças políticas localizadas.
Panorama regulatório
A construção de data centers na França é moldada pelo licenciamento ambiental (ICPE) e pelas regras locais de planejamento urbano (PLU), além das obrigações de conexão energética e desempenho previstas no Código de Energia. A Lei nº 2025-391 (DDADUE), em vigor desde 30 de abril de 2025, introduziu disposições específicas do Código de Energia para o desempenho energético de data centers (Artigos L236-1 a L236-3) e vincula grandes instalações a requisitos formalizados de relatórios energéticos e ambientais.
A partir de 1º de outubro de 2025, data centers com mais de 500 kW devem reportar anualmente dados de desempenho ambiental e energético à Comissão Europeia por meio de uma plataforma digital. Isso aumenta as necessidades de conformidade em torno de medição, PUE, monitoramento de uso de água e documentação de recuperação de calor durante a construção e comissionamento. O planejamento de conexão à rede e as reservas de capacidade também influenciam o sequenciamento dos projetos, com a Commission de régulation de l'énergie (CRE) supervisionando as metodologias vinculadas às contribuições financeiras para reserva de capacidade de rede em projetos sob procedimentos do tipo interesse nacional. Em julho de 2026, uma proposta aprovada pelo Senado (projeto de lei do Senado 348) sinalizou um possível endurecimento do controle de localização por autoridades locais, cobrança pelo uso de água e recuperação obrigatória de calor residual, aumentando a diligência exigida dos desenvolvedores na escolha de localizações e estratégias de refrigeração.
Cenário Competitivo
Conglomerados de engenharia nacionais como Bouygues Energies and Services, Eiffage Énergie Systèmes e Vinci Energies capitalizam em relações de longa data com as concessionárias e reguladores franceses. A Bouygues entregou recentemente uma instalação de 28 MW no Reino Unido que demonstrou entregas em fases ágeis, enquanto a Eiffage modernizou os hubs Telehouse Paris sem interrupções, exibindo habilidade em retrofit. Essas credenciais ajudam as empresas locais a garantir contratos patrocinados pelo Estado e empresariais que enfatizam a documentação de conformidade e acordos de trabalho sindical.
Operadores internacionais introduzem profundidade de capital e melhores práticas globais no mercado de construção de data centers na França. A Digital Realty e a Equinix buscam expansão baseada em campus que pré-posiciona subestações e circuitos de resfriamento líquido para locatários de IA. Elas frequentemente empregam subsidiárias de projeto-construção, estreitando os ciclos de feedback entre operações e construção. A Data4, majoritariamente de propriedade da Brookfield, está escalando blocos modulares de 6 MW em seus campi, encomendando salas elétricas idênticas para reduzir os prazos de aquisição.
Líderes do Setor de Construção de Data Centers na França
-
Bouygues Construction
-
Eiffage
-
Vinci Energies
-
Equans (formerly Engie Solutions)
-
CAP INGELEC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O conjunto de oportunidades de mercado está se concentrando em campi de alta potência prontos para IA e na infraestrutura habilitadora adjacente à sala de dados. Os governos estão acelerando pedidos de energia muito grandes, e pipelines publicados de lotes prontos para construção estão abrindo espaço para que empreiteiras e fornecedores de equipamentos entreguem obras de alta tensão, incluindo subestações e atualizações de interface e distribuição de rede, ao mesmo tempo em que incorporam instrumentação de nível de conformidade para o regime de relatórios de 500 kW ou mais, que entrou em vigor a partir de outubro de 2025.
Iniciativas de campus nomeadas e financiadas estão se traduzindo em escopo de construção além dos invólucros padrão, particularmente para infraestrutura compartilhada do local e sistemas elétricos dimensionados para desenvolvimentos de várias centenas de megawatts. Em 2026, o Campus AI avançou para a implementação com um importante contrato de infraestrutura compartilhada concedido à Eiffage, e a Data4 avançou um grande plano de campus no norte da França. Juntos, esses desenvolvimentos reforçam a demanda por programas de construção modular repetíveis, projetos mecânicos que suportam refrigeração líquida e integração de reutilização de calor que atende às expectativas de divulgação e licenciamento. A geografia também continua a apoiar expansões em Marselha, onde os pontos de chegada de cabos submarinos ancoram a demanda por capacidade, enquanto metrópoles secundárias se beneficiam à medida que a pressão sobre custos de terreno e construção empurra as expansões além do núcleo de Paris.
Desenvolvimentos recentes do setor
- Julho de 2026: Ardian e Verne anunciaram planos para desenvolver um campus de infraestrutura digital de 500MW na região de Île-de-France com investimento de até €5 bilhões. O projeto cria um importante polo de campus de IA/digital e amplia a capacidade da França de atrair cargas de trabalho em grande escala. A medida sinaliza uma estratégia de campus multissite que pode remodelar a dinâmica de licitações para cargas de trabalho de data centers franceses.
- Junho de 2026: A Data4 lançou um campus de data center de 700MW em Escaudain com investimento de €5 bilhões. A escala fortalece a presença de data centers no norte da França e acelera a capacidade para cargas de trabalho de IA. Isso demonstra implantação agressiva por um operador líder e amplia as capacidades da cadeia de suprimentos regional.
- Junho de 2026: A Eiffage foi selecionada pelo Campus AI para infraestrutura compartilhada e uma subestação elétrica de 400/33 kV no campus de Fouju, com contrato superior a €120 milhões. O acordo fornece rede de alta tensão e infraestrutura compartilhada para campi de IA, permitindo cronogramas de desenvolvimento rápidos. Isso valida uma abordagem integrada de entrega civil e elétrica entre construtoras francesas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor dos trabalhos de construção realizados para construir ou expandir data centers na França. Inclui a preparação do terreno e as atividades principais de construção e instalação da instalação que tornam o espaço pronto para a carga de TI e as operações.
Exclusões de escopo: servidores de TI, armazenamento, hardware de rede e gastos contínuos com operações e manutenção após o comissionamento da instalação estão excluídos.
Visão Geral da Segmentação
-
Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
-
Por Tipo de Data Center
- Colocation
- Hiperscalers de Construção Própria (CSPs)
- Empresarial e Edge
-
Por Infraestrutura
-
Por Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
-
Por Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviço (Projeto e Consultoria, Integração, Suporte e Manutenção)
-
Por Infraestrutura Elétrica
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para mapear o pipeline de construção, os fatores de custo e o contexto regulatório que determina onde e como os projetos avançam. Recorremos a fontes públicas como o regulador de energia francês (CRE), publicações de conexão à rede e adequação da RTE, índices de construção e preços do INSEE, estatísticas de energia e construção do Eurostat e orientações de eficiência da ADEME para compreender as restrições que impactam diretamente a atividade de construção.
Também analisamos as regras de licenciamento e ambientais, incluindo divulgações do ICPE para instalações de maior potência, juntamente com atualizações de infraestrutura e comércio disponíveis publicamente provenientes de ecossistemas de aterrissagem de cabos e interconexão. Para verificar os cronogramas de projetos e a exposição de contratantes, utilizamos registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis, confirmando em seguida sinais financeiros e contratuais específicos por meio de assinaturas de dados financeiros e de inteligência empresarial, patentes e contratos e licitações globais, quando relevante. As fontes documentais listadas acima são ilustrativas, e referências públicas e pagas adicionais são utilizadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que está efetivamente sendo construído e pago no mercado, especialmente quando os anúncios se antecipam à execução. As entrevistas são realizadas com contratantes, equipes de projeto e engenharia, integradores de equipamentos, representantes de proprietários de colocation e hiperescala, e especialistas em licenciamento e interfaces com concessionárias em toda a França, de modo que as premissas de custo e cronograma possam ser testadas sob pressão.
As contribuições dos respondentes são utilizadas para refinar o custo típico por MW por tipo de construção, a divisão entre novas construções e expansões, a parcela de projetos atrasados pela disponibilidade de energia e como os requisitos de resfriamento e eficiência estão alterando o escopo, por exemplo, instalações de maior densidade e restrições hídricas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 14% | Gerentes: 56% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte de uma construção de cima para baixo das adições de capacidade e da atividade de expansão de data centers na França. O conjunto de demanda é reconstruído utilizando MW planejados, faseamento da construção e intensidade provável de construção por tipo de instalação. Esses totais são então corroborados com verificações seletivas de baixo para cima, incluindo faixas de custo de projetos amostrados, verificações de exposição de receita de fornecedores e contratantes, e feedback de canais sobre as parcelas lideradas por equipamentos que normalmente são contabilizadas nos orçamentos de construção.
O modelo utiliza insumos práticos que podem ser atualizados a cada ano, incluindo MW em construção versus pipeline em estágio inicial, custo médio de construção por MW para diferentes formatos de instalação, mix de escopo elétrico e mecânico, inflação regional de mão de obra e materiais, e prazos de licenciamento e conexão à rede. Quando os dados em nível de projeto estão incompletos, aplicamos um tratamento conservador de lacunas, utilizando faixas de construções similares confirmadas na França e ajustando para o tamanho da instalação e os requisitos de eficiência.
A previsão é executada por meio de análise de cenários apoiada por suavização de tendências, uma vez que os cronogramas de projetos podem se deslocar quando a disponibilidade de energia ou o licenciamento desacelera. Os caminhos de crescimento estão ancorados no que os especialistas primários esperam para a capacidade comprometida, no movimento de preços nos principais pacotes de construção e no ritmo das reformas necessárias para suportar cargas de IA de maior densidade.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes para que o mercado permaneça vinculado ao que está acontecendo no terreno, e não apenas aos anúncios de projetos. Comparamos os gastos implícitos com o ritmo de entrega de MW, com os índices de custo de construção e com restrições conhecidas, como o cronograma de conexão à rede e as mudanças de projeto motivadas pelo ICPE, e então revisamos os valores discrepantes antes de finalizar os totais.
Uma segunda revisão por analista é utilizada para questionar premissas, reexecutar verificações de sensibilidade e confirmar que o tratamento de moeda e inflação é consistente ao longo da série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando uma mudança material de política, um cancelamento importante de projeto ou uma mudança significativa nos preços de construção é confirmada. Uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Construção de Data Centers na França da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para a construção de data centers na França podem variar amplamente porque cada publicador define o que conta como gasto em construção de forma diferente, e porque o cronograma dos projetos é tratado de maneiras distintas. Algumas estimativas são construídas com base em anúncios, enquanto outras enfatizam o trabalho executado e os marcos de construção pagos, o que pode alterar o tamanho em qualquer ano específico.
As principais lacunas geralmente decorrem de se o hardware de TI e as atualizações exclusivamente de reforma estão incluídos, de como o custo por MW é atualizado para a inflação atual de mão de obra e materiais, e de se o modelo contabiliza apenas o escopo da instalação principal ou também adiciona itens adjacentes, como orçamentos de operações plurianuais. A dispersão também é influenciada pelo momento da conversão de moeda e pela rapidez com que os requisitos regulatórios, como as divulgações do ICPE para instalações de maior potência, são refletidos nas premissas de projeto e custo — uma verificação de consistência mantida no modelo de construção da França utilizado pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,20 bilhões (2025) | |
| Global Consultancy A | USD 6,23 bilhões (2024) | Utiliza uma definição de gastos mais ampla que incorpora hardware de TI e alguns programas de atualização de instalações, o que infla o número em comparação com o escopo exclusivo de construção. |
| Industry Analytics B | USD 5,63 bilhões (2025) | Construído a partir de orçamentos anunciados e capex de campus planejado, o que pode superestimar o valor de curto prazo quando atrasos na conexão à rede e no licenciamento deslocam os gastos reais para anos posteriores. |
Em geral, a comparação mostra que os principais fatores são as escolhas de delimitação do escopo e como o cronograma dos projetos é reconhecido ao longo dos anos. Ao manter os insumos vinculados à atividade de construção baseada em MW, índices de custo de construção atualizados e verificações de execução a partir de feedback primário, o valor de mercado resultante permanece mais fácil de explicar e reproduzir quando as premissas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de construção de data centers na França em 2026?
O setor é avaliado em USD 5,59 bilhões em 2026.
Com que velocidade o mercado deve crescer?
Prevê-se que se expanda a uma CAGR de 7,49%, atingindo USD 8,01 bilhões até 2031.
Qual classificação de nível está crescendo mais rapidamente?
Prevê-se que as construções de Nível 4 cresçam 7,87% ao ano porque as cargas de trabalho de IA e fintech exigem projetos tolerantes a falhas.
Por que os hiperscalers estão aumentando a atividade de construção própria na França?
A energia nuclear de baixo carbono, os terrenos prontos para obras e as rígidas normas de soberania de dados incentivam os provedores de nuvem a possuir instalações e garantir capacidade de longo prazo.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale da França Sites hyperscale da França, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Data Center Hyperscale da Alemanha Procura de sites hyperscale na Alemanha, abrangendo tipo de instalação, componente e tier.
- Mercado de Servidores para Data Center do Brasil Servidores no Brasil, divididos por tier, dimensão da instalação e tipo de instalação.
- Mercado de Servidores para Data Center do Japão Servidores no Japão, divididos por tier, dimensão da instalação e tipo de instalação.



