
Tamanho e Participação do Mercado de Redes de Data Center da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
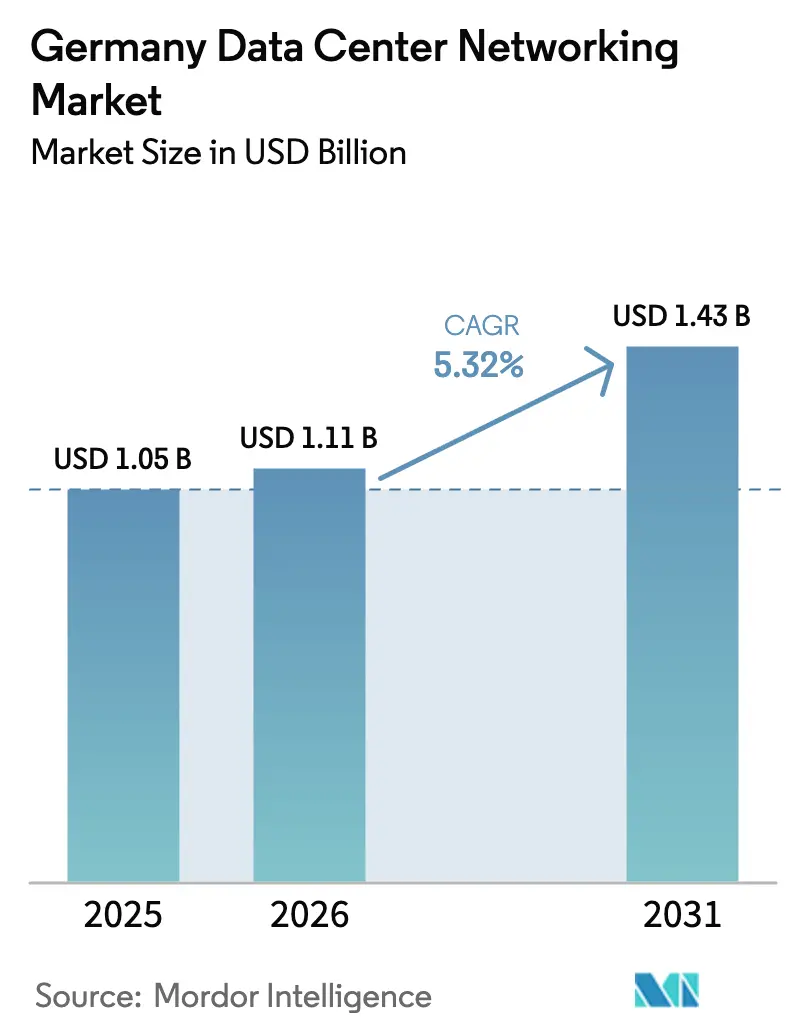
| Tamanho do mercado no ano base (2025) | 1.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.32 % |
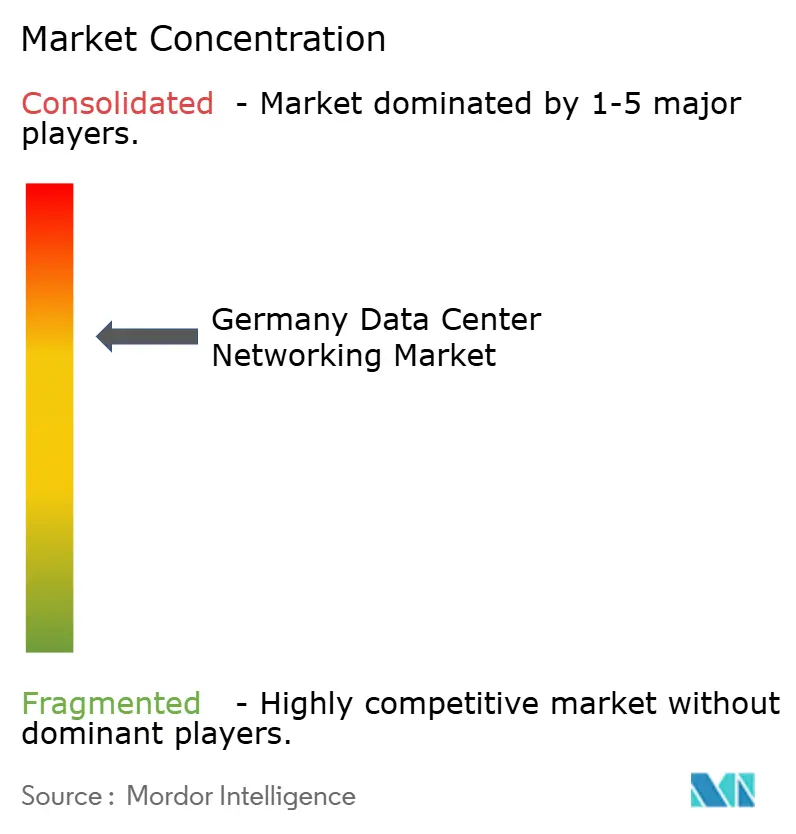
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes de Data Center da Alemanha por Mordor Intelligence
O tamanho do mercado de redes de data center da Alemanha em 2026 é estimado em USD 1,11 bilhão, crescendo a partir do valor de 2025 de USD 1,05 bilhão, com projeções para 2031 indicando USD 1,43 bilhão, crescendo a um CAGR de 5,32% entre 2026 e 2031. Os provedores de nuvem em escala hiper estão injetando capital de vários bilhões de dólares em instalações de Frankfurt, Berlim e Munique, acelerando a demanda por comutação de 400G e 800G de próxima geração. Mandatos governamentais sobre a implantação de fibra óptica e o fornecimento de energia renovável apertam os prazos de conformidade, estimulando atualizações antecipadas de equipamentos. A rápida adoção de IA nos setores automotivo, de manufatura e de pesquisa impulsiona uma mudança de arquiteturas de 25G ou 100G para estruturas sem perda que suportam clusters de GPU em grande escala. Os requisitos de resfriamento líquido, metas mais rígidas de PUE e implantações de borda em fábricas da Indústria 4.0 juntos direcionam os gastos para redes de alta eficiência e definidas por software que podem ser gerenciadas por equipes enxutas.
Principais Conclusões do Relatório
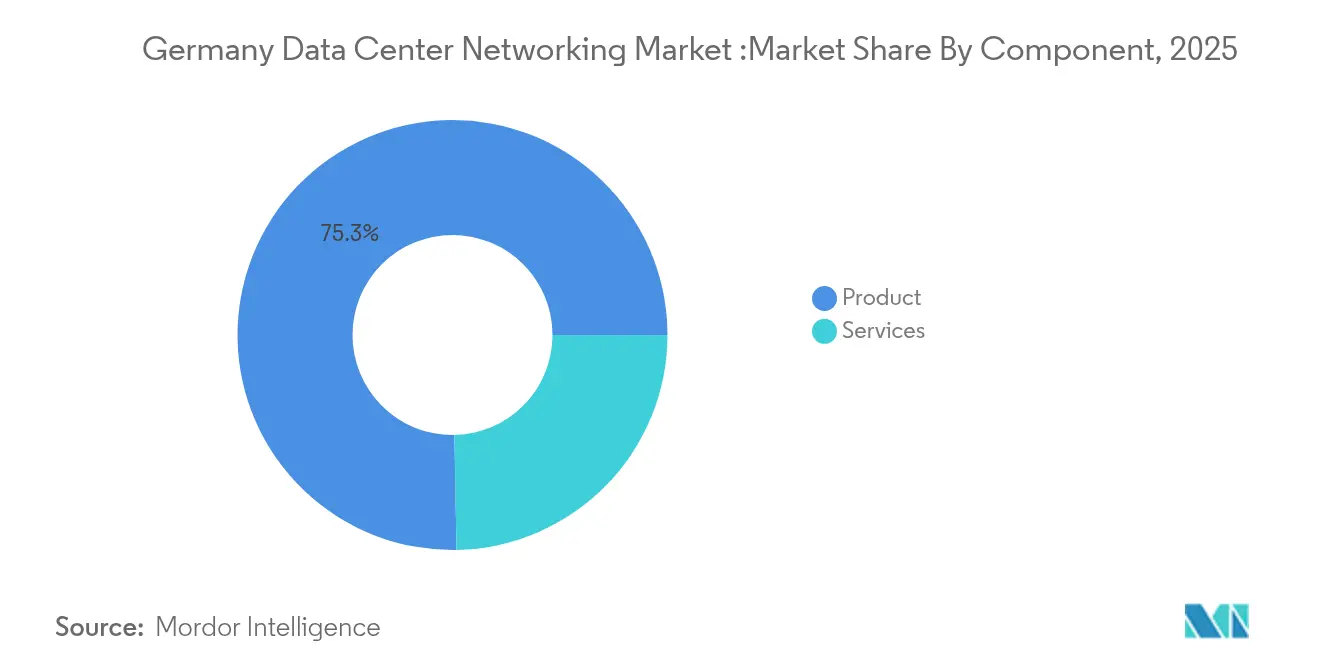
- Por componente, Produtos detinham 75,30% da participação do mercado de redes de data center da Alemanha em 2025; Serviços registram o maior CAGR de 5,61% até 2031.
- Por usuário final, TI e Telecomunicações comandavam 35,20% de participação em 2025, enquanto Manufatura e Industrial está no caminho de um CAGR de 6,05% até 2031.
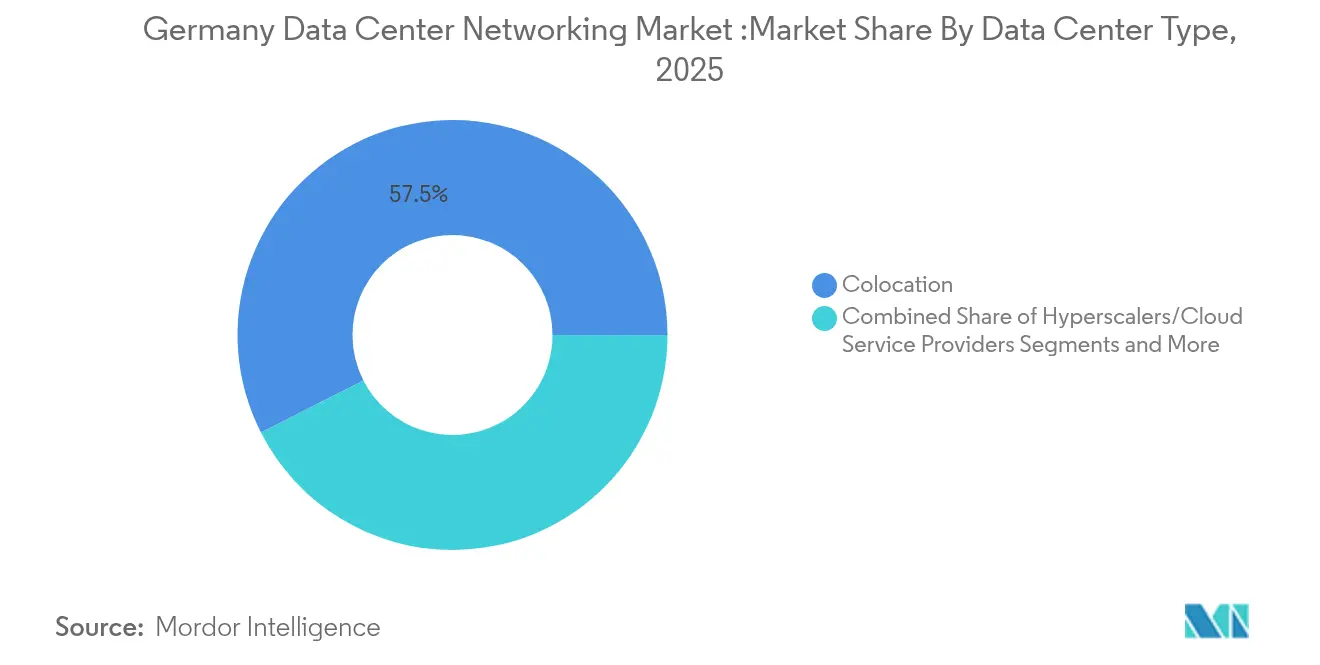
- Por tipo de data center, Colocation liderou com 57,50% de participação de receita em 2025; Hyperscalers/Provedores de Serviços em Nuvem expandem mais rapidamente a 7,68% até 2031.
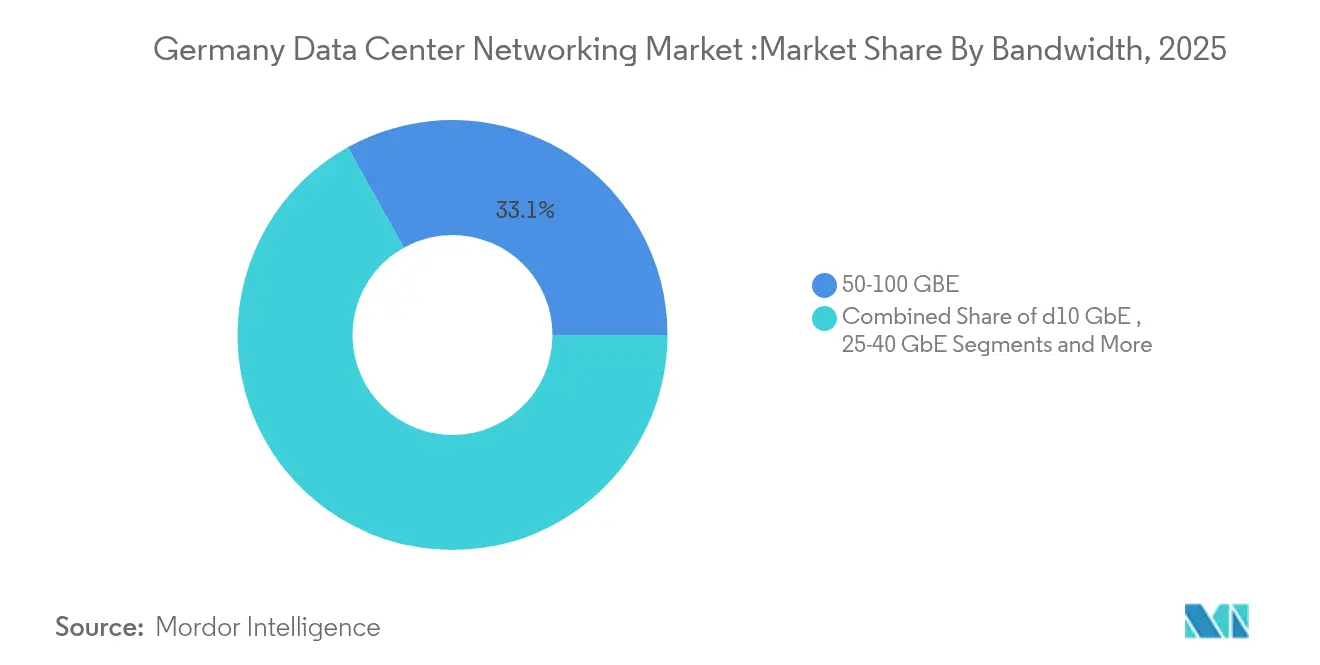
- Por largura de banda, o segmento de 50–100 GbE respondeu por 33,10% de participação do tamanho do mercado de redes de data center da Alemanha em 2025, enquanto maior que 100 GbE registra um CAGR de 7,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Redes de Data Center da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das operações de nuvem em escala hiper e colocation | +1.2% | Regiões metropolitanas de Frankfurt, Berlim e Munique | Médio prazo (2-4 anos) |
| Estratégia Gigabit do Governo acelerando a implantação de fibra óptica e 5G | +0.8% | Nacional, com prioridade em regiões rurais | Longo prazo (≥ 4 anos) |
| Tráfego de IA/ML em alta impulsionando a atualização de comutadores 400G/800G | +1.5% | Corredor de data centers de Frankfurt, grandes cidades | Curto prazo (≤ 2 anos) |
| Crescentes implantações de data centers de borda para IoT/baixa latência | +0.7% | Regiões industriais, clusters automotivos | Médio prazo (2-4 anos) |
| Normas obrigatórias de reaproveitamento de calor residual impulsionando equipamentos de resfriamento líquido | +0.4% | Nacional, concentrado em áreas urbanas | Longo prazo (≥ 4 anos) |
| Subsídios de IA soberana da UE financiando clusters InfiniBand | +0.6% | Centros de pesquisa, principais universidades | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das operações de nuvem em escala hiper e colocation
Os hyperscalers estão reformulando os ciclos de aquisição ao especificar estruturas prontas para 800G e clusters InfiniBand para treinamento de IA. A AWS sozinha comprometeu USD 9,44 bilhões em sua região de Frankfurt, pressionando os fornecedores de comutadores a entregar plataformas de alta densidade e compatíveis com resfriamento líquido. Operadores de colocation como Digital Realty respondem com salas focadas em IA, atraindo locatários corporativos que então exigem interconexões premium capazes de segmentação multi-inquilino. [1]Digitalrealty ,"Digital Realty Amplia Operações em Frankfurt com Data Center Sustentável e Otimizado para IA,"digitalrealty.com Esses investimentos paralelos comprimem os ciclos de vida dos equipamentos para menos de quatro anos e criam efeitos multiplicadores em metrópoles secundárias.
Estratégia Gigabit do Governo acelerando a implantação de fibra óptica e 5G
A Estratégia Gigabit de Berlim financia EUR 17 bilhões (USD 19,93 bilhões) para fibra óptica e 5G em todo o país, obrigando os proprietários de data centers a adotar interconexões de maior capacidade que suportem o tráfego de retorno em regiões rurais.[2]Ministério Federal dos Transportes, "Financiamento Gigabit 2.0, "bmv.deOs subsídios estipulam a adesão às regras de segurança BSI C5, direcionando a demanda para fornecedores com linhas de fabricação europeias. A densificação de fibra também permite nós de borda distribuídos que dependem de sobreposições definidas por software para conectar novas instalações regionais com as centrais de troca de internet de Frankfurt.
Tráfego de IA/ML em alta impulsionando a atualização de comutadores 400G/800G
A nuvem de IA industrial planejada pela Deutsche Telekom com 10.000 GPUs exemplifica o salto de vazão que os designs legados de folha-espinha de 100G não conseguem suportar. [3]Deutsche Telekom AG. " IA Turbo para Gigafábricas: Telekom anuncia Infraestrutura Europeia de IA Industrial com NVIDIA." telekom.com As montadoras automotivas que integram análises de visão em tempo real insistem em estruturas sem perda com RDMA, impulsionando a adoção de soluções InfiniBand e Spectrum-X Ethernet. Clusters de pesquisa como o supercomputador Blue Lion impulsionam os primeiros testes de óptica 800G, ancorando a demanda do mercado de redes de data center da Alemanha na extremidade de alta largura de banda.
Crescentes implantações de data centers de borda para IoT/baixa latência
As implantações da Indústria 4.0 em Baden-Württemberg e no Ruhr exigem comutadores reforçados que tolerem temperaturas de fábrica, mas ainda forneçam telemetria de nível empresarial. As licenças de 5G privado emitidas para grupos automotivos combinam tráfego de OT e TI, aumentando a dependência de controladores SDN que mapeiam caminhos determinísticos. Os nós de borda também hospedam caches de CDN, desviando o tráfego dos backbones de Frankfurt e remodelando as políticas de engenharia de tráfego nas rotas nacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições da rede elétrica e altos custos de eletricidade no FLAP-D | -0.9% | Frankfurt, principais áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Escassez de engenheiros certificados em automação de redes | -0.6% | Nacional, aguda em centros tecnológicos | Médio prazo (2-4 anos) |
| A soberania de dados (BSI C5) limita a adoção de white-box estrangeira | -0.3% | Nacional, setores de infraestrutura crítica | Longo prazo (≥ 4 anos) |
| Escassez de matérias-primas para fibra óptica atrasando construções | -0.4% | Nacional, dependente da cadeia de suprimentos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições da rede elétrica e altos custos de eletricidade no FLAP-D
Os limites de energia de Frankfurt forçam os operadores a distribuir as cargas de IA por diversas salas menores, inflando as contagens de portas e os percursos de cabeamento. A Lei de Eficiência Energética estabelece um teto de PUE de 1,3 até 2030, levando os compradores a optar por ASICs de baixo consumo e preço mais elevado, além de óptica de resfriamento líquido que prolongam os horizontes de ROI. O fornecimento de energia renovável adiciona restrições espaciais porque os complementos solares ou eólicos consomem terreno que poderia abrigar racks adicionais.
Escassez de engenheiros certificados em automação de redes
As estruturas de SDN e IA exigem habilidades em RoCE, Ansible e pipelines programáveis P4 que ainda são escassos. Os prêmios salariais dos hyperscalers drenam talentos de instalações regionais de colocation e corporativas, prolongando os prazos de implantação. As PMEs recorrem cada vez mais à terceirização para especialistas em serviços gerenciados, elevando as despesas operacionais e moderando a velocidade de adoção de recursos avançados de telemetria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Produtos ancoram o investimento enquanto Serviços aceleram
Os Produtos detinham 75,30% da participação do mercado de redes de data center da Alemanha em 2025 do tamanho do mercado de redes de data center da Alemanha. Os programas de atualização de comutadores migram para plataformas de 400G e 800G, e a adoção de interconexões ópticas escala com os projetos de corredores de resfriamento líquido. As licenças de controladores SDN crescem à medida que os operadores centralizam o gerenciamento para estruturas de borda metropolitana. Os Serviços estão previstos para expandir a um CAGR de 5,61%, adicionando fluxos de receita recorrente vinculados à otimização de clusters de IA e à migração para IPv6. Os Serviços de Rede Gerenciados absorvem a lacuna de habilidades, enquanto especialistas em integração conectam células de 5G privado às estruturas centrais dos data centers. Os programas de treinamento registram adesão à medida que as empresas reformulam as equipes para padrões de tráfego centrados em GPU. Essa combinação eleva os gastos com serviços a partir de 2025, mas os desembolsos com hardware permanecem dominantes até 2030 no mercado de redes de data center da Alemanha.


Por Usuário Final: A rápida ascensão da Manufatura desafia a supremacia da TI
TI e Telecomunicações continuaram a comandar 35,20% da participação do mercado de redes de data center da Alemanha em 2025, ancoradas pelas operadoras que atualizam roteadores centrais para 5G e pelos provedores de nuvem que escalam regiões de IA. A conformidade com DORA reforça a segmentação em nível de comutador e a telemetria nos data centers financeiros. Manufatura e Industrial está projetada para registrar um CAGR de 6,05%, superando todos os concorrentes. O 5G privado em instalações como a Gigafábrica da Tesla cria micro data centers adjacentes às linhas de produção, cada um exigindo estruturas de baixa latência. As fábricas integram redes de sensores de OT com análises de TI, necessitando de engenharia de tráfego determinística e camadas de agregação de borda redundantes que elevam os gastos por metro quadrado.
Por Tipo de Data Center: Hyperscalers reduzem a diferença em relação ao colocation
O Colocation manteve 57,50% da participação do tamanho do mercado de redes de data center da Alemanha em 2025. Os locatários abrangem cargas de trabalho de fintechs, governo e mídia que exigem hospedagem soberana. Os operadores investem em topologias spine-leaf e sobreposições SDN para garantir o isolamento de locatários. Os Hyperscalers planejam um CAGR de 7,68% até 2031. Os campi de vários bilhões de euros especificam ASICs personalizados, estruturas sem folha e resfriamento líquido integrado. Seus volumes de aquisição reformulam os roteiros dos fornecedores e introduzem especificações de computação aberta, influenciando os padrões mais amplos do mercado de redes de data center da Alemanha.
Por Largura de Banda: As faixas de alta velocidade ganham impulso
A categoria de 50-100 GbE respondeu por 33,10% da receita em 2025, mas enfrenta declínio gradual à medida que as cargas de trabalho de IA proliferam. As empresas se agarram ao 100 GbE para clusters de virtualização, mas programam atualizações antes de 2028 para atender aos objetivos de latência de nuvem híbrida. As portas acima de 100 GbE registram um CAGR de 7,05%. As primeiras implantações de 400G em supercomputadores de pesquisa validam a escalabilidade, e os pilotos de 800G começam nos laboratórios de IA automotiva. Os fornecedores de óptica aceleram os ciclos de qualificação, impulsionando roteiros ópticos coerentes que suportam enlaces de fibra escura entre campi no mercado de redes de data center da Alemanha.
Análise Geográfica
Frankfurt ancora os fluxos de tráfego, hospedando picos de 25 Tbps do DE-CIX que exigem contínuos upgrades de espinha dorsal e roteamento resiliente. As construções de regiões dos hyperscalers se concentram neste nexo, gerando acordos de compra plurianuais para comutadores de alta densidade e óptica modular. Os limites de capacidade da rede elétrica e o aumento das tarifas de energia incentivam implantações satélites em cidades da região Reno-Meno, mas a gravidade de conectividade mantém Frankfurt dominante. Berlim forma o hub político e tecnológico emergente gêmeo. As cargas de trabalho de nuvem governamental e os projetos de IA soberana fomentam a demanda por equipamentos europeus certificados, direcionando as aquisições para fornecedores com linhas de montagem locais. Nós de borda surgem ao redor das plantas automotivas de Brandemburgo, cada um conectando-se de volta aos data centers de Berlim por meio de anéis de fibra escura que suportam análises em tempo real. Munique se beneficia de instituições aeroespaciais e de pesquisa. O supercomputador Blue Lion ancora um testbed regional de 800G, moldando as aquisições antecipadas de ASICs de estrutura de próxima geração. O mix renovável da Baviera atrai operadores com foco em sustentabilidade, embora a distância dos pontos de troca de Frankfurt aumente a dependência de equipamentos ópticos coerentes.
Panorama regulatório
A demanda por redes de data center na Alemanha está cada vez mais moldada por requisitos de eficiência energética e de relatórios sob a Lei de Eficiência Energética (EnEfG) e pela direção da política federal. O Ministério Federal de Assuntos Econômicos e Energia (BMWK) adotou uma Estratégia Nacional de Data Centers em 18 de março de 2026, vinculando a expansão do setor a requisitos mais rígidos de sustentabilidade e resiliência que afetam os ciclos de renovação de redes (por exemplo, silício de switches com maior eficiência, telemetria para relatórios de energia e segmentação mais granular para operações voltadas à conformidade).
A EnEfG também estabelece obrigações no nível das instalações que se refletem na arquitetura e nas operações de rede. Um registro de eficiência energética (DCReg) aplica-se a data centers com carga elétrica nominal não redundante de pelo menos 300 kW, aumentando a necessidade de redes instrumentadas capazes de suportar medição auditável e alocação de cargas de trabalho. Uma proposta de emenda à EnEfG apresentada em 9 de abril de 2026 aborda limites de PUE e simplificação de relatórios de calor residual, incluindo limites de PUE propostos de 1,3 para novos data centers após 1º de julho de 2026, e 1,6 a partir de 1º de julho de 2027 e 1,4 a partir de 1º de julho de 2030 para instalações existentes. Esses limites aumentam a valorização de fabrics otimizadas para energia e ferramentas de operações.
Panorama Competitivo
A estrutura do mercado é moderadamente concentrada. A Cisco aproveita uma ampla base corporativa, mas enfrenta crescente perda de participação para a Arista em engajamentos centrados em IA. Os roteiros de Balanceamento de Carga de Cluster e 800G da Arista a posicionam para capturar as atualizações em escala hiper. A NVIDIA amplia a integração vertical por meio do silício Mellanox e do Spectrum-X, incorporando-se nos designs de clusters de GPU.
As estratégias dos fornecedores dependem de alianças. A parceria de integração de silício da Cisco com a NVIDIA alinha Ethernet e InfiniBand sob pilhas de gerenciamento unificado. A aquisição planejada da Juniper pela HPE busca combinar portfólios de computação e rede, visando a consistência de borda a nuvem exigida pelos fabricantes alemães. As regulamentações europeias sobre a proveniência da cadeia de suprimentos conferem à ADVA Optical e à Nokia uma vantagem nas licitações de infraestrutura crítica.
Líderes do Setor de Redes de Data Center da Alemanha
Cisco Systems Inc.
Juniper Networks Inc.
VMware Inc.
Huawei Technologies Co. Ltd.
Extreme Networks Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A Estratégia Nacional de Data Centers de março de 2026 cria espaço para fornecedores e integradores capazes de oferecer pacotes de redes de alta eficiência e prontos para conformidade, tanto para novas construções quanto para retrofits. Com a estratégia visando dobrar a capacidade nacional de data centers até 2030 e quadruplicar a capacidade de IA/HPC até 2030, operadores que buscam comutação pronta para 400G/800G, fabrics sem perdas e interconexões ópticas também estão adquirindo controladores de redes definidas por software e ferramentas de observabilidade para escalar fabrics maiores com equipes reduzidas. Isso está alinhado com a transição para redes centradas em IA na Alemanha, refletida no plano de nuvem de IA industrial da Deutsche Telekom (10.000 GPUs, anunciado em junho de 2025), que aumenta a demanda por conectividade leste-oeste determinística e de alto rendimento.
Um segundo conjunto de oportunidades está ligado a restrições energéticas e da rede elétrica que empurram os operadores para salas distribuídas e mais implantações de borda, o que, por sua vez, aumenta as necessidades de conectividade entre campi e a demanda por segmentação segura multi-inquilino. As obrigações de relatórios do DCReg da EnEfG para instalações acima de 300 kW também impulsionam a aquisição de automação, telemetria e serviços de rede gerenciados que simplificam a coleta de evidências e o controle operacional diário. Há ainda espaço para ofertas conjuntas de go-to-market entre operadores de data centers e fornecedores de energia, com integradores de sistemas entregando projetos de ponta a ponta que atendem tanto aos requisitos de desempenho de treinamento de IA quanto às expectativas documentadas de eficiência energética e relatórios sob supervisão do BMWK.
Desenvolvimentos recentes do setor
- Abril de 2026: A MR Datentechnik expandiu seu portfólio de TI para incluir redes corporativas, arquiteturas de data center e soluções de segurança da Juniper Networks. A expansão fortalece a presença da Juniper nos segmentos corporativo e de data center na Alemanha e amplia as capacidades de redes prontas para IA.
- Março de 2026: A Cisco expandiu sua colaboração Secure AI Factory com a NVIDIA, integrando switches Nexus Hyperfabric e N9100 para acelerar a implantação de infraestrutura de IA. A colaboração reforça as posições da Cisco e da NVIDIA no mercado alemão de data centers centrados em IA.
- Fevereiro de 2026: A Cisco anunciou o chip de comutação Silicon One G300, com capacidade de 102,4 Tbps, para clusters de IA e construtores de redes hyperscale, com sistemas previstos para o segundo semestre de 2026. Isso avança a próxima geração de comutação de data centers e pode impulsionar a demanda nas redes de data center da Alemanha.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange a receita obtida na Alemanha com equipamentos de redes de data center e software relacionado que permitem a conectividade dentro e entre data centers, incluindo comutação e roteamento usados no tráfego de data center.
Exclusões de escopo: excluímos redes corporativas de campus LAN de propósito geral, dispositivos de usuário final e implantações de redes de longa distância de operadoras que não sejam adquiridas para casos de uso de data center.
Visão geral da segmentação
- Por Componente
- Produtos
- Comutadores Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Dispositivos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hyperscalers/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menos de 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base factual sobre a atividade de construção de data centers na Alemanha e os fatores impulsionadores de tráfego, o que então fundamenta o conjunto de demanda por redes. Contamos com fontes públicas e oficiais, como publicações da Destatis, publicações da Bundesnetzagentur, séries digitais e de TIC do Eurostat e estatísticas de comércio aduaneiro. Também extraímos referências e contexto técnico de normas e materiais de referência de órgãos como ETSI ou IEEE.
Para conectar o crescimento da capacidade aos gastos com redes, revisamos relatórios anuais e apresentações a investidores de participantes relevantes do ecossistema, juntamente com cobertura de imprensa confiável sobre novas salas de data center e grandes expansões. Paralelamente, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, bancos de dados de patentes e verificações de importação-exportação em nível de embarque quando esclarecimentos são necessários. Esta lista de pesquisa documental é apenas ilustrativa, e revisamos muitas outras fontes para captura de dados, verificação cruzada e interpretação.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas são usadas para testar a lógica de dimensionamento em relação ao que compradores e parceiros de soluções estão observando em projetos reais na Alemanha. Conversamos com uma combinação de operadores, integradores de sistemas, distribuidores e especialistas técnicos que puderam comentar sobre ciclos de renovação, transições de velocidade de porta e padrões típicos de lista de materiais, o que ajudou a refinar as premissas. Como este é um mercado de um único país, a cobertura é equilibrada entre os principais centros metropolitanos e localidades secundárias onde nova capacidade está sendo adicionada.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 33% | CXOs: 14% |
| Nível médio: 53% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 14% | Gerentes: 57% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução da demanda de cima para baixo, na qual os acréscimos de capacidade de data center na Alemanha e as mudanças na arquitetura de rede são traduzidos em gastos com equipamentos por meio da aplicação de premissas de penetração e renovação. Somente após a construção do conjunto de demanda o testamos com verificações seletivas de baixo para cima, como configurações amostradas para construções spine-leaf, feedback de canal sobre a combinação de embarques e preço médio de venda (ASP) por velocidade de porta, para corrigir lacunas evidentes.
As principais entradas para este mercado incluem capacidade de data center anunciada e em construção, contagens típicas de switches leaf e spine por nova sala, adoção de portas 100G, 200G, 400G e as primeiras 800G, taxas de anexação de transceptores ópticos e o momento das renovações vinculado a atualizações de eficiência energética e densidade. Quando os dados estão incompletos, usamos proporções de proxy conservadoras que são validadas por meio de entrevistas e, então, testadas sob estresse em relação a sinais de importação-exportação e divisões de receita de fornecedores.
Para a previsão, utilizamos análise de cenários apoiada por suavização de tendências. O caso-base segue a comissão de capacidade esperada, enquanto casos alternativos refletem licenciamento mais lento ou atualizações de densidade mais rápidas. O caminho final de previsão é aceito após garantir que as variáveis-chave, especialmente a progressão do ASP e a combinação de velocidades de porta, estejam alinhadas com o que os respondentes do setor esperam nos próximos anos.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que permaneçam explicáveis e repetíveis. Comparamos os totais do modelo com indicadores independentes, como crescimento de capacidade, fluxos comerciais de categorias de equipamentos relevantes e o gasto implícito por MW, e então revisamos e corrigimos discrepâncias antes da aprovação final.
Cada relatório passa por revisão passo a passo de analistas, e recontatamos respondentes quando surge uma variação significativa ou quando o anúncio de um grande projeto altera o pipeline local. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas caso um evento relevante altere preços, prazos de aquisição ou cronogramas de comissionamento. Antes da entrega, realizamos uma verificação final para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do Tamanho do Mercado de Redes de Data Center da Alemanha da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para redes de data center na Alemanha podem parecer bastante distantes entre si porque os cronogramas subjacentes e a mecânica de precificação nem sempre estão alinhados. As diferenças geralmente decorrem de a estimativa tratar projetos de vários anos como contabilizados de uma só vez, de como converte negócios denominados em euros para USD e de como leva em conta as quedas de preço à medida que as velocidades de porta avançam de 100G para 400G e além.
No acompanhamento orientado por renovações, a maior divergência geralmente aparece quando pontos de ASP mais antigos são mantidos sem uma redefinição limpa para os trimestres mais recentes, ou quando um modelo inclui itens de TI adjacentes, como servidores, armazenamento ou infraestrutura predial. O momento da conversão de moeda também importa, pois usar uma taxa média anual única versus uma taxa mais recente pode alterar o valor de mercado em USD mesmo que a demanda unitária permaneça inalterada, e essas escolhas frequentemente não são explicadas em resumos públicos curtos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,05 bilhão de USD (2025) | |
| Editora de Pesquisa do Setor A | 0,76 bilhão de USD (2025) | Frequentemente limitado a switches de data center, o que deixa de fora roteamento, gastos com redes relacionadas a óptica e algumas funções de software, e pode aplicar uma curva de queda de ASP mais acelerada, o que reduz o valor de 2025. |
| Portal de Comércio B | 1,23 bilhão de USD (2026) | Pode usar um ano prospectivo com premissas otimistas de comissionamento e pode converter EUR para USD usando uma taxa de um ponto no tempo diferente, o que eleva o valor reportado em USD para o mesmo sinal de demanda. |
A tabela mostra principalmente como os limites de escopo, o momento de atualização de preços e as escolhas de conversão de moeda alteram o número principal. Ao redefinir os ASPs para condições de venda recentes e revalidá-los durante o ciclo de atualização anual, e então aplicar as mesmas regras de temporização cambial em toda a série, a Mordor Intelligence reduz o ruído que pode surgir de pontos de preço mais antigos e conversões inconsistentes.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de redes de data center da Alemanha em 2026?
O mercado está avaliado em USD 1,11 bilhão em 2026.
Qual taxa de crescimento anual composta (CAGR) está prevista para o mercado até 2031?
Um CAGR de 5,32% está projetado entre 2026 e 2031.
Qual segmento de largura de banda está expandindo mais rapidamente?
As portas acima de 100 GbE, impulsionadas pela adoção de 400G e 800G, estão crescendo a um CAGR de 7,05%.
Por que os provedores em escala hiper estão canalizando grandes investimentos para Frankfurt?
Frankfurt hospeda o pico de tráfego de 25 Tbps do DE-CIX e oferece interconexões de fibra densa, tornando-a ideal para regiões de nuvem prontas para IA e de alta largura de banda.
Página atualizada pela última vez em:
- Mercado de Redes para Data Centers na França
- Mercado de Redes de Data Center da Coreia do Sul
- Mercado de Redes de Data Centers da Índia
- Mercado de Redes para Data Centers no Reino Unido
- Mercado de Redes de Data Center do Japão
- Mercado de Redes de Data Centers no Canadá
- Mercado de Redes de Data Center do Brasil
- Mercado de Redes de Data Center da China
- Mercado de Redes de Data Centers em Espanha
- Mercado de Redes de Data Centers do México
- Mercado de Redes para Data Centers da Itália
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.



