
Tamanho e Participação do Mercado de Armazenamento em Centros de Dados da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
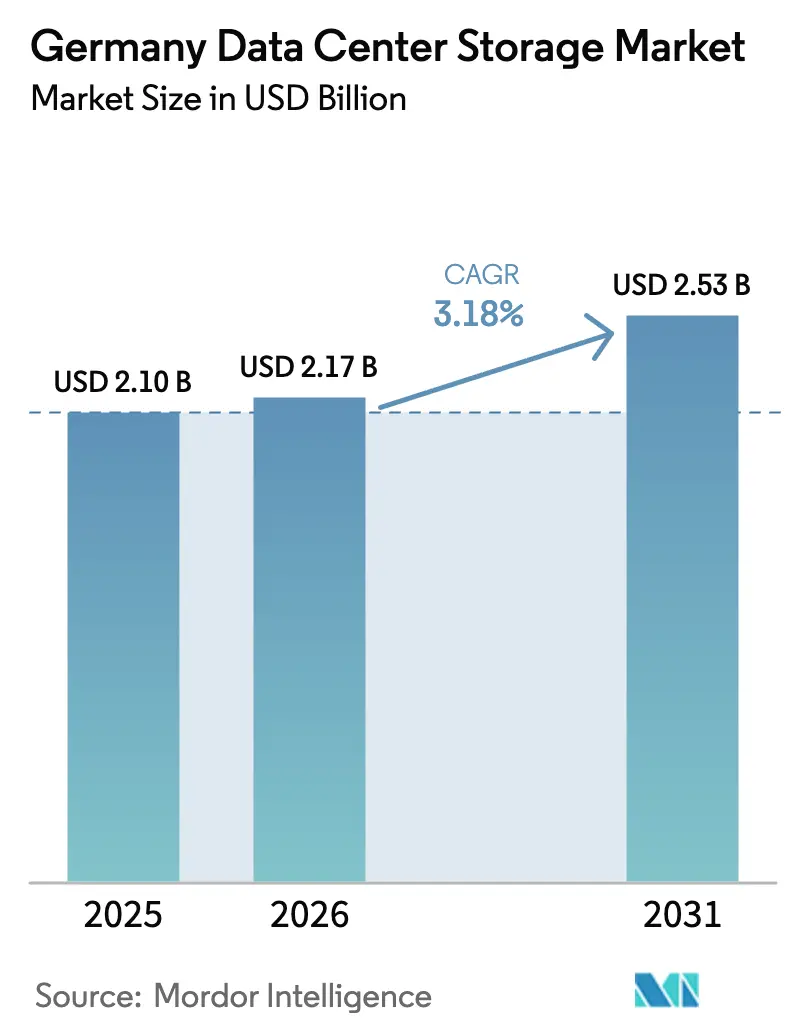
| Tamanho do mercado no ano base (2025) | 2.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.18 % |
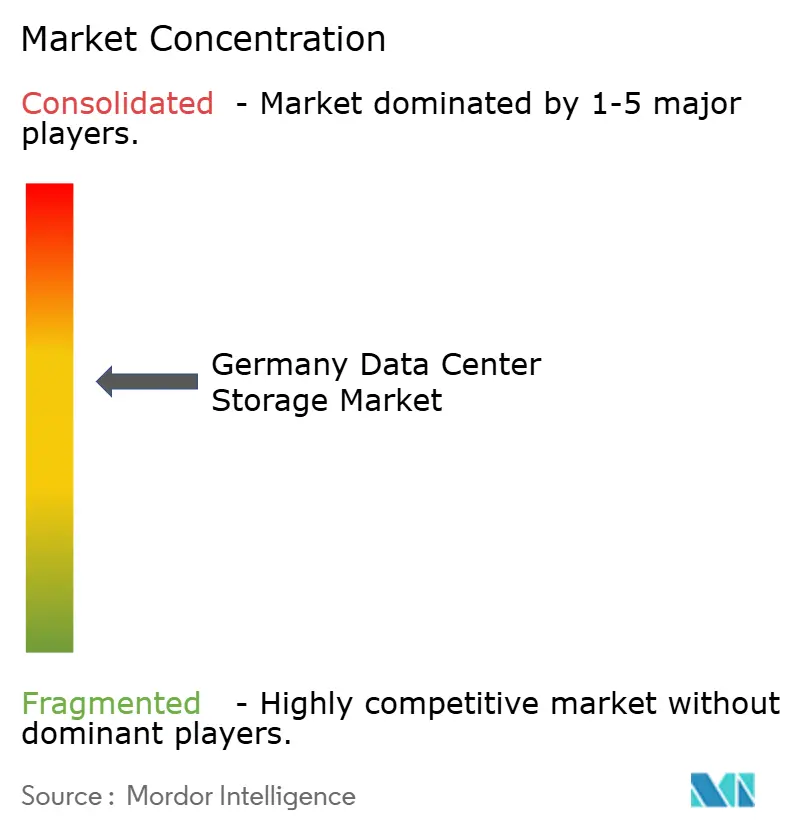
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Centros de Dados da Alemanha pela Mordor Intelligence
O tamanho do mercado de armazenamento em centros de dados da Alemanha em 2026 é estimado em USD 2,17 bilhões, crescendo a partir do valor de 2025 de USD 2,10 bilhões, com projeções para 2031 mostrando USD 2,53 bilhões, crescendo a um CAGR de 3,18% ao longo de 2026-2031. Essa trajetória constante reflete um ambiente em maturação no qual a consolidação de infraestrutura, as operações energeticamente eficientes e a residência regulamentada de dados têm prioridade sobre expansões rápidas de capacidade. Estratégias de nuvem híbrida que permitem às empresas organizar cargas de trabalho em nós locais, de colocalização e de nuvem soberana continuam a sustentar a demanda por tecnologias de armazenamento que garantam baixa latência, criptografia em repouso e trilhas de auditoria transparentes. As implantações de borda vinculadas à Indústria 4.0, a aceleração NVMe para inferência de IA e o uso crescente de resfriamento líquido estão reforçando o interesse em plataformas modulares definidas por software que reduzem o consumo de energia por terabyte. Enquanto isso, a volatilidade do preço da eletricidade causada pela Energiewende está levando os operadores a favorecer matrizes de flash e motores de hierarquização inteligente que podem desligar a capacidade ociosa e transferir E/S quando os preços no mercado spot disparam, prolongando os ciclos de vida do hardware enquanto reduzem as despesas operacionais.
Principais Conclusões do Relatório
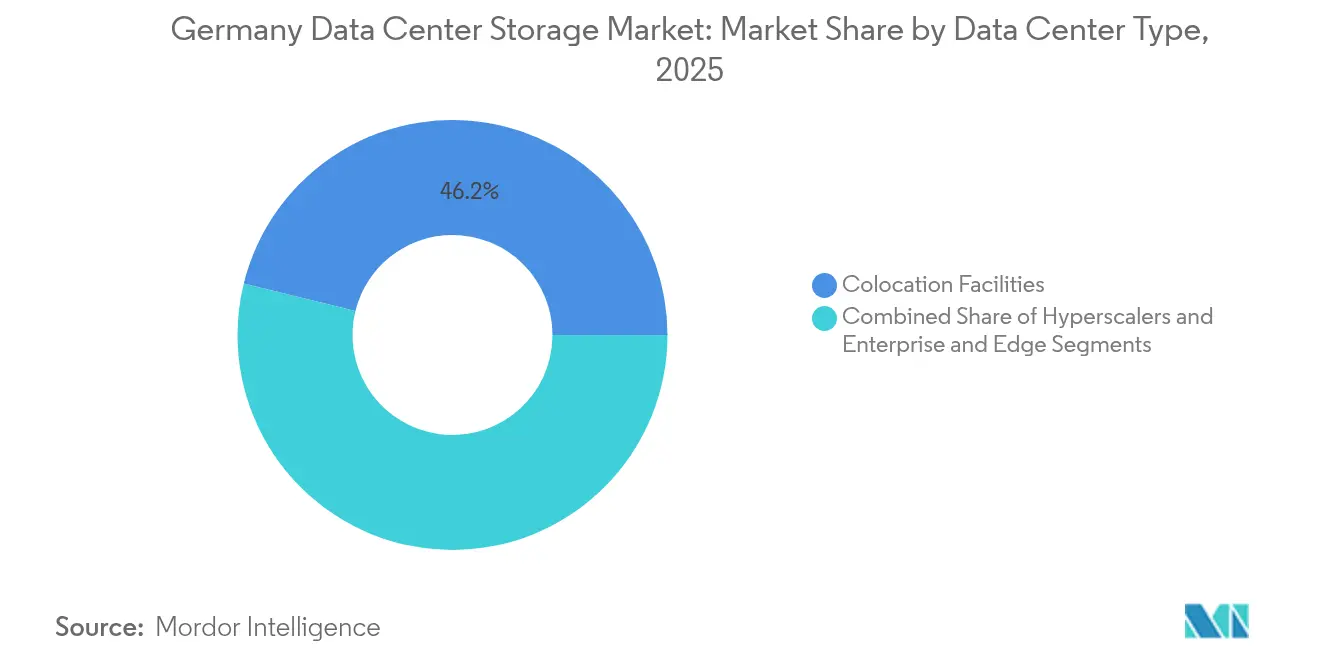
- Por tipo de centro de dados, as instalações de colocalização lideraram com 46,15% da participação do mercado de armazenamento em centros de dados da Alemanha em 2025, enquanto os hiperescaladores estão projetados para registrar o CAGR mais rápido de 4,95% até 2031.
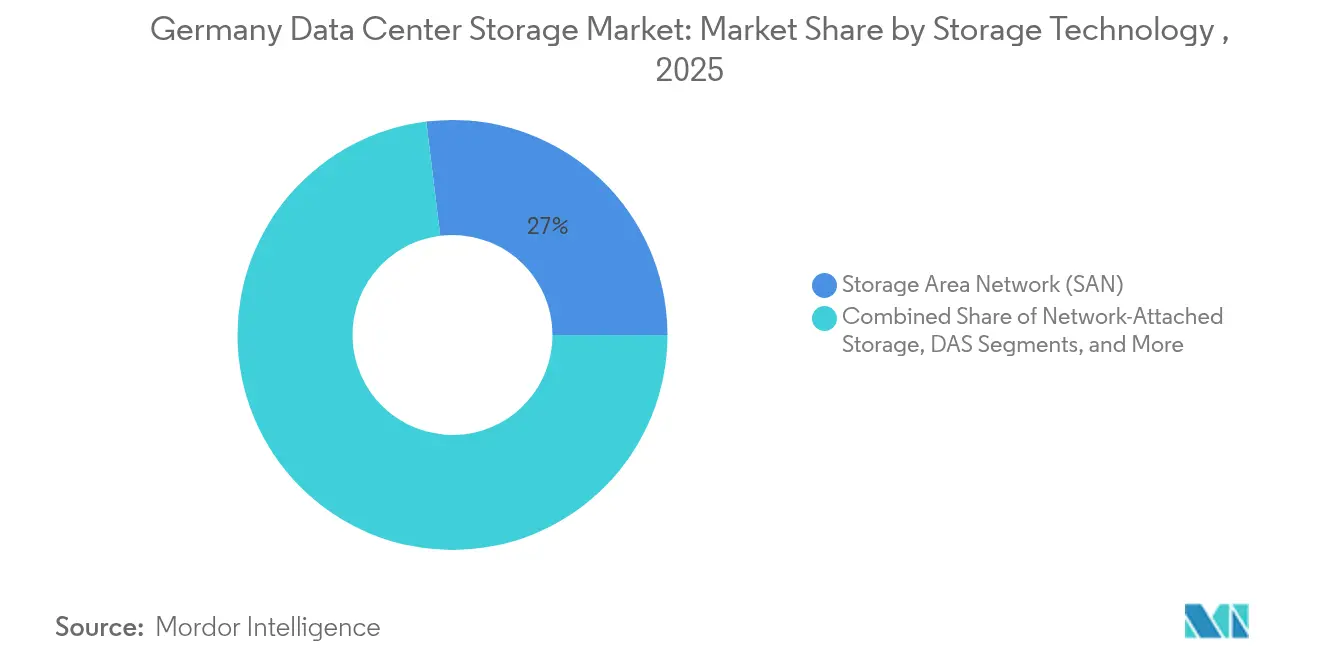
- Por tecnologia de armazenamento, as Redes de Área de Armazenamento capturaram 26,95% da receita em 2025, enquanto o Armazenamento Conectado à Rede avança a um CAGR de 3,58% até 2031.
- Por tipo de armazenamento, as matrizes HDD responderam por 43,05% do tamanho do mercado de armazenamento em centros de dados alemão em 2025; as matrizes totalmente em flash devem crescer a um CAGR de 4,12% durante o período.
- Por usuário final, TI e Telecomunicações detinham 27,75% de participação no tamanho do mercado de armazenamento em centros de dados da Alemanha em 2025, mas o BFSI está se expandindo a um CAGR de 3,87% impulsionado pela digitalização bancária e pela análise de risco em tempo real.
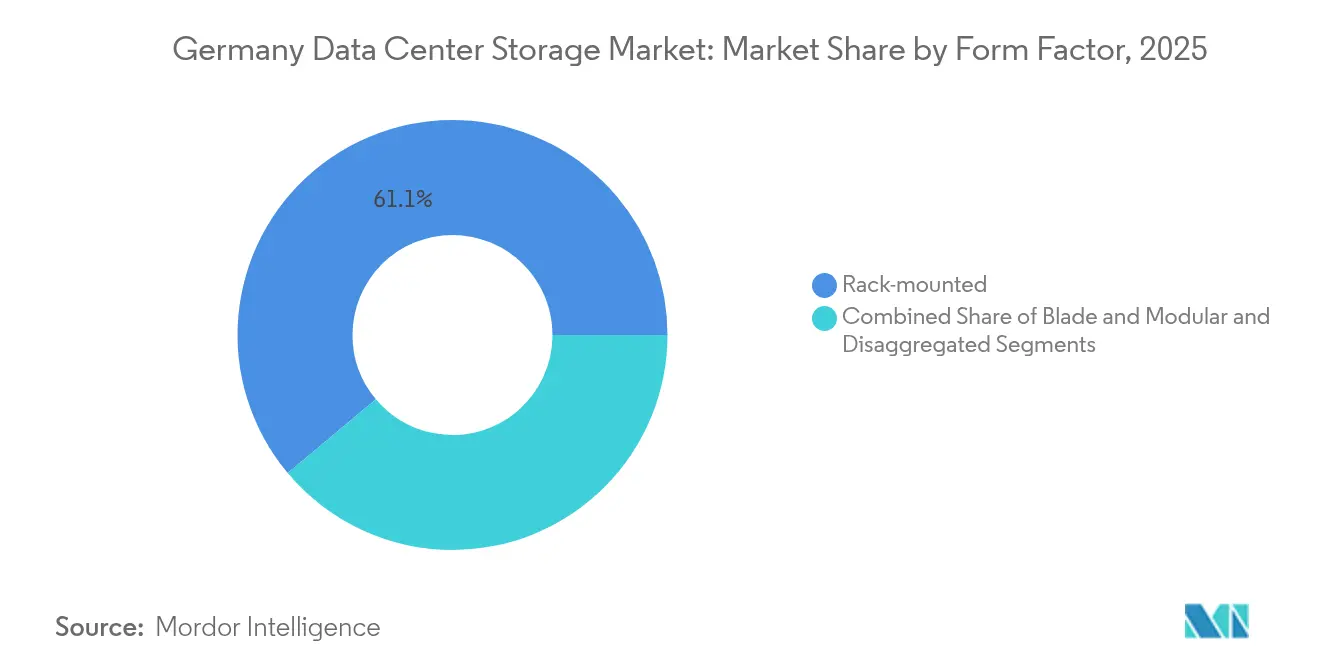
- Por Fator de Forma, o montado em rack detinha 61,10% de participação no tamanho do mercado de armazenamento em centros de dados da Alemanha em 2025, mas o Desagregado / Componível está se expandindo a um CAGR de 5,12% impulsionado pela digitalização bancária e pela análise de risco em tempo real.
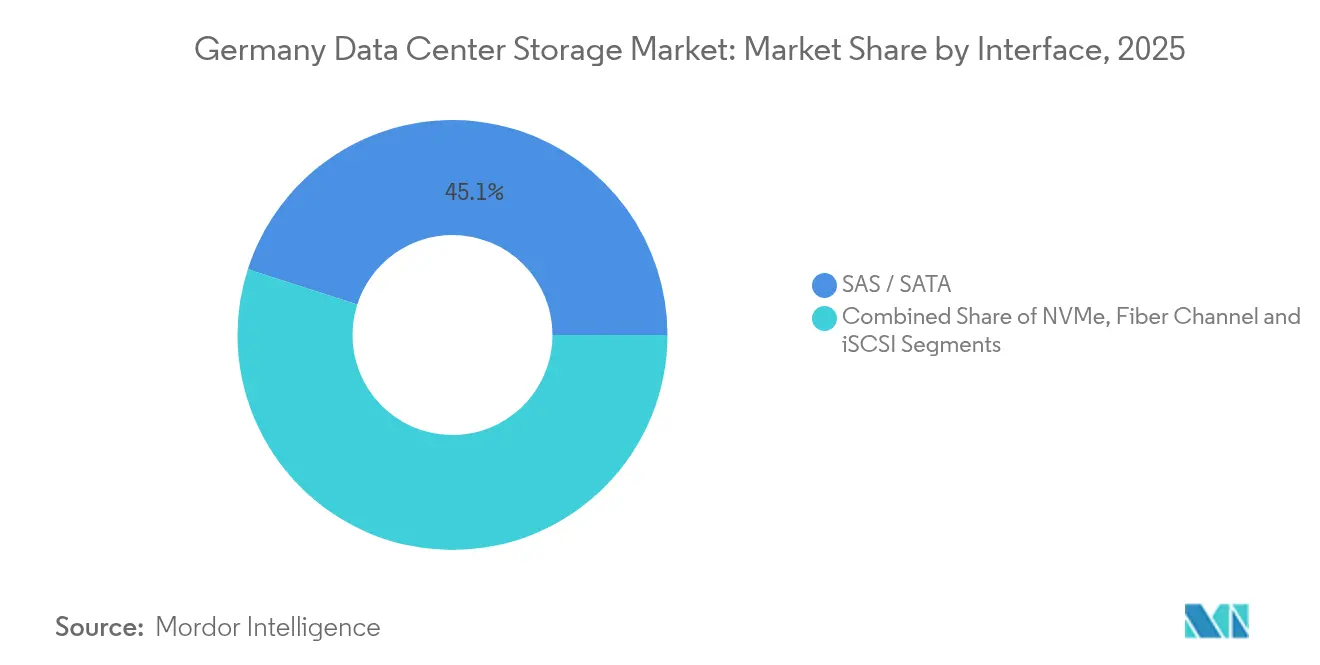
- Por Interface, SAS / SATA detinha 45,05% de participação no tamanho do mercado de armazenamento em centros de dados da Alemanha em 2025, mas o NVMe está se expandindo a um CAGR de 5,25% impulsionado pela digitalização bancária e pela análise de risco em tempo real.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Centros de Dados da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da computação em nuvem entre as empresas alemãs | +1.2% | Regiões metropolitanas de Frankfurt, Munique e Berlim | Médio prazo (2-4 anos) |
| Transição para centros de dados verdes / energeticamente eficientes | +0.8% | Baden-Württemberg, Renânia do Norte- Vestfália | Longo prazo (≥ 4 anos) |
| Cargas de trabalho aceleradas de IA e IA Generativa impulsionando a adoção de flash | +0.6% | Clusters industriais nacionais | Curto prazo (≤ 2 anos) |
| Implantação de locais de borda para a Indústria 4.0 / 5G | +0.4% | Cinturão manufatureiro | Médio prazo (2-4 anos) |
| Subsídios para reutilização de calor excedente vigentes a partir de 2025 | +0.3% | Zonas urbanas de aquecimento de distrito | Longo prazo (≥ 4 anos) |
| Impulso à nuvem soberana Gaia-X apoiado pelo Bundesbank | +0.2% | Nós de serviços financeiros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Computação em Nuvem entre as Empresas Alemãs
As empresas alemãs estão migrando cargas de trabalho para plataformas de nuvem em um ritmo controlado que preserva os investimentos locais enquanto libera computação elástica para análises. Uma pesquisa do Fraunhofer IESE mostra que a complexidade de engenharia de sistemas pontua 7,6 hoje e aumenta para 8,7 em cinco anos, revelando que as pilhas legadas não conseguem mais atender às demandas de integração em tempo real.[1]Fraunhofer IESE, "Systems Engineering Trends 2025-2030", iese.fraunhofer.de O armazenamento híbrido que conecta centros de dados, colocalização e nuvens soberanas compatíveis com o Gaia-X, portanto, encontra favor, apoiando a refatoração gradual sem violar as regras de residência de dados. Frankfurt, Munique e Berlim permanecem como centros de operação graças às cargas de trabalho BFSI e SaaS sensíveis à latência. Os incentivos federais para digitalização, detalhados no Haushaltsplan de 2024, estão reduzindo ainda mais as barreiras à adoção por meio de isenções fiscais sobre gastos com nuvem.
Transição para Centros de Dados Verdes / Energeticamente Eficientes
A meta de neutralidade de carbono da Alemanha para 2045 elevou o PUE e a reciclabilidade ao topo dos critérios de avaliação de aquisições. Os operadores estão adotando resfriamento líquido e por imersão para gerenciar o calor em racks de alta densidade onde o resfriamento por ar atinge seus limites físicos. Plataformas de orquestração orientadas por IA, como o Concept Astro da Dell Technologies, agora simulam cargas de servidores e armazenamento em um gêmeo digital para modular as velocidades dos ventiladores e os estados da CPU, reduzindo o consumo de energia em até 14% em testes de campo.[2]C. Jones, "Dell's Concept Astro Cuts Data-Center Power by 14%", CIO, cio.com A demanda está crescendo por gabinetes modulares construídos com ligas recicláveis para que os componentes possam ser trocados sem reformas que consomem muita energia.
Cargas de Trabalho Aceleradas de IA / IA Generativa Impulsionando a Adoção de Flash
Os líderes automotivos e de manufatura estão incorporando algoritmos de controle de qualidade baseados em visão computacional e de manutenção preditiva que exigem resposta em milissegundos. As matrizes tradicionais de discos giratórios não conseguem atender a esses objetivos de nível de serviço, impulsionando a adoção de flash NVMe mesmo em ambientes com restrições de capital. Os micros centros de dados de borda na Baviera e em Baden-Württemberg agora implantam clusters NVMe sobre Fabrics desagregados que oferecem gerenciamento centralizado enquanto hospedam modelos de inferência localmente para conformidade com a privacidade. Os perfis variáveis de E/S de treinamento versus inferência tornam a hierarquização granular essencial para controlar as contas de energia.
Implantação de Locais de Borda para a Indústria 4.0 / 5G
As redes 5G privadas dentro das fábricas estão aproximando a computação e o armazenamento dos robôs e das estações de visão de máquina. As diretrizes de Open RAN 5G de 2025 do BSI ressaltam que a retenção local de mídia é obrigatória quando as redes se degradam, obrigando os nós NAS ou DAS robustecidos a armazenar em buffer a telemetria até que o backhaul seja retomado.[3]Bundesamt für Sicherheit in der Informationstechnik, "Sicherheitsanforderungen 5G Open RAN v2.0," bsi.bund.de As ferramentas automatizadas de posicionamento de dados ajudam a armazenar em cache os dados de controle críticos na borda, enquanto arquivam registros menos urgentes em repositórios centrais, equilibrando custo e resiliência.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capex inicial elevado e auditorias rigorosas de soberania de dados | −0.5% | BFSI, setor público | Curto prazo (≤ 2 anos) |
| Preços voláteis de eletricidade vinculados à Energiewende | −0.3% | Regiões com alto percentual de renováveis | Médio prazo (2-4 anos) |
| Longos prazos de conexão à rede elétrica | −0.4% | Zonas industriais | Longo prazo (≥ 4 anos) |
| Escassez de engenheiros de armazenamento qualificados (Fachkräftemangel) | −0.2% | Clusters metropolitanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capex Inicial Elevado e Auditorias Rigorosas de Soberania de Dados
Antes de adquirir novas matrizes, bancos e ministérios devem concluir avaliações exaustivas de impacto sobre a privacidade que podem estender os ciclos de projetos em seis meses. O litígio da Palantir em Hesse mostra como as plataformas enfrentam escrutínio quanto ao risco potencial de vigilância em massa, elevando os recursos de criptografia, custódia de chaves e registro de auditoria ao status de requisitos indispensáveis. As configurações seguras personalizadas elevam os custos de lista de materiais acima das SKUs padrão, freando o volume no curto prazo.
Preços Voláteis de Eletricidade Vinculados à Energiewende
As tarifas spot de eletricidade no atacado flutuaram em até 93 EUR/MWh em 2024, compelindo os operadores a buscar matrizes que reduzam a potência ociosa e programem a replicação durante janelas fora do horário de pico. Os sistemas baseados em HDD que consomem energia constante independentemente da utilização de E/S tornam-se menos atraentes do que o flash, que pode entrar em estados de hibernação profunda. As equipes de aquisição agora modelam o custo total de propriedade ao longo de horizontes de 10 anos, levando em conta a proteção contra variações no preço da rede elétrica e potenciais taxas de carbono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: Liderança da SAN Enfrenta Disrupção da NAS
As Redes de Área de Armazenamento proporcionaram a robustez que as cargas de trabalho críticas do SAP HANA e do banco central exigiam, mantendo 26,95% da receita em 2025. No entanto, os sistemas NAS, auxiliados por serviços de arquivos definidos por software, estão projetados para registrar um CAGR de 3,58%. A adoção é mais forte entre os fornecedores de software como serviço que valorizam a escalabilidade simplificada e a integração via API REST. O armazenamento de conexão direta retém um papel nas células de robótica de linha de produção onde a latência determinística supera a conveniência de um fabric compartilhado. O armazenamento de objetos combinado com fita permanece vital para arquivos de conformidade, garantindo cópias imutáveis que satisfazem as regras de retenção do BaFin.
Os operadores alemães favorecem ciclos de atualização iterativos. O Fraunhofer IESE observa uma mudança setorial em direção ao desenvolvimento orientado por modelos que reduz a programação personalizada. Consequentemente, as equipes de plataforma gravitam em torno de clusters NAS com semânticas familiares de NFS e SMB, limitando o retreinamento e liberando os escassos engenheiros de armazenamento para trabalhos de otimização.


Por Tipo de Armazenamento: Transição para Flash Acelera Apesar da Resiliência do HDD
As matrizes HDD continuaram a dominar os níveis orientados para capacidade, representando 43,05% de participação em 2025. No entanto, as matrizes totalmente em flash se expandirão a um CAGR de 4,12% à medida que os preços do NVMe caem e a inferência de IA ganha tração. As matrizes híbridas oferecem uma cobertura de risco, permitindo o posicionamento automático de conjuntos de dados quentes em NAND TLC ou QLC e arquivos frios em discos de alta capacidade, apoiando a retenção de conformidade e ao mesmo tempo satisfazendo os SLAs de desempenho. Os fornecedores de HDD contra-atacam com drives de 30 TB preenchidos com hélio a serem comercializados em 2026, retardando a conversão total nos níveis de backup.
Por Tipo de Centro de Dados: Dominância da Colocalização Reflete Prioridades de Soberania
Os fornecedores de colocalização entregaram 46,15% da receita em 2025, fornecendo racks soberanos e prazos de arrendamento flexíveis. Os hiperescaladores, após a adoção de chips da Iniciativa Europeia de Processadores e a abertura de regiões locais, registrarão um CAGR de 4,95%, impulsionado por ambientes de sandbox de análises e recuperação de desastres. As empresas mantêm dados de nível 0 em gaiolas de colocalização para manter a custódia das chaves, mas expandem as análises para a nuvem quando o uso atinge o pico. O mercado de armazenamento em centros de dados da Alemanha continua a valorizar a auditabilidade; os fornecedores que expõem certificados de chipset de criptografia e suportam HSMs fornecidos pelo cliente veem uma adoção mais rápida. Os micros centros de dados de borda proliferam ao longo dos corredores logísticos das autoestradas, armazenando telemetria em cache para rastreamento de última milha.
Por Usuário Final: Liderança de TI Desafiada pelo Crescimento do BFSI
Os usuários de TI e Telecomunicações mantiveram 27,75% de participação em 2025, ancorados por back-ends de SaaS e plataformas de streaming. As cargas de trabalho do BFSI, abrangendo motores de risco em tempo real e análises de RegTech, gerarão um CAGR de 3,87%. Os bancos alemães devem armazenar dados de negociação em nível de tick por dez anos, inflacionando os planos de capacidade. A digitalização governamental, energizada pelos prazos da Onlinezugangsgesetz, sustenta uma demanda constante por sistemas compatíveis. Os produtores de mídia mantêm arquivos de edição em NAS de alto rendimento, enquanto a área da saúde acelera a migração de arquivos de imagens para nuvens híbridas alinhadas com as diretrizes da Gematik.
Por Fator de Forma: Estabilidade do Montado em Rack Encontra a Inovação Componível
Os gabinetes montados em rack detinham 61,10% da receita em 2025 devido aos projetos de centros de dados consolidados. A infraestrutura componível que agrupa flash, GPU e CPU por meio de fabrics baseados em PCIe está prevista para registrar um CAGR de 5,12% à medida que laboratórios de pesquisa e fábricas de semicondutores buscam escalabilidade granular. O armazenamento em blade registra adoção em filiais com restrições de espaço. O setor de armazenamento em centros de dados da Alemanha valoriza cada vez mais os chassis que aceitam tanto flash EDSFF quanto U.3, protegendo os investimentos contra a obsolescência.
Por Interface: Posição Estabelecida de SAS / SATA Enfrenta Disrupção do NVMe
O SAS / SATA permaneceu como padrão com 45,05% de participação em 2025. O NVMe atingirá um CAGR de 5,25%, impulsionado por arquiteturas de microsserviços que exigem latência abaixo de 100 μs. O Canal de Fibra persiste nas SANs de banco central onde a redundância de duplo caminho está consolidada. O iSCSI continua a apoiar as pequenas e médias empresas em transição do DAS. Os projetos piloto de NVMe sobre Fabrics em Berlim mostram uma queda de 40% na utilização da CPU em relação às pilhas legadas ao descarregar o processamento de armazenamento.
Análise Geográfica
O cluster Reno-Meno de Frankfurt domina a demanda de capacidade como portal financeiro da Europa e hub de interconexão do DE-CIX. Os operadores ali implantam níveis densos totalmente em flash para processar lotes de liquidação de fim de dia dentro dos prazos do BaFin. A proximidade de Munique com os fabricantes automotivos (OEMs) impulsiona o armazenamento de baixa latência pronto para a borda para alimentar simulações de direção autônoma. Na Renânia do Norte-Vestfália, as antigas usinas siderúrgicas estão sendo equipadas com sensores da Indústria 4.0, estimulando a implementação de nós DAS robustos dentro das salas de laminação.
A penetração das renováveis varia: Schleswig-Holstein obtém 110% de energia eólica em dias ventosos, permitindo que os operadores de centros de dados renegociem Contratos de Compra de Energia verde por tarifas mais baixas. Por outro lado, as restrições da rede elétrica da Baviera incentivam a energia solar local mais armazenamento em bateria. Os reguladores regionais interpretam o RGPD e a nova Lei de Dados da UE de forma diferente; a postura tecnologicamente neutra de Hesse beneficia a colocalização multipropósito, enquanto Baden-Württemberg impõe pontos de verificação de auditoria mais rigorosos, prolongando os prazos de entrada em operação. Os fornecedores que oferecem modelos de "conformidade como código" ganham contratos ao agilizar a certificação em nível estadual.
Panorama regulatório
A aquisição de armazenamento em data centers na Alemanha é moldada por estruturas de garantia de segurança do Bundesamt fuer Sicherheit in der Informationstechnik (BSI) e por regras de eficiência energética que afetam cada vez mais as escolhas de design de infraestrutura. Para infraestrutura crítica e ambientes regulados de hospedagem ou housing, normas setoriais do BSI, como o B3S para Housing, Hosting e CDN (válido até 1º de outubro de 2028), influenciam controles relacionados à auditabilidade, registro de logs e resiliência. Isso, por sua vez, reforça a demanda por plataformas de armazenamento com criptografia robusta, opções de backup imutável e evidências operacionais verificáveis.
Em relação à garantia em nuvem, o BSI atualizou seu Catálogo de Critérios de Conformidade de Computação em Nuvem (C5:2026), alinhando os requisitos mais estreitamente com as trajetórias de certificação europeias, incluindo a EUCS. Atualizações legislativas da Lei do BSI (BSIG) foram publicadas com vigência a partir de 17 de março de 2026 para implementar a EU 2022/2557 sobre resiliência de entidades críticas, elevando o padrão de continuidade operacional. A governança energética adiciona outra camada: a partir de 1º de janeiro de 2026, a certificação obrigatória de sistema de gestão de energia se aplica a data centers acima de um limite de potência nominal não redundante de 1 MW (ou 300 kW para o setor público). Em junho de 2026, o gabinete federal aprovou um projeto de emenda à Lei de Eficiência Energética (EnEfG), incluindo ajustes como um limite de PUE de 1,3 para novos data centers comissionados após 1º de julho de 2026 e períodos de transição estendidos. Esses requisitos influenciam decisões de renovação de armazenamento em direção a arquiteturas de maior eficiência e melhor telemetria de energia.
Cenário Competitivo
Cinco grandes players globais, Dell Technologies, HPE, NetApp, IBM e Pure Storage, detinham coletivamente a maior parcela da receita em 2024. Eles enfatizam arquiteturas com capacidade de atualização de firmware e gestão habilitada por IA em vez de mudanças disruptivas de hardware. O Concept Astro da Dell aplica aprendizado por reforço para modelar térmicos e energia, reduzindo o consumo das matrizes e o desgaste dos ventiladores. A NetApp está integrando o backup BlueXP em nuvens locais e Gaia-X, simplificando os pacotes de evidências de conformidade em auditorias. A plataforma Alletra da HPE oferece preços baseados em consumo que protegem contra variações nos preços de energia.
As startups voltadas para a desagregação NVMe, como VAST Data e Fungible, fazem parcerias com laboratórios de IA alemães que buscam repositórios de arquivos em escala de exabytes. Enquanto isso, os fornecedores tradicionais de HDD, Western Digital e Seagate Technology, colaboram com fornecedores de colocalização para certificar drives preenchidos com hélio para faixas de umidade estendidas típicas em salas de resfriamento adiabático indireto.
Líderes do Setor de Armazenamento em Centros de Dados da Alemanha
Dell Technologies
Hewlett Packard Enterprise
NetApp
IBM
Huawei Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A modernização impulsionada pela conformidade cria espaço para pilhas de armazenamento que reduzem os ciclos de auditoria enquanto atendem aos controles alinhados ao BSI, especialmente para colocation e usuários finais regulados que precisam demonstrar práticas de criptografia, custódia de chaves e retenção em ambientes híbridos. A publicação do BSI C5:2026 e o uso contínuo de orientações setoriais do BSI em ambientes de hosting ou housing sustentam a demanda por recursos de plataforma, como imutabilidade orientada por políticas, logs à prova de violação e relatórios de conformidade padronizados em nós on-premises, colocation e nuvem soberana.
Programas de energia e soberania também direcionam oportunidades para armazenamento de alta eficiência e alta densidade para cargas de trabalho de IA e data lakes, onde restrições de refrigeração líquida e energia moldam as escolhas de infraestrutura. O regime EnEfG, incluindo os requisitos de certificação de sistema de gestão de energia com vigência a partir de 1º de janeiro de 2026 e o processo de emenda em projeto de junho de 2026 que ajusta os parâmetros de conformidade de PUE para novas instalações após 1º de julho de 2026, aumenta o valor de arrays que oferecem monitoramento granular de energia, escalonamento inteligente e agendamento de replicação sensível à carga de trabalho. No lado da demanda, a estratégia de data centers da Alemanha, conforme discutido em análises jurídicas e de consultoria, delineia um objetivo de política para expandir a capacidade nacional até 2030 e destaca a infraestrutura de nuvem soberana e clusters de treinamento de IA como prioridades de investimento. Isso amplia a necessidade endereçável de armazenamento de arquivos e objetos acelerado por NVMe tanto no núcleo de Frankfurt quanto em hubs emergentes como Berlim, onde operadores buscam reduzir o risco de concentração e a latência para cargas de trabalho reguladas.
Desenvolvimentos recentes do setor
- Junho de 2026: A Dell Technologies anunciou o servidor Dell PowerEdge XE8812, parte do Dell AI Factory com a NVIDIA, projetado para cargas de trabalho de HPC e IA de alta densidade. O lançamento oferece suporte a cargas de trabalho de IA em data centers alemães. Fortalece as capacidades de infraestrutura de IA focadas na Alemanha para armazenamento em data centers.
- Maio de 2026: A Dell Technologies introduziu a plataforma de armazenamento Dell PowerStore Elite com software orientado por IA, com disponibilidade prevista para julho de 2026. Isso expande as opções de armazenamento orientado por IA na Alemanha. Reforça a liderança em armazenamento definido por software em data centers alemães.
- Março de 2026: A Hewlett Packard Enterprise se comprometeu a construir infraestrutura de fábrica de IA no Höchstleistungsrechenzentrum Stuttgart (HLRS) para apoiar a iniciativa EU-AI-Factory HammerHAI. Isso alinha centros de pesquisa alemães com infraestrutura de IA soberana. Avança as capacidades de data center de IA da Alemanha e as cargas de trabalho de armazenamento soberano.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada por produtos de armazenamento em data centers e software de armazenamento relacionado, vendidos e implantados na Alemanha para cargas de trabalho empresariais e de provedores de serviços, em instalações on-premises, sites de colocation e data centers em nuvem.
Exclusões de escopo: exclui servidores de uso geral, hardware apenas de rede e infraestrutura de construção, como energia e refrigeração, que não seja vendida como parte da pilha de armazenamento.
Visão geral da segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado à Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento de Objetos e em Fita
- Por Tipo de Armazenamento
- Matrizes HDD Tradicionais
- Matrizes Totalmente em Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Centro de Dados
- Instalações de Colocalização
- Hiperescaladores / Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em rack
- Blade e Modular
- Desagregado / Componível
- Por Interface
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual sobre a demanda e os padrões de expansão de data centers na Alemanha, pois os gastos com armazenamento geralmente acompanham a capacidade de TI instalada e os ciclos de renovação. Fontes públicas como Destatis, Eurostat, Bundesnetzagentur e publicações do BSI foram usadas para entender o contexto local de infraestrutura digital, sinais de conformidade e restrições relacionadas à energia que podem moldar as escolhas de armazenamento.
Para traduzir os sinais de demanda em insumos de dimensionamento, também revisamos materiais como relatórios anuais de empresas, apresentações a investidores, cobertura confiável da imprensa e comunicados de associações de data centers que discutem adições de capacidade e mudanças tecnológicas. Além disso, assinaturas pagas foram usadas seletivamente para dados financeiros e inteligência de empresas, acompanhamento de notícias e finanças, e bancos de dados de patentes para verificar ciclos de produtos e direção de preços. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas outras referências foram usadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
Validamos a visão documental por meio de entrevistas com especialistas e pesquisas estruturadas com operadores de data centers, gerentes de colocation, equipes de TI corporativa e participantes de canais envolvidos em decisões de compra de armazenamento na Alemanha. As discussões abordaram o mix de cargas de trabalho, o momento de renovação, preferências de interface e como as expectativas de segurança e residência de dados mudam as escolhas de arquitetura, e então as respostas foram usadas para ajustar as premissas onde os dados públicos não eram suficientemente detalhados.
Distribuição dos entrevistados na pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 14% |
| Nível médio: 59% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 15% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução de demanda de cima para baixo (top-down) que vincula os gastos com armazenamento em data centers na Alemanha à pegada de data centers do país e ao comportamento de renovação, sendo então verificado em relação a aproximações seletivas de baixo para cima (bottom-up). Na prática, mapeamos a demanda de armazenamento para indicadores como crescimento da capacidade de TI instalada, tendências de densidade de racks e servidores, a participação de flash versus HDD em cargas de trabalho mistas e ciclos médios de renovação por tipo de data center, que então orientam um caminho razoável de preço por terabyte utilizável.
Para manter os totais realistas, verificações amostrais de fornecedores e canais foram usadas para validar o modelo, utilizando combinações como volumes estimados de envios multiplicados pelos preços médios de venda observados, ajustando-se depois para revenda, empacotamento e contratação plurianual quando isso foi repetidamente destacado pelos entrevistados. Quando faltavam dados, as lacunas foram preenchidas com faixas conservadoras ancoradas no que os compradores relataram como configurações típicas, e as faixas foram estreitadas por meio de ligações de acompanhamento.
Para a previsão, usamos análise de cenários apoiada por expectativas variável a variável dos respondentes primários, já que a demanda por armazenamento na Alemanha é sensível ao ritmo de migração para a nuvem e às prioridades locais de conformidade. Os principais fatores modelados incluíram taxas de adoção de virtualização e contêineres, penetração de NVMe em camadas de desempenho, crescimento de dados em setores regulados, pressão de custo de energia influenciando o escalonamento, e o ritmo de adições de capacidade de colocation nas principais regiões metropolitanas.
Validação de dados e ciclo de atualização
Validamos cruzadamente os resultados comparando os gastos implícitos por rack e por MW com sinais independentes, revisando depois quaisquer saltos abruptos que não correspondiam ao momento das adições de capacidade ou dos ciclos de renovação. Se uma variação parecesse relevante, os insumos eram reverificados, as premissas eram executadas novamente, e os respondentes eram recontatados para confirmar se um evento pontual ou uma questão de definição causou a mudança.
Antes da aprovação final, o modelo passa por múltiplas etapas de revisão por analistas, incluindo verificações do momento de conversão de moeda, lógica de tendência de preços e totais de segmentos que devem somar corretamente o número geral. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento relevante altera as condições de demanda. Pouco antes da entrega, é realizada uma nova rodada de atualização para que os clientes recebam a visão mais recente.
Comparação do tamanho do mercado de armazenamento em data centers da Alemanha da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para armazenamento em data centers na Alemanha podem parecer muito distantes entre si porque cada publicador traça a linha de forma diferente sobre o que conta como armazenamento, e depois usa diferentes premissas de precificação e momento. A tabela mostra essa dispersão claramente, e geralmente isso se resume a limites de escopo, escolha do ano-base e como os ciclos de renovação são tratados.
A tabela de referência mostra um valor mais baixo do que algumas estimativas mais amplas, e no modelo da Mordor Intelligence a contagem é limitada a produtos de armazenamento em data centers e software de armazenamento vendidos para uso em data centers na Alemanha, em vez de incluir gastos adjacentes com servidores ou redes. Outras lacunas que alteram os totais incluem se as compras internas de provedores de nuvem são tratadas como receita de mercado, se declínios agressivos de preços de flash são assumidos muito precocemente, e se a conversão de moeda usa médias anuais em vez de uma taxa pontual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,17 bilhões de USD (2026) | |
| Consultoria Regional A | 2,35 bilhões de USD (2026) | Usa um escopo mais amplo que mistura parte dos gastos com servidores associados a armazenamento no total de armazenamento, e aplica uma adoção mais rápida de NVMe com menos compensação pela compressão de preços. |
| Jornal Setorial B | 1,95 bilhão de USD (2026) | Baseia-se em um cronograma de substituição conservador e usa uma visão mais restrita das compras externas, o que pode subestimar as atualizações impulsionadas por renovação em instalações de colocation e corporativas. |
Ao ler os três números em conjunto, a principal lição é que o escopo e os caminhos de precificação alteram o total tanto quanto a demanda. Ao ancorar o modelo em sinais observáveis de capacidade e renovação, e depois verificá-lo com dados práticos de canal e comprador, a estimativa permanece rastreável a etapas claras que podem ser repetidas e revisadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de armazenamento em centros de dados da Alemanha?
O tamanho do mercado de armazenamento em centros de dados da Alemanha é de USD 2,17 bilhões em 2026
Com que rapidez o mercado deve crescer?
A previsão é de expansão a um CAGR de 3,18%, atingindo USD 2,53 bilhões até 2031.
Qual tipo de centro de dados gera a maior demanda de armazenamento?
As instalações de colocalização lideram com 46,15% da participação do mercado de armazenamento em centros de dados da Alemanha em 2025, devido aos requisitos de soberania de dados.
Por que as matrizes totalmente em flash estão ganhando tração?
As cargas de trabalho de IA e IA Generativa precisam de latência abaixo do milissegundo, e as matrizes de flash reduzem o consumo de energia em comparação com os HDDs enquanto atendem aos SLAs de desempenho.
Página atualizada pela última vez em:
- Mercado de Armazenamento de Data Centers da Espanha
- Mercado de Armazenamento de Data Center da Coreia do Sul
- Mercado de Armazenamento de Data Centers no Japão
- Mercado de Armazenamento de Data Center da França
- Mercado de Armazenamento de Data Center da Itália
- Mercado de Armazenamento de Data Centers do Reino Unido
- Mercado de Armazenamento em Data Centers no Canadá
- Mercado de Armazenamento de Data Center da Europa
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers Hyperscale do México Sites hyperscale no México, divididos por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Center da Coreia do Sul Servidores na Coreia do Sul, divididos por nível de data center, fator de forma e aplicação / carga de trabalho.



