
Tamanho e Participação do Mercado de Gemas e Joias
Análise do Mercado de Gemas e Joias pela Mordor Intelligence
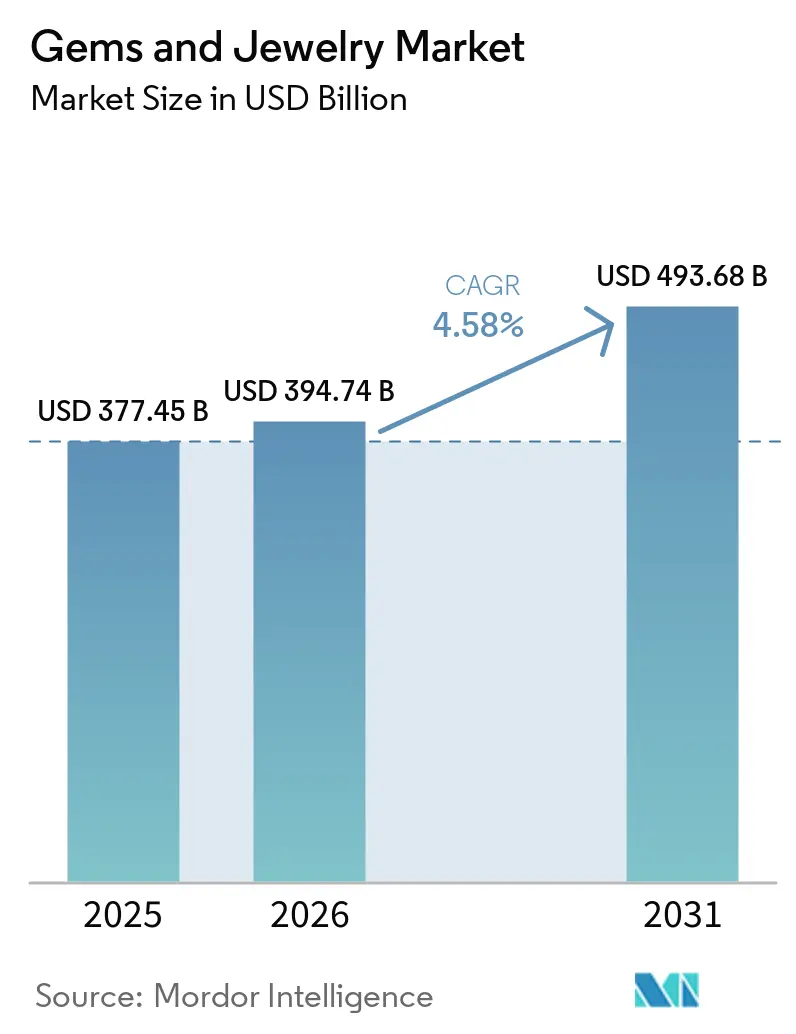
O tamanho do mercado de gemas e joias deve aumentar de 394,7 bilhões de USD em 2026 para 412,8 bilhões de USD em 2027 e atingir 508,8 bilhões de USD até 2032, crescendo a um CAGR de 4,27% no período 2027-2032.
A compra por iniciativa própria e a personalização ampliam os motivos para adquirir joias, enquanto os altos preços do ouro restringem o peso do material que os consumidores adquirem. Na China, os altos preços do ouro abrem espaço para designs de ouro acabado mais leves, mantendo o preço de cada peça acessível. Os diamantes cultivados em laboratório adicionam uma opção de noivado a preço mais baixo, permitindo uma participação mais ampla, ao mesmo tempo que tornam o valor das vendas sensível ao preço de cada compra. A concorrência, consequentemente, gira em torno do alcance de vendas, da orientação personalizada e da verificação de procedência, de modo que o crescimento depende da oferta final tanto quanto do metal que ela contém.
Principais Conclusões do Relatório
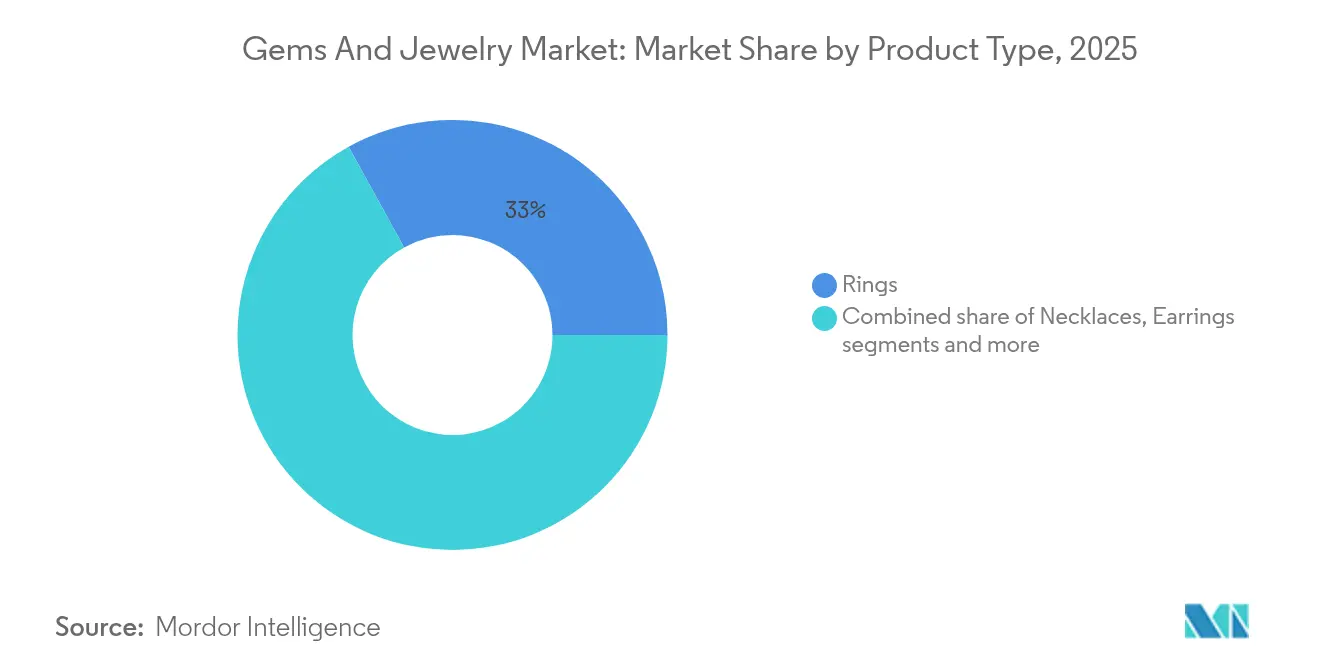
- Por tipo de produto, os anéis detinham uma participação de 32,82% no mercado de gemas e joias em 2026, enquanto os colares são previstos como o segmento de crescimento mais rápido, com um CAGR de 5,7% no período 2027-2032.
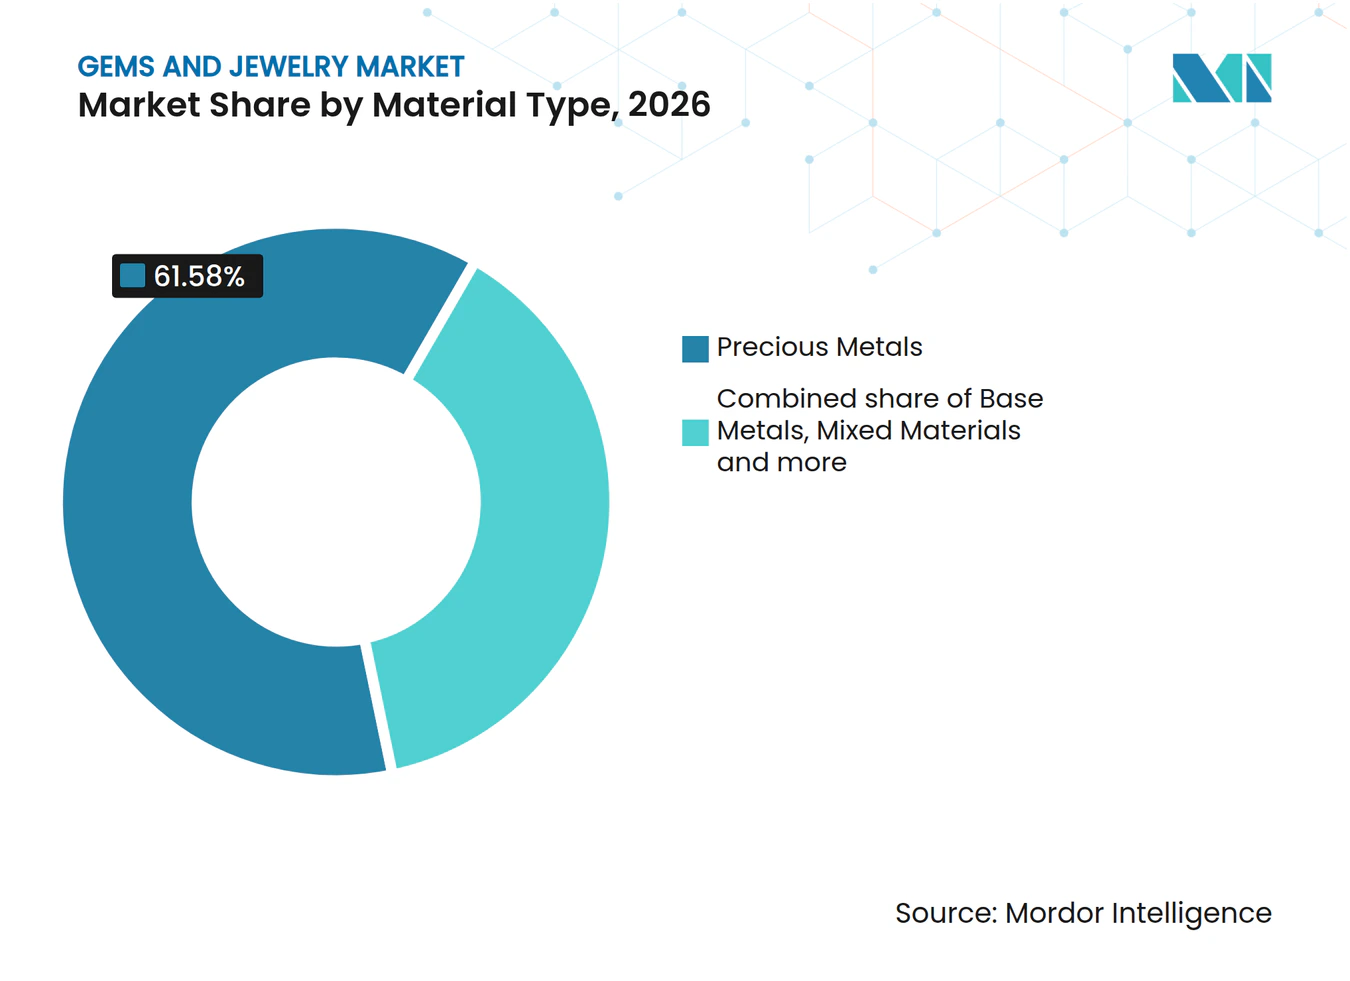
- Os metais preciosos lideraram a composição de materiais com uma participação de 61,58% no tamanho do mercado de gemas e joias em 2026, e os metais de base são previstos para crescer mais rapidamente, com um CAGR de 6,45% no período 2027-2032.
- Entre os usuários finais, as mulheres detinham a maior participação de mercado, de 74,03% em 2026, com os homens projetados como o segmento de crescimento mais rápido, com um CAGR de 5,75% no período 2027-2032.
- A perspectiva por categoria destaca as joias de fantasia como o segmento de crescimento mais rápido, com um CAGR previsto de 6,3% no período 2027-2032, enquanto as joias finas lideraram com uma participação de mercado de 83,28% em 2026.
- Por canal de distribuição, as lojas de varejo online são previstas para crescer mais rapidamente, com um CAGR de 6,75% no período 2027-2032, enquanto as lojas de varejo físicas detinham 81,11% do mercado em 2026.
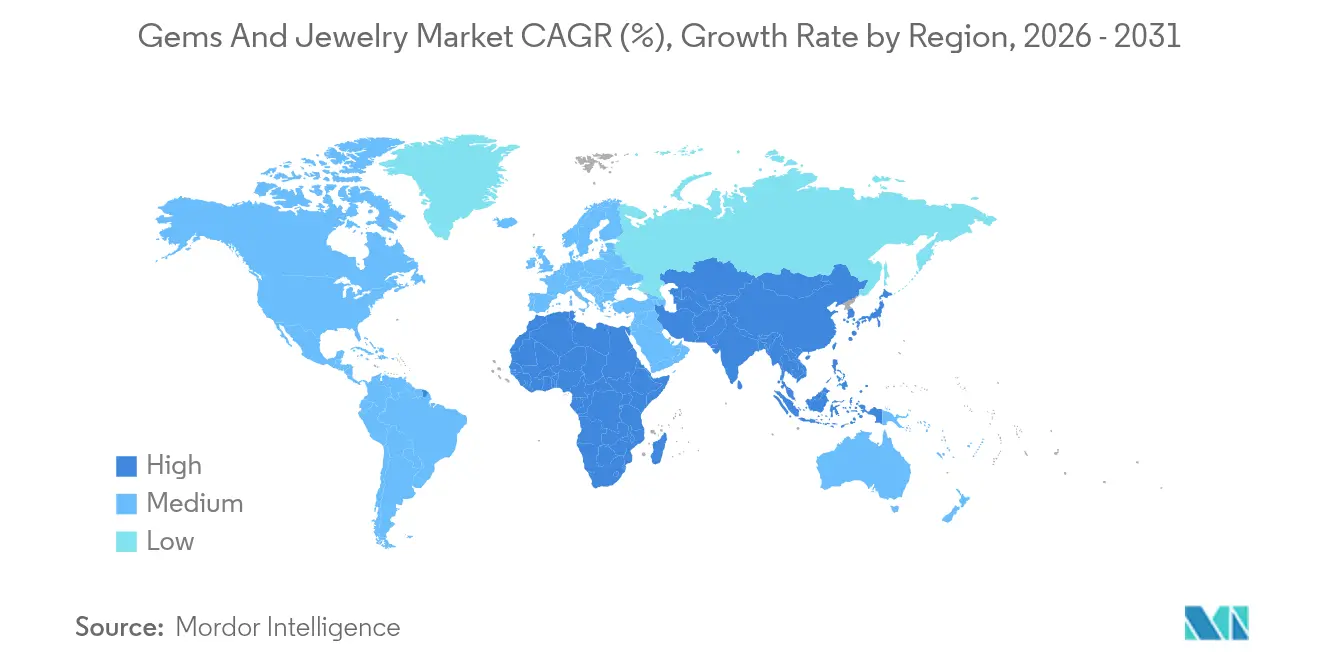
- Entre as geografias, a Ásia-Pacífico detinha a maior participação de mercado, de 38,86% em 2026, enquanto o Oriente Médio e África é projetado para crescer mais rapidamente, com um CAGR de 6,55% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tendências crescentes de moda e estilo de vida | +1.7% | China e Índia | Médio prazo (2-4 anos) |
| Aumento da customização e personalização | +1.3% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Adoção de diamantes cultivados em laboratório por sustentabilidade e custo | +1.5% | Espanha e Itália | Médio prazo (2-4 anos) |
| Joias como investimento e proteção de preservação de patrimônio | +1% | Japão | Curto prazo (≤ 2 anos) |
| Significado cultural e tradicional | +0.6% | Índia e Arábia Saudita | Longo prazo (≥ 4 anos) |
| Surgimento de ferramentas de experimentação virtual com AR/VR | +0.3% | Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Tendências crescentes de moda e estilo de vida
O adorno pessoal cria demanda por joias que pode se estender além de casamentos e outras compras cerimoniais. Em uma pesquisa realizada em agosto de 2026 sobre a receita do primeiro semestre, 44% dos varejistas de joias de ouro chineses entrevistados afirmaram que os clientes compraram joias de ouro para se presentear. Executivos do setor relataram que as vendas de joias masculinas na Índia aumentaram de 25% a 30% em relação ao ano anterior em 2025. Seus relatos descreveram uma demanda que se estende ao uso cotidiano, marcos corporativos, aniversários, ocasiões festivas e conquistas pessoais. Esses motivos de compra oferecem aos varejistas formas distintas de abordar compras por iniciativa própria, em vez de depender de uma única mensagem cerimonial. Linhas do dia a dia voltadas para esses compradores de uso pessoal criam ocasiões de venda fora do calendário de casamentos, dando aos varejistas um motivo para manter designs relevantes entre os picos cerimoniais.
Aumento da customização e personalização
A personalização pode agregar valor por meio do significado sem exigir uma gema maior ou um material mais precioso. Na pesquisa realizada pelo The Plumb Club em fevereiro de 2025 nos Estados Unidos, 69% dos entrevistados afirmaram que a personalização era extremamente ou um tanto importante na escolha de joias. A pesquisa online da Helzberg em 2025 abrangeu 1.000 adultos norte-americanos entre 20 e 40 anos que estavam noivos, discutindo casamento em um relacionamento sério ou casados após um noivado nos 2 anos anteriores. Entre esses entrevistados, 76% afirmaram que investiriam mais em um anel de noivado personalizado. A pesquisa mais ampla sobre joias oferece aos joalheiros uma base para oferecer personalização além das compras de noivado. Para esse público na fase de noivado, a disposição declarada de investir mais oferece aos joalheiros uma base para precificar a própria personalização como parte do valor do anel.
Adoção de diamantes cultivados em laboratório por sustentabilidade e custo
A BriteCo estimou os preços medianos de venda de anéis de noivado em 2025 em 4.557 USD para diamantes cultivados em laboratório e 12.961 USD para diamantes naturais. Em junho de 2026, a Pandora lançou joias com diamantes cultivados em laboratório na Espanha, exclusivamente em sua loja principal em Barcelona, e na Itália, online, em sua loja principal em Milão e em 40 lojas selecionadas. Os dados de avaliação da BriteCo registraram diamantes cultivados em laboratório em 47% dos anéis de noivado recém-avaliados em 2025 e 51% de janeiro a junho de 2026. Na pesquisa norte-americana do The Plumb Club de 2025, 17% citaram razões éticas e 16% razões ambientais ao considerar gemas criadas, percentuais praticamente inalterados em relação a 2023. Essas preferências declaradas oferecem aos joalheiros uma base separada para discutir a procedência, além da proposta de acessibilidade. Uma maior acessibilidade pode ampliar a participação, embora valores de transação mais baixos signifiquem que a adoção por si só não garante um crescimento de receita equivalente.
Joias como investimento e proteção de preservação de patrimônio
As joias de ouro com características de ativo conectam produtos usáveis à demanda por características de investimento, conferindo à compra uma justificativa além da decoração. No segundo trimestre de 2026, esses produtos mantiveram apelo entre os consumidores japoneses que buscavam características de investimento. Esse apelo coexistiu com uma demanda geral mais fraca por joias no Japão, mostrando que o motivo não eliminou as pressões de compra mais amplas. Para os varejistas que atendem a esses compradores, o conteúdo de material pode, portanto, ter maior relevância comercial do que uma proposta de design puramente voltada para a moda. Os gastos em ienes relativamente saudáveis no Japão, em paralelo com a demanda em queda, sugerem que as peças com características de ativo atendem a um nicho de compradores que priorizam o conteúdo de metal, o que é adequado para varejistas posicionados em torno do ouro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de metais preciosos e gemas | -1.2% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Altos impostos e taxas de importação | -0.6% | Índia e Estados Unidos | Curto prazo (≤ 2 anos) |
| Proliferação de produtos falsificados | -0.3% | Países da União Europeia | Longo prazo (≥ 4 anos) |
| Preocupações éticas e de sustentabilidade | -0.2% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos preços de metais preciosos e gemas
A pressão sobre os preços dos metais pode reduzir a quantidade de joias que os consumidores adquirem, mesmo quando permanecem dispostos a fazer uma compra. A demanda global por joias de ouro caiu 17% em relação ao ano anterior, para 278,2 toneladas métricas no segundo trimestre de 2026, à medida que os preços elevados restringiram a acessibilidade e incentivaram pesos de compra menores.[1] Para os fornecedores de joias de ouro, isso torna o conteúdo físico de metal uma restrição a uma oferta que, de outra forma, seria atraente por design ou ocasião. Um preço de venda mais alto não pode, por si só, demonstrar que mais joias estão chegando aos compradores. Em setembro de 2026, o fabricante Clyde Duneier Inc. descreveu a consideração de peso, construção e preço no início do design, trabalhando de trás para frente a partir dos preços-alvo dos varejistas. O equilíbrio comercial restante é entre o metal que uma peça contém e o preço que seu comprador pretendido pode absorver.
Altos impostos e taxas de importação
O aumento da taxa efetiva de importação de ouro na Índia em 13 de maio de 2026, de 6% para 15%, adicionou um obstáculo de custo impulsionado por políticas às compras de joias. A demanda indiana por joias de ouro caiu 15% em relação ao ano anterior, para 75 toneladas métricas no segundo trimestre de 2026, com o aumento da taxa entre vários fatores que pesaram sobre as compras. Um período de compras considerado inauspicioso e o apelo do Primeiro-Ministro para reduzir as compras de ouro também enfraqueceram a demanda durante o trimestre. Para o ouro importado, a carga tributária, portanto, agrava as pressões de demanda que uma mudança no design de joias não pode eliminar. Após o apelo do Primeiro-Ministro, a Kalyan Jewellers lançou sua Iniciativa Gold4India em torno de esquemas de troca de ouro usado e monetização. Tais respostas podem apoiar compras de reposição, mas o material recém-importado carrega um obstáculo de custo que pode limitar a quantidade que os consumidores adquirem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Demanda Não Nupcial Amplia a Relevância dos AnéisOs anéis representaram uma participação de 32,82% no tamanho do mercado de gemas e joias em 2026. O Natural Diamond Council relatou que os anéis não nupciais foram a principal categoria de joias com diamantes naturais vendida nos Estados Unidos no Dia dos Namorados em 2025. Seu relatório baseou-se em mais de 4 milhões de transações de 2.500 joalheiros especializados norte-americanos. O resultado específico da ocasião mostra como os anéis podem servir a vendas além do noivado e do casamento, ampliando o uso comercial do formato pelo varejista. As compras de presentes no Dia dos Namorados oferecem aos varejistas norte-americanos de anéis com diamantes naturais uma segunda ocasião de venda além do calendário de noivados.
Os colares são o segmento de crescimento mais rápido, com um CAGR previsto de 5,7% no período 2027-2032. A pesquisa do The Plumb Club de fevereiro de 2025 abrangeu mais de 2.000 homens e mulheres norte-americanos entre 25 e 60 anos com alguma educação universitária e renda familiar anual de pelo menos 75.000 USD. Nessa pesquisa, os colares ficaram em terceiro lugar entre as categorias de joias por preferência, com 23%, atrás de anéis e brincos. As pulseiras ofereceram uma proposta de compra diferente na China, onde uma pesquisa com varejistas em 2025 identificou pequenas pulseiras trançadas de ouro 24K como uma importante fonte de receita, atraindo consumidores jovens pela acessibilidade. A classificação de preferência por colares oferece aos varejistas norte-americanos um amplo público a ser abordado, enquanto o exemplo da pulseira chinesa torna a acessibilidade o caminho para os compradores mais jovens.



Por Tipo de Material:
Os Gastos com Ouro Ancoram o Valor Enquanto as Alternativas Ampliam a OfertaOs metais preciosos representaram uma participação de 61,58% no mercado de gemas e joias em 2026. O valor da demanda global por joias de ouro cresceu 22% em relação ao ano anterior, para 86 bilhões de USD no primeiro semestre de 2026, apesar de uma demanda em tonelagem mais fraca. Os fornecedores focados em ouro, portanto, enfrentam um conjunto de gastos maior sem um aumento correspondente no volume de metal processado, tornando o crescimento da receita um sinal não confiável dos requisitos de volume de fabricação.
Os metais de base são o segmento de crescimento mais rápido, com um CAGR previsto de 6,45% no período 2027-2032. As exportações brutas da China de joias de imitação de metal de base, com ou sem banho de metal precioso, aumentaram de 147.597 toneladas métricas em 2024 para 156.067 toneladas métricas em 2025, sob o código HS 711719. Esse fluxo estabelece uma base de fornecimento transfronteiriça substancial a partir da qual os fabricantes podem atender compradores internacionais de joias. Os materiais mistos ganharam apelo para os compradores majoritariamente europeus e norte-americanos do fabricante de alianças BMA Rings, de acordo com um relato de representante de vendas de agosto de 2025 que vinculou o ouro e os metais alternativos à flexibilidade de preço e design. Para os compradores conscientes do preço da BMA Rings, combinar ouro com metais alternativos oferece uma forma de manter a escolha de design enquanto limita a exposição aos altos preços do ouro.

Por Usuário Final:
As Mulheres Sustentam a Escala Enquanto os Homens Constroem um Papel Distinto no VarejoAs mulheres foram o maior segmento de usuários finais, com uma participação de mercado de 74,03% em 2026. Na pesquisa de joias da McKinsey de setembro de 2025, 42% das entrevistadas do sexo feminino relataram comprar mais joias para si mesmas do que 2 ou 3 anos antes, em comparação com 35% dos entrevistados do sexo masculino. Essas respostas conectam o segmento líder às compras por iniciativa própria, oferecendo às marcas um relacionamento direto a desenvolver com a pessoa que usará a peça. As autocompras oferecem às marcas um público para linhas orientadas por design além das campanhas de presentes, com a própria usuária julgando diretamente o apelo de cada peça.
Os homens são o segmento de crescimento mais rápido, com um CAGR previsto de 5,75% no período 2027-2032. O CEO da Senco Gold Ltd., Suvankar Sen, afirmou que as vendas de joias masculinas do varejista cresceram de 20% a 25% durante o Dhanteras 2025 em comparação com o Dhanteras 2024. No mesmo relato de outubro de 2025, ele disse que as joias masculinas representavam de 10% a 12% das vendas da empresa ao longo do ano. Essa combinação aponta para uma base de clientes recorrente que também pode responder a uma ocasião de compra festiva, conferindo à categoria mais do que um único papel sazonal. O padrão da Senco sugere que as campanhas de festivais impulsionam uma linha masculina já estabelecida, em vez de criá-la.
Por Categoria:
A Criação de Escala e a Expansão do Varejo de Moda Criam Diferentes Caminhos de CrescimentoAs joias finas foram o maior segmento, com uma participação de mercado de 83,28% em 2026. Em 1º de outubro de 2026, a Pandora inaugurou o que descreveu como a maior instalação de fabricação de joias finas do mundo em Ho Chi Minh, Vietnã.[2] Sua capacidade declarada é de até 60 milhões de peças de joias por ano, aumentando a capacidade de fabricação geral da Pandora em 50%. O investimento demonstra a escala da infraestrutura de fabricação que pode sustentar uma oferta de joias finas de marca. Marcas com essa capacidade podem alinhar o desenvolvimento de produtos com uma distribuição mais ampla, tornando a execução da fabricação uma parte substantiva da proposta competitiva da categoria.
As joias de fantasia são o segmento de crescimento mais rápido, com um CAGR previsto de 6,3% no período 2027-2032. A varejista de joias de moda Lovisa Holdings Limited reportou um aumento de 17,6% na receita total da empresa no exercício fiscal de 2026, encerrado em 28 de junho de 2026. A Lovisa atribuiu o resultado ao crescimento da rede de lojas, juntamente com um crescimento de 2% nas vendas comparáveis globais em lojas existentes. Isso fornece um exemplo comercial de como um alcance mais amplo contribui para o crescimento enquanto as lojas existentes também geram vendas mais altas. Na Lovisa, a expansão da rede foi o principal impulsionador do crescimento da receita da empresa, tornando o acesso a locais adicionais central para seu modelo de crescimento no varejo.
Por Canal de Distribuição:
A Receita das Lojas Sustenta a Liderança Enquanto as Vendas Digitais se ExpandemAs lojas de varejo físicas foram o maior segmento, com uma participação de mercado de 81,11% em 2026. As lojas conceito da Pandora representaram 56% de sua receita empresarial em 2025. As vendas consolidadas pelo canal de lojas da Signet Jewelers Limited foram de 1,22 bilhões de USD nas 13 semanas encerradas em 1º de agosto de 2026, em comparação com 1,2 bilhões de USD nas 13 semanas encerradas em 2 de agosto de 2025. Esses exemplos operacionais estabelecem uma base de vendas física substancial tanto para uma marca de joias quanto para um grupo varejista. Manter a produtividade das lojas é importante para ambos os negócios, pois suas estratégias digitais devem coexistir com vendas substanciais concluídas pessoalmente.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 6,75% no período 2027-2032. O valor das vendas no varejo online da China para produtos de ouro, prata e joias cresceu 12,4% em 2025, de acordo com dados do Ministério do Comércio relatados pela Associação Chinesa de Gemas e Joias. Em 2025, a Brilliant Earth Group, Inc., uma varejista de joias online com showrooms nos Estados Unidos, ofereceu suporte de consultores por chat, telefone, e-mail e consulta virtual. Sua equipe de consultores atendeu clientes em mais de 50 países. O modelo da Brilliant Earth separa o acesso a um consultor de joias do acesso a um showroom, estendendo as vendas assistidas por toda a sua base de clientes online internacionais.
Análise Geográfica
Mercado de Gemas e Joias da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 38,86% no tamanho do mercado de gemas e joias em 2026. As vendas no varejo de ouro, prata e joias na China por empresas acima do porte designado cresceram 12,8% em 2025.[3] Na Índia, o valor da demanda por joias de ouro foi de 21 bilhões de USD no primeiro semestre de 2026. Essas medidas regionais estabelecem uma base comercial tanto em empresas de varejo de maior porte quanto nos gastos dos consumidores com joias de ouro acabadas, com escala relevante para os fornecedores em cada caso. Os fabricantes podem competir por contas de varejo, bem como pelos gastos focados em ouro, combinando alcance comercial com produtos adequados ao valor que os consumidores comprometem em uma peça.
Mercado de Gemas e Joias do Oriente Médio e África
O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR previsto de 6,55% no período 2027-2032. A receita de varejo no Egito da Lazurde Company for Jewelry cresceu 7,4% em relação ao ano anterior no segundo trimestre de 2026, enquanto suas vendas em lojas comparáveis na Arábia Saudita cresceram 6%. A Arábia Saudita registrou 10,3 toneladas métricas de demanda por joias de ouro no segundo trimestre de 2026, queda de 8% em relação ao ano anterior, à medida que o turismo do Hajj, casamentos e compras do Eid compensaram a fraqueza impulsionada pelos preços. Esses exemplos apoiam um caminho de crescimento por meio do desenvolvimento de vendas no nível do varejista e compras específicas por ocasião, enquanto o resultado em volume de ouro torna o peso e o preço da oferta comercialmente relevantes para os operadores que atendem aos consumidores locais.
Na América do Norte, a demanda norte-americana por joias de ouro caiu 25% em relação ao ano anterior, para 22,2 toneladas métricas no segundo trimestre de 2026, com a fraqueza concentrada no mercado de massa favorecendo o posicionamento de maior valor. As importações de joias da Costa Rica em 2025 oferecem aos fornecedores uma rota comercial separada, enquanto as aberturas de lojas pop-up da Pandora no Uruguai em 2025 ilustram a expansão seletiva do varejo na América do Sul. A demanda brasileira por joias de ouro caiu 6% em relação ao ano anterior, para 3,8 toneladas métricas no segundo trimestre de 2026, uma contração mais branda do que as quedas nos Estados Unidos e na Europa. A Europa, excluindo a CEI, registrou 12,5 toneladas métricas, queda de 10% em relação ao ano anterior naquele trimestre, enquanto os controles de importação baseados em risco da Suíça a partir de dezembro de 2025 adicionam considerações de liberação para mercadorias de metais preciosos abrangidas. Os fabricantes italianos também enfrentaram mercados de exportação fracos, limitando seu escopo para compensar a pressão da demanda doméstica vendendo no exterior.
Estrutura Regulatória e Perspectivas
Esta comparação considera os requisitos de marketing de joias, verificação de produtos e transações de jurisdições selecionadas do ponto de vista de um varejista de joias em conformidade. Os guias de joias dos Estados Unidos não são vinculativos, e a Comissão Federal de Comércio deve provar uma violação da Seção 5 ao tomar medidas de execução. O mecanismo qualificado de empresa para empresa dos Emirados Árabes Unidos transfere a contabilidade do imposto sobre valor agregado (IVA) para o destinatário registrado, com declarações escritas do comprador e verificações do fornecedor. Essas estruturas tornam as descrições de produtos, especificações de metais e controles de transações capacidades operacionais distintas para os varejistas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido | China | Emirados Árabes Unidos |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio (FTC) | Conselho de Controle de Atividades Financeiras (COAF) | Escritórios de ensaio do Reino Unido para marcação de lei | Ministério da Indústria e Tecnologia da Informação | Autoridade Fiscal Federal |
| Principais instrumentos ou diretrizes | Guias de Joias da FTC, 16 CFR Parte 23 | Resolução COAF nº 23 de 2012 | Lei de Marcação de Lei de 1973 | GB 11887-2012 em vigor; revisão aguardando aprovação | Decisão do Gabinete nº 127 de 2024 e VATP043; o valor do conteúdo precioso deve exceder os demais componentes; exclui fornecimentos com alíquota zero |
| Efeito comercial | As alegações sobre produtos devem evitar engano nos termos da Seção 5 | Verificações de clientes e beneficiários finais, registros de transações e relatórios especificados; políticas dimensionadas ao porte do negócio e ao volume de transações | Marcas de lei reconhecidas acima dos limites de peso aplicáveis para artigos de ouro, prata, platina e paládio | Controles de pureza, marcação e designação de joias de metais preciosos domésticos | O destinatário contabiliza o IVA sobre compras qualificadas para revenda/produção; antes do fornecimento, o destinatário declara o registro e o uso pretendido, e o fornecedor retém as declarações e verifica o registro |
| Atratividade atual da política | Alta | Baixa | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As diretrizes de alegações dos Estados Unidos e as obrigações de marcação de lei baseadas em limites do Reino Unido fornecem estruturas de conformidade de varejo definidas e contínuas, com a administração da marcação de lei contribuindo para a classificação Média do Reino Unido. As verificações de clientes dimensionadas ao negócio, a manutenção de registros e os relatórios especificados do Brasil acarretam demandas operacionais recorrentes, sustentando sua classificação atual mais baixa e o ônus de conformidade contínuo. Os controles de pureza e marcação GB 11887-2012 da China regem as joias de metais preciosos domésticos, enquanto a revisão pendente de fineza, marcação e nomenclatura propõe implementação 12 meses após a publicação, apoiando a continuidade nas obrigações de varejo de curto prazo. A classificação dos Emirados Árabes Unidos equilibra a contabilidade fiscal do destinatário com as obrigações de verificação do fornecedor, enquanto suas condições de qualificação e documentação apoiam um requisito operacional estável para as negociações de empresas registradas abrangidas.
Etapas da Cadeia de Valor
A cadeia de valor compara as vendas de materiais, a criação de joias e a distribuição, com a integração determinando quantas capacidades residem em um único negócio. A De Beers Group vende a maior parte de seus diamantes brutos para Sightholders por meio da Global Sightholder Sales e o restante por meio de leilões para compradores registrados. A Pandora projeta e fabrica joias na Tailândia e no Vietnã, distribui-as por meio de sua rede e obtém prata e ouro reciclados de refinadores certificados. Os negócios de joias integrados obtêm vendas de produtos acabados que sustentam as capacidades de design, fabricação e distribuição.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e comercialização de diamantes brutos | Fornecedores de diamantes brutos, como a De Beers Group | Vendas de diamantes brutos para Sightholders e compradores registrados em leilão | Correspondência do bruto adquirido com os requisitos de pedras acabadas | Qualificar as rotas de conversão e as especificações de compra em conjunto |
| Design e fabricação de joias | Designers e fabricantes de joias, como Pandora A/S, Cartier e Van Cleef & Arpels | Vendas de joias acabadas que sustentam a criação integrada | Traduzir designs em peças acabadas reproduzíveis | Definir especificações de material e fabricação antes da produção |
| Distribuição e venda | Distribuidores integrados de joias, como Pandora A/S, Cartier e Van Cleef & Arpels | Vendas de joias acabadas por meio da distribuição | Manutenção de informações consistentes sobre o produto em todos os pontos de distribuição | Padronizar as descrições de produtos e as transferências de distribuição |
| Fonte: Mordor Intelligence | ||||
A fabricação da Pandora na Tailândia e no Vietnã distribui a exposição à produção específica de cada país, mantendo o design e a distribuição integrados. Essa presença torna a coordenação entre os locais de fabricação e os canais de venda parte das decisões de produção da mesma empresa. Os canais Sightholder e de leilão da De Beers posicionam seus ganhos na transação de diamantes brutos, tornando o acesso a compradores a jusante mais diretamente relevante do que o controle da distribuição de joias acabadas.
Cenário Competitivo
Concentração do Mercado
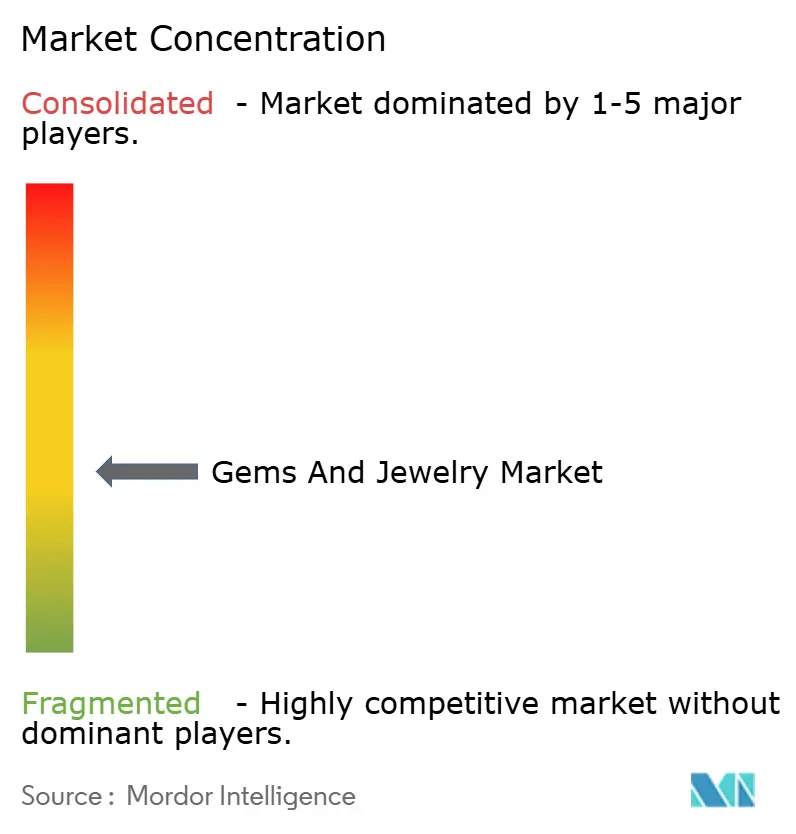
A concorrência é moderadamente fragmentada, combinando grupos de luxo diversificados com marcas e varejistas focados em joias que competem por meio de vários modelos comerciais. A LVMH Moët Hennessy Louis Vuitton SE participa por meio de suas Maisons de Relógios e Joias, enquanto a Compagnie Financière Richemont SA opera suas Maisons de Joalheria. A Chow Tai Fook Jewellery Group Limited projeta, fabrica e vende joias no varejo, a Pandora A/S projeta e fabrica joias de luxo acessível, e a Swarovski AG vende joias dentro de seu negócio de cristais mais amplo. As Maisons de Joalheria da Richemont aumentaram as vendas em 8% a taxas de câmbio reais e 14% a taxas de câmbio constantes no ano encerrado em 31 de março de 2026. Esses modelos posicionam o design, a distribuição e o posicionamento de materiais em diferentes estruturas corporativas, permitindo que especialistas compitam ao lado de grupos diversificados.
O crescimento orgânico de 3% da Pandora no segundo trimestre de 2026 dependeu mais da expansão da rede e de outros fatores, contribuindo com 2% líquido, do que do crescimento de 1% nas vendas em lojas comparáveis. As vendas em lojas comparáveis caíram 1% na América do Norte e 2% na EMEA, mas cresceram 10% na Ásia-Pacífico e 18% na América Latina. Em 12 de agosto de 2026, a Pandora elevou sua orientação de crescimento de receita orgânica para o exercício fiscal de 2026 para 0% a 3%, ante -1% a 2%. Para os concorrentes, a divisão regional sugere mais espaço para contestar o negócio estabelecido da Pandora na América do Norte e na EMEA do que em suas operações de crescimento mais rápido na Ásia-Pacífico e na América Latina.
A verificação de fornecedores cria uma base separada para a concorrência ao lado da apresentação da marca e do alcance no varejo, particularmente quando a oferta depende da procedência do material. Em 2025, a certificação pelo Código de Práticas do Responsible Jewellery Council no nível de refinador cobriu 99,3% do fornecimento de ouro para as Maisons de Relógios e Joias da LVMH, acima dos 96% em 2024. A posição é definida no estágio do refinador, conferindo ao grupo uma capacidade concreta de controle de fornecimento para acompanhar a proposta de joias acabadas. Para os concorrentes, conectar as alegações sobre materiais à documentação adequada do fornecedor pode fornecer um caminho para uma diferenciação credível sem exigir a escala de um portfólio de luxo. A força competitiva pode, portanto, incluir a capacidade de fundamentar a oferta por meio de registros de fornecimento, bem como a capacidade de atrair um comprador.
Líderes do Setor de Gemas e Joias
-
LVMH Moët Hennessy Louis Vuitton SE
-
Compagnie Financière Richemont SA
-
Chow Tai Fook Jewellery Group Limited
-
Pandora A/S
-
Swarovski AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gemas e Joias Empresas cobertas neste relatório
- LVMH Moët Hennessy Louis Vuitton SE
- Compagnie Financière Richemont SA
- Chow Tai Fook Jewellery Group Limited
- Pandora A/S
- Kalyan Jewellers
- De Beers Group
- Swarovski AG
- Lao Feng Xiang Co Ltd
- Titan Co Ltd
- Chow Tai Seng Jewellery Co Ltd
- Mokingran Jewellery Group Co Ltd
- Malabar Group
- Joyalukkas Holdings
- Luk Fook Holdings (International) Ltd
- Chow Sang Sang Holdings International Ltd
- Chanel SA
- Kering SA
- Damas LLC
- H&M Hennes & Mauritz AB
- Chopard & Cie SA
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam ofertas de joias acabadas que abordam acessibilidade, verificação de produtos ou um público específico de autocompra. A demanda chinesa por joias de ouro registrou sua tonelagem mais fraca no primeiro semestre desde 2006 no primeiro semestre de 2026, em meio à fraca confiança do consumidor e aos altos preços do ouro. Uma pesquisa do World Gold Council de agosto de 2026 abrangeu 744 gerentes de lojas de varejo e chefes regionais das principais marcas de joias na China. A abertura comercial é preservar uma oferta de joias convincente dentro dessas restrições, em vez de depender inteiramente de uma recuperação nos volumes de material.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Joias de ouro leves | Os varejistas pesquisados planejavam mais produtos abaixo de 5 gramas e entre 5 e 10 gramas em agosto de 2026 | Varejistas de joias chineses; compradores mais jovens de ouro puro | Desenvolver designs acabados dentro das faixas de peso planejadas | Altos preços do ouro e fraca confiança do consumidor | Fabricantes e varejistas de joias de ouro |
| Joias de prata verificáveis | A marcação voluntária de joias de prata sob a norma IS 2112:2025 entrou em vigor na Índia em setembro de 2025 | Compradores indianos de joias de prata | Utilizar a marcação voluntária de prata na oferta de produtos acabados | Gerenciar a marcação dentro do fluxo de trabalho do produto | Mia by Tanishq, uma marca da Titan Co Ltd com uma oferta de joias de prata em Bengaluru |
| Anéis para autocompradores | Um estudo norte-americano de 2025 identificou os anéis como o item de joias finas mais frequentemente comprado por iniciativa própria | Autocompradores de joias finas nos Estados Unidos | Criar uma oferta de anéis direcionada diretamente ao usuário | Pressão do preço do ouro sobre os pesos de compra | Joalheiros de anéis finos e marcas de design |
| Fonte: Mordor Intelligence | |||||
A abertura de curto prazo mais clara é para joias de ouro leves para varejistas chineses que planejavam linhas mais leves na pesquisa de agosto de 2026. Um fornecedor pode abordar as faixas de peso planejadas sem depender de uma recuperação no apetite dos consumidores por ouro em peso. Garantir um lugar na linha revisada transformaria a restrição de preço em uma oportunidade concreta de fornecimento de joias acabadas.
Desenvolvimentos industriais recentes em Mercado de Gemas e Joias
- Out 2026: A Pandora inaugurou uma instalação de fabricação de joias em Ho Chi Minh, Vietnã, com capacidade declarada de até 60 milhões de peças por ano, expandindo sua presença de fabricação.
- Jun 2026: A Pandora lançou joias com diamantes cultivados em laboratório na Espanha, exclusivamente em sua loja principal em Barcelona, e na Itália, online, em sua loja principal em Milão e em 40 lojas selecionadas.
- Mai 2026: A Kalyan Jewellers anunciou sua Iniciativa Gold4India na Índia após o apelo do Primeiro-Ministro para adiar as compras de ouro, tendo a troca de ouro usado e a monetização do ouro entre seus objetivos declarados.
Mercado de Gemas e Joias Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de gemas e joias mede os gastos anuais no varejo com gemas e joias acabadas vendidas a consumidores em todo o mundo. Abrange adornos pessoais classificados por forma de produto, material, usuário pretendido, categoria fina ou de fantasia, canal de varejo e geografia de vendas.
Exclusões de escopo: Pedras soltas negociadas apenas como insumos brutos, diamantes industriais, equipamentos de corte, polimento ou fabricação de joias, e serviços de reparo, limpeza e alteração de joias estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Anéis
- Colares
- Brincos
- Pulseiras
- Correntes e Pingentes
- Outros Tipos de Produto
- Por Tipo de Material
- Metais Preciosos
- Metais de Base
- Materiais Mistos
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Categoria
- Finas
- Fantasia
- Por Canal de Distribuição
- Lojas de Varejo Offline
- Lojas de Varejo Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Colômbia
- Chile
- Peru
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Evidências públicas, como os relatórios de Tendências de Demanda de Ouro do World Gold Council, ajudam a distinguir os gastos com joias de ouro da demanda física e a rastrear mudanças relacionadas ao preço nos pesos de compra. Os comunicados de varejo do Departamento Nacional de Estatísticas da China fornecem um sinal regional oficial para as vendas de ouro, prata e joias. Os Guias de Joias da Comissão Federal de Comércio esclarecem como as descrições de produtos de gemas, metais preciosos e joias são tratadas, enquanto as estatísticas comerciais do Conselho de Promoção de Exportações de Gemas e Joias ajudam a interpretar os fluxos transfronteiriços sem tratar as exportações como vendas ao consumidor.
Os registros e materiais para investidores das empresas podem fornecer receitas de varejo reportadas, presença de lojas, mix de produtos e desenvolvimento de canais, enquanto a imprensa especializada de reputação pode ajudar a verificar os desenvolvimentos datados de empresas e consumidores em relação a essas divulgações. Esses indicadores complementam as estimativas de mercado, mas não substituem o limite final da transação de varejo. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa estruturado de entrevistas e pesquisas pode incluir executivos de marcas e varejistas de joias, líderes de merchandising e categorias, especialistas em gemas e metais preciosos e gerentes de canais em todo o mercado global. Suas contribuições podem testar evidências secundárias sobre os limites de produtos acabados, mudanças de preço e mix, participações de segmentos e comportamento de canais, enquanto perguntas de acompanhamento direcionadas abordam definições inconsistentes ou evidências regionais e de produtos ausentes. Os analistas comparam esses relatos com indicadores publicados de empresas, comércio e varejo antes de usá-los para refinar as premissas.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível médio: 42% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos globais dos consumidores com gemas e joias acabadas, usando evidências de vendas no varejo, divulgações de empresas e indicadores de mercado para ancorar o valor anual. Os gastos com joias de ouro e a tonelagem, os movimentos de preços de metais preciosos e gemas, a renda familiar e os gastos dos consumidores, a atividade de casamentos e presentes e o desenvolvimento do varejo online ajudam a explicar as mudanças no valor de compra, no mix de produtos e nas participações de canais. Os analistas preveem o mercado com análise de cenários em torno desses impulsionadores, distinguindo as mudanças nos preços de venda e no mix de produtos das mudanças na quantidade e composição das compras.
As participações de produtos, materiais, usuários finais, categorias, canais e regiões são construídas a partir do mix de vendas reportado, estatísticas de varejo e comércio e evidências de mercado corroboradas, e então verificadas quanto à consistência com o total. Verificações seletivas de baixo para cima, como preços de venda no varejo amostrados multiplicados por volumes de vendas representativos ou consolidações de fornecedores e canais, testam o resultado de cima para baixo. As lacunas em preço, volume ou cobertura são documentadas e delimitadas com os indicadores observados mais próximos. Especialistas primários podem revisar a direção e a relevância prática das previsões em nível de variável, com divergências levando a uma nova verificação das evidências e premissas subjacentes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de mercado em relação às divulgações de empresas, estatísticas de varejo, evidências comerciais e indicadores independentes de ouro e gemas, e então investigam variações materiais em definições, períodos, efeitos de preço e cobertura de produtos antes da aprovação. Uma segunda revisão verifica cálculos, unidades, participações de segmentos, geografia e consistência entre valores históricos e de previsão. Os analistas entram em contato novamente com as fontes relevantes quando uma discrepância material ou definição não resolvida pode alterar uma estimativa. A base de evidências é atualizada anualmente, revisada entre os ciclos quando um evento material altera a demanda ou a estrutura do mercado, e revisada novamente antes da entrega.
Tamanho do Mercado de Gemas e Joias da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de gemas e joias mede os gastos anuais no varejo com gemas e joias acabadas vendidas a consumidores em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo começa com uma estimativa de cima para baixo dos gastos globais dos consumidores com gemas e joias acabadas, usando evidências de vendas no varejo, divulgações de empresas e indicadores de mercado para ancorar o valor anual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 412,8 bilhões de USD (2027) | |
| Consultoria Global A | 381,5 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 7,6% abaixo do valor de 2027 deste relatório, de 412,8 bilhões de USD, 2 anos depois. Sua cobertura de produtos listada inclui formas e materiais de joias, excluindo produtos de gemas acabadas separados contabilizados neste mercado. |
| Editora de Pesquisa do Setor B | 39,3 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 90,5% abaixo do valor de 2027 deste relatório, de 412,8 bilhões de USD, 2 anos depois. Mede apenas joias de fantasia, enquanto este mercado também inclui joias finas. |
Os analistas da Mordor Intelligence triangulam as estimativas de mercado em relação às divulgações de empresas, estatísticas de varejo, evidências comerciais e indicadores independentes de ouro e gemas, e então investigam variações materiais em definições, períodos, efeitos de preço e cobertura de produtos antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de gemas e joias e o crescimento esperado?
O tamanho é projetado em 412,8 bilhões de USD em 2027 e 508,8 bilhões de USD até 2032, com um CAGR de 4,27% no período 2027-2032.
O que está sustentando a demanda por joias?
Uma pesquisa norte-americana de 2025 constatou que 69% dos entrevistados consideravam a personalização importante, e os diamantes cultivados em laboratório oferecem uma opção de noivado a preço mais baixo.
Qual produto de joias detém a maior participação?
Os anéis detinham a maior participação de mercado, de 32,82% em 2026.
Quais empresas são os principais concorrentes no setor de joias?
Os principais players incluem LVMH Moët Hennessy Louis Vuitton SE, Compagnie Financière Richemont SA, Chow Tai Fook Jewellery Group Limited, Pandora A/S e Swarovski AG.
Qual é o principal desafio para as perspectivas do setor de joias?
Os altos preços do ouro restringiram a acessibilidade, com a demanda global por joias de ouro em peso caindo 17% em relação ao ano anterior no segundo trimestre de 2026. Designs mais leves podem abordar a acessibilidade.
Quais regiões lideram as perspectivas do setor de joias?
A Ásia-Pacífico liderou com uma participação de mercado de 38,86% em 2026, e o Oriente Médio e África é previsto para crescer mais rapidamente, com um CAGR de 6,55% no período 2027-2032.