Tamanho e Participação do Mercado de Agente Gelificante
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
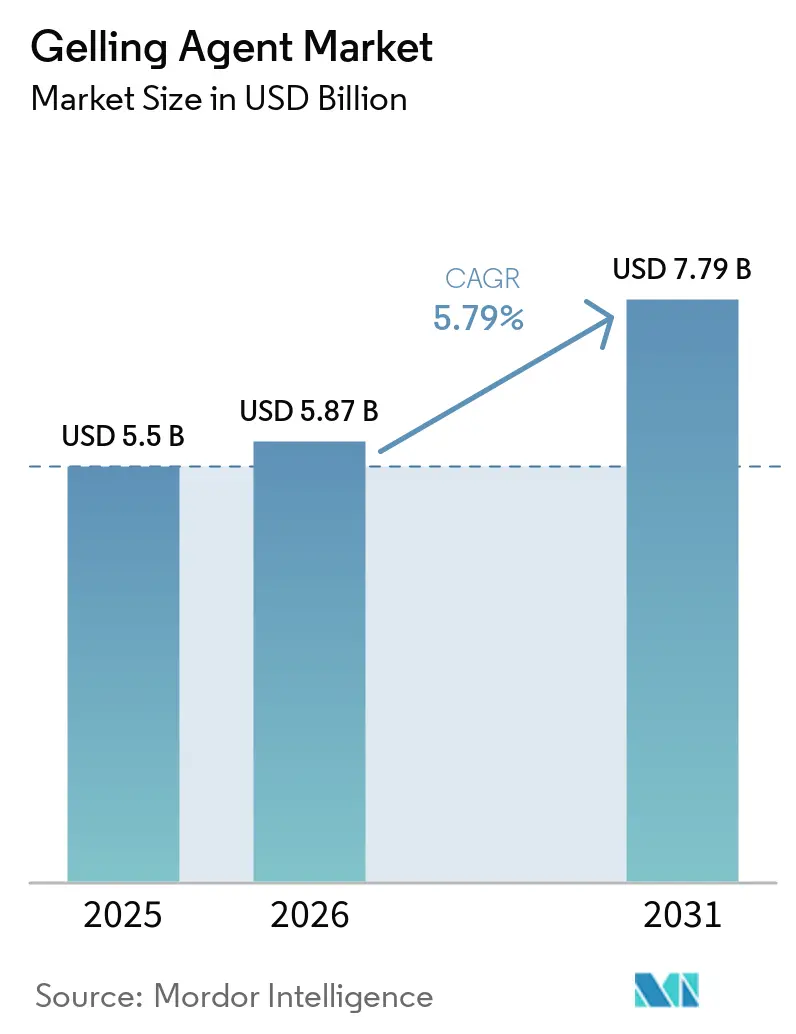
| Tamanho do Mercado (2026) | 5.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.79 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agente Gelificante por Mordor Intelligence
O mercado de agentes gelificantes é avaliado em 5,87 bilhões de USD em 2026, acima dos 5,50 bilhões de USD em 2025. Espera-se que alcance 7,79 bilhões de USD até 2031, expandindo-se a um CAGR de 5,79% durante o período de previsão de 2026–2031. A demanda robusta por ingredientes de rótulo limpo, a expansão das aplicações em sistemas de liberação de fármacos habilitados por hidrogéis e melhorias significativas na eficiência de extração sustentam essa trajetória. A substituição por produtos naturais está se acelerando após a Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) ter reforçado as regras de documentação Geralmente Reconhecido como Seguro (GRAS) em 2025, beneficiando fornecedores capazes de apresentar dossiês de segurança detalhados[1]. Simultaneamente, as dietas à base de plantas e o crescimento das alternativas lácteas estão ampliando o escopo comercial dos hidrocoloides de alto desempenho, enquanto avanços na fermentação microbiana melhoram a consistência funcional e reduzem os prazos de produção. A América do Sul, liderada pela base de processamento de alimentos do Brasil avaliada em 231 bilhões de USD, está se tornando a região de crescimento mais rápido, enquanto a Ásia-Pacífico mantém a liderança em volume com base no cultivo dominante de algas marinhas e guar [2].
Principais Conclusões do Relatório
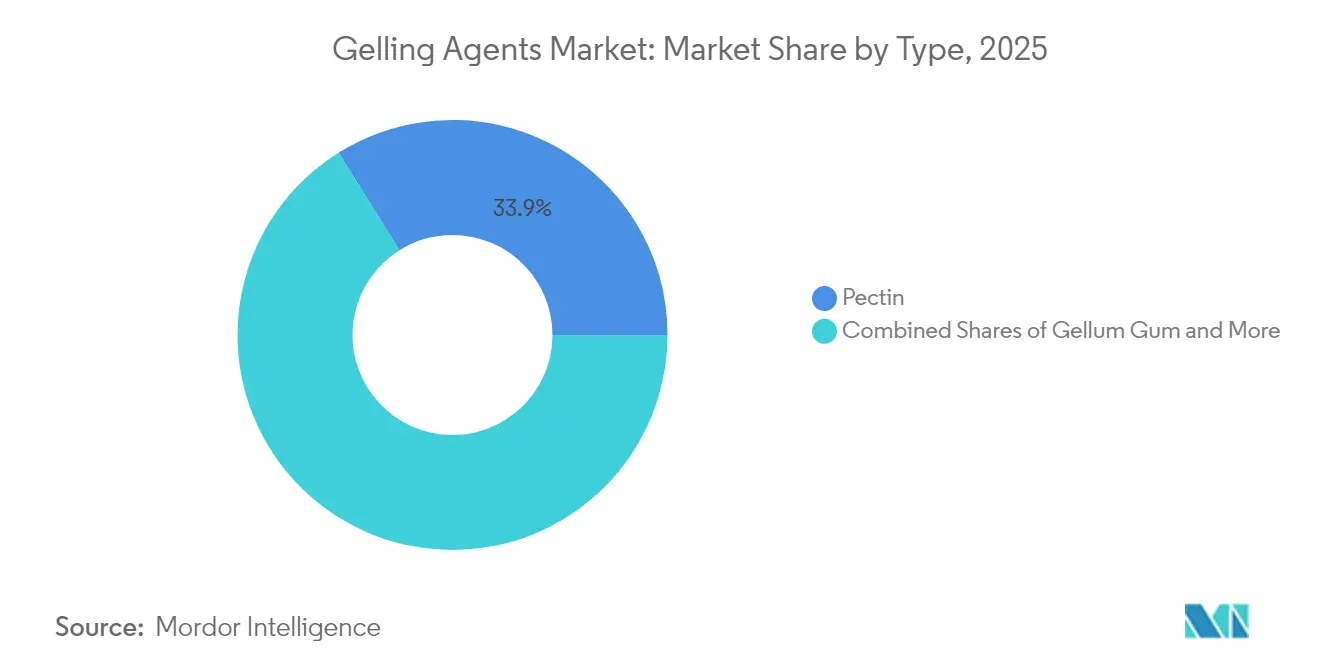
Por tipo, a pectina deteve 33,89% da participação de mercado de agentes gelificantes em 2025; a goma gelana tem previsão de expansão a um CAGR de 8,01% até 2031.
Por fonte, os materiais de origem vegetal responderam por 57,92% do tamanho do mercado de agentes gelificantes em 2025, enquanto as alternativas de origem microbiana têm projeção de crescimento a um CAGR de 8,18% até 2031.
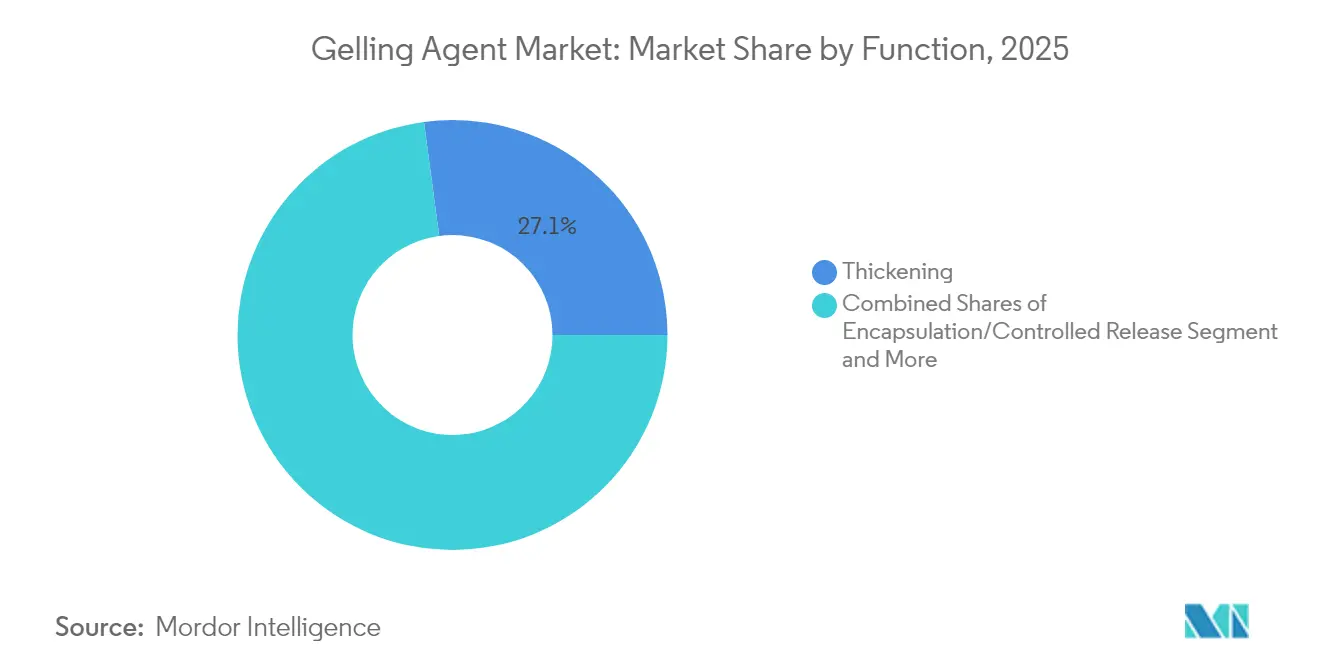
Por função, as aplicações de espessamento lideraram com 27,12% de participação na receita em 2025; encapsulamento e liberação controlada avançam a um CAGR de 8,62%.
Por aplicação, alimentos e bebidas comandaram 35,41% da participação no tamanho do mercado de agentes gelificantes em 2025, enquanto os produtos farmacêuticos devem crescer a um CAGR de 8,97%.
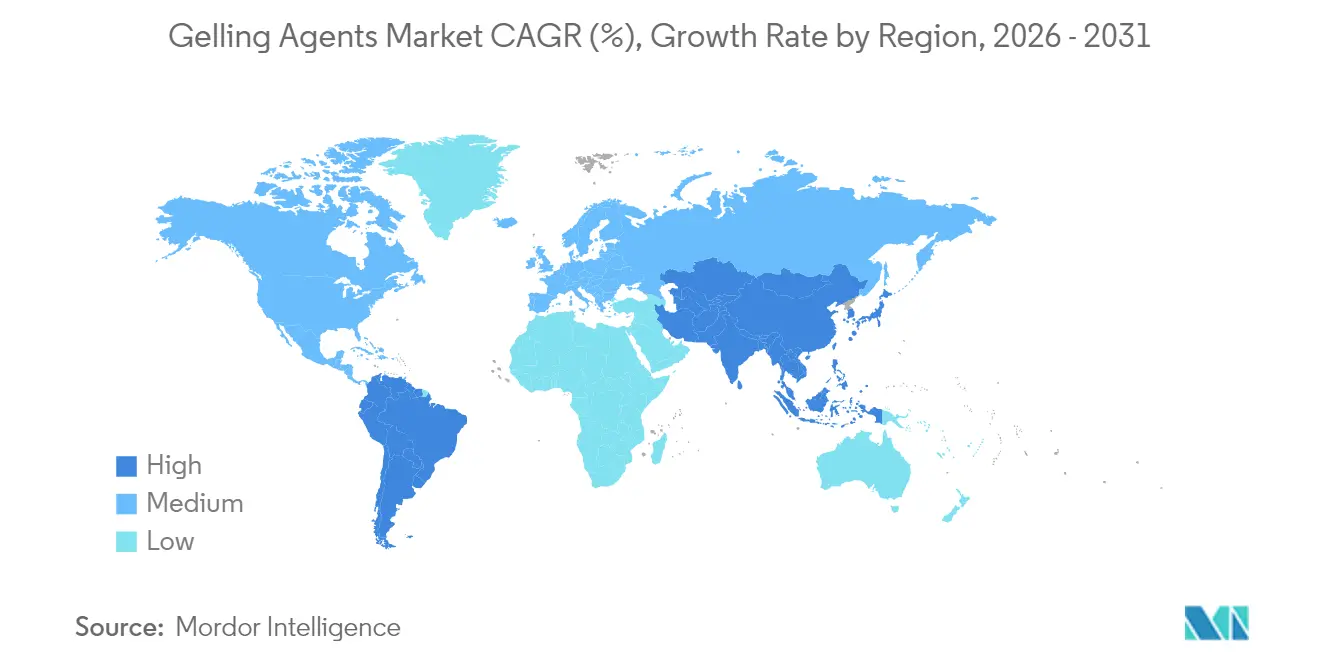
Por geografia, a Ásia-Pacífico contribuiu com 36,28% da receita global em 2025; a América do Sul está posicionada para um CAGR de 8,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por alimentos processados e de conveniência | +1.2% | Global; mais forte na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Preferência por aditivos naturais e de rótulo limpo | +1.5% | América do Norte e União Europeia; expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Consumo de produtos lácteos e alternativas lácteas | +0.8% | Global; liderado pela América do Norte e pela Europa | Médio prazo (2-4 anos) |
| Inovação em extração e processamento | +1.0% | Global; centros de P&D na União Europeia e na América do Norte | Longo prazo (≥ 4 anos) |
| Adoção crescente em formulação farmacêutica | +1.0% | Global; liderado pela América do Norte e pela Europa | Longo prazo (≥ 4 anos) |
| Aplicação em carne e frutos do mar à base de plantas | +0.8% | Global; liderado pela América do Norte e pela Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por alimentos processados e de conveniência
Os estilos de vida urbanos e os domicílios com dupla renda continuam impulsionando o consumo de refeições prontas para consumo, exigindo hidrocoloides com superior tolerância a ciclos de congelamento e descongelamento e estabilidade térmica. As importações chinesas de ingredientes alimentares de alto valor aumentaram acentuadamente em 2024, elevando o consumo regional de melhoradores de textura, espessantes e estabilizantes. Os processadores estão desenvolvendo sistemas híbridos, como misturas de carragenina e amido, para manter a viscosidade ao longo das variações da cadeia de frio. Essas formulações personalizadas sustentam padrões de especificação mais elevados em pratos congelados, sopas e molhos premium. Consequentemente, o mercado de agentes gelificantes está experimentando uma mudança no mix de produtos em direção a soluções multicomponentes que garantem a integridade da textura ao longo de uma vida útil prolongada. A crescente adoção de alternativas à base de plantas em produtos alimentares aumentou a demanda por agentes gelificantes naturais derivados de algas marinhas e fontes de frutas. Além disso, os fabricantes estão investindo em pesquisa e desenvolvimento para criar agentes gelificantes de rótulo limpo que atendam às preferências dos consumidores por listas de ingredientes transparentes.
Crescente demanda por aditivos alimentares naturais e de rótulo limpo
Os órgãos reguladores e os consumidores estão intensificando o escrutínio das listas de ingredientes. A proibição de 2024 de corantes sintéticos específicos na Califórnia e as restrições mais rígidas da Autoridade Europeia para a Segurança dos Alimentos (EFSA) para metais pesados na goma guar demonstram esse aumento da supervisão[3]. Os fornecedores de hidrocoloides com cadeias de abastecimento estabelecidas e transparentes, particularmente para pectina e alginato, estão garantindo contratos de reformulação em aplicações de confeitaria e bebidas. Embora os graus naturais premium custem significativamente mais do que suas alternativas quimicamente modificadas, os proprietários de marcas aceitam esses custos mais elevados para obter rótulos mais claros e conformidade regulatória. Essa transição fortalece o mercado de agentes gelificantes à medida que os fabricantes substituem os espessantes sintéticos por alternativas à base de plantas e derivadas de algas marinhas. O mercado é ainda impulsionado pelo aumento da conscientização dos consumidores sobre ingredientes naturais e seus benefícios para a saúde. Além disso, os avanços tecnológicos nos métodos de extração e processamento estão permitindo que os fabricantes produzam agentes gelificantes naturais de maior qualidade com níveis de eficiência aprimorados.
Aumento do consumo de produtos lácteos e alternativas lácteas
As vendas globais no varejo de bebidas à base de plantas atingiram novos recordes em 2024, aumentando a demanda por hidrocoloides que replicam a sensação bucal dos laticínios. A metilcelulose Benecel da Ashland, desenvolvida para melhorar o corpo e a suspensão em lattes de leite de aveia, demonstra inovação específica para aplicações. As combinações de carragenina e goma de alfarroba continuam sendo essenciais em fatias de queijo vegano para a capacidade de derretimento, enquanto a goma gelana proporciona clareza e estabilização de proteínas em bebidas de leite de nozes em temperatura ambiente. A expansão dos portfólios de alternativas lácteas permite que fornecedores de ingredientes multinacionais entrem em segmentos de nutrição premium, expandindo assim o mercado de agentes gelificantes. A crescente preferência dos consumidores por produtos de rótulo limpo levou os fabricantes a desenvolver agentes gelificantes naturais derivados de algas marinhas e fontes vegetais. Além disso, a crescente adoção de agentes gelificantes na indústria farmacêutica para sistemas de liberação de fármacos e fabricação de cápsulas contribui para o crescimento do mercado.
Avanços tecnológicos na extração e processamento de hidrocoloides
A extração de pectina de cascas de frutas cítricas usando tecnologia de ultrassom alcança rendimentos mais elevados com menor consumo de energia, aumentando a eficiência de custos. A implementação de sistemas de monitoramento controlados por inteligência artificial para viscosidade e cor reduz falhas de produção e desperdício de materiais. Em aplicações farmacêuticas, o desenvolvimento de hidrogéis responsivos ao pH por meio de métodos de química verde permite a liberação direcionada de fármacos, expandindo as aplicações farmacêuticas. Essas melhorias tecnológicas sustentam o aumento das margens de lucro para fornecedores inovadores e criam especificações de produtos adicionais que expandem o mercado de agentes gelificantes. A crescente demanda da indústria alimentar por ingredientes naturais e de rótulo limpo acelerou a pesquisa em alternativas gelificantes à base de plantas. Além disso, a crescente adoção de agentes gelificantes em formulações cosméticas para melhoria de textura e estabilidade abriu novas oportunidades de mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços das matérias-primas | -0.7% | Global; mais elevada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Altos custos de extração e purificação | -0.5% | Global; empresas menores são as mais afetadas | Médio prazo (2-4 anos) |
| Desafios rigorosos de conformidade regulatória e de rótulo limpo | -0.6% | Global; mais elevados na América do Norte e Europa | Médio prazo (2-4 anos) |
| Baixo conhecimento e adoção em mercados emergentes e subdesenvolvidos | -0.3% | Ásia-Pacífico, África, América Latina | Longo prazo (4+ anos) |
| Fonte: Mordor Intelligence | |||
Flutuação dos preços das matérias-primas
A carragenina e o ágar derivados de algas marinhas permanecem vulneráveis a eventos climáticos e restrições comerciais na Indonésia e nas Filipinas, causando oscilações nos preços à vista que dificultam a previsão de lucros. A goma guar depende fortemente dos padrões de monções na Índia e no Paquistão, onde a seca pode reduzir os rendimentos em até 40%. Os grandes compradores agora utilizam contratos de compra de longo prazo e integração vertical parcial no cultivo de algas marinhas para amortecer a volatilidade dos custos. Ao mesmo tempo, a xantana e a goma gelana à base de fermentação oferecem uma proteção porque suas fontes de carbono são mais diversificadas, embora não sejam imunes aos movimentos globais de preços de dextrose e energia. A forte dependência do mercado em relação a regiões geográficas específicas expõe os fabricantes a interrupções significativas na cadeia de abastecimento. Desastres naturais e mudanças nos padrões climáticos continuam a ameaçar a disponibilidade de matérias-primas e a estabilidade dos preços. Além disso, mudanças regulatórias nos principais países produtores podem criar barreiras inesperadas ao comércio e impactar a dinâmica global de abastecimento.
Altos custos dos processos de extração e purificação
O mercado de agentes gelificantes enfrenta desafios operacionais significativos devido aos métodos tradicionais de extração e às crescentes exigências regulatórias. A extração convencional de hidrocoloides de algas marinhas por ácido a quente consome vapor significativo e gera efluentes salinos que exigem tratamento, inflacionando os custos gerais de produção. Reatores de fluxo contínuo e filtração por membrana reduzem os volumes de águas residuais em 30–50%, mas exigem investimento inicial. Os processadores regionais menores têm dificuldade em financiar tais atualizações, limitando sua capacidade de atender aos segmentos médico e de cosméticos de alta margem. O aumento das regulamentações ambientais em todas as regiões exige que os fabricantes implementem sistemas dispendiosos de tratamento de águas residuais, sobrecarregando ainda mais seus orçamentos operacionais. Além disso, o aumento dos custos de energia e dos preços das matérias-primas levou muitos produtores de pequeno e médio porte a operar com capacidades reduzidas, afetando o abastecimento geral do mercado. A falta de inovação tecnológica nos processos de extração resultou em níveis estagnados de eficiência de produção em toda a indústria. Espera-se uma consolidação do mercado à medida que fabricantes maiores com maior capacidade financeira adquirem players menores que enfrentam dificuldades com os custos operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância da Pectina em Meio à Inovação da Goma GelanaA pectina dominou o mercado global de agentes gelificantes com uma participação de receita de 33,89% em 2025. A cadeia de fornecimento estável proveniente de casca de frutas cítricas e bagaço de maçã, combinada com o aumento das aplicações em geleias com teor reduzido de açúcar e gomas nutracêuticas, mantém sua liderança de mercado. A recente expansão de capacidade da UniPECTINE da Cargill no Brasil demonstra forte confiança do mercado no crescimento sustentado da demanda. A versatilidade da pectina em formulações de rótulo limpo e sua origem natural fortalecem ainda mais sua posição no mercado. A preferência dos consumidores por ingredientes de origem vegetal continua a impulsionar a adoção da pectina em diversas aplicações alimentícias. A gelatina mantém sua forte presença em confeitaria e cápsulas, embora considerações éticas e religiosas incentivem os fabricantes a explorar combinações de pectina e gelatina.
A goma gelana, embora atualmente ocupe uma participação de mercado menor, projeta uma taxa de crescimento robusta de 8,09% de CAGR, impulsionada por suas propriedades termorreversíveis e alta eficiência em baixas dosagens, particularmente em alternativas lácteas premium e medicamentos oftálmicos. A carragenina e o ágar mantêm uma absorção de mercado consistente em aplicações que exigem certificação vegana, apesar de enfrentarem desafios de concentração geográfica de fornecimento. A crescente demanda por alternativas de origem vegetal nos mercados asiáticos apoia particularmente o crescimento desses agentes gelificantes de origem marinha. O desenvolvimento contínuo de agentes gelificantes especializados amplia o escopo geral do mercado, permitindo que os fabricantes alcancem propriedades funcionais específicas em diversas aplicações. A tendência em direção a produtos de rótulo limpo e ingredientes naturais acelera ainda mais a inovação no segmento de agentes gelificantes.


Por Fonte:
Liderança de Derivados de Plantas Desafiada pela Inovação MicrobianaAs matérias-primas de origem vegetal geraram 57,92% das receitas de 2025, reforçando a confiança dos consumidores em origens botânicas reconhecíveis, como guar, alfarroba e pectina cítrica. A ampla adoção de ingredientes à base de plantas reflete a crescente preferência dos consumidores por soluções alimentares naturais e sustentáveis. As fontes de algas marinhas, embora tecnicamente de origem vegetal, oferecem reologia diferenciada que comanda prêmios de preço em análogos de laticínios e carnes. A versatilidade dos agentes gelificantes à base de algas marinhas levou à sua maior incorporação em diversas aplicações alimentares, particularmente na culinária asiática e em produtos modernos à base de plantas.
As gomas de origem microbiana, xantana e gelana, estão no caminho da expansão mais rápida, a uma CAGR de 8,18% até 2031. A gelatina de origem animal permanece essencial em arcabouços biomédicos e em confeitaria de alto bloom, mesmo que as alegações veganas moderem o crescimento em volume. As alternativas sintéticas e quimicamente modificadas mantêm relevância em nichos onde os limiares funcionais exigentes superam o posicionamento de rótulo limpo. A mudança no mix em direção a plataformas de fermentação ajuda a diversificar o fornecimento e a reduzir o risco de matérias-primas para a indústria de agentes gelificantes. O avanço na tecnologia de fermentação melhorou a eficiência da produção e reduziu os custos, tornando as gomas de origem microbiana mais viáveis comercialmente. O crescente investimento em pesquisa e desenvolvimento de novos processos de fermentação deve aprimorar ainda mais a qualidade e a funcionalidade dos agentes gelificantes microbianos.
Por Função:
Aplicações de Espessamento Lideram Enquanto o Encapsulamento AceleraO espessamento reteve 27,12% do faturamento de 2025, refletindo o papel central dos hidrocoloides no controle de viscosidade em sopas, molhos e sobremesas lácteas. A crescente preferência dos consumidores por alimentos de conveniência acelerou a adoção de agentes espessantes em produtos prontos para consumo. A robusta conversão para misturas instantâneas e pratos congelados protege a demanda de base, enquanto os fabricantes continuam a inovar com soluções de espessamento de rótulo limpo para atender às preferências evolutivas dos consumidores.
Os sistemas de encapsulamento e liberação controlada registrarão o maior CAGR de 8,62%, à medida que os players farmacêuticos e nutracêuticos exploram matrizes de hidrogel para regular a liberação de bioativos. Aprovações recentes de revestimentos comestíveis de alginato de sódio para preservação de produtos frescos ilustram a adoção entre setores, de acordo com a agência de padrões alimentares do Reino Unido. Produtos multifuncionais que combinam gelificação, estabilização e encapsulamento em uma única mistura de hidrocoloide abrem nova latitude de design para formuladores, apoiando fluxos de receita adicionais para o mercado de agentes gelificantes. A integração da nanotecnologia em sistemas de encapsulamento melhorou a eficiência da entrega de ingredientes ativos. O desenvolvimento de materiais de encapsulamento sustentáveis e biodegradáveis está alinhado com as crescentes preocupações ambientais e exigências regulatórias.
Por Aplicação:
Dominância dos Alimentos em Meio à Aceleração FarmacêuticaOs fabricantes de alimentos e bebidas absorveram 35,41% das vendas globais em 2025, destacando a ubiquidade dos hidrocoloides no controle de textura, suspensão e umidade. A panificação sem glúten, a confeitaria com baixo teor de açúcar e as linhas de sorvete premium atuam como focos de inovação onde a sensação bucal diferenciada comanda prêmios nas prateleiras. A crescente demanda dos consumidores por produtos de rótulo limpo acelerou ainda mais a adoção de hidrocoloides em formulações naturais. Os fabricantes estão investindo fortemente em pesquisa e desenvolvimento para otimizar combinações de hidrocoloides que oferecem funcionalidade superior em níveis de uso mais baixos.
As aplicações farmacêuticas, no entanto, registrarão o CAGR mais rápido de 8,97%. Cosméticos, cuidados pessoais e nutrição de animais de estimação completam o portfólio, cada um capitalizando os atributos de ligação de umidade e formação de filme inerentes aos hidrocoloides. Os casos de uso em expansão reforçam a narrativa de crescimento estrutural para o mercado de agentes gelificantes. O rápido crescimento do setor farmacêutico decorre do aumento das aplicações de revestimento de comprimidos e sistemas de liberação controlada de fármacos. O aumento dos gastos com saúde e a expansão da fabricação farmacêutica em economias emergentes fortalecem ainda mais as perspectivas de demanda.
Análise Geográfica
A Ásia-Pacífico respondeu por 36,73% da receita global em 2025, impulsionada pelo cultivo dominante de algas marinhas e guar, além de contar com a maior população mundial de consumidores de alimentos processados. Somente a China fornece mais de 60% da matéria-prima global de carragenina e ágar, enquanto a Índia produz aproximadamente 80% da goma guar. A rápida urbanização e o aumento da renda disponível no Sudeste Asiático estimulam ainda mais a demanda por alimentos de conveniência, reforçando o poder de compra regional.
A América do Sul apresenta a projeção de CAGR mais rápida, de 8,45%, até 2031. A indústria de processamento de alimentos do Brasil, avaliada em 231 bilhões de USD e que registrou crescimento de 7,2% em 2024, sustenta um aumento na demanda por ingredientes funcionais que prolongam a vida útil em condições de distribuição tropical, de acordo com o Departamento de Agricultura dos EUA. Os abundantes resíduos de citrus e cana-de-açúcar também apresentam substratos economicamente viáveis para a futura produção de pectina e xantana, ampliando as perspectivas de substituição de importações. Coletivamente, essas dinâmicas regionais diversificam os fluxos de receita e mitigam a exposição a um único mercado para os participantes globais no mercado de agentes gelificantes.
A América do Norte e a Europa contribuem com menor volume, porém com maior valor unitário, graças a regimes regulatórios rigorosos e ecossistemas avançados de P&D. As reformas GRAS de 2025 da FDA aceleram a substituição por rótulo limpo, incentivando os formuladores a garantir fornecimento de pectina, alginato e celulose com histórico comprovado de segurança. O compromisso com a sustentabilidade na Europa e os rigorosos limites de contaminantes da Autoridade Europeia para a Segurança dos Alimentos (EFSA) incentivam cadeias de fornecimento rastreáveis e tecnologias de extração sustentáveis, elevando os pools de lucro para fornecedores em conformidade.
Nota: As participações de segmento de todos os segmentos individuais estarão disponíveis após a compra do relatório
Cenário Competitivo
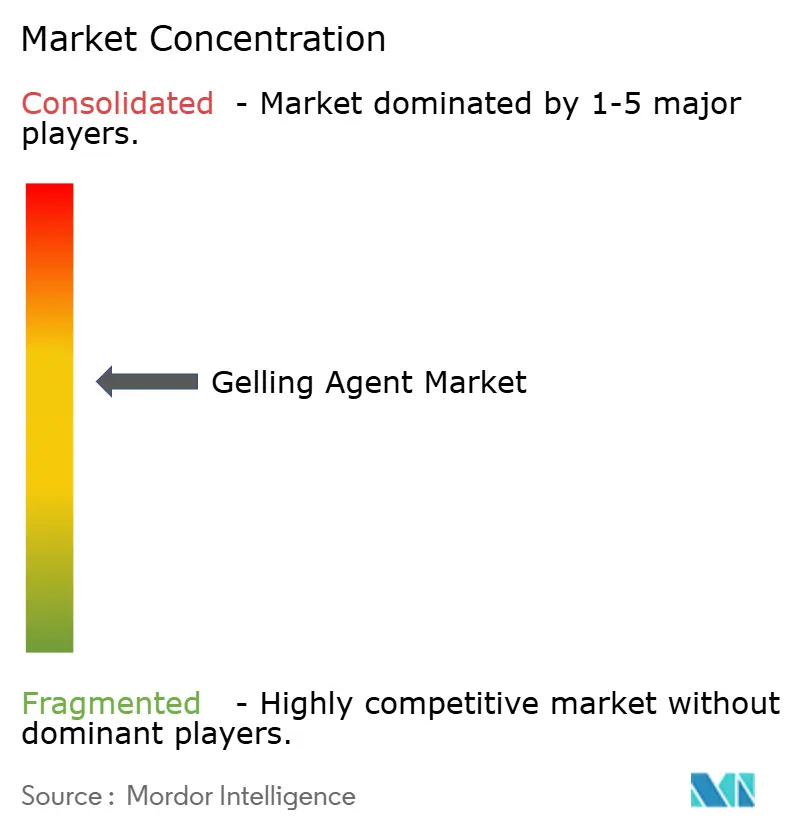
O mercado de agentes gelificantes apresenta consolidação moderada. As cinco principais empresas — Tate & Lyle, CP Kelco, Cargill, Ashland e Jungbunzlauer — respondem pela maior parte da receita de mercado em 2025. Essas empresas se beneficiam de economias de escala, possibilitando integração vertical na aquisição de matérias-primas e investimentos em capacidades de extração e fermentação.
A aquisição da CP Kelco pela Tate & Lyle por 1,8 bilhão de USD demonstra a tendência do setor em direção à expansão de hidrocoloides especiais, permitindo maiores oportunidades de venda cruzada e sinergias em pesquisa. As empresas se diferenciam por meio de capacidades tecnológicas — a Jungbunzlauer opera uma instalação de produção de goma xantana por fermentação contínua no Canadá para reduzir emissões, enquanto a Cargill implementa inteligência artificial para controle de qualidade. O aumento nos pedidos de patentes para hidrogéis responsivos ao pH e complexos multipolímeros indica crescente competição em propriedade intelectual.
Empresas de médio porte concentram-se em aplicações especializadas, incluindo arcabouços para tecidos e embalagens biodegradáveis, aproveitando sua flexibilidade e relacionamentos próximos com os clientes. As grandes empresas investem em operações de cultivo de algas marinhas e alternativas de fermentação para se proteger contra flutuações no fornecimento de matérias-primas e interrupções relacionadas a condições climáticas. Essa diversidade de estratégias de negócios mantém a competição no mercado e apoia a inovação contínua no setor de agentes gelificantes.
Líderes da Indústria de Agente Gelificante
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ashland Global Holdings
-
Tate and Lyle plc
-
International Flavors and Fragrances
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agentes Gelificantes
- Cargill, Incorporated.
- Archer-Daniels-Midland (ADM)
- International Flavors and Fragrances
- Tate and Lyle plc
- Ashland Global Holdings Inc.
- Kerry Group plc
- Ingredion Incorporated
- CEAMSA
- Gelita AG
- Darling Ingredients (Rousselot)
- DSM-Firmenich
- FMC Corporation
- Herbstreith and Fox GmbH
- Algaia SA
- Fiberstar Inc.
- CINOGEL Biotech
- Gino Gums (Chemsino)
- Marine Biopolymers Ltd.
- Hawkins Watts Ltd.
- Herbstreith & Fox GmbH & Co. KG
- J.M. Huber Corporation
- Pacific Pectin, Inc.
- Lucid Colloids Ltd.
Escopo e Metodologia
A cadeia de valor dos agentes gelificantes começa com a produção e agregação de matérias-primas, passando pela extração ou fermentação, refino e padronização, mistura e engenharia de aplicação, e finalmente pela distribuição a usuários finais nos setores de alimentos e bebidas, cosméticos e cuidados pessoais, e farmacêutico. Os principais fluxos de matérias-primas incluem algas marinhas (para ágar, carragena e alginato), coprodutos agrícolas como cascas de frutas cítricas e bagaço de maçã (para pectina), gomas de semente (guar e alfarroba) e insumos de fermentação microbiana (para xantana e gelana). Estruturas de referência internacionais, como o Padrão Geral do Codex para Aditivos Alimentares (GSFA), definem as funções dos aditivos e apoiam o alinhamento transfronteiriço, enquanto reguladores como FDA, EFSA e Health Canada regem os usos permitidos e as especificações.
A capacidade de processamento e formulação é uma etapa fundamental de agregação de valor, pois os objetivos de desempenho, como clareza, força do gel, estabilidade ao congelamento-descongelamento e estabilização de proteínas, variam conforme a aplicação. A produção baseada em fermentação oferece uma via de fornecimento alternativa para reduzir a exposição à variabilidade de colheitas agrícolas e marinhas, exemplificada pela goma gelana produzida via fermentação microbiana (por exemplo, o KELCOGEL da Tate and Lyle). As cadeias de fornecimento de polissacarídeos marinhos permanecem mais concentradas geograficamente no Sudeste Asiático, portanto, estratégias de aquisição, sistemas de rastreabilidade e relações de longo prazo com fornecedores são alavancas importantes para a consistência da qualidade e a gestão de custos à medida que as especificações e os critérios microbiológicos se tornam mais rigorosos nas principais regiões consumidoras.
Líderes do Setor de Agentes Gelificantes
O mercado de agentes gelificantes apresenta consolidação moderada. As cinco principais empresas — Tate & Lyle, CP Kelco, Cargill, Ashland e Jungbunzlauer — respondem pela maior parte da receita do mercado em 2024. Essas empresas se beneficiam de economias de escala, possibilitando a integração vertical na aquisição de matérias-primas e investimentos em capacidades de extração e fermentação.
A aquisição da CP Kelco pela Tate & Lyle por 1,8 bilhão de USD demonstra a tendência do setor em direção à expansão de hidrocoloides especiais, possibilitando melhores oportunidades de venda cruzada e sinergias em pesquisa. As empresas se diferenciam por meio de capacidades tecnológicas — a Jungbunzlauer opera uma instalação de fermentação contínua de goma xantana no Canadá para reduzir emissões, enquanto a Cargill implementa inteligência artificial para controle de qualidade. O aumento nos pedidos de patentes para hidrogéis responsivos ao pH e complexos multipolímeros indica crescente concorrência em propriedade intelectual.
As empresas de médio porte concentram-se em aplicações especializadas, incluindo arcabouços para tecidos e embalagens biodegradáveis, aproveitando sua flexibilidade e relacionamentos próximos com os clientes. As grandes empresas investem em operações de cultivo de algas marinhas e alternativas de fermentação para se proteger contra flutuações no fornecimento de matérias-primas e interrupções relacionadas ao clima. Essa diversidade de estratégias de negócios mantém a competição no mercado e apoia a inovação contínua na indústria de agentes gelificantes.
Oportunidades de mercado e perspectivas futuras
A reformulação impulsionada pela conformidade e as atualizações de especificações em mercados regulados criam espaço de curto prazo para fornecedores capazes de oferecer sistemas de hidrocolóides rastreáveis, testáveis e prontos para aplicação. A atualização da UE às especificações de aditivos sob o Regulamento da Comissão (UE) 2026/196 (adotado em janeiro de 2026 e em vigor a partir de 18 de fevereiro de 2026) eleva o padrão de pureza e controles microbiológicos em múltiplos agentes gelificantes de alto volume, incluindo pectinas, goma xantana, goma de alfarroba e goma guar. Essa mudança está impulsionando a demanda por graus de especificação mais elevada, documentação mais robusta dos fornecedores e simplificação de rótulos alinhada ao posicionamento clean-label.
A modernização de capacidade e o acesso a matérias-primas também são temas de investimento ativos que ampliam os casos de uso endereçáveis e melhoram a resiliência de fornecimento. A modernização de 25 milhões de euros da Cargill em sua unidade de Baupte, na França, incluindo tecnologia de Recompressão Mecânica de Vapor (MVR), destaca como a eficiência energética e a redução de emissões influenciam a competitividade de fabricação de hidrocolóides. No lado da segurança de fornecimento, a aquisição da Keragum, em Marrocos, pela Nexira em julho de 2026, fortalece a integração vertical na goma de alfarroba, o que se alinha aos requisitos dos clientes por rastreabilidade e consistência à medida que a fiscalização regulatória aumenta. A expansão da produção de sistemas de gel de origem animal também sustenta a demanda farmacêutica e biomédica, com a instalação da Gelita em Liaoyuan, na província de Jilin, China, citada com capacidade anual de 11.000 toneladas e exportações direcionadas a 30% da produção de 2026.
Recent Industry Developments in Mercado de Agentes Gelificantes
- Julho de 2026: A Nexira adquiriu a Keragum, uma produtora marroquina de ingredientes de alfarroba, adicionando capacidade upstream ligada ao fornecimento de goma de alfarroba. Esta aquisição fortalece a integração vertical e a rastreabilidade de uma matéria-prima essencial de agentes gelificantes usada em formulações clean-label e à base de plantas, apoiando a segurança de fornecimento à medida que as especificações de aditivos se tornam mais rigorosas nos principais mercados.
- Janeiro de 2026: A Archer Daniels Midland Company anunciou um investimento de 26 milhões de dólares em seu campus de inovação em Erlanger, Kentucky, para expandir as capacidades de reformulação de sabor e cor em 40%. A atualização apoia os fluxos de trabalho de reformulação que frequentemente dependem de hidrocolóides para reconstruir textura e estabilidade ao remover ou substituir aditivos, o que pode acelerar os ciclos de desenvolvimento de clientes para produtos com rótulo mais limpo e reduzidos em açúcar.
- Setembro de 2024: A Jungbunzlauer investiu 200 milhões de dólares para estabelecer a primeira instalação de fabricação de goma xantana do Canadá em Port Colborne, Ontário, com apoio da Invest Ontario. Essa nova capacidade derivada de fermentação ajuda a diversificar o fornecimento, reduzindo a dependência de insumos agrícolas sensíveis ao clima, e melhora a disponibilidade regional de um estabilizante e espessante amplamente utilizado em aplicações alimentícias e industriais.

Mercado de Agentes Gelificantes Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange agentes gelificantes comerciais vendidos como ingredientes a fabricantes que necessitam de construção de textura, formação de gel ou estabilização em produtos acabados, e o valor é medido em USD no nível do ingrediente.
Exclusões de escopo: Excluímos espessantes industriais para perfuração e papel que não são adquiridos como agentes gelificantes para produtos formulados de consumo ou farmacêuticos.
Visão Geral da Segmentação
- Por Tipo
- Pectina
- Gelatina
- Ágar
- Carragenina
- Alginato
- Goma Gelana
- Goma Xantana
- Goma Guar
- Derivados de Celulose
- Goma de Alfarroba
- Outros
- Por Fonte
- Derivados de plantas
- Derivados de algas marinhas
- Derivados microbianos
- Derivados de animais
- Sintéticos/Quimicamente modificados
- Por Função
- Gelificação
- Espessamento
- Estabilização/Emulsificação
- Formação de filme e Revestimento
- Encapsulamento/Liberação Controlada
- Por Aplicação
- Alimentos e Bebidas
- Panificação
- Confeitaria
- Laticínios e Sobremesas Congeladas
- Bebidas
- Produtos de Carne e Aves
- Alternativas à Base de Plantas e Veganas
- Ração para Animais de Estimação
- Outras Aplicações de Alimentos e Bebidas
- Cosméticos e Cuidados Pessoais
- Cuidados com a Pele
- Cuidados com o Cabelo
- Cuidados Bucais
- Cosméticos Coloridos
- Produtos Farmacêuticos
- Outros
- Alimentos e Bebidas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Reino Unido
- Alemanha
- Espanha
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento de onde os agentes gelificantes aparecem na demanda real. Revisamos estatísticas públicas e fontes de referência que explicam o processamento de alimentos e o uso de ingredientes, como as folhas de balanço alimentar da FAO, fluxos comerciais do UN Comtrade, materiais do USDA e da FDA, e padrões ou monografias publicados por farmacopeias e organismos relacionados.
Para manter o modelo fundamentado no funcionamento da cadeia de valor, também utilizamos relatórios anuais de empresas, apresentações para investidores, notas técnicas de associações de ingredientes e imprensa de negócios de reputação para acompanhar adições de capacidade, direção de preços e mudanças de formulação. Uma assinatura paga de dados financeiros de empresas e um banco de dados de patentes foram utilizados seletivamente para preencher lacunas sobre lançamentos de produtos e direção da inovação. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras fontes públicas também foram verificadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é contabilizado como uma venda de agente gelificante e como os preços variam por grau, região e uso final. Conversamos com fornecedores de ingredientes, distribuidores e formuladores a jusante nas Américas, EMEA e APAC, e utilizamos as informações para corrigir premissas documentais antes de incorporá-las ao dimensionamento final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 17% | APAC: 49% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 40% | EMEA: 30% |
| Participantes menores: 18% | Gerentes: 43% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando a reconstrução do conjunto de demanda de cima para baixo. A produção de alimentos e cuidados pessoais, a intensidade de formulação para categorias-chave e o mix regional são utilizados para aproximar o consumo de ingredientes, que é então convertido em valor usando preços médios de venda validados. Os resultados são então verificados com aproximações seletivas de baixo para cima, incluindo volumes amostrados de fornecedores, verificações de canais de distribuidores e verificações de sanidade de preço por grau, para que os totais permaneçam realistas mesmo quando alguns países têm divulgações limitadas.
Os insumos relevantes neste mercado incluíram movimentos de importação e exportação de hidrocoloides, spreads de preços observados entre fontes animais, vegetais e microbianas, mudanças nas preferências de rótulo limpo que alteram o mix de produtos, e tendências de produção industrial em alimentos processados, alternativas lácteas e formatos de cuidados pessoais que utilizam géis. Para as previsões, utilizamos análise de cenários apoiada por uma visão leve de regressão multivariada, onde os impulsionadores de demanda e a progressão esperada de preços foram testados sob estresse com especialistas antes de a curva final ser definida. Quando as verificações de baixo para cima estavam incompletas, as lacunas foram tratadas aplicando intensidade e faixas de preço de países vizinhos, e então reequilibradas no nível regional para evitar a superestimação de mercados menores.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são testados em relação a sinais independentes, incluindo direção do comércio, movimentos de capacidade conhecidos e o uso implícito de ingredientes por unidade nos principais produtos finais. As variações são revisadas em etapas: primeiro no nível de país e aplicação, depois no consolidado regional e, finalmente, por meio de uma revisão dedicada de analistas antes da aprovação.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a linha de base de uso de ingredientes, como grandes expansões de plantas, choques bruscos de preços ou mudanças regulatórias. Logo antes da entrega, fazemos uma nova verificação dos principais insumos para que os clientes recebam uma visão atualizada em vez de um instantâneo mais antigo.
Dimensionamento do Mercado de Agentes Gelificantes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para agentes gelificantes podem diferir porque o conjunto de ingredientes no escopo não é o mesmo entre os estudos, e porque alguns modelos se baseiam em agrupamentos amplos de hidrocoloides em vez de sinais de demanda específicos para gelificação. As diferenças também decorrem do ano escolhido para precificação, do momento da conversão cambial e de se a previsão parte de um ano-base ajustado ou de uma média histórica linear.
Os movimentos comerciais de hidrocoloides e os spreads de preços por grau, confirmados por meio de verificações com fornecedores e compradores, são os pontos de evidência que mantêm a Mordor Intelligence vinculada às vendas de ingredientes para fabricação de alimentos, cuidados pessoais e produtos farmacêuticos, com espessantes industriais para perfuração e papel excluídos do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,87 bilhões de USD (2026) | |
| Publicador do Setor A | 4,95 bilhões de USD (2024) | Utiliza um ano-base anterior e aplica uma cesta de aplicações mais ampla sem declarar exclusões claras, o que pode comprimir o valor se volumes industriais de menor preço forem misturados às médias. |
| Publicador do Setor B | 5,37 bilhões de USD (2025) | Parte de uma estrutura de ano-base diferente e enfatiza funções segmentadas, o que pode alterar as premissas de precificação e atrasar a velocidade com que misturas de grau superior são refletidas no valor. |
A diferença decorre principalmente da seleção do ano e do que é tratado como demanda de gelificação versus usos próximos de espessamento. Ao ancorar o total em sinais comerciais, faixas de preços por grau e intensidade de uso realista nos principais produtos finais, o número permanece rastreável a variáveis claras que podem ser verificadas e reproduzidas.

Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de agentes gelificantes?
O tamanho do mercado de agentes gelificantes atingiu USD 5,87 bilhões em 2026 e tem projeção de crescer para USD 7,79 bilhões até 2031 a um CAGR de 5,79%.
Qual tipo de produto detém a maior participação de mercado?
A pectina lidera com 34,19% de participação no mercado de agentes gelificantes em 2025, devido à sua versatilidade em alimentos com teor reduzido de açúcar e gomas nutracêuticas.
O que está impulsionando a demanda farmacêutica por agentes gelificantes?
As formulações à base de hidrogel permitem a liberação controlada e direcionada de fármacos, impulsionando as aplicações farmacêuticas a um CAGR de 8,97%.
Qual região deve crescer mais rapidamente?
A América do Sul, ancorada pela expansão da indústria de processamento de alimentos do Brasil, tem previsão de alcançar um CAGR de 8,45% entre 2026 e 2031.

 Seus dados estão seguros e nunca são vendidos ou compartilhados.