
Tamanho e Participação do Mercado de Servidores de Data Center do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
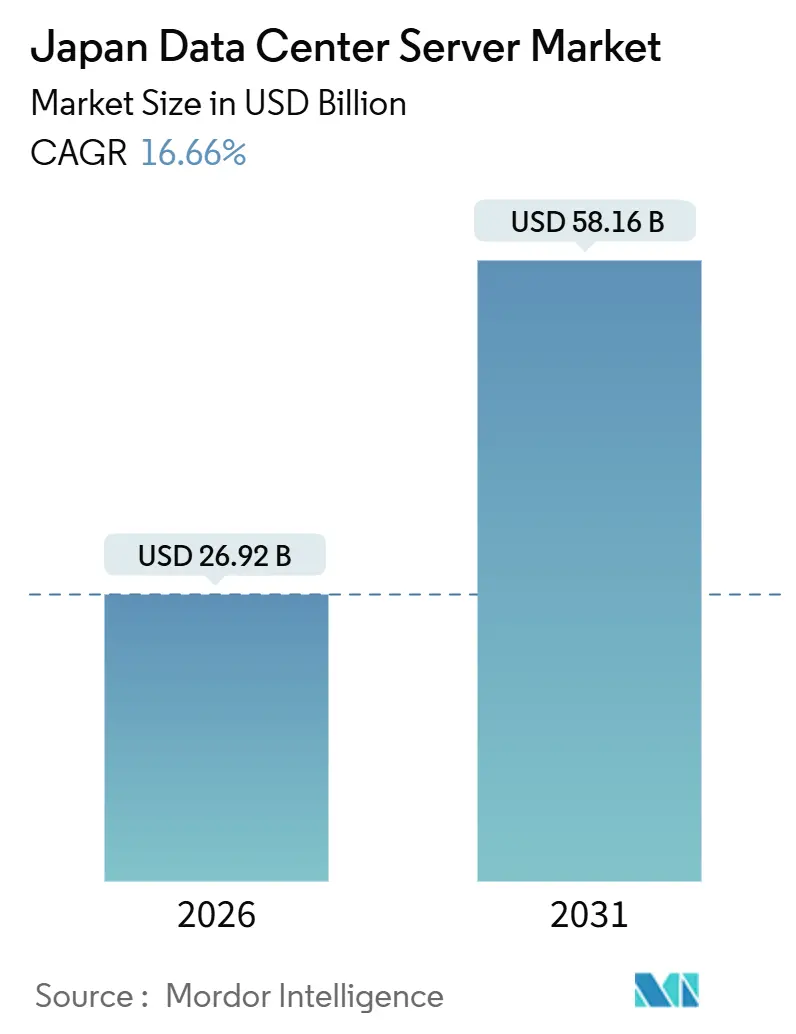
| Tamanho do Mercado (2026) | 26.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 58.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.66 % |
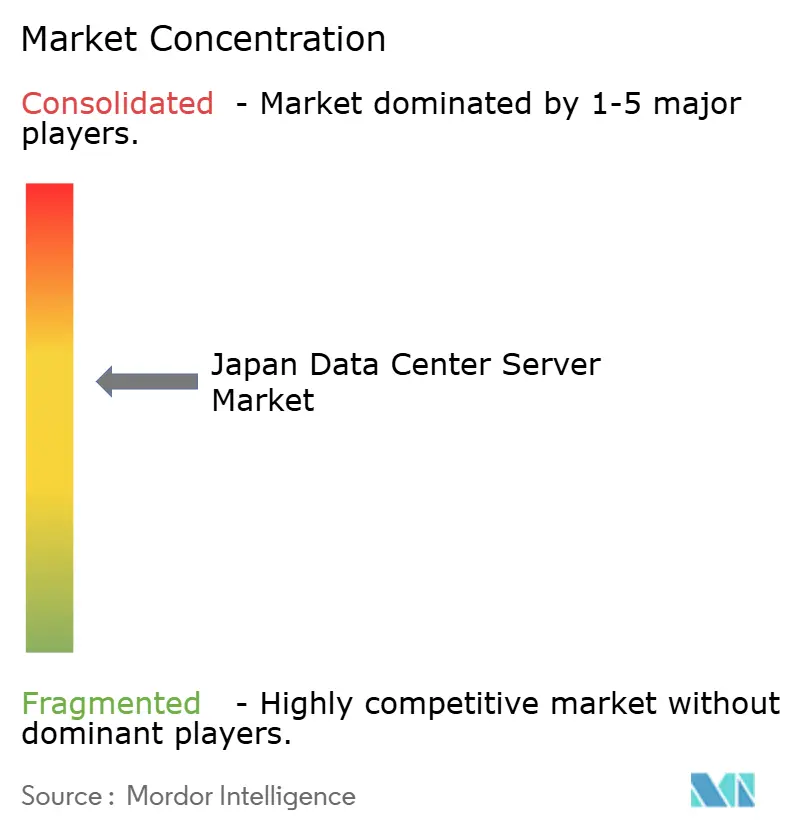
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Servidores de Data Center do Japão pela Mordor Intelligence
O tamanho do mercado de servidores de data center do Japão atingiu USD 26,92 bilhões em 2026 e prevê-se que alcance USD 58,16 bilhões até 2031, expandindo-se a um CAGR de 16,66%. Os elevados investimentos de capital por parte dos provedores de nuvem em hiperescala estão acelerando as novas implantações de servidores, enquanto os programas soberanos de semicondutores encurtam os prazos de entrega de componentes e incentivam a adoção de silício proprietário. A rápida densificação de racks acima de 100 quilowatts, as exigências mais rígidas de eficiência energética e a crescente disponibilidade de energia renovável fora de Tóquio e Osaka estão remodelando as prioridades de investimento. A tensão competitiva está se intensificando à medida que os OEMs globais introduzem sistemas de GPU com resfriamento líquido para contrariar os operadores domésticos que incorporam processadores baseados em Arm. Simultaneamente, os casos de uso de computação de borda na automação de fábricas inteligentes fomentam a demanda por servidores compactos de micro-lâminas que cabem dentro de gabinetes industriais.
Principais Conclusões do Relatório
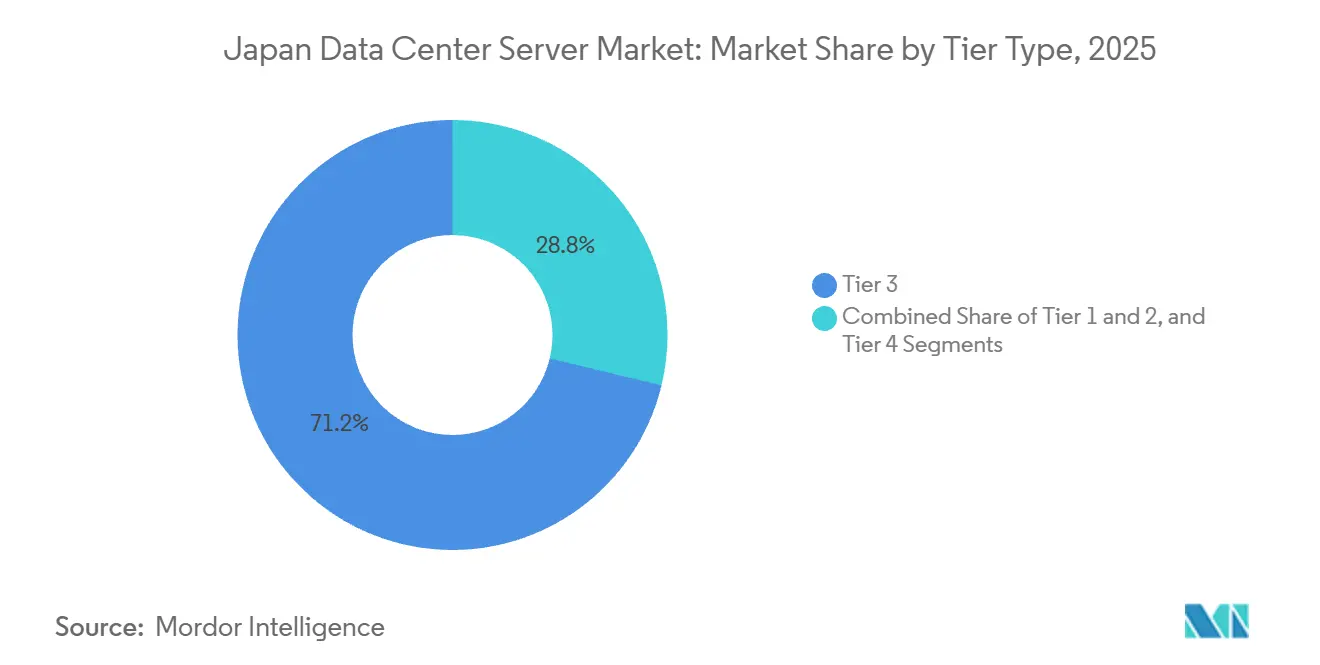
- Por tipo de nível, as instalações de nível 3 detinham 71,24% da receita de 2025, enquanto as implantações de nível 4 estão projetadas para crescer a um CAGR de 17,21% até 2031.
- Por tamanho de data center, os campi em hiperescala comandaram 44,54% da capacidade de 2025 e se expandirão a um CAGR de 17,45% até 2031.
- Por tipo de data center, os operadores de colocation controlaram 56,87% do faturamento de 2025, embora os hiperscaladores estejam expandindo as construções diretas a um CAGR de 17,63% até 2031.
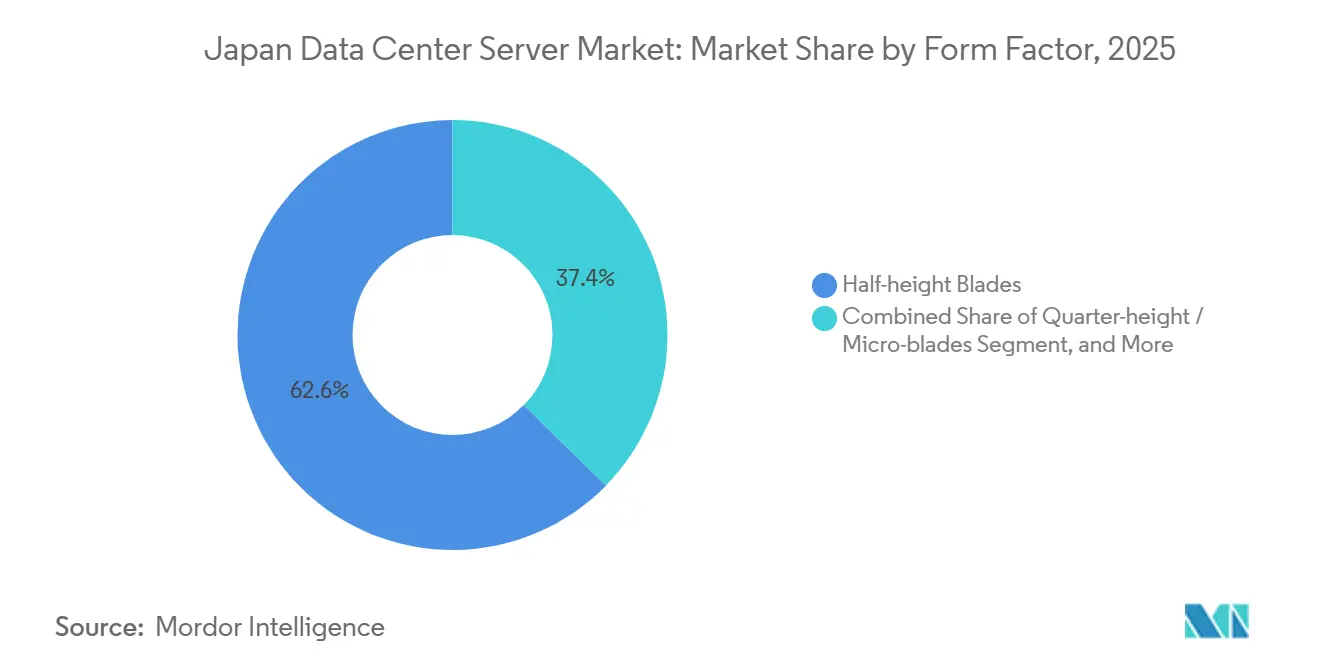
- Por fator de forma, as lâminas de meia altura captaram 62,65% das entregas de 2025; os servidores de um quarto de altura e micro-lâminas estão crescendo a um CAGR de 17,87% até 2031.
- Por aplicação, as cargas de trabalho de inteligência artificial e aprendizado de máquina representaram 36,76% da demanda de 2025, enquanto os segmentos de virtualização e nuvem privada estão crescendo a um CAGR de 17,38% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Servidores de Data Center do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de instalações em hiperescala por gigantes de nuvem dos EUA | +4.5% | Nacional, com concentração na Grande Tóquio, Osaka e emergentes clusters de Hokkaido | Médio prazo (2 a 4 anos) |
| Ciclo de atualização acelerado para servidores de GPU otimizados para IA | +4.2% | Nacional, liderado pelas regiões metropolitanas de Tóquio e Osaka | Curto prazo (≤ 2 anos) |
| Crescimento de nós de computação de borda para implementações de fábricas inteligentes | +2.8% | Nacional, com ganhos iniciais em centros manufatureiros: Aichi, Kanagawa, Shizuoka | Médio prazo (2 a 4 anos) |
| Programas estratégicos de autossuficiência em semicondutores | +2.1% | Nacional, ancorado em Kumamoto (TSMC) e Hokkaido (Rapidus) | Longo prazo (≥ 4 anos) |
| Incentivos fiscais corporativos para eficiência energética de data centers | +1.5% | Nacional, com maior adesão em prefeituras regionais que oferecem subsídios complementares | Médio prazo (2 a 4 anos) |
| Regras obrigatórias de aquisição verde para TI governamental | +1.2% | Nacional, impulsionado por agências do governo central e administrações prefecturais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Instalações em Hiperescala por Gigantes de Nuvem dos EUA
Amazon Web Services, Microsoft Azure e Oracle comprometeram mais de USD 26 bilhões de capital entre 2024 e 2026, eclipsando o investimento acumulado da década anterior e sinalizando uma mudança em direção a zonas de disponibilidade no país para cargas de trabalho regulamentadas.[1]AWS Press Center, "AWS Anuncia Planos de Investir USD 15,24 Bilhões no Japão até 2027," amazon.com A NTT DATA respondeu com um programa de construção de USD 10 bilhões visando aproximadamente 1 gigawatt até 2027, enquanto a EQUINIX implantou 3.700 gabinetes em seu site TY15 para satisfazer a crescente demanda por interconexão. A Mitsui Fudosan e a Ares Management também financiaram grandes campi em Kanagawa e Tóquio. Ciclos de projeto mais rápidos favorecem racks modulares que são fornecidos pré-integrados, permitindo a implantação em 90 dias em vez de 12 meses, o que beneficia os fornecedores com montagem local.
Ciclo de Atualização Acelerado para Servidores de GPU Otimizados para IA
Os operadores japoneses instalaram mais de 10.000 GPUs NVIDIA H200 durante 2025. As implementações notáveis incluem o cluster de 1.000 GPUs da GMO Internet em maio, a expansão de 3.072 unidades da SAKURA Internet em agosto e o supercomputador ABCI 3.0 com 6.128 GPUs da AIST em janeiro. A inferência de IA generativa eleva a potência do rack bem acima de 100 quilowatts, obrigando os operadores a retrofitar resfriamento líquido. A Fujitsu Limited e a Super Micro Computer Inc. firmaram um acordo em abril de 2025 para incorporar resfriamento líquido direto nos servidores PRIMERGY, com o objetivo de reduzir o consumo de energia em 40%.[2]Fujitsu Ltd., "Fujitsu e Super Micro Computer Anunciam Colaboração em Resfriamento Líquido Direto," fujitsu.com O intervalo de atualização está se comprimindo para 2,5 anos à medida que as empresas colhem os benefícios da análise em tempo real.
Crescimento de Nós de Computação de Borda para Implementações de Fábricas Inteligentes
A NTT Communications e a Toshiba comprovaram um controlador lógico programável em nuvem em novembro de 2025, reduzindo o custo de implantação em 30% em relação aos sistemas de controle distribuído convencionais.[3]NTT Communications, "Demonstração de Controlador Lógico Programável em Nuvem," ntt.com As pressões demográficas e uma população em idade ativa que caiu 0,6% ao ano até 2025 estão levando os fabricantes a adotar inspeção visual automatizada e manutenção preditiva. O campus de Fase 3 da Internet Initiative Japan incorpora racks de borda de 10 quilowatts com início previsto para 2026. As micro-lâminas compactas, que toleram envelopes térmicos mais apertados, agora superam as lâminas de meia altura nos novos nós de borda.
Programas Estratégicos de Autossuficiência em Semicondutores
A primeira fábrica da TSMC em Kumamoto entrou em operação em dezembro de 2024 com 55.000 wafers por mês, enquanto uma segunda linha para processos de 6 nanômetros é concluída em 2027, elevando o gasto total para USD 20 bilhões. A Rapidus, financiada por um compromisso de USD 33 bilhões, tem como meta a produção de 2 nanômetros em Hokkaido até 2027 para recuperar a capacidade de nós avançados. As fábricas domésticas prometem prazos de entrega mais curtos para ASICs personalizados, permitindo que os hiperscaladores disponibilizem silício proprietário que aumenta a eficiência energética e reduz o custo total de propriedade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de terreno e energia nas regiões metropolitanas | -2.3% | Áreas metropolitanas da Grande Tóquio, Osaka e Nagoia | Curto prazo (≤ 2 anos) |
| Riscos crescentes de limitação de energia da rede | -1.8% | Nacional, mais agudo nos territórios de serviço de Tóquio e Osaka | Médio prazo (2 a 4 anos) |
| Longos prazos de aprovação ambiental | -1.1% | Nacional, com fiscalização mais rigorosa em prefeituras urbanas | Médio prazo (2 a 4 anos) |
| Escassez de talentos na manutenção avançada de servidores | -0.9% | Nacional, concentrada em regiões com infraestrutura de semicondutores e IA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Terreno e Energia nas Regiões Metropolitanas
Os custos de construção de data centers subiram para USD 13,2 milhões por megawatt na Grande Tóquio durante 2024, 35% acima de Singapura, impulsionados pela escassez de terrenos e pelas tarifas de rede premium da TEPCO. Os desenvolvedores respondem densificando as instalações existentes com racks de resfriamento líquido e expandindo para Hokkaido e Kyushu, onde o terreno é 40% mais barato e a penetração de energia renovável supera 30%.
Riscos Crescentes de Limitação de Energia da Rede
A Tokyo Electric Power Company e a Kansai Electric Power Company impõem esperas de conexão de até 10 anos para projetos acima de 10 megawatts, bloqueando centenas de megawatts no pipeline. A SoftBank obteve um subsídio de JPY 30 bilhões (USD 200 milhões) em fevereiro de 2024 para construir um site de 50 megawatts em Tomakomai, Hokkaido, para aproveitar o excedente de energia hidrelétrica e eólica. Halls modulares e em contêineres que escalam com a disponibilidade incremental de energia ajudam os operadores a evitar espaço ocioso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: O Tempo de Atividade para Missões Críticas Remodela o Mix de Infraestrutura
Os ativos de Nível 3 dominaram a participação do mercado de servidores de data center do Japão em 71,24% em 2025, refletindo implantações de colocation e empresariais sensíveis a custos. As instalações de Nível 4 estão projetadas para expandir a um CAGR de 17,21%, pois bancos e agências governamentais exigem 99,995% de tempo de atividade, especialmente após o terremoto da Península de Noto em 2024. O campus TK1 da NEXTDC, lançado em 2024, ilustra a disposição dos inquilinos em pagar taxas de arrendamento com prêmio de 25% por maior redundância.
As estratégias dos fornecedores agora enfatizam racks PRIMERGY e DLC-2 com resfriamento líquido direto que moderam as densidades de 250 quilowatts necessárias para clusters de GPU. O tamanho do mercado de servidores de data center do Japão para o Nível 4 está, portanto, no caminho de superar o crescimento geral. Enquanto isso, as salas de Nível 1 e Nível 2 continuam a declinar à medida que as empresas se consolidam em hubs regionais de colocation.


Por Tamanho de Data Center: A Dominância em Hiperescala Mascara a Fragmentação Regional
Os campi em hiperescala controlaram 44,54% do mercado de servidores de data center do Japão em 2025 e crescerão a um CAGR de 17,45%, impulsionados pelos programas da AWS e da NTT DATA que superam 1 gigawatt. Os grandes sites de 10 a 50 megawatts ficam atrás à medida que os atrasos na rede impedem as construções metropolitanas. As instalações médias enfrentam pressão nas margens em meio à migração para a nuvem, enquanto as salas legadas pequenas estão sendo desativadas.
O tamanho do mercado de servidores de data center do Japão para ativos em hiperescala é ainda mais suportado por acordos de venda com arrendamento de longo prazo, como a compra de USD 707 milhões do Tokyo DC 3 pela Keppel DC REIT, garantindo fluxos de caixa estáveis que atraem capital institucional. Os operadores orientados para a borda utilizam projetos modulares de 10 megawatts para corresponder à aceleração dos inquilinos e aos calendários da rede.
Por Tipo de Data Center: A Liderança em Colocation Enfrenta a Integração Vertical dos Hiperscaladores
Os provedores de colocation detinham 56,87% da receita em 2025; no entanto, os hiperscaladores estão expandindo a capacidade de autoconstrução a um CAGR de 17,63%, comprimindo as margens de terceiros. A Equinix pré-arrendou 60% de seu site TY15 com 3.700 gabinetes, sublinhando o apelo de interconexão do colocation. O pipeline de USD 10 bilhões da NTT DATA reflete uma postura defensiva para reter clientes empresariais.
Por outro lado, a Amazon Web Services e a Microsoft favorecem a conformidade com a nuvem soberana e os ganhos de latência por meio de campi próprios. A participação do mercado de servidores de data center do Japão para colocation irá, portanto, erodir moderadamente, embora os nós de borda híbridos incorporados dentro dos campi em hiperescala ofereçam uma nova via de crescimento.
Por Fator de Forma: As Demandas de Densidade Impulsionam a Adoção de Micro-Lâminas
As lâminas de meia altura entregaram 62,65% das remessas em 2025, mas os servidores de um quarto de altura e micro-lâminas estão crescendo a um CAGR de 17,87% à medida que as fábricas e os sites de 5G buscam designs compactos. A solução DLC-2 da Super Micro Computer Inc. suporta racks de 250 quilowatts e reduz o consumo de energia em 40%.
O tamanho do mercado de servidores de data center do Japão para micro-lâminas é impulsionado pelo roteiro Monaka baseado em Arm da Fujitsu Limited e pelo lançamento do Dell PowerEdge XE9712 com compatibilidade NVIDIA GB200. As lâminas de altura total recuam à medida que os sistemas em escala de rack densos em GPU substituem os chassis legados.
Por Aplicação e Carga de Trabalho: A Inferência de IA Remodela as Prioridades de Computação
As cargas de trabalho de IA e aprendizado de máquina detinham 36,76% da demanda de 2025, enquanto as funções de virtualização e nuvem privada estão avançando a um CAGR de 17,38%. A GMO Internet, a SAKURA Internet e a AIST instalaram coletivamente mais de 10.000 GPUs para suportar aplicações generativas. O tamanho do mercado de servidores de data center do Japão para inferência de IA está, portanto, preparado para permanecer a fatia de crescimento mais rápido.
A computação de alto desempenho persiste na academia, exemplificada pelo HPE Cray EX de 20 petaflops da Universidade de Tohoku, enquanto as cargas de trabalho centradas em armazenamento adotam NVMe sobre Fabrics para edição de vídeo em 8K. Os gateways de IoT de borda crescem rapidamente à medida que os fabricantes precisam de tempos de resposta inferiores a 10 milissegundos.
Análise Geográfica
A Grande Tóquio ainda abriga aproximadamente 55 a 60% da capacidade instalada, mas os custos de construção de USD 13,2 milhões por megawatt motivam os operadores a densificar em vez de expandir em campo aberto. Osaka se beneficia de preços de terrenos mais baixos, embora as filas na rede de 3 a 5 anos atrasem os grandes projetos. Hokkaido e Kyushu, apoiadas por excedentes de energia renovável e subsídios governamentais de até JPY 30 bilhões por projeto, estão prontas para capturar 10 a 15% da nova capacidade até 2027.
A instalação de 50 megawatts da SoftBank em Tomakomai aproveita recursos hídricos e eólicos, enquanto a EdgeConneX faseou uma plataforma de 350 megawatts em Osaka nos cronogramas de atualização da rede. A fábrica da TSMC em Kumamoto catalisa um ecossistema em Kyushu que encurta as cadeias de fornecimento de montagem de servidores. O projeto de 2 nanômetros da Rapidus deve atrair data centers co-localizados perto de Chitose até 2027, explorando o clima frio de Hokkaido para atender ao limite de 1,4 de PUE exigido pela Lei de Racionalização do Uso de Energia.
As cargas de trabalho sensíveis à latência, como negociações eletrônicas, permanecem centradas em Tóquio, enquanto o treinamento de IA e o armazenamento de arquivos migram para sites mais frios no norte. Os operadores correm para garantir capacidade de rede em prefeituras secundárias antes que os hiperscaladores internalizem o fornecimento.
Panorama regulatório
As implantações de servidores em data centers no Japão situam-se na interseção entre conformidade de telecomunicações, energia e segurança de edifícios. O Ministério dos Assuntos Internos e Comunicações (MIC) desempenha um papel central na política de infraestrutura digital, e as obrigações relevantes da Lei de Negócios de Telecomunicações podem se aplicar quando os serviços intermediam comunicações de usuários. A conformidade em construção e operações também está ligada às normas de construção e eletricidade, incluindo requisitos relacionados à propriedade de recepção de energia e acordos de fornecimento de eletricidade em massa, que moldam a forma como os operadores estruturam campi e adquirem energia em territórios de utilidade restritos.
A atenção regulatória está se intensificando em torno de normas que permitem instalações de maior densidade e orientadas à IA, mantendo objetivos de segurança e eficiência energética. O Conselho de Promoção da Reforma Regulatória (consultivo ao Primeiro-Ministro) solicitou revisões nas normas de construção e segurança relacionadas a baterias de íon-lítio em data centers, um tema que se conecta às práticas da Lei de Serviços de Incêndio e pode restringir o armazenamento de energia no local. Paralelamente, o MIC continuou a promover a implantação regional de infraestrutura digital por meio de programas do tipo subsídio, reforçando o impulso declarado do governo de descentralizar capacidade além de Tóquio e Osaka e alinhar as expansões de data centers com um planejamento coordenado de energia e infraestrutura digital.
Cenário Competitivo
O mercado de servidores de data center do Japão apresenta fragmentação moderada. Os OEMs globais como Dell Technologies Inc., Hewlett Packard Enterprise Company e Lenovo Group Limited enfrentam os operadores domésticos incumbentes Fujitsu Limited e NEC Corporation fornecendo sistemas de GPU com resfriamento líquido. O acordo de abril de 2025 da Fujitsu Limited com a Super Micro Computer Inc. incorpora resfriamento líquido direto nos racks PRIMERGY, preparando os servidores Monaka baseados em Arm para o lançamento em 2027. O HPE Cray EX na Universidade de Tohoku demonstra expertise em resfriamento líquido, enquanto o Dell XE9712 se prepara para a adoção do NVIDIA GB200.
Os hiperscaladores cada vez mais encomendam equipamentos de caixa branca da Quanta Computer Inc. e da Wistron Corporation, comprimindo as margens tradicionais. A aliança de outubro de 2025 da Hitachi Ltd. com a OpenAI estende seu portfólio de distribuição de energia e resfriamento para hubs de IA. As oportunidades de borda convidam fornecedores de automação como a Siemens a integrar controladores embarcados de computação.
Os líderes em colocation Equinix e NTT DATA implantam nós de borda híbridos dentro de campi em hiperescala para reter inquilinos empresariais, mas a Amazon Web Services e a Microsoft continuam a integração vertical, sinalizando pressão sustentada sobre os rendimentos de terceiros. A rápida adoção de resfriamento líquido, designs modulares e roteiros de CPU Arm emergem como principais diferenciais competitivos.
Líderes da Indústria de Servidores de Data Center do Japão
Dell Technologies Inc.
Hewlett Packard Enterprise
Cisco Systems Inc.
Lenovo Group Limited
Quanta Computer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A densificação de racks centrada em IA e os obstáculos de acesso à energia estão criando espaço de curto prazo para plataformas de servidores que reduzem o atrito nas instalações, incluindo sistemas GPU com refrigeração líquida, projetos de maior eficiência que se encaixam em metas energéticas, e abordagens modulares ou containerizadas que se ajustam a alocações incrementais de rede elétrica. A demanda de mercado se manifesta no contexto do relatório por meio de implantações mais rápidas orientadas a GPU durante 2025 e em ações de fabricantes de equipamentos originais, como a colaboração entre Fujitsu e Super Micro Computer em refrigeração líquida direta para servidores PRIMERGY. Essa ênfase está alinhada com uma mudança mais ampla em direção a racks que excedem 100 quilowatts e mandatos de eficiência energética mais rigorosos.
Uma segunda oportunidade é a regionalização da capacidade e das aquisições, apoiada por iniciativas específicas de política e de concessionárias de energia, e não apenas pela expansão metropolitana. Os programas do MIC enfatizam a implantação de infraestrutura digital local, e o Plano de Desenvolvimento de Infraestrutura Digital 2030 enquadra o desenvolvimento integrado de data centers e cabos submarinos sob o conceito de colaboração Watt-Bit, incentivando a localização coordenada com infraestrutura de energia. No lado das concessionárias, a Shikoku Electric Power estabeleceu um Escritório de Promoção do Desenvolvimento de Infraestrutura Digital, apoiando um pipeline de localizações fora de Tóquio/Osaka onde fornecedores de servidores podem competir com sistemas pré-integrados de implantação rápida, micro-blades com capacidade de borda e configurações com consciência energética para campi ligados a energias renováveis.
Desenvolvimentos recentes do setor
- Junho de 2026: a Dell Technologies moderniza a nuvem privada de TI interna da NTT DOCOMO usando assinaturas PowerStore, PowerMax e APEX; conclusão da migração prevista para o final de 2026. A mudança para modelos baseados em consumo apoia implantações de IA em escala corporativa e nuvem privada no Japão.
- Abril de 2026: a Cisco Systems Inc. forma o Conselho de Promoção de Inovação em Redes de Área Ampla e Deslocamento de Cargas de Trabalho com J-Power, Hitachi e outras empresas para desenvolver modelos operacionais para data centers de IA distribuídos. A colaboração estabelece uma estrutura para data centers de IA habilitados por rede e recursos de computação distribuída no Japão.
- Fevereiro de 2026: a Cisco Systems Inc. anuncia o chip Silicon One G300 para switches de data centers de IA, com produtos que suportam 1,6 TbE previstos para envio no segundo semestre de 2026. A medida fortalece o roteamento otimizado por silício para aumentar a utilização de GPU em clusters de IA de grande escala na região.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado corresponde ao valor dos servidores adquiridos e implantados para uso dentro de data centers localizados no Japão, incluindo novas instalações e ciclos de renovação planejados em instalações corporativas, de colocation e de nuvem.
Exclusões de escopo: excluímos PCs de consumo, servidores de escritório no local não utilizados em ambiente de data center, e receita de construção ou serviços de data center que não esteja vinculada ao valor de hardware de servidores.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho de Data Center
- Data Center Pequeno
- Data Center Médio
- Data Center Grande
- Data Center em Hiperescala
- Por Tipo de Data Center
- Data Center de Colocation
- Data Center de Hiperscaladores/CSPs
- Data Center Empresarial e de Borda
- Por Fator de Forma
- Lâminas de Meia Altura
- Lâminas de Altura Total
- Lâminas de um Quarto de Altura / Micro-lâminas
- Por Aplicação / Carga de Trabalho
- Virtualização e Nuvem Privada
- Computação de Alto Desempenho (HPC)
- Inteligência Artificial/Aprendizado de Máquina e Análise de Dados
- Centrado em Armazenamento
- Gateways de Borda / IoT
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a estrutura inicial do modelo e confirmar que as definições correspondem à forma como data centers e hardware de TI são descritos em estatísticas públicas. Revisamos fontes oficiais e públicas, como o Ministério dos Assuntos Internos e Comunicações do Japão, o Bureau de Estatísticas do Japão, o Ministério da Economia, Comércio e Indústria, e indicadores da OCDE para enquadrar a atividade digital e a expansão de infraestrutura.
Para traduzir esses sinais em demanda por servidores, também utilizamos fontes como estatísticas de alfândega e comércio do Japão, conjuntos de dados de energia e eletricidade (para contexto de carga de TI e escalonamento de instalações), e artigos revisados por pares que discutem restrições de energia e refrigeração em data centers. Registros de empresas, apresentações a investidores e imprensa confiável foram utilizados para verificar cruzadamente o momento de adições de capacidade e ciclos de aquisição. Além disso, uma assinatura paga que cobre dados financeiros de empresas e outra que cobre dados de patentes foram usadas seletivamente para validar roteiros de produtos e exposição de receita. Esta lista não é exaustiva, e muitas outras fontes públicas e pagas foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário focou em entrevistas e pesquisas curtas com operadores de data centers, compradores de infraestrutura de TI, integradores de sistemas e participantes da cadeia de suprimentos de servidores em todo o Japão, seguidas de recontatos direcionados quando uma premissa do modelo mudava de forma significativa. As entradas coletadas incluíram o momento típico de renovação, mudanças na combinação em direção à computação de alta densidade, a extensão da substituição acelerada para cargas de trabalho de IA, e movimentos práticos de preços observados em propostas e contratos. Essas entradas ajudaram a preencher lacunas deixadas por fontes públicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 12% |
| Nível médio: 49% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 20% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói os gastos com servidores a partir de sinais de expansão de data centers no Japão, e então os vincula a ciclos realistas de renovação e implantação observados em campo. O modelo utiliza indicadores como capacidade de data centers planejada e comissionada, direção da densidade de racks e energia, cadência de renovação de servidores por tipo de instalação, e a combinação entre computação de propósito geral e servidores acelerados. Essas entradas então direcionam a demanda unitária e as faixas de preço médio de venda.
Os resultados são posteriormente verificados usando aproximações bottom-up seletivas, incluindo amostragem de preço médio de venda multiplicada por volumes de embarque estimados para os principais fatores de forma e verificações de canal sobre o momento das aquisições. Isso permite ajustar os totais quando um subsegmento parece sobrestimado. Onde a visibilidade é mais fraca, por exemplo em implantações privadas menores, aplicamos premissas de penetração derivadas de entrevistas e testamos a sensibilidade por meio de análise de cenários. As previsões foram construídas usando análise de cenários ancorada em adições de capacidade esperadas, no momento de adoção de cargas de trabalho de IA, e em premissas de normalização de preços acordadas nas discussões primárias, sendo então reconciliadas com a direção macro de gastos em TI em uma passagem final.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de múltiplas verificações, começando com testes de consistência interna entre unidades, preços e taxas de renovação implícitas, seguidos de comparações com sinais independentes, como adições de capacidade e anúncios públicos de investimento. Quando há uma variação grande, o fator causador é isolado, as premissas são reformuladas, e especialistas são recontatados para confirmar o que mudou no comportamento de aquisição ou nas condições de fornecimento.
Antes da aprovação final, o trabalho passa por uma revisão em múltiplas etapas por analistas, incluindo uma revisão separada de fórmulas, alinhamento de anos e momento de conversão de moeda, para que anomalias não se propaguem. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a demanda ou os preços de servidores. Imediatamente antes da entrega, uma nova revisão de analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de servidores para data centers do Japão segundo a Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para servidores de data centers no Japão frequentemente diferem porque o escopo subjacente e a lógica de contagem não são os mesmos, mesmo que os títulos pareçam semelhantes. As diferenças geralmente vêm do que é tratado como servidor, se o valor reflete o valor de embarque ou uma base instalada, e como os ciclos de renovação e a computação acelerada são precificados ao longo do tempo.
Algumas cifras publicadas misturam hardware de TI adjacente ou gastos mais amplos com data centers em um único total, o que pode inflacionar o número de mercado se itens de armazenamento, rede ou instalações forem incluídos. No modelo da Mordor Intelligence, apenas o valor de hardware de servidores implantado em data centers no Japão é contabilizado. O momento de renovação, a combinação de fatores de forma e o movimento de preço médio de venda são validados por meio de verificações com operadores e compradores antes de o total final ser fechado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 26,92 bilhões de USD (2026) | |
| Periódico Comercial A | 20,40 bilhões de USD (2026) | Frequentemente permanece conservador ao usar uma definição mais estreita que subestima servidores acelerados, e pode aplicar bases de preço mais antigas que não refletem a demanda recente por alta densidade. |
| Associação do Setor B | 33,10 bilhões de USD (2026) | Pode ser mais elevado quando categorias adjacentes de hardware de data center são agrupadas nos totais de servidores, e quando o momento cambial e as premissas de renovação não são consistentemente reconciliados entre tipos de compradores. |
A dispersão na tabela é explicada principalmente pelo alinhamento de escopo e pelas entradas práticas usadas para precificar implantações mais recentes. Ao manter o conjunto de demanda vinculado à aquisição de servidores para data centers no Japão e, em seguida, submeter as premissas a testes de estresse com verificações repetíveis, o resultado permanece rastreável a variáveis claras, em vez de amplos proxies de gastos em infraestrutura.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de servidores de data center do Japão em 2026?
O mercado atingiu USD 26,92 bilhões em 2026 e está em trajetória para superar USD 58 bilhões até 2031.
Qual é o CAGR previsto para servidores implantados em data centers japoneses?
A taxa composta de crescimento anual está projetada em 16,66% até 2031.
Qual fator de forma de servidor está crescendo mais rapidamente no Japão?
Os servidores de um quarto de altura e micro-lâminas estão se expandindo a um CAGR de 17,87% à medida que as implantações de borda proliferam.
Por que os data centers de Nível 4 estão se tornando mais populares no Japão?
As instituições financeiras e agências governamentais exigem maior tempo de atividade, impulsionando a capacidade de Nível 4 a crescer 17,21% ao ano.
Como as restrições de energia estão moldando as localizações de data centers?
A capacidade limitada da rede em Tóquio e Osaka desvia as construções em hiperescala para Hokkaido e Kyushu, onde a energia renovável é abundante e os custos de terreno são mais baixos.
Quais tecnologias de resfriamento estão mais em demanda?
O resfriamento líquido direto e os sistemas de imersão estão sendo adotados rapidamente para suportar racks que excedem 100 quilowatts e para atender aos mandatos de eficiência.
Página atualizada pela última vez em:
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Data Centers Hyperscale da França Sites hyperscale na França, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale da China Sites hyperscale na China, divididos por tipo de instalação, componente e nível.
- Mercado de Data Center Hyperscale da Alemanha Sites hiperescala da Alemanha, divididos por tipo de instalação, componente e tier.



