
Tamanho e Participação do Mercado de Servidores para Data Centers no Brasil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
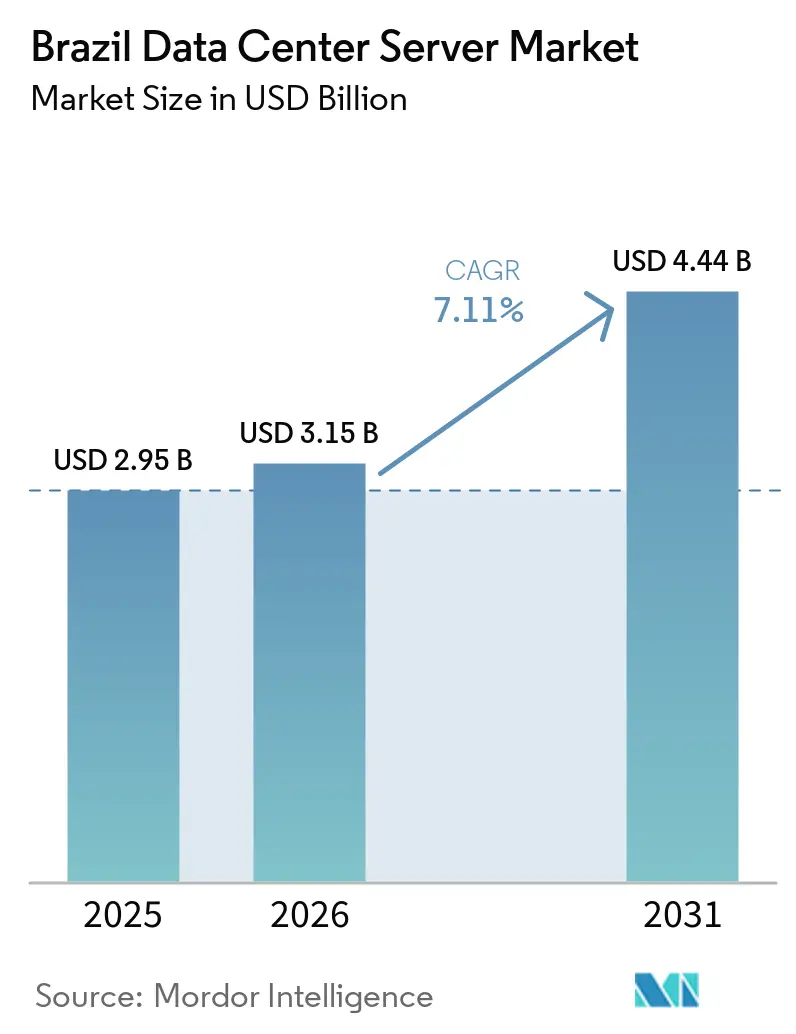
| Tamanho do mercado no ano base (2025) | 2.95 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.11 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Servidores para Data Centers no Brasil por Mordor Intelligence
O tamanho do Mercado de Servidores para Data Centers no Brasil foi avaliado em 2,95 bilhões de USD em 2025 e estima-se que cresça de 3,15 bilhões de USD em 2026 para atingir 4,44 bilhões de USD até 2031, a um CAGR de 7,11% durante o período de previsão (2026-2031).
Fortes incentivos federais, a acelerada adoção de inteligência artificial e a busca de hiperscalers por capacidade de computação soberana sustentam a atual expansão do mercado brasileiro de servidores para data centers. Os investimentos se concentram em São Paulo, Rio de Janeiro e no corredor de Campinas, onde subestações de energia renovável, infraestruturas de fibra óptica e mão de obra qualificada viabilizam adições rápidas de capacidade. Os operadores estão modernizando instalações com resfriamento líquido para lidar com as condições térmicas tropicais e com as densidades de energia de GPUs que superam os limites dos projetos legados. A volatilidade cambial e as elevadas tarifas de importação aumentam os custos de entrega de hardware; no entanto, a montagem local na Zona Franca de Manaus e o alívio tarifário proposto pelo programa ReData estão amortecendo parte da pressão inflacionária. A dinâmica competitiva está se intensificando à medida que integradores domésticos aproveitam isenções fiscais para vencer licitações do setor público, enquanto OEMs globais asseguram grandes contratos de hiperscale que sustentam a visibilidade de demanda de longo prazo.
Principais Conclusões do Relatório
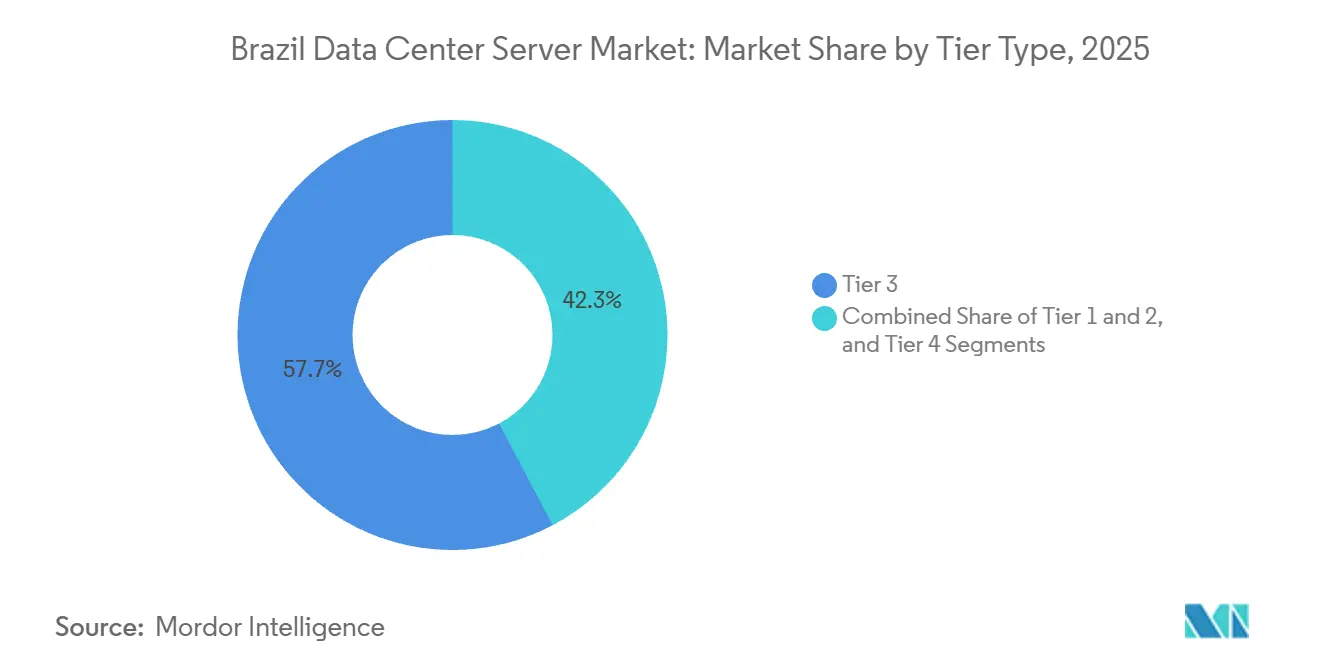
- Por classificação de nível, as instalações Tier 3 detinham 57,72% da participação do mercado de servidores para data centers no Brasil em 2025, enquanto as implantações Tier 4 têm projeção de crescimento a um CAGR de 8,15% até 2031.
- Por tamanho, os campi hiperscale responderam por 59,94% do mercado de servidores para data centers no Brasil em 2025 e têm previsão de crescimento a um CAGR de 8,35% até 2031.
- Por modelo de propriedade, os sites de colocation lideraram com uma participação de 54,87% em 2025, enquanto as construções próprias de hiperscalers têm projeção de expansão a um CAGR de 8,67% até 2031.
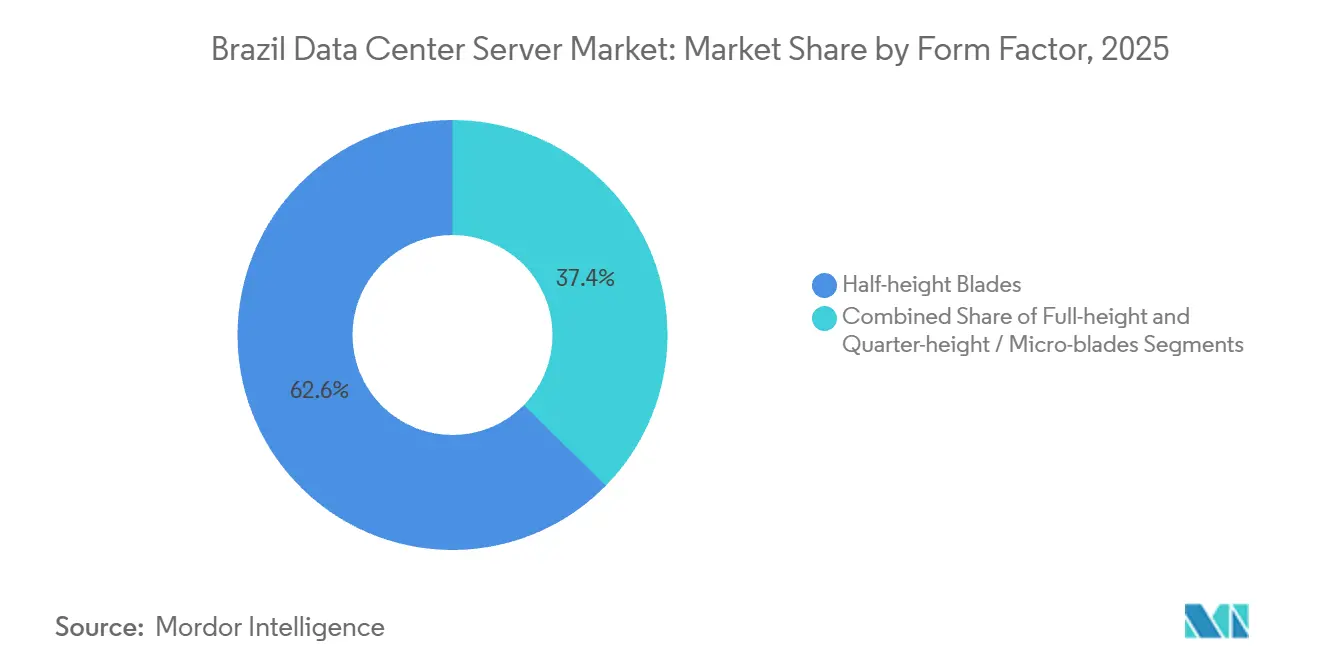
- Por fator de forma, as lâminas de meia altura dominaram com uma participação de 62,64% em 2025, enquanto as lâminas de um quarto de altura e as microlâminas têm projeção de crescimento a um CAGR de 8,72% até 2031.
- Por carga de trabalho, IA e análises avançadas capturaram uma participação de 37,76% em 2025, com o segmento projetado para crescer a um CAGR de 9,05% até 2031, impulsionado pela crescente demanda por configurações de servidores com alta densidade de GPUs.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Servidores para Data Centers no Brasil
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Investimentos Significativos em Construções de Hiperescala e Colocation | +1.8% | Nacional, concentrado em São Paulo, Rio de Janeiro, Campinas | Médio prazo (2 a 4 anos) |
| Aumento de Cargas de Trabalho de IA/ML Exigindo Servidores Densos em GPU | +1.5% | São Paulo, Rio de Janeiro, polos acadêmicos | Curto prazo (≤ 2 anos) |
| Expansão do 5G Impulsionando Nós de Borda Regionais | +1.0% | Capitais estaduais, mais de 1.000 municípios | Médio prazo (2 a 4 anos) |
| Migração Corporativa para Nuvem Híbrida e SaaS | +0.9% | Serviços financeiros, varejo, telecomunicações | Longo prazo (≥ 4 anos) |
| Pacote Federal de Incentivos para Data Centers Desbloqueando USD 377 bilhões em Capex | +1.2% | Nacional | Longo prazo (≥ 4 anos) |
| Adoção de Resfriamento Líquido para Enfrentar Desafios Térmicos Tropicais | +0.5% | Clusters de GPU em zonas de clima quente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos Significativos em Construções de Hiperescala e Colocation
Operadores de hiperescala e colocation anunciaram mais de USD 5 bilhões em nova capacidade brasileira durante 2025, liderados por projetos como o Rio AI City da Elea e a parceria da Ascenty com a Aligned Data Centers.[1] A Microsoft ativou seus primeiros halls dedicados à IA no início de 2026, reforçando o posicionamento de nuvem soberana. Investidores institucionais, incluindo a joint venture Patria–GIC de USD 1,4 bilhão, estão acelerando construções em campo verde, sinalizando confiança apesar do risco cambial. Os investimentos permanecem concentrados no Sudeste, mas projetos orientados para borda estão surgindo em Fortaleza e Curitiba para atender cargas de trabalho de baixa latência habilitadas pelo 5G.
Aumento de Cargas de Trabalho de IA/ML Exigindo Servidores Densos em GPU
Entidades do setor público e empresas aumentaram os pedidos de GPUs NVIDIA Hopper e Blackwell ao longo de 2025, impulsionando uma demanda recorde por racks de alta densidade com resfriamento líquido.[2] O cluster Jairu da Universidade de São Paulo, implantado em 2026, ressalta as capacidades de integração doméstica. As ofertas de GPU como serviço da Claro e da Axia Energia monetizam a capacidade ociosa e ajudam as empresas a contornar as restrições das tarifas de importação.
Expansão do 5G Impulsionando Nós de Borda Regionais
A TIM Brasil expandiu o 5G para 1.000 municípios no final de 2025, instalando 8.400 gNodeBs que habilitam computação de borda de baixa latência. A aprovação pela ANATEL, em fevereiro de 2026, de um leilão de 700 megahertz prioriza casos de uso de agricultura de precisão em áreas rurais. Servidores de borda em formatos de quarto de altura ou microlâminas estão, portanto, posicionados para rápida adoção nos pontos de agregação de sites de células.
Migração Corporativa para Nuvem Híbrida e SaaS
A Resolução 19/2024 da ANPD restringe as transferências transfronteiriças de dados, levando as empresas a repatriar cargas de trabalho sensíveis para plataformas de multinuvem híbrida. Pesquisas da IBM mostram um aumento de valor de 2,5× com arquiteturas híbridas em relação a implantações de nuvem única. Os operadores de telecomunicações estão agrupando serviços de IA soberana que combinam pools de GPU em nuvem privada com elasticidade de nuvem pública, ampliando a base endereçável para as ofertas do mercado de servidores para data centers no Brasil.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Ataques Cibernéticos e Custos de Conformidade com a LGPD | -0.7% | Principais metrópoles com fiscalização rigorosa | Curto prazo (≤ 2 anos) |
| Volatilidade do BRL e Tarifas de Importação sobre Hardware de TI | -0.9% | Importadores em todo o país | Curto prazo (≤ 2 anos) |
| Congestionamento da Rede Elétrica de São Paulo Atrasando a Energização de Racks | -0.4% | Região metropolitana de São Paulo | Médio prazo (2 a 4 anos) |
| Capacidade Doméstica Limitada de Empacotamento e Teste de Semicondutores | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Ataques Cibernéticos e Custos de Conformidade com a LGPD
A elevação da ANPD ao status de agência independente em 2024 introduziu prazos mais rígidos para notificação de violações e penalidades mais elevadas, aumentando o custo total de propriedade para os locatários de colocation. A Resolução 18/2024 formalizou os mandatos de encarregado de proteção de dados, obrigando pequenas e médias empresas a contratar pessoal especializado. Os operadores agora devem certificar resiliência e sustentabilidade conforme a Resolução ANATEL 780/2025, estendendo os prazos de execução dos projetos e os requisitos de capital.
Volatilidade do BRL e Tarifas de Importação sobre Hardware de TI
O real brasileiro caiu mais de 15% em relação ao dólar americano em 2025, ampliando os custos de entrega de servidores e GPUs importados. Os impostos federais e estaduais combinados podem ultrapassar 52% sobre aceleradores de IA, adiando os ciclos de atualização das empresas.[3] A Medida Provisória 1.318/2025, que concederia alívio tarifário no âmbito do programa ReData, enfrenta incerteza legislativa, introduzindo risco de aquisição para hiperescaladores que planejam campi de vários bilhões de dólares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: Cargas de Trabalho de Missão Crítica Impulsionam o Nível 4
As instalações Tier 3 detiveram a maior participação do mercado de servidores para data centers no Brasil em 2025, apoiadas por provedores de colocation que buscam equilibrar tempo de atividade, redundância e custos operacionais. As instalações Tier 4 estão ganhando terreno a um CAGR de 8,15% até 2031, à medida que bancos, agências governamentais e operadores de infraestrutura de IA priorizam cada vez mais a tolerância a falhas e a disponibilidade contínua. Campinas e Fortaleza oferecem disponibilidade de terrenos e potencial de energia renovável que apoiam novos desenvolvimentos de alta resiliência. A transição para infraestruturas de nível superior também reflete requisitos crescentes de segurança de dados, continuidade operacional e redução de riscos de inatividade, particularmente para cargas de trabalho de IA com uso intensivo de computação. Enquanto isso, as instalações Tier 1 e Tier 2 permanecem relevantes para entrega de conteúdo em borda, cargas de trabalho regionais e nós de recuperação de desastres, embora se espere que sua participação relativa de mercado diminua à medida que as empresas migram para infraestruturas mais resilientes.
As implantações Tier 3 permanecem concentradas em São Paulo, Rio de Janeiro e Brasília, onde ecossistemas de conectividade estabelecidos, demanda empresarial e mão de obra qualificada suportam operações em grande escala. Os projetos Tier 4 estão cada vez mais focados em redundância de energia aprimorada, resfriamento avançado e infraestrutura capaz de suportar racks de servidores GPU de alta densidade. O acesso à energia renovável e a tolerância a falhas de energia e resfriamento estão se tornando considerações importantes à medida que os operadores expandem a capacidade para treinamento de IA e outras cargas de trabalho de missão crítica. As instalações de nível inferior continuam a atender aplicações de nicho, incluindo gateways de IoT e backups regionais, mas podem enfrentar pressão competitiva crescente à medida que os investimentos se deslocam para expansões Tier 3 e Tier 4.



Por Tamanho do Data Center: Dominância da Hiperescala Reflete Concentração de Nuvem e IA
Os campi hiperscale responderam por 59,94% do mercado de servidores para data centers no Brasil em 2025 e têm projeção de crescimento a um CAGR de 8,35% até 2031, impulsionados pela expansão da infraestrutura de nuvem, cargas de trabalho de IA e investimentos de grandes operadores como Microsoft, Oracle e Ascenty. As instalações hiperscale se beneficiam de economias de escala, acesso à energia renovável e conectividade de fibra de alta capacidade, tornando-as bem adequadas para cargas de trabalho com uso intensivo de GPUs e implantações de nuvem em grande escala. As instalações de grande porte também suportam a demanda em polos tecnológicos secundários, como Campinas, fornecendo capacidade para provedores regionais de nuvem e clientes empresariais.
Os data centers de médio porte atendem empresas e setores regulados que exigem infraestrutura confiável, controle de dados e hospedagem localizada sem a escala dos campi hiperscale. As instalações pequenas e de borda suportam aplicações sensíveis à latência, incluindo 5G, entrega de conteúdo e IoT industrial. As iniciativas de infraestrutura distribuída da Embratel destacam o papel das instalações menores na extensão dos serviços digitais além dos principais polos de data centers. À medida que o mercado de servidores para data centers no Brasil evolui, o tamanho das instalações se alinha cada vez mais aos requisitos de carga de trabalho: o treinamento de IA e a computação em nuvem em grande escala favorecem clusters de GPUs hiperscale, enquanto o armazenamento em cache de conteúdo, o processamento regional e a IoT industrial continuam a sustentar a demanda por sites menores e distribuídos.
Por Tipo de Data Center: Colocation Lidera, Hiperescaladores Aceleram
Os data centers de colocation responderam por 54,87% do mercado de servidores para data centers no Brasil em 2025, apoiados por empresas que buscam infraestrutura escalável, conectividade confiável e redução de despesas de capital iniciais. Os provedores de colocation permitem que as empresas compartilhem custos de infraestrutura enquanto mantêm o controle sobre seus ambientes de servidores e atendem aos requisitos aplicáveis de proteção de dados e cibersegurança. No entanto, as construções próprias de hiperscalers estão se expandindo a um CAGR de 8,67% até 2031, à medida que os principais provedores de nuvem investem cada vez mais em infraestrutura dedicada para suportar cargas de trabalho crescentes de nuvem, IA e computação de alto desempenho. Os investimentos em instalações preparadas para IA, incluindo implantações projetadas para plataformas avançadas de GPU da NVIDIA, destacam a crescente importância da capacidade dedicada, embora a execução de projetos permaneça sensível à disponibilidade de energia, custos de equipamentos e condições de investimento.
As instalações de propriedade empresarial e de borda continuam a atender organizações que exigem maior controle de infraestrutura, arranjos de segurança especializados ou processamento com latência ultrabaixa. Ao mesmo tempo, a adoção de nuvem híbrida permite que as empresas distribuam cargas de trabalho entre infraestrutura privada, instalações de colocation e regiões de nuvem pública. Os operadores de colocation estão respondendo à concorrência dos hiperscalers expandindo ofertas de GPU como serviço, infraestrutura de IA gerenciada e ambientes de servidores de alta densidade. Esses serviços permitem que empresas de médio porte e desenvolvedores de IA acessem capacidade de computação avançada sem realizar investimentos iniciais substanciais, ajudando os provedores de colocation a manter sua relevância à medida que o ecossistema de data centers do Brasil evolui.
Por Fator de Forma: Lâminas Dominam, Microlâminas Ganham Tração na Borda
As lâminas de meia altura responderam por 62,64% do mercado de servidores para data centers no Brasil em 2025, apoiadas por cadeias de suprimentos estabelecidas, requisitos de virtualização e ampla adoção empresarial. As configurações de lâminas de altura total estão ganhando relevância para aplicações com uso intensivo de computação, incluindo treinamento de IA e computação de alto desempenho, onde processadores de alta potência e aceleradores de GPU exigem maior capacidade de gerenciamento térmico e fornecimento de energia. Enquanto isso, as soluções de lâminas de um quarto de altura e microlâminas têm projeção de crescimento a um CAGR de 8,72% até 2031, impulsionadas pela demanda por infraestrutura compacta para suportar computação de borda, inferência distribuída e cargas de trabalho sensíveis à latência. À medida que as redes 5G se expandem pelo Brasil, configurações menores de servidores estão se tornando cada vez mais relevantes para locais de borda com restrições de espaço, embora a adoção dependa da compatibilidade de hardware, requisitos de resfriamento e economia de implantação.
Os sistemas de lâminas de um quarto de altura e microlâminas podem suportar aplicações como análise de vídeo em cidades inteligentes, IoT industrial e gateways de agricultura de precisão, onde o processamento localizado ajuda a reduzir a latência e o tráfego de rede. Espera-se que as lâminas de meia altura mantenham sua posição em nuvens privadas virtualizadas e ambientes empresariais, onde a densidade de computação, o gerenciamento simplificado e a consistência operacional permanecem importantes. As configurações de altura total também são relevantes para clusters de computação de IA e pesquisa que exigem interconexões de alta largura de banda e processamento acelerado. Em todos os fatores de forma, o aumento da densidade de GPUs está fortalecendo a demanda por soluções avançadas de distribuição de energia e resfriamento líquido, enquanto os operadores equilibram os requisitos de desempenho em relação ao espaço, consumo de energia e custo total de propriedade.

Por Aplicação e Carga de Trabalho: IA Lidera, Virtualização se Recupera
IA, aprendizado de máquina e análises avançadas responderam por 37,76% do mercado de servidores para data centers no Brasil em 2025, impulsionados pela crescente demanda por computação acelerada, adoção empresarial de IA e ofertas de GPU como serviço. Essas cargas de trabalho estão aumentando a demanda por servidores de alto desempenho equipados com GPUs, memória de alta velocidade e capacidades avançadas de rede. As cargas de trabalho de virtualização e nuvem privada têm projeção de crescimento a um CAGR de 8,49% até 2031, apoiadas por empresas que modernizam a infraestrutura de TI, fortalecem o controle de dados e otimizam ambientes de nuvem híbrida. A computação de alto desempenho continua a suportar simulação de reservatórios de petróleo e gás, aplicações de engenharia e pesquisa acadêmica, enquanto as cargas de trabalho de produção de mídia e genômica geram demanda por armazenamento de alto throughput e sistemas baseados em NVMe.
As cargas de trabalho de inferência de borda estão se expandindo junto com a conectividade 5G, IoT industrial e serviços digitais distribuídos, embora os custos de hardware, a disponibilidade de energia e a economia de implantação possam restringir a adoção. Operadoras de telecomunicações e empresas estão explorando o processamento de IA localizado para reduzir a latência e manter maior controle sobre dados sensíveis, incluindo aplicações que utilizam modelos em língua portuguesa e conjuntos de dados localmente relevantes. As plataformas de orquestração de nuvem híbrida estão permitindo que as cargas de trabalho se movam entre instalações de colocation, ambientes hiperscale, infraestrutura privada e locais de borda de acordo com os requisitos de desempenho, segurança e custo. À medida que o ecossistema de data centers do Brasil se desenvolve, espera-se que a diversificação de cargas de trabalho aumente a demanda por uma gama mais ampla de configurações de servidores, desde sistemas de IA com alta densidade de GPUs até plataformas de virtualização de uso geral e servidores de borda compactos.
Análise Geográfica
São Paulo mantém a maior base instalada, aproveitando a convergência de fibra óptica e a proximidade com as sedes das empresas. O Rio de Janeiro ocupa o segundo lugar, impulsionado pelos pontos de aterrissagem de cabos submarinos e pela disponibilidade de energia que sustentam as expansões de hiperescala. O corredor de Campinas emerge como um polo alternativo de hiperescala, oferecendo custos de terreno mais baixos e prazos mais curtos para interconexão à rede elétrica.
No Nordeste, Fortaleza atrai implantações de borda devido à sua conectividade estratégica por cabo submarino com a África e a Europa. Isso a posiciona como um polo para distribuição de conteúdo e latência de jogos. Os estados do Sul, como Paraná e Rio Grande do Sul, testemunham construções de médio porte voltadas para cargas de trabalho de manufatura e agrotecnologia, aproveitando climas mais frios que reduzem as cargas de resfriamento.
As regiões do Centro-Oeste estão despertando crescente interesse dos segmentos de mineração e agricultura de precisão, que dependem de inferência de IA em nós de borda regionais. Os investimentos federais em backhaul por satélite e cobertura 5G rural estendem a demanda por servidores a municípios anteriormente desatendidos. À medida que a dispersão geográfica aumenta, o mercado de servidores para data centers no Brasil permanece fortemente concentrado no Sudeste até 2026.
Cenário Competitivo
Concentração do Mercado
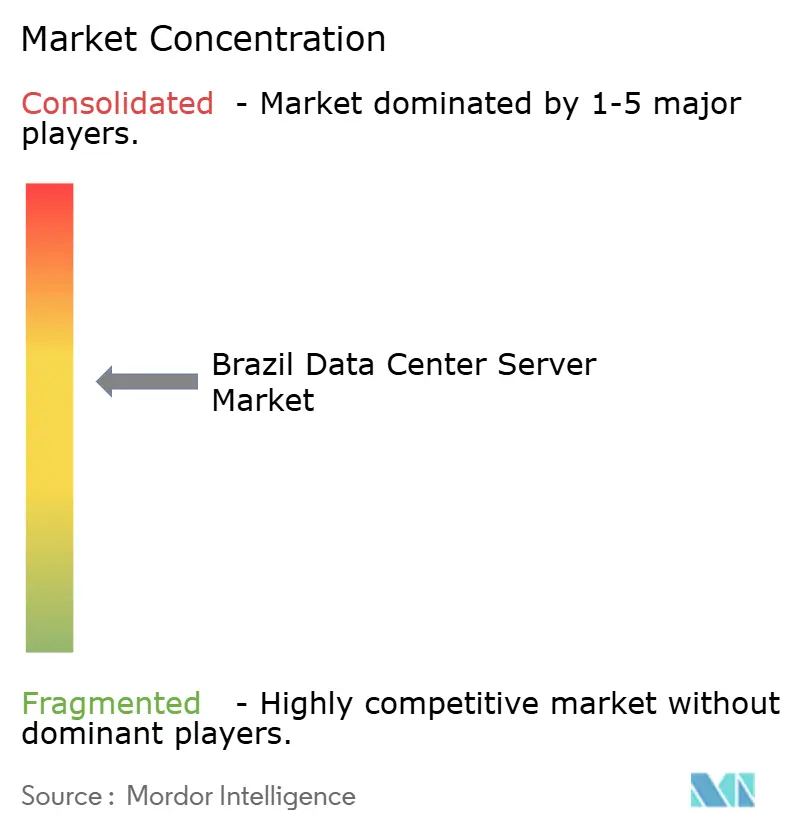
O mercado de servidores para data centers no Brasil é moderadamente concentrado. Huawei e Inspur capturam contratos do setor público sensíveis ao orçamento com flexibilidade de financiamento, enquanto as montagens licenciadas pela Supermicro da Positivo e da Scherm Brasil se beneficiam das isenções de impostos de Manaus. A NVIDIA domina os soquetes de aceleradores de IA com GPUs Hopper e Blackwell, apesar dos avanços da AMD em ambientes com uso intensivo de virtualização.
Os provedores de colocation se diferenciam ao firmar acordos de compra de energia renovável e integrar resfriamento líquido, atendendo aos limites de sustentabilidade do ReData. Os hiperescaladores asseguram alocações exclusivas de GPU por meio de parcerias diretas com fornecedores, mitigando gargalos de controle de exportação. Os disruptores emergentes incluem empresas de energia como a Axia Energia, que monetiza capacidade ociosa de GPU, e operadoras de telecomunicações como a Claro Brasil, que aproveita o status de Parceiro de Nuvem da NVIDIA para oferecer serviços de IA soberana.
A inovação em malha de rede acelera à medida que Arrcus e OpenGlobe implantam roteadores programáveis com suporte a SRv6 para a rede nacional de pesquisa. Essa implantação demonstra alternativas de rede aberta que podem se expandir para designs comerciais de borda. A intensidade competitiva deve aumentar até 2031, mas os construtores pioneiros de capacidade de IA soberana e campi alimentados por energia renovável estão posicionados para capturar crescimento acima da média do mercado.
Líderes do Setor de Servidores para Data Centers no Brasil
-
Hewlett Packard Enterprise (HPE)
-
Super Micro Computer Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Microsoft ativou dois halls dedicados à IA em Hortolândia e Sumaré, São Paulo, a primeira etapa de um programa de BRL 14,7 bilhões (USD 2,7 bilhões) programado até 2027.
- Fevereiro de 2026: A Universidade de São Paulo apresentou o Jairu, o maior cluster de IA da América do Sul, com 96 GPUs NVIDIA Blackwell B200 montadas domesticamente a um custo de BRL 40 milhões (USD 7,4 milhões).
- Fevereiro de 2026: O Tribunal de Contas da União do Brasil aprovou o leilão de 700 MHz da ANATEL, expandindo o 5G rural e viabilizando implantações de borda para agricultura de precisão.
- Fevereiro de 2026: A Local DC comprometeu USD 20 milhões para um data center de 6 MW em Campinas projetado para cargas de trabalho soberanas com uso intensivo de GPU.
- Dezembro de 2025: Arrcus e OpenGlobe entregaram roteadores SRv6 programáveis para a rede nacional de pesquisa, viabilizando experimentação com OpenRAN.
Escopo do Relatório do Mercado de Servidores para Data Centers no Brasil
Um servidor de data center é basicamente um computador de alta capacidade sem periféricos como monitores e teclados. É uma unidade de hardware instalada dentro de um rack, contendo uma unidade central de processamento (CPU), armazenamento e outros equipamentos elétricos e de rede, tornando-os computadores poderosos que entregam aplicações, serviços e dados a dispositivos de usuários finais.
O Relatório do Mercado de Servidores para Data Centers no Brasil é Segmentado por Tipo de Nível (Nível 1 e 2, Nível 3 e Nível 4), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Hiperescaladores/CSPs e Empresarial e Borda), Fator de Forma (Lâminas de Meia Altura, Lâminas de Altura Total e Lâminas de Quarto de Altura/Microlâminas), e Aplicação/Carga de Trabalho (Virtualização e Nuvem Privada, Computação de Alto Desempenho (HPC), Inteligência Artificial/Aprendizado de Máquina e Análise de Dados, Centrado em Armazenamento e Gateways de Borda/IoT). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Data Center Pequeno |
| Data Center Médio |
| Data Center Grande |
| Data Center de Hiperescala |
| Data Center de Colocation |
| Data Center de Hiperescaladores/CSPs |
| Data Center Empresarial e de Borda |
| Lâminas de Meia Altura |
| Lâminas de Altura Total |
| Lâminas de Quarto de Altura / Microlâminas |
| Virtualização e Nuvem Privada |
| Computação de Alto Desempenho (HPC) |
| Inteligência Artificial/Aprendizado de Máquina e Análise de Dados |
| Centrado em Armazenamento |
| Gateways de Borda / IoT |
| Por Tipo de Nível | Nível 1 e 2 |
| Nível 3 | |
| Nível 4 | |
| Por Tamanho do Data Center | Data Center Pequeno |
| Data Center Médio | |
| Data Center Grande | |
| Data Center de Hiperescala | |
| Por Tipo de Data Center | Data Center de Colocation |
| Data Center de Hiperescaladores/CSPs | |
| Data Center Empresarial e de Borda | |
| Por Fator de Forma | Lâminas de Meia Altura |
| Lâminas de Altura Total | |
| Lâminas de Quarto de Altura / Microlâminas | |
| Por Aplicação / Carga de Trabalho | Virtualização e Nuvem Privada |
| Computação de Alto Desempenho (HPC) | |
| Inteligência Artificial/Aprendizado de Máquina e Análise de Dados | |
| Centrado em Armazenamento | |
| Gateways de Borda / IoT |
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de servidores para data centers no Brasil em 2031?
O setor tem projeção de atingir USD 4,44 bilhões até 2031.
Qual classificação de nível está crescendo mais rapidamente?
As instalações Tier 4 estão avançando a um CAGR de 8,15% até 2031 com o aumento das cargas de trabalho de IA de missão crítica.
Qual é a dominância atual dos campi de hiperescala?
Os sites de hiperescala capturaram 59,94% da receita de 2025 e estão se expandindo a uma CAGR de 6,35% com base na demanda de nuvem soberana e IA.
Por que os modelos de GPU como serviço estão emergindo?
As elevadas tarifas de importação e as oscilações cambiais tornam o acesso a GPU por uso atrativo para empresas que não conseguem absorver grandes desembolsos de capital.
Qual fator de forma de servidor mais se beneficiará com a expansão do 5G?
Os servidores de quarto de altura e microlâminas terão a adoção mais rápida à medida que os nós de borda proliferam nos pontos de agregação de sites de células.
Quão rigorosas são as regras de proteção de dados do Brasil?
A ANPD exige notificação de violações em 24 horas e controles rígidos de transferência transfronteiriça, impulsionando a adoção de nuvem híbrida e computação soberana.
- Mercado de Segurança de Data Center Segurança em todo o mundo, dividida por tipo de segurança, oferta e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale da França Procura por locais hyperscale na França, abrangendo tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale do Brasil Sites hyperscale do Brasil, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Construção de Data Centers da França Construção na França, dividida por nível (tier), tipo de instalação e infraestrutura.