
Tamanho e Participação do Mercado Europeu de Alimentos e Bebidas Halal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
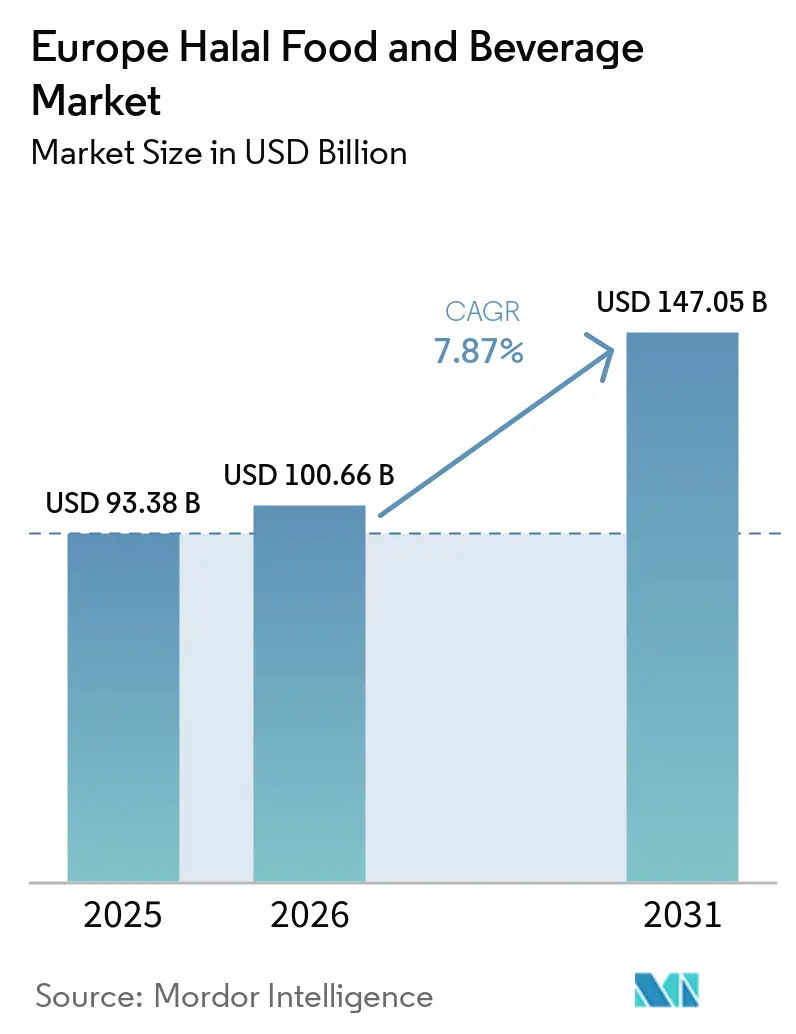
| Tamanho do mercado no ano base (2025) | 93.38 Bilhões de dólares |
| Tamanho do Mercado (2026) | 100.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 147.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.87 % |
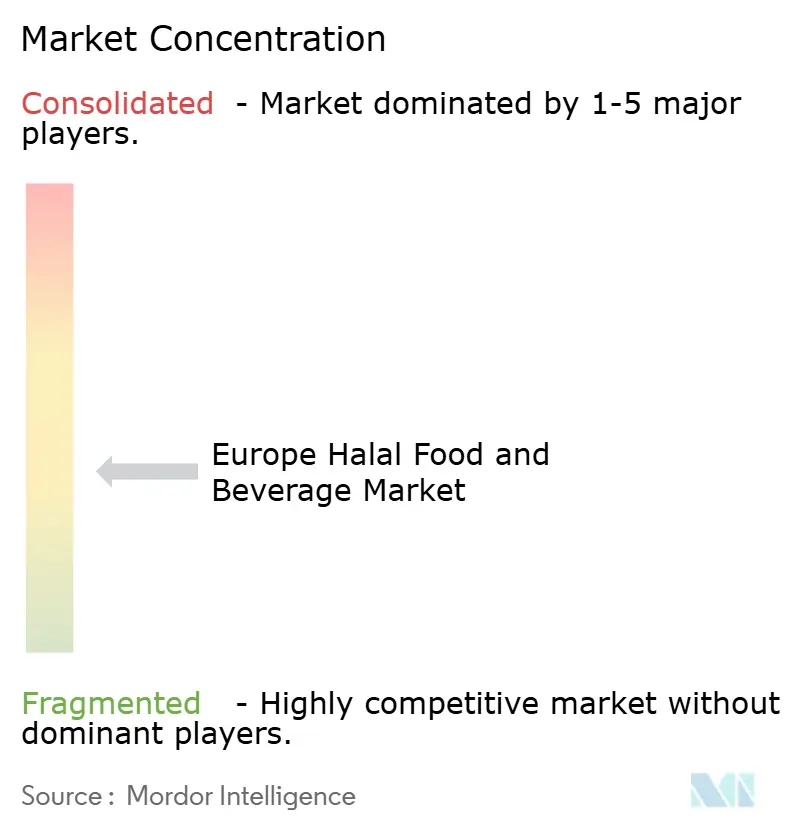
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Alimentos e Bebidas Halal por Mordor Intelligence
O tamanho do mercado europeu de alimentos e bebidas halal foi avaliado em 93,38 bilhões de USD em 2025 e estima-se que cresça de 100,66 bilhões de USD em 2026 para atingir 147,05 bilhões de USD até 2031, a um CAGR de 7,87% durante o período de previsão (2026-2031). A demanda é sustentada por uma grande base de consumidores muçulmanos e pela maior disponibilidade no varejo de produtos certificados. A população muçulmana da Europa atingiu 46 milhões até 2020, aproximadamente 6% do total continental, e continuou crescendo desde então, impulsionada pelo crescimento natural e pela migração do Sul da Ásia e do Magrebe. Consumidores não muçulmanos familiarizados com certificações que buscam alimentos de origem ética e rastreável ampliam simultaneamente o mercado endereçável. Essa dupla base de consumidores torna o mercado europeu de alimentos e bebidas halal estruturalmente mais resiliente do que mercados impulsionados exclusivamente por mandato religioso. A base de clientes mais ampla confere ao mercado europeu de alimentos e bebidas halal uma demanda mais abrangente do que aquela baseada apenas na observância religiosa. As empresas estão respondendo por meio da certificação de produtos convencionais, melhor cobertura de distribuição e produtos premium com insumos rastreáveis.
Principais Conclusões do Relatório
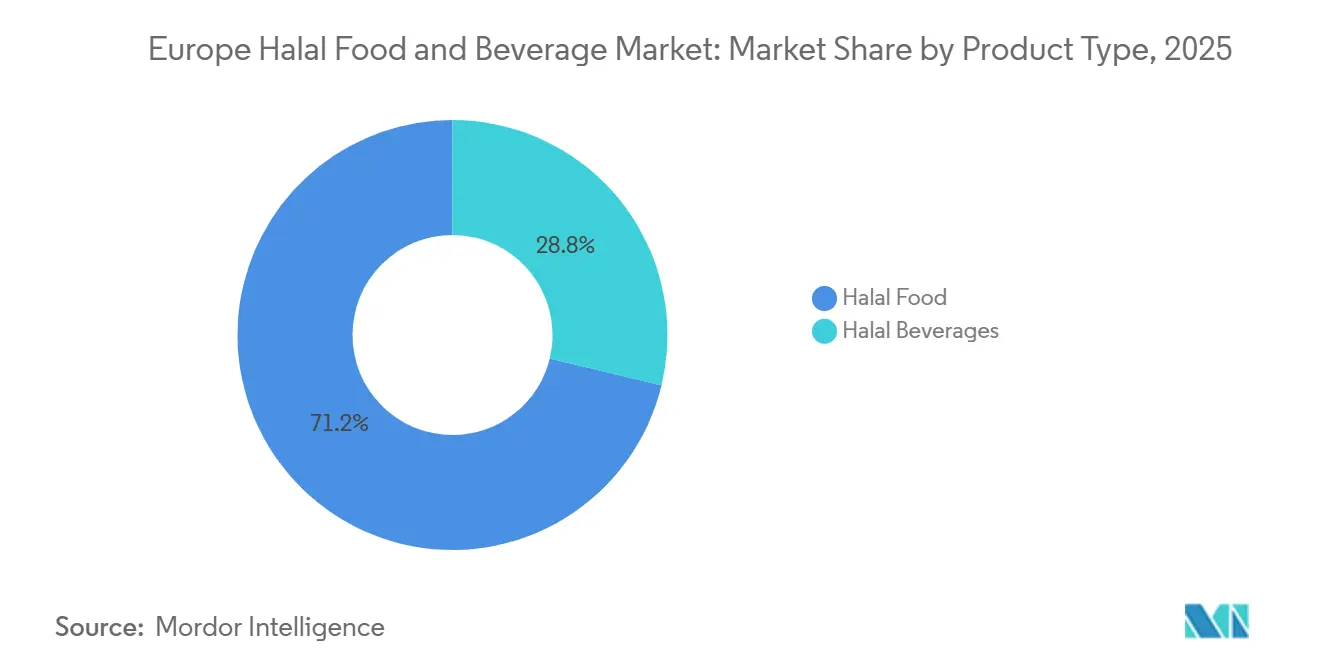
- Por tipo de produto, os Alimentos Halal detinham 71,23% do mercado europeu de alimentos e bebidas halal em 2025, enquanto as Bebidas Halal devem registrar o CAGR mais rápido de 8,57% durante 2026-2031.
- Por categoria, os produtos Convencionais detinham 56,28% do mercado europeu de alimentos e bebidas halal em 2025, enquanto os produtos Orgânicos devem registrar o CAGR mais rápido de 8,95% durante 2026-2031.
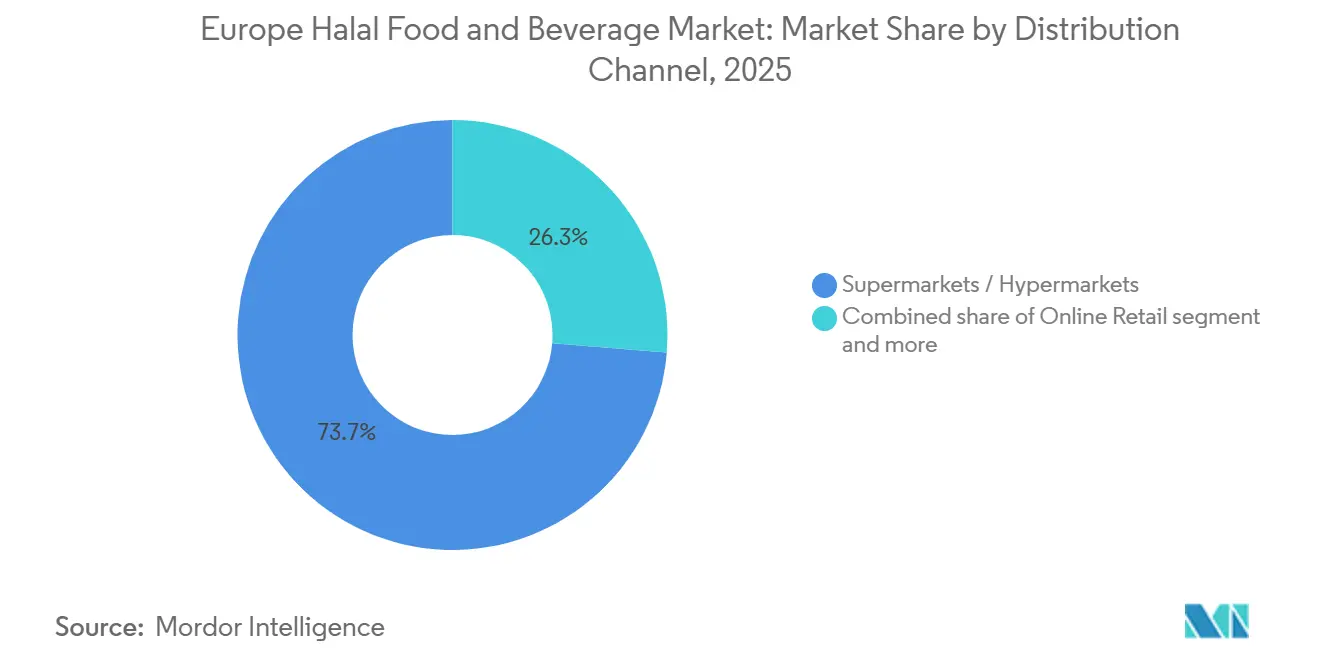
- Por canal de distribuição, Supermercados e Hipermercados lideraram o mercado europeu de alimentos e bebidas halal com uma participação de 73,65% em 2025, enquanto o Varejo Online deve registrar o CAGR mais rápido de 9,19% durante 2026-2031.
- Por geografia, a França deteve a maior participação do mercado europeu de alimentos e bebidas halal, com 18,83% em 2025, enquanto os Países Baixos devem crescer ao CAGR mais rápido de 8,72% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Europeu de Alimentos e Bebidas Halal
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População Muçulmana e Consumo de Alimentos Halal | +1.8% | Pan-europeu, concentrado na França, no Reino Unido, na Alemanha, nos Países Baixos e na Bélgica | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Refeições Prontas Halal Convenientes | +1.3% | Reino Unido, França, Alemanha e Países Baixos, com expansão para a Bélgica e a Espanha | Médio prazo (2-4 anos) |
| Adoção Crescente de Alimentos Embalados Certificados | +1.1% | Em toda a Europa, com ganhos iniciais no Reino Unido, França, Países Baixos e Alemanha | Médio prazo (2-4 anos) |
| Demanda Crescente por Alimentos Halal Premium e Rastreáveis | +0.9% | França, Reino Unido, Países Baixos e Bélgica | Longo prazo (≥ 4 anos) |
| Disponibilidade Crescente de Confeitaria e Snacks Halal | +0.8% | Pan-europeu, liderado pela expansão do varejo no Reino Unido, Alemanha e França | Curto prazo (≤ 2 anos) |
| Expansão da Distribuição Transfronteiriça de Alimentos Halal | +0.7% | Países Baixos, França e Reino Unido, com expansão para a Polônia, Espanha e Itália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Muçulmana e Consumo de Alimentos Halal
Os 46 milhões de muçulmanos da Europa, 6% da população continental e ainda em crescimento, são o principal impulsionador estrutural da demanda por alimentos halal. A segunda geração de muçulmanos, nascida e educada na Europa, é um acelerador subestimado: esses consumidores demandam formatos ocidentais familiares em forma certificada, ampliando o leque de produtos endereçáveis para pizza, macarrão, snacks e confeitaria. Na Itália, os muçulmanos ultrapassaram 30% da população estrangeira residente pela primeira vez em janeiro de 2025, totalizando aproximadamente 1,7 milhão de pessoas e um bloco de consumidores que a maioria dos varejistas italianos ainda não atendeu sistematicamente[1]. Os aproximadamente 6 milhões de residentes muçulmanos da Alemanha sustentam um mercado halal de 5 bilhões de EUR com taxas de crescimento que chegam a 20% nos segmentos de conveniência e congelados. A tendência de rejuvenescimento estrutural entre os muçulmanos europeus garante que a demanda se acumule por décadas, tornando este o principal impulsionador do CAGR de longo prazo.
Demanda Crescente por Refeições Prontas Halal Convenientes
A urbanização e os domicílios muçulmanos com dupla renda estão convertendo a demanda latente por refeições prontas em compras ativas em toda a Europa Ocidental. O lançamento, em abril de 2025, pela Tahira Foods de uma linha de Macarrão Instantâneo halal com seis variantes, listada no Tesco, ASDA, Morrisons e Sainsbury's, ilustra a mudança em direção à conveniência halal acessível do dia a dia, enquanto o mercado francês de charcutaria halal se recuperou de sua queda no período inflacionário, com atividade tornando-se visivelmente mais dinâmica a partir de setembro de 2025. A dinâmica estratégica crítica: as refeições prontas halal certificadas competem em certificabilidade e conveniência, e não apenas no preço, permitindo que as marcas mantenham margens acima da carne commodity e atraiam simultaneamente consumidores não muçulmanos éticos. O Regulamento da UE 1169/2011 sobre informação alimentar aos consumidores, embora não exija a divulgação halal, fornece o quadro de transparência que as marcas de refeições prontas certificadas aproveitam para se diferenciar na embalagem, uma vantagem de influência regulatória nas negociações com o varejo convencional. Esse enquadramento de conformidade também cria risco reputacional para concorrentes não certificados que operam no mesmo espaço de ocasião de refeição.
Adoção Crescente de Alimentos Embalados Certificados
A certificação halal está passando de um identificador de nicho para um sinal de qualidade convencional em todo o setor de mercearia europeu. A Nestlé UK & Ireland atualizou sua lista de produtos adequados ao halal em março de 2025, confirmando KitKat, Smarties e várias linhas Maggi como conformes ao halal em linhas de produção específicas no Reino Unido. Essa incorporação ao mercado convencional muda o pipeline de certificação: os grandes players estão adaptando cadeias de suprimentos existentes para obter o status certificado para SKUs de alto volume, em vez de depender de produtores halal dedicados para atender ao mercado. Em dezembro de 2025, a fornecedora belga de ingredientes orgânicos Kaskade recebeu a certificação do Conselho Alimentar Halal da Europa (HFCE), permitindo que os fabricantes europeus adquiram insumos orgânicos e halal de um único fornecedor em conformidade. O HFCE, fundado em Bruxelas em 2010, opera com reconhecimento na França, Alemanha, Bélgica, Países Baixos e Reino Unido, a aproximação mais próxima de uma autoridade de certificação pan-europeia disponível hoje.
Demanda Crescente por Alimentos Halal Premium e Rastreáveis
A premiumização no halal é distinta de seu equivalente convencional: a transparência da cadeia de suprimentos, e não o sabor, é o atributo de valor definidor. Os consumidores muçulmanos europeus agora esperam rastreabilidade do campo à mesa, proveniência certificada dos ingredientes e segregação documentada de insumos não halal como requisitos básicos. O mercado francês, onde até 50 organismos de certificação operam com rigor variável, paradoxalmente acelerou a demanda por certificadores mais rigorosos como o AVS, à medida que os consumidores reagem à inconsistência gravitando em direção aos rótulos mais credíveis. A dupla certificação orgânico-halal é a vanguarda dessa tendência: produtos que combinam o selo Orgânico da UE com a certificação halal do HFCE comandam prêmios de preço comparáveis a linhas de alimentos éticos posicionadas de forma equivalente. A conferência de outubro de 2025 do Anuga Halal Market em Colônia, "Alimentos Halal: Uma Porta de Entrada Global para o Crescimento", foi dedicada à premiumização e à tecnologia de rastreabilidade, sinalizando que os fabricantes de alimentos alemães estão começando a tratar o segmento halal premium como uma prioridade estratégica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões de Certificação Halal Fragmentados em toda a Europa | -0.9% | Pan-europeu, mais agudo na França, Alemanha e Reino Unido | Longo prazo (≥ 4 anos) |
| Pressão de Ativistas e Pressão Legal sobre o Abate Ritual | -0.7% | Bélgica, Países Baixos, Suécia e Alemanha | Médio prazo (2-4 anos) |
| Rotulagem Incorreta, Contaminação Cruzada e Erosão da Confiança | -0.6% | Reino Unido, Irlanda e cadeias de suprimentos em toda a Europa | Curto prazo (≤ 2 anos) |
| Ônus de Custos de Certificação e Manuseio Segregado | -0.5% | Pan-europeu, com pressão sobre empresas menores na Alemanha, França e Europa Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões de Certificação Halal Fragmentados em toda a Europa
Nenhum padrão halal estatutário único opera em toda a UE. Mais de 400 organismos de certificação operam globalmente, muitos sem reconhecimento mútuo, criando duplicação de auditorias, elevados custos de conformidade e fricção no acesso ao mercado para produtores que buscam vender em vários estados-membros. Na França, a controvérsia de janeiro de 2025 da Grande Mosquée de Paris, cujo rótulo halal foi tornado obrigatório para exportações de alimentos da UE para a Argélia, levantou questões sobre governança, responsabilidade e conflitos de interesse dentro dos organismos de certificação privados. O Terceiro Congresso Europeu Halal em Sarajevo (junho de 2025, 22 países) identificou a harmonização de padrões como seu principal objetivo regulatório, um reconhecimento a nível setorial de que a fragmentação é um gargalo estrutural ao crescimento. Em termos práticos, um produto certificado na Alemanha pode exigir uma auditoria separada para ser listado na França, adicionando atrasos no tempo de comercialização que prejudicam desproporcionalmente as PMEs.
Pressão de Ativistas e Pressão Legal sobre o Abate Ritual
O panorama legal que rege o abate ritual sem atordoamento prévio endureceu materialmente. A decisão do Tribunal Europeu dos Direitos Humanos de fevereiro de 2024 no caso Executief van de Moslims van België e Outros v. Bélgica confirmou que os mandatos de atordoamento prévio da Bélgica são compatíveis com a Convenção Europeia dos Direitos Humanos, um precedente que outros estados-membros estão agora citando para justificar restrições semelhantes. Em outubro de 2025, o Conselho de Estado dos Países Baixos emitiu uma avaliação amplamente favorável de um projeto de lei que exige o atordoamento pré-abate, observando que a jurisprudência europeia recente concede aos estados-membros maior latitude para priorizar o bem-estar animal em detrimento das isenções religiosas. Os dados da NVWA do Eid al-Adha de 2025 já mostram que 64% dos animais foram atordoados antes do abate ritual, acima dos 49% em 2022, o comportamento do setor está mudando antes da legislação[2]. Para os processadores de carne halal, os requisitos ampliados de atordoamento prévio forçam a renegociação dos critérios de certificação com organismos islâmicos cujos padrões sobre a aceitabilidade do atordoamento diferem entre as escolas jurisprudenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Bebidas em Alta enquanto a Confeitaria Entra no Mercado Certificado Convencional
Os Alimentos Halal retêm 71,23% do mercado europeu de alimentos e bebidas halal de 2025, construído sobre a demanda duradoura por carne, aves, laticínios e panificação certificados nos domicílios muçulmanos europeus. As refeições prontas e os formatos de conveniência estão entre os subsegmentos de maior crescimento, à medida que os consumidores de segunda geração buscam ocasiões alimentares ocidentais, macarrão, wraps, pizzas, em forma certificada. A confeitaria halal representa uma nova fronteira em abertura: o lançamento planejado pela Haribo em 2026 de gomas Fizz Mix halal, reformuladas com gelatina bovina, sinaliza que a confeitaria de açúcar convencional, historicamente resistente à certificação, está entrando no perímetro certificado. Alimentos para bebês e alternativas lácteas se beneficiam de menor complexidade de certificação, pois as formulações à base de plantas e as fórmulas infantis especializadas são inerentemente livres de derivados de suíno. Outros subsegmentos, condimentos, molhos e snacks salgados, estão se expandindo à medida que as marcas convencionais adotam rótulos halal sem perturbar as receitas principais.
As Bebidas Halal são o tipo de produto de crescimento mais rápido, com CAGR de 8,57% de 2026 a 2031, impulsionadas por uma taxonomia de produtos em expansão, bebidas funcionais, sucos artesanais, bebidas de malte não alcoólicas e bebidas energéticas certificadas, que atende tanto aos consumidores muçulmanos devotos quanto aos compradores não muçulmanos focados em saúde. O risco de certificação é estruturalmente menor em bebidas do que em carnes: sem controvérsia relacionada ao abate, menor exposição à contaminação cruzada e maior alinhamento entre os organismos de certificação sobre os padrões de ingredientes para produtos líquidos. The Coca-Cola Company e JDE Peet's aproveitam a infraestrutura de distribuição e fabricação existente para alcançar presença nas prateleiras halal mais rapidamente do que as categorias de alimentos que exigem segregação intensiva da cadeia de suprimentos.
Por Categoria: Orgânico Comanda Posicionamento Premium acima do Volume Convencional
Os produtos Convencionais detinham 56,28% da participação do mercado europeu de alimentos e bebidas halal em 2025. Eles fornecem a principal base de volume para as prateleiras dos supermercados e para os domicílios com consciência de preço. Os produtos halal convencionais cobrem os itens do dia a dia que os compradores esperam encontrar durante as compras regulares de mercearia. Sua disponibilidade na França, no Reino Unido, na Alemanha e em outros mercados importantes ajudou a normalizar as compras halal no varejo convencional. Este segmento depende de preços competitivos, estoque confiável e um sinal de certificação claro. Ele também se beneficia da capacidade dos grandes varejistas de listar várias marcas e tamanhos de embalagem. Como resultado, os produtos convencionais conferem ao mercado europeu de alimentos e bebidas halal uma base comercial estável.
Os produtos Orgânicos devem crescer a um CAGR de 8,95% de 2026 a 2031. Sua posição repousa na combinação de conformidade halal com fornecimento orgânico e práticas de produção documentadas. A certificação do Conselho Alimentar Halal da Europa da Kaskade para ingredientes orgânicos em 2025 fornece aos fabricantes uma fonte de insumos para essa combinação[3]. Os consumidores que valorizam os padrões halal também podem ver a certificação orgânica como evidência útil de controles mais amplos de ingredientes e cadeia de suprimentos. A categoria pode, portanto, sustentar uma oferta premium sem depender apenas de embalagem ou status de marca. O tamanho do mercado europeu de alimentos e bebidas halal para produtos Orgânicos é menor do que para produtos convencionais, mas tem um papel distinto no varejo premium e no fornecimento orientado para exportação.
Por Canal de Distribuição: Varejo Online Supera a Expansão dos Supermercados
Supermercados e Hipermercados responderam por 73,65% da participação do mercado europeu de alimentos e bebidas halal em 2025. Sua liderança reflete seu papel como o principal local para compras recorrentes de mercearia doméstica. As grandes lojas podem oferecer linhas refrigeradas, congeladas, de temperatura ambiente, panificação, confeitaria e bebidas em uma única visita. Essa conveniência ajuda os produtos certificados a alcançar consumidores fora dos distritos de varejo especializados. O Conselho de Desenvolvimento da Agricultura e Horticultura descreve a demanda halal contínua em toda a Europa e destaca o valor das conexões estabelecidas de varejo e serviços de alimentação. A escala dos supermercados também ajuda os fabricantes a garantir volume confiável quando podem atender aos requisitos de listagem, embalagem e distribuição. O canal confere ao mercado europeu de alimentos e bebidas halal ampla visibilidade física.
O Varejo Online deve crescer a um CAGR de 9,19% de 2026 a 2031. Os canais digitais permitem que os compradores revisem descrições de produtos, listas de ingredientes, detalhes de certificação e informações de marca antes de fazer o pedido. Isso é útil quando os consumidores querem mais certeza do que podem obter em uma compra rápida na loja. As plataformas online também podem oferecer uma seleção mais ampla do que uma loja local, especialmente para produtos especializados e marcas emergentes. O mercado europeu de alimentos e bebidas halal pode se beneficiar desse canal porque ele conecta a demanda dispersa com fornecedores que podem não ter cobertura nacional nas prateleiras. Melhorias na entrega de alimentos refrigerados e congelados apoiam ainda mais as compras online. O canal pode ser especialmente relevante para consumidores mais jovens que já comparam produtos digitalmente.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
A França deteve 18,83% da participação do mercado europeu de alimentos e bebidas halal em 2025. O país tem uma base de clientes ampla e diversificada que inclui tanto consumidores muçulmanos quanto compradores não muçulmanos de produtos halal. O varejo francês desenvolveu uma oferta ampla em carnes, alimentos refrigerados, snacks e linhas de mercearia embalada. A escala do país o torna um ponto de referência importante para fornecedores europeus que desejam construir volume. A credibilidade da certificação é especialmente importante porque os compradores podem encontrar vários rótulos e esperam informações claras sobre seu significado. As empresas que podem apoiar os varejistas com documentação sólida podem usar a França como base para uma distribuição europeia mais ampla. A posição da França confirma que grandes redes de varejo e uma base de consumidores madura podem se reforçar mutuamente.
Os Países Baixos devem registrar o CAGR geográfico mais rápido de 8,72% de 2026 a 2031. Suas perspectivas de crescimento são sustentadas por uma base de consumidores halal em desenvolvimento e por infraestrutura logística que pode atender ao comércio europeu mais amplo. Os portos e as capacidades de distribuição do país o tornam relevante para atividades de importação, reembalagem e fornecimento transfronteiriço. Os varejistas podem usar essa localização para apoiar os fluxos de produtos para mercados próximos. Os Países Baixos também oferecem um ambiente onde os fornecedores de alimentos podem testar listagens convencionais mais amplas antes de expandir ainda mais. Seu papel no mercado europeu de alimentos e bebidas halal, portanto, não se limita ao consumo local. Ele também pode ajudar as empresas a gerenciar a distribuição em vários países com diferentes estruturas de varejo.
O Reino Unido e a Alemanha permanecem mercados importantes devido à demanda estabelecida, aos sistemas de mercearia desenvolvidos e às consideráveis comunidades muçulmanas. O AHDB relata que os compradores europeus valorizam o fornecimento halal britânico pela qualidade, tradição e credenciais halal. A Bélgica e a Suécia mostram como as cadeias de suprimentos de carne podem ser afetadas por políticas e requisitos de bem-estar animal. A Espanha e a Itália oferecem espaço para expansão à medida que os varejistas atendem às necessidades dos consumidores com formatos halal mais convencionais. A população muçulmana estrangeira residente na Itália mostra que a demanda pode se estender além dos mercados com a infraestrutura de varejo halal mais estabelecida. Os mercados do Sul e do Leste Europeu permanecem menos desenvolvidos, mas podem recompensar as empresas que construírem distribuição local em conformidade antes que a concorrência nas prateleiras se torne mais intensa.
Cenário Competitivo
O mercado europeu de alimentos e bebidas halal reflete uma estrutura fragmentada com grupos alimentares globais e especialistas em halal ativos em paralelo. As empresas globais podem certificar produtos estabelecidos selecionados e usar relacionamentos existentes de fabricação, logística e varejistas. Os produtores especializados podem competir por meio de instalações dedicadas, desenvolvimento de produtos culturalmente relevantes e relacionamentos de certificação que são fáceis de reconhecer pelos consumidores. Essas abordagens são diferentes, mas ambas podem ser eficazes. O ambiente competitivo não parece ser controlado por um único produtor dominante. Isso deixa espaço para marcas regionais conquistarem listagens em categorias de produtos ou países específicos. Isso também significa que a qualidade do produto, a certificação transparente e o fornecimento confiável podem importar tanto quanto a escala da empresa.
A Mars anunciou planos em setembro de 2025 para investir 1 bilhão de EUR em fabricação e inovação em toda a União Europeia até o final de 2026. O anúncio incluiu uma expansão de capacidade de 63% em sua unidade de confeitaria em Janaszówek, Polônia. Isso ilustra como uma empresa global pode fortalecer a capacidade de produção que pode apoiar o fornecimento de confeitaria certificável em toda a Europa. A certificação halal da Kaskade em dezembro de 2025 para sua linha de ingredientes orgânicos é outro movimento estratégico, focado no fornecimento de insumos em conformidade em vez de produtos de consumo acabados. Esses exemplos mostram que a concorrência inclui investimentos tanto em marcas acabadas quanto nos sistemas de ingredientes por trás delas. As oportunidades competitivas permanecem concentradas em categorias onde os consumidores querem mais escolha, mas não conseguem encontrar facilmente produtos confiáveis. Refeições prontas, snacks, alimentos refrigerados, bebidas e produtos orgânicos com dupla certificação se encaixam nessa descrição. As empresas que entram nessas áreas precisam traduzir os requisitos halal em benefícios claros para o consumidor, não em linguagem técnica.
As informações digitais sobre produtos podem ajudar a explicar a certificação e o fornecimento aos compradores antes de comprarem. A expansão transfronteiriça requer atenção a diferentes práticas de certificação e condições de varejo. Os fornecedores com boa rastreabilidade podem responder de forma mais eficaz quando varejistas ou consumidores solicitam evidências. Isso favorece empresas que combinam sistemas práticos de conformidade com produtos que se encaixam nos hábitos alimentares europeus comuns. A inovação de produtos também importa porque a base de clientes inclui consumidores com diferentes preferências e níveis de consciência sobre certificação. Alguns compradores buscam marcas familiares que se tornaram conformes ao halal. Outros preferem marcas especializadas porque querem produção dedicada e maior relevância cultural. A estrutura fragmentada permite que ambos os tipos de empresas coexistam. Os varejistas podem oferecer uma combinação de marcas internacionais, produtos especializados e itens de marca própria onde os padrões de certificação são claros. A pressão competitiva crescerá à medida que os maiores grupos alimentares reconhecerem o valor das linhas halal nas lojas convencionais. As empresas que negligenciarem a confiança, o controle de qualidade ou as preferências locais de produtos podem ter dificuldades mesmo que tenham uma marca forte em outros lugares.
Líderes do Setor Europeu de Alimentos e Bebidas Halal
-
BRF S.A.
-
Nestlé S.A.
-
Danish Crown A/S
-
Isla Délice Group
-
Tahira Foods Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Apheon concordou em adquirir a Almma, um recém-formado grupo francês de snacks congelados que combina Foo Seng e Varachaux. A Foo Seng tem uma posição forte no segmento de snacks congelados halal de rápido crescimento da França, enquanto a Varachaux fornece componentes congelados à base de carne e vegetais para fabricantes de alimentos e operadores de serviços de alimentação.
- Dezembro de 2025: A Kaskade, na Bélgica, obteve a certificação do Conselho Alimentar Halal da Europa para sua linha de ingredientes orgânicos. A certificação permite que os fabricantes europeus adquiram ingredientes orgânicos e em conformidade com o halal de um único fornecedor.
- Setembro de 2025: A Mars, Incorporated anunciou 1 bilhão de EUR em investimento em fabricação na UE até o final de 2026, incluindo uma expansão de capacidade de 63% em sua unidade de confeitaria em Janaszówek, Polônia. A unidade da Polônia produz linhas de chocolate alinhadas com o programa de conformidade halal da Mars, aumentando o volume de confeitaria certificável que flui para os mercados europeus.
Escopo do Relatório do Mercado Europeu de Alimentos e Bebidas Halal
Alimentos e bebidas halal referem-se a produtos alimentícios e bebidas que cumprem os requisitos dietéticos islâmicos em relação a ingredientes, processamento, preparação e manuseio. O Mercado Europeu de Alimentos e Bebidas Halal é segmentado por tipo de produto, categoria, canal de distribuição e país. Por tipo de produto, o mercado é dividido em Alimentos Halal e Bebidas Halal. Os Alimentos Halal são ainda segmentados em Laticínios e Alternativas Lácteas, Confeitaria, Panificação, Snacks Salgados, Carne, Aves e Frutos do Mar, Alimentos para Bebês, Refeições Prontas, Condimentos e Molhos, e Outros Tipos de Produtos. A Confeitaria é ainda segmentada em Confeitaria de Açúcar, Chocolates, Barras de Snack e Outros, enquanto Carne, Aves e Frutos do Mar é ainda dividida em Carne Vermelha, Frutos do Mar e Aves. Por categoria, o mercado é segmentado em Convencional e Orgânico. Por canal de distribuição, o mercado inclui Supermercados/Hipermercados, Lojas de Conveniência, Varejo Online e Outros Canais de Distribuição. Por país, o relatório cobre o Reino Unido, Alemanha, França, Itália, Espanha, Rússia, Suécia, Bélgica, Polônia, Países Baixos e Restante da Europa, com tamanho de mercado e previsões fornecidos para cada país. O dimensionamento do mercado foi feito em termos de valor em USD e em termos de volume em toneladas para todos os segmentos mencionados acima.
| Alimentos Halal | Produtos Cárneos |
| Produtos de Panificação | |
| Produtos Lácteos | |
| Confeitaria | |
| Refeições Prontas e Molhos | |
| Outros Alimentos Halal | |
| Bebidas Halal | |
| Suplementos Halal |
| Supermercados / Hipermercados |
| Lojas de Conveniência |
| Lojas Especializadas Halal e Açougues |
| Varejo Online e Marketplaces |
| Serviços de Alimentação (HoReCa) |
| Alemanha |
| Reino Unido |
| França |
| Espanha |
| Itália |
| Rússia |
| Países Baixos |
| Bélgica |
| Restante da Europa |
| Por Tipo de Produto | Alimentos Halal | Produtos Cárneos |
| Produtos de Panificação | ||
| Produtos Lácteos | ||
| Confeitaria | ||
| Refeições Prontas e Molhos | ||
| Outros Alimentos Halal | ||
| Bebidas Halal | ||
| Suplementos Halal | ||
| Por Canal de Distribuição | Supermercados / Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas Halal e Açougues | ||
| Varejo Online e Marketplaces | ||
| Serviços de Alimentação (HoReCa) | ||
| Por País | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Países Baixos | ||
| Bélgica | ||
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado europeu de alimentos e bebidas halal?
O mercado europeu de alimentos e bebidas halal deve atingir 147,05 bilhões de USD até 2031, a partir de 93,38 bilhões de USD em 2025, a um CAGR de 7,87% de 2026 a 2031.
Qual tipo de produto detém a maior participação na Europa?
Os Alimentos Halal detinham 71,23% do mercado europeu de alimentos e bebidas halal em 2025, sustentados pela demanda por carne, laticínios, panificação e alimentos embalados certificados.
Qual tipo de produto deve crescer mais rapidamente?
As Bebidas Halal devem crescer a um CAGR de 8,57% de 2026 a 2031, sustentadas por controles de ingredientes mais simples e maior demanda por bebidas sem álcool.
Qual é o principal canal de vendas para alimentos e bebidas halal na Europa?
Supermercados e Hipermercados detinham 73,65% das vendas em 2025 porque oferecem aos compradores acesso a um amplo sortimento certificado em um único local.