
Tamanho e Participação do Mercado de Probióticos na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
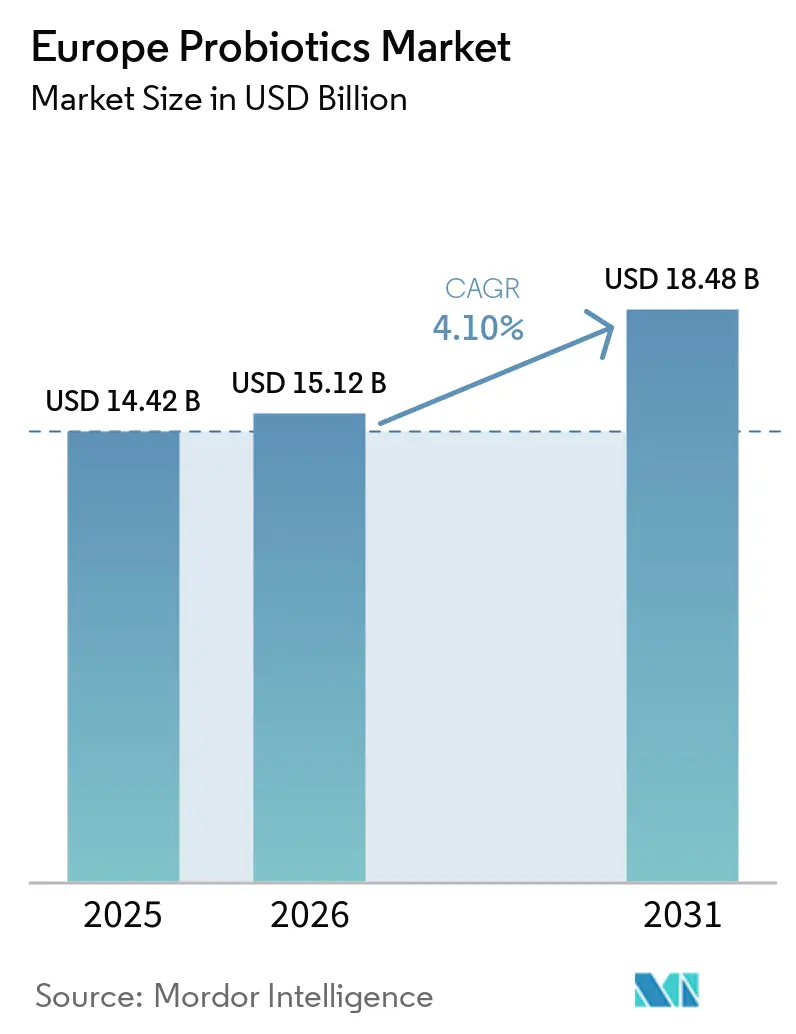
| Tamanho do mercado no ano base (2025) | 14.42 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.10 % |
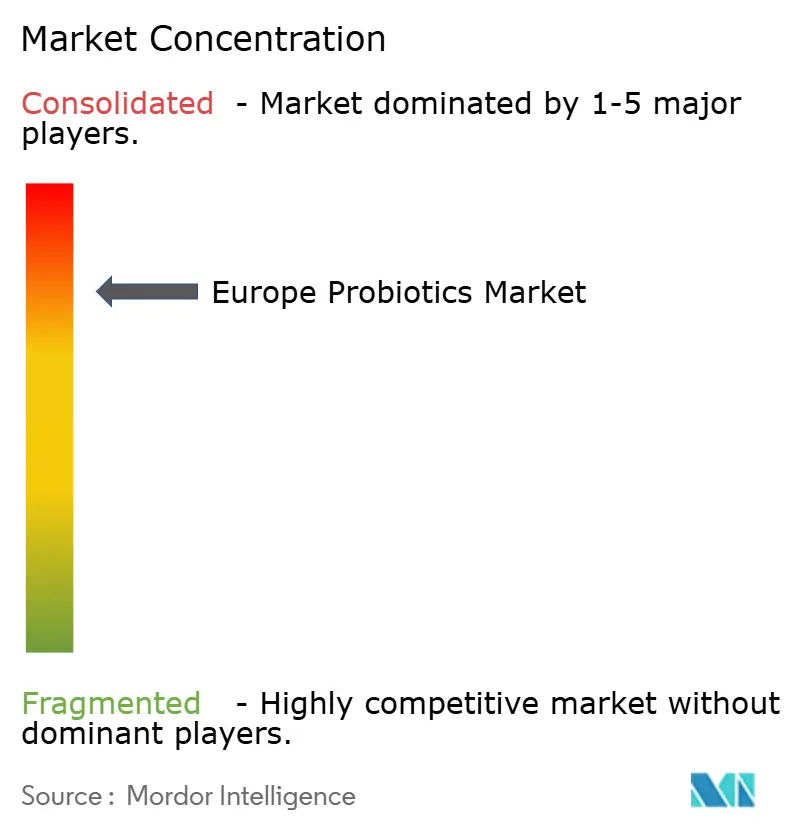
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Probióticos na Europa por Mordor Intelligence
Espera-se que o tamanho do mercado europeu de probióticos cresça de 14,42 bilhões de USD em 2025 para 15,12 bilhões de USD em 2026, com previsão de atingir 18,48 bilhões de USD até 2031, a um CAGR de 4,10% no período de 2026 a 2031. Esta categoria madura depende agora da seleção de cepas com respaldo científico, dossiês de segurança mais rigorosos e comunicação mais precisa ao consumidor, em vez de promoções genéricas. A demanda permanece ancorada nos laticínios fermentados tradicionais, mas a inovação intencional em suplementos e alimentos estáveis em temperatura ambiente está ampliando a penetração em diferentes faixas etárias e ocasiões de uso. Os principais fornecedores aproveitam bibliotecas consolidadas de cepas e profundo conhecimento regulatório para manter o poder de licenciamento, enquanto os varejistas adotam estratégias de marca própria para proteger as margens. Os canais online, o aconselhamento farmacêutico e a crescente conscientização sobre saúde preventiva sustentam ganhos constantes de volume e incentivam formatos premium que prometem resultados clinicamente documentados.
Principais Conclusões do Relatório
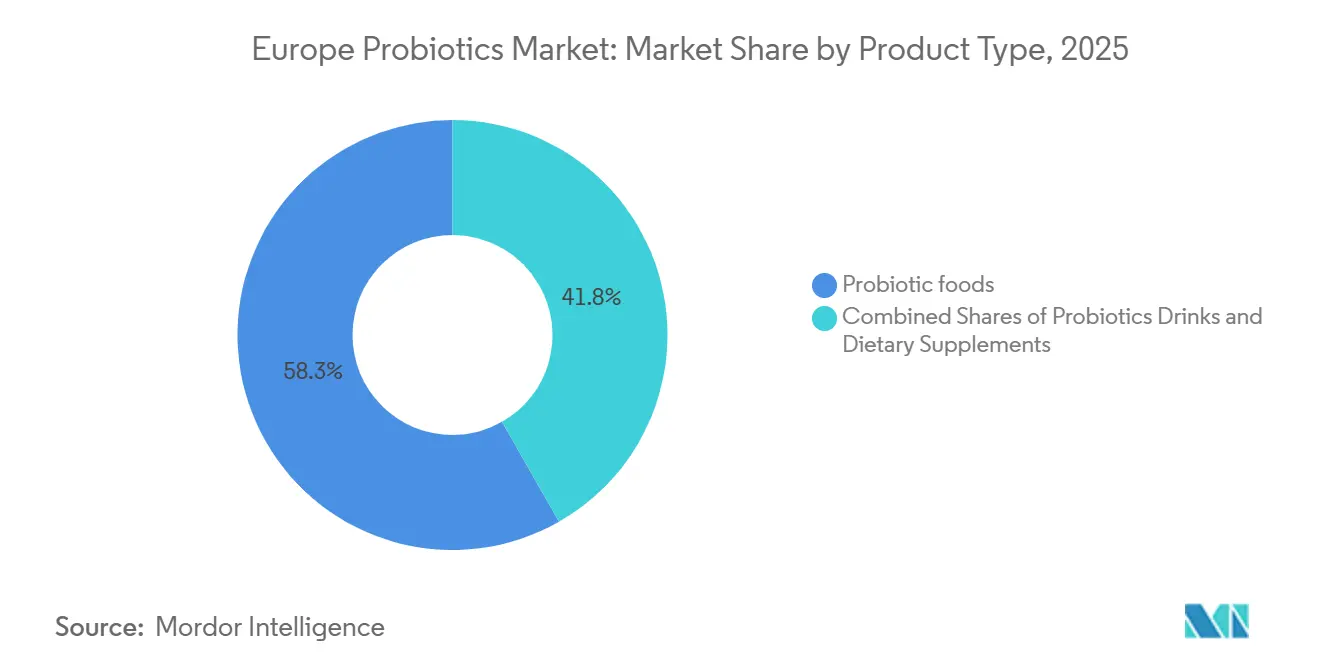
- Por tipo de produto, os alimentos probióticos contribuíram com 58,25% da receita em 2025, enquanto os suplementos alimentares avançam a um CAGR de 5,28% até 2031.
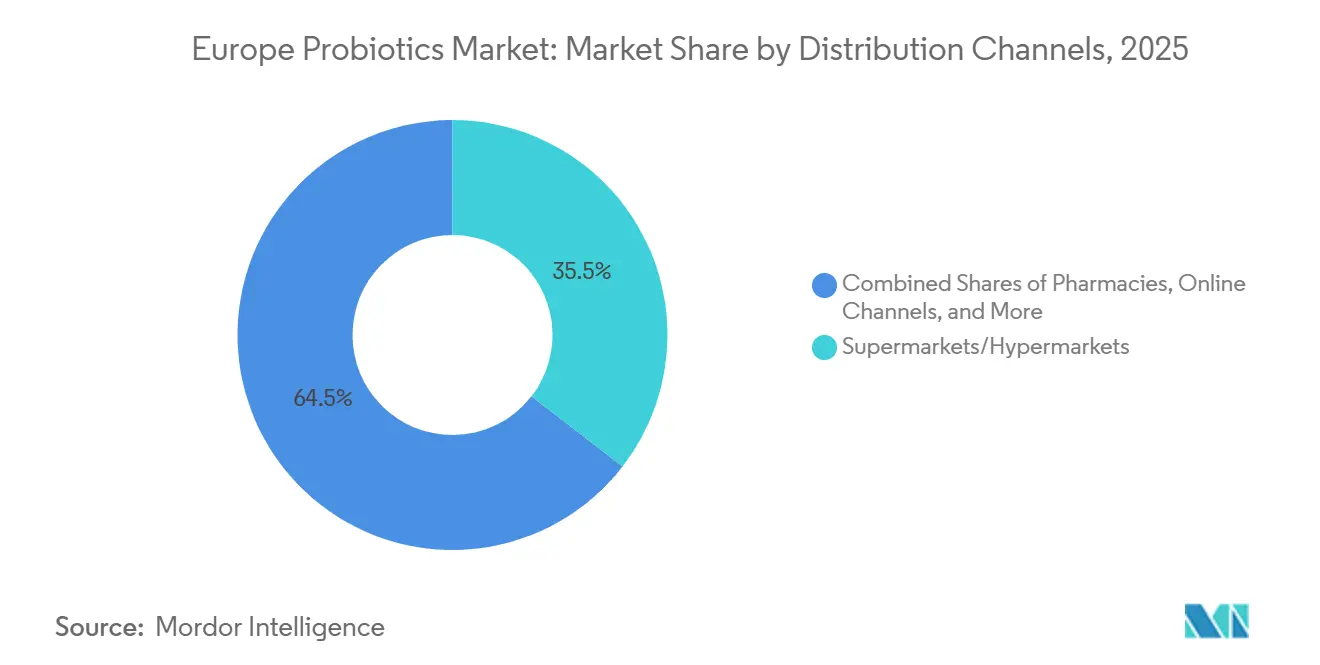
- Por canal de distribuição, os supermercados e hipermercados lideraram com 35,48% das vendas em 2025; as farmácias e drogarias têm previsão de registrar o CAGR mais rápido, de 5,68%.
- Por geografia, o Reino Unido respondeu por 52,31% da receita em 2025, enquanto a Alemanha deve crescer a um CAGR de 5,38%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~)% nas Previsões de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescente Foco dos Consumidores na Microbiota Intestinal para Imunidade, Digestão e Bem-Estar Mental | +1.2% | Global, com maior adoção no Reino Unido, Alemanha e Países Baixos | Médio prazo (2-4 anos) |
| Elevado Consumo de Probióticos à Base de Laticínios | +0.9% | França, Itália, Espanha, Alemanha (tradições de laticínios fermentados) | Longo prazo (≥ 4 anos) |
| Transição para Alimentos e Bebidas Funcionais | +0.8% | Reino Unido, Alemanha, Países Baixos, Países Nórdicos | Médio prazo (2-4 anos) |
| Crescente Prevalência de Doenças do Estilo de Vida, como Obesidade e Distúrbios Digestivos | +0.7% | Global, com incidência elevada no Reino Unido, Alemanha e Espanha | Longo prazo (≥ 4 anos) |
| Forte Infraestrutura de Retalho, Incluindo Supermercados e Comércio Eletrónico | +0.6% | Reino Unido, Alemanha, França, Países Baixos (redes de retalho maduras) | Curto prazo (≤ 2 anos) |
| Afinidade Cultural com Alimentos Fermentados | +0.5% | França, Itália, Espanha, Grécia (regiões da dieta mediterrânica) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco dos Consumidores na Microbiota Intestinal para Imunidade, Digestão e Bem-Estar Mental
A investigação sobre o eixo intestino-cérebro redefiniu os probióticos, elevando-os de auxiliares digestivos a intervenções com benefícios multissistémicos. Estudos revistos por pares associaram estirpes probióticas específicas à redução da ansiedade, melhoria do desempenho cognitivo e reforço da função imunitária. Uma meta-análise de 2024 publicada na revista Nutrients revelou que as estirpes de Lactobacillus e Bifidobacterium influenciam a produção de citocinas e a síntese de ácidos gordos de cadeia curta. Estes mecanismos são essenciais para a imunidade da mucosa e para a disponibilidade de precursores de neurotransmissores. Este crescente conjunto de evidências está a moldar o comportamento dos consumidores: 25% dos adultos do Reino Unido consomem agora bebidas probióticas regularmente, valor que sobe para 39% entre indivíduos com 55 anos ou mais, um segmento demográfico focado em estratégias de saúde preventiva, segundo a YouGov UK 2025. A convergência das narrativas de bem-estar mental e saúde imunitária, impulsionada pela maior consciencialização para a saúde no período pós-pandemia, posiciona a otimização da microbiota intestinal como um motor de crescimento fundamental. Esta tendência é particularmente proeminente em mercados onde os sistemas de saúde incentivam a nutrição preventiva. No entanto, a ausência de alegações aprovadas pela EFSA para efeitos psiobióticos ou imunomoduladores restringe a linguagem de marketing. Consequentemente, as marcas recorrem a mensagens indiretas e resumos clínicos de terceiros em vez de alegações diretas na embalagem.
Elevado Consumo de Probióticos à Base de Laticínios
Os produtos lácteos fermentados ocupam um lugar de destaque nas dietas europeias, combinando tradição com benefícios funcionais que existiam muito antes da ciência probiótica moderna. De acordo com dados longitudinais do Estudo Prospetivo Europeu sobre Cancro e Nutrição, o consumo de iogurte nas populações mediterrânicas está associado a uma redução de 24% no risco de fratura da anca, com cada porção de 200 gramas associada a uma diminuição de 10-15% na incidência de fraturas. Os participantes italianos no grupo de maior consumo de iogurte, aproximadamente 85-98 gramas por dia, apresentaram um risco 35% inferior de cancro colorretal. Os investigadores atribuem este benefício aos efeitos combinados do cálcio, da proteína e das culturas vivas, em vez de apenas aos probióticos. Estes dados epidemiológicos reforçam a confiança dos consumidores nos produtos à base de laticínios, mesmo quando as alternativas de origem vegetal ganham momentum. França, Itália e Espanha dominam coletivamente o mercado de laticínios fermentados, impulsionado pelo sucesso retalhista de iogurtes de marca e queijos frescos, ambos percecionados como inerentemente saudáveis. No entanto, os fabricantes enfrentam o desafio de converter esta preferência cultural em produtos funcionais com preços premium sem alienar os consumidores conscientes dos custos, que veem o iogurte como um alimento do dia a dia e não como um suplemento premium.
Transição para Alimentos e Bebidas Funcionais
Os consumidores europeus demonstram uma crescente disponibilidade para pagar mais por alimentos que proporcionem benefícios para a saúde além da nutrição básica. Um inquérito da YouGov realizado em 2025 indicou que 58% dos inquiridos do Reino Unido priorizam ingredientes naturais ou orgânicos na compra de alimentos e bebidas. Esta preferência inclui também produtos do quotidiano, como cereais de pequeno-almoço, barras de snack e kombucha que incorporam probióticos. Consequentemente, os fornecedores de probióticos estão a expandir as suas ofertas dos tradicionais produtos lácteos refrigerados para categorias estáveis à temperatura ambiente. Estão a utilizar tecnologias de microencapsulação para proteger as culturas vivas durante a cozedura e prolongar o prazo de validade. Na Alemanha e nos Países Baixos, produtos de panificação e cereais de pequeno-almoço enriquecidos com probióticos estão a ganhar tração, impulsionados pela aceitação pelos consumidores de alegações funcionais com suporte científico. O mercado de bebidas funcionais, que inclui bebidas à base de laticínios como o kefir e alternativas não lácteas como os smoothies probióticos à base de aveia, está a atrair investimentos de capital de risco e a fomentar a inovação de marca própria. Os retalhistas veem cada vez mais este segmento como uma área de crescimento rentável. No entanto, o crescimento dos alimentos funcionais é limitado pelas aprovações restritivas de alegações da Autoridade Europeia para a Segurança dos Alimentos (EFSA)[1]. Estas limitações impedem as marcas de enfatizar benefícios específicos, tornando mais difícil diferenciar os seus produtos das ofertas convencionais.
Crescente Prevalência de Doenças do Estilo de Vida, como Obesidade e Distúrbios Digestivos
À medida que a diabetes tipo 2, a doença inflamatória intestinal e as condições relacionadas com a obesidade se tornam mais prevalentes, tanto os clínicos como os responsáveis de saúde pública estão a recorrer a intervenções dietéticas destinadas a remodelar a microbiota intestinal. Numerosas meta-análises estabeleceram uma ligação entre o consumo regular de iogurte e um menor risco de desenvolver diabetes tipo 2. Além disso, estudos mecanísticos, conforme destacado na BMC Medicine, indicam que determinadas estirpes probióticas podem melhorar a sensibilidade à insulina e diminuir a inflamação sistémica. Em junho de 2025, 22% dos adultos no Reino Unido manifestaram preocupações com a acessibilidade dos alimentos, evidenciando o conflito entre objetivos de saúde e realidades financeiras. Este cenário impulsionou a procura de opções probióticas acessíveis. Estas incluem iogurtes enriquecidos e suplementos de marca própria que oferecem benefícios para a saúde sem o elevado preço. Na Alemanha, o setor farmacêutico gerou aproximadamente USD 173 milhões com vendas de probióticos destinados a problemas digestivos. Isto sublinha uma tendência de saúde mais ampla em que os probióticos de venda livre são rotineiramente recomendados para condições como a síndrome do intestino irritável e a diarreia associada a antibióticos, conforme assinalado pelo Serviço Federal de Proteção ao Consumidor e Segurança Alimentar. O impulso pelos probióticos é especialmente pronunciado nas populações envelhecidas, onde os desafios da polimedicação e os seus efeitos secundários gastrointestinais as tornam mais recetivas a soluções probióticas com respaldo científico.
Análise de Impacto dos Constrangimentos*
| Constrangimentos | Impacto (~)% nas Previsões de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado Custo de Investigação e Desenvolvimento | -0.8% | Global, com pressão aguda sobre fornecedores de ingredientes de pequena e média dimensão | Longo prazo (≥ 4 anos) |
| Concorrência de Produtos de Saúde Alternativos | -0.6% | Reino Unido, Alemanha, Países Baixos (mercados de suplementos maduros) | Médio prazo (2-4 anos) |
| Falta de Consciencialização dos Consumidores em Algumas Regiões | -0.5% | Polónia, Rússia, Resto da Europa (mercados do leste e periféricos) | Médio prazo (2-4 anos) |
| Desafios Regulatórios e Restrições às Alegações dos Produtos | -0.7% | A nível da UE, regido pela Autoridade Europeia para a Segurança dos Alimentos; aplicação nacional fragmentada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Investigação e Desenvolvimento
A introdução de uma nova estirpe probiótica no mercado europeu requer investimentos significativos e plurianuais na caracterização de estirpes, na documentação de segurança e em ensaios clínicos aleatorizados e controlados que cumpram as rigorosas normas da Autoridade Europeia para a Segurança dos Alimentos. Este processo regulatório confere uma vantagem aos fornecedores de ingredientes multinacionais, como a Novonesis e a DSM-Firmenich, que podem distribuir os custos de investigação e desenvolvimento pelas suas operações globais e utilizar as suas bibliotecas de estirpes existentes. Por outro lado, os operadores de menor dimensão enfrentam uma decisão difícil: licenciar estirpes estabelecidas, o que reduz as margens devido a taxas de royalties, ou investir no desenvolvimento de estirpes proprietárias, uma empreitada de elevado risco com retornos incertos. A fusão de novembro de 2024 entre Chr. Hansen e Novozymes, que deu origem à Novonesis, ilustra a ênfase do setor na escala. Como resultado desta consolidação, a Novonesis detém agora o maior catálogo de estirpes e a mais abrangente especialização regulatória do setor. As marcas que visam mercados de nicho, como os probióticos pediátricos ou os psiobióticos, enfrentam desafios adicionais. Sem a capacidade de fazer alegações diretas, devem depender de marketing indireto e de endorsements de terceiros, o que aumenta significativamente os custos de aquisição de clientes.
Concorrência de Produtos de Saúde Alternativos
Os prebióticos, pós-bióticos e simbióticos estão a ganhar reconhecimento como alternativas cientificamente validadas que respondem a alguns dos desafios regulatórios e de formulação associados aos probióticos vivos. Os prebióticos, que são fibras não digeríveis que promovem seletivamente as bactérias intestinais benéficas, possuem alegações aprovadas pela Autoridade Europeia para a Segurança dos Alimentos para a saúde digestiva. Eliminam a necessidade de refrigeração ou de testes de viabilidade, simplificando os processos da cadeia de abastecimento e prolongando o prazo de validade. Os pós-bióticos, constituídos por metabolitos e fragmentos celulares resultantes da fermentação probiótica, estão a emergir como uma opção estável e resistente ao calor para alimentos funcionais. Estudos clínicos preliminares sugerem que os seus efeitos imunomoduladores são comparáveis aos das culturas vivas. Os simbióticos, que combinam prebióticos e probióticos numa única formulação, atraem consumidores que procuram soluções abrangentes para a saúde intestinal, mas enfrentam as mesmas limitações de alegações que os probióticos isolados. Esta dinâmica competitiva é evidente nos sortidos de retalho, onde a gama de produtos para a saúde digestiva se expandiu para incluir diversos mecanismos, reduzindo a visibilidade e as taxas de experimentação das SKUs probióticas tradicionais. Para justificar preços premium em relação às alternativas prebióticas ou pós-bióticas, as marcas devem enfatizar os resultados clínicos específicos de cada estirpe e inovar em formatos como gomas mastigáveis ou comprimidos efervescentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Suplementos Superam os Laticínios TradicionaisEm 2025, os Alimentos Probióticos na Europa detinham uma participação de mercado de 58,25%, impulsionada principalmente pela ampla disponibilidade de iogurte, laticínios fermentados e cereais matinais enriquecidos nos pontos de venda. O iogurte permanece a subcategoria líder, sustentado por anos de confiança do consumidor e uma alegação aprovada exclusivamente pela Autoridade Europeia para a Segurança dos Alimentos (EFSA) que associa suas culturas à melhora da digestão da lactose. Na Alemanha e nos Países Baixos, produtos de panificação e cereais matinais enriquecidos com probióticos estão expandindo sua presença. As tecnologias de microencapsulação permitem que esses produtos mantenham estabilidade em temperatura ambiente, suportem temperaturas de cozimento e alcancem maior vida útil. As fórmulas infantis e os alimentos para bebês contendo cepas probióticas como Bifidobacterium lactis passam por rigorosas avaliações de segurança pela Autoridade Europeia para a Segurança dos Alimentos, exigindo que os fabricantes forneçam dados de segurança específicos por cepa para populações vulneráveis.
Os Suplementos Alimentares são o segmento de crescimento mais rápido, com um CAGR de 5,28% projetado até 2031. Esse crescimento é sustentado pelo modelo de distribuição focado em farmácias da Alemanha e pelo crescente interesse dos consumidores em soluções direcionadas para a saúde intestinal. Em 2025, os suplementos probióticos voltados para a saúde digestiva geraram 173 milhões de USD em vendas, representando aproximadamente 8% do mercado de suplementos em farmácias e crescendo 7% ao ano, de acordo com o Escritório Federal de Proteção ao Consumidor e Segurança Alimentar[2]. Inovações em formatos como cápsulas de liberação retardada, comprimidos efervescentes e formulações de cepa única com alto número de UFC estão permitindo que as marcas pratiquem preços premium e se diferenciem com evidências clínicas. As Bebidas Probióticas, que incluem opções à base de laticínios como kefir e alternativas sem laticínios, como bebidas de aveia e coco, ocupam uma posição de nicho. As opções sem laticínios estão ganhando popularidade entre consumidores intolerantes à lactose e veganos, mas ainda representam uma parcela menor do volume total. A mudança em direção aos suplementos reflete uma tendência mais ampla de consumidores que passam a encarar a saúde intestinal como um foco terapêutico proativo, preferindo cápsulas recomendadas por farmacêuticos em detrimento dos laticínios refrigerados tradicionais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Canais de Distribuição:
As Farmácias Ganham TerrenoEm 2025, os supermercados e hipermercados responderam por 35,48% do valor de mercado, impulsionados pelo seu elevado fluxo de clientes e pelas frequentes atividades promocionais. No entanto, margens apertadas e a intensa concorrência das marcas próprias restringem seu crescimento geral. Por outro lado, as farmácias e drogarias oferecem credibilidade e aconselhamento personalizado, o que atrai consumidores que lidam com questões sensíveis como problemas digestivos ou de imunidade. Este canal lidera com um CAGR de 5,68% até 2031 e já representa uma parcela significativa do faturamento de suplementos na Alemanha.
Os farmacêuticos desempenham um papel fundamental ao validar a seleção de cepas, recomendar dosagens e orientar sobre períodos de uso. Sua expertise preenche efetivamente a lacuna deixada pela Autoridade Europeia para a Segurança dos Alimentos (EFSA), que ainda não autorizou alegações explícitas de benefícios. Ao mesmo tempo, as plataformas online estão aproveitando essa lacuna consultiva ao oferecer consultas com telefarmacias, reposições por assinatura e resumos detalhados de ensaios para aumentar a confiança do consumidor. À medida que as redes de supermercados simplificam seus SKUs e migram para produtos de marca própria de menor custo, os probióticos terapêuticos de alta margem estão migrando cada vez mais para os canais profissionais. Essa transição não apenas aumenta a participação das farmácias no mercado europeu de probióticos, mas também fortalece sua influência sobre as estratégias de formulação das marcas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Análise Geográfica
Mercado de Probióticos do Reino Unido
Em 2025, o Reino Unido representou 52,31% da receita regional, apoiado por marcas bem estabelecidas como Yakult, Actimel e Biomel. Essas marcas construíram décadas de fidelidade do consumidor por meio de mensagens consistentes e ampla disponibilidade no varejo. Uma pesquisa da YouGov realizada em 2025 revelou que 25% dos adultos do Reino Unido consomem regularmente bebidas probióticas, sendo que esse percentual sobe para 39% entre indivíduos com 55 anos ou mais, uma faixa demográfica que prioriza a saúde digestiva e o suporte imunológico. No entanto, o mercado do Reino Unido enfrenta desafios econômicos: em junho de 2025, 22% dos adultos manifestaram preocupações com a acessibilidade dos alimentos, o que pode limitar a adoção de produtos probióticos com preços premium. A confiança na Agência de Padrões Alimentares (FSA) permanece elevada, variando entre 64% e 66%, fornecendo uma base regulatória para futuras aprovações de alegações de saúde[3]. No entanto, o alinhamento da FSA com os padrões da Autoridade Europeia para a Segurança dos Alimentos restringe o escopo para inovação em alegações.
Mercado de Probióticos do Reino Unido e da Alemanha
Com 65% de penetração em supermercados e 18% de vendas online, a infraestrutura varejista madura do Reino Unido serve como um terreno ideal para testar inovações como lanches probióticos estáveis em temperatura ambiente e serviços de suplementos por assinatura. A Alemanha deve alcançar a maior taxa de crescimento entre as principais geografias, com um CAGR de 5,38% até 2031. Esse crescimento é impulsionado por um modelo de distribuição focado em farmácias e uma preferência cultural por suplementação baseada em evidências. O domínio das farmácias proporciona um endosso clínico implícito e sustenta preços premium, pois os consumidores percebem os produtos recomendados por farmacêuticos como mais confiáveis do que as alternativas de supermercado.
Mercados Europeus Mais Amplos
O arcabouço regulatório da Alemanha, gerido pelo Escritório Federal de Proteção ao Consumidor e Segurança Alimentar, impõe padrões rigorosos de qualidade. Esses padrões elevam as barreiras de entrada, mas também aumentam a confiança do consumidor. França, Itália e Espanha detêm coletivamente uma parcela significativa do consumo de laticínios fermentados. Por exemplo, o consumo de iogurte na Itália está associado a um risco 35% menor de câncer colorretal, reforçando os benefícios à saúde da categoria. Em contraste, Rússia, Países Baixos e Polônia apresentam menor consumo per capita de probióticos devido à conscientização limitada e à sensibilidade ao preço. No entanto, o crescente interesse na saúde preventiva e uma infraestrutura de varejo em expansão indicam potencial para crescimento no médio prazo. A categoria "Restante da Europa" inclui mercados diversos com ambientes regulatórios e níveis de conscientização do consumidor variados. Essas diferenças exigem estratégias localizadas que equilibrem mensagens clínicas com acessibilidade.
Panorama regulatório
Os probióticos na Europa são regidos por regras de segurança alimentar e alegações válidas em toda a UE, com a Autoridade Europeia para a Segurança dos Alimentos (EFSA) fornecendo os pareceres científicos que sustentam a estratégia de marketing e de dossiês. Nos termos do Regulamento (CE) n.º 1924/2006, o termo "probiótico" é geralmente tratado como uma alegação de saúde implícita a nível da UE, e as alegações de saúde sobre probióticos autorizadas na UE continuam extremamente limitadas, com a antiga exceção relativa às culturas vivas de iogurte e à digestão da lactose moldando a forma como as marcas posicionam os lácteos fermentados face aos suplementos.
As vias de aprovação de estirpes e as obrigações de rotulagem também são influenciadas pelo regime de Novos Alimentos (Regulamento (UE) 2015/2283) e pela lista da União mantida pela Comissão Europeia, que pode exigir autorização quando um microrganismo ou a sua preparação não tenha um uso qualificado anterior a 1997. Um ponto de referência concreto de 2026 é o Regulamento de Execução (UE) 2026/391 da Comissão (23 de fevereiro de 2026), que alterou as condições de utilização e os requisitos de rotulagem do novo alimento Akkermansia muciniphila pasteurizada, na sequência de uma avaliação de segurança positiva para idades entre 12 e menos de 18 anos. Em paralelo, atualizações como o Regulamento de Execução (UE) 2025/1560 da Comissão (30 de julho de 2025), que modifica as condições de alegações de saúde permitidas no Anexo do Regulamento (UE) n.º 432/2012, reforçam o ónus de conformidade em torno da formulação precisa e das condições de uso, empurrando as empresas para dossiês harmonizados na UE, ao mesmo tempo que navegam por práticas de fiscalização nacionais desiguais.
Panorama Competitivo
O mercado demonstra significativa dominância por parte dos principais fornecedores. Em 2024, a Novonesis surgiu como resultado da fusão entre Chr. Hansen e Novozymes, combinando a vasta expertise clínica da Chr. Hansen com as avançadas capacidades de fermentação da Novozymes. Essa colaboração criou um repositório de cepas incomparável em amplitude e profundidade. Da mesma forma, a DSM-Firmenich, estabelecida em 2023, está capitalizando sua capacidade de integrar insights do consumidor orientados por fragrâncias com eficiência de fermentação, permitindo à empresa acelerar sua entrada no mercado e alcançar economias de escala.
Os participantes de médio porte estão contribuindo para o cenário competitivo com suas estratégias únicas. A BioGaia registrou um aumento de 15% nas vendas no terceiro trimestre de 2024, atingindo SEK 281,8 milhões (27 milhões de USD). Esse crescimento foi impulsionado pela forte confiança dos prescritores em seu produto Lactobacillus reuteri, particularmente para o tratamento de cólicas pediátricas. Em contraste, a Probi enfrentou uma queda de 19% na receita no mesmo trimestre, o que expôs sua dependência excessiva de uma base de clientes limitada e destacou os riscos associados à rotação de prateleira. Marcas emergentes como OptiBac e Winclove estão contornando as barreiras do varejo em massa ao adotar modelos diretos ao consumidor, promovendo benefícios de cepas de nicho e formando alianças estratégicas com profissionais de saúde.
Os avanços tecnológicos, incluindo microencapsulação, descoberta guiada por genômica e seleção de cepas habilitada por inteligência artificial, são agora fundamentais para determinar quais empresas podem cobrar royalties premium. No entanto, apesar do impulso pela inovação, a postura conservadora da Autoridade Europeia para a Segurança dos Alimentos (EFSA) em relação à aprovação de alegações continua a limitar os esforços de marketing explícito. Esse ambiente regulatório favorece empresas que podem investir em ensaios clínicos de vários anos e manter dossiês europeus harmonizados. A capacidade de equilibrar inovação ambiciosa com conformidade regulatória tornou-se um fator determinante para o sucesso competitivo no mercado europeu de probióticos.
Líderes do Setor de Probióticos na Europa
-
Danone S.A.
-
Bio-K Plus International Inc.
-
PepsiCo Inc. (KeVita )
-
Nestlé S.A.
-
Yakult Honsha Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Probióticos Empresas cobertas neste relatório
- Danone S.A.
- Nestlé S.A.
- Yakult Honsha Co., Ltd.
- Chr. Hansen/Novonesis
- Archer Daniels Midland Company(ADM)
- Probi AB
- BioGaia AB
- Winclove Probiotics
- OptiBac Probiotics
- AB-Biotics
- Institut AllergoSan (OMNi-BiOTiC)
- Lallemand Health Solutions
- DSM-Firmenich
- IFF Health
- Novozymes A/S
- Sacco System
- Lesaffre International
- General Mills Inc.
- PepsiCo Inc. (KeVita)
- Morinaga Milk Industry
- Reckitt Benckiser Group (Bio-Kult)
- Sanofi SA (Enterogermina)
- Teva Pharmaceutical Industries
- Procter and Gamble Company (Align)
- Church and Dwight Co. Inc. (Culturelle)
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é ampliar a penetração para além dos lácteos refrigerados, traduzindo a credibilidade das estirpes em alimentos, bebidas e formatos de suplementos práticos e estáveis à temperatura ambiente, apoiados por tecnologias já existentes no mercado, como a microencapsulação e a liberação retardada. A categoria também mostra espaço para propostas específicas voltadas à farmácia (conforto digestivo, uso associado a antibióticos, saúde da mulher e envelhecimento saudável), onde o aconselhamento farmacêutico e a educação detalhada sobre o produto ajudam a substituir alegações restritas na embalagem, alinhando-se com a mudança de canal da Europa em direção a farmácias e drogarias.
O trabalho liderado pelo setor para remodelar o debate político também oferece um caminho mais claro para o desenvolvimento do mercado. Em junho de 2026, a IPA Europe lançou a plataforma Probiotic Value Insights e apresentou uma avaliação socioeconômica indicando que um aumento de 1% no uso de probióticos poderia gerar um impacto econômico anual de 10 bilhões de euros em toda a UE, reforçando o argumento comercial para uma adoção mais ampla em contextos voltados à prevenção. A associação também tem se envolvido no processo político da UE (incluindo temas de consulta do Biotech Act II) para defender um enquadramento mais claro e harmonizado, como uma lista positiva autorizada de estirpes, o que reduziria a fragmentação decorrente de abordagens divergentes entre os Estados-Membros quanto ao uso do termo "probiótico" nos rótulos. O trabalho de conformidade em embalagens ligado à sustentabilidade, incluindo orientações do setor sobre o Regulamento de Embalagens e Resíduos de Embalagens, adiciona outra alavanca de implementação, empurrando as marcas para embalagens redesenhadas e cadeias de fornecimento de fermentação mais eficientes, mantendo a viabilidade das culturas e a rastreabilidade.
Desenvolvimentos industriais recentes em Mercado Europeu de Probióticos
- Maio de 2026: A Yakult European R&D Center B.V. iniciou operações completas em Wageningen, Países Baixos, fortalecendo a presença regional de pesquisa da Yakult para ciência de estirpes, desenvolvimento de produtos e geração de evidências prontas para regulamentação. Localizar P&D em um dos principais ecossistemas europeus de alimentos e ciências da vida apoia uma iteração mais rápida em formulações e comunicações em conformidade com alegações para o mercado europeu.
- Maio de 2026: A Nestle Health Science firmou um acordo de licenciamento com a IdB Holding S.p.A. para desenvolver e buscar aprovação regulatória da Agência Europeia de Medicamentos para comercializar o VOWST (esporos de microbiota fecal, vivos-brpk) na Europa. O acordo aponta para uma convergência mais profunda entre a ciência do microbioma associada a alimentos e as terapêuticas regulamentadas, o que pode elevar os padrões clínicos e mudar as expectativas das partes interessadas quanto às abordagens de biotécnicas vivas.
- Setembro de 2025: A Arla Foods lançou sua gama Arla Cultura no Reino Unido, apresentando produtos lácteos para saúde intestinal sem lactose, enriquecidos com probióticos, além de vitamina D, cálcio, proteína e fibra, começando com três bebidas lácteas de 500 ml. O lançamento estende os lácteos probióticos para propostas fortificadas e adequadas para intolerâncias, aumentando a pressão competitiva no Reino Unido, o maior mercado regional da Europa, onde marcas estabelecidas e marcas próprias já competem intensamente por espaço em prateleiras refrigeradas.
Mercado Europeu de Probióticos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado europeu de probióticos é definido como o valor dos produtos probióticos consumidos por pessoas na Europa, onde microrganismos viáveis são adicionados para apoiar benefícios digestivos e de bem-estar relacionados por meio do uso regular.
Exclusões do escopo: Excluímos os probióticos para alimentação animal e usos veterinários, e também excluímos os probióticos utilizados apenas como insumos industriais a granel sem venda direta ao consumidor.
Visão Geral da Segmentação
- Por Tipo de Produto
- Alimentos Probióticos
- Iogurte
- Produtos de Panificação e Cereais de Pequeno-Almoço
- Fórmulas Infantis e Alimentos para Bebés
- Snacks e Artigos de Confeitaria
- Outros
- Bebidas Probióticas
- À Base de Laticínios
- Não Lácteas
- Suplementos Alimentares
- Alimentos Probióticos
- Por Canais de Distribuição
- Supermercados/Hipermercados
- Farmácias e Drogarias
- Lojas de Conveniência/Mercearias
- Lojas Online
- Outros
- Por Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Polónia
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites centrais, construir a cobertura por país e coletar sinais de demanda estáveis que podem ser verificados anualmente. Baseamo-nos em fontes públicas e oficiais, como o Eurostat para indicadores populacionais e domiciliares, institutos nacionais de estatística para contexto de varejo e consumo de alimentos, e instituições da UE para normas sobre suplementos alimentares e conformidade com alegações de saúde. Onde disponíveis por país, os registros de comércio e alfândega ajudaram a verificar a movimentação transfronteiriça de suplementos probióticos e produtos acabados.
Em paralelo, analisamos relatórios anuais de empresas, apresentações para investidores, transcrições de resultados e anúncios de produtos para compreender a direção dos preços e os mix de portfólio em alimentos, bebidas e suplementos. Também utilizamos assinaturas pagas focadas em dados financeiros de empresas e inteligência de notícias, além de um banco de dados de patentes para acompanhar a atividade de cepas e formulações de forma prática. Essas fontes são ilustrativas, e também revisamos outros materiais públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi conduzido com uma combinação de fabricantes, especialistas em ingredientes, proprietários de marcas, distribuidores e partes interessadas voltadas ao varejo, de modo que as premissas sobre preço, mix e mudança de canal não ficassem apenas como estimativas documentais. As discussões abrangeram os principais mercados europeus e também países consumidores menores, o que ajudou a alinhar o modelo ao que está realmente sendo vendido, em comparação com o que está principalmente sendo testado. Quando uma lacuna de dados surgiu, retornamos aos respondentes para confirmar se o problema estava relacionado à definição ou ao timing.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 18% | Gerentes: 53% |
Dimensionamento do Mercado e Previsões
O dimensionamento começou com uma reconstrução de cima para baixo do conjunto de demanda por país, onde o consumo de alimentos probióticos, bebidas probióticas e suplementos alimentares foi mapeado para faixas realistas de penetração e gastos, e depois consolidado para o total da Europa. Para manter o resultado fundamentado, esses totais foram verificados com aproximações seletivas de baixo para cima, como pontos de preço amostrados por formato, verificações de canal sobre o momentum de volume e comentários do lado dos fornecedores sobre mudanças no mix.
Os principais insumos do modelo incluíram, como exemplos ilustrativos, a penetração por categoria por país, a progressão do preço médio de venda por formato, a divisão das vendas entre varejo offline e online, a mudança de participação entre bebidas à base de laticínios e sem laticínios, e o ritmo de lançamentos de novos produtos que tende a antecipar a demanda. Onde os detalhes em nível de país eram escassos, as lacunas foram tratadas usando mercados proxy com renda e estrutura de varejo semelhantes, seguidos de ajuste após o feedback primário.
As previsões foram concluídas usando análise de cenários vinculada a um pequeno conjunto de fatores que os respondentes enfatizaram repetidamente, como sensibilidade ao preço, conforto regulatório com alegações e comportamento dos varejistas em relação ao espaço de prateleira. Cada cenário foi então reconciliado com o histórico de crescimento para que a trajetória permanecesse plausível e explicável em uma reunião com o cliente.
Validação de Dados e Ciclo de Atualização
Antes da aprovação final, os resultados são verificados em relação a sinais independentes, como a direção do consumo por país, comentários sobre o desempenho das principais marcas e mudanças observadas nos canais; em seguida, as variações são analisadas no nível de país e formato. Se um número se mover fora de um intervalo razoável, rastreamos a premissa por trás da mudança, a reelaboramos e validamos novamente com uma nova pesquisa documental ou um novo contato com os participantes do mercado.
Uma revisão em múltiplas etapas é seguida para que a lógica de cálculo, os insumos e as conversões permaneçam consistentes entre os países, e os resultados possam ser reproduzidos por outro analista. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou oscilações acentuadas de preços. Logo antes da entrega, uma verificação final é realizada para que os clientes recebam a visão atualizada mais recente disponível.
Estimativa do Mercado Europeu de Probióticos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para probióticos na Europa podem parecer diferentes mesmo quando o nome do tema parece idêntico, porque os grupos de produtos incluídos e os usos finais nem sempre são os mesmos. As diferenças também surgem da forma como as empresas tratam os canais, como convertem moedas e escolhem anos-base, e com que frequência as premissas são atualizadas quando novos lançamentos e mudanças de preços surgem.
Neste mercado, os principais fatores por trás das lacunas geralmente são se os probióticos para alimentação animal são contabilizados, se apenas os produtos acabados para o consumidor são incluídos, e como a divisão entre alimentos, bebidas e suplementos é valorada ao longo do tempo. Outro problema comum é a lógica de construção de preços, onde uma estimativa pode assumir uma curva de premiumização mais rápida nos suplementos, enquanto outra mantém os preços mais estáveis e depende mais do crescimento de volume.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,12 bilhões de USD (2026) | |
| Publicador do Setor A | 13,78 bilhões de USD (2024) | Este valor é construído sobre um ano-base anterior e normalmente combina alimentos e bebidas funcionais, suplementos alimentares e também alimentação animal, o que altera o escopo e o mix de preços em comparação com uma visão exclusiva do consumidor. |
| Publicador do Setor B | 14,72 bilhões de USD (2024) | Esta estimativa usa uma linha de base de 2024 e uma abordagem de agrupamento regional mais ampla para a Europa, e pode aplicar uma premissa diferente para a dominância dos alimentos funcionais no valor, o que pode deslocar os totais quando suplementos e bebidas têm preços diferentes. |
A tabela mostra uma variação que é explicada principalmente pelo alinhamento do ano e pelo que é contabilizado. No modelo da Mordor Intelligence, o valor está vinculado aos probióticos para consumo humano em alimentos, bebidas e suplementos alimentares, e exclui a alimentação animal, de modo que o total reflita apenas o conjunto de demanda do consumidor. Com essas escolhas de escopo mantidas consistentes e verificadas por meio de entrevistas, o número resultante é mais fácil de rastrear até variáveis específicas e de reproduzir em atualizações futuras.
Principais Questões Respondidas no Relatório
Qual é o valor atual e a taxa de crescimento prevista para o mercado europeu de probióticos?
O mercado atingiu 15,12 bilhões de USD em 2026 e tem projeção de expansão para 18,48 bilhões de USD até 2031, a um CAGR de 4,10%.
Qual é a categoria de produto com crescimento mais rápido na Europa?
Os suplementos alimentares registram o maior impulso, com um CAGR de 5,28%, beneficiando-se do endosso das farmácias e do posicionamento voltado para a saúde.
Por que razão as farmácias superam os outros canais no crescimento das vendas de probióticos?
Os farmacêuticos oferecem orientação específica por estirpe que substitui as alegações restritas na embalagem, permitindo preços premium e maior confiança dos consumidores.
Que formatos emergentes estão a alargar o alcance junto dos consumidores?
Os cereais estáveis à temperatura ambiente, as barras de snack e os produtos pós-bióticos de longa duração tiram partido dos avanços em encapsulação e fermentação para expandir os probióticos para além do corredor dos laticínios.