
Tamanho e Participação do Mercado Europeu de Alimentos e Bebidas Orgânicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
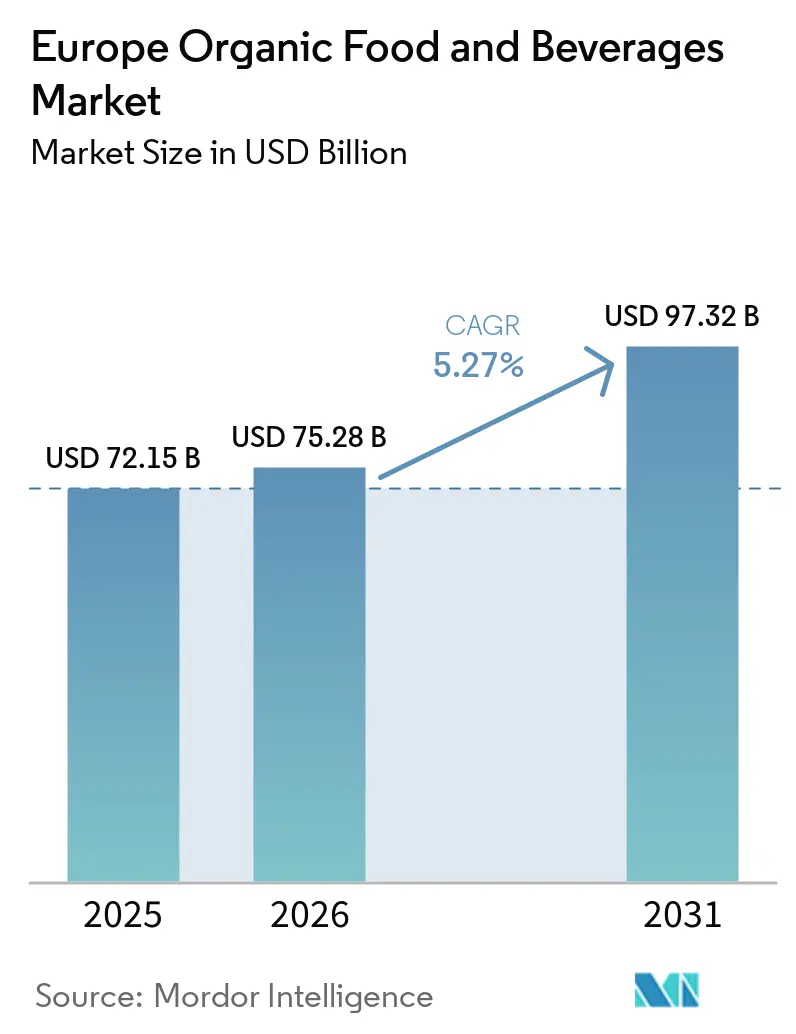
| Tamanho do mercado no ano base (2025) | 72.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 75.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 97.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.27 % |
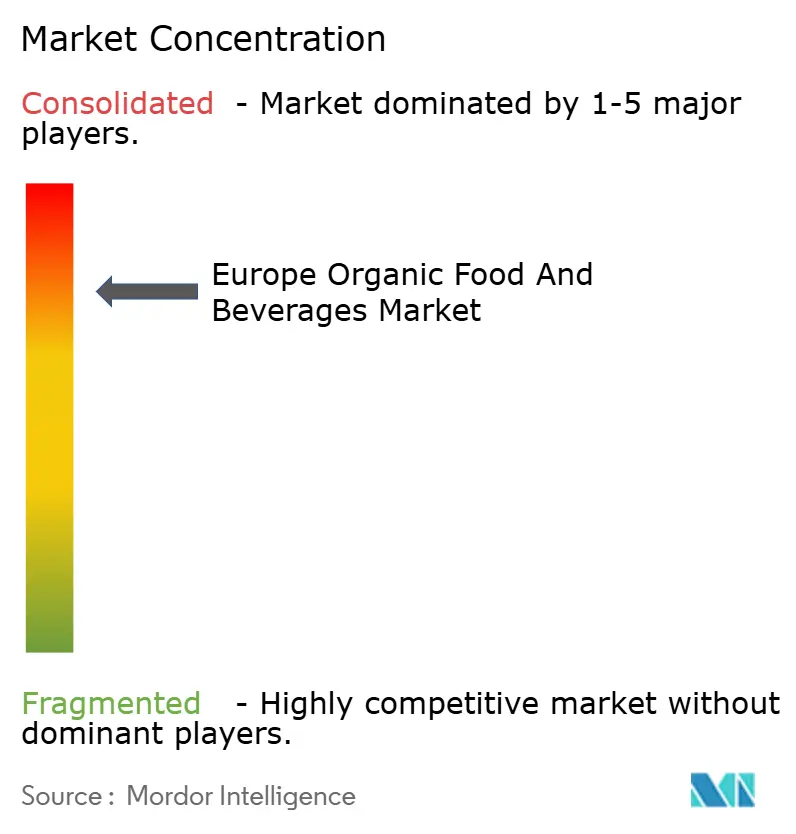
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Alimentos e Bebidas Orgânicos pela Mordor Intelligence
O tamanho do mercado europeu de alimentos e bebidas orgânicos é avaliado em 75,28 bilhões de USD em 2026, crescendo a partir do valor de 72,15 bilhões de USD em 2025, e está previsto para atingir 97,32 bilhões de USD até 2031, avançando a um CAGR de 5,27%. O impulso vem do aumento da consciência sobre saúde, da premiumização de categorias de alto valor e da rápida expansão do comércio digital, que reduz as barreiras às compras de preço premium. As multinacionais estão assegurando o fornecimento certificado por meio de contratos de agricultura regenerativa, enquanto disruptores de nicho exploram a inovação funcional para garantir a demanda dos millennials urbanos. Tecnologias de extensão de vida útil, regulamentações orgânicas mais rigorosas da UE e metas corporativas de descarbonização do Escopo 3 reforçam ainda mais a resiliência da demanda. Os choques do lado da oferta decorrentes da volatilidade climática e das inspeções relacionadas ao Brexit estão sendo absorvidos por meio de abastecimento localizado, enlatamento com injeção de nitrogênio e estratégias de desconto dos varejistas que preservam o volume, mas protegem o crescimento do valor.
Principais Conclusões do Relatório
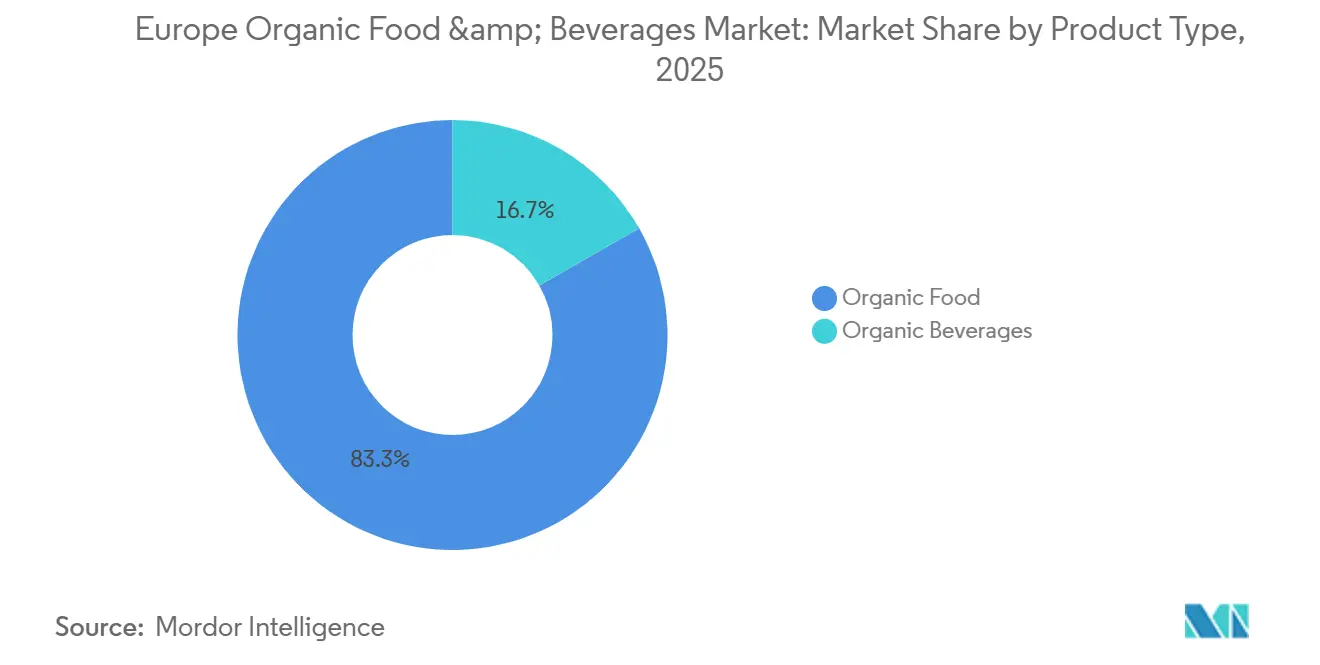
- Por tipo de produto, os alimentos orgânicos lideraram com 83,26% de participação na receita em 2025, enquanto as bebidas orgânicas têm previsão de avançar a um CAGR de 6,78% até 2031.
- Por forma, os produtos frescos/refrigerados representaram 67,75% da participação do mercado europeu de alimentos e bebidas orgânicos em 2025, mas os formatos enlatados têm projeção de expansão a um CAGR de 7,18% até 2031.
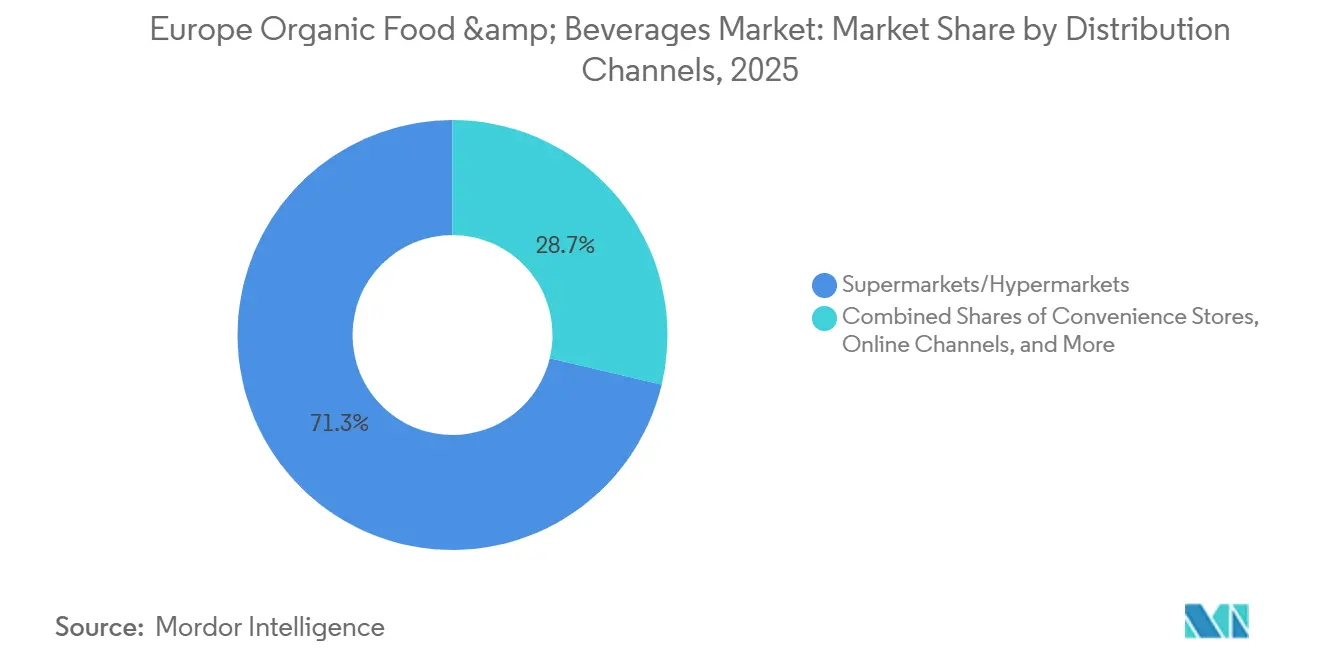
- Por canal de distribuição, os supermercados/hipermercados capturaram 71,28% do valor de 2025, enquanto os canais de varejo online devem registrar um CAGR de 6,85%, o mais rápido entre todos os canais.
- Por geografia, a Alemanha deteve 35,31% das vendas regionais em 2025, enquanto a Polônia está posicionada para o crescimento mais rápido, com um CAGR de 7,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Aumento da Consciência sobre Saúde Impulsiona a Demanda por Produtos de Rótulo Limpo Livres de Pesticidas e Aditivos | +1.2% | Global, com maior intensidade na Alemanha, Países Baixos e França | Médio prazo (2 a 4 anos) |
| A Tendência Plant-Based Impulsiona Alternativas Orgânicas de Laticínios e Bebidas Veganas | +1.0% | Europa Ocidental (Alemanha, Reino Unido, Países Baixos), expandindo-se para Polônia e Espanha | Curto prazo (≤ 2 anos) |
| Os Millennials Urbanos Priorizam o Orgânico para Imunidade e Bem-Estar | +0.8% | Áreas metropolitanas na Alemanha, França, Reino Unido, Países Baixos e Bélgica | Médio prazo (2 a 4 anos) |
| As Certificações de Sustentabilidade se Alinham com as Metas de Emissões do Escopo 3 | +0.7% | Alemanha, França, Países Baixos, Reino Unido (foco em compras corporativas) | Longo prazo (≥ 4 anos) |
| Forte Estrutura Regulatória por meio do Regulamento Orgânico da UE | +0.6% | Estados-membros da UE-27, com repercussão para o Reino Unido nas discussões de alinhamento pós-Brexit | Longo prazo (≥ 4 anos) |
| Premiumização de Categorias de Alta Penetração | +0.9% | Alemanha, França, Reino Unido, Países Baixos (mercados com alta renda disponível) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Tendência Plant-Based Impulsiona Alternativas Orgânicas de Laticínios e Bebidas Veganas
Em 2024 e 2025, a demanda por leite de aveia na Alemanha e no Reino Unido tinha expectativa de crescimento significativo, com as vendas projetadas para aumentar em dois dígitos. Esse crescimento é impulsionado pelos fabricantes que aprimoram as formulações para alcançar estabilidade de espuma de nível barista e enriquecem os produtos com cálcio e B12 para corresponder de perto ao perfil nutricional dos laticínios. A decisão estratégica da Oatly em 2024 de abastecer aveia localmente de fazendas britânicas não apenas reduziu as emissões relacionadas à logística em cerca de 15%, mas também mitigou os riscos associados à volatilidade climática na Europa Oriental. Essa iniciativa se alinhou bem com as metas de sustentabilidade dos varejistas do Reino Unido, particularmente aqueles focados em atingir as metas de redução de carbono do Escopo 3. No entanto, as opções plant-based continuam a ganhar força entre os consumidores flexitarianos, que frequentemente priorizam considerações de bem-estar animal em detrimento da pegada de carbono. Além disso, o segmento de bebidas funcionais está passando por uma rápida inovação. Marcas como a Minor Figures estão introduzindo bebidas orgânicas de aveia infundidas com adaptógenos e nootrópicos, visando o desempenho cognitivo e o bem-estar mental. Esses produtos de valor agregado são posicionados como ofertas premium, permitindo-lhes cobrar prêmios de preço de 40 a 60% em comparação com o leite de aveia padrão.
Os Millennials Urbanos Priorizam o Orgânico para Imunidade e Bem-Estar
Em Berlim, Paris, Amsterdã e Londres, os consumidores urbanos percebem cada vez mais os alimentos orgânicos como um investimento proativo em sua saúde, e não apenas como uma escolha de estilo de vida. De acordo com dados de pesquisa de 2025, 62% dos millennials urbanos identificam o suporte à imunidade como sua principal motivação para comprar produtos orgânicos, superando as preocupações ambientais. Esse grupo demográfico demonstra forte preferência por produtos orgânicos com altos índices ORAC — como mirtilos, couve e cúrcuma — e disposição para pagar um prêmio de 35 a 50% por sistemas de cadeia de frio que preservam o teor de fitoquímicos desses produtos. Os varejistas com logística robusta de última milha se beneficiaram significativamente desse comportamento, pois ele se alinha com a demanda dos consumidores por qualidade e frescor. As plataformas de comércio eletrônico aproveitaram efetivamente essa tendência ao agrupar produtos orgânicos básicos com serviços de valor agregado, incluindo consultas de telessaúde e planos de nutrição personalizados. Essa abordagem converteu com sucesso compradores ocasionais em clientes fiéis por assinatura, que apresentam um valor vitalício 70% superior ao dos compradores tradicionais presenciais.
As Certificações de Sustentabilidade se Alinham com as Metas de Emissões do Escopo 3
Os operadores multinacionais de serviços de alimentação e as redes de varejo estão incorporando cada vez mais a certificação orgânica em seus cartões de pontuação de fornecedores. Essa mudança estratégica serve como um indicador de reduções de carbono do Escopo 3 e está direcionando os volumes de contratos para fazendas que implementam práticas agrícolas regenerativas verificadas por terceiros. A Danone anunciou um compromisso significativo de EUR 1,1 bilhão para o período entre 2024 e 2030 para apoiar iniciativas de agricultura regenerativa. Em parceria com a Soil Capital, a Danone planeja inscrever 50.000 fazendas europeias de laticínios e culturas em programas de agricultura de carbono. Esses programas recompensam os agricultores com base em resultados mensuráveis de sequestro de carbono, em vez de se concentrar exclusivamente no cumprimento dos padrões de insumos. Essa abordagem está ganhando força entre as empresas de private equity, que veem as cadeias de fornecimento orgânicas certificadas como ativos resilientes. Essas cadeias de fornecimento são consideradas protegidas contra a inflação e capazes de manter prêmios estáveis, mesmo durante períodos de incerteza econômica. Além disso, em 2024, o Banco Europeu de Investimento forneceu USD 20 milhões em financiamento para a Heura Foods, empresa espanhola especializada na produção de proteína vegetal. Esse investimento visa aprimorar o fornecimento de soja orgânica de fazendas baseadas na UE, reduzindo a dependência de importações sul-americanas e encurtando as cadeias de fornecimento em uma média de 4.000 quilômetros, melhorando assim a eficiência e a sustentabilidade[1].
Premiumização de Categorias de Alta Penetração
Os pais estão cada vez mais vendo a fórmula infantil orgânica e os alimentos para bebês como investimentos essenciais na saúde de seus filhos. Essa tendência de premiumização é evidente, com as instalações de produção neutras em carbono da Hipp na Alemanha permitindo que a marca cobre um prêmio de 25% sobre os concorrentes convencionais, ao mesmo tempo em que garante uma participação de mercado de 40% na Europa Central. A Alnatura, com mais de 220 lojas especializadas em toda a Alemanha, alcançou uma receita notável de USD 1,4 bilhão no ano fiscal de 2023/2024. Seu sucesso é atribuído a produtos orgânicos de marca própria, com preços 15 a 20% inferiores aos das marcas multinacionais, mas que ainda assim comandam um prêmio de 30% sobre as ofertas convencionais de supermercado. Essa precificação estratégica atrai efetivamente famílias de renda média que buscam migrar das redes de desconto. Enquanto isso, os sucos orgânicos prensados a frio estão transitando de lojas de alimentos naturais de nicho para supermercados convencionais. As marcas estão empregando o processamento de alta pressão (HPP) para estender a vida útil para 45 dias sem recorrer à pasteurização térmica. Esse método não apenas preserva a atividade enzimática, mas também justifica o preço de USD 6 a USD 8 por litro. No segmento de bebidas, o vinho orgânico e a cerveja artesanal estão ganhando força como produtos premium. Em países como França, Itália e Bélgica, a combinação de denominações de origem, herança cervejeira e certificação orgânica permite que essas bebidas comandem um prêmio de 40 a 70% sobre seus equivalentes convencionais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Oferta por Eventos Climáticos e Área Agrícola Limitada | -0.8% | Sul da Europa (Espanha, Itália, França), Leste Europeu (Polônia, Romênia) | Curto prazo (≤ 2 anos) |
| Preços Mais Altos Limitam o Acesso dos Consumidores de Baixa Renda | -0.6% | Sul e Leste da Europa (Espanha, Itália, Polônia, Romênia, Bulgária) | Médio prazo (2 a 4 anos) |
| Curta Vida Útil dos Orgânicos Frescos | -0.4% | Pan-europeu, com impacto agudo em regiões com infraestrutura de cadeia de frio fragmentada | Médio prazo (2 a 4 anos) |
| Barreiras Comerciais do Reino Unido Pós-Brexit | -0.3% | Corredores de comércio transfronteiriço entre o Reino Unido e a UE-27 | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Oferta por Eventos Climáticos e Área Agrícola Limitada
Em 2024, chuvas extremas causaram estragos nas colheitas de trigo e vegetais na França, Alemanha e Polônia. Isso levou a uma queda de 12% ano a ano na disponibilidade de cereais orgânicos, obrigando os processadores a recorrer a importações de fora da UE para cumprir seus volumes contratados. Na Europa Ocidental, as taxas de conversão de terras agrícolas para o orgânico atingiram um platô. As parcelas de primeira linha já fizeram a transição, restando apenas terras marginais com menor rendimento e custos de insumos mais elevados. Esse cenário desencoraja novos entrantes, especialmente na ausência de subsídios diretos. Graças ao cofinanciamento da Política Agrícola Comum (PAC) da União Europeia, a Polônia registrou um aumento de 8% na área agrícola orgânica em 2024. No entanto, devido às penalidades de rendimento no primeiro ano e às lacunas de conhecimento entre os agricultores recém-convertidos, a produção total aumentou apenas 4%. Em 2024, a escassez de ração orgânica para animais elevou os custos em 15 a 20%. Esse aumento nas despesas comprimiu as margens dos produtores orgânicos de laticínios e carnes, que tiveram dificuldades em repassar o aumento total dos custos para seus consumidores sensíveis ao preço no Sul e Leste da Europa, de acordo com o Comércio Europeu[2].
Preços Mais Altos Limitam o Acesso dos Consumidores de Baixa Renda
Os produtos orgânicos geralmente apresentam um prêmio de 30 a 50% em comparação com as alternativas convencionais na maioria dos mercados europeus. Essa disparidade de preços limita a acessibilidade para famílias nos dois quintis de renda mais baixos, particularmente na Espanha, Itália, Polônia e Romênia, onde as rendas disponíveis são inferiores às médias da Europa Ocidental. A inflação em 2024 e 2025 reduziu os salários reais no Sul e Leste da Europa. Consequentemente, 28% dos consumidores pesquisados migraram dos produtos orgânicos para os convencionais ou reduziram a frequência de compra. Essa tendência foi especialmente evidente nas categorias de hortifrúti fresco e laticínios. Os varejistas de desconto Aldi e Lidl abordaram essa questão introduzindo marcas próprias orgânicas com preços 10 a 15% inferiores às opções de marcas. No entanto, essas marcas próprias ainda custam 20 a 30% mais do que as marcas convencionais das lojas, mantendo uma lacuna de acessibilidade para os consumidores de baixa renda. Em 2024, os programas de subsídios governamentais na França e na Alemanha, destinados a fornecer vouchers para produtos orgânicos a famílias de baixa renda, alcançaram apenas 12% dos domicílios elegíveis. A conscientização limitada e os obstáculos burocráticos prejudicaram a eficácia desses programas, deixando os desafios estruturais de demanda sem solução, de acordo com o Ministério da Agricultura da França[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Bebidas Funcionais Impulsionam uma Criação de Valor Mais RápidaAs Bebidas Orgânicas registraram uma perspectiva de CAGR de 6,78%, bem acima da média do mercado europeu de alimentos e bebidas orgânicos. Os players apoiados por capital de risco utilizam probióticos e adaptógenos que permitem margens de 40 a 60%, e os ganhos de rentabilidade surgem à medida que a Oatly reduziu os custos por litro em 18% por meio do fornecimento regional de aveia. Os modelos de café e chá de comércio direto pagam aos agricultores prêmios de 20 a 30% acima dos mínimos do Comércio Justo, alinhando-se com consumidores eticamente conscientes e acelerando a demanda em cafés especializados. Dentro dos Alimentos Orgânicos, frutas e vegetais dominam os volumes devido às fortes associações de evitação de pesticidas, enquanto carnes, peixes e aves permanecem como nicho, com menos de 10% das vendas, devido à capacidade certificada limitada e aos prêmios elevados.
A criação de valor continua à medida que os laticínios se bifurcam. Os volumes de leite orgânico diminuem nos principais mercados ocidentais, onde as alternativas vegetais capturam as coortes mais jovens, mas queijos e iogurtes se valorizam por meio de credenciais probióticas. Alimentos congelados e processados, auxiliados por soluções de congelamento rápido e esterilização em autoclave, ampliam o alcance para regiões que carecem de cadeias de frio sofisticadas. Linhas de snacks, como barras de chocolate orgânico com preços de USD 4 a 6 por 100 g, refletem crescimento de dígito médio único, mas demonstram a aceitação do consumidor por uma economia unitária mais elevada. Consequentemente, a expansão do tamanho do mercado europeu de alimentos e bebidas orgânicos permanece ancorada por um pipeline de produtos diversificado.

Por Forma:
Soluções Estáveis em Temperatura Ambiente Reduzem o Desperdício e Ampliam o AlcanceOs produtos enlatados estão no caminho para um CAGR de 7,18%, o mais rápido entre os formatos, porque a injeção de nitrogênio e a esterilização em autoclave estendem a vida útil para 36 meses sem conservantes. Os tomates e legumes enlatados orgânicos conquistam espaço nas prateleiras das redes de desconto, que valorizam a conveniência e a estabilidade de preços. Os formatos congelados registram ganhos de dígito médio único à medida que o congelamento rápido preserva o teor de nutrientes, atendendo aos canais de serviços de alimentação que buscam consistência ao longo do ano.
Os orgânicos frescos/refrigerados ainda detêm 67,75% da participação do mercado europeu de alimentos e bebidas orgânicos em 2025, mas as vidas úteis de 5 a 8 dias geram 30 a 40% de desperdício no varejo. Os supermercados utilizam precificação dinâmica para escoar produtos próximos ao vencimento, protegendo o valor, embora a compressão de margens persista. As embalagens em atmosfera modificada acrescentam dois ou três dias de prazo de venda, mas custam EUR 0,15 a 0,25 por embalagem, pressionando os rótulos de nível médio. As caixas de assinatura de hortifrúti apresentam 95% de aproveitamento ao sincronizar as colheitas com as entregas, mas representam menos de 5% do volume de frescos/refrigerados.
Por Canal de Distribuição:
O Comércio Digital Acelera a Recuperação do Valor PremiumOs Canais Online estão projetados para um CAGR de 6,85%, pois o estoque preditivo e a entrega no mesmo dia facilitam as compras a preços premium e fornecem às marcas dados primários. O Amazon Fresh e o Ocado adicionaram 25% mais SKUs orgânicos em 2024-2025, alcançando atendimento em menos de duas horas nos principais CEPs urbanos. Os modelos diretos ao consumidor garantem margens brutas de 40 a 50%, embora os custos de aquisição de EUR 30 a 50 por assinante moderem a rentabilidade.
Os Supermercados e Hipermercados ainda comandam 71,28% do valor de 2025, aproveitando a escala para superar as lojas especializadas em 10 a 15% no preço, mas perdendo participação para os formatos online e de desconto. O Aldi e o Lidl aumentaram as contagens de SKUs orgânicos em 30% e atraíram 22% mais compradores da categoria, embora com margens brutas de 500 a 700 pontos-base abaixo dos equivalentes de marcas. As lojas de conveniência contribuem com menos de 5% devido ao espaço limitado nas prateleiras e aos altos requisitos de giro. As lojas especializadas mantêm uma participação de 12 a 15% ao combinar sortimentos amplos com expertise da equipe, mesmo com a pressão dos aluguéis limitando a expansão da plataforma.
Análise Geográfica
Mercado de Alimentos e Bebidas Orgânicos da Alemanha e do Reino Unido
A participação de 35,31% da Alemanha em 2025 evidencia uma profunda cultura "Bio", densas redes de especialidade e elevado poder de compra. A Alnatura gerou 1,4 bilhões de USD em receita no exercício fiscal 2023-2024, com margens brutas de 25–30%, confirmando a viabilidade do segmento especializado. Os líderes do segmento de desconto ampliaram os produtos orgânicos de marca própria em 30%, democratizando o acesso, mas comprimindo as margens dos fornecedores. O crescimento modera-se para dígitos simples baixos à medida que a penetração ultrapassa 6,8% das vendas de alimentos, mas a premiumização em fórmulas infantis e sucos prensados a frio sustenta a expansão de valor. O Reino Unido divergiu após o Brexit, pois os protocolos de Certificado de Inspeção acrescentaram três a cinco dias às remessas da UE, estimulando o abastecimento doméstico apesar dos prêmios de custo de 10–15%, o que paradoxalmente fortaleceu a economia das fazendas locais ao mesmo tempo que fragmentou a logística transfronteiriça.
Mercado de Alimentos e Bebidas Orgânicos da Polônia e do Sul da Europa
A Polônia lidera o crescimento com um CAGR de 7,11%, impulsionado por subsídios da PAC e pela ascensão da classe média. A Biedronka e a Lidl aumentaram em 25% a profundidade de SKUs orgânicos em Varsóvia e Cracóvia, transformando a certificação em um marcador de saúde e status. A área cultivada expandiu 8% em 2024, mas a queda de produtividade limitou o crescimento da produção a 4%, criando uma tensão de preços que, ainda assim, sustenta a economia dos agricultores. França, Itália e Espanha comandam coletivamente quase 30% da participação graças à adequação das culturas mediterrâneas, embora os ventos contrários de acessibilidade tenham provocado uma migração parcial dos consumidores para produtos mais baratos durante o pico inflacionário de 2024-2025.
Mercados Europeus Mais Amplos
Países Baixos e Bélgica superam a média em gastos per capita porque Roterdã viabiliza reexportações eficientes e as instituições públicas determinam, respectivamente, 30% de conteúdo orgânico nas refeições escolares. A Rússia fica atrás, com penetração inferior a 1%, devido à escassa infraestrutura de certificação, embora os domicílios abastados de Moscou representem uma demanda de nicho. O restante da Europa, incluindo a Escandinávia e os Bálcãs, cresce entre 6–8% à medida que os países candidatos à adesão espelham os padrões da UE para desbloquear fluxos de subsídios.
Panorama regulatório
A produção e a rotulagem orgânica em toda a UE são regidas principalmente pelo Regulamento (UE) 2018/848 (aplicável desde 1 de janeiro de 2022), que estabelece regras de produção, requisitos de certificação e o uso do logotipo orgânico da UE. As importações orgânicas também operam sob Certificados de Inspeção eletrônicos obrigatórios, processados através do sistema TRACES da Comissão Europeia, o que influencia a documentação, os prazos de entrega e os custos de conformidade para o fornecimento externo à UE que abastece marcas e varejistas europeus.
Durante 2025-2026, o trabalho de política concentrou-se em manter as normas orgânicas da UE "adequadas ao futuro", incluindo discussões ativas sobre a alteração do Regulamento (UE) 2018/848, que abrangem a rotulagem de importações de países terceiros e as regras de produção (documento do Conselho ST-9152-2026-INIT). Uma questão-chave com prazo definido é o vencimento programado do reconhecimento de equivalência para sistemas orgânicos de países terceiros em 31 de dezembro de 2026, além de propostas para estender esse reconhecimento até 31 de dezembro de 2036, a fim de proteger a continuidade comercial. A agenda política também reflete ajustes contínuos ligados à decisão do Tribunal de Justiça da União Europeia no Processo C-240/23 (Herbaria Krauterparadies II), que afeta o uso do logotipo orgânico da UE em determinados produtos importados.
Análise da cadeia de valor
A cadeia de valor de alimentos e bebidas orgânicas na Europa vai desde fazendas certificadas e grupos de produtores, passando pela coleta e manuseio primário, processamento e embalagem, logística de atacado e importação, até os canais de varejo, como supermercados/hipermercados, redes de desconto, lojas especializadas em orgânicos e plataformas online. A conformidade e a escala dependem cada vez mais da infraestrutura de importação e rastreabilidade da UE: as importações de produtos agroalimentares orgânicos da UE aumentaram 6,4% em 2024, atingindo 2,64 milhões de toneladas, com a Holanda, a Alemanha e a Bélgica entre os principais centros de entrada e distribuição. Isso reforça a influência de importadores, órgãos de controle e logística downstream na proteção da integridade do produto.
Os pontos de estrangulamento na execução tendem a se concentrar no "meio" da cadeia. A OrganicTargets4EU destaca atritos na capacidade de processamento, na fragmentação logística e nos mecanismos de compartilhamento de risco, que podem levar ao rebaixamento de matérias-primas orgânicas para canais convencionais quando a capacidade certificada é limitada. Os produtos perecíveis permanecem expostos a cadeias de frio deficientes e a ferramentas limitadas de gestão digital de estoque. Varejistas e proprietários de marcas respondem com uma coordenação vertical mais estreita, incluindo programas de fornecimento regenerativo ou certificado de vários anos, e com investimentos em embalagens e vida útil destinados a reduzir o desperdício e melhorar as taxas de atendimento nos formatos fresco/refrigerado, enlatado e congelado.
Cenário Competitivo
A alta concentração define o mercado europeu de alimentos e bebidas orgânicos. A Danone, a Nestlé e a Arla Foods aproveitam contratos de agricultura regenerativa que garantem volumes e abrem a monetização de créditos de carbono. A Danone visou 50.000 fazendas para programas baseados em resultados até 2030, criando uma proteção durável de matéria-prima. A Nestlé utiliza blockchain para rastreabilidade em alimentos orgânicos para bebês e linhas plant-based, permitindo prêmios de 30 a 40%.
A Oatly e a Veganz exploram canais diretos ao consumidor, alegações funcionais e insumos de origem regional para ressoar com os millennials, com a Oatly atingindo a rentabilidade após uma redução de custos de 18%. As empresas de private equity perseguem marcas de nível médio com receita de USD 50 a 200 milhões, tratando as cadeias de fornecimento certificadas como ativos à prova de inflação. O Aldi e o Lidl disruptam por baixo com orgânicos de marca própria a preços convencionais de nível médio, comprimindo as margens dos fornecedores em 3 a 5 pontos.
Os varejistas especializados defendem sua participação por meio de sortimentos selecionados e narrativa da equipe, mas os gigantes online corroem o tráfego ao igualar o sortimento e adicionar conveniência de entrega. A inovação se concentra em tecnologia de rastreabilidade, com 40% das marcas pesquisadas implantando sensores IoT e blockchain para comprovação da cadeia de frio. As fronteiras de espaço em branco incluem aquicultura orgânica, proteína de insetos e agricultura celular, áreas ainda incipientes em regulamentação e propícias para os primeiros entrantes.
Líderes do Setor Europeu de Alimentos e Bebidas Orgânicos
-
General Mills, Inc.
-
Nestlé S.A.
-
Danone S.A.
-
Amy's Kitchen, Inc.
-
The Hain Celestial Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Alimentos e Bebidas Orgânicos Empresas cobertas neste relatório
- Danone SA
- Nestlé SA
- Ecotone (Benelux)
- Alnatura Produktions & Handels GmbH
- Arla Foods Amba
- Hipp GmbH & Co Vertrieb KG
- Oatly AB
- Hain Celestial Group (Europe)
- Organic Valley Europe
- Bio-Company GmbH
- Veganz Group AG
- Whole Earth Brands (Europe)
- Refresco Group
- Wessanen (Clipper, Zonnatura)
- Valio Oy
- Rabenhorst Dr. Steinberger GmbH
- Eosta BV
- Berief Food GmbH
- Pukka Herbs Ltd
- Yeo Valley Organic
Oportunidades de mercado e perspectivas futuras
Os investimentos em processamento e em escala de ingredientes estão criando espaço em alimentos orgânicos práticos e nutrição funcional, onde os fabricantes podem converter a certificação em maior valor por unidade e melhor utilização do fornecimento certificado limitado. Exemplos incluem a aquisição, pela FERM FOOD em março de 2026, de uma unidade fabril em Skovlund, Dinamarca, com o objetivo de ampliar a capacidade de ingredientes fermentados de origem vegetal para 20.000 toneladas por ano, e capital de portfólio direcionado à nutrição natural, como o investimento da 3i em junho de 2026 no Laboratoire Nutergia, na França. Esses movimentos acompanham o foco do relatório na premiumização e na inovação funcional em bebidas e ofertas adjacentes à nutrição, ao mesmo tempo em que abordam pontos de perda na cadeia de valor ao expandir a capacidade de processamento certificado.
Melhorias operacionais também estão surgindo de esforços de simplificação regulatória, que são mais relevantes para operadores menores e cadeias de fornecimento mistas. A proposta da Comissão Europeia, publicada em 16 de dezembro de 2025, para revisar o Regulamento Orgânico da UE, juntamente com a posição do Comitê de Agricultura e Desenvolvimento Rural do Parlamento Europeu de julho de 2026 para atualizar as regras de produção (incluindo limites mais altos para isenções de pequenos operadores), visa reduzir a carga administrativa e tornar as regras operacionais mais claras. Separadamente, o objetivo do Farm to Fork da UE de 25% de terras agrícolas orgânicas até 2030 (com 11,1% das terras agrícolas da UE orgânicas em 2024) mantém ativos os programas de conversão, agregação e fornecimento de varejistas, apoiando oportunidades para fornecedores que conseguem garantir insumos certificados enquanto atendem aos requisitos de rastreabilidade e documentação, tanto para o fornecimento dentro da UE quanto dependente de importação.
Desenvolvimentos industriais recentes em Mercado Europeu de Alimentos e Bebidas Orgânicos
- Junho de 2026: a Nestlé concluiu a aquisição total da empresa alemã de soluções de refeições Yfood, após manter uma participação de 49% desde 2023. A marca opera em 30 mercados europeus e está sendo integrada à divisão de Nutrição da Nestlé, fortalecendo sua posição em formatos de nutrição funcional e para consumo em movimento, que se sobrepõem a ocasiões de compra orgânica premium.
- Março de 2025: a Yeo Valley Organic lançou seu primeiro produto de carne, hambúrgueres de carne bovina orgânica britânica 100% de pasto livre, distribuídos em 362 lojas da Tesco. A medida estende uma importante marca britânica de lácteos orgânicos ao setor de carne certificada, usando a presença de um varejista nacional para escalar uma categoria de proteína mais premium, onde o fornecimento certificado é estruturalmente mais restrito.
- Janeiro de 2024: o Banco Europeu de Investimento forneceu 20 milhões de dólares em financiamento à Heura Foods, da Espanha, para apoiar sua expansão de proteínas de origem vegetal e aumentar o fornecimento de soja orgânica de fazendas da UE. O financiamento apoia cadeias de fornecimento mais curtas e regionalmente ancoradas para proteínas vegetais orgânicas e reduz a dependência de insumos importados de longa distância.
Mercado Europeu de Alimentos e Bebidas Orgânicos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor dos alimentos orgânicos certificados e das bebidas orgânicas vendidos em toda a Europa, capturado em formatos de varejo convencional e especializado, bem como em canais online.
Exclusões do escopo: Categorias orgânicas não alimentares, como produtos de cuidados pessoais e produtos domésticos, estão excluídas deste escopo, mesmo quando são vendidas nos mesmos pontos de venda.
Visão Geral da Segmentação
- Tipo de Produto
- Alimentos Orgânicos
- Frutas e Vegetais
- Carnes, Peixes e Aves
- Produtos Lácteos
- Alimentos Congelados e Processados
- Outros Alimentos
- Bebidas Orgânicas
- Sucos de Frutas e Vegetais
- À Base de Laticínios
- Café
- Chá
- Outras Bebidas
- Alimentos Orgânicos
- Por Forma
- Fresco/Refrigerado
- Enlatado
- Congelado
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Lojas Online
- Outros Canais de Distribuição
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Bélgica
- Polônia
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o modelo com definições consistentes e com sinais de demanda rastreáveis em toda a Europa. Referenciamos fontes públicas e de acesso livre, como as estatísticas do FiBL sobre vendas no varejo orgânico e terras agrícolas, séries de varejo e preços do Eurostat, regulamentação e orientações de certificação orgânica da UE, e indicadores de oferta da FAOSTAT para culturas e pecuária principais (uma vez que as restrições de oferta orgânica frequentemente moldam os preços).
Para converter os sinais em um modelo de valor utilizável, também analisamos relatórios anuais de empresas, apresentações para investidores, atualizações de categorias de varejistas e cobertura jornalística de renome sobre prêmios de preço orgânico e expansão de marcas próprias. Quando necessário, assinaturas pagas foram utilizadas apenas para agilizar a triagem financeira de empresas, varreduras de patentes relacionadas ao processamento e embalagem orgânicos, e para verificar cruzadamente os fluxos de importação e exportação de produtos orgânicos selecionados. As fontes listadas aqui são ilustrativas, e muitos outros documentos foram lidos para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
A pesquisa primária utiliza entrevistas com especialistas e pesquisas de campo com varejistas, produtores orgânicos, processadores, distribuidores, especialistas em certificação e consultores do setor alimentar em toda a Europa. Utilizamos as respostas para testar participações por canal, movimentação de preços, penetração de marcas próprias, lacunas de oferta e mudanças na demanda, e então verificamos as respostas ambíguas com base em evidências documentais antes da análise final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | CXOs: 15% |
| Nível intermediário: 47% | Líderes Funcionais/de Unidade: 35% |
| Players menores: 25% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa a partir de uma construção de cima para baixo, na qual a demanda no varejo orgânico é reconstruída utilizando sinais de consumo em nível europeu, séries de preços e mix de categorias, sendo então dividida entre alimentos orgânicos e bebidas orgânicas de acordo com os padrões de compra observados. Para manter o total realista, corroboramos com aproximações seletivas de baixo para cima, como pontos de preço de prateleira amostrados multiplicados por volumes prováveis, verificações de canais de distribuidores e verificações de sanidade de receita para uma lista reduzida de portfólios orgânicos visíveis. Se a dispersão parecer muito ampla, ajustamos os totais de acordo.
Os insumos utilizados no modelo incluem prêmios de preço orgânico em relação ao convencional, variações de compra por unidade vinculadas à inflação, a taxa de expansão do comércio eletrônico de alimentos para cestas orgânicas, tendências de terras agrícolas orgânicas e conversão, e penetração de marcas próprias nos principais formatos de varejo. As previsões são construídas por meio de análise de cenários, pois a demanda é sensível aos orçamentos domésticos e às movimentações de preços dos varejistas, e alinhamos os pesos dos cenários com o que os entrevistados esperam em termos de elasticidade premium e disponibilidade de oferta. Onde surgem lacunas de baixo para cima, como visibilidade limitada em lojas especializadas menores, imputamos a parcela ausente a partir das participações por canal e a verificamos em relação aos benchmarks de gastos orgânicos por país.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre o resultado do modelo, benchmarks independentes de varejo orgânico e verificações práticas provenientes de entrevistas. Analisamos anomalias como saltos repentinos nos gastos implícitos, divisões incomuns por país ou crescimento impulsionado por preços que não corresponde à inflação observada, e então as premissas são reelaboradas e retestadas antes da aprovação final.
Um segundo analista revisa a lógica, as fórmulas e a continuidade ano a ano, de modo que os erros sejam identificados precocemente e explicados com clareza. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes mudanças regulatórias, oscilações acentuadas de inflação ou mudanças significativas nos preços orgânicos dos varejistas. Antes da entrega, realizamos uma revisão final para garantir que os sinais publicamente disponíveis mais recentes estejam refletidos nas tabelas e nos comentários.
Tamanho do Mercado Europeu de Alimentos e Bebidas Orgânicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para este mercado podem variar porque as fontes nem sempre rastreiam os mesmos pontos de venda e frequentemente aplicam diferentes momentos de câmbio, bases de preços e cobertura de países dentro da Europa. Algumas também misturam vendas no varejo com medidas mais amplas da cadeia de valor, o que pode fazer o número parecer maior mesmo que o consumo não seja.
Categorias orgânicas não alimentares, como cuidados pessoais, frequentemente são agrupadas em totais mais amplos do mercado orgânico, e esse item está fora do escopo da Mordor Intelligence para este relatório, o que mantém a estimativa focada no valor do consumo de alimentos e bebidas na Europa. As diferenças também decorrem de como os prêmios de preço são tratados durante períodos inflacionários, uma vez que um modelo pode manter os prêmios estáveis enquanto outro os escala com os preços por categoria. A periodicidade de atualização também pode diferir quando novos dados de varejo por país são divulgados, o que altera as estimativas anuais.
Comparação de benchmarks
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 72,15 bilhões de USD (2025) | |
| Associação Setorial A | 64,10 bilhões de USD (2024) | Reportado como vendas no varejo orgânico europeu em euros e depois convertido, o que pode subestimar o valor em relação a um ano-base em USD mais recente, e é apresentado como um total exclusivo de varejo sem a mesma lógica de divisão por categoria utilizada para alimentos versus bebidas. |
| Boletim Governamental B | 58,50 bilhões de USD (2024) | Utiliza uma definição ampla de vendas do mercado orgânico da UE que pode misturar alimentos com outros produtos orgânicos, e a estimativa está vinculada ao enquadramento da UE-27 em vez de uma visão mais ampla da Europa, o que altera a cobertura de países e o total resultante. |
A tabela mostra que as maiores lacunas decorrem do que é contabilizado dentro do total orgânico, de qual ano e moeda são utilizados, e de se a Europa é tratada apenas como UE ou como uma cesta regional mais ampla. Ao manter os insumos vinculados a sinais observáveis de demanda no varejo, cobertura clara de categorias e verificações repetíveis de preços e canais, o valor final permanece mais fácil de reconciliar com os padrões reais de gastos.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado europeu de alimentos e bebidas orgânicos?
O mercado é avaliado em 75,28 bilhões de USD em 2026 e está previsto para atingir 97,32 bilhões de USD até 2031.
Qual categoria de produto está crescendo mais rapidamente, Alimentos Orgânicos ou Bebidas Orgânicas?
As Bebidas Orgânicas têm projeção de crescimento a um CAGR de 6,78% até 2031, superando os Alimentos Orgânicos.
Qual formato está se expandindo mais rapidamente?
Os orgânicos enlatados têm previsão de crescimento a um CAGR de 7,18% à medida que as tecnologias de vida útil melhoram.
Qual país lidera as vendas regionais e qual é o de crescimento mais rápido?
A Alemanha lidera com 35,31% do valor de 2025, enquanto a Polônia é a de expansão mais rápida, com um CAGR de 7,11% até 2031.