
Tamanho e Participação do Mercado de Terapêuticas Digitais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 16.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 47.96 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas Digitais por Mordor Intelligence
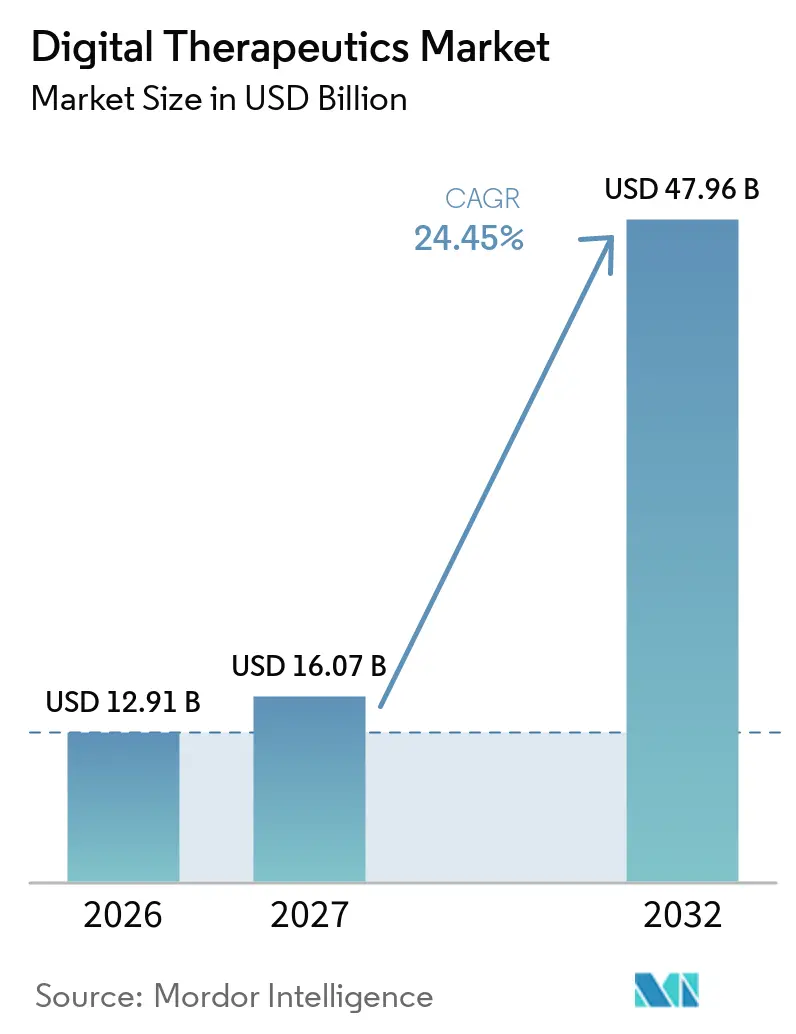
O tamanho do Mercado de Terapêuticas Digitais deve aumentar de 12,91 bilhões de USD em 2026 para 16,07 bilhões de USD em 2027 e atingir 47,96 bilhões de USD até 2032, crescendo a um CAGR de 24,45% no período de 2027 a 2032.
As terapêuticas digitais estão a transitar de programas-piloto para uso comercial generalizado, impulsionadas por vias regulatórias como o Software como Dispositivo Médico, pelo crescente interesse dos pagadores e pela maior adoção por parte dos empregadores. A validação clínica ganhou destaque, com evidências de ensaios randomizados agora fundamentais nas negociações de reembolso. Esta mudança amplifica a vantagem competitiva das plataformas clinicamente validadas em relação a aplicações de bem-estar não comprovadas. O mercado está a expandir o seu alcance, abordando áreas como diabetes, obesidade, saúde mental e gestão de doenças crónicas. Neste contexto, os compradores priorizam resultados mensuráveis em detrimento do mero acesso a aplicações. Os modelos de receita estão a evoluir; os sistemas de saúde e os pagadores favorecem agora programas geridos que integram software, suporte de cuidados e relatórios, afastando-se do licenciamento tradicional de software por pagamento único.
Principais Conclusões do Relatório
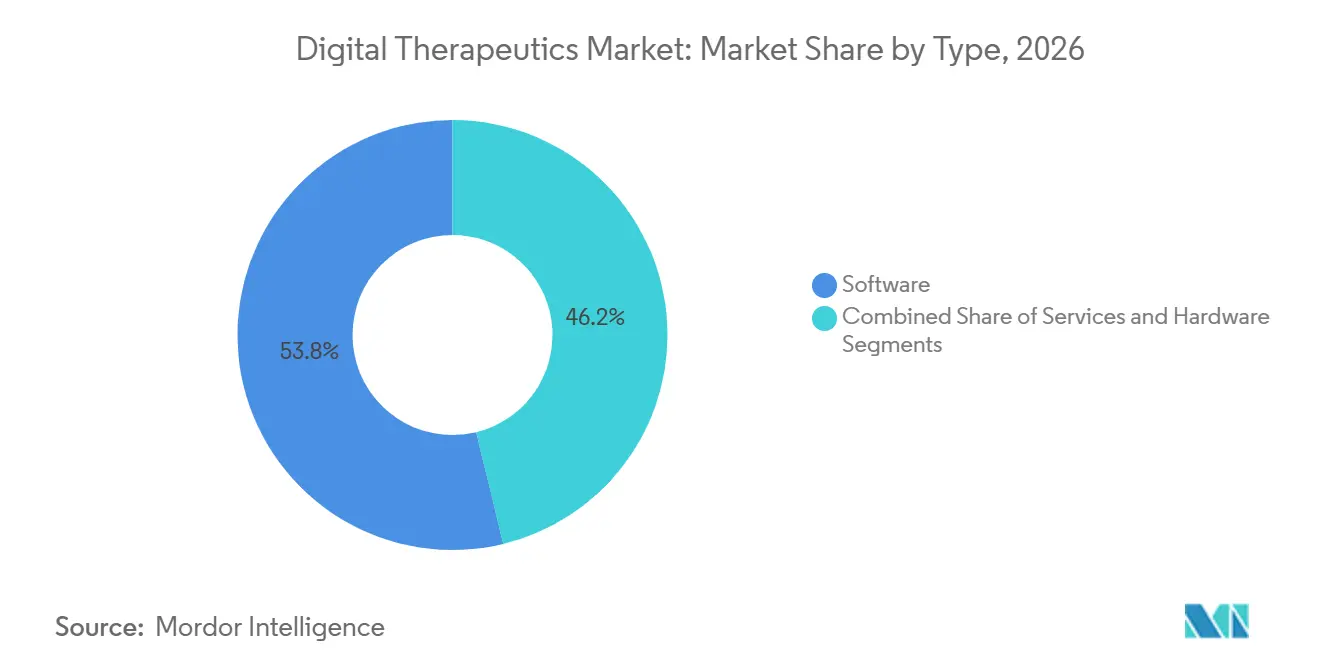
- Por tipo, o software detinha 53,78% da participação do mercado de terapêuticas digitais em 2026, enquanto os serviços têm previsão de crescer a um CAGR de 27,10% até 2032.
- Por aplicação, a prevenção representou 42,25% do tamanho do mercado de terapêuticas digitais em 2026, enquanto o gerenciamento deve avançar a um CAGR de 28,56% até 2032.
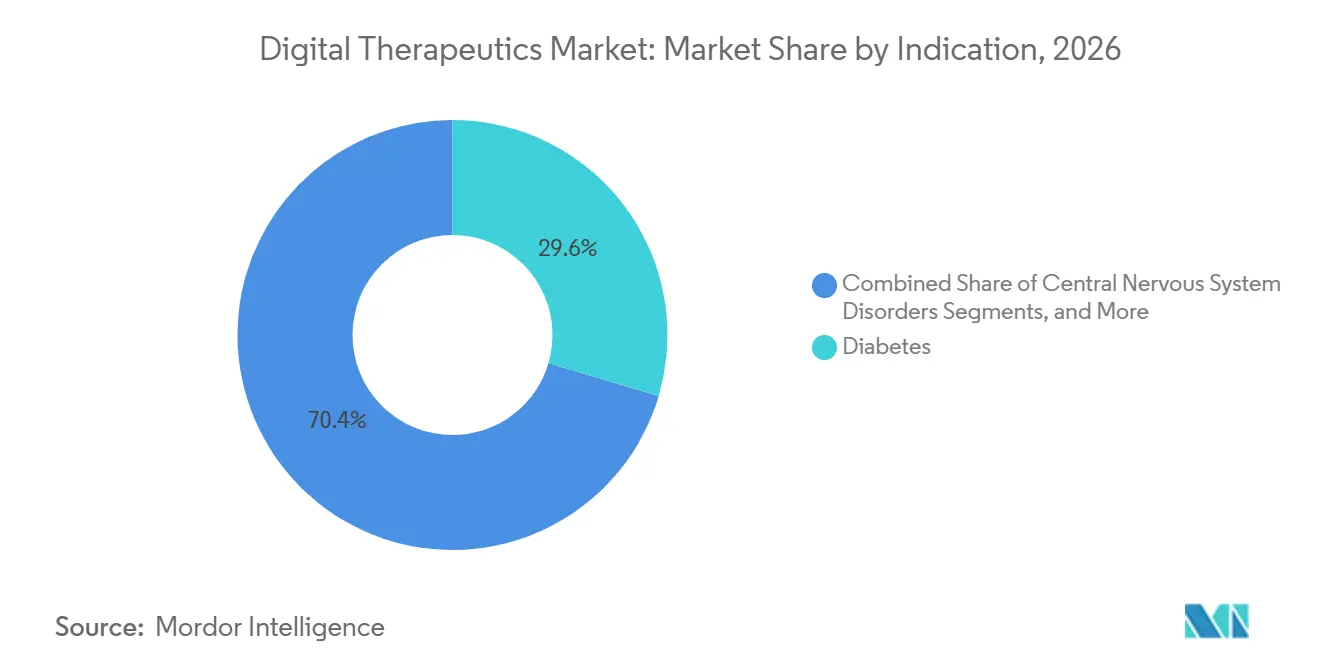
- Por indicação, o diabetes detinha 29,55% do mercado global de terapêuticas digitais em 2026, enquanto os transtornos do SNC têm projeção de expansão a um CAGR de 28,76% até 2032.
- Por modelo de negócio, o direto ao consumidor detinha 60,34% do mercado global de terapêuticas digitais em 2026, enquanto o pagamento por serviço tem projeção de crescimento a um CAGR de 29,15% até 2032.
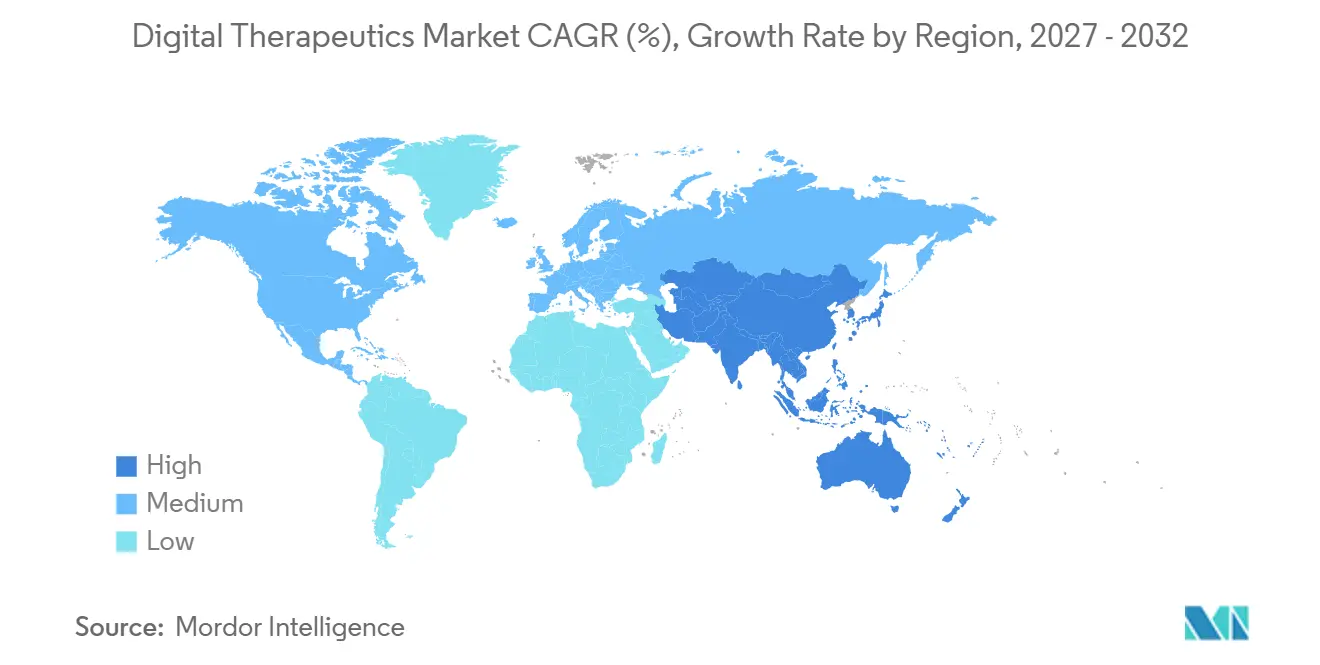
- Por geografia, a América do Norte representou 41,25% do tamanho do mercado de terapêuticas digitais em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 27,60% até 2032.
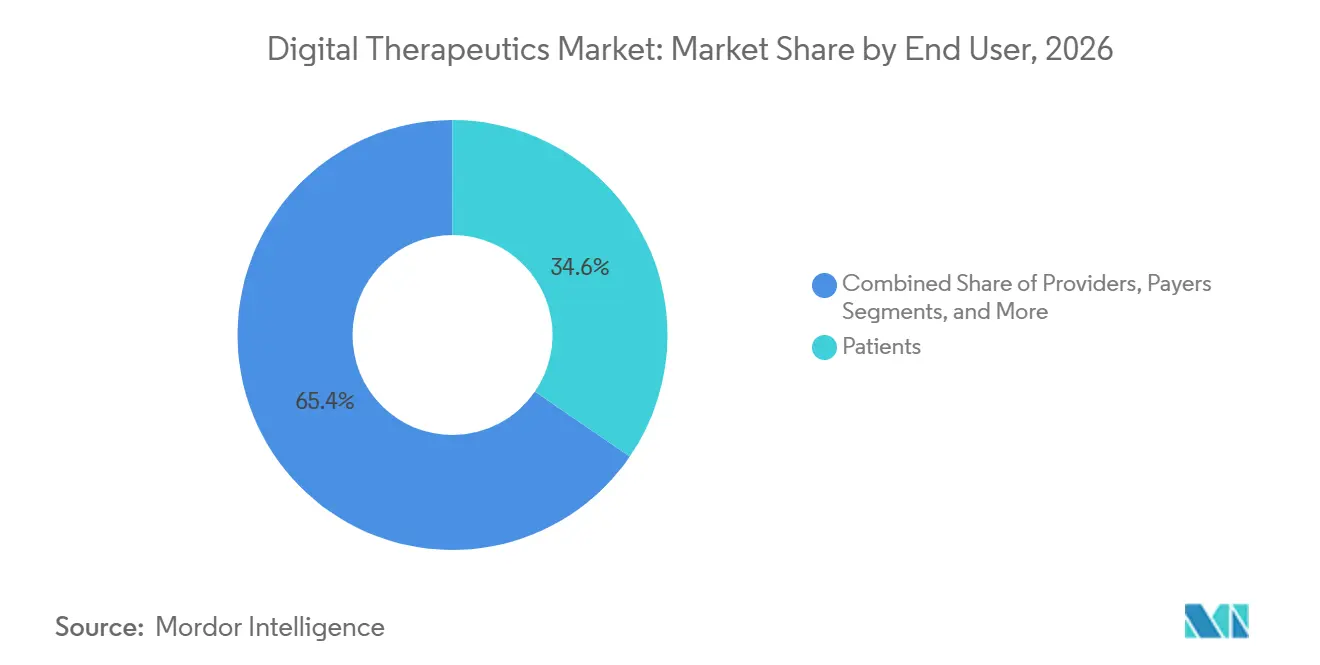
- Por usuário final, os pacientes detinham 34,55% do mercado de terapêuticas digitais em 2026, enquanto os prestadores de serviços têm projeção de crescimento a um CAGR de 27,44% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente carga de doenças crónicas e procura de intervenções baseadas em software escaláveis | +3.8% | Global, com maior densidade na América do Norte e na APAC | Longo prazo (≥ 4 anos) |
| Adoção acelerada por pagadores de contratos de cuidados baseados em valor para terapêuticas digitais | +3.2% | América do Norte e UE como núcleo, com expansão para a APAC | Médio prazo (2-4 anos) |
| Integração de terapêuticas digitais prescritas no fluxo de trabalho clínico e em programas adjuntos à terapia farmacológica | +2.9% | América do Norte e UE, incluindo a via DiGA da Alemanha | Médio prazo (2-4 anos) |
| Personalização habilitada por IA e coaching adaptativo a melhorar os resultados clínicos | +3.5% | Global | Longo prazo (≥ 4 anos) |
| Maior procura por parte dos empregadores de retorno sobre o investimento mensurável nos benefícios de saúde digital | +2.1% | América do Norte, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Normalização regulatória de SaMD, PDURS e enquadramentos de dispositivos de saúde mental digital | +2.6% | América do Norte, Europa e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Carga de Doenças Crónicas Exige Plataformas de Intervenção Escaláveis
O mercado de terapêuticas digitais está a crescer rapidamente devido à prevalência crescente de doenças crónicas, que exigem modelos de cuidados escaláveis para além do suporte presencial tradicional. O diabetes continua a ser uma área de foco fundamental devido ao seu significativo encargo de cuidados, resultados mensuráveis e à capacidade dos pagadores de associar intervenções digitais à adesão à medicação, aos níveis de hemoglobina glicada e aos riscos de hospitalização. As conclusões da Cleveland Clinic sobre a plataforma Twin Precision Treatment demonstraram o seu potencial na redução do uso de medicação para a diabetes tipo 2, reforçando o argumento a favor dos cuidados cardiometabólicos baseados em software. Esta abordagem está agora a estender-se à obesidade, hipertensão e gestão do risco cardiovascular, onde os programas digitais são integrados com terapias farmacológicas e coaching para melhorar a adesão e a continuidade dos cuidados.
A Personalização Habilitada por IA Eleva o Padrão de Desempenho Clínico
A personalização está a tornar-se um fator crítico no mercado de terapêuticas digitais, uma vez que o conteúdo estático não consegue envolver perfis de pacientes diversificados nem melhorar os resultados de forma eficaz. Um ensaio de 2025 destacou o sucesso do Lumen, um coach de voz baseado em IA, na prestação de terapia de resolução de problemas com resultados comparáveis ao coaching humano.[1] Outro estudo destacou os benefícios da aprendizagem por reforço na personalização de intervenções para depressão e ansiedade, demonstrando melhorias significativas em relação a abordagens não personalizadas. Os compradores estão a priorizar cada vez mais soluções baseadas em IA que melhorem as respostas clínicas e reduzam os custos de cuidados. Os fornecedores que oferecem adaptações específicas ao paciente estão melhor posicionados nas discussões de cobertura, particularmente em programas de saúde mental e doenças crónicas, onde as taxas de abandono continuam a ser um desafio. Esta tendência está a elevar os padrões de desempenho em todo o mercado.
A Normalização Regulatória do SaMD Cria Vias de Acesso Institucional
Os desenvolvimentos regulatórios estão a proporcionar uma base comercial mais sólida para o mercado de terapêuticas digitais. O Centro de Excelência em Saúde Digital da FDA, em colaboração com a CMS e a CMMI, lançou o Piloto TEMPO em janeiro de 2026, associando o acesso a dispositivos digitais à medição de resultados dos pacientes. Nos EUA, a Lei de Acesso a Terapêuticas Digitais Prescritas de 2025 visa estabelecer um benefício dedicado ao abrigo da Parte B do Medicare para terapêuticas digitais prescritas, reduzindo a dependência de preços inconsistentes. A via DiGA da Alemanha registou 695.000 prescrições ativadas em 2025, com custos de reembolso acumulados a atingir EUR 400 milhões (USD 432 milhões). A partir de 2026, a Alemanha exigirá que pelo menos 20% dos preços de reembolso DiGA estejam associados a resultados mensuráveis, elevando os padrões de evidência e enfatizando os relatórios do mundo real.[2] Enquadramentos semelhantes no Japão, Austrália e Coreia do Sul estão a estabilizar ainda mais as vias institucionais para as terapêuticas digitais.
Adoção Acelerada por Pagadores Através de Contratos Vinculados a Resultados
Os pagadores estão a adotar cada vez mais as terapêuticas digitais à medida que as evidências de poupança de custos impulsionam a contratação seletiva. Um estudo demonstrou que o SleepioRx, uma plataforma digital de terapia cognitivo-comportamental para insónia, reduziu os custos totais de saúde no primeiro ano em USD 2.083 por paciente, com as despesas em farmácia a diminuir 46%. Outro estudo de 2026 destacou reduções de custos e maior eficiência em programas de saúde comportamental patrocinados por empregadores através do acesso habilitado digitalmente.[3] Os modelos de taxa por serviço estão a crescer rapidamente, uma vez que os compradores institucionais preferem contratos associados a utilização e resultados mensuráveis. Embora a cobertura permaneça seletiva, os pagadores estão mais dispostos a apoiar programas para condições crónicas de alto custo quando alinhados com os sistemas administrativos existentes. Esta mudança está a aproximar o mercado de estruturas de cuidados baseados em valor.
Análise do Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Cobertura de reembolso desigual e ausência de preços nacionais padronizados para terapêuticas digitais | -2.8% | América do Norte, com a Europa também afetada por enquadramentos fragmentados a nível nacional | Médio prazo (2-4 anos) |
| Elevado custo de geração de evidências clínicas a criar barreiras para os desenvolvedores de menor dimensão | -1.6% | Global, mais agudo na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Baixa persistência dos pacientes e abandono do envolvimento a erodir a eficácia no mundo real | -2.1% | Global | Longo prazo (≥ 4 anos) |
| Fricção de integração com sistemas de registos eletrónicos de saúde, sistemas de faturação e plataformas de gestão de consultórios | -1.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Fragmentação do Reembolso Limita os Modelos Comerciais Escaláveis
O mercado de terapêuticas digitais enfrenta acesso comercial limitado devido a enquadramentos de reembolso fragmentados entre pagadores, países e contextos de cuidados. Nos EUA, a Tabela de Honorários Médicos de 2025 introduziu códigos G para dispositivos digitais de saúde mental, mas a ausência de preços nacionais deixa o acesso dependente de preços a nível de contratante e de processos de faturação locais. As estratégias de reembolso para terapêuticas digitais prescritas variam amplamente, com o design das políticas a desempenhar um papel crítico no acesso dos pacientes, na adoção pelos prestadores e na escalabilidade comercial. Isto cria uma divisão entre empresas capazes de gerir prazos de cobertura alargados e aquelas restritas a modelos de pagamento direto pelo empregador ou pelo consumidor.
O Abandono do Envolvimento Compromete a Geração de Evidências do Mundo Real
O abandono por parte dos pacientes continua a ser um problema significativo no mercado de terapêuticas digitais, uma vez que taxas de conclusão mais baixas enfraquecem o impacto clínico e a base de evidências necessária para uma cobertura mais ampla. A taxa média de conclusão para intervenções digitais na depressão é de 44,2%, variando entre 1,8% e 94%, destacando a importância da qualidade do design, da adequação ao paciente e da experiência de integração. A persistência no mundo real nas terapêuticas digitais musculoesqueléticas também permanece baixa apesar da eficácia comprovada, exigindo esforços coordenados de pacientes, clínicos, desenvolvedores e sistemas de saúde para sustentar a utilização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Software Ancora a Receita, Mas os Serviços Redesenham o Mapa de CrescimentoEm 2026, as soluções de software detinham 53,78% do mercado de terapêuticas digitais, impulsionadas por modelos de terapia baseados em aplicativos que dispensam a necessidade de hardware especializado. Esse segmento prosperou devido à distribuição ágil, atualizações contínuas e custos de entrega reduzidos, consolidando-se como a espinha dorsal comercial para participantes em estágio inicial e intermediário. O hardware permaneceu como o menor segmento, desempenhando principalmente um papel de suporte integrado a sensores, dispositivos vestíveis ou outros dispositivos conectados. A centralidade do software no mercado de terapêuticas digitais foi reforçada, especialmente em cenários em que interfaces móveis eram suficientes para as vias clínicas sem exigir monitoramento remoto.
Os serviços têm projeção de crescimento a um CAGR de 27,10% de 2027 a 2032, refletindo uma mudança nas preferências dos compradores em direção a camadas de cuidados gerenciados em torno do software. Sistemas de saúde, pagadores e empregadores valorizam cada vez mais a navegação no cuidado, o coaching, os relatórios e o suporte à implementação para aprimorar a ativação, a continuidade e a responsabilização. Essa mudança está direcionando o mercado para a entrega contínua de programas, em vez de licenciamento único ou assinaturas de aplicativos. O software permanece como o motor terapêutico central, enquanto os serviços emergem como a camada comercial que traduz a adoção em resultados mensuráveis.



Por Aplicação:
A Prevenção Domina, a Gestão Captura o Prémio de CrescimentoA prevenção representou 42,25% do mercado de terapêuticas digitais em 2026, sustentada pela forte adoção na prevenção do diabetes, cessação do tabagismo e controle de peso. Essas áreas haviam estabelecido uma sólida base comercial graças ao financiamento de empregadores e planos de saúde para medidas preventivas com modelos de mudança de comportamento já consolidados. A menor complexidade clínica da prevenção em comparação com os tratamentos prescritos permitiu uma implantação mais ampla em grandes grupos de beneficiários, tornando-a o maior segmento de aplicação em 2026. No entanto, o crescimento está agora se deslocando para o gerenciamento ativo de doenças.
O gerenciamento deve crescer a um CAGR de 28,56% até 2032, impulsionado pela crescente demanda por programas que demonstrem benefícios de compensação de custos no cuidado cardiometabólico e em condições crônicas. A Omada Health reportou receita de 78 milhões de USD no primeiro trimestre de 2026, um aumento de 42% em relação ao ano anterior, com o total de membros superando 1,02 milhão, demonstrando a escalabilidade das plataformas focadas em gerenciamento. O tratamento permanece como o menor segmento devido a requisitos mais rigorosos de autorização e evidências, mas a composição da receita está favorecendo cada vez mais o gerenciamento, à medida que os pagadores priorizam programas de controle de custos em detrimento de iniciativas gerais de bem-estar.
Por Indicação:
O Diabetes Detém a Participação, os Distúrbios do SNC Comandam o CrescimentoO diabetes detinha 29,55% do mercado de terapêuticas digitais no nível de indicação em 2026, consolidando sua posição como o principal ponto de entrada para o cuidado terapêutico orientado por software. Os programas de diabetes se beneficiam de resultados mensuráveis, como níveis de hemoglobina glicada e riscos de hospitalização, facilitando contratos com pagadores e aquisições por empregadores. A adoção das terapias com GLP-1 fortalece ainda mais essa posição, com o coaching digital e o suporte à adesão complementando as vias de tratamento cardiometabólico. O diabetes permanece como a indicação fundamental, oferecendo escalabilidade e uma estrutura de evidências extensível a condições adjacentes.
Os transtornos do SNC têm previsão de crescimento a um CAGR de 28,76% até 2032, impulsionados por avanços no TDAH, depressão, esquizofrenia e áreas relacionadas à saúde mental. A aprovação 510(k) do LumosityRx pela Lumos Labs em dezembro de 2025 como terapêutica digital prescrita para TDAH em adultos destaca o impulso competitivo nesse espaço. O investimento de 50 milhões de USD na Série D da Click Therapeutics e da Boehringer Ingelheim em abril de 2026 visa comercializar o CT-155 para os sintomas negativos experienciais da esquizofrenia, demonstrando o fortalecimento das parcerias farmacêuticas nas terapêuticas digitais focadas no SNC.

Por Modelo de Negócio:
O Direto ao Consumidor Domina, Mas a Taxa por Serviço Sinaliza uma Mudança EstruturalEm 2026, o modelo direto ao consumidor capturou 60,34% do mercado de terapêuticas digitais, refletindo a ampla adoção da distribuição baseada em aplicativos e das iniciativas de bem-estar patrocinadas por empregadores. Esse modelo permitiu acesso rápido dos usuários e possibilitou que os fornecedores escalassem sem depender de reembolso clínico abrangente. Ele se alinhou com a dinâmica inicial do mercado, em que os produtos ganharam tração por meio de engajamento direto, pagamentos à vista ou benefícios do empregador. Embora o modelo direto ao consumidor tenha liderado em 2025, o mercado está agora se deslocando para estruturas de pagamento mais responsáveis.
O pagamento por serviço tem projeção de crescimento a um CAGR de 29,15% até 2032, sinalizando uma mudança em direção a contratos vinculados à utilização e aos resultados. Os compradores institucionais estão priorizando a responsabilização na ativação, adesão e uso clínico, tornando os contratos de pagamento por serviço mais atraentes do que os modelos tradicionais de assinatura. O segmento business-to-business permanece significativo, especialmente onde os fornecedores colaboram com empregadores, sistemas de saúde ou planos de saúde para oferecer soluções de cuidado personalizadas ou com marca própria.
Por Utilizador Final:
Os Pacientes Lideram o Volume, os Prestadores Impulsionam a Adoção Mais RápidaEm 2026, os pacientes representaram 34,55% da composição de usuários finais, destacando o papel fundamental da entrega centrada no consumidor no mercado de terapêuticas digitais. O acesso direto, a distribuição móvel e as barreiras mínimas de entrada posicionaram os pacientes na vanguarda da adoção, especialmente para programas que não exigem prescrições formais ou supervisão intensiva do prestador de serviços. Enquanto isso, a utilização liderada por prestadores de serviços está ganhando importância, impulsionada por códigos de faturamento mais claros, vias clínicas e integração ao cuidado padrão. Os pacientes permaneceram como o maior segmento de usuários finais em 2026, enquanto os prestadores de serviços devem desempenhar um papel mais proeminente durante o período de previsão.
Os prestadores de serviços têm projeção de crescimento a um CAGR de 27,44% de 2027 a 2032, sustentados por vias de reembolso mais claras e uma mudança em direção a soluções digitais prescritas por clínicos. Um estudo de 2025 destacou que, embora os médicos ainda vejam as terapêuticas digitais como ferramentas complementares, sua integração ao cuidado multimodal e às práticas vinculadas a diretrizes está aumentando com vias de reembolso mais claras. Os pagadores e empregadores também estão se tornando usuários finais significativos, com foco em resultados mensuráveis, estruturas contratuais e impactos nos custos médicos.
Análise Geográfica
Mercado de Terapêuticas Digitais da América do Norte
Em 2026, a América do Norte representou 41,25% do mercado global de terapêuticas digitais, tornando-se o maior contribuinte regional por receita e o mercado comercialmente mais avançado. Essa liderança decorreu da estrutura regulatória da FDA, de uma sólida base de autosseguro por parte dos empregadores, de desenvolvimentos ativos com apoio de capital de risco e da prontidão institucional para modelos de cuidado orientados por software. A Tabela de Honorários Médicos de 2025 introduziu códigos de reembolso para dispositivos digitais de tratamento de saúde mental, criando um mecanismo formal de faturamento apesar da precificação nacional pendente.
Mercado de Terapêuticas Digitais da Europa
A Europa permaneceu como o segundo maior mercado regional, com a Alemanha liderando graças ao seu modelo DiGA, a via de reembolso nacional mais estruturada para terapêuticas digitais. Em 2025, o programa DiGA registrou 695.000 prescrições ativadas, com custo de 171 milhões de EUR (184 milhões de USD), refletindo um crescimento de 64% em relação ao ano anterior. A partir de janeiro de 2026, a Alemanha passou a exigir que pelo menos 20% da precificação de reembolso do DiGA estivesse vinculada a resultados mensurados, favorecendo plataformas com sistemas robustos de dados do mundo real. Outros países europeus, incluindo o Reino Unido, a França, a Itália e a Espanha, estão avançando gradualmente, enquanto parcerias como a da GAIA e da Daiichi Sankyo Europe demonstram o uso da via alemã para uma comercialização mais ampla.
Mercado de Terapêuticas Digitais da Ásia-Pacífico
A região Ásia-Pacífico é o mercado de terapêuticas digitais de crescimento mais rápido, com um CAGR projetado de 27,60% de 2027 a 2032. O crescimento é impulsionado pela crescente prevalência de doenças crônicas, pela expansão da infraestrutura de saúde digital e por vias formais de software como dispositivo médico no Japão, na Coreia do Sul e na Austrália. Até 2025, a Coreia do Sul havia aprovado 14 produtos de terapêuticas digitais, incluindo o tratamento para insônia Somzz, demonstrando o progresso regulatório. A estrutura da PMDA do Japão e a via da TGA da Austrália estão avançando nos processos estruturados de aprovação e reembolso, particularmente em saúde mental e cuidados com diabetes.
Panorama Competitivo
Concentração do Mercado
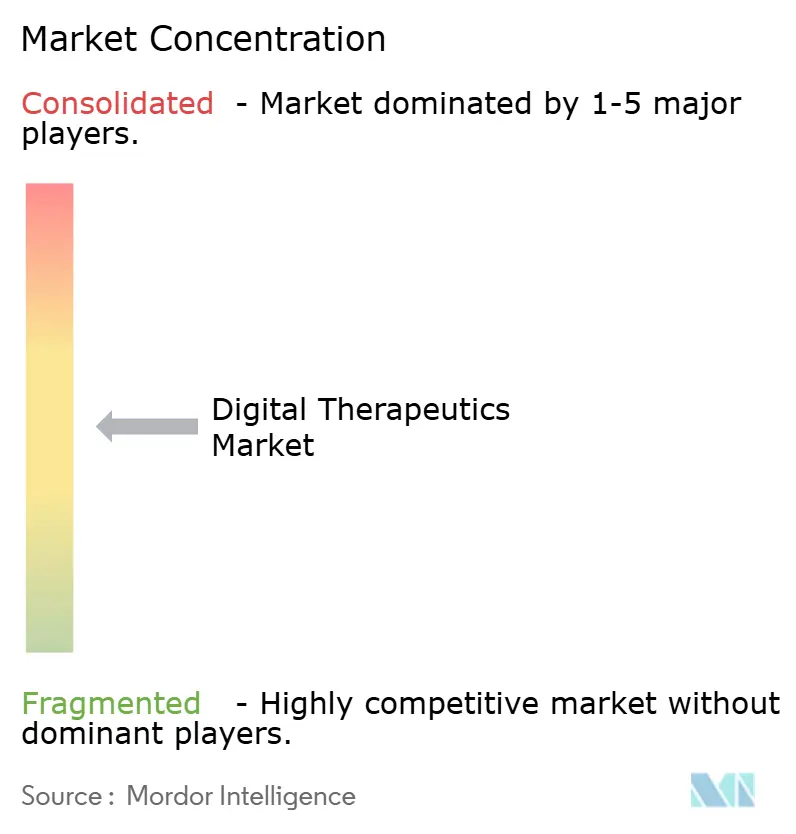
Em nível global, o mercado de terapêuticas digitais é moderadamente concentrado. No entanto, a concorrência se intensifica dentro de clusters específicos, notadamente no cuidado cardiometabólico, nas condições do SNC e no suporte musculoesquelético. Nenhum fornecedor único domina o cenário. Em vez disso, a força competitiva depende de fatores como qualidade das evidências, alinhamento com o reembolso, preparação regulatória e integração contínua com os fluxos de trabalho de pagadores ou prestadores de serviços. Entre 2025 e 2026, a consolidação acelerou o ritmo.
Ainda existem oportunidades inexploradas em áreas como transtornos gastrointestinais e respiratórios, bem como no cuidado de multimorbidade. Embora as evidências estejam se acumulando nesses domínios, nenhum fornecedor ainda estabeleceu uma posição dominante. No TDAH e no cuidado cognitivo, a aprovação do LumosityRx pela FDA em dezembro de 2025 marcou sua entrada em um espaço onde o sucesso depende cada vez mais da validação clínica em detrimento do reconhecimento de marca. A personalização orientada por inteligência artificial está se tornando uma expectativa padrão, à medida que as evidências de ensaios clínicos randomizados apoiam cada vez mais intervenções adaptativas em detrimento das genéricas. O lançamento do 'Omada for Cholesterol' pela Omada Health em fevereiro de 2026 demonstrou uma mudança estratégica, com foco na expansão horizontal entre condições cardiometabólicas em vez de se limitar a uma única enfermidade.
As colaborações entre empresas farmacêuticas e desenvolvedores de terapêuticas digitais estão ganhando impulso, conectando evidências clínicas, esforços de comercialização e populações de pacientes-alvo. Um exemplo notável é a parceria de 50 milhões de USD entre a Click Therapeutics e a Boehringer Ingelheim para o CT-155 no cuidado da esquizofrenia. A conformidade regulatória permanece como uma vantagem competitiva crítica, pois os fornecedores com capacidades estabelecidas de SaMD pela FDA e regulatórias europeias podem introduzir novas indicações com maior rapidez e menores riscos de execução.
Líderes do Setor de Terapêuticas Digitais
-
Omada Health, Inc.
-
Teladoc Health, Inc.
-
Noom, Inc.
-
Click Therapeutics, Inc.
-
Kaia Health Software GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas Digitais Empresas cobertas neste relatório
- 2Morrow
- Akili
- Better Therapeutics, LLC
- Big Health Ltd
- Biofourmis Inc.
- Canary Health, Inc.
- Click Therapeutics, Inc.
- DarioHealth Corp.
- Huma Therapeutics Limited
- IQVIA
- Kaia Health Software GmbH
- Lark Technologies, Inc.
- Medtronic
- Noom, Inc.
- Omada Health
- Otsuka
- Resmed
- Teladoc Health
- Virta Health Corp.
- Welldoc, Inc.
Desenvolvimentos industriais recentes em Mercado de Terapêuticas Digitais
- Junho de 2026: A Hims & Hers Health concluiu a aquisição da Eucalyptus, expandindo a sua presença em saúde digital nos EUA, Reino Unido, Austrália, Canadá, França, Alemanha, Irlanda, Espanha e Japão. Esta aquisição estratégica posiciona a entidade combinada para prestar programas de terapêuticas digitais complementares em nove mercados, apoiando o objetivo de receita de USD 6,5 mil milhões da empresa para 2030.
- Maio de 2026: A DarioHealth Corp. expandiu o seu programa de gestão da hipertensão na rede da Solera Health, duplicando o seu mercado endereçável para mais de 500.000 vidas elegíveis e alargando a cobertura a membros pré-hipertensos.
- Maio de 2026: A Resmed e a ŌURA estabeleceram uma parceria para integrar dados de saúde do sono de dispositivos vestíveis com as vias de cuidados clínicos da Resmed, criando uma ligação contínua entre dados do consumidor e gestão do sono de grau clínico.
- Maio de 2026: A Signant Health adquiriu a Ametris (anteriormente ActiGraph), combinando soluções de avaliação clínica eletrónica com medidas digitais derivadas de dispositivos vestíveis para colmatar lacunas na infraestrutura de ensaios clínicos de terapêuticas digitais.
- Abril de 2026: A Click Therapeutics e a Boehringer Ingelheim anunciaram um investimento de USD 50 milhões da Série D e a transferência dos direitos completos do produto para o CT-155, uma terapêutica digital para a esquizofrenia, marcando a maior parceria entre terapêuticas digitais e farmacêutica de 2026.
Âmbito do Relatório do Mercado Global de Terapêuticas Digitais
De acordo com o âmbito do relatório, o mercado de terapêuticas digitais refere-se à venda de programas de software baseados em evidências e clinicamente avaliados que prestam intervenções terapêuticas a pacientes para prevenir, gerir ou tratar um distúrbio ou doença médica. As terapêuticas digitais podem ser utilizadas de forma independente ou em conjunto com medicamentos e terapias tradicionais. Este mercado inclui produtos utilizados para apoiar as seguintes áreas terapêuticas: cuidados de diabetes, saúde mental e comportamental, saúde cardiovascular e saúde musculoesquelética.
O mercado de terapêuticas digitais é segmentado por tipo, aplicação, indicação, modelo de negócio, utilizador final e geografia. Por tipo, o mercado inclui software, hardware e serviços. Por aplicação, o mercado é segmentado em prevenção, gestão e tratamento. Por indicação, o mercado é categorizado em diabetes, obesidade, distúrbios gastrointestinais, doenças cardiovasculares, distúrbios do sistema nervoso central, distúrbios respiratórios, cessação tabágica e outras indicações. Por modelo de negócio, o mercado é segmentado em direto ao consumidor, negócio para negócio e taxa por serviço. Por utilizador final, o mercado é segmentado em pacientes, prestadores, pagadores e empregadores. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Médio Oriente e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões a nível global. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima referidos.
Visão geral da segmentação
| Softwares |
| Hardware |
| Serviços |
| Prevenção |
| Gestão |
| Tratamento |
| Diabetes |
| Obesidade |
| Distúrbios Gastrointestinais |
| Doenças Cardiovasculares |
| Distúrbios do Sistema Nervoso Central |
| Distúrbios Respiratórios |
| Cessação Tabágica |
| Outras Indicações |
| Direto ao Consumidor |
| Negócio para Negócio |
| Taxa por Serviço |
| Pacientes |
| Prestadores |
| Pagadores |
| Empregadores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | CCG |
| África do Sul | |
| Resto do Médio Oriente e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Tipo | Softwares | |
| Hardware | ||
| Serviços | ||
| Por Aplicação | Prevenção | |
| Gestão | ||
| Tratamento | ||
| Por Indicação | Diabetes | |
| Obesidade | ||
| Distúrbios Gastrointestinais | ||
| Doenças Cardiovasculares | ||
| Distúrbios do Sistema Nervoso Central | ||
| Distúrbios Respiratórios | ||
| Cessação Tabágica | ||
| Outras Indicações | ||
| Por Modelo de Negócio | Direto ao Consumidor | |
| Negócio para Negócio | ||
| Taxa por Serviço | ||
| Por Utilizador Final | Pacientes | |
| Prestadores | ||
| Pagadores | ||
| Empregadores | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | CCG | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é a perspectiva para as terapêuticas digitais em 2032?
O mercado de terapêuticas digitais tem previsão de atingir 47,96 bilhões de USD até 2032, partindo de 16,07 bilhões de USD em 2027, crescendo a um CAGR de 24,45% no período de 2027 a 2032.
Qual segmento de tipo lidera a receita nas terapêuticas digitais?
Os softwares lideraram o mercado em 2026 com uma participação de 53,78%, enquanto os serviços devem crescer mais rapidamente a um CAGR de 27,10% até 2032.
Qual área de doença é atualmente a maior para as soluções de terapêuticas digitais?
O diabetes foi a maior indicação em 2026 com 29,55% de participação, sustentado pelo forte uso comercial no cuidado cardiometabólico e pelo rastreamento de resultados mensuráveis.
Por que razão o sistema nervoso central está a tornar-se uma área de crescimento mais rápido para a adoção de terapêuticas digitais?
Os transtornos do SNC têm projeção de crescimento a um CAGR de 28,76% até 2032 devido a pipelines de produtos mais robustos, maior atividade regulatória e demanda mais intensa em TDAH, depressão e cuidados com esquizofrenia.
Qual região tem a posição atual mais forte nas terapêuticas digitais?
A América do Norte liderou com 41,25% de participação em 2026 devido a uma estrutura regulatória mais sólida, maior adoção por parte dos empregadores e experimentação mais avançada em reembolso.
Qual é o maior desafio operacional para as empresas de terapêuticas digitais?
A fragmentação do reembolso e a fraca persistência dos pacientes continuam a ser as principais barreiras operacionais, com as intervenções digitais para a depressão a apresentar uma taxa média de conclusão de 44,2% na revisão citada.