
Tamanho e Participação do Mercado de Terapia Biológica do Câncer
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
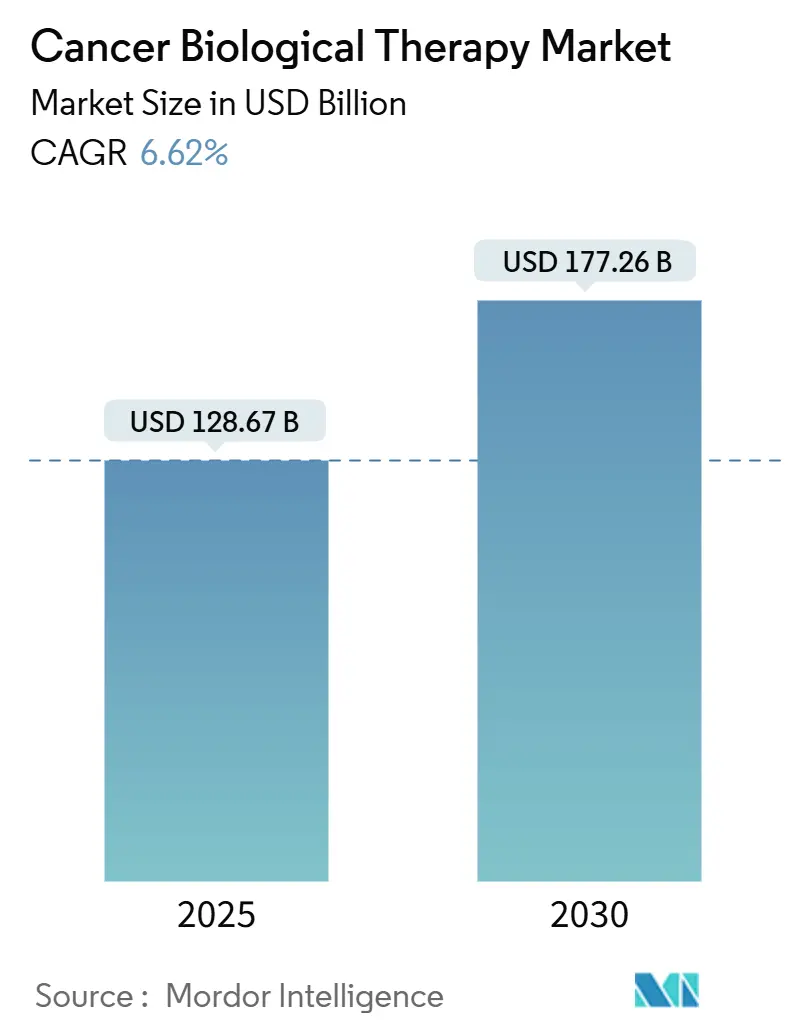
| Tamanho do Mercado (2025) | 128.67 Bilhões de dólares |
| Tamanho do Mercado (2030) | 177.26 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 6.62 % |
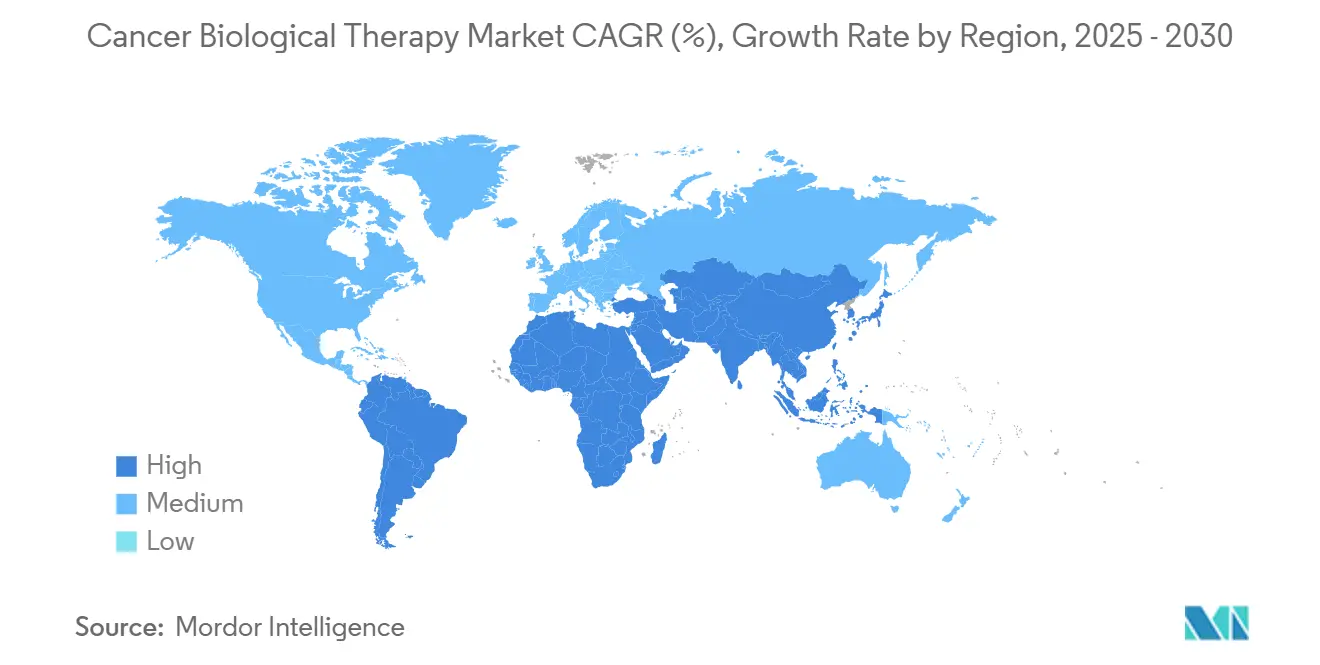
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
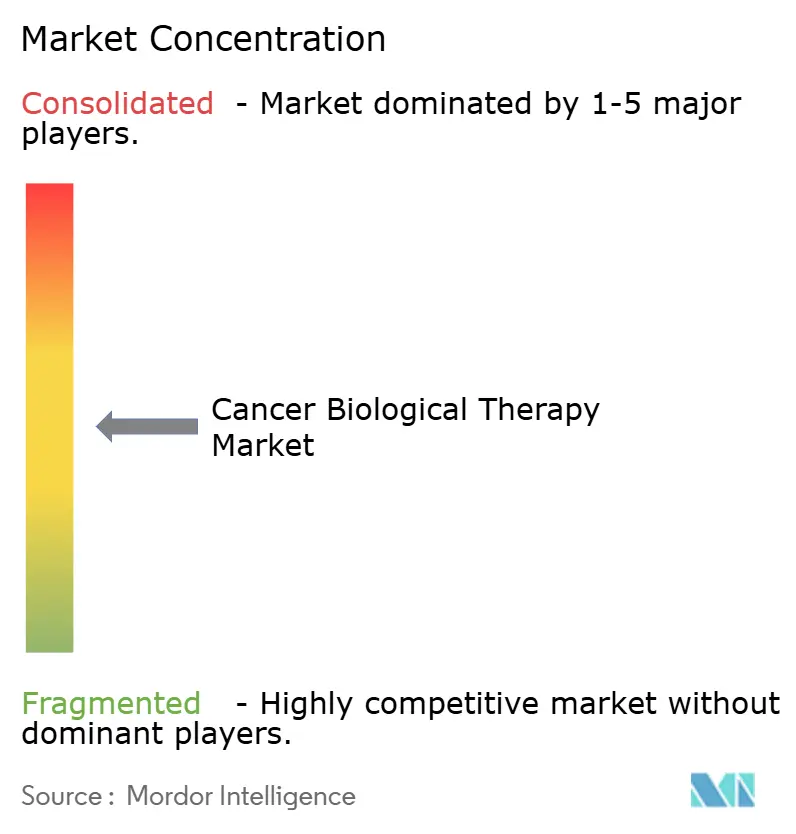
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapia Biológica do Câncer por Mordor Intelligence
O tamanho do mercado de terapia biológica do câncer foi de USD 128,67 bilhões em 2025 e está previsto para atingir USD 177,26 bilhões até 2030, avançando a um CAGR de 6,62%. A demanda resiliente por imunoterapias direcionadas, a rápida aprovação regulatória de terapias celulares de próxima geração e o investimento sustentado em medicina de precisão sustentam esse crescimento. As designações de avanço para candidatos a CAR-T, como afamitresgene autoleucel e obecabtagene autoleucel, exemplificam como os processos de revisão simplificados encurtam o tempo de entrada no mercado e ampliam a população tratada. A intensificação da consolidação — a aquisição da Poseida pela Roche e a compra da Ambrx pela Johnson & Johnson — sinaliza o foco do setor em plataformas diferenciadas que combinam potência com perfis de segurança gerenciáveis. A expansão paralela das capacidades de fabricação, notadamente o aumento quádruplo da produção de CAR-T pela Gilead, busca aliviar as restrições de oferta. Do lado da demanda, a ampliação dos programas de rastreamento, a seleção de terapias guiada por biomarcadores e o envelhecimento demográfico ampliam os grupos de pacientes elegíveis, enquanto o escrutínio dos pagadores e a legislação de contenção de custos moderam a realização de preços.
Principais Conclusões do Relatório
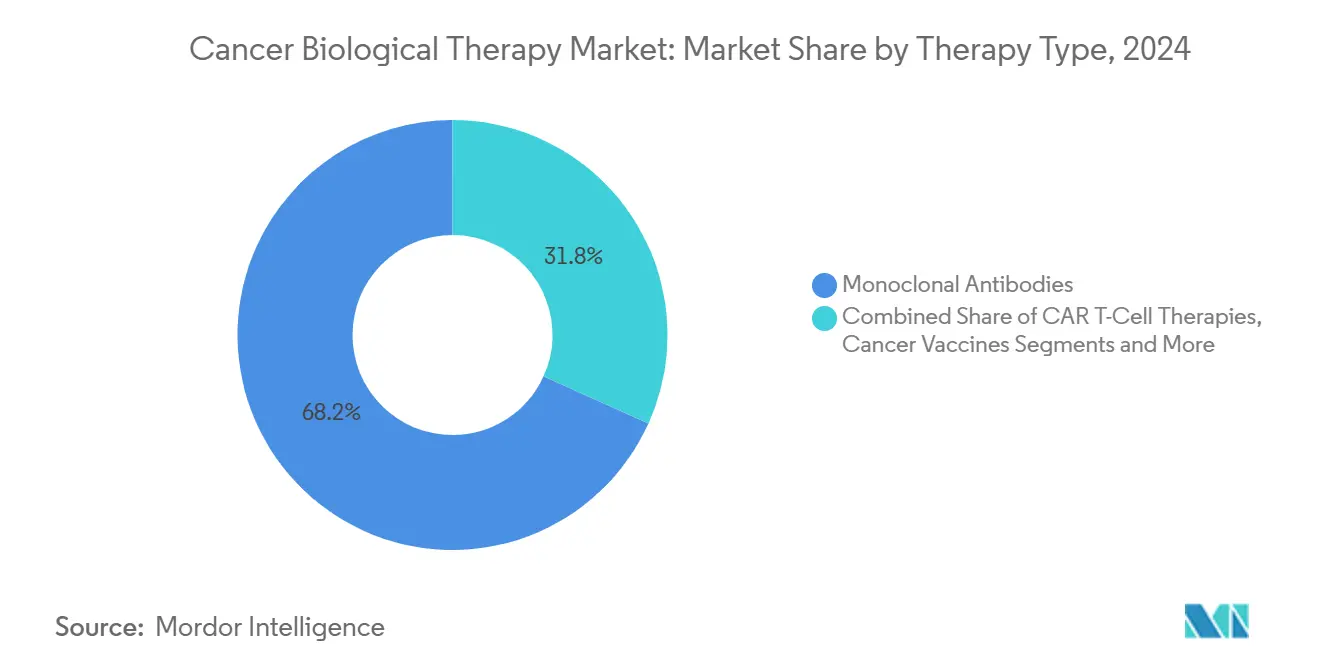
- Por tipo de terapia, os anticorpos monoclonais representaram 68,24% da participação do mercado de terapia biológica do câncer em 2024, enquanto as terapias com células CAR-T estão posicionadas para registrar o maior CAGR de 9,37% até 2030.
- Por tipo de câncer, o câncer de pulmão representou 21,35% da receita de 2024, enquanto as neoplasias hematológicas devem expandir ao CAGR mais rápido de 10,36% ao longo do período de previsão.
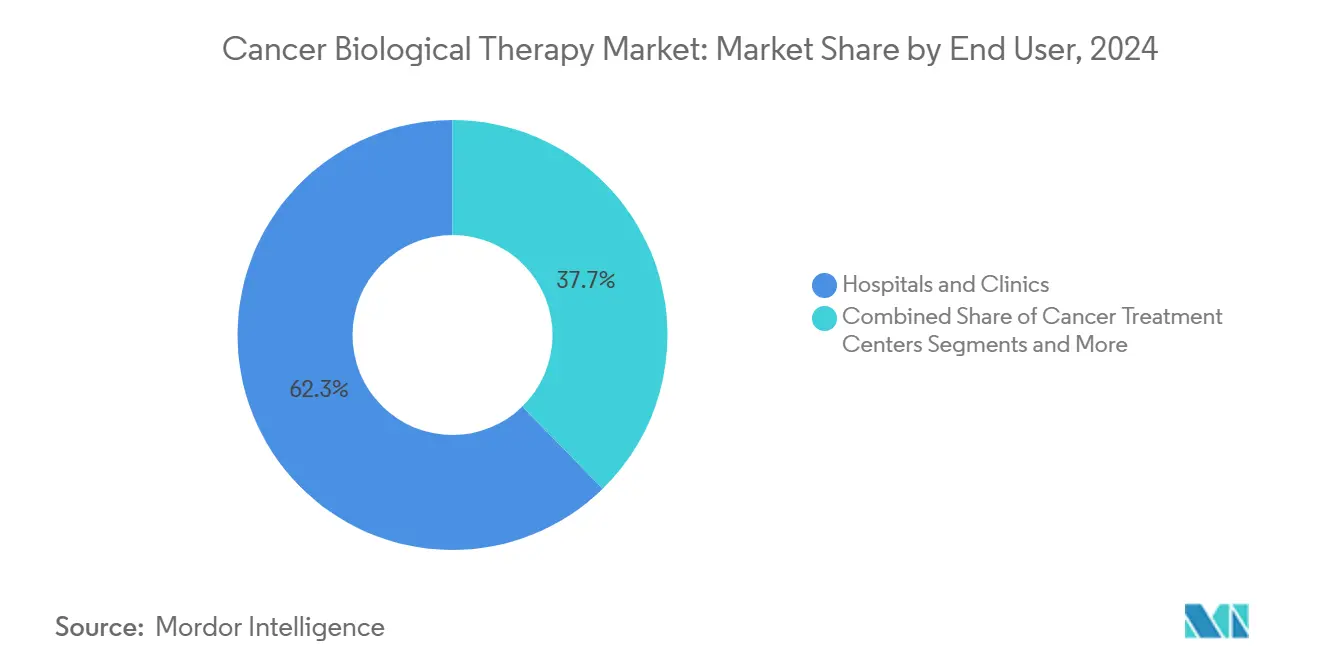
- Por usuário final, hospitais e clínicas detiveram 62,31% dos gastos em 2024; os centros de tratamento do câncer devem liderar o crescimento com um CAGR de 8,24% até 2030.
- Por via de administração, a administração intravenosa capturou 67,36% da adoção em 2024, mas espera-se que a administração intratumoral avance a um CAGR de 9,72%.
- Por geografia, a América do Norte liderou com 33,57% de participação na receita em 2024, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 8,41% até 2030.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de câncer e envelhecimento demográfico | +1.8% | América do Norte, Europa, mercados emergentes globais | Longo prazo (≥ 4 anos) |
| Aprovações regulatórias aceleradas e designações de avanço | +1.2% | Global, liderado pela FDA e EMA | Médio prazo (2-4 anos) |
| Expansão das indicações para imunoterapias existentes | +0.9% | América do Norte e UE como núcleo, APAC emergente | Médio prazo (2-4 anos) |
| Crescimento da oncologia de precisão e terapias guiadas por biomarcadores | +1.1% | Mercados desenvolvidos em todo o mundo | Longo prazo (≥ 4 anos) |
| Descoberta de anticorpos impulsionada por IA encurtando os ciclos de desenvolvimento | +0.7% | América do Norte e UE, expansão para APAC | Longo prazo (≥ 4 anos) |
| Biológicos multiespecíficos emergentes e de próxima geração possibilitando maior eficácia | +0.8% | EUA, UE, Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Câncer e Envelhecimento Demográfico
O número de cânceres recém-diagnosticados está aumentando junto com a maior expectativa de vida, particularmente na América do Norte e na Europa, onde indivíduos com 65 anos ou mais representam o grupo de crescimento mais rápido.[1]Os programas de detecção precoce elevam as taxas de diagnóstico e prolongam os cursos terapêuticos, aumentando a demanda por volume de biológicos. A América Latina antecipa um aumento de 66% na incidência até 2040, destacando necessidades de tratamento não atendidas. Em paralelo, as economias emergentes estão canalizando recursos para biológicos custo-efetivos e fabricação local para reduzir as lacunas de acesso.
Aprovações Regulatórias Aceleradas e Designações de Avanço para Biológicos
Sete produtos CAR-T haviam recebido aprovação da FDA até janeiro de 2025, refletindo um ritmo sem precedentes de ação regulatória.[2]As diretrizes do Conselho Internacional para Harmonização reduziram os ensaios duplicados, comprimindo os prazos de lançamento global. O regulamento de Avaliação de Tecnologias em Saúde da Comissão Europeia, em vigor a partir de 2025, harmoniza a avaliação de evidências entre os estados membros, criando um caminho mais claro para o reembolso.
Expansão das Indicações para Imunoterapias Existentes
Os inibidores de ponto de controle imunológico e os anticorpos monoclonais agora abordam tumores agnósticos de tecido definidos por biomarcadores, como as neoplasias dMMR/MSI-H.[3] A receita do Opdivo da Bristol Myers Squibb cresceu 9% em relação ao ano anterior no primeiro trimestre de 2025 após aprovações de combinação para câncer hepatocelular e colorretal. A amplitude do rótulo aproveita os registros de segurança conhecidos, reduz o risco de desenvolvimento e sustenta a receita ao longo do ciclo de vida.
Crescimento da Oncologia de Precisão e Terapias Guiadas por Biomarcadores
As aprovações agnósticas de tumor para os inibidores de fusão NTRK larotrectinibe e entrectinibe ilustram a mudança da histologia para as assinaturas genômicas. A queda nos custos de sequenciamento e as robustas plataformas de bioinformática permitem a correspondência de biomarcadores em tempo real, aumentando a eficácia da terapia e a aceitação pelos pagadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de tratamento e barreiras ao reembolso | −1.4% | Global, agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Eventos adversos relacionados ao sistema imunológico e preocupações com segurança | −0.8% | Mundial, afetando a adoção de CAR-T e inibidores de ponto de controle | Médio prazo (2-4 anos) |
| Capacidade de fabricação limitada para vetores virais e terapias celulares | −1.0% | EUA, UE, centros selecionados da APAC | Curto prazo (≤ 2 anos) |
| Ambiguidade regulatória em torno de novos biológicos modulares | −0.6% | Dependente da região | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento e Barreiras ao Reembolso
Vinte e dois dos trinta e nove novos medicamentos oncológicos não tinham reembolso no Marrocos durante 2024, ilustrando as lacunas de acessibilidade. A Lei de Redução da Inflação dos EUA pressiona os preços pós-lançamento, enquanto os ajustes de pagamento do Medicare sobrecarregam as práticas oncológicas. Por outro lado, o Brasil alcançou 55,9% de economia de custos por meio da substituição por biossimilares, sinalizando um modelo emergente para mercados com orçamento limitado.
Eventos Adversos Relacionados ao Sistema Imunológico e Preocupações com Segurança
A síndrome de liberação de citocinas e a síndrome de neurotoxicidade associada a células efetoras imunológicas necessitam de monitoramento intensivo e centros especializados. Os avisos de caixa preta da FDA sobre neoplasias secundárias emitidos em 2024 elevam a vigilância dos médicos. Os protocolos de tocilizumabe e corticosteroides reduziram as taxas de eventos de grau 3/4, mas as preocupações ainda influenciam o comportamento de prescrição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terapia:
Anticorpos Monoclonais Lideram Apesar da Aceleração das Terapias CAR-TO tamanho do mercado de terapia biológica do câncer para anticorpos monoclonais atingiu USD 87,8 bilhões em 2024, equivalente a uma participação de 68,24%. Perfis de segurança conhecidos, fabricação escalável e rótulos para múltiplos tumores sustentam a dominância. Os inibidores de ponto de controle imunológico mantêm a resiliência da receita por meio de combinações expandidas. Em paralelo, as terapias CAR-T devem registrar um CAGR de 9,37% e capturar indicações hematológicas crescentes até 2030. Os conjugados anticorpo-fármaco ganham impulso à medida que a Johnson & Johnson integra a tecnologia de ligante sítio-específico da Ambrx, ampliando a aplicabilidade em tumores sólidos.
A gravidade do investimento agora se desloca para construções adaptáveis — biespecíficos e triespecíficos — que prometem citotoxicidade potente com toxicidade gerenciável. As ambições de terapia gênica persistem, mas os gargalos de fabricação atrasam a escala comercial. As vacinas contra o câncer e os vírus oncolíticos permanecem em fases de lançamento incipientes, frequentemente combinados com inibidores de ponto de controle para intensificar a resposta imunológica. As interleucinas de próxima geração, como o N-803 da ImmunityBio, impulsionam respostas duradouras em indicações de nicho, aproveitando a codificação de reembolso permanente para acelerar a adoção.

Por Tipo de Câncer:
Neoplasias Hematológicas Superam os Tumores SólidosO câncer de pulmão manteve a maior fatia de receita com 21,35% da participação do mercado de terapia biológica do câncer em 2024, sustentado por anticorpos direcionados a EGFR e ALK. As neoplasias hematológicas, no entanto, estão posicionadas para registrar um CAGR de 10,36% até 2030, à medida que as aprovações de CAR-T se proliferam no linfoma de células B, na leucemia linfocítica crônica e no mieloma múltiplo. A trajetória estável do câncer de mama depende dos conjugados anticorpo-fármaco direcionados ao HER2, enquanto o melanoma se beneficia de regimes duplos de inibidores de ponto de controle. Os segmentos de próstata e colorretal enfrentam pressão dos biossimilares, mas novas construções direcionadas ao PSMA e combinações de CTLA-4 sustentam os pipelines de pesquisa.
A profundidade do pipeline é mais pronunciada nos cânceres do sangue, onde anticorpos biespecíficos e plataformas alogênicas de CAR-NK visam encurtar os prazos de fabricação e ampliar a elegibilidade. Os programas de CAR-T para tumores sólidos enfrentam a heterogeneidade antigênica e as barreiras do microambiente tumoral, com os dados preliminares do ALA-CART da Universidade do Colorado demonstrando viabilidade na leucemia linfocítica aguda refratária.
Por Usuário Final:
Centros de Tratamento Especializados Ganham TerrenoHospitais e clínicas absorveram 62,31% da receita de 2024, beneficiando-se de vias de cuidado integradas e contratos com pagadores. Os centros dedicados ao tratamento do câncer devem expandir a um CAGR de 8,24% até 2030, à medida que refinam os fluxos de trabalho de CAR-T e aproveitam a fabricação no ponto de atendimento. Os institutos acadêmicos permanecem instrumentais, conduzindo ensaios de fase inicial e pesquisa translacional que alimentam os pipelines de comercialização.
A supervisão de segurança intensificada favorece instalações com equipes de cuidados intensivos disponíveis 24 horas por dia, experientes na mitigação da síndrome de liberação de citocinas e da síndrome de neurotoxicidade associada a células efetoras imunológicas. Esses centros encurtam os tempos de encaminhamento e melhoram os resultados, levando os pagadores a reconhecer sua proposta de valor. As extensões de tele-oncologia apoiam o acompanhamento, melhorando a retenção de pacientes.
Por Via de Administração:
A Inovação Intratumoral AceleraA administração intravenosa manteve 67,36% de participação em 2024, ancorada por protocolos de infusão bem estabelecidos. As modalidades intratumorais devem registrar um CAGR de 9,72%, à medida que as injeções localizadas de vírus oncolíticos e anticorpos conjugados a nanopartículas reduzem a exposição sistêmica.
As formulações subcutâneas ampliam a administração ambulatorial, melhorando a conveniência e reduzindo o congestionamento nos centros de infusão. As vias orais permanecem restritas a adjuvantes de pequenas moléculas, mas os implantes de liberação sustentada estão em ensaios iniciais com o objetivo de diminuir as visitas hospitalares.
Análise Geográfica
Mercado de Terapia Biológica do Câncer na América do Norte
A América do Norte controlou 33,57% da receita global em 2024, impulsionada pelos elevados gastos per capita, pela adoção precoce de novos biológicos e por um ambiente favorável de reembolso. Os EUA registraram múltiplas aprovações aceleradas em 2025, reforçando a liderança. A Aliança Farmacêutica Pan-Canadense do Canadá negocia acordos coletivos, moderando os preços de lançamento, mas sustentando o acesso.
Mercado de Terapia Biológica do Câncer na Europa
A Europa segue com robusta penetração de biossimilares, que modera os preços de fatura sem impedir a adoção. O quadro unificado de ATS da Comissão Europeia, em vigor desde 2025, simplifica as análises de evidências, reduzindo a duplicação entre os Estados-membros. Alemanha e França permanecem como principais impulsionadores de volume, enquanto a Europa Central e Oriental reduz a diferença por meio de licitações transfronteiriças.
Mercado de Terapia Biológica do Câncer na APAC
Espera-se que a Ásia-Pacífico registre um CAGR de 8,41% até 2030, impulsionada pelos incentivos japoneses à medicina regenerativa e pelo canal de revisão prioritária acelerada da China. Os centros chineses representam atualmente 24% das localizações globais de ensaios clínicos em oncologia, fornecendo dados ricos e acelerando as aprovações domésticas. Coreia do Sul e Singapura investem em capacidade de vetores virais, aspirando à liderança regional em CDMO.
Mercado de Terapia Biológica do Câncer na LATAM e MEA
A América Latina enfrenta duplos ventos contrários de volatilidade cambial e reembolso limitado. Ainda assim, Argentina e Brasil fortalecem programas de transferência de tecnologia para localizar a fabricação de biossimilares, aumentando a acessibilidade. O Oriente Médio e a África registram uma demanda incipiente, mas a adoção pela Arábia Saudita da plataforma Cancer BioShield da ImmunityBio exemplifica o crescente interesse em imunoterapias avançadas.
Cenário Competitivo
A estrutura do setor equilibra as vantagens de escala das grandes farmacêuticas com a agilidade de inovação das biotecnológicas. Os líderes de mercado diversificam-se entre modalidades, reduzindo o risco de receita de qualquer plataforma única. O acordo de USD 1 bilhão da Roche com a Poseida adiciona ativos de CAR-T com edição gênica, enquanto a compra de USD 2 bilhões da Ambrx pela Johnson & Johnson aprofunda as capacidades de conjugados anticorpo-fármaco. A aquisição de USD 1,3 bilhão do CN201 pela Merck sublinha o apetite por anticorpos biespecíficos.
As colaborações proliferam à medida que as empresas exploram forças complementares: Bristol Myers Squibb e BioNTech co-desenvolvem um biespecífico PD-1/VEGF, combinando expertise clínica com conhecimento de mRNA. As organizações de desenvolvimento e fabricação por contrato correm para expandir a capacidade de vetores, competindo em qualidade e histórico regulatório. Cadeias de suprimentos eficazes conferem poder de precificação e encurtam os prazos de entrega.
Os entrantes de biossimilares intensificam a pressão no segmento maduro de anticorpos monoclonais, mas os inovadores protegem as margens por meio de construções de próxima geração e extensões de ciclo de vida. As empresas com algoritmos diferenciados de gestão de segurança para a administração de CAR-T ganham participação de encaminhamento de oncologistas comunitários que buscam centros especializados.
Líderes do Setor de Terapia Biológica do Câncer
-
F. Hoffmann-La Roche Ltd.
-
Merck & Co., Inc.
-
Bristol-Myers Squibb Company
-
Novartis AG
-
Pfizer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapia Biológica do Câncer Empresas cobertas neste relatório
- Roche
- Merck
- Bristol-Myers Squibb
- Novartis
- Amgen
- Pfizer
- AstraZeneca
- Johnson & Johnson (Janssen Biotech)
- Abbvie
- GlaxoSmithKline
- Sanofi
- Eli Lilly and Company
- Regeneron Pharmaceuticals
- BeiGene Ltd.
- Seagen
- Kite Pharma, Inc.
- Bluebird Bio
- Adaptimmune Therapeutics plc
- MacroGenics
- Immunocore Holdings plc
Desenvolvimentos industriais recentes em Mercado de Terapia Biológica do Câncer
- Julho de 2025: A FDA concedeu aprovação acelerada ao sunvozertinibe para NSCLC metastático com inserção no éxon 20 do EGFR.
- Julho de 2025: A FDA concedeu aprovação acelerada ao linvoseltamabe-gcpt, um biespecífico direcionado ao BCMA, para mieloma múltiplo com tratamento prévio intensivo.
- Junho de 2025: A FDA concedeu aprovação acelerada ao datopotamabe deruxtecan-dlnk para NSCLC metastático com mutação no EGFR após terapia prévia com EGFR e quimioterapia com platina.
Escopo do Relatório Global do Mercado de Terapia Biológica do Câncer
| Anticorpos Monoclonais |
| Inibidores de Ponto de Controle Imunológico |
| Citocinas e Interleucinas |
| Terapias com Células CAR-T |
| Vacinas contra o Câncer |
| Terapias com Vírus Oncolíticos |
| Terapias Gênicas |
| Conjugados Anticorpo-Fármaco |
| Transferência Adotiva de Células |
| Câncer de Pulmão |
| Câncer de Mama |
| Neoplasias Hematológicas |
| Melanoma |
| Câncer de Próstata |
| Câncer Colorretal |
| Outros Cânceres |
| Hospitais e Clínicas |
| Centros de Tratamento do Câncer |
| Institutos Acadêmicos e de Pesquisa |
| Intravenosa |
| Subcutânea |
| Oral |
| Intratumoral / Local |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Terapia | Anticorpos Monoclonais | |
| Inibidores de Ponto de Controle Imunológico | ||
| Citocinas e Interleucinas | ||
| Terapias com Células CAR-T | ||
| Vacinas contra o Câncer | ||
| Terapias com Vírus Oncolíticos | ||
| Terapias Gênicas | ||
| Conjugados Anticorpo-Fármaco | ||
| Transferência Adotiva de Células | ||
| Por Tipo de Câncer | Câncer de Pulmão | |
| Câncer de Mama | ||
| Neoplasias Hematológicas | ||
| Melanoma | ||
| Câncer de Próstata | ||
| Câncer Colorretal | ||
| Outros Cânceres | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Tratamento do Câncer | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Por Via de Administração | Intravenosa | |
| Subcutânea | ||
| Oral | ||
| Intratumoral / Local | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de terapia biológica do câncer em 2025?
Atingiu USD 128,67 bilhões e está projetado para subir para USD 177,26 bilhões até 2030, refletindo um CAGR de 6,62%.
Qual tipo de terapia detém a maior participação de receita?
Os anticorpos monoclonais lideraram com 68,24% da receita global de 2024.
Qual segmento está se expandindo mais rapidamente?
As terapias CAR-T devem registrar um CAGR de 9,37% até 2030, especialmente em cânceres hematológicos.
Qual região está crescendo mais rapidamente?
Espera-se que a Ásia-Pacífico registre um CAGR de 8,41%, impulsionado pela modernização regulatória e pelo investimento em fabricação.
Qual é uma barreira fundamental para uma adoção mais ampla?
Os altos custos de tratamento e o reembolso inconsistente dificultam o acesso dos pacientes, particularmente nos mercados emergentes.