
Tamanho e Participação do Mercado de Produtos Medicinais de Terapia Avançada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
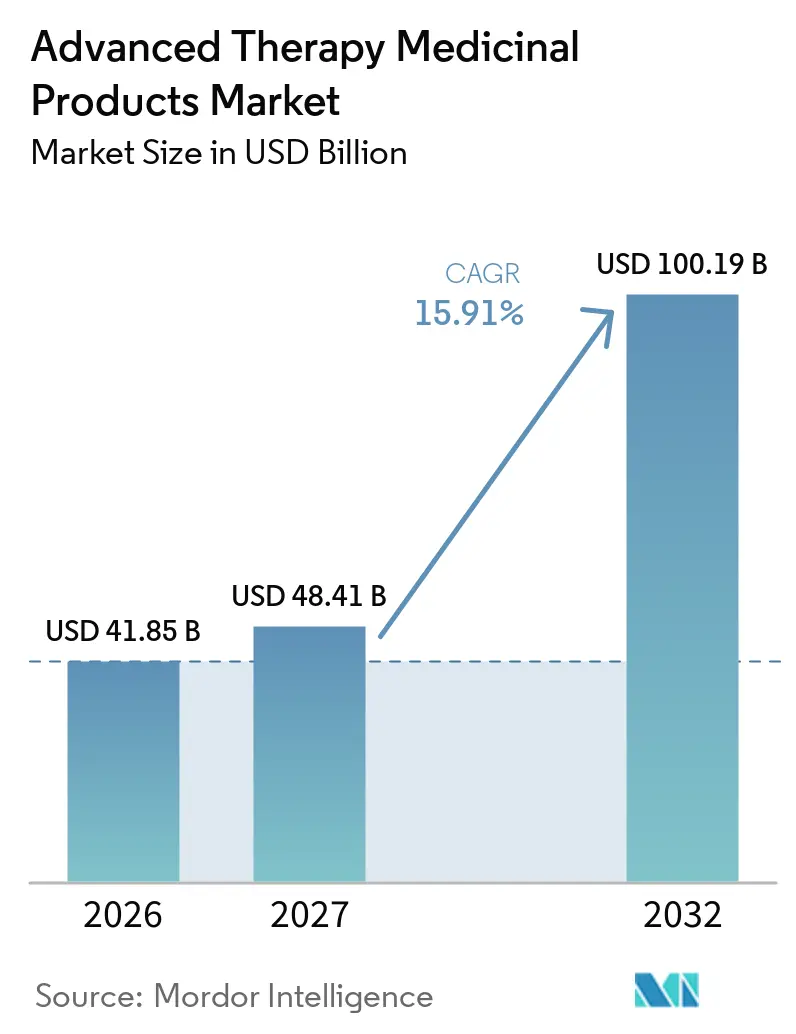
| Tamanho do Mercado (2027) | 48.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 100.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Medicinais de Terapia Avançada por Mordor Intelligence
O tamanho do Mercado de Produtos Medicinais de Terapia Avançada foi avaliado em 41,85 bilhões de USD em 2026 e estima-se que cresça de 48,41 bilhões de USD em 2027 para atingir 100,19 bilhões de USD até 2032, a um CAGR de 15,66% durante o período de previsão (2027-2032).
O aumento das designações regulatórias de via rápida, o crescimento do investimento de capital de risco e o robusto sucesso clínico nos programas de oncologia com CAR-T estão acelerando o lançamento das modalidades. As restrições de fornecimento de vetores virais e a inovação no reembolso estão moldando as estratégias competitivas, enquanto as plataformas alogênicas prontas para uso prometem reduzir os prazos de fabricação e ampliar o acesso global. Os fabricantes contratados estão ampliando plantas modulares para reduzir pela metade o tempo de processamento autólogo, e as agências de saúde da Ásia-Pacífico estão encurtando os ciclos de revisão para atrair patrocinadores de pipeline para ensaios clínicos locais.
Principais Conclusões do Relatório
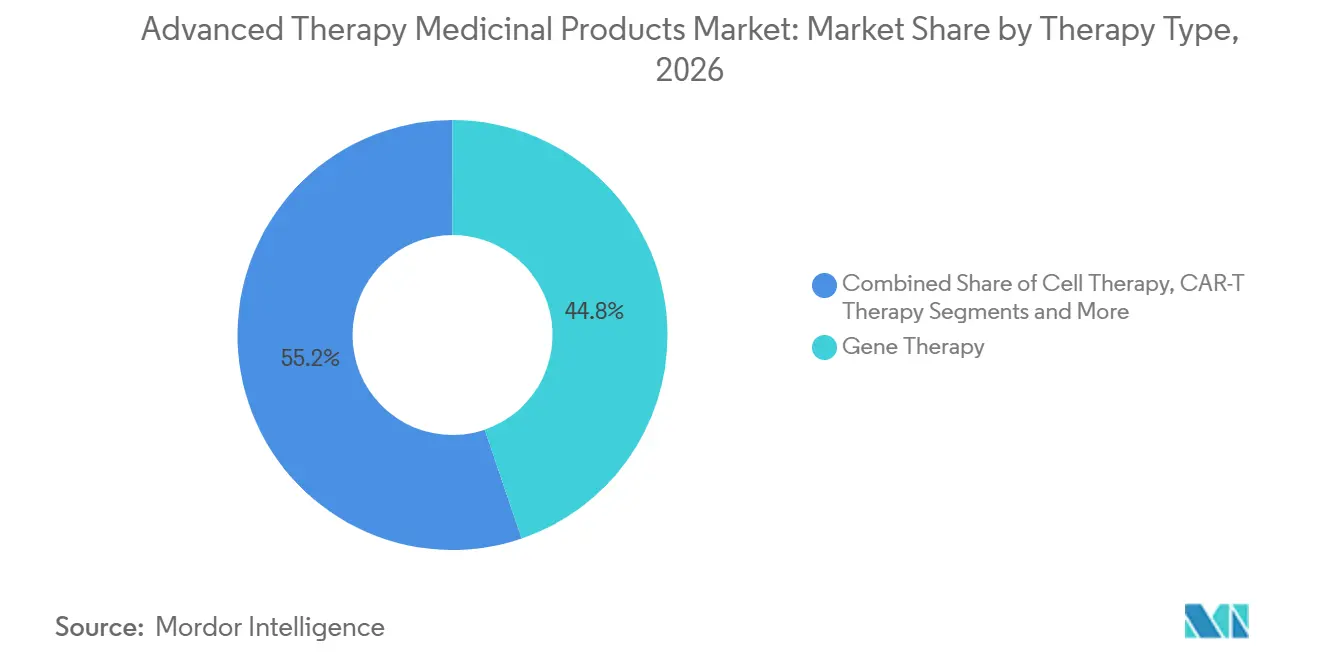
- Por tipo de terapia, a terapia gênica deteve 44,79% da participação do mercado de produtos medicinais de terapia avançada em 2026, enquanto a terapia CAR-T tem previsão de avançar a um CAGR de 20,01% até 2032.
- Por fonte celular, as plataformas autólogas contribuíram com 61,73% da receita de 2026, enquanto os construtos alogênicos têm projeção de crescimento a um CAGR de 17,53% até 2032.
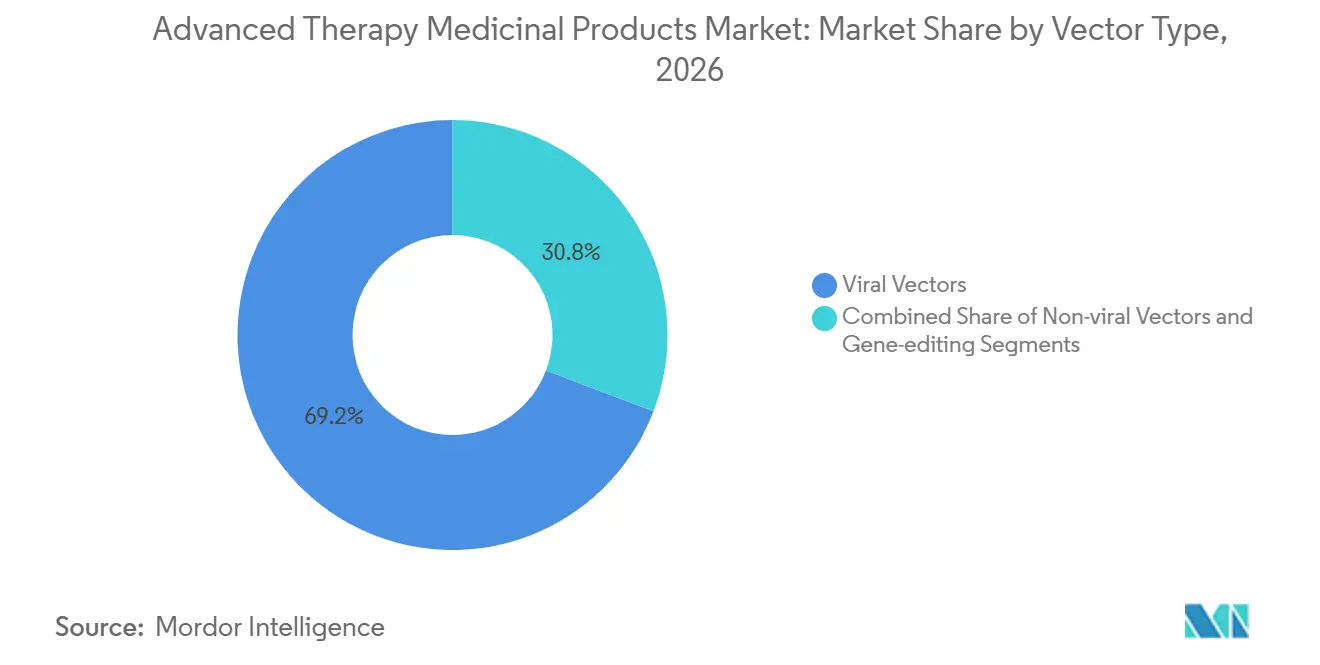
- Por tipo de vetor, os vetores virais capturaram 69,23% dos gastos de 2026, mas os sistemas de edição gênica estão projetados para expandir a um CAGR de 18,57% até 2032.
- Por aplicação, a oncologia respondeu por 55,43% da demanda em 2026, enquanto os distúrbios genéticos raros estão posicionados para crescer a um CAGR de 19,45% entre 2027 e 2032.
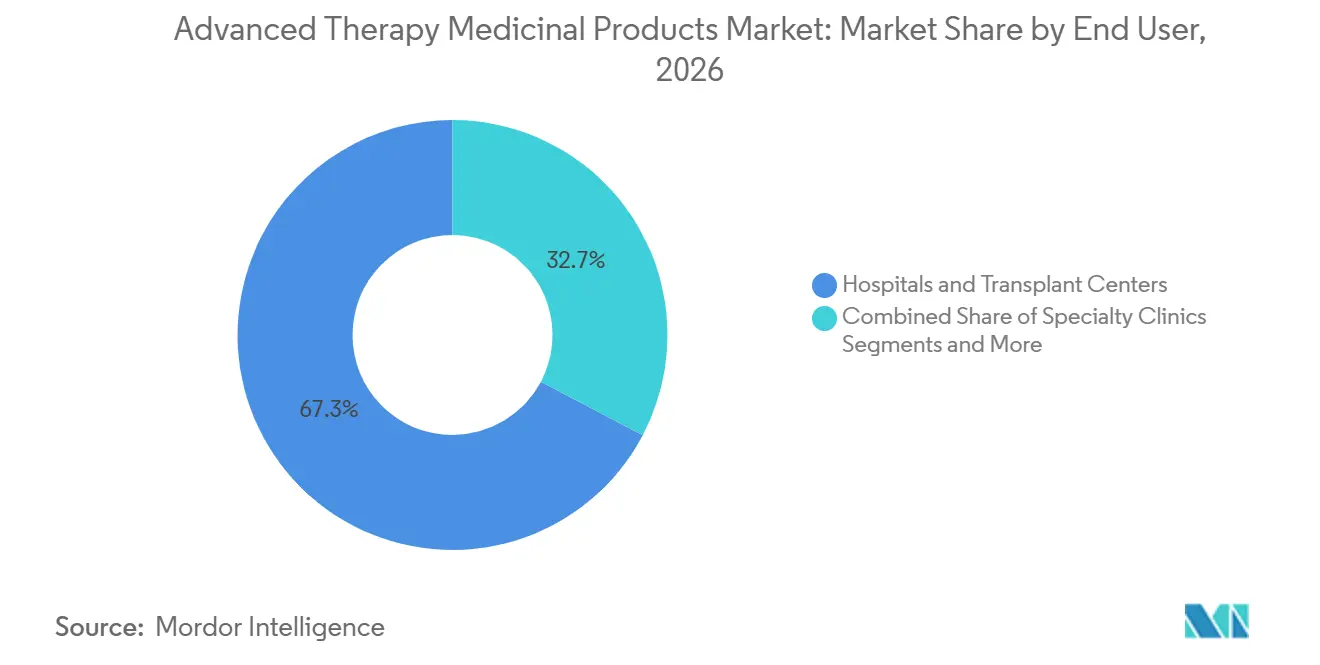
- Por usuário final, hospitais e centros de transplante geraram 67,28% dos gastos de 2026, enquanto as organizações de fabricação contratada têm previsão de crescer a um CAGR de 18,26% até 2032.
- Por plataforma de fabricação, os sistemas modificados ex vivo representaram 49,84% do valor de produção de 2026, enquanto as instalações de ponto de atendimento têm projeção de avançar a um CAGR de 16,78% até 2032.
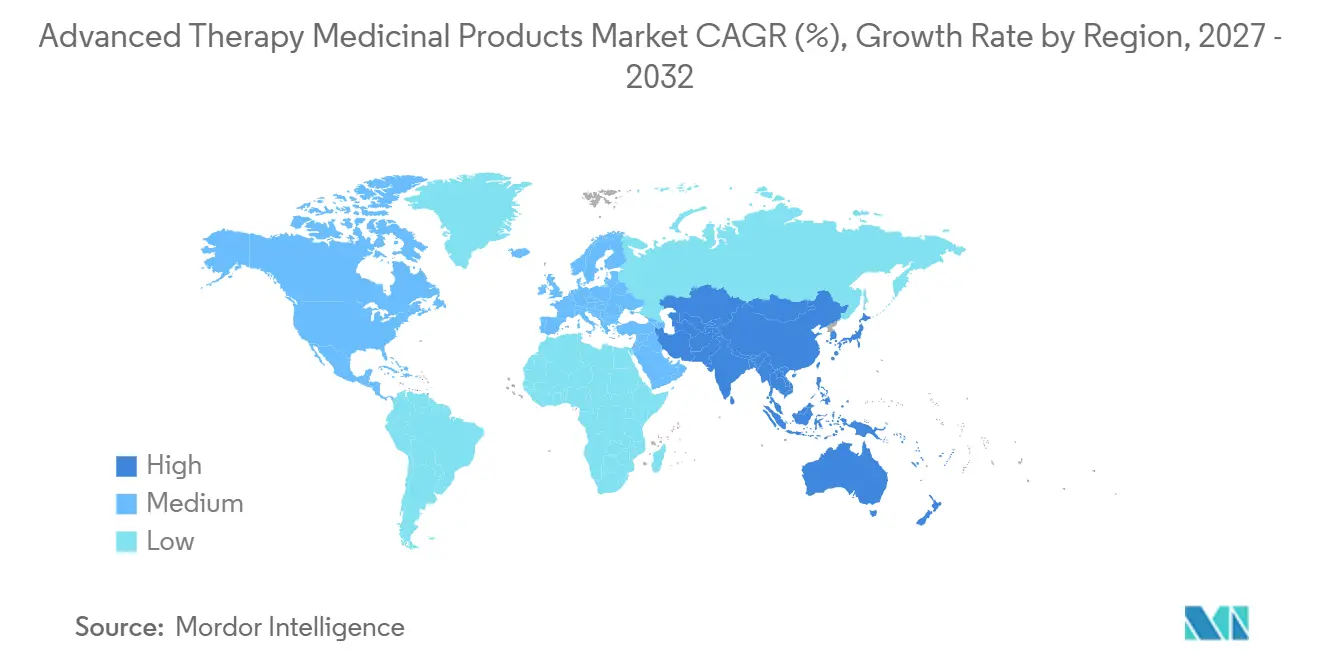
- Por geografia, a América do Norte gerou 39,22% da receita global em 2026, mas a Ásia-Pacífico tem previsão de registrar o CAGR mais rápido de 18,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das designações regulatórias de via rápida | +2.8% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Aumento de negócios de capital de risco e grandes farmacêuticas | +2.5% | América do Norte, Europa, expansão para Ásia-Pacífico | Médio prazo (2–4 anos) |
| Crescente prevalência de doenças órfãs e oncológicas | +2.3% | Global | Longo prazo (≥ 4 anos) |
| Projetos-piloto de reembolso baseado em resultados | +1.9% | América do Norte, Europa, Austrália | Médio prazo (2–4 anos) |
| Micro-instalações GMP descentralizadas | +1.7% | Europa, América do Norte, Ásia-Pacífico emergente | Médio prazo (2–4 anos) |
| Engenharia de vetores orientada por inteligência artificial | +1.5% | América do Norte, Europa, P&D na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Designações e Aprovações Regulatórias de Via Rápida em Crescimento Acelerado Pós-2024
Os reguladores estão reduzindo as janelas de revisão para terapias de alta necessidade, permitindo que os pioneiros assegurem mercados órfãos rapidamente. O programa PRIME da EMA aceitou 11 candidatos avançados em 2024, um aumento de 38% em relação a 2023.[1]A via Sakigake do Japão concedeu igualmente quatro designações alogênicas, permitindo aprovação condicional com base em dados de Fase II.[2] Esses mecanismos reduzem o tempo de chegada ao mercado para aproximadamente seis anos, mas a nova orientação da FDA estende a vigilância pós-comercialização de produtos lentivirais para 15 anos, ampliando os orçamentos de conformidade dos inovadores de menor porte.
Escalada dos Valores de Negócios de Capital de Risco e Grandes Farmacêuticas nos Pipelines de ATMPs
O valor total das transações divulgadas subiu para USD 12,3 bilhões em 2024, impulsionado pela aquisição da Mirati pela Bristol-Myers Squibb por USD 4,8 bilhões e pela participação da Gilead na Legend Biotech por USD 850 milhões. A Série D de USD 520 milhões da Beam Therapeutics em 2025 exemplifica o apetite do capital de risco pela edição de bases de próxima geração. A concentração de capital nos Estados Unidos e na Europa acelera programas de múltiplas indicações, mas deixa muitas equipes da Ásia-Pacífico dependentes de licenciamento externo.
Crescente Prevalência de Indicações Órfãs e Oncológicas Tratáveis por ATMPs
Aproximadamente 300 milhões de indivíduos vivem com doenças raras, e a incidência de câncer refratário continua a crescer. O exa-cel da CRISPR Therapeutics obteve aprovação nos EUA no final de 2024 para a doença falciforme, enquanto o Lyfgenia da bluebird bio alcançou 89% de independência transfusional em ensaios de β-talassemia. A prevalência do mieloma múltiplo tem previsão de aumentar 18% até 2032, sustentando a demanda por linhas de CAR-T como Abecma e Tecartus.
Mudança dos Pagadores em Direção a Projetos-Piloto de Reembolso Baseado em Resultados para Curas Únicas
O CMS lançou seu Modelo de Acesso à Terapia Celular e Gênica em janeiro de 2025, permitindo que as agências estaduais do Medicaid amortizem os pagamentos ao longo de cinco anos. Oito sistemas de saúde europeus negociaram um desconto de 22% vinculando os pagamentos a resultados de cinco anos, destacando a mudança dos pagadores em direção ao compartilhamento de riscos. O Zolgensma da Novartis agora possui contratos vinculados a resultados em 14 países.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo e incerteza de reembolso | −1.8% | Global, grave em mercados emergentes | Médio prazo (2–4 anos) |
| Logística complexa de cadeia de frio e vida útil curta | −1.2% | Global, agudo na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Ônus de monitoramento de longo prazo de oncogênese insercional | −0.9% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Escassez de plasmídeos de grau GMP e matérias-primas de nanopartículas lipídicas | −1.1% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Incerteza de Reembolso para Terapias Curativas Únicas
Os preços de tabela de USD 1,5 milhão a 3 milhões por paciente sobrecarregam os orçamentos dos pagadores, limitando o acesso fora das regiões mais ricas. O Lyfgenia da bluebird bio estreou a USD 3,1 milhões, e o exa-cel tem preço de tabela de USD 2,2 milhões. As seguradoras privadas dos EUA frequentemente excluem as terapias gênicas dos formulários, e as economias de renda média carecem de estruturas de subsídio, desacelerando a adoção.
Desafios de Logística Complexa de Cadeia de Frio e Vida Útil Curta
Os produtos autólogos devem permanecer abaixo de −150 °C e chegar às clínicas em até 48 horas. A Novartis relatou 12% de perda de produto por falhas no transporte em 2024. Apenas 38% dos hospitais indianos possuem os freezers necessários, restringindo a penetração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terapia:
O Impulso do CAR-T Desafia a Dominância da Terapia GênicaO tamanho do mercado de produtos medicinais de terapia avançada para construtos CAR-T tem previsão de avançar a um CAGR de 20,01%, reduzindo a vantagem da terapia gênica, que detinha 44,79% em 2026. A aprovação do Breyanzi em 2024 para linfoma difuso de grandes células B de segunda linha melhorou a sobrevida livre de progressão em 34% em comparação com a quimioterapia. Opções de terapia celular, como o Temcell, registraram 180 milhões de USD em vendas no Japão, enquanto os produtos de engenharia tecidual permanecem um mercado de nicho porque os pagadores ainda debatem sua relação custo-efetividade. Os produtos medicinais de terapia avançada combinados, que mesclam edição gênica com engenharia celular hipo-imune, estão entrando em estudos de primeira administração em humanos. No geral, os pipelines de CAR-T em rápida expansão recalibram o mix terapêutico e estão posicionados para capturar uma participação crescente do mercado de produtos medicinais de terapia avançada.
A terapia gênica permanece fundamental para o tratamento de distúrbios monogênicos, mas enfrenta limitações no fornecimento de vetores e obstáculos de imunogenicidade. Os centros de demanda na Europa aproveitam as opções de isenção hospitalar para acelerar a adoção, enquanto os pagadores nos EUA insistem em dados de durabilidade de longo prazo. Coalizões acadêmico-industriais, como a Penn-Novartis, estão refinando as edições de CRISPR para melhorar o enxerto, sinalizando inovação iterativa dentro do mercado de produtos medicinais de terapia avançada.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Fonte Celular:
Plataformas Alogênicas Reformulam a Economia de FabricaçãoOs construtos alogênicos têm projeção de superar os fluxos de trabalho autólogos com um CAGR de 17,53% até 2032, desafiando a participação autóloga vigente de 61,73%. O programa iPSC-CAR-NK da Century Therapeutics não apresentou eventos de doença enxerto contra hospedeiro em 24 pacientes, e o SC291 da Sana Biotechnology registrou 78% de respostas completas.
A adoção global depende da distribuição baseada em estoque, que reduz os tempos de espera dos pacientes para 48 horas e reduz os custos de fabricação em 60%. No entanto, a persistência mais curta ainda leva alguns clínicos a optarem por regimes autólogos, sustentando segmentos do tamanho do mercado de produtos medicinais de terapia avançada. As agências regulatórias agora exigem monitoramento de 10 anos de construtos alogênicos com edição gênica, adicionando clareza ao gerenciamento de riscos.
Por Tipo de Vetor:
A Edição Gênica Ganha Terreno Frente aos Vetores Virais TradicionaisOs sistemas de edição gênica estão acelerando a um CAGR de 18,57% e estão posicionados para reduzir a participação dos vetores virais de 69,23% em 2026. A Beam Therapeutics relatou 0,3% de edições fora do alvo com seu editor de base em ensaios de doença falciforme, e a abordagem Cas9 do exa-cel alcançou 91% de independência transfusional.[3]
A entrega não viral, particularmente com nanopartículas lipídicas, está emergindo como uma abordagem promissora para protótipos de CAR-T baseados em mRNA. Ainda assim, o sorotipo 9 do vírus adeno-associado continua a sustentar a expressão in vivo durável, preservando uma fatia considerável da participação do mercado de produtos medicinais de terapia avançada. O design de RNA-guia orientado por inteligência artificial encurta os ciclos de otimização e reduz os custos de descoberta, impulsionando ainda mais a competitividade da edição gênica.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
Doenças Raras se Aproximam da Escala da OncologiaA oncologia manteve 55,43% da demanda de 2026, mas os distúrbios genéticos raros têm previsão de registrar o CAGR mais forte de 19,45%, à medida que as designações de medicamentos órfãos garantem exclusividade e precificação premium. O modelo de reembolso do CMS agora financia curas únicas para a doença falciforme, ajudando o segmento a ganhar impulso. Os pipelines de doenças cardiovasculares, musculoesqueléticas e oftalmológicas demonstram progresso clínico, mas ainda aguardam amplo alinhamento dos pagadores para acelerar a adoção no mercado de produtos medicinais de terapia avançada.
Por Usuário Final:
As CMOs Expandem sua Presença IndustrialAs organizações de fabricação contratada estão projetadas para crescer a um CAGR de 18,26%, erodindo a participação de 67,28% dos hospitais em 2026. Os reatores de sistema fechado da Lonza reduzem os ciclos autólogos pela metade e melhoram a esterilidade em 72%. A planta da Catalent de 200.000 pés quadrados em Maryland adiciona 120 lotes de AAV anualmente. Clínicas especializadas estão abrindo unidades de infusão de CAR-T, enquanto centros acadêmicos continuam a publicar avanços translacionais que alimentam os pipelines comerciais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Plataforma de Fabricação:
A Descentralização Impulsiona o Crescimento do Ponto de AtendimentoAs unidades de ponto de atendimento têm previsão de crescer a um CAGR de 16,78%, desafiando a participação de 49,84% das instalações ex vivo. Doze centros europeus de transplante agora produzem Kymriah no local em sete dias, contornando o transporte internacional. Dispositivos automatizados como o CliniMACS Prodigy permitem a fabricação de CAR-T no mesmo dia em 45 hospitais. A orientação preliminar da FDA exige validação específica por local, adicionando seis a doze meses antes da implantação completa, mas os pagadores europeus incentivam a produção local para reduzir o risco logístico, diversificando ainda mais o mercado de produtos medicinais de terapia avançada.
Análise Geográfica
Mercado de Produtos Medicinais de Terapia Avançada da América do Norte
A América do Norte reteve 39,22% da receita de 2026 graças aos programas de aceleração da FDA e a uma densa rede de centros acadêmicos de CAR-T. Dez aprovações de produtos medicinais de terapia avançada nos EUA em 2024, incluindo exa-cel e BEAM-101, ressaltam o impulso regulatório. Os padrões harmonizados do Canadá permitiram o lançamento simultâneo do Lyfgenia, enquanto a infraestrutura de ensaios clínicos de baixo custo do México atraiu o estudo alogênico de Fase II da Poseida. A fragmentação dos pagadores permanece um obstáculo, pois 42% das seguradoras privadas dos EUA excluem as terapias gênicas, moderando o crescimento de curto prazo.
Mercado de Produtos Medicinais de Terapia Avançada da Ásia-Pacífico
A Ásia-Pacífico está projetada para liderar a expansão com um CAGR de 18,46%. A NMPA da China aprovou nove marcas domésticas de CAR-T em 2024 e contribuiu com a maior parte das vendas de 680 milhões de USD do Carvykti. A Índia destinou 120 milhões de USD para o desenvolvimento de produtos medicinais de terapia avançada em 2025, priorizando as hemoglobinopatias, enquanto o Invossa da Coreia do Sul registrou 42 milhões de USD em vendas sob cobertura do seguro nacional. A divergência regulatória na ASEAN, no entanto, ainda acrescenta 12 a 18 meses aos lançamentos regionais, retardando marginalmente a aceleração do mercado de produtos medicinais de terapia avançada.
Mercado de Produtos Medicinais de Terapia Avançada da EMEA e da América do Sul
A Europa continua a aperfeiçoar o reembolso baseado em resultados. A iniciativa de aquisição conjunta da Alemanha garantiu um desconto de 22% em terapias gênicas em 2025, e a França agora distribui os pagamentos do Zolgensma ao longo de cinco anos. As admissões PRIME da EMA acentuam a profundidade clínica da região. Os mercados do Oriente Médio e da África permanecem embrionários, pois as lacunas na cadeia de frio e os elevados gastos diretos limitam a difusão. As duas primeiras aprovações de CAR-T da América do Sul no Brasil sinalizam uma emergência gradual, embora os atrasos no reembolso restrinjam o volume imediato.
Cenário Competitivo
Concentração do Mercado
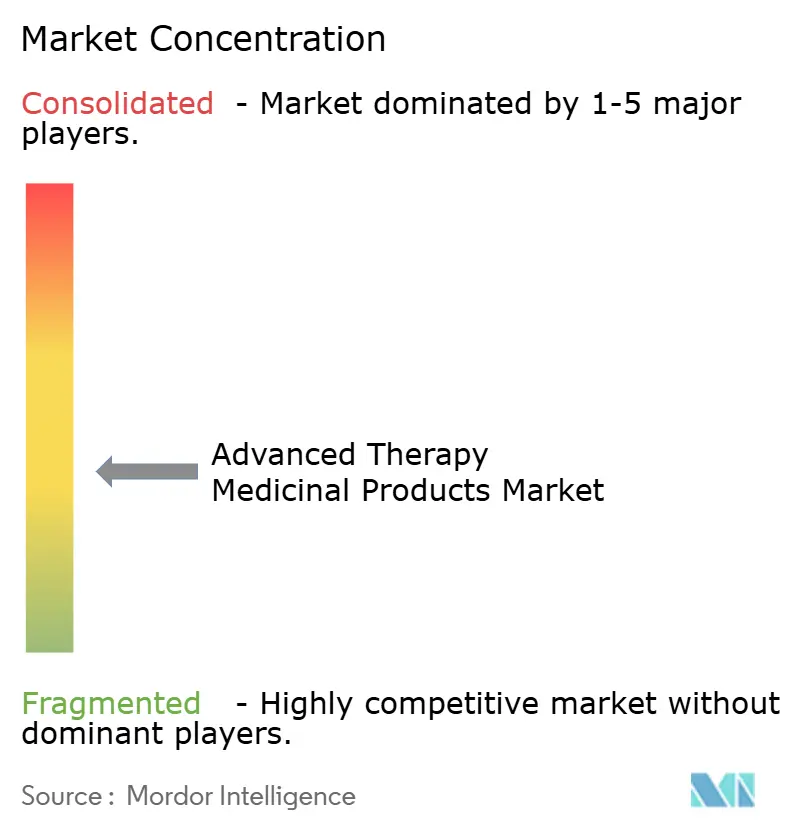
As cinco principais empresas incluem Bristol-Myers Squibb, Gilead Sciences, Novartis, bluebird bio e Vericel Corporation, que detinham participações majoritárias na receita global de 2025, denotando concentração moderada. Breyanzi e Abecma juntos faturaram USD 2,1 bilhões em 2024. O Yescarta e o Tecartus da Gilead adicionaram USD 1,8 bilhão, sustentados pelas plantas verticalmente integradas da Kite Pharma. As células T SPEAR da Adaptimmune alcançaram 43% de respostas em sarcoma sinovial, evidenciando pressão competitiva de participantes menores. Os depósitos de patentes para plataformas de CAR-T alogênico aumentaram 47% em 2024, reforçando a mudança do setor para modelos de estoque escaláveis.
A agilidade de fabricação e o alinhamento com os pagadores dominam a estratégia. As unidades modulares da Lonza reduziram o tempo de processamento para 14 dias, e a Novartis mantém contratos bilaterais de resultados em 14 países. O design de vetores mediado por inteligência artificial acelera o rendimento do pipeline, enquanto os mandatos de vigilância de 15 anos elevam as barreiras para startups. Oportunidades de espaço em branco persistem em doenças neurológicas e cardiovasculares, onde os ATMPs em estágio avançado permanecem escassos dentro do mercado de produtos medicinais de terapia avançada.
Líderes do Setor de Produtos Medicinais de Terapia Avançada
-
Novartis AG
-
Gilead Sciences, Inc.
-
Bristol-Myers Squibb Company
-
Bluebird Bio, Inc.
-
Vericel Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Medicinais de Terapia Avançada Empresas cobertas neste relatório
- Adaptimmune Therapeutics plc
- Beam Therapeutics Inc.
- Bluebird Bio
- Bristol-Myers Squibb
- Century Therapeutics
- CRISPR Therapeutics AG
- Roche
- Gilead Sciences
- JCR Pharmaceuticals
- Kolon TissueGene
- Legend Biotech Corp.
- MeiraGTx Holdings plc
- Novartis
- Orchard Therapeutics plc
- Pharmicell
- Poseida Therapeutics
- Sana Biotechnology Inc.
- Sarepta Therapeutics
- Spark Therapeutics
- uniQure N.V.
- Vericel
Desenvolvimentos industriais recentes em Mercado de Produtos Medicinais de Terapia Avançada
- Dezembro de 2025: A Cipla lançou o Ciplostem, uma terapia de células-tronco mesenquimais alogênicas para osteoartrite do joelho aprovada pelo DCGI da Índia.
- Dezembro de 2025: A FDA aprovou o Waskyra, a primeira terapia gênica baseada em células para a síndrome de Wiskott-Aldrich.
- Novembro de 2025: A Índia apresentou o BIRSA 101, sua primeira terapia gênica CRISPR indígena para doença falciforme.
- Janeiro de 2025: A Immuneel Therapeutics introduziu o Qartemi, um CAR-T autólogo para linfoma não Hodgkin de células B em adultos.
Escopo do Relatório Global do Mercado de Produtos Medicinais de Terapia Avançada
De acordo com o escopo deste relatório, as terapias avançadas são modalidades inovadoras de tratamento de doenças baseadas em genes, tecidos ou células. Essas terapias oferecem novas vias para o tratamento de doenças e lesões, revolucionando assim a indústria farmacêutica. O mercado global de Produtos Medicinais de Terapia Avançada é segmentado por Tipo de Terapia, fonte celular, tipo de vetor, aplicação, usuário final, plataforma de fabricação e geografia. Por Tipo de Terapia, o mercado é segmentado em Terapia Celular, Terapia Gênica, Terapia CAR-T, Produto de Engenharia Tecidual e ATMPs Combinados. Por Fonte Celular, o mercado é segmentado em Autóloga e Alogênica. Por Tipo de Vetor, o mercado é segmentado em Vetores Virais, Vetores Não Virais e Edição Gênica. Por Aplicação, o mercado é segmentado em Oncologia, Doenças Genéticas Raras, Cardiovascular, Musculoesquelético e Ortopédico, Oftalmologia, Distúrbios Neurológicos e Outros. Por Usuário Final, o mercado é segmentado em Hospitais e Centros de Transplante, Clínicas Especializadas, Institutos Acadêmicos e de Pesquisa e Organizações de Fabricação Contratada. Por Plataforma de Fabricação, o mercado é segmentado em Modificado In Vivo, Modificado Ex Vivo, Instalações de Ponto de Atendimento e Instalações GMP Centralizadas. Por Geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. As Previsões de Mercado são Fornecidas em Termos de Valor (USD). O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências de 17 países nas principais regiões globais. O relatório oferece valores em milhões de USD para os segmentos acima.
Visão geral da segmentação
| Terapia Celular |
| Terapia Gênica |
| Terapia CAR-T |
| Produto de Engenharia Tecidual |
| ATMPs Combinados |
| Autóloga |
| Alogênica |
| Vetores Virais |
| Vetores Não Virais |
| Edição Gênica |
| Oncologia |
| Doenças Genéticas Raras |
| Cardiovascular |
| Musculoesquelético e Ortopédico |
| Oftalmologia |
| Distúrbios Neurológicos |
| Outros |
| Hospitais e Centros de Transplante |
| Clínicas Especializadas |
| Institutos Acadêmicos e de Pesquisa |
| Organizações de Fabricação Contratada |
| Modificado In Vivo |
| Modificado Ex Vivo |
| Instalações de Ponto de Atendimento |
| Instalações GMP Centralizadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Terapia | Terapia Celular | |
| Terapia Gênica | ||
| Terapia CAR-T | ||
| Produto de Engenharia Tecidual | ||
| ATMPs Combinados | ||
| Por Fonte Celular | Autóloga | |
| Alogênica | ||
| Por Tipo de Vetor | Vetores Virais | |
| Vetores Não Virais | ||
| Edição Gênica | ||
| Por Aplicação | Oncologia | |
| Doenças Genéticas Raras | ||
| Cardiovascular | ||
| Musculoesquelético e Ortopédico | ||
| Oftalmologia | ||
| Distúrbios Neurológicos | ||
| Outros | ||
| Por Usuário Final | Hospitais e Centros de Transplante | |
| Clínicas Especializadas | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Organizações de Fabricação Contratada | ||
| Por Plataforma de Fabricação | Modificado In Vivo | |
| Modificado Ex Vivo | ||
| Instalações de Ponto de Atendimento | ||
| Instalações GMP Centralizadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor global dos produtos medicinais de terapia avançada e com que rapidez está se expandindo?
Espera-se que o mercado atinja 48,41 bilhões de USD em 2027 e projeta-se que alcance 100,19 bilhões de USD até 2032, avançando a um CAGR de 15,66%.
Qual modalidade de tratamento tem previsão de crescer mais rapidamente até 2032?
A terapia CAR-T demonstra o maior impulso, com um CAGR projetado de 20,01% que supera todas as outras modalidades.
Como os pagadores estão lidando com os preços multimilionários das terapias gênicas únicas?
Programas como o Modelo de Acesso à Terapia Celular e Gênica do CMS e os acordos europeus de compras conjuntas distribuem os pagamentos ao longo de cinco anos e os vinculam a resultados do mundo real.
Qual região deve registrar o crescimento de receita mais rápido até 2032?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 18,46%, impulsionada por múltiplas aprovações domésticas de CAR-T na China e pela via de aceleração Sakigake do Japão.
Qual obstáculo logístico atrasa com mais frequência as terapias autólogas?
Manter o transporte em cadeia de frio a −150 °C dentro de uma janela de 48 horas permanece desafiador, levando a taxas de perda de produto de cerca de 12% nas remessas de 2024.
Qual obstáculo logístico atrasa com mais frequência as terapias autólogas?
Manter o transporte em cadeia de frio a −150 °C dentro de uma janela de 48 horas permanece desafiador, levando a taxas de perda de produto de cerca de 12% nos envios de 2024.