
Tamanho e Participação do Mercado de Terapêuticas de Peptídeos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 49.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 70.20 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.16 % |
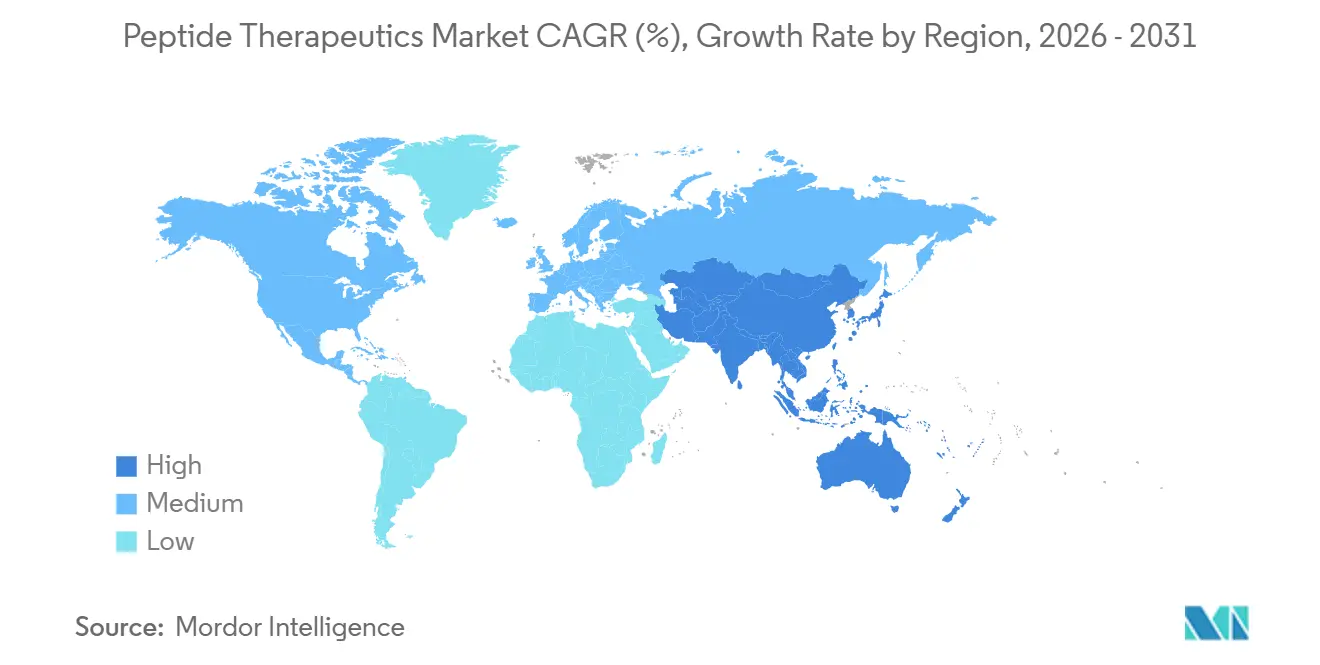
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
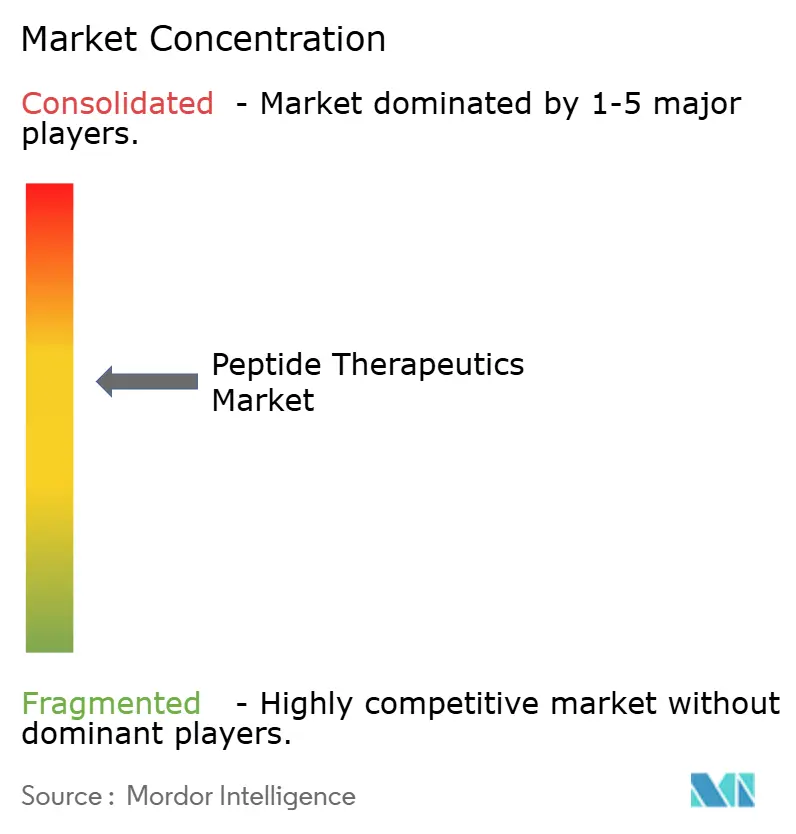
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas de Peptídeos por Mordor Intelligence
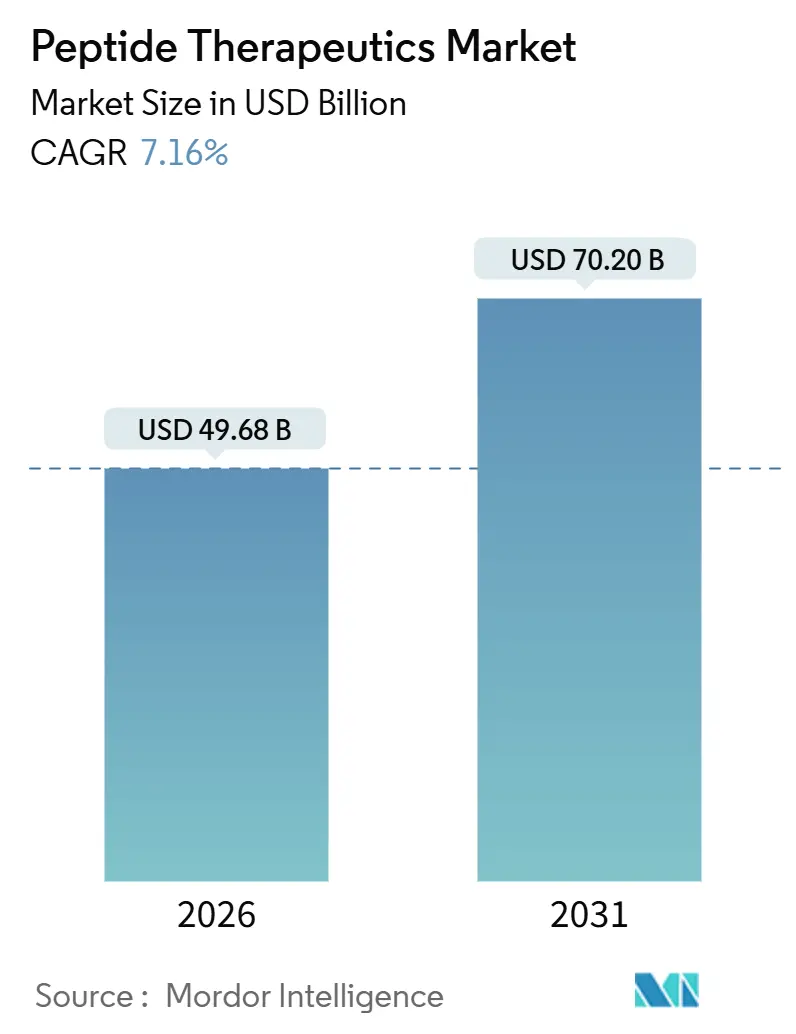
O tamanho do Mercado de Terapêuticas de Peptídeos é estimado em USD 49,68 bilhões em 2026, com expectativa de atingir USD 70,20 bilhões até 2031, a uma CAGR de 7,16% durante o período de previsão (2026-2031).
Os avanços nos agonistas do receptor GLP-1, nos peptídeos multi-agonistas e na descoberta assistida por IA estão reposicionando os peptídeos como o principal motor de crescimento dos pipelines de medicamentos pós-biológicos. O financiamento de grandes farmacêuticas, exemplificado por acordos bilionários da Novo Nordisk, Roche e Novartis, está acelerando a tradução clínica, enquanto os incentivos de internalização da produção nos Estados Unidos e na Europa reestruturam as pegadas de manufatura. A expressão recombinante, a SPPS de fluxo contínuo e as plataformas de síntese híbrida estão reduzindo o custo de produção para sequências longas, e as vias regulatórias de via rápida para doenças raras estão comprimindo o tempo de colocação no mercado. Ao mesmo tempo, diretrizes de impurezas mais rigorosas e gargalos de fornecimento em resinas especiais mantêm os custos de controle de qualidade elevados, sustentando prêmios de preço para formulações de marca.
Principais Conclusões do Relatório
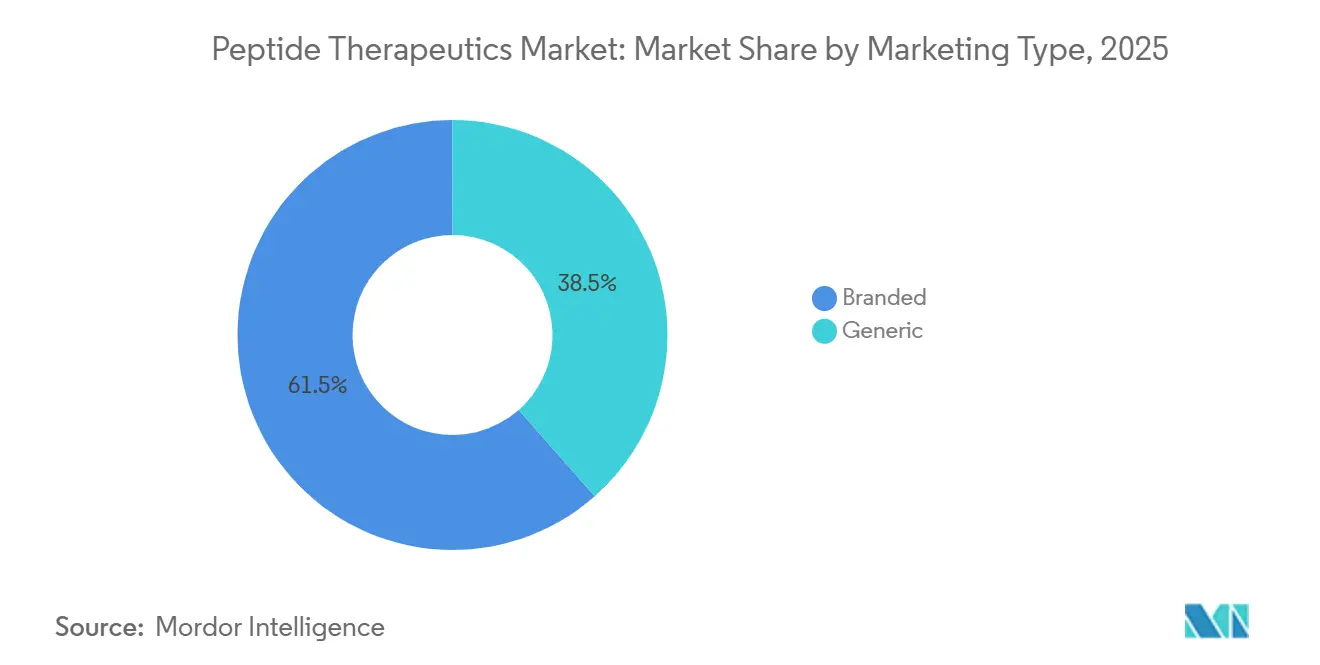
- Por tipo de comercialização, os peptídeos de marca detinham 61,55% da participação no mercado de terapêuticas de peptídeos em 2025, enquanto os peptídeos genéricos avançam a uma CAGR de 8,25% até 2031.
- Por aplicação, a oncologia liderou com 35,53% de participação na receita em 2025; os distúrbios gastrointestinais devem expandir a uma CAGR de 11,85% até 2031.
- Por via de administração, os produtos parenterais responderam por 80,63% dos volumes de 2025, enquanto as formulações orais avançam a uma CAGR de 12,87% até 2031.
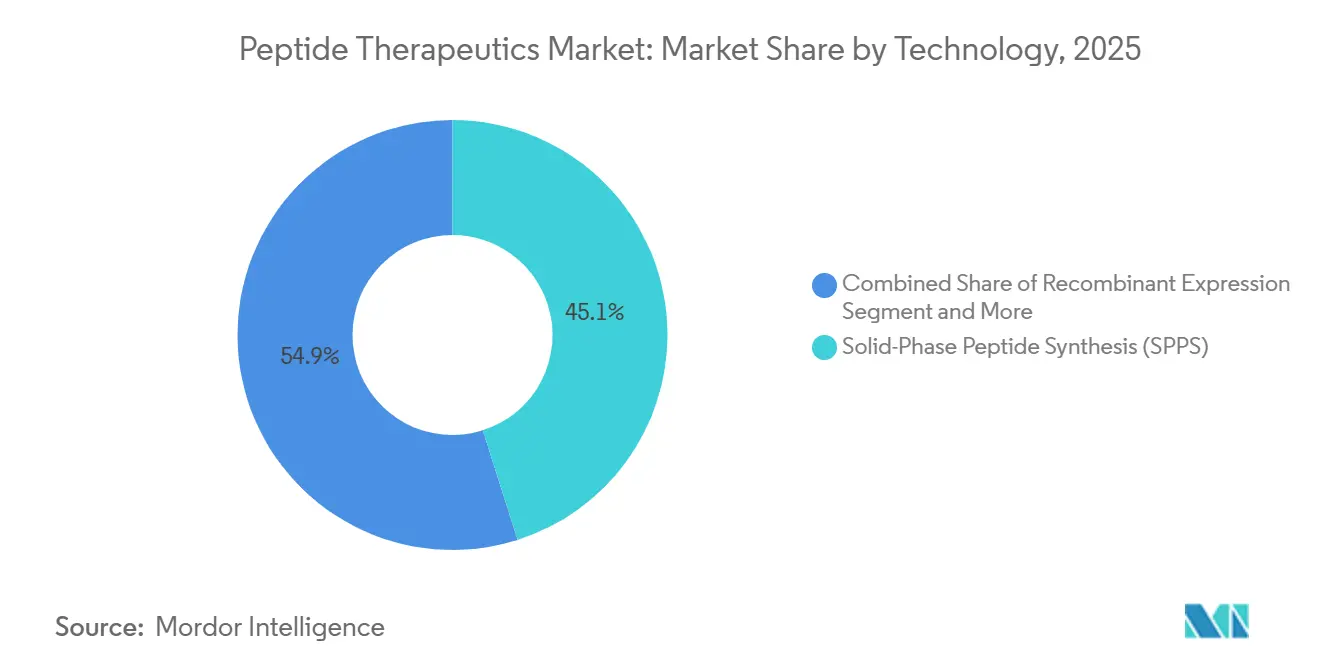
- Por tecnologia, a síntese de peptídeos em fase sólida detinha 45,13% da participação no tamanho do mercado de terapêuticas de peptídeos em 2025, e a expressão recombinante aumenta a uma CAGR de 13,7% até 2031.
- Por usuário final, hospitais e clínicas representaram 42,24% de participação em 2025, enquanto empresas farmacêuticas e de biotecnologia crescem a uma CAGR de 12,51% até 2031.
- Por geografia, a América do Norte contribuiu com 38,34% da receita global de 2025, mas a Ásia-Pacífico deve liderar o crescimento a uma CAGR de 12,81% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas Globais do Mercado de Terapêuticas de Peptídeos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de câncer e doenças metabólicas | +1.8% | Global, maior incidência na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento do financiamento de grandes farmacêuticas para pipelines de GLP-1 e multi-agonistas | +2.1% | Global, concentrado nos centros de P&D da América do Norte e Europa | Médio prazo (2-4 anos) |
| Maturidade das plataformas de síntese em fase sólida e híbrida | +1.2% | Clusters de manufatura da América do Norte e Europa em expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Vias regulatórias de via rápida para peptídeos de doenças raras | +0.9% | América do Norte e Europa, emergindo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento na descoberta assistida por IA de macro-peptídeos cíclicos | +0.7% | Global, liderado pelos centros de inovação da América do Norte e Japão | Longo prazo (≥ 4 anos) |
| Internalização da produção de CMOs de peptídeos nos EUA/UE impulsionada por tarifas | +0.5% | América do Norte e Europa, efeito indireto na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Câncer e Doenças Metabólicas
A oncologia e os distúrbios metabólicos compartilham cada vez mais um conjunto de ferramentas terapêuticas, à medida que a terapia com radionuclídeos receptores de peptídeos e os agonistas de GLP-1 demonstram potencial modificador de doença em ambas as áreas. A aprovação pela FDA do elamipretide para a síndrome de Barth e a expansão contínua da PRRT validam os peptídeos em cânceres raros onde as pequenas moléculas carecem de especificidade[1]FDA dos EUA, "47 Candidatos a Peptídeos com Status Órfão Concedido em 2024," fda.gov. Agonistas duplos como o tirzepatide reduziram a HbA1c em até 2,59% e proporcionaram perda de peso em 88% dos pacientes da Fase 3, movendo os peptídeos para uso de primeira linha em diabetes tipo 2. A biologia computacional está ampliando o funil de descoberta; o algoritmo Peptide Predictor de 2025 descobriu o BRP, um peptídeo anti-obesidade além do eixo das incretinas. Os peptídeos agora representam 18% dos pipelines globais de Fase 2/3, e os resultados do REDEFINE 1 da Novo Nordisk com CagriSema reforçam ainda mais a redução de risco multifatorial em doenças cardiometabólicas. Essas conquistas clínicas estão redirecionando os orçamentos de P&D para longe das pequenas moléculas e fortalecendo a demanda de longo prazo pelo mercado de terapêuticas de peptídeos.
Aumento do Financiamento de Grandes Farmacêuticas para Pipelines de GLP-1 e Multi-Agonistas
Transações recordes destacam como os líderes farmacêuticos tratam os peptídeos como ativos defensivos contra os iminentes vencimentos de patentes. O acordo antecipado de USD 1,65 bilhão da Zealand Pharma com a Roche avalia o petrelintide em 12 vezes a receita da empresa em 2024. A parceria de USD 285 milhões da Novo Nordisk com TransCon Semaglutide mostra inovadores pagando por regimes de dosagem mensal com expectativa de ganhar preferência no formulário. O pacto de USD 180 milhões da PeptiDream com a Novartis para conjugados de radioligantes provou que as plataformas de descoberta precoce agora podem alcançar múltiplos de estágio tardio. Colaborações em estágios anteriores, incluindo um acordo de USD 1 bilhão da Genentech para conjugados de peptídeo-RNAi, sinalizam que o capital está fluindo ao longo do continuum de desenvolvimento. À medida que os prazos de aquisição se comprimem, empresas de biotecnologia menores com bibliotecas de peptídeos validadas podem alcançar avaliações premium rapidamente, um padrão que apoia a expansão sustentada do mercado de terapêuticas de peptídeos.
Maturidade das Plataformas de Síntese em Fase Sólida e Híbrida
A adoção industrial da SPPS de fluxo contínuo e das rotas híbridas em fase líquida está reduzindo a intensidade mássica do processo em até 50%, atendendo às expectativas de investidores e reguladores por uma manufatura mais ecológica. A síntese enzimática elimina grupos protetores, mas permanece limitada a sequências curtas, enquanto a SPPS-LPPS híbrida e os reatores de fluxo já suportam peptídeos com mais de 50 aminoácidos nos sítios da Lonza e da Bachem. A orientação da FDA publicada em 2024 aceita formalmente a manufatura contínua para IFAs de peptídeos, acelerando os investimentos das CDMOs em reatores avançados. Os produtores de genéricos se beneficiam mais, pois a SPPS otimizada reduziu o custo do IFA de liraglutida da Hikma em 35% em comparação com o processo inovador[3]Hikma, "Aprovação de Liraglutida Genérica," hikma.com. Essas eficiências permitem preços competitivos no mercado de terapêuticas de peptídeos sem erodir as margens.
Vias Regulatórias de Via Rápida para Peptídeos de Doenças Raras
Os programas de aprovação acelerada nos Estados Unidos, Europa e Japão estão reduzindo os prazos para terapias peptídicas de doenças raras. A FDA concedeu o status de medicamento órfão a 47 candidatos a peptídeos em 2024, acima de 32 em 2023, sublinhando um foco crescente em condições que afetam menos de 200.000 pacientes nos EUA. A viabilidade comercial foi destacada quando o elamipretide obteve aprovação para a síndrome de Barth, um distúrbio ultra-raro com cerca de 300 pacientes, e os pagadores aceitaram custos anuais de tratamento acima de USD 500.000. Na Europa, o esquema PRIME da EMA agilizou 12 programas de peptídeos em 2024, reduzindo a duração dos estudos de Fase 3 em cerca de nove meses. A PMDA do Japão introduziu em 2024 uma via condicional que permite a comercialização com base em dados de Fase 2, uma rota já utilizada pela PeptiDream e pela Takeda. Coletivamente, esses mecanismos permitem que os desenvolvedores gerem receita mais cedo, financiem a otimização de processos e, posteriormente, busquem indicações mais amplas após a obtenção das aprovações iniciais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instabilidade proteolítica e baixa biodisponibilidade oral | -1.3% | Global, mais aguda no desenvolvimento de formulações orais | Longo prazo (≥ 4 anos) |
| Alto custo de manufatura cGMP versus IFAs de pequenas moléculas | -1.1% | Global, pronunciado em regiões de alto custo | Médio prazo (2-4 anos) |
| Diretrizes emergentes de impurezas inflacionando os gastos com CQ | -0.6% | Europa, América do Norte, em cascata para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de resinas e reagentes especiais em meados de 2025 | -0.4% | Global, severa nos sítios de SPPS da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Instabilidade Proteolítica e Baixa Biodisponibilidade Oral
Os peptídeos são naturalmente suscetíveis à degradação enzimática, restringindo os candidatos orais viáveis a um subconjunto restrito. O Rybelsus da Novo Nordisk alcança apenas 1% de biodisponibilidade e requer uma dose de 14 mg para igualar uma injeção de 1 mg. O octreotide oral habilitado por TPE do Mycapssa atinge 0,9% de biodisponibilidade e ainda requer dosagem duas vezes ao dia. Soluções baseadas em dispositivos como o RaniPill injetam mecanicamente o medicamento na parede intestinal, mas introduzem obstáculos de manufatura e de aceitação pelo paciente. Os potenciadores de formulação acrescentam até 50% no custo de desenvolvimento e estendem os prazos clínicos em até 18 meses. Consequentemente, a administração oral permanece uma oportunidade significativa, porém limitada, dentro do mercado de terapêuticas de peptídeos.
Alto Custo de Manufatura cGMP versus IFAs de Pequenas Moléculas
Um quilograma de IFA peptídico cGMP pode custar de três a cinco vezes mais do que um equivalente de pequena molécula, principalmente devido a uma intensidade mássica de processo próxima de 13.000 kg de resíduo por kg de produto[2]Sociedade Real de Química, "Intensidade Mássica de Processo da SPPS," rsc.org. A diretriz da EMA de 2025 agora exige perfil de impurezas até 0,05% para peptídeos longos, adicionando até USD 100.000 por lote em custos de CQ. A expressão recombinante pode proporcionar 50% de economia para peptídeos com mais de 40 aminoácidos, mas sua aplicabilidade é limitada por restrições de dobragem do hospedeiro. A escassez de 2025 de resinas Wang e 2-clorotritil elevou os preços de matéria-prima em 40%, comprimindo ainda mais as margens das CDMOs. Essas pressões econômicas restringem a penetração ampla de genéricos e confinam o setor de terapêuticas de peptídeos a indicações que suportam preços premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Comercialização: Os Genéricos Capitalizam no Vencimento de Patentes
O mercado de terapêuticas de peptídeos para peptídeos de marca em 2025 representou uma participação de 61,55%. Os incumbentes de marca defendem sua posição por meio de estratégias de ciclo de vida, como a colaboração TransCon Semaglutide da Novo Nordisk e a aquisição dos direitos do petrelintide pela Roche. As formulações genéricas, no entanto, devem crescer a uma CAGR de 8,25% de 2026 a 2031, impulsionadas pela aprovação pela FDA da liraglutida genérica e por um pipeline de ANDAs para exenatida e dulaglutida.
Os fabricantes de genéricos enfrentam maiores ônus de comparabilidade, pois os estudos de bioequivalência custam de USD 5 a 10 milhões e a variabilidade dos lotes de SPPS desafia a validação. No entanto, empresas como Biocon e Dr. Reddy's alavancam a expressão recombinante para precificar insulinas biossimilares de 15 a 30% abaixo das marcas de referência, mantendo a lucratividade, reforçando o impulso no sub-segmento genérico do mercado de terapêuticas de peptídeos.


Por Aplicação: Os Peptídeos Gastrointestinais Aceleram
A oncologia manteve 35,53% da participação no mercado de terapêuticas de peptídeos em 2025 com base nos produtos de PRRT, como o Lutathera, mas os distúrbios gastrointestinais se expandirão a uma CAGR de 11,85% até 2031. A aquisição de USD 900 milhões de apraglutide pela Takeda e o programa em curso de glepaglutide da Zealand Pharma ilustram o forte apetite dos patrocinadores por análogos de GLP-2 na síndrome do intestino curto.
As vendas de USD 450 milhões do teduglutide em 2024 verificam a viabilidade comercial, enquanto candidatos duplos GLP-1/GLP-2 de seguimento estão avançando para a doença inflamatória intestinal. Em outros segmentos, vacinas peptídicas como o galinpepimut-S da SELLAS chegam à Fase 3 na leucemia, destacando a profundidade de inovação da oncologia mesmo com a moderação de sua taxa de crescimento.
Por Via de Administração: A Administração Oral Ganha Tração
As injeções parenterais responderam por 80,63% dos volumes de 2025, garantindo exposição confiável e biodisponibilidade quase completa. Em contrapartida, as formulações orais, lideradas pelo Rybelsus, crescem a uma CAGR de 12,87%, sinalizando a preferência do paciente pela dosagem sem agulha, apesar dos maiores requisitos em miligramas.
A demanda por licenciamento da tecnologia do potenciador de absorção SNAC e as abordagens de dispositivos como o RaniPill mostram um interesse crescente, embora apenas peptídeos com perfis físico-químicos específicos ou soluções de administração mecânica possam cruzar o limiar de viabilidade oral. Essa dualidade persistirá como um ponto de inovação no mercado de terapêuticas de peptídeos.
Por Tecnologia: A Expressão Recombinante Escala
A síntese de peptídeos em fase sólida contribuiu com 45,13% do tamanho do mercado de peptídeos terapêuticos em 2025, mas a expressão recombinante avança a um CAGR de 13,7%, refletindo uma redução de 30–50% no custo dos produtos para sequências longas. E. coli e Pichia pastoris permanecem os hospedeiros dominantes, enquanto os sistemas CHO lidam com peptídeos que necessitam de modificações pós-traducionais.
Os processos contínuos de SPPS em fluxo e os processos híbridos LPPS-SPPS reduzem os resíduos em 40–50%, mas a intensidade de capital mantém a adoção concentrada entre os principais CDMOs. A síntese enzimática é promissora, mas permanece pré-comercial devido às limitações de especificidade das enzimas.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final: Os Inovadores Internalizam o Desenvolvimento Inicial
Hospitais e clínicas detiveram 42,24% da receita em 2025, ancorados por produtos injetáveis que requerem administração profissional. Empresas farmacêuticas e de biotecnologia são os usuários finais de crescimento mais rápido com uma CAGR de 12,51%, à medida que empresas como Novartis e Eli Lilly reforçam a química interna de peptídeos para encurtar os ciclos de otimização de leads.
Os institutos acadêmicos se beneficiam de ferramentas de IA, como o algoritmo PepMimic, que reduzem as barreiras à descoberta, gerando spin-offs universitários que podem licenciar ou desenvolver candidatos de forma autônoma, ampliando assim a base de partes interessadas no setor de terapêuticas de peptídeos.
Análise Geográfica
A América do Norte deteve 38,34% da participação em 2025, impulsionada pelas designações de via rápida da FDA e um crédito fiscal de manufatura de 25% que apoiou a planta de USD 475 milhões da Lonza em Portsmouth e a instalação Vista de USD 190 milhões da Bachem. Os Estados Unidos capturam aproximadamente 70% da receita regional, dada a tolerância dos pagadores para custos anuais de terapia acima de USD 10.000. Canadá e México adicionam contribuições de um dígito médio, com o México desempenhando um papel de nearshoring na produção de IFAs voltada para a demanda dos EUA.
A Ásia-Pacífico é a região de crescimento mais rápido, registrando uma CAGR de 12,81% até 2031. As vias aceleradas da China permitiram lançamentos domésticos de biossimilares de GLP-1, e a WuXi Biologics expandiu a capacidade de fermentação em 5.000 litros em 2024. A Biocon e a Dr. Reddy's da Índia exploram a expressão recombinante para análogos de insulina vendidos em toda a Europa e no Sudeste Asiático, enquanto a PeptiDream do Japão sustenta a inovação regional com bibliotecas de peptídeos de trilhões de membros. A Coreia do Sul e a Austrália contribuem com oportunidades emergentes de CDMO e reembolso.
O crescimento na Europa é moderado pela diretriz de impurezas da EMA de 2025, que elevou os custos de CQ em até USD 100.000 por lote. A Alemanha lidera a produção regional por meio da expansão de USD 150 milhões da PolyPeptide, mas os custos de mão de obra e energia permanecem 20–30% mais altos do que na Ásia-Pacífico. As designações PRIME para 12 programas de peptídeos em 2024 encurtam os prazos europeus, mas os fabricantes arcam com gastos adicionais de conformidade, moderando a CAGR regional.

Panorama regulatório
Os requisitos regulatórios para terapêuticos peptídicos estão se tornando mais rigorosos em torno dos controles de CMC, caracterização de impurezas e expectativas de farmacologia clínica nos principais mercados. Na União Europeia, a Diretriz da Agência Europeia de Medicamentos (EMA) sobre o Desenvolvimento e Fabricação de Peptídeos Sintéticos entrou em vigor em 1º de junho de 2026. Ela estabelece expectativas mais explícitas para fabricação, caracterização, especificações e controles analíticos, incluindo limites de relato, identificação e qualificação para impurezas relacionadas a peptídeos.
Nos Estados Unidos, a FDA mantém as expectativas específicas de desenvolvimento de peptídeos em vista por meio de sua diretriz Clinical Pharmacology Considerations for Peptide Drug Products, enquanto a supervisão de manipulação permanece um tema ativo para substâncias farmacêuticas peptídicas a granel. A FDA agendou uma reunião do Pharmacy Compounding Advisory Committee para 23-24 de julho de 2026 para avaliar sete substâncias farmacêuticas peptídicas a granel para possível inclusão na lista 503A, o que reforça a importância de um posicionamento regulatório claro entre o fornecimento manipulado e as vias aprovadas de medicamentos peptídicos.
Cenário Competitivo
Os principais originadores, Eli Lilly, Bristol-Myers Squibb Company e outros, controlaram uma porcentagem significativa da receita global em 2025, indicando concentração moderada. Os originadores estendem a vida da franquia com formulações de próxima geração, como evidenciado pelo TransCon Semaglutide da Novo Nordisk e a aquisição do petrelintide pela Roche. As CDMOs, incluindo Lonza, Bachem, PolyPeptide e Cambrex, detêm participações de um dígito médio cada uma e competem para construir capacidade na América do Norte e na Europa para atender à demanda de internalização da produção.
As plataformas impulsionadas por IA são forças disruptivas. O PDPS da PeptiDream garantiu USD 180 milhões antecipadamente da Novartis e USD 40 milhões da Genentech, demonstrando que os motores de descoberta podem monetizar antes da prova de conceito clínico. Os desafiantes genéricos, como Hikma e Biocon, ganham participação por meio de lançamentos de peptídeos biossimilares que subcotam o preço das marcas em até 30%. A liderança tecnológica em expressão recombinante e SPPS de fluxo contínuo provavelmente ampliará a lacuna entre as CDMOs em escala e os players menores.
As oportunidades de espaço em branco incluem peptídeos orais além das incretinas, sequências penetrantes de células do SNC e conjugados peptídeo-oligonucleotídeo para silenciamento gênico. O artigo PepMimic de outubro de 2025 apresentou uma taxa de acerto nanomolar de 8%, sinalizando que as ferramentas computacionais podem replicar ou superar grandes bibliotecas proprietárias a um custo menor, erodindo uma vantagem histórica e intensificando a rivalidade no mercado de terapêuticas de peptídeos.
Líderes do Setor de Terapêuticas de Peptídeos
Eli Lilly and Company
Amgen Inc.
Bristol-Myers Squibb Company
AstraZeneca PLC
GSK plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da capacidade de CDMO e API continua sendo um espaço em branco fundamental entre geografias, especialmente à medida que a demanda se concentra em categorias de peptídeos de alto volume, como GLP-1 e sequências mais longas e complexas, que aumentam a pressão sobre o throughput de SPPS, purificação e testes de liberação. Os anúncios de 2026 mostram expansão multirregional, incluindo a expansão de 68.000 pés quadrados da AmbioPharm em North Augusta, Carolina do Sul (março de 2026) para síntese flexível SPPS, LPPS e híbrida, a expansão da Lupin Manufacturing Solutions em Dabhasa, Índia (março de 2026) para ampliar blocos de construção de peptídeos e capacidades de CRDMO, e a Space Peptides (Taizhou) aprovando um investimento em ações (abril de 2026) para elevar a capacidade anual de SPPS para mais de 70.000 litros e a produção anual para mais de 30 toneladas. Investimentos maiores e de horizonte mais longo também reforçam a ligação entre pipeline e fornecimento, como o anúncio da Eli Lilly de uma instalação de API de 6 bilhões de USD em Huntsville, Alabama (dezembro de 2025) e a CordenPharma iniciando um programa de instalação de peptídeos greenfield superior a 500 milhões de EUR em Muttenz, Suíça (março de 2025), projetado para capacidade de reator SPPS superior a 5.000 litros.
Estratégias de seguimento e de ciclo de vida ampliam a oportunidade em torno da diferenciação analítica, controle de impurezas e pacotes de comparabilidade para as vias 505(j) e 505(b)(2), onde a imunogenicidade específica de peptídeos e a qualificação de impurezas continuam sendo itens condicionantes. O FDA-CDER-2026-0083, um esforço de pesquisa da FDA para determinar limites de qualificação para impurezas relacionadas a peptídeos de produtos de seguimento, indica um foco crescente em limites de impurezas ligados à imunogenicidade, impulsionando a demanda por caracterização avançada, análises ortogonais e estratégias de controle robustas. Também apoia modelos de serviço integrados (API, desenvolvimento analítico e, em alguns casos, modalidades adjacentes), à medida que os patrocinadores buscam menos transições da fase tardia para o fornecimento comercial.
Desenvolvimentos recentes do setor
- Junho de 2026: A Hanmi Pharmaceutical anunciou um acordo de licenciamento exclusivo com a Eli Lilly and Company que abrange o desenvolvimento, fabricação e comercialização da sonefpeglutida (um análogo de GLP-2 de ação prolongada) em todo o mundo, exceto na Coreia. O acordo fortalece o acesso das grandes farmacêuticas a ativos peptídicos diferenciados e de ação prolongada em indicações gastrointestinais, onde a conveniência de dosagem e a escalabilidade de fabricação são centrais para a adoção.
- Dezembro de 2025: A Eli Lilly anunciou um investimento de 6 bilhões de USD para construir uma nova instalação de fabricação de ingrediente farmacêutico ativo em Huntsville, Alabama. O projeto está alinhado com prioridades de onshoring e resiliência de fornecimento e apoia a capacidade ampliada de peptídeos e APIs relacionados para áreas terapêuticas de alta demanda.
- Julho de 2024: O Federal Register dos EUA publicou um aviso de 2024 relevante para as atividades do programa da FDA, incluindo iniciativas que moldam considerações de desenvolvimento e fabricação para produtos farmacêuticos regulados. Para desenvolvedores e fabricantes de peptídeos, esse tipo de ação federal reforça a modernização contínua das expectativas regulatórias que influenciam o planejamento de conformidade, a documentação e as estratégias de controle do ciclo de vida.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de peptídeos terapêuticos, conforme dimensionado aqui, inclui as receitas geradas por medicamentos à base de peptídeos utilizados para prevenir, gerenciar ou tratar doenças, por meio de canais de prescrição e ambientes de cuidados padrão. O valor é acompanhado em nível global em USD corrente, com base em sinais de vendas e utilização vinculados a medicamentos peptídicos.
Exclusões do escopo: Exclui ferramentas de pesquisa de peptídeos, serviços de descoberta e peptídeos não terapêuticos utilizados exclusivamente para fins laboratoriais ou industriais.
Visão Geral da Segmentação
- Por Tipo de Comercialização
- De Marca
- Genérico
- Por Aplicação
- Oncologia
- Distúrbios Metabólicos
- Distúrbios Cardiovasculares
- Doenças Infecciosas
- Distúrbios Gastrointestinais
- Distúrbios do SNC
- Por Via de Administração
- Parenteral
- Oral
- Pulmonar e Nasal
- Transdérmico e Implantável
- Por Tecnologia
- Síntese de Peptídeos em Fase Sólida (SPPS)
- Síntese de Peptídeos em Fase Líquida (LPPS)
- Química Híbrida e de Fluxo
- Expressão Recombinante
- Por Usuário Final
- Hospitais e Clínicas
- Institutos de Pesquisa
- Empresas Farmacêuticas e de Biotecnologia
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela definição dos limites do mercado e pela criação de uma base de fatos consistente sobre carga de doenças, aprovações e padrões de gastos em saúde que influenciam a demanda por medicamentos peptídicos. Revisamos fontes públicas como a Organização Mundial da Saúde, os bancos de dados públicos da FDA dos EUA e da EMA, registros de ensaios clínicos como o ClinicalTrials.gov, os indicadores de saúde do Banco Mundial e as estatísticas de saúde da OCDE, que nos ajudam a construir e verificar um conjunto de demanda realista.
Para traduzir essa base de fatos em insumos de mercado, também utilizamos relatórios anuais de empresas, apresentações a investidores, registros regulatórios e comentários de resultados para compreender a adoção de terapias, a pressão sobre preços e as mudanças de portfólio. Em paralelo, recorremos a assinaturas pagas utilizadas para dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de patentes, principalmente para confirmar cronogramas, titularidade e verificar a exposição de receitas reportadas. As fontes documentais listadas são ilustrativas, e outras referências públicas também são utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais com pessoas que acompanham em tempo real os padrões de prescrição e as dinâmicas de acesso ao mercado, juntamente com especialistas em manufatura, distribuição e equipes comerciais focadas em áreas terapêuticas. Por se tratar de um mercado global, os insumos são equilibrados entre APAC, EMEA e as Américas, de modo que as curvas de adoção regionais e as diferenças de preços sejam refletidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 19% | APAC: 47% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Participantes menores: 22% | Gerentes: 48% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual a prevalência de doenças, a população tratada, o mix de terapias e os padrões de acesso e reembolso em nível regional são utilizados para reconstruir um conjunto de demanda realista por medicamentos peptídicos, que é então expresso em USD por meio de lógica de preço e utilização. Para manter os totais fundamentados, os resultados são corroborados por aproximações seletivas de baixo para cima, como divulgações de receitas amostradas em nível de produto, verificações de canal sobre movimentação de volume e verificações pontuais de preço médio de venda por volume para indicações de alta adoção.
Alguns insumos relevantes neste mercado incluem aprovações de medicamentos peptídicos e expansões de rótulo, progressão do pipeline clínico e taxas de descontinuação, mix de via de administração (injetável versus oral), capacidade de manufatura e intensidade de terceirização para IFAs peptídicos, e dinâmicas regionais de preços e licitações que podem alterar os preços líquidos realizados. Onde uma visão de baixo para cima apresenta lacunas, fazemos a ponte com faixas de adoção conservadoras validadas por meio de entrevistas, e então reconciliamos com sinais independentes de gastos em saúde e adoção de terapias.
A previsão é conduzida principalmente por meio de análise de cenários, pois aprovações, comportamento dos pagadores e o momento da concorrência podem alterar rapidamente a demanda. Os cenários são ancorados no consenso das entrevistas em torno do momento de lançamento, velocidade de adoção e progressão do preço líquido, e então consolidados em um caso central para a previsão publicada.
Ciclo de Validação e Atualização de Dados
A validação ocorre em camadas, de modo que o modelo não é aceito apenas por produzir um resultado limpo. Os analistas comparam os totais com sinais independentes, como o crescimento da classe terapêutica, a direção dos gastos em saúde regionais e os pontos de inflexão conhecidos decorrentes de aprovações e perda de exclusividade, e investigam qualquer grande variação antes da aprovação final.
Cada premissa principal é revisada novamente durante as verificações internas, e os respondentes são recontactados quando um número parece fora do padrão ou quando um novo evento altera a trajetória esperada. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Peptídeos Terapêuticos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para peptídeos terapêuticos podem variar amplamente, mesmo quando o nome do tema parece o mesmo, porque os limites e as regras de contagem não são consistentes. As diferenças geralmente decorrem do que é incluído como peptídeo terapêutico, de como as receitas de produtos de marca e genéricos são tratadas e se o escopo permanece estritamente dentro das receitas de medicamentos ou se expande para serviços adjacentes.
Ao acompanhar o mix de via de administração, o momento das aprovações e a movimentação do preço líquido, a Mordor Intelligence mantém o modelo vinculado a sinais de demanda mensuráveis por medicamentos peptídicos, em vez de expandir o total por meio de categorias adjacentes vagamente definidas. Um segundo fator de divergência é o momento, uma vez que algumas estimativas utilizam um ano-base diferente ou uma janela de conversão cambial distinta, e outras aplicam rampas de lançamento sem verificação cruzada com as realidades de acesso e reembolso entre as regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 49,68 bilhões de USD (2026) | |
| Consultoria Global A | 140,86 bilhões de USD (2025) | Utiliza um limite de receita mais amplo que pode incluir um conjunto mais abrangente de terapias semelhantes a peptídeos e produtos biológicos relacionados, e ancora o tamanho em um ano-base diferente, o que altera as premissas de preços e adoção. |
| Publicador do Setor B | 46,60 bilhões de USD (2025) | Aplica um tratamento mais restrito de terapia e geografia no dimensionamento do ano-base e pode subestimar os lançamentos em estágio avançado quando o momento do pipeline e as restrições de acesso não são validados com verificações em nível regional. |
A tabela mostra que a maior parte da variação é explicada por escolhas de escopo e ano-base, e não por pequenas diferenças matemáticas. Quando o mercado é mantido dentro de receitas de medicamentos peptídicos claramente definidas e verificado em relação a sinais de adoção e preços, o tamanho resultante é mais fácil de rastrear, atualizar e defender ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de terapêuticas de peptídeos em 2026 e qual é o seu valor esperado até 2031?
O tamanho do mercado de terapêuticas de peptídeos é de USD 49,68 bilhões em 2026 e deve atingir USD 70,20 bilhões até 2031 a uma CAGR de 7,16%.
Qual área de aplicação está crescendo mais rapidamente dentro das terapêuticas de peptídeos?
Os distúrbios gastrointestinais lideram o crescimento com uma CAGR de 11,85% até 2031, impulsionados por análogos de GLP-2 como apraglutide e glepaglutide.
Por que os sistemas de expressão recombinante estão ganhando participação na manufatura de peptídeos?
A expressão recombinante reduz o custo de produção em 30-50% para peptídeos com mais de 40 aminoácidos e suporta escalas de fermentação de 10.000 litros, superando as estruturas de custo tradicionais da SPPS.
Quais são as principais restrições que limitam as formulações orais de peptídeos?
A degradação proteolítica e a baixa permeabilidade intrínseca restringem a biodisponibilidade oral a cerca de 1%, exigindo doses elevadas ou soluções de administração baseadas em dispositivos que aumentam os custos de desenvolvimento.
Como a política comercial está influenciando os locais de manufatura de peptídeos?
Os créditos fiscais dos EUA e a legislação de biossegurança, juntamente com os incentivos de internalização da produção europeus, estão impulsionando CDMOs como Lonza, Bachem e Samsung Biologics a expandir a capacidade na América do Norte e na Europa.
Página atualizada pela última vez em:


