
Tamanho e Participação do Mercado de Terapêuticos para Distúrbios Sanguíneos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Growth Rate | 6.13 % |
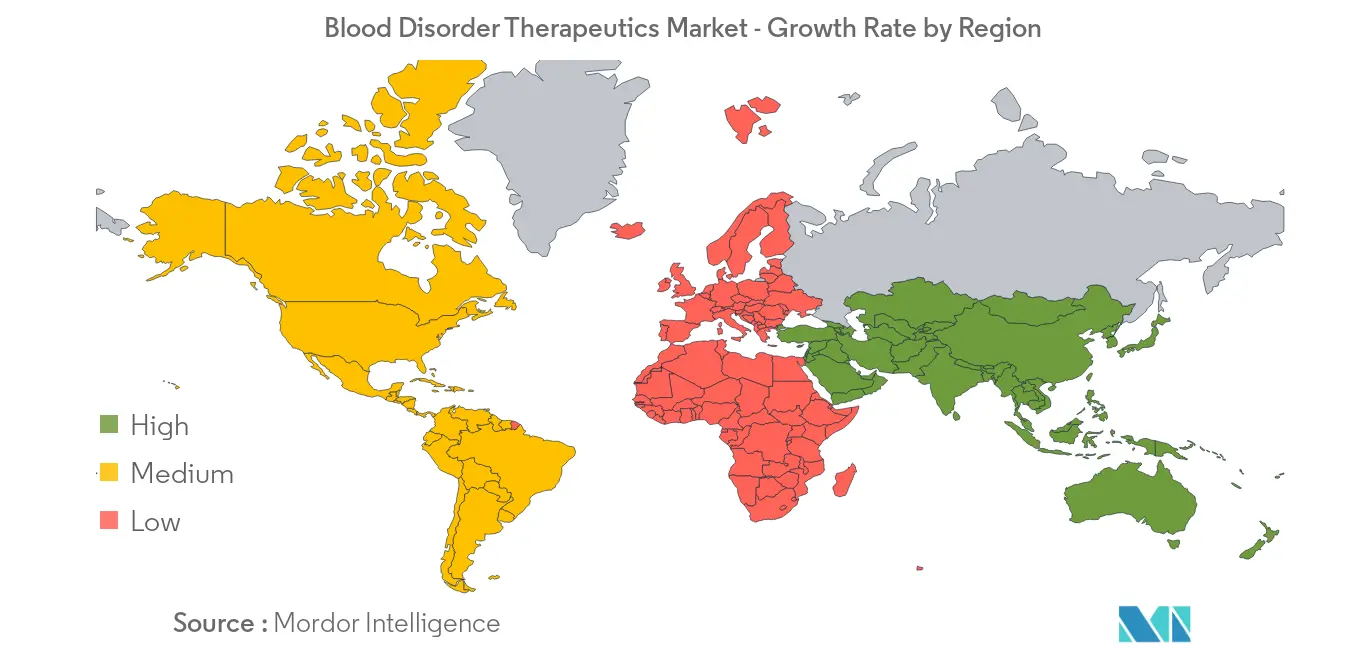
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticos para Distúrbios Sanguíneos por Mordor Intelligence
Espera-se que o tamanho do Mercado de Terapêuticos para Distúrbios Sanguíneos registre um CAGR de 6,13% durante o período de previsão (2026-2031).
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Terapêuticos para Distúrbios Sanguíneos
Espera-se que o Segmento de Fatores Recombinantes Detenha uma Participação de Mercado Significativa no Mercado de Terapêuticos para Distúrbios Sanguíneos
- Em todo o mundo, a crescente prevalência de distúrbios sanguíneos e a adoção crescente de concentrados de fatores recombinantes são os principais impulsionadores do segmento de fatores recombinantes.
- Um fator recombinante é uma forma de fator sanguíneo fabricado por meio de tecnologia recombinante. Os fatores recombinantes são utilizados no tratamento de distúrbios como a hemofilia (prevenção e controle de episódios hemorrágicos).
- De acordo com o Relatório da Federação Mundial de Hemofilia, no ano de 2017, aproximadamente 315.423 pessoas em todo o mundo foram afetadas por distúrbios hemorrágicos. Entre elas, aproximadamente 196.706 pessoas vivem com Hemofilia, 76.144 pessoas com doença de von Willebrand (DVW) e 42.573 com outros distúrbios hemorrágicos. Além disso, de acordo com a Fundação Nacional de Hemofilia, aproximadamente 75% das pessoas com hemofilia em todo o mundo ainda não recebem tratamento adequado ou não têm acesso ao tratamento.
- O segmento de fatores recombinantes detém uma participação de mercado significativa em termos de receita e deve apresentar crescimento constante ao longo do período de previsão, devido à crescente necessidade de tratar distúrbios relacionados ao sangue e ao aumento da produção de produtos recombinantes globalmente.
Espera-se que a América do Norte Detenha uma Participação Significativa no Mercado e que Mantenha essa Posição no Período de Previsão
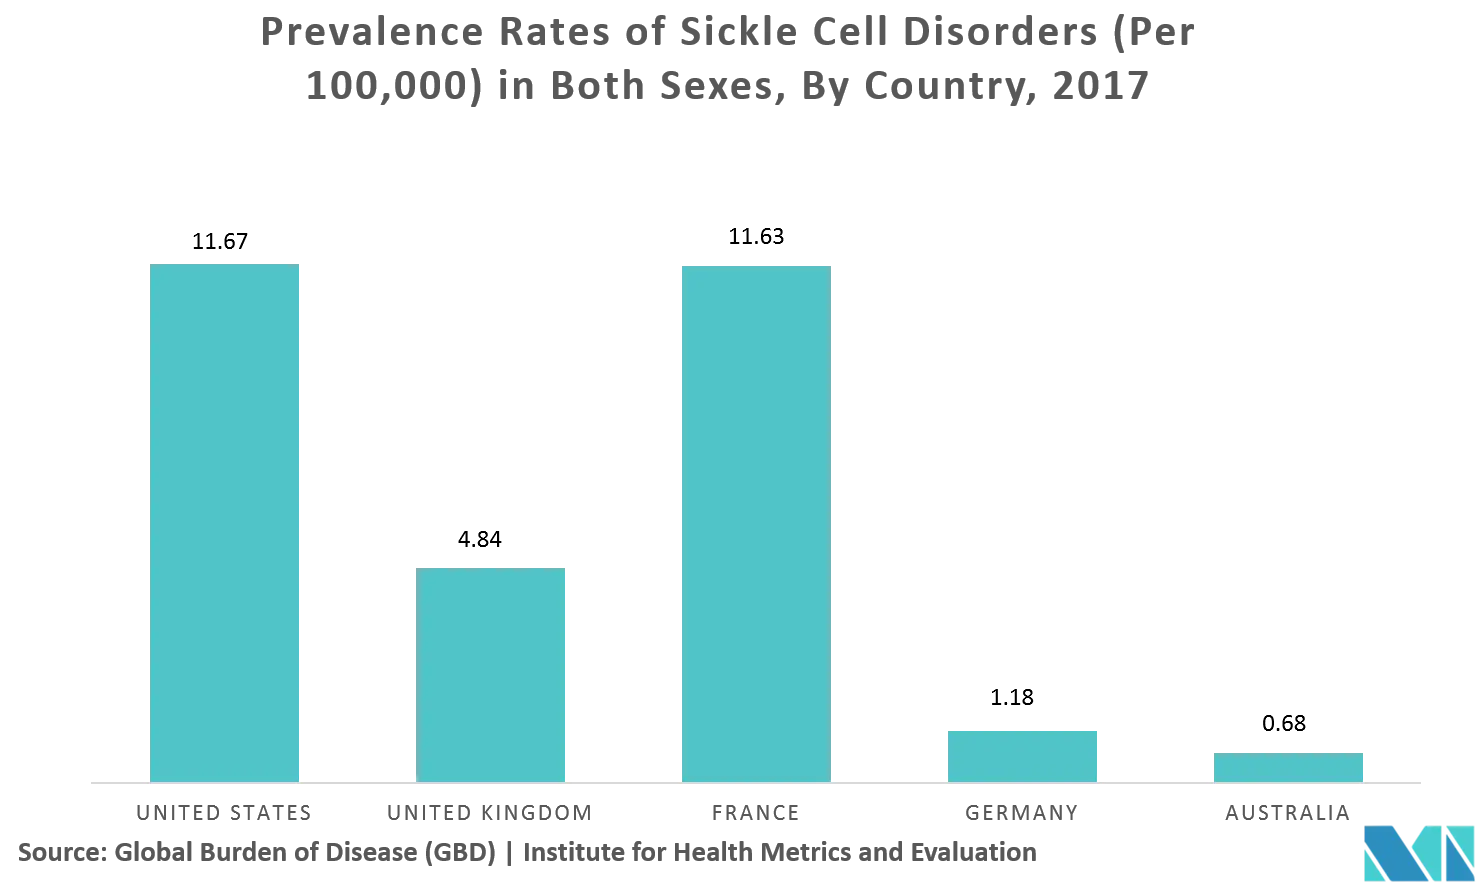
Espera-se que a América do Norte detenha uma participação de mercado majoritária no mercado de terapêuticos para distúrbios sanguíneos, devido à crescente prevalência de vários distúrbios sanguíneos e ao aumento da conscientização entre a população de pacientes nesta região. De acordo com a Federação Mundial de Hemofilia, somente nos Estados Unidos há cerca de 18 mil pessoas com hemofilia e mais de 11 mil com doença de von Willebrand. Além disso, a Hemofilia A afeta 1 em cada 5.000 nascimentos do sexo masculino e aproximadamente 400 bebês nascem com Hemofilia A a cada ano. Ademais, o aumento dos investimentos em pesquisa e desenvolvimento para desenvolver opções de tratamento para distúrbios sanguíneos e a presença de uma infraestrutura de saúde bem estabelecida também impulsionam o crescimento do mercado regional como um todo em grande medida.
Panorama regulatório
A regulamentação de terapêuticas para distúrbios sanguíneos abrange pequenas moléculas, produtos biológicos (incluindo fatores recombinantes) e terapias avançadas, com supervisão ancorada pela Food and Drug Administration (FDA) dos Estados Unidos e pela European Medicines Agency (EMA). Nos Estados Unidos, os produtos hematológicos continuam a utilizar vias aceleradas e expansões de rótulo ao longo do ciclo de vida. Em 2026, a FDA expandiu o CASGEVY (exagamglogene autotemcel) para incluir pacientes com 2 anos de idade ou mais com doença falciforme ou beta talassemia dependente de transfusão, e a FDA aceitou um NDA suplementar para mitapivat na doença falciforme, com uma data-alvo PDUFA de 1 de novembro de 2026.
Para terapias avançadas relevantes para distúrbios hematológicos genéticos, o CBER mantém um pipeline ativo de diretrizes. Sua agenda de diretrizes de 2026 incluiu 19 diretrizes novas e revisadas na categoria de Produtos Terapêuticos, apoiando expectativas mais padronizadas de desenvolvimento e revisão para terapias celulares e genéticas. Na Europa, a atividade de designação de medicamento órfão da EMA continua a moldar incentivos e o foco de desenvolvimento para condições hematológicas raras, incluindo designações órfãs concedidas em 2026 para mielofibrose (EU/3/26/3222) e leucemia linfocítica granular grande (EU/3/26/3212).
Panorama Competitivo
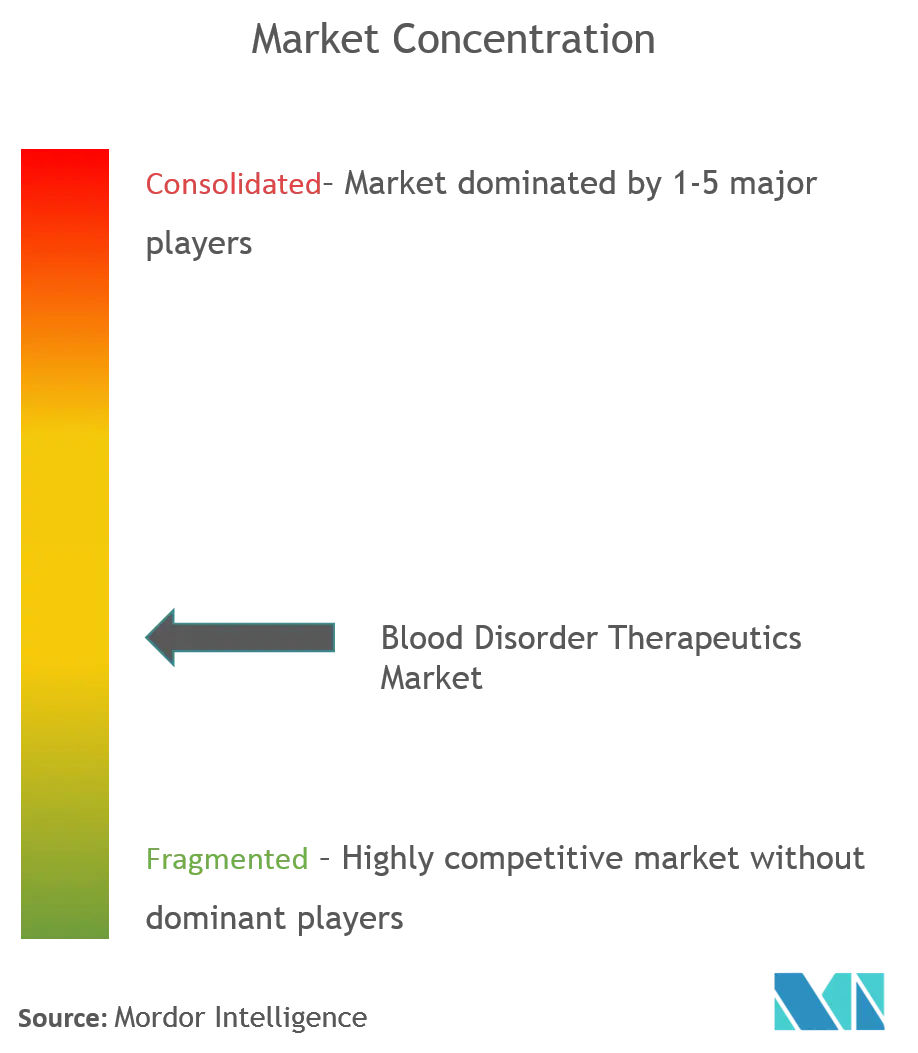
O Mercado de Terapêuticos para Distúrbios Sanguíneos é fragmentado e competitivo, sendo composto por vários grandes players. Em termos de participação de mercado, poucos dos principais players dominam atualmente o mercado. Algumas das empresas que atualmente dominam o mercado são Takeda Pharmaceutical Company Limited (Shire Plc), Sanofi, Novo Nordisk A/S, CSL Ltd, Pfizer Inc, Bayer AG, Celgene Corporation, Alexion Pharmaceuticals, Inc, Amgen Inc e AstraZeneca Plc.
Líderes do Setor de Terapêuticos para Distúrbios Sanguíneos
Takeda Pharmaceutical Company Limited (Shire Plc)
Sanofi
Novo Nordisk A/S
CSL Ltd
Pfizer Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A atividade clínica e regulatória em 2026 aponta para oportunidades comerciais em torno da redução da carga de tratamento e da ampliação do acesso entre subgrupos pediátricos e de difícil tratamento. Ações da FDA que reduziram a idade mínima para pacientes elegíveis, incluindo a expansão em 2026 do CASGEVY para pacientes com 2 anos de idade ou mais, e a indicação expandida em 2026 pela FDA do HYMPAVZI da Pfizer para incluir populações adicionais com inibidores e pediátricas, reforçam um caminho de mercado para terapias que possam demonstrar segurança e usabilidade em coortes mais jovens, onde o manejo da doença ao longo da vida pode gerar altas demandas cumulativas de infusão e monitoramento.
Uma segunda área de oportunidade é a inovação direcionada além da hemofilia, em distúrbios hemorrágicos relacionados a plaquetas e plasma pouco atendidos e na doença de von Willebrand. A aquisição pela Incyte em 2026 da Vega Therapeutics adicionou o VGA039 (latarcibart), um programa de anticorpo monoclonal em Fase 3 para a doença de von Willebrand, ilustrando o apetite estratégico por ativos diferenciados em nichos específicos de distúrbios hemorrágicos. Paralelamente, dados de fase avançada e de longo prazo apresentados em 2026 para programas de profilaxia subcutânea, como o denecimig (Mim8) da Novo Nordisk, junto com atualizações clínicas da Hemab Therapeutics (sutacimig em distúrbios hemorrágicos raros), indicam ênfase contínua no desenvolvimento de vias de administração menos invasivas que podem reduzir a dependência de reposição intravenosa frequente de fatores.
Desenvolvimentos recentes do setor
- Julho de 2026: A FDA dos EUA expandiu a indicação do CASGEVY (exagamglogene autotemcel) da Vertex Pharmaceuticals para incluir pacientes com 2 anos de idade ou mais com doença falciforme ou beta talassemia dependente de transfusão. A expansão do rótulo amplia a população pediátrica endereçável para uma terapia de edição genética de dose única e aumenta a pressão competitiva sobre regimes de medicamentos crônicos em distúrbios hematológicos genéticos.
- Junho de 2026: A Pfizer informou que a FDA dos EUA aprovou uma indicação expandida para o HYMPAVZI (marstacimab-hncq) para hemofilia A ou B, estendendo o uso para contextos adicionais com inibidores e pediátricos. A atualização fortalece o potencial de adoção da profilaxia subcutânea e apoia uma mudança em relação à reposição intravenosa de fatores de alta frequência em pacientes elegíveis.
- Março de 2025: A Sanofi anunciou uma atualização de desenvolvimento focada em terapêuticas para distúrbios sanguíneos que avançou sua agenda clínica em hematologia. O investimento contínuo de um grande player estabelecido reforça a intensidade competitiva entre as terapias de marca e eleva o padrão de diferenciação em eficácia, segurança e conveniência de administração.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange terapêuticas prescritas usadas para tratar distúrbios sanguíneos, onde o tratamento visa corrigir ou gerenciar células sanguíneas anormais, coagulação ou condições hematológicas relacionadas em pacientes.
Exclusões de escopo: excluímos diagnósticos, testes de triagem sanguínea, serviços de transfusão de rotina e consumíveis hospitalares gerais que não representam uma venda de medicamento terapêutico.
Visão geral da segmentação
- Por Tipo de Produto
- Fatores Derivados do Plasma
- Fatores Recombinantes
- Outros Produtos
- Por Aplicação
- Distúrbios da Hemoglobina
- Distúrbios Baseados em Plaquetas
- Distúrbios do Plasma
- Distúrbios Mieloproliferativos
- Distúrbios Hematológicos Genéticos
- Cânceres do Sangue
- Outras Aplicações
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para construir a primeira versão do panorama de demanda e preços, começamos com referências públicas e não pagas, como o CDC dos EUA, os recursos do NIH e da NLM dos EUA, a OMS e portais estatísticos de saúde governamentais que mostram tendências de carga de doença e acesso ao tratamento. Também usamos periódicos clínicos revisados por pares para entender as mudanças na adoção de terapias e como o padrão de cuidado evolui com o tempo.
Em seguida, adicionamos divulgações estruturadas de empresas, como relatórios anuais, apresentações de resultados e comunicados de imprensa regulatórios, para mapear as principais classes terapêuticas e os principais lançamentos. Sinais de apoio são obtidos de publicações de associações comerciais e assinaturas pagas aprovadas para dados financeiros e inteligência de empresas, bases de dados de patentes e verificações de comércio ao nível de embarque de importação/exportação, quando relevante. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar sob pressão o que construímos a partir da pesquisa documental, especialmente sobre os grupos de pacientes tratados, os padrões de troca de terapia e como os preços se comportam após novas aprovações. Conversamos com uma combinação de fabricantes, distribuidores, partes interessadas de farmácias hospitalares, clínicos de hematologia e especialistas em pagadores ou reembolso nas principais regiões, para que as premissas possam ser ajustadas onde o mundo real diverge dos dados publicados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 16% | APAC: 43% |
| Nível médio: 51% | Líderes funcionais/de unidade: 34% | EMEA: 32% |
| Players menores: 16% | Gerentes: 50% | Américas: 25% |
Dimensionamento e Previsão de Mercado
Nosso modelo de dimensionamento é construído usando uma abordagem top-down, na qual a lógica de epidemiologia e coortes tratadas é convertida em demanda anual de terapia, que é então avaliada usando premissas de preço e utilização. Para mantê-lo realista, os totais são então corroborados com aproximações bottom-up seletivas, como volumes de terapia amostrados por classe e verificações de coerência sobre receitas implícitas versus divulgações públicas de segmento.
As principais entradas que moldam o modelo incluem o grupo de pacientes diagnosticados e tratados pelos principais grupos de distúrbios sanguíneos, a parcela de pacientes em terapia crônica, a duração média anual da terapia e a mudança de mix entre terapias estabelecidas e modalidades mais novas. Também acompanhamos o momento de lançamento, as expansões de rótulo e o acesso a reembolso, pois eles alteram diretamente a velocidade de adoção e os preços médios de venda em um determinado ano. Para a previsão, a análise de cenários é usada para que o crescimento possa ser ajustado em torno de diferentes curvas de adoção, e o caminho final é alinhado ao que os especialistas consideram um caso-base prático para acesso do paciente e comportamento do pagador. Onde os dados bottom-up são escassos em países menores, a lacuna é tratada por meio de proxy a partir de mercados comparáveis, usando indicadores de prevalência, taxa de tratamento e gasto em saúde, antes de serem reverificados em entrevistas.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre os resultados do modelo, indicadores externos de doença e tratamento, e feedback de respondentes primários, e então as variações são documentadas e revisadas. Os valores discrepantes são investigados verificando unidades, tempo de moeda, mix de terapia e se eventos pontuais (como uma grande aprovação ou uma interrupção de fornecimento) alteraram temporariamente a demanda.
Antes da aprovação final, o trabalho passa por uma revisão de analista em várias etapas, para que as premissas, os cálculos e as tendências ano a ano sejam consistentes e explicáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes aprovações, alertas de segurança ou mudanças de reembolso. Pouco antes da entrega, é realizada uma última rodada de atualização para que os sinais públicos mais recentes sejam refletidos nos números recebidos pelos clientes.
Tamanho do Mercado de Terapêuticas para Distúrbios Sanguíneos da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para terapêuticas de distúrbios sanguíneos frequentemente não coincidem porque cada publicador escolhe sua própria lista de doenças, definição de terapia e ano-base, e essas escolhas mudam o que é contabilizado. As diferenças também aparecem quando o preço é tratado como preço de tabela versus proxies de preço líquido, e quando se assume que as restrições de acesso do paciente melhoram mais rapidamente do que geralmente ocorre.
A principal lacuna vem de se os cânceres sanguíneos e medicamentos mais amplos de hemato-oncologia estão agrupados no mesmo total, sendo que a Mordor Intelligence trata o escopo como terapêuticas para distúrbios sanguíneos conforme definido na cobertura do relatório, em vez de uma consolidação ampla de receita de oncologia. Além disso, algumas estimativas assumem adoção agressiva para modalidades mais novas em todas as regiões, enquanto outras permanecem conservadoras, e o momento de conversão de moeda pode ampliar ainda mais a dispersão quando receitas de múltiplos países são agregadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 18,03 bilhões de USD (2025) | |
| Consultoria Global A | 45,90 bilhões de USD (2024) | Usa um universo terapêutico mais amplo que parece capturar um conjunto mais vasto de receitas de medicamentos de hematologia e oncologia, o que inflaciona os totais em comparação com um escopo de tratamento apenas para distúrbios sanguíneos. O horizonte de previsão mais longo e a CAGR mais lenta também sugerem premissas diferentes sobre o momento de adoção e a evolução de preços. |
| Publicadora do Setor B | 15,20 bilhões de USD (2023) | Parte de um ano-base anterior e pode limitar a cobertura a um conjunto mais restrito de classes terapêuticas, o que pode subestimar modalidades mais novas e indicações recentemente expandidas. A metodologia é menos transparente quanto à construção do grupo de pacientes tratados e a como as restrições de acesso regional são tratadas. |
No geral, a dispersão é explicada principalmente pela amplitude da cesta de doenças e medicamentos, além da rapidez com que se assume que a adoção e os preços mudam. Ao vincular a matemática de mercado a coortes tratadas, mix de terapia e sinais de preços específicos por ano, mantemos a estimativa rastreável e mais fácil de reproduzir quando ocorrem novos eventos clínicos ou de reembolso.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Terapêuticos para Distúrbios Sanguíneos?
Projeta-se que o Mercado de Terapêuticos para Distúrbios Sanguíneos registre um CAGR de 6,13% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Terapêuticos para Distúrbios Sanguíneos?
Takeda Pharmaceutical Company Limited (Shire Plc), Sanofi, Novo Nordisk A/S, CSL Ltd e Pfizer Inc são as principais empresas que operam no Mercado de Terapêuticos para Distúrbios Sanguíneos.
Qual é a região de crescimento mais rápido no Mercado de Terapêuticos para Distúrbios Sanguíneos?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região detém a maior participação no Mercado de Terapêuticos para Distúrbios Sanguíneos?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Terapêuticos para Distúrbios Sanguíneos.
Quais anos este Mercado de Terapêuticos para Distúrbios Sanguíneos abrange?
O relatório abrange o tamanho histórico do Mercado de Terapêuticos para Distúrbios Sanguíneos para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Terapêuticos para Distúrbios Sanguíneos para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



