
Tamanho e Participação do Mercado de Laboratórios Odontológicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 27.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.49 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.19 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laboratórios Odontológicos por Mordor Intelligence
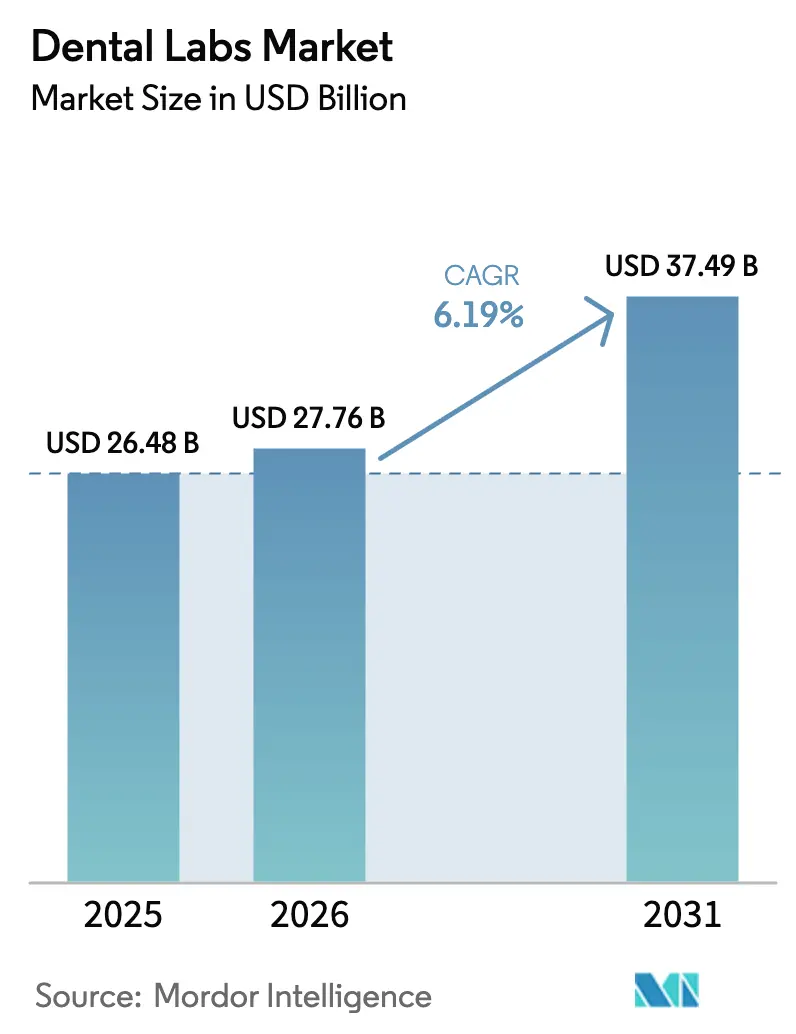
O tamanho do Mercado de Laboratórios Odontológicos foi avaliado em USD 26,48 bilhões em 2025 e estima-se que cresça de USD 27,76 bilhões em 2026 para atingir USD 37,49 bilhões até 2031, a um CAGR de 6,19% durante o período de previsão (2026-2031).
O crescimento reflete a aceleração da transição de processos artesanais para fluxos de trabalho digitais em escala total, onde a automação de design orientada por IA comprime os prazos de entrega e amplia as margens de lucro. As Organizações de Suporte Odontológico estão utilizando a aquisição centralizada para reduzir os custos unitários, incentivando o investimento de capital privado e impulsionando uma maior consolidação. A demanda por implantes continua a crescer à medida que populações envelhecidas preferem soluções fixas, enquanto um aumento nos procedimentos estéticos entre millennials e a Geração Z mantém as restaurações premium totalmente cerâmicas em alta demanda. A Ásia-Pacífico registra a expansão mais rápida graças a programas de saúde bucal financiados pelo governo e regras de investimento estrangeiro flexibilizadas que atraem fabricantes globais de dispositivos.
Principais Conclusões do Relatório
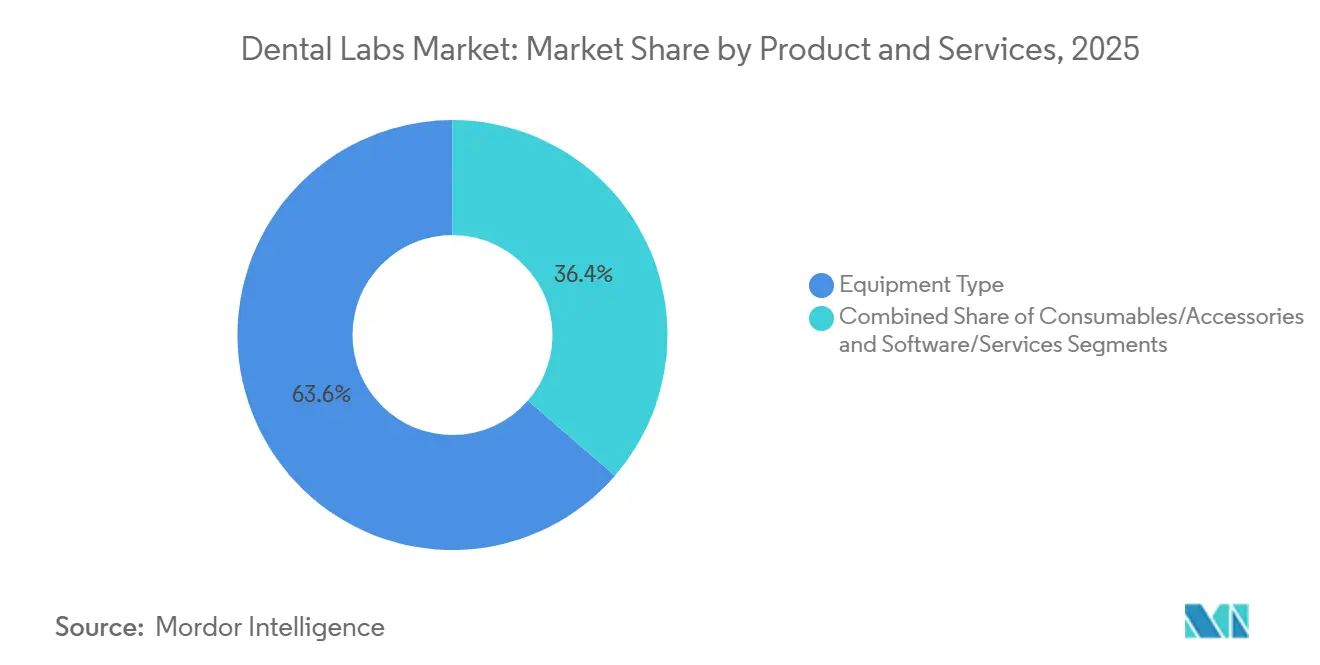
Por produto e serviços, o Tipo de Equipamento liderou com 63,63% da receita de 2025, enquanto Software & Serviços está preparado para expandir a um CAGR de 10,37% até 2031.
Por disciplina odontológica, os procedimentos restauradores representaram 27,63% do tamanho do mercado de laboratórios odontológicos em 2025, enquanto os implantes devem crescer a um CAGR de 8,35% durante o período de previsão.
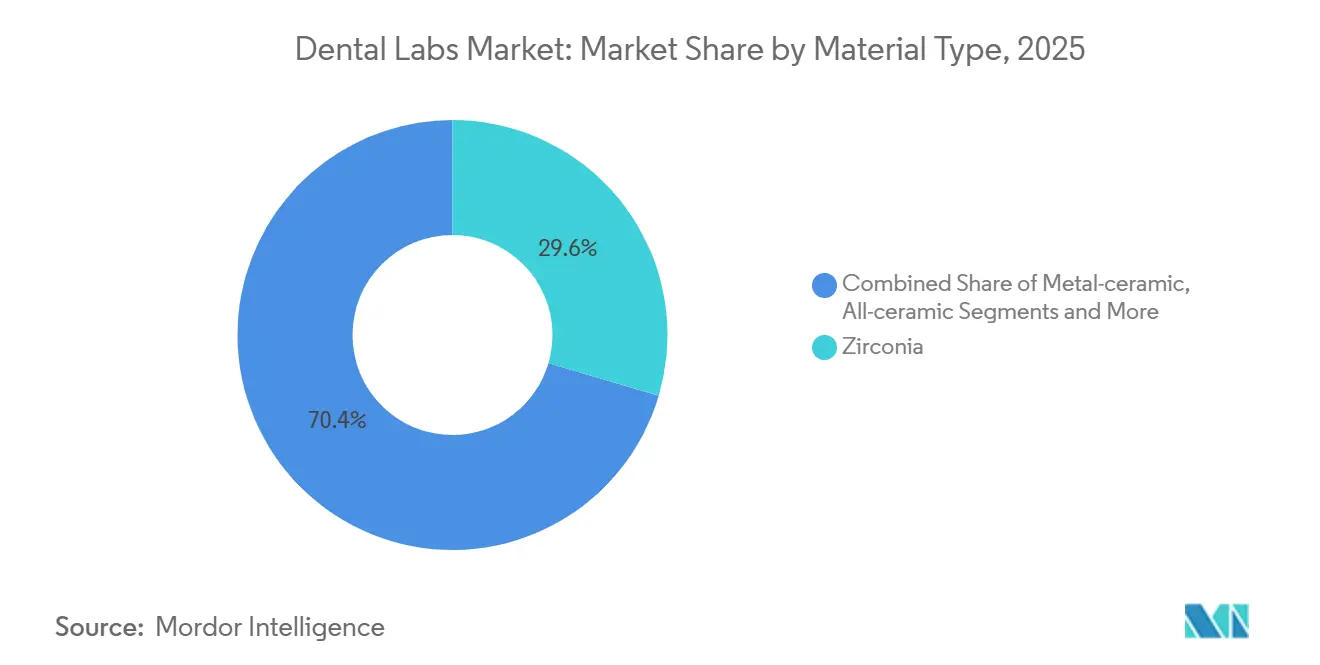
Por tipo de material, a zircônia capturou 29,56% da participação do mercado de laboratórios odontológicos em 2025, e os materiais totalmente cerâmicos estão avançando a um CAGR de 8,64% até 2031.
Por fluxo de trabalho, o segmento digital comandou 61,97% da receita em 2025 e está acelerando a um CAGR de 10,66% até 2031.
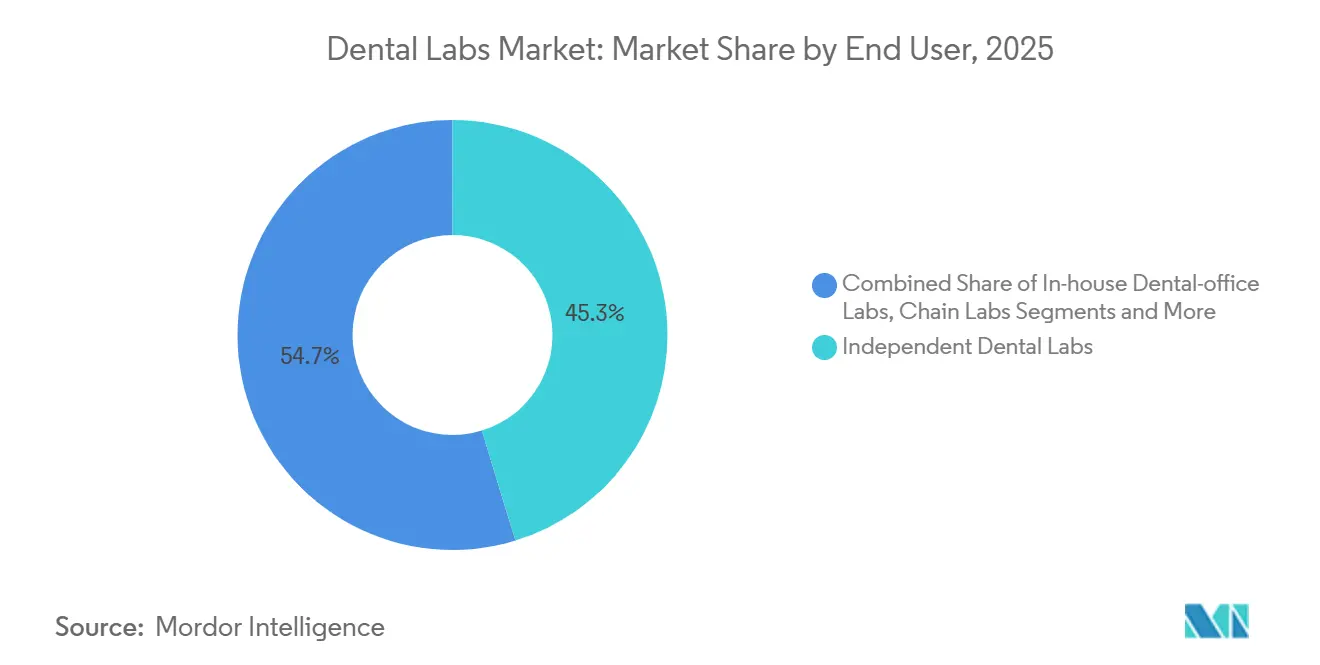
Por usuário final, os laboratórios odontológicos independentes detinham 45,27% de participação em 2025, enquanto os laboratórios corporativos ou de rede exibem o maior CAGR projetado de 8,24% ao longo do período de perspectiva.
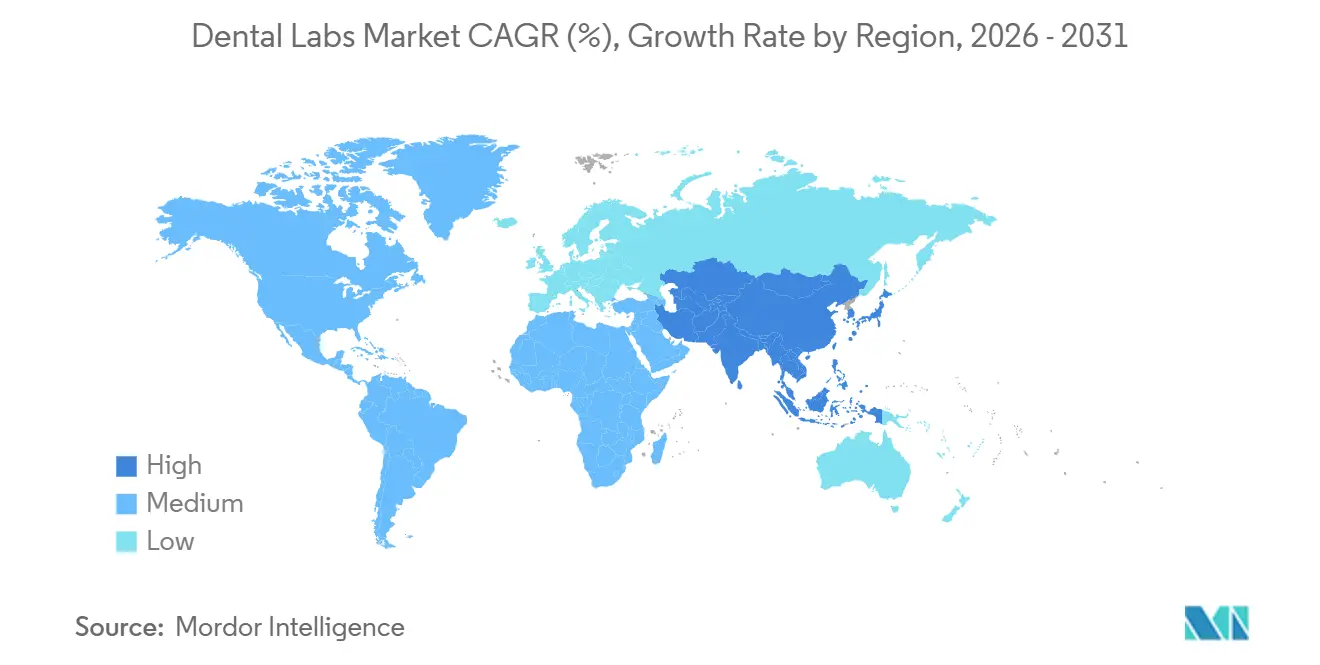
Por geografia, a América do Norte gerou 36,32% da receita global em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 8,41% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Laboratórios Dentários*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da população geriátrica | +1.2% | Japão, Alemanha, Itália | Longo prazo (≥ 4 anos) |
| Aumento da prevalência de edentulismo | +0.9% | Ásia do Sul, África Subsaariana | Médio prazo (2-4 anos) |
| Crescente demanda por odontologia estética | +0.8% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Avanços na fabricação digital e CAD/CAM | +1.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Microterceiriação de digitalização para impressão orientada por IA | +1.0% | América do Norte, Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Consolidação das aquisições globais de laboratórios pelas Organizações de Suporte Odontológico | +0.9% | América do Norte, Europa, América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da População Geriátrica
Os dados das Nações Unidas mostram que a população global com 65 anos ou mais atingirá 1,6 bilhão até 2050, mais que dobrando os níveis de 2021. O Japão já registra 29% dos residentes acima dessa idade, um padrão espelhado na Itália e na Alemanha. A retenção dentária declina acentuadamente após os 70 anos, portanto, dentaduras completas e sobredentaduras retidas por implantes permanecem casos de alto volume. Os benefícios odontológicos financiados por pensões estabilizam o reembolso, o que garante valor unitário constante mesmo onde a contagem geral de procedimentos se estabiliza. Os laboratórios que atendem a esse grupo mantêm preços premium porque os casos geriátricos frequentemente exigem refinamentos oclusais que a automação digital não pode substituir completamente.
Aumento da Prevalência de Edentulismo
A Organização Mundial da Saúde estima que 7% dos adultos em todo o mundo são completamente desdentados, com taxas superiores a 20% em várias regiões de baixa renda.[1] Organização Mundial da Saúde, "Ficha Informativa sobre Saúde Bucal," Organização Mundial da Saúde, who.int Usuários de dentaduras pela primeira vez na Índia e na Nigéria criam oportunidades de alto volume quando a renda disponível aumenta o suficiente para cobrir próteses abaixo de USD 200. Os Estados Unidos ainda registram 13% de edentulismo entre idosos, apesar de décadas de cuidados preventivos. Os laboratórios, portanto, operam linhas de produção mistas que produzem tanto dentaduras acrílicas de baixo custo para pacientes sensíveis ao preço quanto barras de implante premium para clientes abastados, garantindo ampla cobertura de portfólio.
Crescente Demanda por Odontologia Estética
A visibilidade nas redes sociais e o poder de compra dos millennials elevaram as restaurações estéticas a 30% da receita dos laboratórios dos Estados Unidos em 2025.[2]Marko Vujicic, "Relatório sobre o Estado da Economia Odontológica dos EUA no 2º Trimestre de 2025," Associação Odontológica Americana, ada.org Facetas e coroas anteriores premium exigem gastos do próprio bolso, o que permite que os laboratórios adicionem dispositivos de correspondência de cor e espectrofotômetros que aumentam o valor dos casos. O crescimento de dois dígitos em facetas no Reino Unido e na França durante 2024-2025 reforça ainda mais a tendência. Os centros urbanos na China e na Coreia do Sul exibem adoção semelhante à medida que o aprimoramento estético se torna um sinal de carreira. Os laboratórios capitalizam por meio de ofertas estéticas em camadas que elevam as margens acima dos níveis de coroas de commodities.
Avanços na Fabricação Digital e CAD/CAM
Os equipamentos modernos de CAD/CAM fresam uma coroa de zircônia em menos de 20 minutos, reduzindo fluxos de trabalho de vários dias para horas. As máquinas de cinco eixos reduzem a mão de obra do técnico em cerca de 40%, forçando os laboratórios analógicos de pequena escala a investir ou a sair do mercado. A adoção europeia superou 75% entre os parceiros da rede Straumann em 2024. Os padrões de precisão ISO recentemente finalizados elevam as exigências de qualidade, favorecendo os adotantes iniciais que já operam linhas de produção calibradas.
Análise de Impacto das Restrições do Mercado de Laboratórios Dentários*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de trabalhos restauradores complexos | -0.7% | Global, agudo em regiões de baixa renda | Médio prazo (2-4 anos) |
| Reembolso limitado fora da OCDE | -0.9% | Ásia-Pacífico, Oriente Médio, África, América Latina | Longo prazo (≥ 4 anos) |
| Fresagem no consultório canibalizando volumes de laboratório | -1.1% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Risco de fornecimento de zircônia e cerâmicas de terras raras | -0.6% | Global, fornecimento concentrado na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Trabalhos Restauradores Complexos
A reabilitação completa com implantes pode ultrapassar USD 30.000 nos Estados Unidos, com honorários laboratoriais próximos a um terço dessa conta.[3]Clementon Family Dental, "Episódio nº 1: Quanto Devo Pagar por um Arco Completo?," Clementon Family Dentistry, clementonfamilydentistry.com A renda familiar mediana dos Estados Unidos foi de USD 74.580 em 2023, portanto, muitos pacientes adiam o tratamento ou optam por extrações. A acessibilidade nos mercados emergentes é ainda mais restrita, o que leva os laboratórios a desenvolver soluções de redução de custos, como fresagem offshore e bibliotecas de pilares padronizados.
Reembolso Limitado Fora da OCDE
Menos de um quinto dos adultos na Índia, na Indonésia ou no Brasil possuem seguro odontológico. Os limites de reembolso público, como o limite anual de USD 280 da China, mal cobrem uma única ponte de três unidades. Os laboratórios que penetram nessas regiões dependem de microfinanciamento ou próteses de custo ultrabaixo para expandir a demanda endereçável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Laboratórios Dentários
Por Produto e Serviços:
Monetização de Software Supera HardwareO Tipo de Equipamento controlou 63,63% da receita em 2025, refletindo os altos gastos iniciais com fresadoras, impressoras e scanners. No entanto, Software & Serviços crescerá a 10,37% até 2031, o ritmo mais rápido entre todas as categorias. Modelos de assinatura como o exocad Chairside CAD adicionam receita recorrente e sustentam atualizações de recursos. Dentro do hardware, os sistemas CAD/CAM detinham grande participação, enquanto as impressoras 3D se expandem 9,82% ao ano à medida que a fabricação aditiva reduz o desperdício. Os consumíveis, como os blocos de zircônia, acompanham os volumes de procedimentos, mas enfrentam pressão de comoditização. A mudança sinaliza que a propriedade intelectual em algoritmos, e não apenas nas máquinas, impulsionará a captura de valor em todo o mercado de laboratórios odontológicos.
A ênfase nos pacotes de design em nuvem incentiva os laboratórios a desenvolver plug-ins proprietários que integram bibliotecas de materiais e painéis de qualidade, o que aprofunda o bloqueio de clientes. As regras ISO 13485 para certificação de software adicionam complexidade de conformidade que favorece fornecedores estabelecidos capazes de financiar a validação contínua. Os laboratórios menores frequentemente fazem parceria com plataformas de terceiros em vez de desenvolver ferramentas do zero para evitar despesas de P&D de vários milhões de dólares.


Por Disciplina Odontológica:
Implantes em Alta em Meio ao Envelhecimento das CoortesO trabalho restaurador contribuiu com 27,63% da receita em 2025, mas as restaurações baseadas em implantes entregarão um CAGR de 8,35% até 2031, à medida que os idosos demandam permanência em vez de dentaduras removíveis. Os laboratórios comprometidos com fluxos de trabalho de implantes investem em bibliotecas retidas por parafuso, fresagem de titânio e gabaritos de verificação que exigem prêmios de preço. A demanda ortodôntica acelera com os alinhadores transparentes, mas a maior parte do volume permanece com um punhado de grandes players digitais. As dentaduras prostodônticas ainda atendem pacientes edêntulos sensíveis ao custo, embora os implantes ganhem participação quando os planos de financiamento ganham tração.
As barras de arco completo complexas geram maior receita unitária e, portanto, protegem os laboratórios da erosão de coroas no consultório. No entanto, os técnicos precisam de habilidades específicas para implantes e protocolos de validação, o que aumenta os custos de treinamento. Essa especialização cria uma lacuna de capacidade que favorece grandes laboratórios capazes de contratar ou treinar equipes de implantes.
Por Tipo de Material:
O Impulso das Cerâmicas Totais se IntensificaA zircônia deteve a maior fatia individual com 29,56% em 2025, mas os sistemas totalmente cerâmicos crescerão 8,64% porque pacientes e clínicos preferem restaurações sem metal. Blocos multicamadas como o IPS e.max ZirCAD Prime recriam a translucidez do esmalte enquanto atendem aos requisitos de resistência posterior. As resinas de PMMA permanecem relevantes nas bases de dentaduras graças ao baixo custo, e as estruturas metálicas continuam necessárias para certas próteses parciais. As atualizações da ISO 6872 elevam o padrão de desempenho, o que ajuda os fornecedores premium a se diferenciarem das importações de commodities. Os laboratórios com amplos menus de materiais capturam amplas combinações de casos e protegem-se contra a volatilidade do fornecimento.
As resinas de impressão especificamente ajustadas para dentaduras e guias cirúrgicos ampliam a diversidade de materiais. O GC Initial LiSi Block oferece dissilicato de lítio compatível com o consultório que cristaliza rapidamente, suportando casos estéticos no mesmo dia. Tais inovações apontam para uma rotatividade contínua de materiais que requer requalificação constante dos técnicos.
Por Fluxo de Trabalho:
O Domínio Digital se AprofundaOs fluxos de trabalho digitais trouxeram 61,97% da receita em 2025 e registram um CAGR robusto de 10,66%, bem à frente do mercado geral de laboratórios odontológicos. O tamanho do mercado de laboratórios odontológicos atribuído à produção digital se expandirá acentuadamente até 2031. Os scanners intraorais eliminam as impressões físicas e fazem upload de arquivos STL para plataformas em nuvem, que encaminham os trabalhos para o nó mais próximo para impressão ou fresagem. A NADL relatou que 68% dos laboratórios dos Estados Unidos utilizavam pelo menos uma forma de impressão 3D em 2024. Os fluxos de trabalho convencionais com gesso persistem onde os baixos custos importam ou onde os técnicos ainda se destacam na estratificação manual de porcelana, mas sua participação continua diminuindo.
As grandes redes de laboratórios operam manufatura distribuída semelhante ao atendimento de comércio eletrônico, onde um hub de design na Califórnia pode direcionar a produção física para o Colorado para entrega no dia seguinte. As lojas independentes que transitam entre o digital e o analógico frequentemente esticam o capital e perdem eficiência, portanto, muitas se especializam ou se consolidam.
Por Usuário Final:
Redes Capturam Participação dos IndependentesOs laboratórios independentes retiveram 45,27% de participação em 2025, mas os laboratórios de rede apoiados por capital privado registrarão um CAGR de 8,24%. A National Dentex Labs já opera programas de compras nacionais que reduzem os custos de zircônia 22% abaixo da média do setor. A produção no consultório atende às necessidades urgentes de unidade única, mas lida com poucos casos complexos. Os institutos acadêmicos contribuem principalmente para a inovação, e não para o volume comercial.
O campus de 165.000 pés quadrados da Glidewell com 600 fresadoras produz 30.000 unidades por dia, garantindo economias de escala que os independentes não conseguem igualar. Os independentes sobreviventes formam cooperativas de compras ou se especializam em estética artesanal para escapar das guerras de preços.
Análise Geográfica
Mercado de Laboratórios Dentários na América do Norte
A América do Norte respondeu por 36,32% da receita global de 2025, impulsionada por altos volumes de procedimentos e adoção precoce de sistemas CAD/CAM. No entanto, os sistemas chairside e a pressão sobre o reembolso moderam o crescimento para dígitos simples baixos. O tamanho do mercado de laboratórios dentários na região permanece o maior do mundo, mas caminha para compressão de margens em vez de expansão de unidades.
Mercado de Laboratórios Dentários na APAC
A Ásia-Pacífico é o território de crescimento mais rápido, com um CAGR de 8,41% até 2031. A campanha de saúde bucal da China busca 60% de cobertura de consultas odontológicas até 2030, enquanto a política liberalizada de dispositivos médicos da Índia atraiu 1,2 bilhão de USD em investimentos em 2024-2025. A população envelhecida do Japão mantém a demanda por próteses e implantes resiliente, apesar da estagnação econômica. A Coreia do Sul aproveita o turismo médico, que impulsiona os trabalhos estéticos anteriores premium.
Mercado de Laboratórios Dentários na Europa
Na Europa, a Alemanha se beneficia do reembolso estatutário que cobre até 75% dos custos protéticos, sustentando o volume. Em contrapartida, as deficiências do NHS do Reino Unido restringem a demanda por trabalhos restauradores complexos, acentuando a segmentação do setor privado. A aplicação do MDR da UE em 2024 adiciona custos de conformidade, acelerando a consolidação em direção a laboratórios capazes de financiar programas de gestão da qualidade.

Panorama regulatório
Os laboratórios odontológicos operam na interseção entre regulamentação de dispositivos médicos e de serviços de saúde, e as exigências se intensificaram à medida que os fluxos de trabalho baseados em CAD/CAM e software se expandiram. Na União Europeia, os dispositivos odontológicos sob medida devem atender aos Requisitos Gerais de Segurança e Desempenho (GSPR) do Anexo I do MDR 2017/745 da UE, mesmo quando as obrigações de marcação CE e de portador UDI não se aplicam. A supervisão do MDR para laboratórios odontológicos tem mostrado fiscalização desigual entre os Estados-Membros até o início de 2026, o que aumenta o valor de sistemas de qualidade documentados.
A classificação regulatória também pode mudar com a fabricação no local de atendimento. Segundo o MDR 2017/745 da UE, laboratórios odontológicos e clínicas que produzem restaurações via CAD/CAM chairside podem ser tratados como fabricantes, o que amplia as obrigações relacionadas ao registro de fabricante e à documentação técnica além da prática laboratorial tradicional. A Comissão Europeia propôs uma revisão pontual do MDR em 16 de dezembro de 2025 para melhorar sua aplicabilidade, e associações de laboratórios odontológicos como a FEPPD têm acompanhado o tema devido ao custo e à carga de auditoria associados à conformidade para trabalhos sob medida e fabricação de dispositivos digitais.
Análise da cadeia de valor
A cadeia de valor começa com insumos e tecnologia a montante, incluindo fornecedores de materiais odontológicos (zircônia, sistemas totalmente cerâmicos, resinas, metais) e ecossistemas de OEMs digitais que fornecem scanners, softwares CAD, fresadoras e impressoras. A captura de casos normalmente se origina em consultórios odontológicos e DSOs por meio de escaneamento intraoral ou moldagens, seguindo então por portais de pedidos até o design em laboratório (cada vez mais centralizado ou baseado em nuvem) e a fabricação, seguidos de acabamento, controle de qualidade, entrega e refações ou gestão de garantia.
Os fluxos de trabalho digitais e as compras das DSOs estão remodelando o meio da cadeia ao concentrar a demanda e padronizar arquivos, materiais e metas de prazo de entrega. Uma parcela crescente do valor recai sobre softwares e plataformas conectadas que gerenciam o roteamento de scan-to-design e a rastreabilidade da produção. Ao mesmo tempo, o CAD/CAM chairside cria um caminho paralelo que pode contornar os laboratórios para trabalhos simples de unidade única. Na Europa, a FEPPD destacou que a fabricação de CAD/CAM em clínica pode desencadear obrigações de fabricante nos termos do MDR 2017/745 da UE, influenciando decisões de fazer versus comprar entre consultórios odontológicos, redes corporativas de laboratórios e laboratórios independentes.
Panorama Competitivo
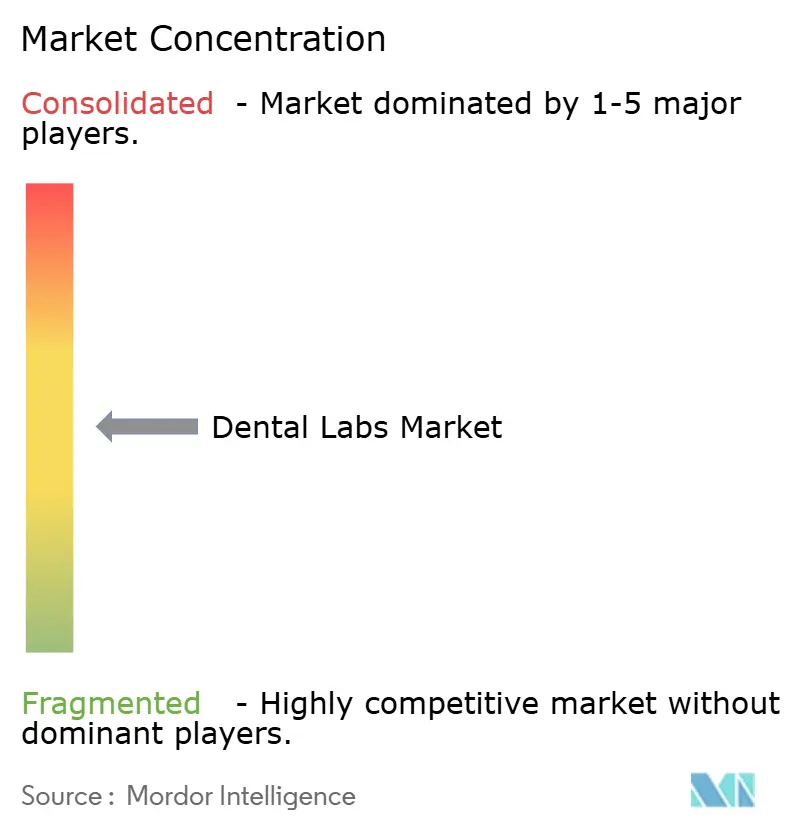
O mercado de laboratórios odontológicos apresenta fragmentação moderada. Gigantes de dispositivos como Dentsply Sirona, Straumann e Envista integram scanners, software CAD, fresadoras e materiais em ecossistemas de assinatura que cobram taxas ao longo de toda a cadeia de tratamento. Plataformas digitais emergentes como a Dandy contornam os vínculos tradicionais entre laboratório e dentista, oferecendo serviços de design direto por meio de estruturas de teleodontologia abertas durante a pandemia.
Escala e tecnologia definem a vantagem. Os laboratórios que implantam automação de design por IA reduzem os custos de mão de obra em 30-40%, permitindo lances agressivos para coroas de commodities. A impressora Vida da EnvisionTEC produz 60 bases de dentaduras a cada turno de oito horas por menos de USD 15 por unidade, superando os métodos convencionais de mufla. A atividade de patentes em materiais e fluxos de trabalho subiu 18% em 2024, com Ivoclar, GC e 3M liderando em inovação cerâmica.
A conformidade com a ISO 13485 e o Regulamento de Dispositivos Médicos da UE divide o campo. Os laboratórios certificados acessam redes multinacionais e mercados de exportação, enquanto as lojas não certificadas permanecem domésticas e com pagamento à vista, ampliando a lacuna de desempenho. No geral, a adoção tecnológica, o software de assinatura e a integração vertical continuam elevando as barreiras de entrada, empurrando o mercado de laboratórios odontológicos em direção a uma maior concentração ao longo do tempo.
Líderes do Setor de Laboratórios Odontológicos
Dentsply Sirona
Straumann Group
Envista Holdings
Ivoclar Vivadent
Glidewell Dental
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Laboratórios Dentários
- Align Technology
- Amann Girrbach
- Argen
- Carbon
- Carestream Health
- Dentsply Sirona
- Envista Holdings
- GC Corporation
- Glidewell Dental
- Henry Schein
- Ivoclar Vivadent
- Kulzer
- Modern Dental Group
- National Dentex Labs
- Planmeca
- Septodont
- SprintRay
- Solventum
- Straumann Group
- VOCO
- ZimVie

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno de fluxos de trabalho digitais conectados e assistidos por IA que reduzem retrabalho e comprimem o prazo entre o escaneamento e a entrega. Em maio de 2026, a Dentsply Sirona lançou o Smart View-Detect, com aprovação da FDA e marcação CE, como um auxiliar de diagnóstico de IA integrado à sua plataforma DS Core, reforçando como fluxos de trabalho baseados em plataformas podem levar os laboratórios a uma conectividade de dados mais estreita com clínicas e imagiologia. Os laboratórios podem se diferenciar por meio de recepção digital mais rápida, protocolos de design padronizados e integração com ecossistemas de OEMs, em vez de competir apenas por preço unitário.
Também há oportunidades na redução de custos de fabricação e na inovação de materiais, à medida que as DSOs pressionam por concessões e direcionam mais casos por meio de aquisições centralizadas. O Straumann Group tem enfatizado eficiências de fabricação e otimização da cadeia de suprimentos em 2026, ao lado de movimentos operacionais que incluem a conclusão da transição de fabricação da Smartee Orthodontics na EMEA e na Ásia-Pacífico no início de 2026, apontando para um controle de custos mais rígido e disciplina de capacidade que pode afetar os preços dos laboratórios e as expectativas de nível de serviço. No lado dos consumíveis, a Ivoclar Vivadent introduziu uma resina composta de menor preço e contração zero em junho de 2026, com fornecimento global em lote planejado a partir de setembro de 2026, apoiando laboratórios e clínicas que expandem fluxos de trabalho estéticos chairside e laboratoriais, ao mesmo tempo em que gerenciam custos e consistência dos materiais.
Desenvolvimento Recente do Setor no Mercado de Laboratórios Dentários
- Junho de 2026: A decisão reforça a trajetória de rentabilidade de um player líder em implantes e restaurações odontológicas. A melhoria na orientação de margens sinaliza maior disciplina de custos e efeitos de utilização de capacidade em todo o ecossistema odontológico.
- Maio de 2026: O lançamento expande o diagnóstico impulsionado por IA no cenário de imagiologia odontológica. Ele consolida a posição da Dentsply Sirona em diagnósticos assistidos por IA, fortalecendo seu portfólio de odontologia digital e a fidelização de clientes.
- Maio de 2026: O programa sinaliza alocação de capital por parte de um grande conglomerado de produtos odontológicos. Ele apoia a percepção de lucro por ação e reforça o valor para os acionistas, ao mesmo tempo em que sinaliza confiança na geração de caixa no curto prazo.


Mercado de Laboratórios Dentários Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita obtida por laboratórios odontológicos com a fabricação e o acabamento de restaurações e aparelhos odontológicos com base em prescrições de dentistas e outros profissionais de cuidados bucais, incluindo rotas de fabricação digital e convencional.
Exclusões de escopo: exclui a receita de fabricação chairside, no próprio consultório, registrada por clínicas odontológicas, e também exclui materiais e equipamentos odontológicos a montante vendidos como produtos independentes.
Visão geral da segmentação
- Por Produto e Serviços
- Tipo de Equipamento
- Equipamentos de Fresagem
- Scanners Odontológicos
- Sistemas de Impressão 3D
- Sistemas CAD/CAM
- Máquinas de Fundição
- Equipamentos de Radiologia
- Outros Tipos de Equipamentos
- Consumíveis e Acessórios
- Software e Serviços
- Tipo de Equipamento
- Por Disciplina Odontológica
- Ortodontia
- Endodontia
- Restauradora
- Cuidados Bucais
- Implantes
- Prostodontia
- Por Tipo de Material
- Metal-Cerâmica
- Zircônia
- Totalmente Cerâmico
- Acrílico e Resinas
- Metais e Ligas
- Outros
- Por Fluxo de Trabalho
- Digital
- Convencional / Analógico
- Por Usuário Final
- Laboratórios Odontológicos Independentes
- Laboratórios Corporativos / de Rede
- Laboratórios Internos de Consultórios Odontológicos
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear a estrutura do setor e ancorar os sinais de demanda que os laboratórios, em última instância, atendem. Referenciamos fontes públicas como os recursos de saúde bucal da Organização Mundial da Saúde, a vigilância de saúde bucal do CDC, as estatísticas de saúde da OCDE e órgãos estatísticos nacionais onde os serviços odontológicos e os gastos com saúde são monitorados. Também utilizamos informações de órgãos reguladores e de normalização sobre fluxos de trabalho restauradores e uso de materiais (por exemplo, listagens da FDA e documentação ISO), além de periódicos odontológicos revisados por pares para verificar as tendências de adoção de CAD/CAM e alinhadores.
No lado da oferta, revisamos relatórios anuais de empresas, apresentações a investidores, sites de associações e coberturas de imprensa confiáveis para entender as mudanças no mix de serviços e os padrões de terceirização. Quando disponíveis, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de embarque para validar sinais sobre a movimentação de materiais e a implantação de equipamentos digitais, sem depender de um único conjunto de dados. Essas fontes documentais são ilustrativas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em verificar como a receita dos laboratórios é gerada entre restaurações, aparelhos ortodônticos e serviços de design digital, e depois testar hipóteses-chave como prazos de entrega, participação de terceirização e preço médio por caso. Conversamos com uma combinação de proprietários de laboratórios, gerentes de laboratório, técnicos, equipes de compras de clínicas odontológicas e participantes do canal de materiais e equipamentos nas principais regiões, para que as lacunas deixadas por fontes públicas pudessem ser preenchidas e os números finais pudessem ser verificados cruzadamente a partir de mais de um ângulo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 38% |
| Nível médio: 43% | Líderes funcionais/de unidade: 26% | EMEA: 37% |
| Players menores: 20% | Gerentes: 59% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma construção top-down do conjunto de demanda que vincula os volumes de procedimentos odontológicos e as coortes de pacientes tratados ao trabalho laboratorial que normalmente se segue, convertendo então essa carga de trabalho em receita usando o mix de casos e a precificação. Na prática, a intensidade de visitas odontológicas por país, a participação de procedimentos restauradores, a penetração de casos protéticos e o número de novos tratamentos ortodônticos foram usados como as principais âncoras de demanda, sendo então ajustados usando indicadores como densidade de dentistas, níveis de terceirização de laboratórios e o ritmo de adoção de fluxos de trabalho digitais.
Depois de construída essa primeira estimativa, corroboramo-la com aproximações seletivas de baixo para cima, como consolidações amostrais de receitas de laboratórios por país, verificações de canal sobre precificação típica de casos para coroas, pontes, dentaduras e alinhadores, e uma verificação cruzada de PMV x volume para categorias comuns de restauração. Quando a visibilidade direta de receita era limitada para laboratórios menores, as lacunas foram tratadas por meio de amostragem representativa e escalonamento usando a contagem local de laboratórios e clínicas odontológicas, seguida de uma última verificação para evitar dupla contagem entre etapas terceirizadas de design e fabricação.
Para a previsão, foi utilizada análise de cenários para refletir como o reembolso, os gastos do consumidor com odontologia estética e a adoção de CAD/CAM e impressão 3D poderiam alterar o mix de casos e a precificação ao longo do tempo. As premissas foram alinhadas às visões de especialistas coletadas em entrevistas primárias e depois aplicadas de forma consistente, de modo que o crescimento seja impulsionado por variáveis explicáveis, e não por uma única CAGR de destaque.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de verificações escalonadas que comparam os resultados do modelo com sinais independentes, como tendências de gastos odontológicos, indicadores substitutos de procedimentos e mudanças observáveis no uso de materiais e fluxos de trabalho digitais. Quando um valor discrepante surge em nível de país ou região, rastreamos o fator causador até um insumo específico (por exemplo, volume de procedimentos, precificação ou participação de terceirização) e reverificamos com chamadas de acompanhamento ou referências documentais adicionais antes de sua aceitação.
Uma revisão interna em múltiplas etapas é usada para testar cálculos, conversões e alinhamento de anos, de modo que o conjunto de dados final seja consistente entre geografias e segmentos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais capazes de alterar volumes ou preços, como mudanças de reembolso, disrupções comerciais ou grandes movimentos de consolidação de laboratórios. Antes da entrega, o conjunto de dados é reaberto para uma última revisão, de modo que os clientes recebam a visão mais atualizada.
Comparação da Estimativa de Mercado de Laboratórios Odontológicos da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para laboratórios odontológicos podem parecer muito distantes entre si, mesmo quando os editores fazem referência a usos finais semelhantes, porque as escolhas de escopo e a lógica de precificação não são uniformes. As diferenças geralmente decorrem do que cada editor conta como receita de laboratório versus vendas de produtos a montante, de como os serviços de design digital são tratados e da rapidez com que as premissas do ano-base são atualizadas.
A principal lacuna vem da mistura de receita de serviços laboratoriais com categorias adjacentes de produtos odontológicos. A Mordor Intelligence conta apenas os serviços entregues pelos laboratórios (incluindo o design CAD terceirizado quando faturado pelos laboratórios) e mantém as vendas de materiais e equipamentos fora do total, o que pode reduzir o tamanho de mercado registrado em comparação com definições mais amplas.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 26,48 bilhões de USD (2025) | |
| Consultoria Global A | 9,20 bilhões de USD (2025) | Utiliza um conjunto de receita mais restrito, mais próximo dos estabelecimentos formais de laboratórios odontológicos, e pode excluir receita significativa de design digital interno e terceirizado captada pelos laboratórios, reduzindo assim o total de mercado registrado. |
| Editora do Setor B | 11,06 bilhões de USD (2025) | Aplica premissas de precificação de casos mais conservadoras e de monetização mais lenta de fluxos de trabalho digitais, e também pode depender de dados de ano-base mais antigos, o que reduz a receita modelada por restauração e o valor geral de mercado. |
A diferença entre as fontes é explicada principalmente pelo fato de o total estar limitado a estabelecimentos laboratoriais registrados ou expandido para corresponder ao fluxo completo de serviços faturados por laboratórios vinculados a casos restauradores e ortodônticos. Ao manter os cálculos rastreáveis à demanda impulsionada por procedimentos, ao mix de casos e às verificações de precificação, a estimativa final permanece mais fácil de replicar e de atualizar quando os volumes ou as taxas mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de laboratórios odontológicos em 2026 e com que rapidez está crescendo?
O tamanho do mercado de laboratórios odontológicos atingiu USD 27,76 bilhões em 2026 e prevê-se que cresça a um CAGR de 6,19% para USD 37,49 bilhões até 2031.
Qual categoria de produto superará o crescimento geral do setor?
Software e Serviços registrarão um CAGR de 10,37%, o mais rápido entre todos os grupos de produtos, à medida que os laboratórios migram para plataformas de design por assinatura.
Por que os implantes são importantes para os laboratórios odontológicos?
As restaurações com implantes têm honorários unitários mais elevados e se expandirão a um CAGR de 8,35% porque as populações envelhecidas preferem soluções fixas a dentaduras removíveis.
Qual região oferece o crescimento futuro mais forte?
A Ásia-Pacífico registrará o CAGR mais acentuado de 8,41% graças à expansão dos programas de saúde bucal na China e ao aumento do investimento estrangeiro na Índia.
Como as Organizações de Suporte Odontológico estão mudando a economia dos laboratórios?
As Organizações de Suporte Odontológico agrupam grandes volumes de casos, exigem concessões de preço de 20-30% e favorecem laboratórios que se integram perfeitamente com seus portais de pedidos digitais, acelerando a consolidação dos laboratórios independentes.
Página atualizada pela última vez em:



