
Tamanho e Participação do Mercado de Odontologia Restauradora
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 26.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.75 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
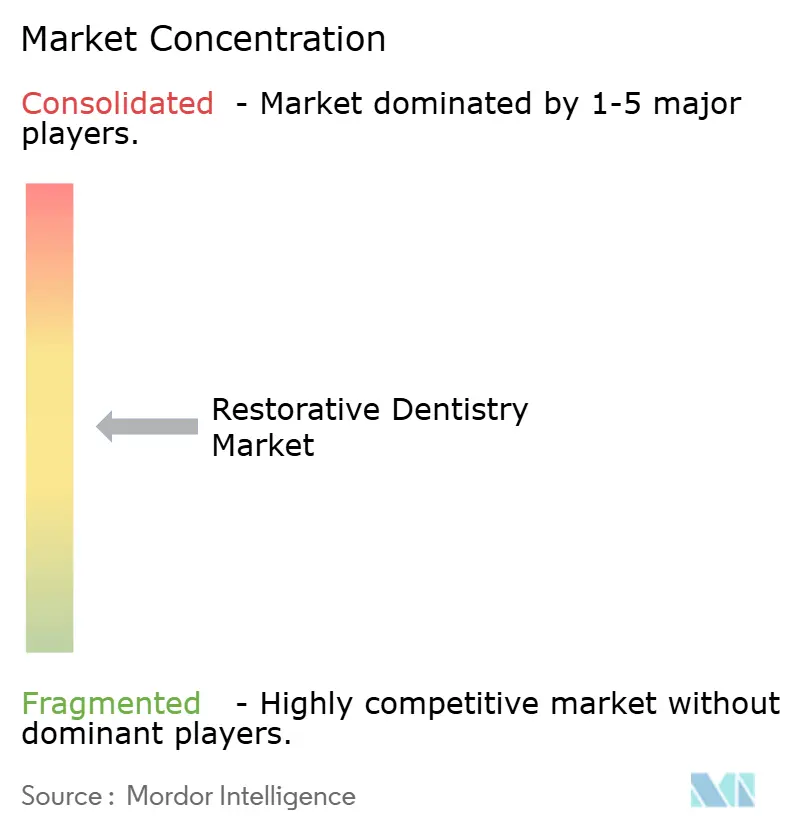
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Odontologia Restauradora por Mordor Intelligence
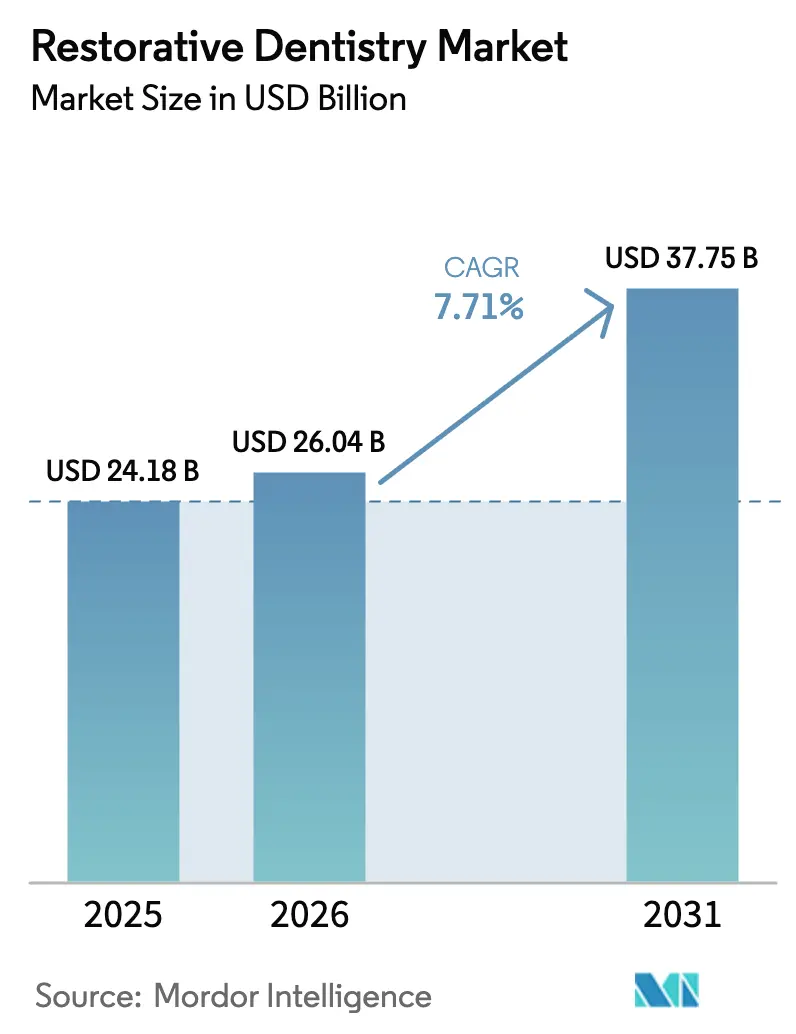
O tamanho do mercado de odontologia restauradora em 2026 é estimado em USD 26,04 bilhões, crescendo a partir do valor de 2025 de USD 24,18 bilhões, com projeções para 2031 mostrando USD 37,75 bilhões, crescendo a um CAGR de 7,71% no período de 2026 a 2031. A crescente incidência global de cáries dentárias, a rápida adoção de fluxos de trabalho digitais e uma maior conscientização sobre as conexões entre saúde bucal e sistêmica estão acelerando os volumes de procedimentos e o gasto médio por consulta. A contínua transição demográfica em direção a coortes maiores de adultos mais velhos está expandindo o conjunto endereçável de pacientes que necessitam de restaurações complexas de arco completo e suportadas por implantes. A intensificação da consolidação — mais de 60 fusões e aquisições odontológicas totalizaram USD 9 bilhões em 2024 — sinaliza uma mudança competitiva em direção a plataformas verticalmente integradas que unem tecnologias de cadeira com inovação em materiais. Por fim, regulamentações favoráveis em países de alta renda e ganhos constantes na cobertura de seguros estão sustentando procedimentos de preços premium mesmo com o aumento das pressões de custos para os prestadores.
Principais Conclusões do Relatório
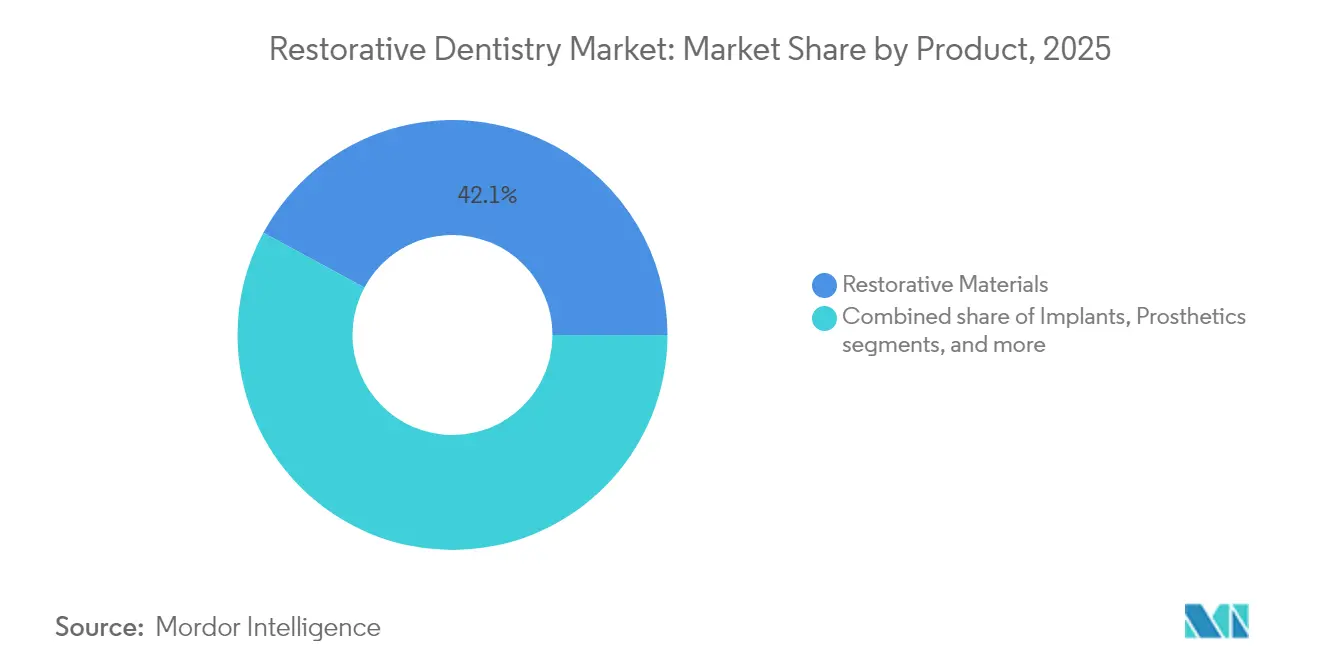
- Por produto, os materiais restauradores lideraram com 42,12% da participação do mercado de odontologia restauradora em 2025, enquanto os equipamentos restauradores estão projetados para registrar o CAGR mais rápido de 9,3% até 2031.
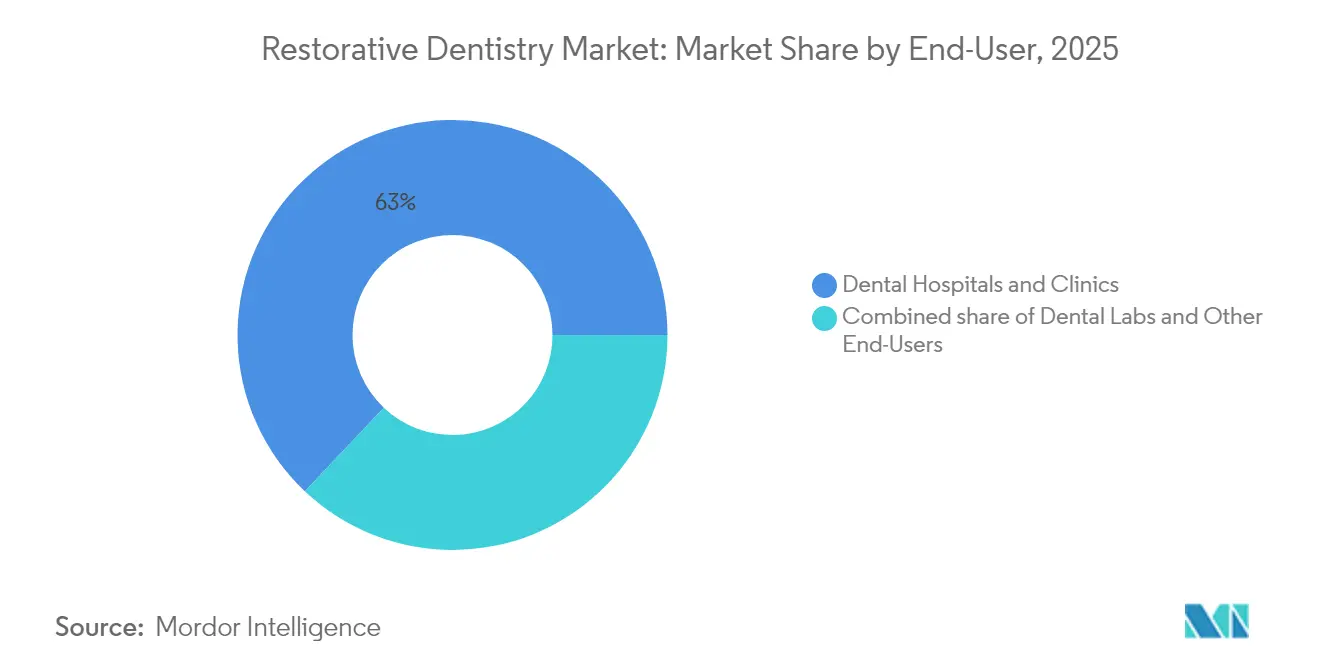
- Por usuário final, hospitais e clínicas odontológicas representaram 62,95% do tamanho do mercado de odontologia restauradora em 2025, enquanto os laboratórios odontológicos estão configurados para expandir a um CAGR de 9,68% até 2031.
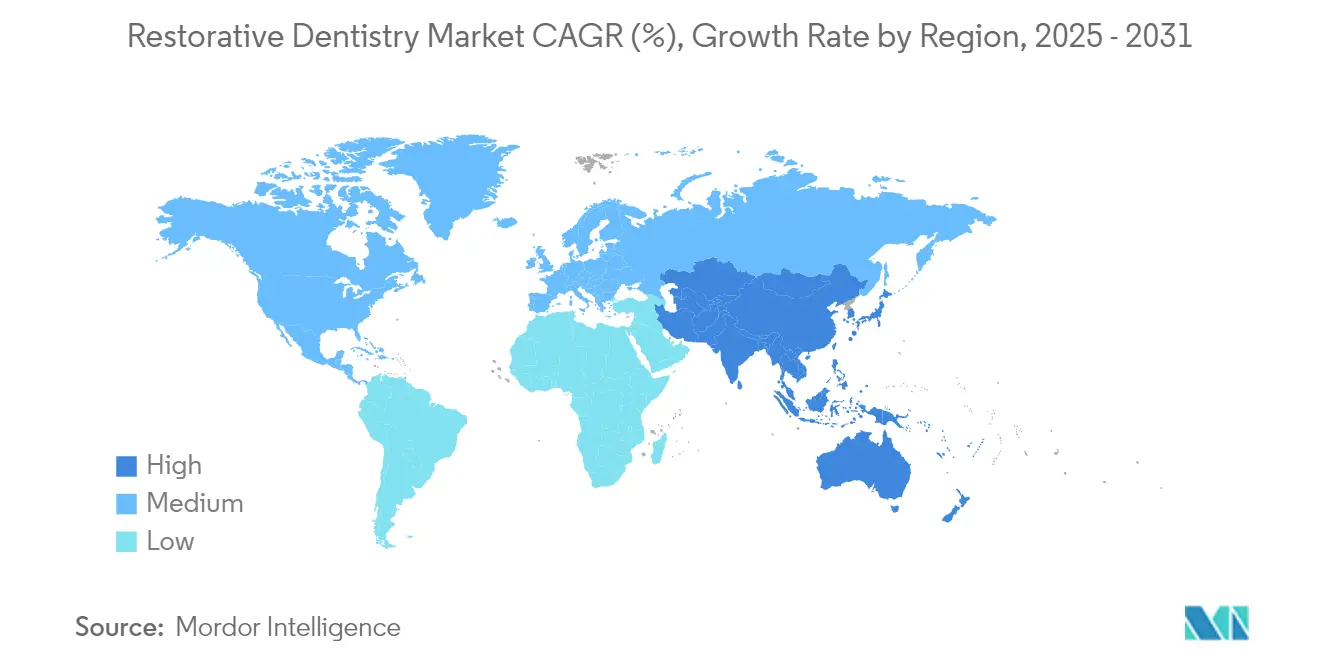
- Por geografia, a América do Norte contribuiu com 39,92% da participação do mercado de odontologia restauradora em 2025, enquanto a Ásia-Pacífico está prevista para registrar o CAGR mais forte de 8,29% ao longo do período de perspectiva.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Odontologia Restauradora
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de cáries dentárias e perda de dentes | +1.8% | Global; maior impacto em regiões em desenvolvimento | Longo prazo (≥ 4 anos) |
| Crescimento da população geriátrica globalmente | +1.5% | Global; concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em CAD/CAM e impressão 3D | +2.1% | Global; liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da demanda por odontologia cosmética e estética | +1.2% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão de modelos de seguro odontológico baseados em valor | +0.8% | Principalmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Integração da telessaúde odontológica para cuidados pós-operatórios | +0.4% | Global; acelerado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Cáries Dentárias e Perda de Dentes
Em todo o mundo, foram registrados 2,37 bilhões de casos de cáries, e a incidência está crescendo mais rapidamente entre adolescentes e adultos jovens[1]A. Brown, "Procedimentos Odontológicos Robóticos Superam os Humanos", British Dental Journal, nature.com. A doença periodontal não tratada custa à economia dos Estados Unidos aproximadamente USD 154 bilhões por ano. Na África Ocidental, alguns estudos nigerianos mostram prevalência de cáries de até 96%, ilustrando um considerável conjunto de necessidades restauradoras não atendidas. Os adultos mais velhos agravam a complexidade clínica porque a perda cumulativa de dentes e as comorbidades sistêmicas exigem maior tempo de cadeira e coordenação multidisciplinar. Essas tendências epidemiológicas mantêm os volumes de procedimentos elevados e estimulam o desenvolvimento contínuo de materiais capazes de suportar cargas oclusais mais pesadas preservando a estética. Como resultado, o mercado de odontologia restauradora continua a ampliar sua base de clientes entre grupos etários e segmentos de renda.
Avanços Tecnológicos em CAD/CAM e Impressão 3D
O design e a fabricação auxiliados por computador agora sustentam a maioria das restaurações indiretas, proporcionando melhor adaptação marginal e superior resistência à fratura em comparação com as técnicas convencionais de enceramento[2]J. Smith et al., "Adaptação Marginal de Coroas CAD/CAM Subtrativas vs. Aditivas", BMC Oral Health, biomedcentral.com. A chegada de scanners intraorais nativos em nuvem, como o Primescan 2 da Dentsply Sirona, lançado em 2024, permite a captura de dados independente de hardware, adequada tanto para consultórios de cadeira única quanto para práticas de múltiplas localidades. Motores de inteligência artificial incorporados ao software de design aprimoram a detecção de margens e propõem trajetórias de redução ideais, reduzindo o tempo de design e minimizando retrabalhos. A cirurgia assistida por robótica está emergindo, com estudos piloto mostrando que robôs preparam dentes mais rapidamente que os clínicos humanos, utilizando modalidades de imagem que eliminam a radiação ionizante. Coletivamente, essas inovações reduzem as dependências laboratoriais, encurtam os ciclos de atendimento e elevam a aceitação dos pacientes — alavancas essenciais para o crescimento da receita no mercado de odontologia restauradora.
Crescimento da População Geriátrica Globalmente
Mais de 280 milhões de pessoas com 70 anos ou mais vivem com distúrbios bucais que comprometem a nutrição, a fala e o engajamento social. Pacientes geriátricos frequentemente apresentam múltiplas condições crônicas que complicam o planejamento do tratamento, impulsionando a demanda por restaurações minimamente invasivas que se integram ao cuidado periodontal e prostodôntico. Iniciativas políticas no âmbito da Década da ONU para o Envelhecimento Saudável estão incentivando modelos de reembolso que reconhecem a importância sistêmica da saúde bucal, promovendo consultas preventivas e a reposição prostética subsidiada em economias de alta renda. Clínicas e laboratórios estão, portanto, expandindo linhas de serviço, como sobredentaduras suportadas por implantes, que atendem às necessidades funcionais e cosméticas dos adultos mais velhos. A demanda sustentada desse grupo reforça a expansão de longo prazo do mercado de odontologia restauradora.
Aumento da Demanda por Odontologia Cosmética e Estética
A exposição nas redes sociais e a maior renda discricionária reposicionaram as visitas ao dentista como investimentos de estilo de vida. Pesquisas mostram que 91% dos adultos consideram a saúde bucal parte integrante do bem-estar geral, e 80% preferem implantes de zircônia pela aparência translúcida e baixa alergenicidade. Consequentemente, blocos de zircônia multicamadas que gradualmente aumentam a translucidez da região cervical à incisal estão ganhando preferência por replicar a dentição natural sem comprometer a resistência à flexão. A Associação Odontológica Americana relata que 98% dos profissionais utilizam zircônia para coroas posteriores, evidenciando a rápida adoção deste material. Essas preferências elevam os preços médios de venda e oferecem oportunidades de vendas adicionais, impulsionando a trajetória de receita do mercado de odontologia restauradora.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos procedimentos odontológicos restauradores | -1.4% | Global; mais pronunciado em mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Reembolso limitado para tratamentos eletivos | -0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de técnicos odontológicos qualificados e prostodontistas | -0.7% | Global; aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Preços voláteis da zircônia e outros materiais premium | -0.6% | Global; mercados dependentes de importação mais afetados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Procedimentos Odontológicos Restauradores
Os fluxos de trabalho restauradores avançados geralmente envolvem materiais premium, protocolos de múltiplas consultas e equipamentos de capital sofisticados. Consultórios nos Estados Unidos absorveram tarifas de importação de 10% sobre dispositivos e consumíveis odontológicos em abril de 2025, uma política que elevou os preços de equipamentos e implantes e reduziu as margens de lucro[3]P. Zenone, "Impacto das Tarifas de 2025 sobre Importações Odontológicas", Zenone, zenone.com. Cadeias de fornecimento voláteis para zircônia e titânio inflacionam ainda mais os custos, levando alguns prestadores a adiar atualizações tecnológicas. Para os pacientes, as elevadas despesas diretas dificultam a aceitação da terapia com implantes de arco completo, particularmente em economias emergentes onde o seguro público raramente cobre tratamentos eletivos. Essa sensibilidade ao preço restringe o público endereçável e modera o crescimento de volume no mercado de odontologia restauradora.
Reembolso Limitado para Tratamentos Eletivos
Embora 65% dos adultos nos Estados Unidos possuam plano odontológico, muitas apólices excluem facetas, coroas totalmente cerâmicas e análise de imagem baseada em IA, classificando-os como eletivos. A recente adoção de padrões de Índice de Sinistralidade Odontológica melhora a transparência, mas não chega a exigir uma cobertura mais ampla. Fluxos de trabalho de sinistros impulsionados por IA da Cigna e da Aetna reduzem a carga administrativa, mas ainda aplicam limites de benefícios tradicionais a procedimentos estéticos, transferindo o ônus financeiro para os pacientes. O tratamento adiado resulta em falhas restauradoras maiores posteriormente, mas as restrições orçamentárias de curto prazo freiam a adoção imediata de soluções de alto valor. A lacuna no reembolso, portanto, restringe a rápida penetração de ofertas premium no mercado de odontologia restauradora.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Materiais Lideram Enquanto os Equipamentos Aceleram
Os materiais restauradores contribuíram com 42,12% da participação do mercado de odontologia restauradora em 2025, ressaltando seu papel insubstituível em obturações diretas, inlays, onlays e próteses indiretas. O tamanho do mercado de odontologia restauradora para materiais estava próximo de USD 10,2 bilhões em 2025 e está crescendo de forma constante à medida que a zircônia, os híbridos de nanoceramica de resina e os cimentos bioativos ganham participação em relação às amálgamas convencionais. Blocos de zircônia multicamadas que sinterizam em temperaturas otimizadas fornecem translucidez estética para regiões anteriores enquanto mantêm resistência de 1.000 MPa adequada para pontes posteriores. Pesquisas contínuas em compósitos antimicrobianos e forros liberadores de íons prometem estender a longevidade das restaurações, mantendo os ciclos de substituição robustos.
Os equipamentos restauradores, por sua vez, estão projetados para registrar um CAGR de 9,3% até 2031 — superando todas as outras categorias — à medida que clínicas e laboratórios substituem unidades de fresagem independentes por ecossistemas integrados baseados em nuvem. O tamanho do mercado de odontologia restauradora vinculado a investimentos em equipamentos está projetado para superar USD 15,1 bilhões até 2031, impulsionado por scanners intraorais, fresadoras de cadeira e impressoras 3D que reduzem o tempo de entrega de semanas para horas. O Primescan 2 da Dentsply Sirona exemplifica essa mudança: sua arquitetura aberta permite o fluxo de dados sem interrupções para qualquer fresadora ou impressora, reduzindo o bloqueio de hardware e ampliando a adoção. A disseminação de módulos de garantia de qualidade baseados em IA encurta ainda mais as curvas de aprendizado e reduz as taxas de retrabalho, reforçando os ganhos de receita impulsionados pelos equipamentos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Usuário Final: Laboratórios Superam os Prestadores Tradicionais
Hospitais e clínicas odontológicas mantiveram 62,95% do tamanho do mercado de odontologia restauradora em 2025, refletindo seu status como principais portais de tratamento. Contudo, a escassez de pessoal permanece aguda: 95% dos consultórios relatam dificuldades em recrutar higienistas, e a força de trabalho encolheu 8% desde a pandemia de COVID-19. Os consultórios estão compensando isso aprofundando a capacidade digital de cadeira e utilizando triagem remota; a telessaúde odontológica baseada em smartphone mostra 96,8% de sensibilidade para detecção de cáries, reduzindo consultas não essenciais. No entanto, a colaboração laboratorial em tempo real permanece crítica para casos complexos, sustentando a dominância das clínicas.
Os laboratórios odontológicos representam o segmento de usuário final com crescimento mais rápido, a um CAGR de 9,68% até 2031. Terceirizar tarefas complexas de design e fabricação permite que as clínicas se concentrem no gerenciamento de pacientes, aumentando a demanda por laboratórios de alto volume equipados com fresadoras de múltiplos eixos e impressoras de polímeros de grau odontológico. Os laboratórios capitalizam as economias de escala, oferecendo prazo de entrega de cinco dias para restaurações de zircônia multicamadas e serviço no mesmo dia para provisórios impressos em 3D. Esse modelo simbiótico aumenta o rendimento geral e protege os consultórios menores de despesas de capital, fortalecendo o ecossistema do mercado de odontologia restauradora.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
A América do Norte entregou 39,92% da participação do mercado de odontologia restauradora em 2025, sustentada por uma robusta penetração de seguros e adoção precoce de fluxos de trabalho digitais. A orientação da FDA emitida em outubro de 2024 sob o Caminho Baseado em Segurança e Desempenho esclareceu os critérios de desempenho para implantes endósseos e cerâmicas dentárias, acelerando as aprovações de produtos. No entanto, as tarifas de importação decretadas em abril de 2025 inflacionam os custos de aquisição de scanners e implantes, desafiando a lucratividade dos consultórios. Fornecedores líderes como a Dentsply Sirona relataram um declínio de 3,5% nas vendas orgânicas em 2024, mas continuam a financiar implementações de plataformas em nuvem com o objetivo de compensar a pressão sobre os preços.
A Ásia-Pacífico é a região de crescimento mais rápido, projetada para registrar um CAGR de 8,29% à medida que as populações urbanas de renda média ampliam o acesso aos cuidados eletivos. O Straumann Group alcançou 33,8% de crescimento orgânico na Ásia-Pacífico durante 2024, impulsionado pelo lançamento do scanner intraoral AlliedStar e pela produção localizada de implantes na China. Campanhas governamentais de conscientização odontológica e o aumento da adesão a seguros privados impulsionam a demanda por procedimentos, enquanto fabricantes locais como a Osstem Implant avançam em estratégias de aquisição para consolidar a liderança regional. A rápida digitalização permite que as clínicas superem os fluxos de trabalho analógicos, ampliando ainda mais o mercado de odontologia restauradora.
A Europa mantém expansão constante, sustentada pelo envelhecimento demográfico e por padrões rigorosos de produtos que favorecem soluções premium. Os Regulamentos Harmonizados de Dispositivos Médicos, aliados a esquemas estruturados de reembolso, incentivam a difusão de materiais bioativos e plataformas de diagnóstico apoiadas por IA. As operações da Straumann na EMEA registraram 11,4% de crescimento orgânico no terceiro trimestre de 2024, impulsionadas por iniciativas de educação que avançam a competência dos clínicos em protocolos de implantes totalmente digitais. A escassez de força de trabalho semelhante à da América do Norte está acelerando os investimentos em CAD/CAM de cadeira e assistência robótica, reforçando os ganhos de eficiência em toda a região.

Panorama regulatório
Os produtos de odontologia restauradora são regulamentados como dispositivos e materiais médicos nos principais mercados, o que impulsiona os fabricantes em direção a evidências clínicas mais robustas, vigilância pós-mercado e métodos de teste padronizados. Nos Estados Unidos, a supervisão da FDA abrange implantes, próteses, sistemas CAD/CAM e materiais restauradores, com o Quality Management System Regulation (QMSR), implementado em fevereiro de 2026, incorporando a ISO 13485:2016 às expectativas de gestão de qualidade de dispositivos e atualizando os procedimentos de inspeção.
Na Europa, o Regulamento (UE) 2017/745 (MDR) continua a reger dispositivos e materiais odontológicos, e o ônus de conformidade está moldando estratégias de portfólio e documentação, especialmente para implantáveis e indicações restauradoras de alto volume. Em março de 2026, o Regulamento Delegado (UE) 2026/1359 da Comissão alterou disposições do MDR relativas ao escopo de avaliação da documentação técnica para determinados dispositivos implantáveis da Classe IIb, listando explicitamente categorias de dispositivos odontológicos como implantes dentários, restaurações e coroas. Atualizações de normas internacionais, incluindo a ISO 6872:2024 para cerâmicas odontológicas e a ISO 9917-1:2025 para cimentos odontológicos, também ancoram os requisitos de desempenho e teste utilizados na avaliação de conformidade e validação de produtos.
Cenário Competitivo
O mercado de odontologia restauradora apresenta consolidação moderada, com o grupo de topo composto por Dentsply Sirona, Straumann Group, Envista, a divisão da 3M denominada Solventum, e Henry Schein. A atividade de fusões e aquisições aumentou em 2024: a aquisição da Patterson Companies pela Patient Square Capital por USD 4,1 bilhões e o aporte de capital de USD 525 milhões da Carestream Dental ilustram o apetite por escala e profundidade tecnológica. As empresas se diferenciam agrupando hardware, software e materiais em ecossistemas baseados em assinatura que prometem integração de fluxo de trabalho de ponta a ponta.
As parcerias tecnológicas estão proliferando. A Envista colabora com a empresa de IA Pearl para incorporar algoritmos de diagnóstico radiográfico em seus scanners, e a estrutura independente da Solventum libera capital para aquisições direcionadas em cimentos bioativos. Oportunidades de espaço em branco persistem na telessaúde odontológica: apesar da alta precisão diagnóstica, as soluções de monitoramento pós-operatório remoto permanecem subpenetradas fora dos projetos piloto de pesquisa. Sistemas robóticos de cadeira desenvolvidos na Ásia e na Europa aguardam autorização regulatória mais ampla, mas poderiam reconfigurar a economia dos procedimentos uma vez comercializados.
A inovação contínua pressiona os players estabelecidos a defender sua participação contra novos entrantes ágeis. Startups focadas em blocos híbridos de nanoceramica de resina, próteses de implante em consulta única e hubs de planejamento de tratamento nativos em nuvem estão atraindo capital de risco. Os prestadores, em última análise, se beneficiam de prazos de entrega mais rápidos, maior aceitação de casos e menores taxas de retrabalho, reforçando a trajetória ascendente do mercado de odontologia restauradora.
Líderes do Setor de Odontologia Restauradora
3M Company
Dentsply Sirona
Mitsui Chemicals, Inc.
ZimVie Inc.
Envista Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A transição para longe de materiais que contêm mercúrio está criando um espaço em branco de curto prazo para materiais restauradores alternativos e fluxos de trabalho compatíveis em mercados regulamentados. A proibição da União Europeia sobre a fabricação e importação de amálgama dental, em vigor a partir de 1º de julho de 2026 (com exceções restritas), concentra a demanda em compósitos, cerâmicas e outras opções restauradoras sem mercúrio, apoiando oportunidades para fornecedores com portfólios de materiais validados e suporte de treinamento para ambientes clínicos de alto volume.
Os fluxos de trabalho restauradores digitalmente integrados e a manufatura aditiva também estão avançando mais profundamente no atendimento de rotina, criando oportunidades em produção no consultório, automação de laboratório e modelos de serviço conectados à nuvem. A superação de cinco milhões de restaurações CEREC no consultório pela PDS Health com a Dentsply Sirona em julho de 2026 mostra a implantação em escala do CAD/CAM no consultório em ambientes de prática multi-unidades. Paralelamente, a certificação CE Class IIa recebida pela Stratasys TrueDent na Europa em março de 2026 expande o uso endereçável de dentaduras, coroas e pontes impressas em 3D monolíticas sob o MDR. A expansão e consolidação de portfólio apoiam ainda mais a venda cruzada entre materiais e dispositivos, incluindo o anúncio da Mitsui Chemicals em junho de 2026 de que sua subsidiária adquirirá a Ultradent Products para expandir soluções de cuidados bucais que abrangem categorias restauradoras e de branqueamento.
Desenvolvimentos recentes do setor
- Julho de 2026: A PDS Health anunciou que suas práticas superaram cinco milhões de restaurações CEREC no consultório concluídas com soluções de odontologia digital da Dentsply Sirona. O marco mostra a utilização em escala do CAD/CAM no consultório em redes de provedores multi-localidade e reforça a demanda contínua por ecossistemas integrados de escaneamento, design e fresagem, juntamente com os materiais restauradores associados.
- Abril de 2025: A ZimVie anunciou o lançamento nos EUA de seu Immediate Molar Implant System, projetado para agilizar a preparação do sítio para extrações de molares e apoiar a estabilidade primária. O lançamento visa uma indicação clinicamente exigente e apoia a padronização de procedimentos, aumentando a pressão competitiva nos fluxos de trabalho de implantes ligados a componentes restauradores e próteses.
- Julho de 2024: A ZimVie anunciou a autorização 510(k) da FDA e o lançamento nos EUA de seu portfólio de componentes restauradores GenTek. A oferta ampliada de componentes apoia a versatilidade restauradora entre sistemas de implantes e fortalece o potencial de receita de pós-venda ligado a conexões protéticas compatíveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a receita gerada por soluções de odontologia restauradora que reparam ou substituem dentes danificados ou ausentes, incluindo materiais restauradores, implantes, próteses e equipamentos restauradores, conforme acompanhado nas principais regiões e países-chave.
Exclusões de escopo: excluímos os cuidados puramente preventivos, apenas diagnósticos e ortodônticos quando não resultam diretamente em um procedimento restaurador ou venda de produto.
Visão geral da segmentação
- Por Produto
- Materiais Restauradores
- Materiais Restauradores Diretos
- Materiais Restauradores Indiretos
- Biomateriais
- Agentes de Colagem / Adesivos
- Materiais de Impressão
- Implantes
- Próteses
- Equipamentos Restauradores
- Sistemas CAD/CAM
- Peças de Mão
- Instrumentos Rotativos
- Equipamentos de Fundição
- Outros Equipamentos Restauradores
- Materiais Restauradores
- Por Usuário Final
- Hospitais e Clínicas Odontológicas
- Laboratórios Odontológicos
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com limites claros sobre o que conta como receita de odontologia restauradora, seguida do mapeamento do conjunto de demanda que impulsiona os procedimentos e o uso de produtos. Contamos com fontes públicas e confiáveis, como as estatísticas de saúde bucal da Organização Mundial da Saúde, dados de saúde da OCDE, publicações de saúde bucal do CDC e ministérios nacionais de saúde para o contexto de carga de doenças e acesso a cuidados.
Para conectar a demanda aos gastos, também revisamos fontes como publicações de associações odontológicas profissionais, periódicos revisados por pares sobre materiais restauradores e padrões de tratamento, e estatísticas de comércio e alfândega para categorias relevantes de dispositivos odontológicos onde ajudam a explicar a dependência de importação. Relatórios anuais de empresas, apresentações a investidores e comentários sobre resultados são usados para entender o mix de produtos e a exposição geográfica. Também consultamos uma assinatura paga que cobre finanças corporativas e uma assinatura separada para acompanhamento de patentes e inovação, a fim de confirmar cronogramas e atividade de produtos. Essas fontes não são exaustivas, e utilizamos muitas outras referências públicas para coletar, verificar e esclarecer dados durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em verificar como os procedimentos restauradores se traduzem em demanda de produtos e precificação em ambientes reais, já que os preços de tabela e os preços efetivamente realizados podem diferir por canal e país. Conversamos com uma combinação de fabricantes, distribuidores, laboratórios dentários e profissionais do lado clínico para validar a adoção de materiais e equipamentos, os volumes típicos de procedimentos e como o uso muda com padrões de reembolso e gastos diretos dos pacientes em APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 14% | APAC: 53% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Empresas menores: 15% | Gerentes: 52% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento de mercado utiliza uma combinação de abordagens top-down e bottom-up. O ponto de partida é um conjunto de demanda ligado à atividade de procedimentos restauradores e ao gasto associado a ela, e então o total é verificado em relação a sinais do lado da oferta. Reconstruímos o mercado endereçável ligando indicadores como tendências da população tratada, taxas de visitas ao dentista, mudanças no mix de procedimentos (por exemplo, coroas, restaurações e colocação de implantes) e padrões amplos de reembolso e gasto direto. Esses insumos se traduzem em volumes para materiais, próteses, implantes e equipamentos.
Em seguida, usamos aproximações bottom-up seletivas para manter os totais realistas, incluindo faixas de preço médio de venda amostradas, verificações do canal de distribuidores e consolidações de receita de fornecedores para as categorias mais visíveis, onde a divulgação é mais clara. Quando faltam algumas divisões por país, tratamos as lacunas por meio de construções de proporção em nível regional, ancoradas na intensidade de procedimentos conhecida e no mix local de atendimento odontológico público versus privado.
Para a previsão, realizamos análise de cenários apoiada por expectativas variável por variável coletadas durante as entrevistas. O modelo também é testado sob estresse com sinais macro, como tendências de gastos em saúde e capacidade da força de trabalho odontológica, quando aplicável. Separamos choques de curto prazo das curvas de adoção de mais longo prazo para materiais mais novos e fluxos de trabalho restauradores digitais, de modo que o crescimento não seja superestimado.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, para que os totais finais permaneçam consistentes com sinais independentes de demanda e oferta. Comparamos os resultados modelados com marcadores externos, como a direção das taxas de procedimentos, movimentos comerciais para categorias-chave de dispositivos, quando relevante, e tendências regionais relatadas pelas empresas, e então revisamos outliers antes da aprovação interna.
Se surgir uma variação significativa, revisitamos as premissas por trás da progressão de preços, mix de produtos e ponderação regional, e agendamos chamadas de acompanhamento com os tipos de respondentes mais relevantes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, por exemplo, mudanças de política, reajustes importantes de preços ou mudanças abruptas na adoção. Antes da entrega, é realizada uma revisão adicional por analista, para que os clientes recebam a visão mais atualizada, alinhada ao corte de dados atual.
Comparação da estimativa da Mordor Intelligence para o mercado global de odontologia restauradora com outras estimativas publicadas
Os tamanhos de mercado publicados para odontologia restauradora podem diferir mesmo quando afirmam medir o mesmo escopo, porque o limite entre materiais, dispositivos e serviços nem sempre é aplicado de forma consistente. As diferenças também surgem da forma como a atividade de procedimentos é convertida em gastos, de como os preços são normalizados entre países e da frequência com que as premissas são atualizadas.
Algumas estimativas incorporam categorias odontológicas adjacentes ou incluem conjuntos mais amplos de equipamentos sem separar claramente o que é usado para trabalho restaurador versus uso odontológico geral. O momento da conversão de moeda, a seleção do ano-base e se a intensidade de procedimentos pagos particularmente é verificada por meio de entrevistas também podem alterar o número final.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 26,04 bilhões de USD (2026) | |
| Periódico Comercial A | 22,40 bilhões de USD (2024) | Usa um ano-base mais antigo e uma janela de previsão mais curta, e o escopo não é claramente separado entre materiais, próteses, implantes e equipamentos restauradores, o que pode comprimir o total quando algumas categorias são tratadas como fora do escopo. |
| Boletim do Setor B | 20,32 bilhões de USD (2024) | Mistura a linguagem do mercado restaurador com referências apenas de equipamentos, e a definição do que é contabilizado parece mais restrita em torno das vendas de produtos, com transparência limitada sobre como a intensidade de procedimentos e a precificação foram normalizadas entre regiões. |
Ao acompanhar regras de inclusão em nível de categoria e atualizar premissas de preço e procedimento por meio de entrevistas entre regiões, a Mordor Intelligence reduz a sobreposição de escopo entre materiais restauradores, próteses, implantes e equipamentos, o que ajuda a explicar a diferença em relação a totais menores declarados para 2024. Na prática, a comparação aponta para três fatores recorrentes: a seleção do ano-base, a cobertura de categorias e a forma como a demanda é traduzida em gasto, razão pela qual os totais podem diferir mesmo quando o nome do mercado coincide.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de odontologia restauradora?
O tamanho do mercado de odontologia restauradora é de USD 26,04 bilhões em 2026 e está projetado para atingir USD 37,75 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Os equipamentos restauradores — em particular scanners intraorais, fresadoras de cadeira e impressoras 3D de grau odontológico — devem crescer a um CAGR de 9,3% até 2031.
Por que a Ásia-Pacífico é o mercado regional de crescimento mais rápido?
A rápida urbanização, o crescente poder de compra da classe média e a adoção agressiva de fluxos de trabalho digitais estão impulsionando um CAGR de 8,29% na Ásia-Pacífico.
Como as tarifas estão afetando os prestadores norte-americanos?
Uma tarifa de 10% sobre importações odontológicas introduzida em abril de 2025 está elevando os custos de equipamentos e materiais, pressionando as margens dos consultórios e adiando algumas aquisições de capital.
Quais empresas lideram em soluções digitais restauradoras?
Dentsply Sirona, Straumann Group, Envista e Solventum atualmente dominam por meio de portfólios integrados que combinam scanners, hardware CAD/CAM e materiais proprietários.
Qual tendência tecnológica mais influenciará os próximos cinco anos?
A implementação mais ampla de design habilitado por IA e procedimentos assistidos por robótica está prestes a comprimir o tempo de cadeira, melhorar a precisão e aprimorar a experiência do paciente em todo o setor de odontologia restauradora.
Página atualizada pela última vez em:



