
Tamanho e Participação do Mercado de Leite Condensado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.29 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Leite Condensado por Mordor Intelligence
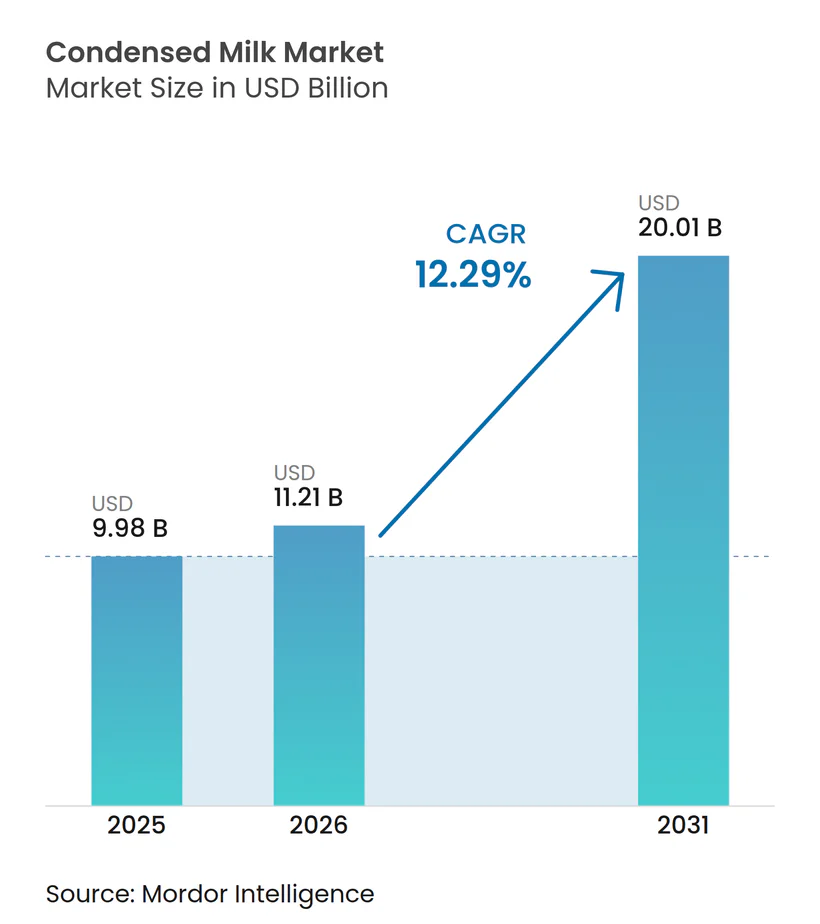
O tamanho do Mercado de Leite Condensado está projetado em USD 9,98 bilhões em 2025, USD 11,21 bilhões em 2026, e deverá atingir USD 20,01 bilhões até 2031, crescendo a uma CAGR de 12,29% de 2026 a 2031. O mercado evoluiu de ser meramente um produto lácteo tradicional para se tornar um ingrediente essencial na fabricação de produtos de panificação, bebidas prontas para consumo e produtos à base de plantas. Esse crescimento é impulsionado pela demanda consistente tanto dos setores de processamento industrial de alimentos quanto do varejo, onde a longa vida útil e a versatilidade do leite condensado ajudam os fabricantes a gerenciar efetivamente suas operações de cadeia de suprimentos. A expansão do mercado é ainda apoiada pelo aumento na produção de panificação e confeitaria, particularmente em mercados emergentes onde as populações urbanas contribuem para um maior consumo de sobremesas embaladas e alimentos de conveniência. Além disso, a incorporação de leite condensado adoçado em bebidas de café prontas para consumo criou novas oportunidades, pois os fabricantes o utilizam para adoçar e melhorar a textura, atendendo à crescente cultura de cafeterias.
Principais Conclusões do Relatório
- Por tipo de produto, as formulações lácteas capturaram 86,52% de participação em 2025; as alternativas não lácteas/à base de plantas estão projetadas para crescer a uma CAGR de 14,01%.
- Por categoria, as variantes adoçadas dominaram com uma participação de 70,50% em 2025, enquanto o leite não adoçado tem previsão de registrar uma CAGR de 13,59% de 2026 a 2031.
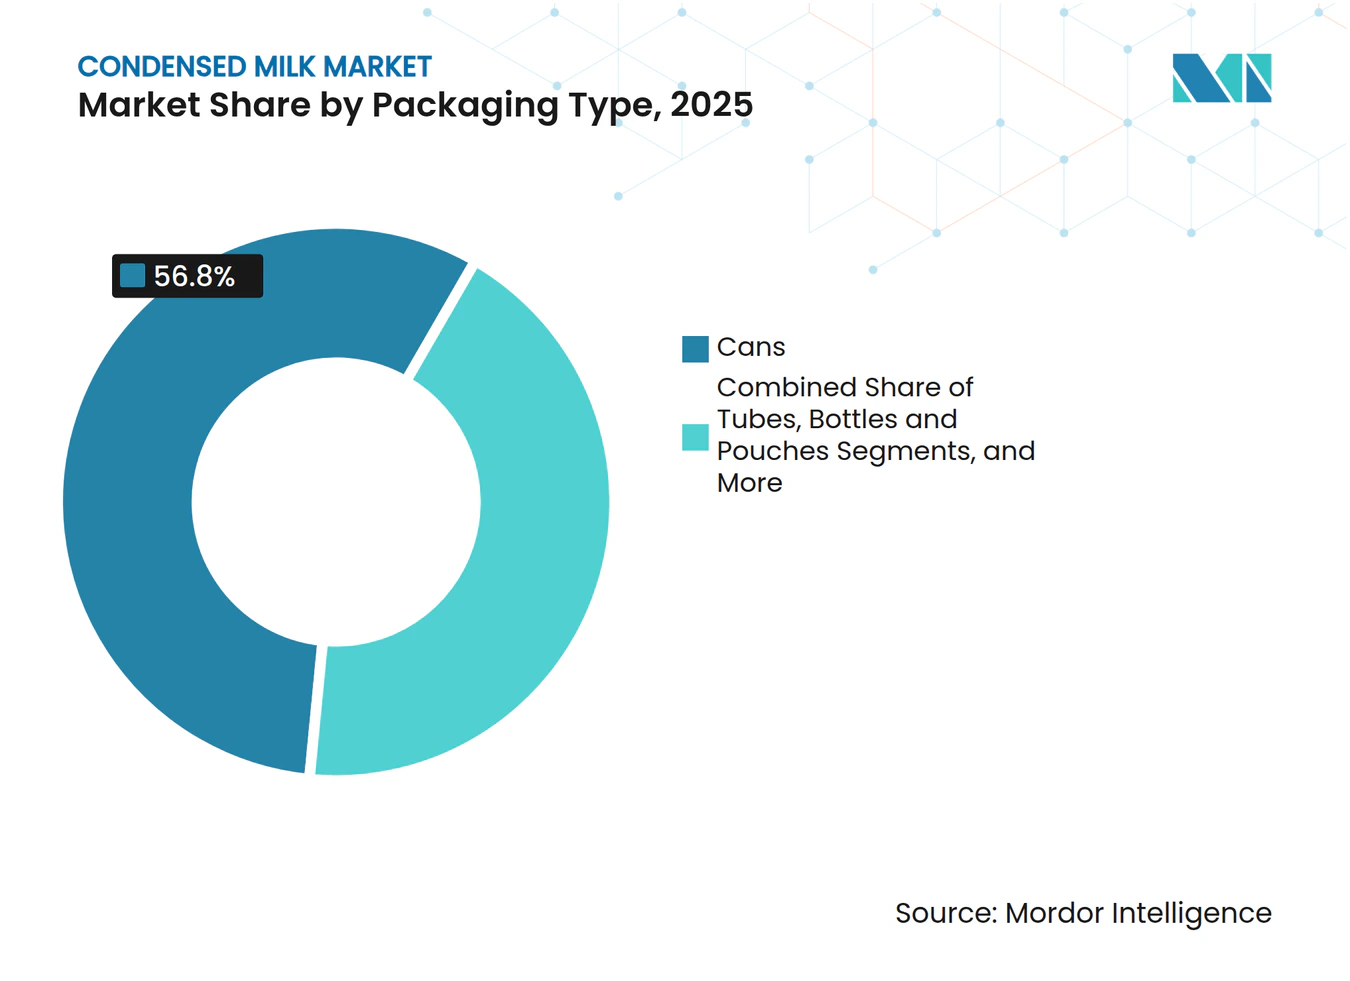
- Por tipo de embalagem, as latas capturaram 56,80% da participação do mercado de leite condensado em 2025, enquanto os formatos em bisnaga devem se expandir a uma CAGR de 12,48% até 2031.
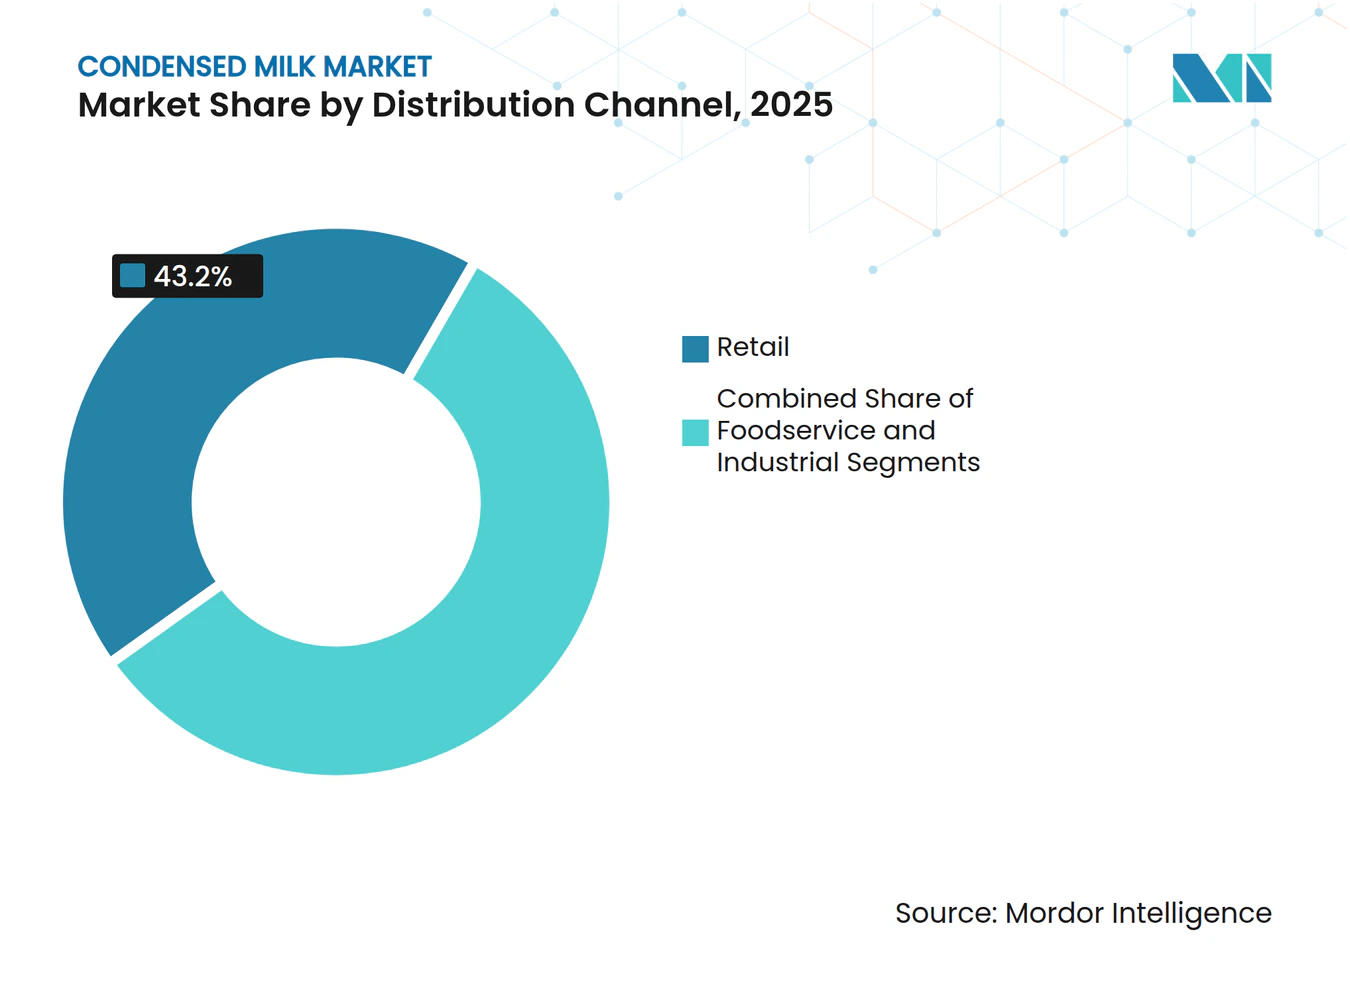
- Por canal de distribuição, o varejo respondeu por 43,20% da participação do tamanho do mercado de leite condensado em 2025, porém os serviços de alimentação avançam mais rapidamente a uma CAGR de 13,09%.
- Por geografia, a América do Norte liderou com 41,22% da participação do mercado de leite condensado em 2025, e a Ásia-Pacífico está projetada para crescer a uma CAGR de 12,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Capacidade de Fabricação de Panificação e Confeitaria | +2.5% | Global, com concentração na Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Uso Crescente de Leite Condensado Adoçado em Bebidas de Café Prontas para Consumo | +1.8% | América do Norte, Europa, mercados urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Ascensão de Formulações Veganas/À Base de Plantas de Coco Condensado e Aveia | +1.2% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Longa Vida Útil Impulsiona a Demanda | +0.9% | Global, particularmente mercados emergentes com cadeia de frio limitada | Longo prazo (≥ 4 anos) |
| Conveniência e Versatilidade de Uso | +0.7% | Global, com ênfase em mercados urbanos | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Sobremesas Estáveis em Temperatura Ambiente em Destinos Turísticos | +0.6% | Regiões dependentes do turismo: Caribe, Sudeste Asiático, Mediterrâneo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Capacidade de Fabricação de Panificação e Confeitaria
As padarias industriais e os produtores de confeitaria estão expandindo a produção para atender à crescente demanda por ingredientes estáveis em temperatura ambiente, impulsionando uma demanda consistente por leite condensado. Esse ingrediente é amplamente utilizado como adoçante, agente de retenção de umidade e realçador de sabor. Em 2024, a Ferrero aprimorou suas operações na América do Norte ao adquirir a WK Kellogg por USD 2,8 bilhões, enquanto a Mondelez investiu em mercados emergentes para localizar cadeias de suprimentos e reduzir tarifas de importação. A Barry Callebaut expandiu instalações de processamento de cacau na África Ocidental e no Sudeste Asiático, refletindo uma tendência de integração vertical para controlar custos e manter a qualidade. O leite condensado é essencial em produtos como chocolates recheados, centros de caramelo e produtos de panificação, servindo como substituto do açúcar e modificador de textura. Os fabricantes estão focados em equilibrar a doçura com uma vida útil mais longa, especialmente na região Ásia-Pacífico, onde a urbanização e o aumento da renda estão impulsionando a demanda por confeitaria embalada e produtos de panificação premium. De acordo com os dados mais recentes disponíveis da Associação Internacional de Laticínios, Delicatessen e Panificação[1], para 2024, as vendas totais de panificação cresceram 5,7% em relação ao ano anterior, atingindo USD 43,5 bilhões. Esse crescimento gerou maior demanda por leite condensado como ingrediente essencial em diversos produtos de panificação, incluindo bolos, doces e confeitarias. Sua versatilidade no enriquecimento de massas e na criação de recheios e coberturas consolida sua importância nas aplicações de panificação.
Uso Crescente de Leite Condensado Adoçado em Bebidas de Café Prontas para Consumo
As marcas de café pronto para consumo estão adicionando leite condensado adoçado, obtendo uma textura cremosa e doçura natural sem necessidade de refrigeração. Isso é especialmente vantajoso em mercados onde a infraestrutura de cadeia de frio é limitada. O segmento de café pronto para consumo está testemunhando um crescimento rápido na região Ásia-Pacífico. Aqui, países como Vietnã, Tailândia e Indonésia, com sua cultura tradicional de café, apresentam o leite condensado como ingrediente básico. Em um movimento notável, a marca Carnation da Nestlé introduziu formulações de leite condensado vegano, elaboradas a partir de farinha de aveia e arroz. Essa estratégia visa atrair consumidores intolerantes à lactose e alinhar-se com a crescente tendência à base de plantas. Isso ressalta uma mudança significativa: mesmo marcas lácteas estabelecidas estão diversificando suas plataformas de ingredientes. Os formuladores de bebidas estão valorizando cada vez mais o leite condensado não apenas por sua textura cremosa, mas também por sua capacidade de mascarar o amargor das misturas de café robusta. Além disso, seu alto teor de açúcar prolonga a vida útil, minimizando a necessidade de conservantes. Essa dinâmica em evolução está levando os produtores de café pronto para consumo a ajustar suas estratégias de aquisição de ingredientes. Eles estão buscando acordos de fornecimento de longo prazo com fabricantes de leite condensado, garantindo preços fixos e qualidade consistente.
Ascensão de Formulações Veganas/À Base de Plantas de Coco Condensado e Aveia
As alternativas de leite condensado à base de plantas, feitas de creme de coco, leite de aveia e amêndoas, estão ganhando popularidade na Europa Ocidental e na América do Norte. Regulamentações favoráveis que promovem a rotulagem à base de plantas e alegações de sustentabilidade estão impulsionando esse crescimento. A Nature's Charm, com sede na Tailândia, expandiu seu leite condensado à base de coco para grandes varejistas nessas regiões, atraindo veganos e consumidores intolerantes à lactose com produtos de rótulo limpo e sem alérgenos. Em 2024, a Nestlé lançou o leite condensado vegano Carnation, combinando leite de aveia e farinha de arroz para replicar a textura e a doçura dos laticínios, mostrando como os players tradicionais estão se adaptando para proteger sua participação de mercado. As opções à base de aveia são ambientalmente amigáveis, usando menos água e produzindo menos gases de efeito estufa, alinhando-se com metas de sustentabilidade e a demanda dos consumidores por produtos ecologicamente conscientes. No entanto, escalar a produção continua sendo um desafio devido à volatilidade de preços e à infraestrutura de processamento limitada nas cadeias de suprimentos de aveia e coco em comparação com as redes lácteas.
Longa Vida Útil Impulsiona a Demanda
O leite condensado, com sua longa vida útil de mais de 12 meses sem refrigeração, é amplamente utilizado em áreas com infraestrutura de cadeia de frio não confiável. É também uma escolha popular para consumidores que preparam suprimentos alimentares de emergência. Em regiões impulsionadas pelo turismo, como o Oriente Médio e o Sudeste Asiático, os produtos lácteos estáveis em temperatura ambiente são essenciais. Os operadores de hospitalidade nessas áreas preferem ingredientes como o leite condensado porque reduzem o risco de deterioração e ajudam a diminuir os custos de estoque. No Egito, a recuperação do setor de turismo aumentou a demanda por leite condensado na indústria de hotelaria, restaurantes e catering. Hotéis e restaurantes, ao reconstruírem suas operações, estão optando pelo leite condensado como uma alternativa econômica aos laticínios frescos, que requerem refrigeração constante. Essa tendência é particularmente significativa em regiões com fornecimento de eletricidade inconsistente ou em áreas remotas sem instalações de armazenamento a frio. O alto teor de açúcar no leite condensado atua como conservante natural, prevenindo o crescimento microbiano e prolongando sua utilidade. Isso o torna especialmente popular em climas tropicais e como item essencial em suprimentos de preparação para desastres.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços Globais do Leite em Pó Integral | -1.4% | Global, com impacto agudo em regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Lacunas na Cadeia de Frio Logística | -0.8% | Mercados emergentes: África Subsaariana, Sudeste Asiático, América Latina | Médio prazo (2-4 anos) |
| Cotas de Importação Rigorosas sobre Gordura Láctea | -0.6% | América do Norte, Europa, mercados domésticos protegidos | Longo prazo (≥ 4 anos) |
| Disponibilidade de Alternativas | -0.5% | Mercados desenvolvidos com ofertas diversificadas de produtos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços Globais do Leite em Pó Integral
As flutuações nos preços das matérias-primas criam pressão sobre as margens dos fabricantes de leite condensado. As interrupções relacionadas ao clima nas principais regiões produtoras de laticínios, combinadas com tensões geopolíticas que afetam os fluxos comerciais, amplificam a volatilidade dos preços e complicam as negociações de contratos de longo prazo entre fornecedores e fabricantes de alimentos. Os produtores menores enfrentam desafios particulares no gerenciamento do risco de preços, pois carecem de escala para implementar estratégias sofisticadas de hedge ou negociar acordos de preços baseados em volume com fornecedores de laticínios. O declínio de 7% na produção de leite argentina previsto para 2024 devido à instabilidade econômica ilustra como os choques de oferta regionais podem se propagar pelos mecanismos de precificação global, de acordo com o Departamento de Agricultura dos Estados Unidos [2]. A contratação a termo torna-se essencial para manter o posicionamento competitivo, embora exija compromissos de capital de giro que sobrecarregam os recursos financeiros dos operadores menores.
Lacunas na Cadeia de Frio Logística: Desafios de Distribuição Persistem
Nos mercados emergentes, a falta de infraestrutura adequada de cadeia de frio limita a distribuição do leite condensado. Isso aumenta o risco de deterioração e restringe o acesso a áreas rurais, onde a demanda está crescendo rapidamente. De acordo com o Departamento de Agricultura dos Estados Unidos, a África Subsaariana, o Sul da Ásia e partes da América Latina enfrentam desafios significativos no transporte e armazenamento com controle de temperatura. Essas regiões lutam com eletricidade não confiável e o alto custo dos equipamentos de refrigeração. Como resultado, os distribuidores frequentemente dependem de produtos em temperatura ambiente. Embora isso beneficie o leite condensado em relação aos laticínios frescos, também impede a introdução de produtos refrigerados premium que oferecem margens de lucro mais altas. A experiência da FrieslandCampina na Nigéria destaca esse problema: apesar da forte demanda, a entrega a varejistas menores requer produtos que possam permanecer estáveis por vários dias sem refrigeração. Resolver esse problema exigirá investimentos em centros de armazenamento a frio, unidades de refrigeração movidas a energia solar e treinamento para operadores logísticos. No entanto, essas soluções são caras, e muitos distribuidores regionais não podem arcar com elas sem financiamento externo ou parcerias público-privadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embalagem:
A Inovação Impulsiona a DiversificaçãoEspera-se que as bisnagas cresçam a uma CAGR de 12,48% até 2031, impulsionadas por sua conveniência, redução de desperdício e formatos de dose única que atendem a consumidores em movimento e domicílios pequenos. Ao contrário das latas tradicionais, que exigem consumo total ou refrigeração após a abertura, as bisnagas permitem dosagem precisa, reduzem a oxidação e prolongam a usabilidade. Isso as torna ideais para consumidores do varejo e operadores de serviços de alimentação que buscam flexibilidade. A tecnologia de caixinha retortável da Tetra Pak, combinando processamento asséptico com barreiras à base de fibra, oferece uma alternativa sustentável às latas de metal. Com 70% de conteúdo de papelão, essas caixinhas se alinham com metas de sustentabilidade e a demanda dos consumidores por redução do uso de plástico.
Em 2025, as latas responderam por 56,8% do mercado de embalagens, apoiadas por cadeias de suprimentos estabelecidas, familiaridade do consumidor e eficiência de custos na produção em grande escala. As latas de metal fornecem excelentes barreiras contra luz, oxigênio e umidade, garantindo estabilidade do produto a longo prazo sem refrigeração. Elas dominam nos mercados emergentes, onde durabilidade e compras em grande quantidade são prioridades. No entanto, preocupações com sustentabilidade desafiam as latas devido à alta pegada de carbono da produção de alumínio e aço e às baixas taxas de reciclagem em muitas regiões. Garrafas, sachês e caixinhas atendem a necessidades específicas de resselagem e transparência, mas enfrentam limitações devido a custos mais altos e processamento complexo.


Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Categoria:
O Adoçado Domina Enquanto o Não Adoçado AceleraEm 2025, o leite condensado adoçado detinha uma participação de categoria de 70,5%, impulsionado por seu papel em sobremesas, bebidas e confeitarias. Seu alto teor de açúcar realça o sabor, preserva a vida útil e proporciona a textura cremosa e a doçura caramelizada que os consumidores esperam. Este produto continua sendo um ingrediente básico em receitas tradicionais como café vietnamita, chá tailandês e brigadeiro brasileiro, especialmente na Ásia-Pacífico e na América Latina. Na América do Norte, marcas como Carnation da Nestlé e Borden da Eagle Foods mantêm fortes posições de mercado, aproveitando o reconhecimento de marca e a ampla distribuição para competir com produtos de marca própria.
O leite evaporado não adoçado está crescendo a uma CAGR de 13,59% até 2031, apoiado pela demanda de operadores de serviços de alimentação e usuários industriais que buscam opções com menos açúcar para molhos, sopas e misturas de café. Ele atrai consumidores preocupados com a saúde e compradores institucionais, particularmente na Europa Ocidental e na América do Norte, onde as tendências de redução de açúcar estão reformulando os produtos. Com maior teor de proteína e cálcio, também é utilizado em nutrição infantil e formulações pediátricas para atender aos padrões regulatórios. O investimento de £90 milhões da Arla em seu centro de tratamento em temperatura ultra-alta em Lockerbie destaca o potencial de crescimento da categoria. A recuperação dos serviços de alimentação pós-pandemia impulsionou ainda mais a demanda por produtos lácteos estáveis em temperatura ambiente, aumentando a adoção de leite evaporado não adoçado em cozinhas comerciais.
Por Tipo de Produto:
As Alternativas Não Lácteas Ganham ImpulsoAs formulações lácteas tradicionais detêm 86,52% de participação de mercado em 2025, refletindo a infraestrutura de fabricação estabelecida e a familiaridade do consumidor com os produtos convencionais de leite condensado. No entanto, as alternativas não lácteas aceleram a 14,01% de CAGR até 2031, impulsionadas pela conscientização sobre intolerância à lactose e preocupações com sustentabilidade ambiental que reformulam as decisões de compra nos mercados desenvolvidos. Os segmentos lácteos se beneficiam de economias de escala em aquisição e processamento, onde relacionamentos estabelecidos com fornecedores de leite permitem o abastecimento de matérias-primas de forma econômica e com consistência de qualidade.
As formulações à base de plantas enfrentam custos de produção mais altos devido a requisitos de processamento especializados e abastecimento de ingredientes premium, embora a melhoria da eficiência de fabricação reduza gradualmente a diferença de custo. O leite condensado à base de coco lidera o crescimento não lácteo por meio do teor natural de gordura que replica de perto a textura e a sensação na boca dos laticínios, enquanto as variantes à base de aveia ganham força em mercados que enfatizam benefícios nutricionais e abastecimento sustentável. Por exemplo, em outubro de 2023, a The Coconut Company lançou uma linha de produtos de coco, incluindo leite condensado de coco.
Por Canal de Distribuição:
O Crescimento dos Serviços de Alimentação Supera o VarejoEspera-se que os canais de serviços de alimentação cresçam a uma CAGR de 13,09% até 2031, impulsionados pela recuperação de hotéis, restaurantes e cafeterias pós-pandemia. Esses estabelecimentos preferem cada vez mais produtos lácteos estáveis em temperatura ambiente que requerem infraestrutura mínima de cadeia de frio. O crescimento do turismo no Oriente Médio e no Sudeste Asiático apoia ainda mais essa tendência, pois os operadores buscam alternativas lácteas econômicas para reduzir a deterioração e os custos de estoque. No Egito, a retomada do turismo impulsionou a demanda por leite condensado, que oferece flexibilidade e durabilidade sem refrigeração. Sua versatilidade, de cremes para café a coberturas de sobremesas, permite que os operadores simplifiquem os cardápios e reduzam a variedade de ingredientes. Além disso, os compradores industriais nos setores de panificação, confeitaria e fabricação de bebidas estão escalando a produção para atender à crescente demanda por produtos embalados, impulsionando ainda mais o crescimento dos serviços de alimentação.
Os canais de varejo responderam por 43,2% da participação de distribuição em 2025, liderados por supermercados, hipermercados e plataformas online que atendem a consumidores focados em conveniência. O crescimento do comércio eletrônico na América do Norte e na Europa permitiu entrega em domicílio e modelos de assinatura, beneficiando marcas de nicho como a Nature's Charm ao reduzir a necessidade de lojas físicas. Nos mercados emergentes, supermercados e hipermercados dominam devido às preferências dos consumidores por inspeção de produtos na loja e comparação de preços. No entanto, as lojas de conveniência estão ganhando força em áreas urbanas por sua proximidade e horários estendidos. As lojas especializadas atendem aos segmentos premium e orgânicos, oferecendo produtos selecionados que atraem consumidores preocupados com a saúde e dispostos a pagar por opções de rótulo limpo e sustentáveis.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Leite Condensado na América do Norte e APAC
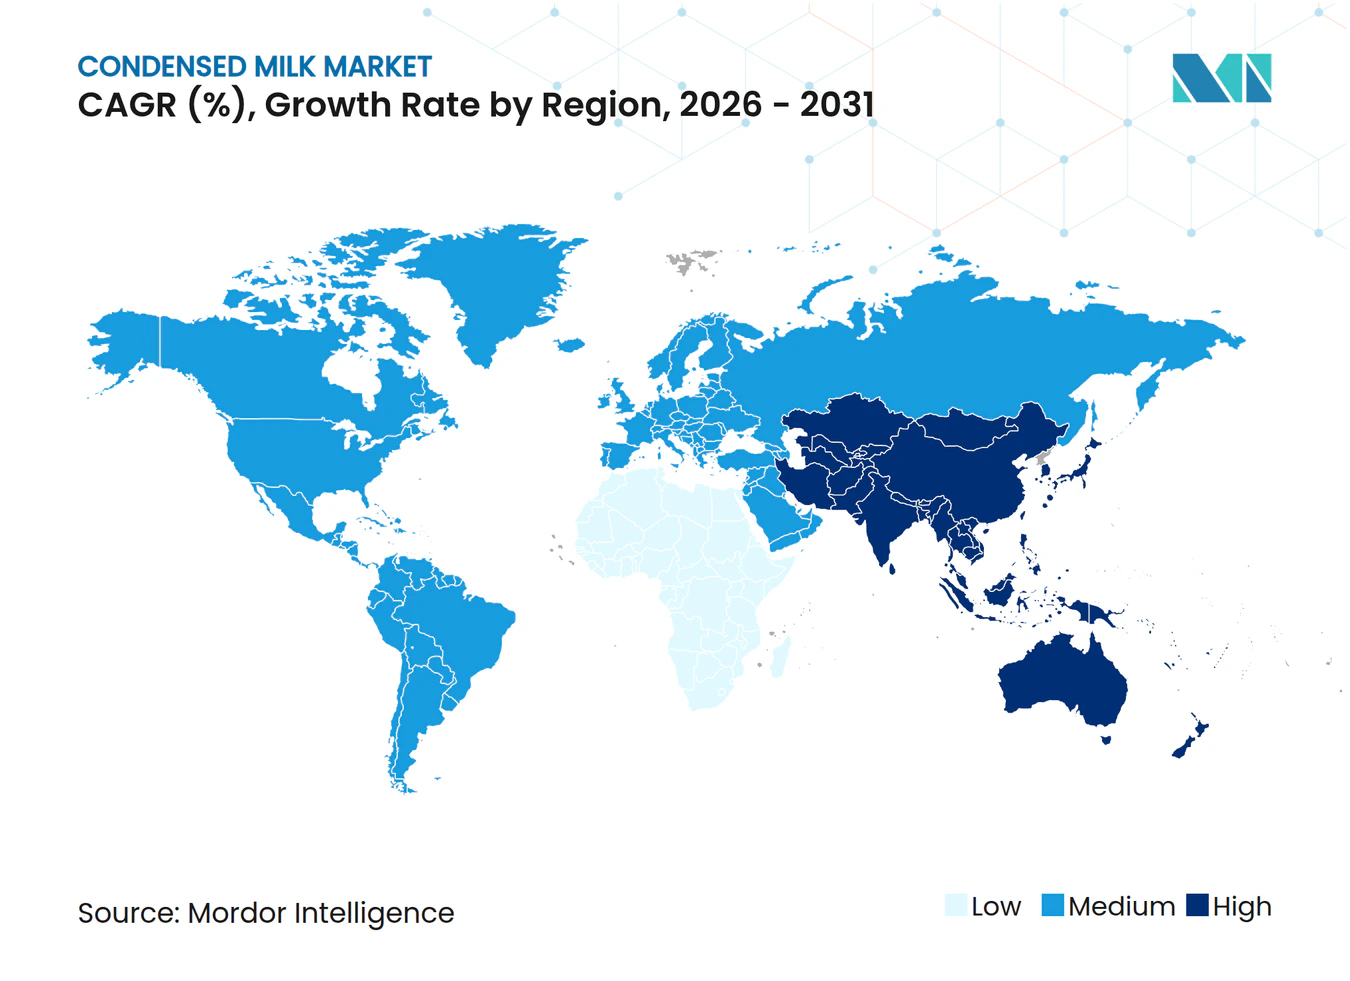
Em 2025, a América do Norte detém uma participação de mercado de 41,22%, sustentada por sua sólida infraestrutura de processamento de alimentos e foco em produtos premium. Ao mesmo tempo, a região da Ásia-Pacífico é a de crescimento mais rápido, com um CAGR de 12,01% projetado até 2031, impulsionado pela urbanização e pelo aumento da renda disponível. Na América do Norte, o mercado de leite condensado está se adaptando às mudanças nas preferências dos consumidores e nas tendências de produção. Os Estados Unidos continuam sendo o maior consumidor, com o Departamento de Agricultura dos Estados Unidos estimando que a produção de leite atingirá 228,2 bilhões de libras em 2024, um aumento de 0,7% devido à maior produção por vaca, apesar do menor tamanho dos rebanhos [3]. Além disso, o interesse dos consumidores está se voltando para produtos premium e especiais, particularmente no mercado de café pronto para beber (RTD). O leite condensado é um ingrediente fundamental no café cold brew e em bebidas enriquecidas com nutrientes, que são cada vez mais populares entre os consumidores mais jovens.
Na região da Ásia-Pacífico, a urbanização e a crescente cultura de cafés estão impulsionando o crescimento do mercado. No Vietnã, a Vinamilk e a FrieslandCampina dominam a produção doméstica, refletindo tanto uma concentração de participação de mercado quanto uma forte presença de marca. Na Indonésia, o crescimento constante das vendas de leite condensado adoçado destaca sua popularidade contínua, especialmente em bebidas tradicionais, conforme observado pelo Banco Mundial. No entanto, a infraestrutura limitada de cadeia de frio restringe o acesso ao mercado nas áreas rurais da Indonésia e da Índia. Esforços para resolver essa questão estão em andamento, com investimentos em infraestrutura apoiados por financiamento multilateral com o objetivo de expandir as oportunidades de mercado nessas regiões.
Mercado de Leite Condensado no Norte e Leste da Europa
Na Europa, o foco está na sustentabilidade e nas certificações de qualidade. De acordo com a Associação Europeia de Laticínios, a produção de leite deve atingir 145 milhões de toneladas em 2024. Os processadores estão cada vez mais direcionando essa produção para produtos de valor agregado em vez de manteiga tradicional de commodities. Os consumidores do norte da Europa, altamente conscientes das pegadas de carbono, estão demonstrando uma preferência crescente por leite condensado à base de plantas. Essa tendência está incentivando as empresas lácteas estabelecidas a adquirir ou colaborar com marcas veganas de nicho. No leste da Europa, a sensibilidade ao preço continua a impulsionar a demanda por produtos enlatados adoçados, que são principalmente importados da Polônia e dos Países Baixos.
Cenário Competitivo
Concentração do Mercado
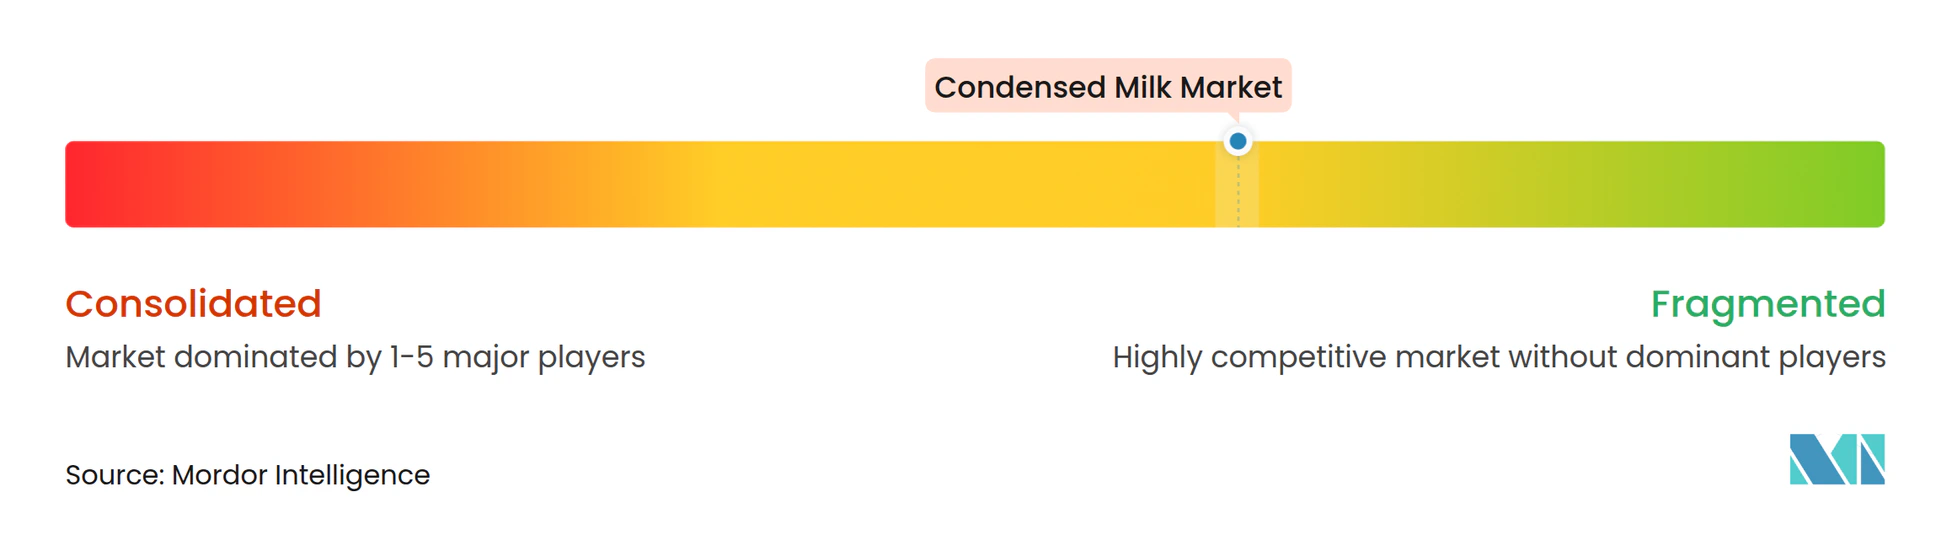
O mercado de leite condensado é moderadamente fragmentado, permitindo que empresas estabelecidas dominem parcelas significativas do mercado enquanto permitem que players regionais e novas marcas compitam de forma eficaz. Empresas líderes como Nestlé, FrieslandCampina e Fonterra dependem de suas fortes redes de distribuição e marcas bem conhecidas para manter sua liderança.
Ao mesmo tempo, players regionais como a Vinamilk garantiram posições sólidas no mercado. Em 2023, a FrieslandCampina expandiu sua presença no Sudeste Asiático ao inaugurar uma nova instalação de produção de leite condensado adoçado na Indonésia. O mercado oferece potencial de crescimento, particularmente em alternativas à base de plantas e soluções inovadoras de embalagem.
Novos players, incluindo fabricantes de produtos à base de plantas e empresas orientadas por tecnologia como a Warmsener, estão entrando no mercado. A Warmsener se destaca por produzir leite condensado com certificação de comércio justo e à base de plantas usando técnicas avançadas de produção. A transformação digital tornou-se crucial para o sucesso neste mercado. Por exemplo, o foco da Vinamilk em iniciativas digitais para melhorar a eficiência operacional e o engajamento com clientes contribuiu para um crescimento de receita de 2,2% em relação ao ano anterior, atingindo VND 61.824 bilhões em 2024.
Líderes do Setor de Leite Condensado
-
Santini Foods, Inc.
-
Hochwald Foods GmbH
-
Arla Foods Amba
-
Nestlé S.A.
-
Eagle Foods
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Leite Condensado Empresas cobertas neste relatório
- Nestlé S.A.
- FrieslandCampina N.V.
- Fonterra Co-operative Group Ltd.
- Eagle Foods
- Arla Foods amba
- Vinamilk
- PT Indofood CBP (Indolakto)
- Hochwald Foods GmbH
- Dana Dairy Group Ltd.
- Gujarat Co-operative Milk Marketing Fed. (Amul)
- Morinaga Milk Industry Co., Ltd.
- Santini Foods, Inc.
- United Dairy Ltd.
- Nature’s Charm Co. Ltd.
- Alaska Milk Corp.
- Fraser & Neave Holdings Bhd.
- Parmalat S.p.A (Lactalis)
- Almarai Company
- Borden Dairy Company
- Milky Mist Dairy Food Private Limited
Desenvolvimentos industriais recentes em Mercado de Leite Condensado
- Abril de 2025: A Soprole, fabricante chilena de laticínios conhecida por seus produtos de queijo, leite e iogurte, lançou leite condensado em sua linha de produtos. Essa adição expande o portfólio da Soprole para atender à crescente demanda do mercado por produtos lácteos.
- Março de 2025: A Nestlé Indonésia lançou seu leite condensado Carnation em embalagem sachê. De acordo com a marca, os novos sachês de leite condensado Carnation oferecem uma solução prática e econômica para os consumidores, eliminando a necessidade de uma lata inteira e incentivando a experimentação na preparação de alimentos e bebidas.
- Janeiro de 2025: A Galloway Company, fabricante de ingredientes lácteos com sede em Wisconsin, concluiu uma expansão de instalações em suas operações em Neenah. A implementação de um evaporador personalizado aumentou a capacidade de produção de leite condensado adoçado da planta em 100%.
- Maio de 2024: A LTH Food Industries introduziu o Leite Condensado Adoçado com Sabor de Durian Jersey nas Filipinas. O produto demonstra oportunidades de mercado para leite condensado adoçado com sabor de durian como ingrediente essencial na fabricação de sobremesas, incluindo bolos de durian, tortas e pastillas.
Mercado de Leite Condensado Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de leite condensado como todas as vendas no varejo, food service e industriais de leite de origem animal e vegetal concentrado pela remoção de pelo menos sessenta por cento da água, com ou sem adição de açúcar, e posteriormente embalado comercialmente para consumo humano.
Exclusão de Escopo: Leite em pó, leite fresco UHT e concentrados de fórmula infantil permanecem fora desta análise.
Visão Geral da Segmentação
- Por Tipo de Produto
- Lácteo
- Não Lácteo/À Base de Plantas
- Por Categoria
- Leite Condensado Adoçado
- Leite Evaporado Não Adoçado
- Por Tipo de Embalagem
- Latas
- Bisnagas
- Garrafas e Sachês
- Caixinhas (Tetra Pak e Outros)
- Outros
- Por Canal de Distribuição
- Varejo
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas Especializadas
- Varejo Online
- Serviços de Alimentação
- Industrial
- Panificação e Confeitaria
- Bebidas e Bebidas À Base de Laticínios
- Nutrição Infantil e Pediátrica
- Outros
- Varejo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram cooperativas leiteiras nas Américas, redes de panificação na Europa, distribuidores de ingredientes na ASEAN e fornecedores de embalagens em todo o mundo. Essas conversas validaram as premissas de rendimento, as taxas de penetração regional para as variantes adoçadas versus não adoçadas e o ritmo com que os tubos comprimíveis estão substituindo as latas.
Pesquisa Documental
Iniciamos mapeando a oferta por meio de conjuntos de dados publicamente disponíveis, como a produção de leite na porteira da fazenda do FAOSTAT, os fluxos comerciais do UN Comtrade HS-0402 e os índices de fabricação de laticínios do Eurostat, que em conjunto indicam o volume de leite líquido bruto que pode ser realisticamente convertido em formatos condensados. As diretrizes do setor da Federação Internacional de Laticínios e os dados de scanner de varejo resumidos pelo Serviço de Pesquisa Econômica do USDA nos ajudaram a compreender os tamanhos de embalagem, os picos de demanda impulsionados pela vida útil do produto e a dispersão de preços entre as regiões.
Os relatórios 10-K de empresas, apresentações para investidores e comunicados à imprensa foram então rastreados no Dow Jones Factiva; esses documentos esclareceram as adições de capacidade e os repasses de preços do açúcar que movimentam os preços médios de venda. O D&B Hoovers forneceu divisões de receita para os principais processadores, permitindo-nos verificar se as linhas de leite condensado reportadas estão alinhadas com os volumes alfandegários. As fontes listadas ilustram nossa abordagem e não são exaustivas.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo converte a produção nacional de leite e o comércio líquido em um 'pool condensável', ajusta para rendimentos típicos de concentração de 8,5:1 e aplica as proporções de adição de açúcar; os resultados são corroborados por uma verificação de baixo para cima das receitas de processadores amostrados e das vendas unitárias no varejo. As variáveis inseridas em nossa previsão de regressão multivariada incluem os gastos per capita com sobremesas, o consumo de café arábica (um acompanhamento fundamental), os preços do açúcar refinado, os custos de latas de alumínio, os cronogramas regulatórios de tributação do açúcar e o crescimento da população urbana. Onde as divulgações dos processadores estão ausentes, as médias regionais de plantas similares preenchem a lacuna.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão em três camadas: verificações automatizadas de variância em relação às séries históricas, análise por analistas pares e aprovação de um sênior. Atualizamos a cada doze meses e acionamos atualizações intermediárias para eventos relevantes, como proibições de comércio de laticínios ou grandes paralisações de plantas, garantindo que os clientes recebam sempre a visão mais atualizada.
Por que a Base de Referência de Leite Condensado da Mordor Intelligence é Confiável
Os dados publicados frequentemente divergem porque as empresas escolhem diferentes composições de produtos, anos de câmbio e cadências de atualização, tornando as comparações diretas difíceis.
Lacunas importantes surgem quando alguns publicadores dimensionam apenas os formatos adoçados, modelam varreduras de varejo de canal único ou projetam rendimentos desatualizados sem revalidar os padrões de teor de açúcar. Nosso estudo, em contrapartida, combina a física do fornecimento de leite com verificações de canal e é atualizado anualmente, oferecendo aos tomadores de decisão um ponto médio equilibrado.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 9,98 bilhões de USD (2025) | Mordor Intelligence | - |
| 9,01 bilhões de USD (2024) | Consultoria Regional A | Foca apenas nos formatos adoçados e exclui as linhas à base de plantas |
| 8,50 bilhões de USD (2024) | Publicação Setorial B | Utiliza um CAGR estático de 6,5% sem revisar os impactos de rendimento ou de tributação do açúcar |
A comparação mostra que, quando a amplitude do escopo, a lógica de rendimento e a atualização anual são padronizadas, nossa base de referência de 2025 se posiciona confortavelmente entre os instantâneos estreitos do varejo e as visões amplas do setor de laticínios, oferecendo às partes interessadas um ponto de partida confiável para estratégia e orçamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de leite condensado?
O tamanho do mercado de leite condensado é de USD 11,21 bilhões em 2026 e está projetado para atingir USD 20,01 bilhões até 2031, crescendo a uma CAGR de 12,29%.
Qual região detém a maior participação do mercado de leite condensado?
A América do Norte lidera com 41,22% de participação de mercado em 2025, apoiada por infraestrutura avançada de processamento e posicionamento premium.
Qual tipo de produto está crescendo mais rapidamente no mercado de leite condensado?
O leite condensado à base de plantas, particularmente as formulações de coco e aveia, deve se expandir a 14,01% de CAGR até 2031, superando os produtos lácteos.
Quais empresas estão liderando os investimentos estratégicos na produção de leite condensado?
Quais empresas estão liderando os investimentos estratégicos na produção de leite condensado?