
Tamanho e Participação do Mercado de Queijo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 171.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 219.07 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
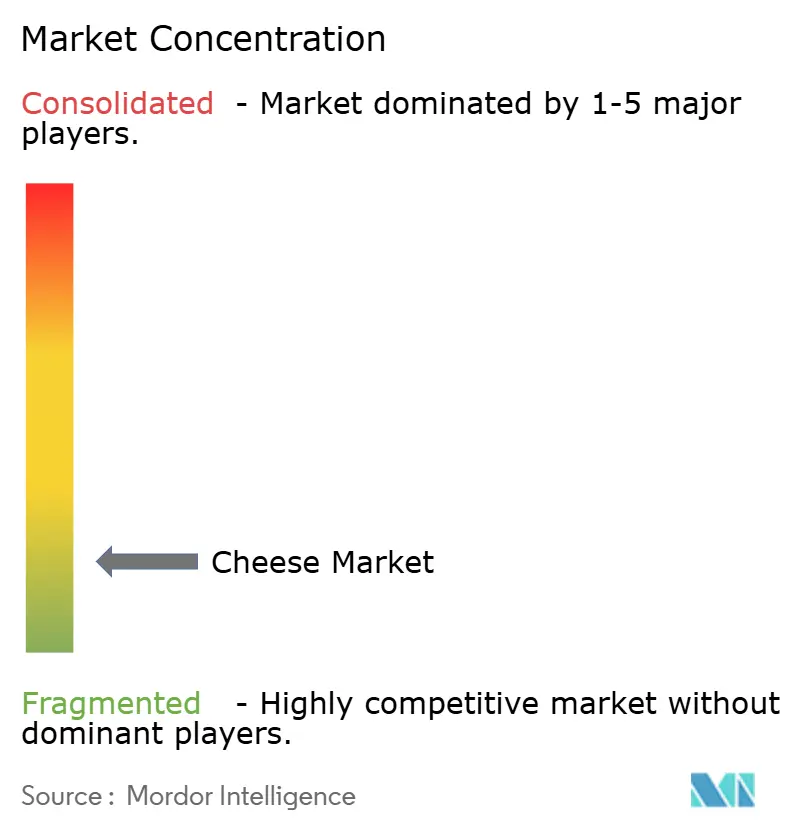
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Queijo por Mordor Intelligence
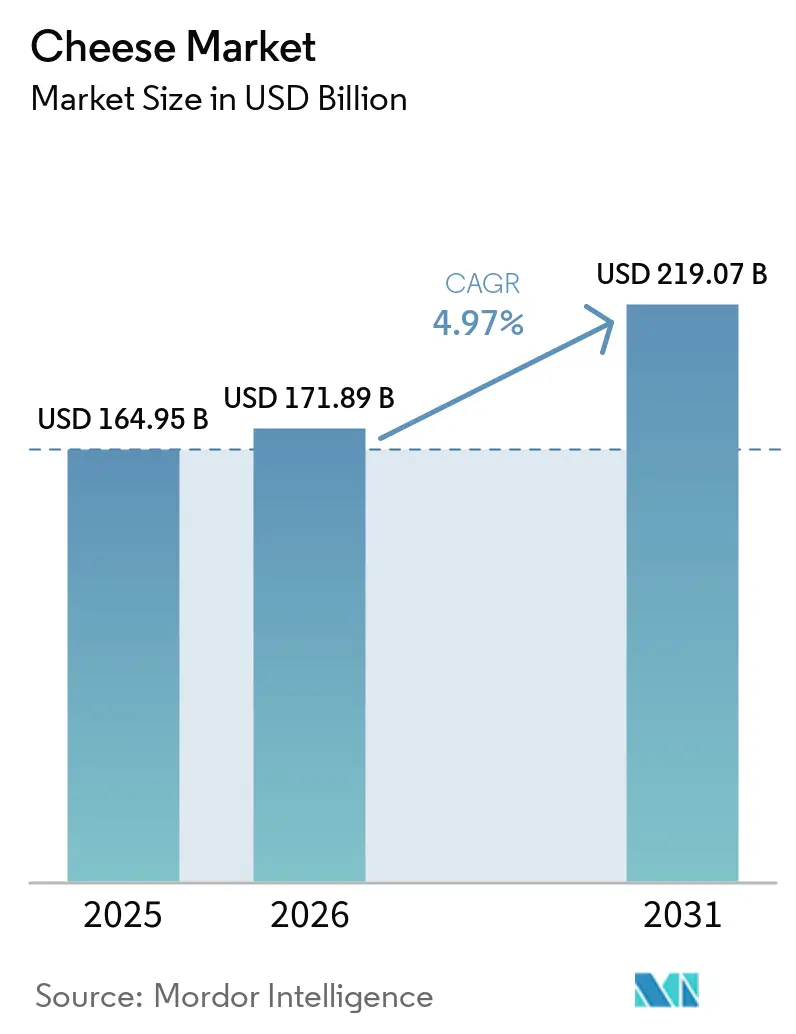
O tamanho do mercado de queijo está projetado para expandir de USD 164,95 bilhões em 2025 e USD 171,89 bilhões em 2026 para USD 219,07 bilhões até 2031, registrando uma taxa de crescimento anual composta (CAGR) de 4,97% entre 2026 e 2031. Esse crescimento destaca a expansão constante do mercado. Fatores como urbanização robusta, aumento da renda disponível e mudanças nas preferências proteicas, particularmente na região Ásia-Pacífico, estão impulsionando o consumo além dos usos culinários tradicionais para incluir lanches para consumo em movimento, entretenimento premium e cardápios de serviços de alimentação focados em conveniência. Inovações em formatos, como queijo fatiado, ralado e assado em forma de snack, aprimoraram o controle de porções para restaurantes, melhoraram o apelo nas prateleiras do varejo e reduziram os requisitos de mão de obra em cozinhas institucionais. Além disso, os esforços de sustentabilidade estão direcionando investimentos para aditivos alimentares de baixa emissão, métodos de processamento com neutralidade de carbono e embalagens à base de fibra que minimizam o uso de plástico enquanto mantêm a vida útil do produto. O cenário competitivo permanece intenso, pois nenhum player isolado detém poder de precificação. Corporações multinacionais, cooperativas regionais e produtores artesanais estão focando na diferenciação por meio de proveniência, tecnologia ou liderança em custos para alcançar um crescimento equilibrado em volume e valor no mercado global de queijo.
Principais Conclusões do Relatório
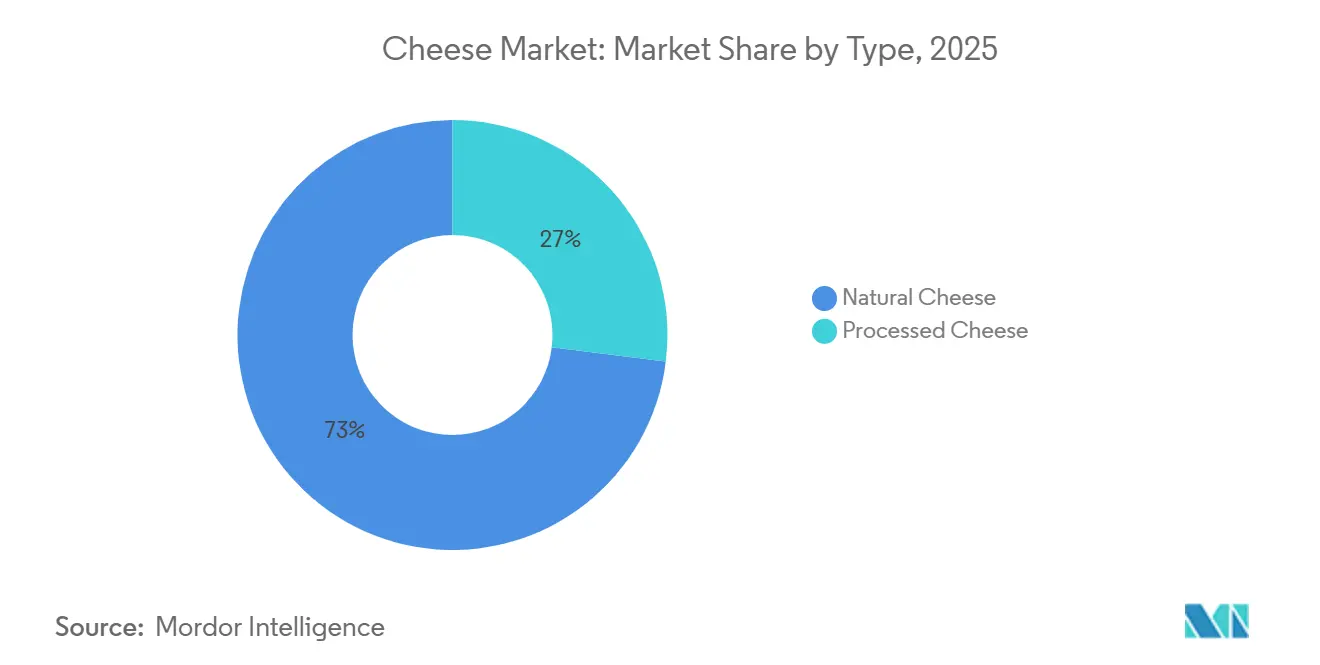
- Por tipo, o queijo natural capturou 73,03% da participação do mercado global de queijo em 2025, enquanto o queijo processado deve expandir a uma CAGR de 5,24% até 2031.
- Por fonte de leite, o leite de vaca dominou com contribuição de 53,01% para o tamanho do mercado global de queijo em 2025, enquanto o queijo de leite de cabra deve avançar a uma CAGR de 6,34% até 2031.
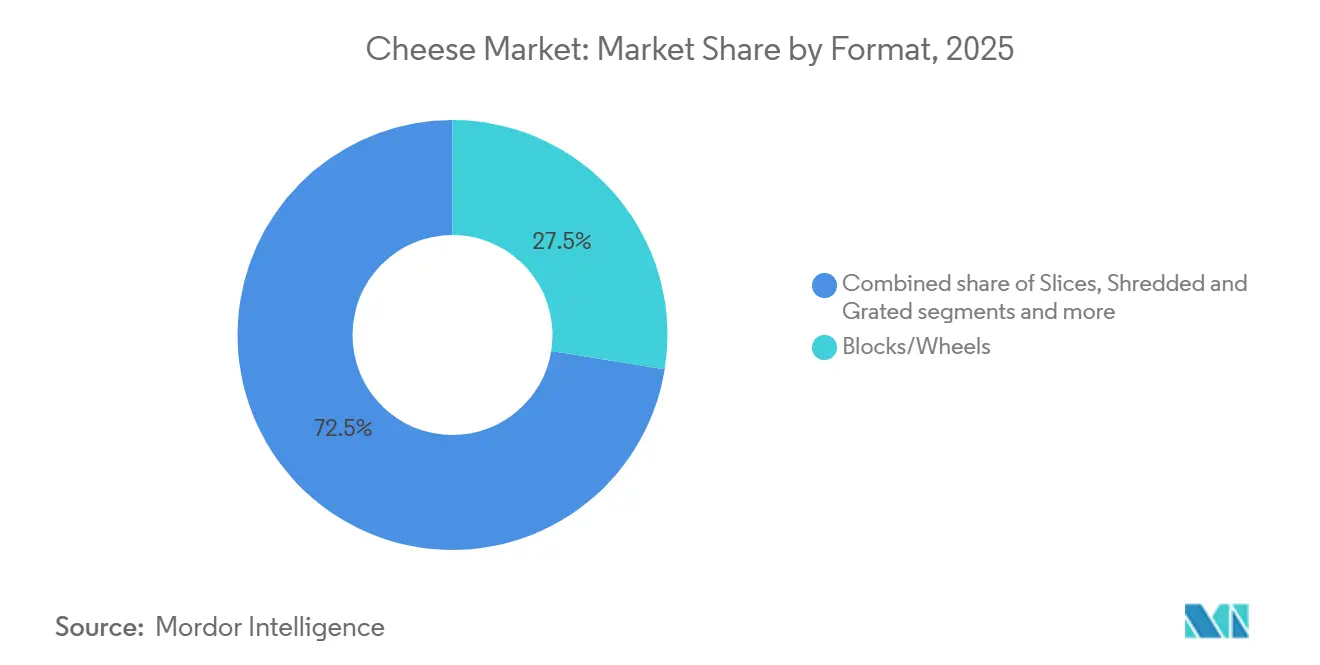
- Por formato, blocos e rodas representaram 27,54% do tamanho do mercado global de queijo em 2025, mas o queijo fatiado lidera o crescimento a uma CAGR de 6,34% até 2031.
- Por canal de distribuição, o varejo deteve 63,53% da participação do mercado global de queijo em 2025, enquanto os serviços de alimentação crescem mais rapidamente a uma CAGR de 5,61% até 2031.
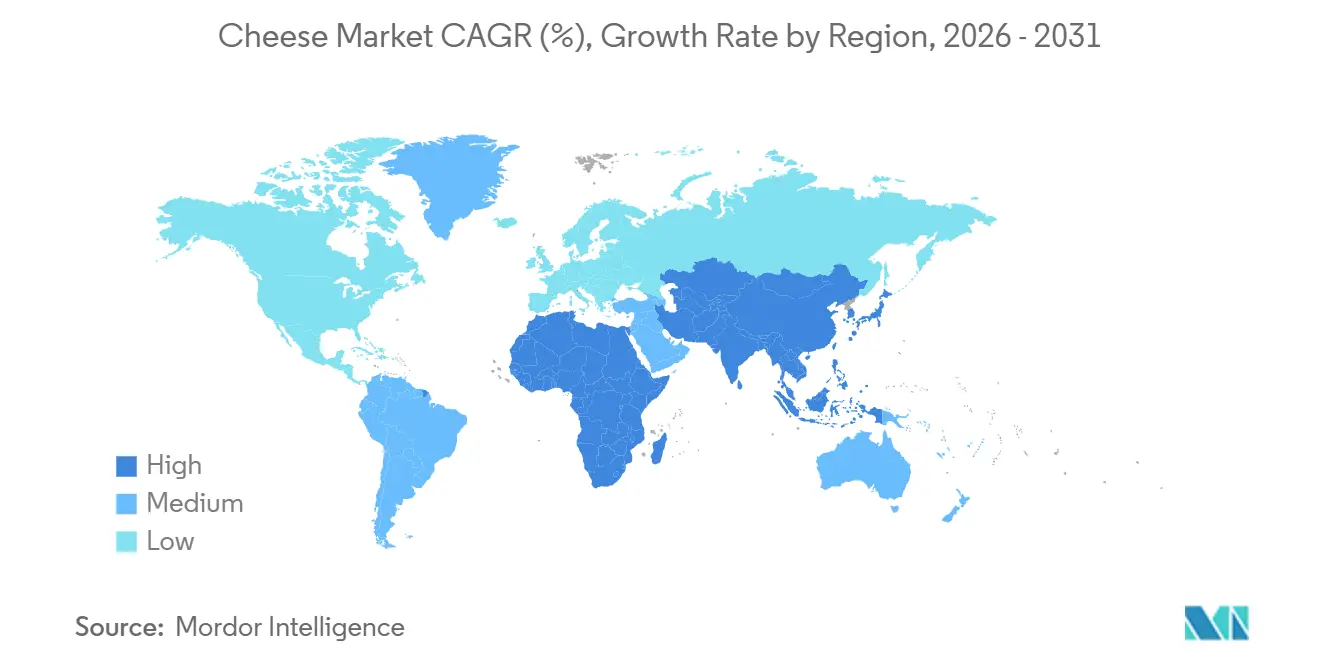
- Por geografia, a Europa liderou a receita com participação de 27,32% no mercado global de queijo em 2025, mas a Ásia-Pacífico está expandindo à maior CAGR de 6,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Queijo*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento em variedades de queijo e tipos especiais | +1.2% | Global, com segmentos premium na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Preocupações com sustentabilidade influenciando a demanda por produtos de queijo ecologicamente corretos | +0.8% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Popularidade de alimentos prontos para consumo e de conveniência | +1.5% | Global, mais forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Avanços na tecnologia de maturação e aprimoramento de sabor do queijo | +0.6% | Europa e América do Norte, transferência de tecnologia para mercados emergentes | Médio prazo (2 a 4 anos) |
| Tendência de premiumização impulsionando a demanda por queijos envelhecidos e artesanais | +1.0% | América do Norte, Europa e centros urbanos afluentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento da visibilidade do produto por meio de novos formatos | +0.7% | Global, com adoção rápida nos canais de serviços de alimentação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento em variedades de queijo e tipos especiais
A crescente demanda por variedades de queijo especial está transformando os grupos de valor, à medida que os consumidores optam cada vez mais por opções como feta, halloumi e Gouda envelhecido em vez de escolhas padrão como mozzarella e cheddar. Essa mudança é particularmente evidente na América do Norte, onde as vendas de queijo especial registraram crescimento ano a ano em 2025, superando o crescimento geral da categoria por um fator de três. Os varejistas estão expandindo o espaço nas prateleiras para sortimentos de queijo selecionados, frequentemente posicionando-os ao lado de frios e biscoitos para incentivar compras complementares. Na Europa, uma tendência semelhante é observada, com queijos de denominação de origem protegida, como Parmigiano-Reggiano e Roquefort, usando sua autenticidade para exigir prêmios de preço de 40% a 60% acima dos queijos duros e azuis genéricos. Produtores menores estão aproveitando os canais diretos ao consumidor para contornar as margens de distribuição tradicionais, permitindo-lhes reter margens que de outra forma iriam para os atacadistas. Em resposta, empresas maiores estão adquirindo marcas artesanais ou lançando submarcas premium para proteger sua participação de mercado nos segmentos de preço premium de crescimento mais rápido.
Preocupações com sustentabilidade influenciando a demanda por produtos de queijo ecologicamente corretos
As considerações ambientais estão moldando significativamente as estratégias de fornecimento e embalagem, com cooperativas leiteiras adotando cada vez mais práticas de agricultura regenerativa para reduzir as emissões de metano do gado. Em 2025, a Fonterra Co-operative Group Ltd anunciou seu plano de transição de 30% de sua base de fornecedores na Nova Zelândia para aditivos alimentares de baixa emissão até 2028, com o objetivo de alcançar uma redução de 15% nas emissões de Escopo 3. Além disso, o programa LIFE (L'Instrument Financier pour l'Environnement) da União Europeia alocou EUR 45 milhões (USD 48 milhões) em subsídios em 2024 para apoiar projetos-piloto de instalações de produção de queijo com neutralidade de carbono na França e nos Países Baixos, refletindo forte apoio regulatório aos esforços de descarbonização [1]Fonte: Eurostat, "Itália incomparável na produção e exportação de massas," ec.europa.eu. No que diz respeito às embalagens, a inovação permanece crítica, pois os plásticos de uso único enfrentam proibições em diversas jurisdições. Em 2025, a Arla Foods amba introduziu uma embalagem à base de fibra para queijo fatiado, que reduziu o conteúdo de plástico em 60% enquanto mantinha a vida útil de 90 dias exigida para os mercados de exportação. No entanto, essas iniciativas de sustentabilidade envolvem custos de capital inicial substanciais, representando desafios para produtores menores. Essa pressão financeira pode levar a uma maior consolidação do setor, pois o cumprimento dos padrões de sustentabilidade exige cada vez mais economias de escala.
Popularidade de alimentos prontos para consumo e de conveniência
A demanda por formatos de queijo para consumo em movimento está aumentando à medida que consumidores ocupados priorizam a conveniência sem comprometer a ingestão de proteínas. Produtos como queijo em palito, cubos de queijo e embalagens de snack com porções controladas registraram crescimento de 18% em volume durante 2025, com os mercados da Ásia-Pacífico impulsionando crescimento significativo devido à expansão dos canais de varejo moderno. The Kraft Heinz Company introduziu uma linha de combinações de queijo e biscoito em porção individual no Japão e na Coreia do Sul no início de 2025, capturando 8% da categoria de snacks de temperatura ambiente em seis meses. Os operadores de serviços de alimentação também estão adotando formatos pré-porcionados para reduzir custos de mão de obra e minimizar o desperdício. Uma pesquisa de 2024 com redes de restaurantes de serviço rápido dos Estados Unidos constatou que 72% haviam feito a transição para queijo pré-fatiado ou pré-ralado para aumentar a eficiência da cozinha durante os horários de pico. Essa tendência criou uma demanda dupla, com formatos a granel atendendo a compradores institucionais sensíveis ao preço, enquanto opções premium em porção individual atendem a consumidores em movimento dispostos a pagar um prêmio de 30% a 40% pela conveniência.
Avanços na tecnologia de maturação e aprimoramento de sabor do queijo
A fermentação de precisão e a engenharia microbiana estão permitindo que os produtores acelerem os processos de envelhecimento e aprimorem a complexidade do sabor sem estender os ciclos de produção. A Agroscope, um instituto de pesquisa suíço, publicou descobertas em 2024 indicando que cepas específicas de Lactobacillus podem reduzir o tempo de maturação do queijo Emmental em 25% enquanto mantêm os perfis de sabor tradicionais. Da mesma forma, o Instituto Leibniz de Biologia de Sistemas Alimentares na Alemanha desenvolveu uma técnica de envelhecimento rápido em 2025 usando oscilações controladas de umidade e temperatura, que desde então foi licenciada para três fabricantes de queijo europeus. Essas inovações reduzem os requisitos de capital de giro ao encurtar os períodos de manutenção de estoque, uma vantagem significativa em um setor onde queijos envelhecidos podem imobilizar capital por 12 a 36 meses. No entanto, a adoção permanece inconsistente; produtores artesanais resistem a métodos orientados por tecnologia, argumentando que eles prejudicam a diferenciação baseada em terroir, enquanto players industriais os consideram essenciais para atender à crescente demanda sem expansão proporcional de capacidade.
Análise de Impacto das Restrições do Mercado de Queijo*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios regulatórios em segurança alimentar, adulteração e rotulagem | -0.6% | Global, com pressão aguda na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Preocupações com saúde relacionadas ao alto teor de gordura e calorias | -0.9% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Falta de padronização nas definições regionais de qualidade e tipo de queijo | -0.4% | Mercados emergentes na Ásia-Pacífico, América Latina e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Problemas de higiene e rastreabilidade nas cadeias de suprimentos da fazenda à mesa | -0.5% | Sul da Ásia, Sudeste Asiático e partes da América Latina | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Desafios regulatórios em segurança alimentar, adulteração e rotulagem
Estruturas regulatórias divergentes entre jurisdições aumentam os custos de conformidade, afetando desproporcionalmente exportadores e produtores menores. Em 2024, a Agência de Alimentos e Medicamentos dos Estados Unidos emitiu orientações atualizadas exigindo rotulagem de país de origem para todos os queijos importados, adicionando um custo estimado de USD 0,15 por quilograma em custos de rotulagem e documentação [2]Fonte: Agência de Alimentos e Medicamentos dos Estados Unidos, "Regra de Rastreabilidade de Alimentos: Eventos Críticos de Rastreamento (CTEs) e Elementos-Chave de Dados (KDEs)," fda.gov. Da mesma forma, a Autoridade Europeia para a Segurança dos Alimentos endureceu os limites de Listeria monocytogenes em queijos macios em 2025, exigindo testes mais frequentes e obrigando vários produtores franceses a modernizar as instalações de maturação com sistemas de saneamento aprimorados. A adulteração continua sendo uma preocupação significativa em mercados sensíveis ao preço; por exemplo, a Autoridade de Segurança Alimentar e Padrões da Índia encontrou substituição por óleo de palma em 18% das amostras de queijo processado testadas durante uma inspeção de 2024, levando a recalls e diminuindo a confiança do consumidor [3]Fonte: Autoridade de Segurança Alimentar e Padrões da Índia (FSSAI), "Regulamentos de Segurança Alimentar e Padrões (Rotulagem e Exibição)," fssai.gov.in. As disputas de rotulagem também permanecem controversas, particularmente em relação a termos como "natural" e artesanal,
que carecem de definições padronizadas e frequentemente resultam em acusações de greenwashing.
Preocupações com saúde relacionadas ao alto teor de gordura e calorias
Os consumidores estão cada vez mais conscientes dos riscos associados às doenças cardiovasculares, levando-os a prestar mais atenção aos níveis de gordura saturada e sódio em suas dietas. Essa tendência é particularmente evidente em mercados desenvolvidos onde o consumo per capita de queijo supera 15 quilogramas anuais. Em 2025, a Organização Mundial da Saúde (OMS) reafirmou sua recomendação de que a gordura saturada deve representar menos de 10% da ingestão total de energia. Uma única porção de 50 gramas de cheddar envelhecido pode quase atingir esse limite. Em resposta, vários produtores introduziram variantes de queijo com teor reduzido de gordura; no entanto, essas frequentemente comprometem a textura e a intensidade do sabor que são fundamentais para o posicionamento premium. Por exemplo, a Groupe Lactalis SA lançou um Président Brie com 30% de gordura reduzida em 2025, mas os dados iniciais de vendas mostraram que um desconto de preço de 40% era necessário para igualar o volume de vendas das versões com gordura integral, o que impactou negativamente a lucratividade. A redução de sódio apresenta desafios adicionais, pois o sal é fundamental para o controle microbiano e o desenvolvimento do sabor durante o processo de maturação. Esses desafios relacionados à saúde são mais significativos na América do Norte e na Europa, onde as taxas de obesidade permanecem elevadas, mas também estão começando a surgir nos mercados urbanos da Ásia-Pacífico à medida que os hábitos alimentares ocidentais se tornam mais prevalentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Queijo
Por Tipo:
O Queijo Natural Domina, mas as Variantes Processadas Ganham TerrenoEm 2025, o queijo natural representou 73,03% da participação de mercado, evidenciando uma forte preferência dos consumidores por produtos lácteos que passam por processamento mínimo. Essa preferência destaca a crescente demanda por produtos percebidos como mais naturais e saudáveis. Por outro lado, o queijo processado deve crescer a uma Taxa de Crescimento Anual Composta (CAGR) de 5,24% até 2031. Esse crescimento é impulsionado principalmente por reformulações de rótulo limpo, à medida que os consumidores buscam cada vez mais maior transparência nos ingredientes de queijo, mantendo as características de conveniência que são fundamentais para a adoção no setor de alimentação fora do lar. A mozzarella continua a dominar como o maior subsegmento dentro do queijo natural, sustentada pelo consumo crescente de pizza nos mercados da Ásia-Pacífico. Essa tendência é ainda reforçada pela expansão das redes de restaurantes de serviço rápido na região.
O parmesão e outros queijos duros estão se beneficiando significativamente das tendências de premiumização, com variantes envelhecidas atingindo preços de varejo aproximadamente 50% superiores aos da mozzarella de commodities. O feta e outros queijos em salmoura estão se tornando cada vez mais populares nas culinárias mediterrânea e do Oriente Médio, refletindo uma mudança nas preferências dos consumidores em direção a sabores diversos e autênticos. Enquanto isso, a ricota e o queijo cottage estão ganhando espaço entre os consumidores focados em condicionamento físico, que priorizam opções ricas em proteínas e com baixo teor de gordura em suas dietas. O cream cheese, embora apresente crescimento estagnado em mercados maduros, está registrando rápida expansão na Ásia devido à crescente popularidade dos cafés da manhã de estilo ocidental na região.


Por Fonte de Leite:
O Leite de Vaca Lidera Enquanto o Leite de Cabra Cresce RapidamenteO leite de vaca representou 53,01% do mercado de queijo em 2025, principalmente devido à sua eficiência de custo e à presença de cadeias de suprimentos bem estabelecidas. Essa dominância ressalta a ampla disponibilidade e acessibilidade do leite de vaca, tornando-o a escolha preferida para a produção de queijo em larga escala. Em contraste, o queijo de leite de cabra está experimentando uma taxa de crescimento anual composta (CAGR) de 6,34%. Esse crescimento é atribuído à crescente demanda do consumidor por seus benefícios de digestibilidade e seu posicionamento como produto premium. O queijo de cabra normalmente exige preços de varejo 30% a 50% mais altos do que o queijo de leite de vaca, um prêmio vinculado ao seu valor nutricional superior percebido e aos métodos artesanais usados em sua produção.
O queijo de leite de búfala, representado principalmente pela mozzarella di bufala, ocupa um segmento de nicho, porém lucrativo, dentro do mercado de queijo. As exportações italianas de queijo de leite de búfala para a região Ásia-Pacífico aumentaram 19% ano a ano em 2025. Esse crescimento é apoiado pela crescente preferência entre consumidores afluentes em países como China e Japão por produtos mediterrâneos autênticos. Enquanto isso, a produção de queijo de leite de ovelha permanece concentrada no sul da Europa e no Oriente Médio, onde variedades tradicionais como Pecorino Romano e feta são protegidas por indicações geográficas. Essas proteções geográficas desempenham um papel crucial na preservação da autenticidade desses queijos, mas também limitam o potencial de expansão significativa da oferta.
Por Formato:
O Queijo Fatiado Ganha Espaço à Medida que a Conveniência Supera o CustoBlocos e rodas representaram 27,54% da participação de mercado em 2025, impulsionados por compradores institucionais e consumidores conscientes de custos que priorizam a eficiência de custo por quilograma. Ao mesmo tempo, o queijo fatiado está projetado para crescer a uma Taxa de Crescimento Anual Composta (CAGR) de 6,34%, à medida que tanto os operadores de serviços de alimentação quanto as residências adotam cada vez mais formatos com porções controladas para economizar mão de obra e reduzir o desperdício. O queijo pré-fatiado elimina a necessidade de equipamentos de corte e minimiza o desperdício, particularmente em restaurantes de serviço rápido onde velocidade e consistência são fundamentais. Uma pesquisa de 2025 com redes de sanduíches dos Estados Unidos revelou que 68% haviam feito a transição completa para queijo pré-fatiado, relatando uma redução de 12% nos custos de mão de obra e uma diminuição de 15% no desperdício de produto.
O queijo ralado e fatiado também está experimentando forte crescimento, impulsionado pelo aumento do consumo de pizza e massa. No entanto, o uso de agentes antiagregantes para evitar grumos tem enfrentado críticas de defensores do rótulo limpo. Pastas e cubos representam segmentos menores, mas de crescimento rápido, com as pastas se beneficiando da crescente popularidade dos lanches e os cubos atraindo pais que buscam opções proteicas convenientes para as lancheiras dos filhos. Dentro dessa categoria, os palitos de queijo, um subsegmento de cubos e palitos, registraram um aumento de 22% em volume em 2025, com crescimento significativo impulsionado pelos mercados da Ásia-Pacífico à medida que os hábitos de lanche ocidentais ganharam força na região.

Por Canal de Distribuição:
O Varejo Lidera, mas os Serviços de Alimentação AceleramEm 2025, os canais de varejo representaram 63,53% do volume total de queijo, enfatizando o papel crítico do queijo como item doméstico essencial em diversos grupos de consumidores. O segmento de serviços de alimentação está experimentando crescimento consistente, com uma taxa de crescimento anual composta (CAGR) de 5,61%. Esse crescimento é amplamente atribuído à recuperação do tráfego em restaurantes e à expansão das redes de restaurantes de serviço rápido (QSR) que apresentam com destaque ofertas de cardápio focadas em queijo. Supermercados e hipermercados permanecem o subcanal de varejo dominante, aproveitando programas de marca própria para melhorar as margens de lucro. Além disso, esses estabelecimentos estão introduzindo seções de queijo especial selecionadas com o objetivo de atrair consumidores de renda mais alta, consolidando ainda mais sua liderança no mercado.
As lojas de conveniência estão aumentando constantemente sua participação de mercado em áreas urbanas, onde formatos em porção individual e para consumo em movimento se alinham com as preferências de consumidores ocupados e com restrições de tempo. O varejo online, que registrou crescimento substancial durante a pandemia de COVID-19, continuou a manter altos níveis de penetração. Essa tendência é particularmente notável para queijos especiais e importados, que muitas vezes são menos acessíveis em lojas físicas de varejo. Uma análise de 2025 indicou que os canais online representaram 12% das vendas de queijo nos Estados Unidos, marcando um aumento significativo em relação a 6% em 2020.
Análise Geográfica
Mercado de Queijo na Europa
Em 2025, a Europa liderou o mercado global de queijo, respondendo por 27,32% da participação total. Essa dominância está enraizada em suas tradições de consumo de longa data e nos marcos regulatórios de Denominação de Origem Protegida (DOP), que conferem aos produtores regionais vantagens de precificação. Alemanha, França, Itália e Países Baixos contribuíram coletivamente com mais de 60% da produção europeia, cada um especializado em variedades únicas de queijo que refletem o terroir local e os métodos de produção. No entanto, o crescimento na região está desacelerando à medida que o consumo per capita se aproxima da saturação e as preocupações com a saúde relacionadas às gorduras saturadas influenciam as preferências alimentares. A supervisão regulatória permanece significativa, com a Autoridade Europeia para a Segurança dos Alimentos (EFSA) aplicando limites microbianos rigorosos e a estratégia Do Prado ao Prato da União Europeia visando uma redução de 20% no desperdício alimentar até 2030. Os produtores estão respondendo investindo em tecnologias de extensão da vida útil, enquanto inovações voltadas para a sustentabilidade, como a produção com neutralidade de carbono e embalagens biodegradáveis, estão ganhando força. As perturbações comerciais pós-Brexit no Reino Unido aumentaram os custos da cadeia de suprimentos, enquanto países da Europa Oriental, como a Polônia, estão expandindo a capacidade de produção para atender tanto à demanda doméstica quanto à de exportação.
Mercado de Queijo na Ásia-Pacífico
A região da Ásia-Pacífico é o mercado de queijo de crescimento mais rápido, com uma taxa de crescimento anual composta (CAGR) de 6,89% projetada até 2031. Esse crescimento é impulsionado pela urbanização, pelo aumento da renda disponível e pela adoção de hábitos alimentares ocidentais. A China é o mercado de destaque, com o consumo per capita de queijo triplicando entre 2020 e 2025 devido à proliferação de redes de pizza e hambúrguer e à expansão do varejo moderno. Na Índia, o consumo tradicional de paneer permanece robusto, enquanto a adoção de queijos de estilo ocidental está concentrada em áreas urbanas e entre consumidores mais jovens. Japão e Coreia do Sul são mercados maduros, onde a demanda está se deslocando para variedades importadas premium e produtos de fusão que combinam queijo com ingredientes tradicionais. Melhorias na infraestrutura de cadeia de frio em todo o Sudeste Asiático estão desbloqueando a demanda, embora a sensibilidade ao preço continue sendo um desafio em mercados de menor renda, como Indonésia e Filipinas. Austrália e Nova Zelândia são exportadores líquidos, aproveitando sistemas de produção baseados em pastagem que obtêm prêmios de sustentabilidade nos mercados de exportação asiáticos.
Mercado de Queijo nas Américas e no Oriente Médio e África
Outras regiões também estão contribuindo para o crescimento do mercado global de queijo. A América do Norte deteve uma participação significativa em 2025, com os Estados Unidos como o maior contribuinte, onde o consumo per capita de queijo superou 17 quilogramas anuais. A região é caracterizada por alta penetração no setor de alimentação fora do lar, com restaurantes de serviço rápido respondendo por quase 40% do volume de queijo. O México está experimentando crescimento acelerado, impulsionado pelo consumo tradicional de queso fresco e pela crescente adoção de queijo processado nas áreas urbanas. No Canadá, os requisitos de rotulagem bilíngue e as barreiras comerciais provinciais fragmentam a distribuição, elevando os custos para as marcas nacionais. Além disso, as orientações atualizadas da Administração de Alimentos e Medicamentos dos Estados Unidos (FDA) sobre rotulagem de país de origem aumentaram os custos de conformidade para os importadores, enquanto as incertezas tarifárias complicam as estratégias de abastecimento de longo prazo para os produtores multinacionais. A América do Sul está se expandindo de forma constante, com Brasil e Argentina como mercados-chave. O consumo de queijo no Brasil está crescendo à medida que o avanço da classe média impulsiona a demanda tanto pelo requeijão tradicional quanto por variedades europeias importadas. A Argentina se beneficia de uma sólida base de pecuária leiteira e exporta volumes significativos de queijos duros para países vizinhos e para a Europa, embora a instabilidade econômica e as flutuações cambiais representem desafios. No Oriente Médio e na África, o mercado é fragmentado. Os pases do Conselho de Cooperação do Golfo (CCG) dependem fortemente de importações, com a demanda impulsionada por populações expatriadas e pelo turismo. Enquanto isso, mercados do Norte da África, como Egito e Marrocos, possuem produção local estabelecida, mas enfrentam desafios para manter a consistência da qualidade.

Panorama regulatório
A regulamentação global do queijo se baseia em controles de segurança alimentar, padrões de composição e requisitos de rastreabilidade e rotulagem cada vez mais rigorosos, que variam conforme o mercado importador. No plano internacional, a Comissão do Codex Alimentarius alterou a Norma Geral para Queijo (CXS 283-1978) em dezembro de 2024 (Seção 4 sobre aditivos alimentares), reforçando o Codex como referência para normas nacionais e especificações comerciais.
Nas principais regiões importadoras, as obrigações de conformidade se intensificaram ainda mais ao longo de 2025-2026. A União Europeia implementou critérios mais estritos para Listeria monocytogenes em alimentos prontos para consumo (relevantes para queijos moles e de alta umidade) sob o Regulamento (UE) 2024/2895 da Comissão (em vigor a partir de 2026), elevando as expectativas de testes e higienização para produtores e embaladores. Nos Estados Unidos, os padrões de identidade da FDA para queijos continuam definidos sob o 21 CFR Part 133, enquanto os requisitos de rastreabilidade da FSMA permanecem um tema transversal importante de conformidade (com data de conformidade estendida para 20 de julho de 2028 para determinados registros de rastreabilidade). A política comercial também influencia o acesso ao mercado, com cotas tarifárias para categorias de queijo formalizadas em instrumentos legais da UE durante 2026 e vinculadas ao quadro UE-Mercosul, incluindo uma cota de 3.000 toneladas referenciada para queijos, o que afeta o planejamento de fornecimento e exportação para fornecedores que visam a demanda da UE.
Análise da cadeia de valor
A cadeia de valor do queijo começa com a produção de leite cru (insumos agrícolas, saúde animal e coleta de leite), passa pela refrigeração e logística até o processamento (padronização, pasteurização, culturas/enzimas, coagulação, corte, prensagem, salga, maturação e embalagem), e então segue para a distribuição em cadeia de frio até o varejo e o food service. A captura de valor difere por produto: queijos maturados e especiais exigem ciclos de capital de giro mais longos e sistemas de qualidade mais rigorosos, enquanto formatos em fatias, ralados e porcionados adicionam etapas de conversão que apoiam a economia de mão de obra para food service e varejo orientado à conveniência. Requisitos de conformidade e de clientes tornaram-se incorporados às operações, incluindo auditorias no estilo GFSI e registros digitais alinhados às expectativas de rastreabilidade da FSMA.
Ações recentes do setor mostram como os processadores estão remodelando ativos em toda a cadeia para garantir marcas, capacidade e rotas regionais ao mercado. Em janeiro de 2026, o Bel Group anunciou um investimento de 16,7 milhões de euros para dobrar a capacidade de produção em sua fábrica de queijo no Vietnã, para 20.000 toneladas por ano, fortalecendo o processamento local e as capacidades de distribuição regional. Em maio de 2026, a Woodlands Dairy adquiriu a Ladismith Cheese Company na África do Sul por cerca de 51 milhões de dólares americanos, e em julho de 2026 a Lactalis Canada avançou para adquirir a divisão de queijos finos da Agropur Cooperative (marcas e duas instalações de fabricação), destacando a consolidação em nós de processamento e comercialização de marcas. Esses movimentos ocorrem paralelamente a restrições estruturais, como o controle de patógenos de capital intensivo, equipamentos especializados para corte em fatias/ralado e a necessidade de cadeia de custódia auditável em rotas comerciais transfronteiriças.
Cenário Competitivo
O mercado global de queijo é altamente fragmentado, com corporações multinacionais, cooperativas regionais e produtores artesanais competindo em vários segmentos de preço e qualidade. Players de grande escala, incluindo Groupe Lactalis SA, The Kraft Heinz Company e Arla Foods amba, aproveitam a integração vertical e as operações em múltiplos países para alcançar eficiências de custo. No entanto, essas empresas enfrentam desafios para replicar a autenticidade e a narrativa que impulsionam a premiumização de marcas menores focadas em terroir.
As estratégias competitivas variam significativamente por segmento. No segmento de queijo de commodities, as empresas priorizam a eficiência de aquisição e a maximização da utilização da capacidade. Por outro lado, as variedades de queijo especial focam na diferenciação por meio de proveniência, técnicas de envelhecimento e atributos sensoriais, permitindo-lhes exigir prêmios de preço de 40% a 60%. Oportunidades emergentes são evidentes em alternativas de queijo à base de plantas e produtos híbridos que combinam ingredientes lácteos e não lácteos. No entanto, esses segmentos ainda estão nos estágios iniciais de desenvolvimento e enfrentam desafios relacionados ao sabor e à textura, que dificultam sua adoção mainstream.
Os avanços tecnológicos estão remodelando o mercado de queijo. As principais empresas estão adotando a fermentação de precisão para reduzir os tempos de envelhecimento e implementando sistemas de rastreabilidade baseados em blockchain para aprimorar a segurança alimentar. Por exemplo, o projeto-piloto de 2025 da Fonterra Co-operative Group Ltd na Tailândia demonstrou que a visibilidade de ponta a ponta da cadeia de suprimentos poderia reduzir os custos de recall em 60%. Além disso, disruptores como marcas artesanais diretas ao consumidor estão contornando os canais de distribuição tradicionais para capturar margens por meio do comércio eletrônico. As cooperativas regionais em mercados emergentes estão escalando a produção para competir com players multinacionais em preço. A inovação na tecnologia de maturação de queijo está se acelerando, como evidenciado por um aumento de 18% ano a ano nos depósitos de patentes em 2025, com candidatos europeus e norte-americanos liderando o caminho. A conformidade regulatória também está se tornando um diferenciador crítico. Os produtores que implementam sistemas robustos de rastreabilidade e obtêm certificações como ISO 22000 estão ganhando acesso preferencial a mercados de exportação e compradores institucionais.
Líderes do Setor de Queijo
Groupe Lactalis SA
FrieslandCampina NV
Arla Foods amba
Fonterra Co-operative Group Ltd
Saputo Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Queijo
- Groupe Lactalis SA
- FrieslandCampina NV
- Arla Foods amba
- Fonterra Co-operative Group Ltd
- Saputo Inc.
- The Kraft Heinz Company
- Savencia Fromage & Dairy
- Dairy Farmers of America Inc.
- Land O’Lakes Inc.
- Gujarat Co-operative Milk Marketing Federation
- Almarai Company
- Hochland SE
- DMK Group
- Sargento Foods Inc.
- Associated Milk Producers Inc.
- Ornua Co-operative Ltd
- Emmi AG
- Leprino Foods Company
- Unibel SA
- Hilmar Cheese Company

Oportunidades de mercado e perspectivas futuras
Acréscimos de capacidade e programas de modernização estão criando espaços em branco em formatos de alto rendimento para snacking e conveniência, e em fábricas projetadas para melhor gestão de rendimento e valorização de subprodutos (notavelmente os fluxos de soro de leite). O anúncio da Arla Foods em fevereiro de 2026 de um novo projeto de fábrica de queijo em Gotene, Suécia (300 milhões de euros), e os planos de expansão do Bel Group para a produção de queijo para snacking, incluindo uma expansão de 200 milhões de dólares americanos em Brookings, Dakota do Sul, para dobrar a capacidade do Mini Babybel para 20.000 toneladas anuais, ilustram o ciclo de investimento. Esses projetos estão alinhados com a demanda por formatos porcionados e prontos para consumo que já se expandem no varejo e no food service, além de aumentar a pressão competitiva sobre produtores menores que não têm escala e automação semelhantes.
A digitalização e as ferramentas de controle de processo são outra área de oportunidade, especialmente onde conformidade, rendimento e consistência afetam diretamente a margem. Em março de 2026, o Bel Group fez parceria com a Dassault Systemes em uma abordagem de gêmeo digital virtual para a produção de queijo, enquanto fornecedores de equipamentos promovem medição em linha e conceitos de Factory OS para automatizar decisões de coagulação e corte. Ao mesmo tempo, mudanças comerciais e regulatórias estão abrindo espaço para exportadores capazes de atender a controles microbianos e requisitos de documentação mais rigorosos, incluindo novas estruturas de cotas tarifárias na UE durante 2026 que influenciam quais categorias de queijo podem circular em termos preferenciais. Juntos, esses fatores apoiam o investimento em operações preparadas para rastreabilidade, embalagens projetadas para prazo de validade e exportação, e polos de produção regionais próximos a centros de consumo de alto crescimento.
Desenvolvimento Recente do Setor no Mercado de Queijo
- Julho de 2026: A Lactalis Canada anunciou uma aquisição estratégica da divisão de queijos finos da Agropur Cooperative, abrangendo marcas como OKA, Champfleury e Monsieur Gustav, além de duas instalações de fabricação. O movimento amplia a presença de produção doméstica da Lactalis Canada e fortalece seu posicionamento premium e especial em um mercado onde portfólios de marcas e capacidade local apoiam a escala do varejo e do food service.
- Junho de 2026: A Arla Foods concluiu sua fusão com o DMK Group, em vigor a partir de 1º de junho de 2026, criando uma plataforma cooperativa maior sob o nome Arla. A escala combinada aumenta o volume de leite disponível e a base de processamento para a produção de queijo e formatos de valor agregado, melhorando o poder de negociação de compras e a capacidade de financiar investimentos em modernização e conformidade.
- Setembro de 2024: A RELCO (uma empresa do grupo Kovalus) formou uma parceria estratégica com a Milky Mist Dairy Food Private Limited para estabelecer a maior fábrica de fabricação de queijo Cheddar da Índia. O projeto apoia o fornecimento industrial local de queijo para canais de food service e varejo moderno de rápido crescimento, reduzindo a dependência de importações e ampliando o ecossistema doméstico de conversão para formatos em fatias e ralados.


Mercado de Queijo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de queijo abrange a receita obtida com a venda de queijo de base láctea (natural e processado) nos canais de varejo, alimentação fora do lar e industrial, com valores capturados a preços de fábrica em USD.
Exclusões de escopo: Este dimensionamento não contabiliza análogos de queijo de origem vegetal, pós de soro de leite ou misturas independentes de ingredientes de queijo.
Visão Geral da Segmentação
- Por Tipo
- Queijo Natural
- Mozzarella
- Feta
- Ricota
- Cottage
- Cream Cheese
- Parmesão
- Outros
- Queijo Processado
- Queijo Natural
- Por Fonte de Leite
- Vaca
- Cabra
- Búfala
- Outros
- Por Formato
- Blocos/Rodas
- Fatias
- Ralado e Fatiado
- Pastas
- Cubos e Palitos
- Outros
- Por Canal de Distribuição
- Serviços de Alimentação (HoReCa)
- Varejo
- Supermercados e Hipermercados
- Lojas de Conveniência
- Varejistas Especializados
- Varejo Online
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos consistente sobre oferta de leite, produção de queijo e sinais de demanda que possam ser acompanhados ano a ano. Utilizamos fontes públicas como FAOSTAT, conjuntos de dados do USDA, Eurostat e institutos nacionais de estatística para compreender produção, consumo e direção do comércio. Para fluxos transfronteiriços e movimentações de unidades, estatísticas aduaneiras e séries do UN Comtrade ajudam a identificar variações de volume que frequentemente explicam mudanças de receita.
Também analisamos relatórios anuais de empresas e apresentações a investidores para compreender o mix de produtos, comentários sobre precificação e adições de capacidade, comparando-os com comunicados de associações e cobertura jornalística de fontes confiáveis. Quando necessário, assinaturas pagas são utilizadas de forma limitada para dados financeiros e de inteligência de empresas, verificações de embarques de importação e exportação, e bases de dados de patentes relacionadas a melhorias em processamento e embalagem. As fontes mencionadas acima são ilustrativas, e diversas outras referências foram utilizadas para coletar dados, validá-los e esclarecer premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas que as fontes documentais não conseguem confirmar com clareza, especialmente em relação à realização de preços, mudanças no mix entre queijo natural e processado, e fraqueza ou força da demanda por canal. Conversamos com fabricantes, distribuidores e partes interessadas ligadas à alimentação fora do lar, além de funções de categoria e compras que têm acesso a termos contratuais e ciclos promocionais. Por se tratar de um mercado global, os respondentes estão distribuídos pelas principais regiões produtoras e consumidoras, de modo que os diferenciais de preço regionais e os impactos cambiais possam ser compreendidos antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 18% | APAC: 53% |
| Nível intermediário: 44% | Líderes Funcionais/de Unidade: 23% | EMEA: 29% |
| Participantes menores: 20% | Gestores: 59% | Américas: 18% |
Dimensionamento de Mercado e Previsão
A construção central utiliza uma abordagem de cima para baixo, na qual indicadores de produção, comércio e consumo aparente são convertidos em valor por meio de preços médios de venda específicos por região, que refletem o mix de produtos e a distribuição por canal. Para manter a consistência dos cálculos, os resultados são então verificados com aproximações seletivas de baixo para cima, como pontos de preço amostrados de marcas e marcas próprias, margens de distribuidores observadas em verificações de canal e alguns totais de receita de fornecedores onde as divulgações são claras.
Os principais insumos que movimentam o modelo incluem a direção dos preços do leite cru, volumes de produção de queijo, balanços de importação e exportação, sinais de consumo per capita de lácteos, indicadores de recuperação da alimentação fora do lar e a migração para formatos de valor agregado, como ralado, fatiado ou embalagens para petiscos. Para as previsões, é utilizada análise de cenários em torno dos ciclos de custo do leite e do repasse de preços, e uma regressão simples vincula a demanda à renda e às tendências de urbanização em regiões de crescimento acelerado. Onde a precificação direta é escassa, as lacunas são tratadas com o uso de séries de preços substitutos, ajustadas com o feedback das entrevistas sobre descontos realizados e prazos contratuais.
Ciclo de Validação e Atualização de Dados
Os totais são validados por meio de verificações cruzadas com sinais independentes, incluindo balanços comerciais, anúncios de capacidade de produção e movimentos de séries de preços que devem corresponder à direção da receita modelada. Se um valor atípico aparecer em um país ou região, as premissas são reabertas e, quando necessário, os respondentes são recontactados para confirmar se trata de uma mudança real ou de um artefato de dados.
Antes da aprovação final, o modelo e os principais direcionadores passam por revisões analíticas em múltiplas etapas, e verificações de variância são realizadas ao longo dos anos para identificar saltos repentinos que não possam ser explicados por volume ou preço. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes picos de preços, movimentos políticos significativos ou interrupções visíveis no fornecimento. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Queijo da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados do mercado de queijo frequentemente diferem porque as regras de contagem não são as mesmas, e o momento por trás da precificação e da conversão cambial pode alterar o resultado mesmo quando os volumes parecem semelhantes. As diferenças também decorrem do que é tratado como receita de queijo em comparação com produtos lácteos adjacentes, além de como os canais de varejo, alimentação fora do lar e industrial são capturados.
Um grande fator é a lógica de preços, pois os preços médios de venda se movem com os custos do leite, a profundidade promocional e o mix entre itens naturais e processados, e não se movem de forma uniforme entre as regiões. O momento cambial também importa, pois o uso de médias anuais versus conversões à vista pode elevar ou reduzir os totais em USD para grandes regiões produtoras. No dimensionamento de 2026, o conjunto de preços e as taxas de câmbio são atualizados em um cronograma consistente e, em seguida, verificados novamente em relação aos sinais de produção e comércio, razão pela qual o total publicado pela Mordor Intelligence pode divergir de valores construídos com base em janelas de conversão mais antigas ou pontos de preço no nível do varejo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 171,89 bilhões de USD (2026) | |
| Global Consultancy A | 215,51 bilhões de USD (2025) | Este valor parece utilizar um limite mais amplo da cadeia de valor e pode incluir queijo de origem vegetal e captura de valor no nível do varejo, o que eleva os totais em comparação com uma definição a preços de fábrica. Também utiliza 2025 como ano base, portanto o momento de preços e câmbio difere de uma perspectiva de 2026. |
| Industry Publisher B | 173,79 bilhões de USD (2025) | As notas de escopo indicam segmentação mais ampla por origem e natureza, o que pode incluir itens não lácteos no total dependendo das definições. A janela de previsão mais longa também pode suavizar a volatilidade de preços de curto prazo, e as premissas cambiais do ano base nem sempre estão alinhadas com as conversões de médias anuais. |
No geral, a dispersão decorre principalmente dos limites de escopo e de como os preços e o câmbio são convertidos em USD, e não de divergências sobre a direção geral da demanda. Quando o escopo é mantido para queijo lácteo a preços de fábrica e as séries de insumos são atualizadas e verificadas novamente em relação aos sinais de produção e comércio, o número final torna-se mais fácil de rastrear e reproduzir ao longo dos anos.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado global de queijo?
O tamanho do mercado global de queijo é de USD 171,89 bilhões em 2026.
Com que velocidade o mercado crescerá até 2031?
O mercado global de queijo deve expandir a uma CAGR de 4,97%, atingindo USD 219,07 bilhões até 2031.
Qual tipo de queijo detém a maior participação?
O queijo natural lidera com 73,03% da participação do mercado global de queijo em 2025.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para registrar uma CAGR de 6,89% até 2031, a maior taxa de crescimento regional.
Qual canal está expandindo mais rapidamente — varejo ou serviços de alimentação?
Qual canal está expandindo mais rapidamente — varejo ou serviços de alimentação?
Página atualizada pela última vez em:


