
Tamanho e Participação do Mercado de Gestão da Cadeia de Suprimentos em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão da Cadeia de Suprimentos em Nuvem por Mordor Intelligence
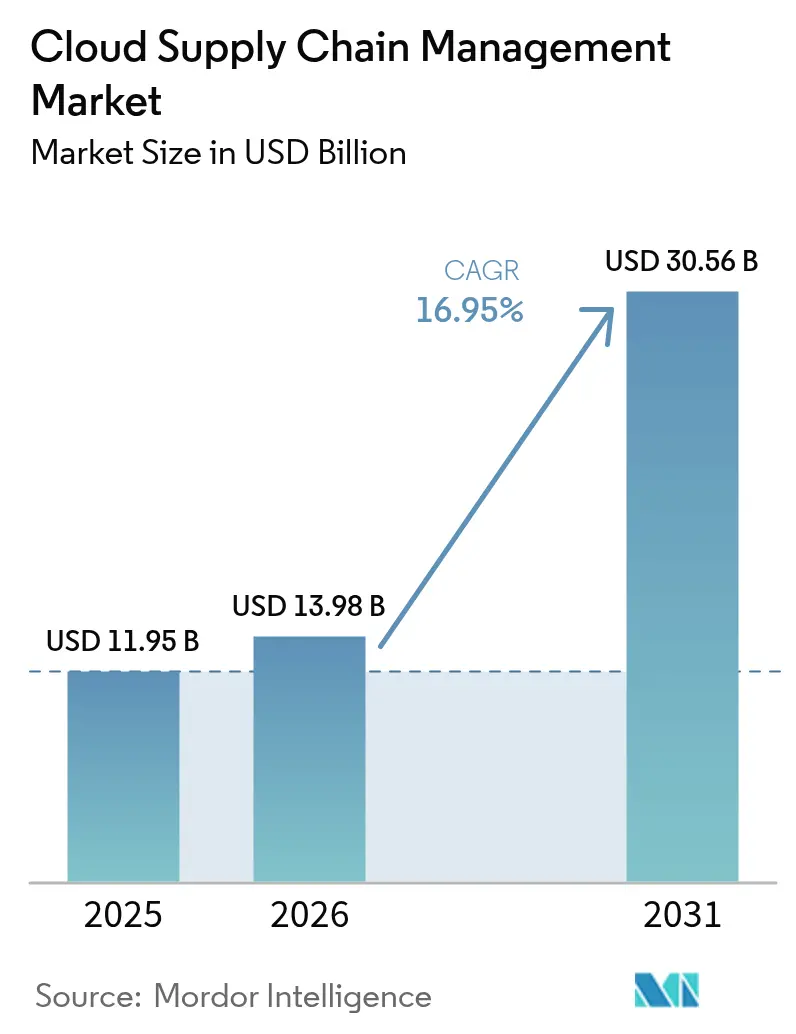
O mercado de gestão da cadeia de suprimentos em nuvem deverá crescer de USD 11,95 bilhões em 2025 para USD 13,98 bilhões em 2026 e está previsto para atingir USD 30,56 bilhões até 2031 a uma CAGR de 16,95% no período de 2026-2031. A migração acelerada de suítes locais com uso intensivo de capital para plataformas de SaaS baseadas em consumo, aliada à demanda por visibilidade em tempo real, é o principal catalisador. As grandes empresas continuam a impulsionar os gastos principais, mas as pequenas e médias empresas estão acelerando a adoção à medida que a precificação por assinatura elimina as barreiras de licença inicial. Os usuários de transporte e logística priorizam o rastreamento de frete de ponta a ponta, enquanto os módulos de planejamento por gêmeos digitais e de contabilidade de carbono estão desbloqueando novos casos de uso. A intensidade competitiva permanece moderada, pois nenhum fornecedor detém mais de 15% da participação de mercado em gestão da cadeia de suprimentos em nuvem, criando oportunidades para especialistas em nichos.
Principais Conclusões do Relatório
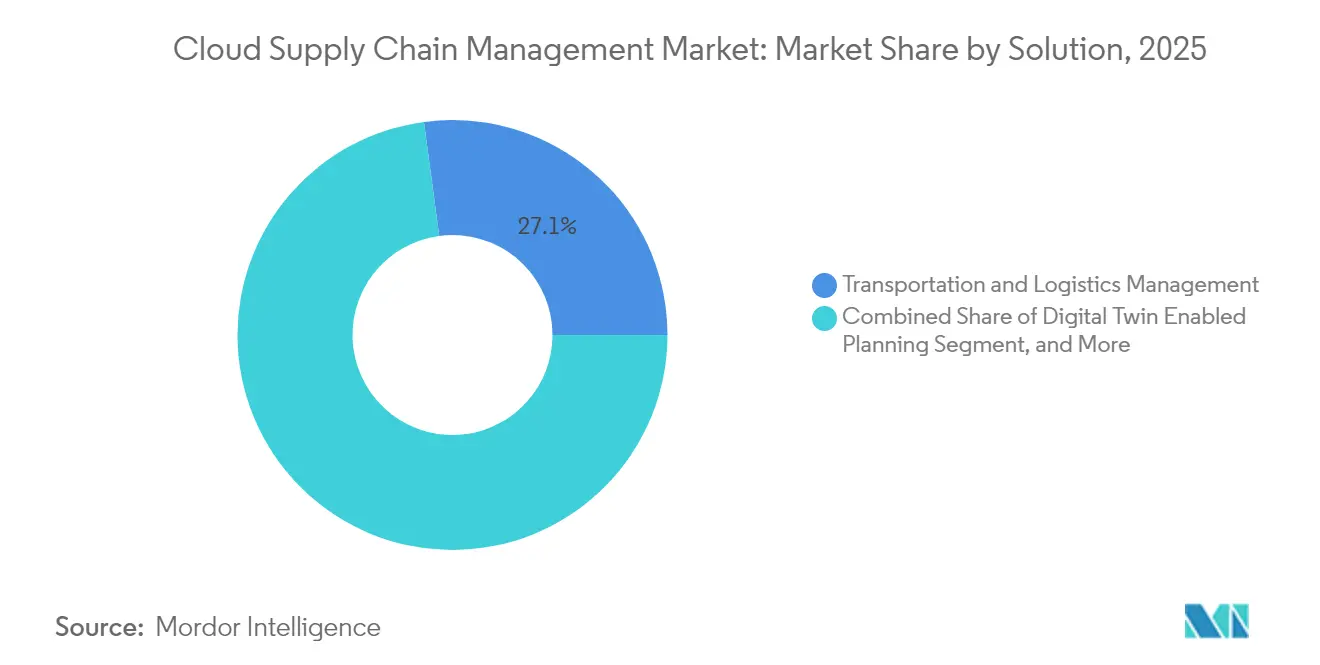
- Por solução, Gestão de Transporte e Logística liderou com uma participação de mercado de gestão da cadeia de suprimentos em nuvem de 27,12% em 2025, enquanto o Planejamento Habilitado por Gêmeos Digitais está previsto para crescer a uma CAGR de 21,25% até 2031.
- Por tipo de implantação, a Nuvem Pública capturou 60,58% da receita em 2025; a Nuvem Híbrida deve expandir a uma CAGR de 19,05% até 2031.
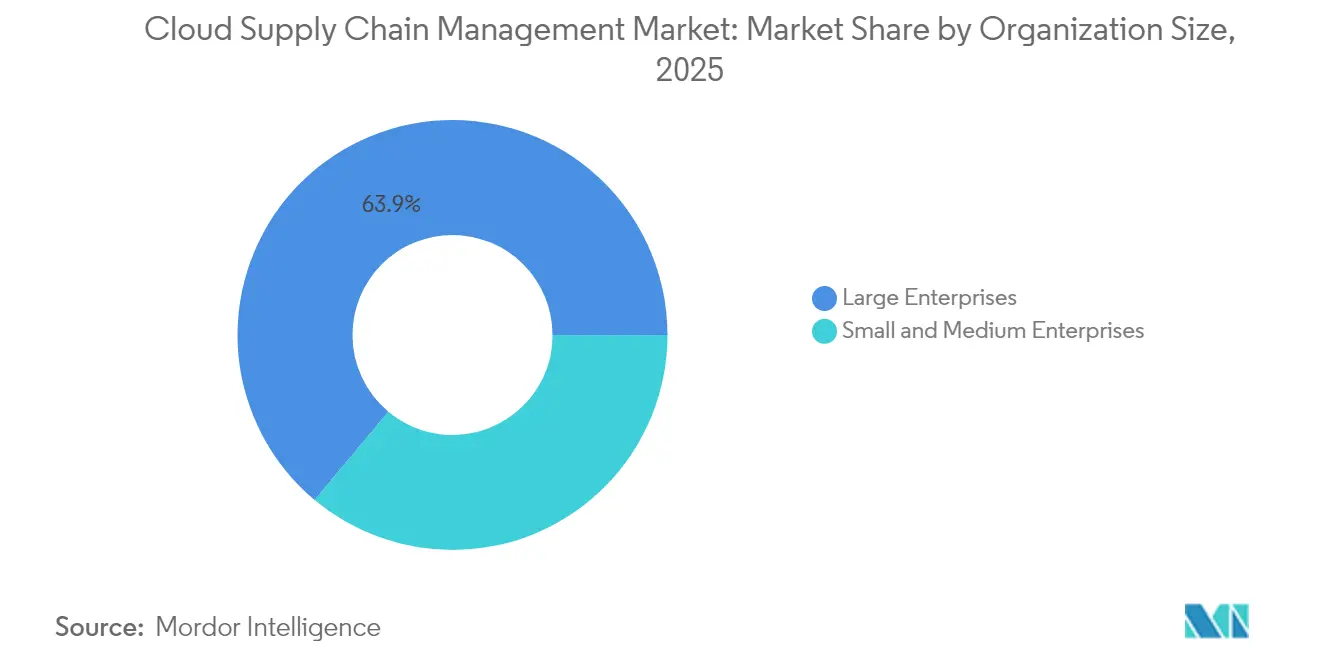
- Por tamanho de organização, as grandes empresas detinham uma participação de 63,92% em 2025, enquanto as Pequenas e Médias Empresas avançam a uma CAGR de 19,60% até 2031.
- Por setor do usuário final, o Setor de Varejo liderou com uma participação de receita de 22,98% em 2025; o setor de saúde está projetado para registrar uma CAGR de 21,60% de 2025 a 2031.
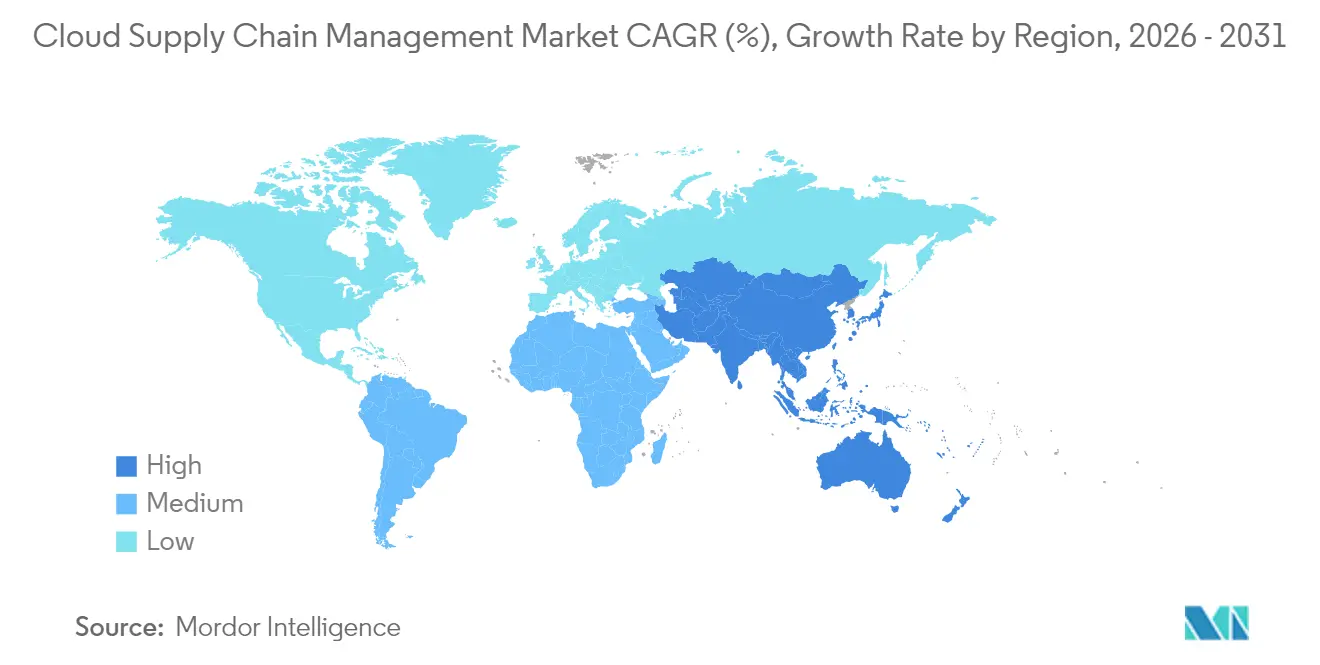
- Por geografia, a América do Norte representou 34,41% da receita de 2025, e a Ásia-Pacífico deve registrar uma CAGR de 18,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas Globais do Mercado de Gestão da Cadeia de Suprimentos em Nuvem
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Acelerada de Soluções Baseadas em Nuvem para Planejamento de Demanda | +3.2% | Global, com concentração na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrônico Exigindo Redes de Suprimentos Ágeis | +2.8% | Global, liderado pela Ásia-Pacífico e pela América do Norte | Curto prazo (≤ 2 anos) |
| Eficiência de Custos e Escalabilidade Impulsionando a Migração da Gestão da Cadeia de Suprimentos Local | +3.5% | Global, particularmente forte em Pequenas e Médias Empresas em todas as regiões | Médio prazo (2-4 anos) |
| Integração de Gêmeos Digitais para Simulação da Cadeia de Suprimentos em Tempo Real | +2.4% | América do Norte e Europa como núcleo, expandindo-se para os centros de manufatura da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento dos Mandatos de Contabilidade de Carbono Promovendo Plataformas de Visibilidade em Nuvem | +1.9% | Europa é primária, América do Norte é secundária e a Ásia-Pacífico está emergindo. | Médio prazo (2-4 anos) |
| Transição de Fornecedores para Microsserviços Componíveis: Acelerando as Atualizações | +2.1% | Global, com adoção antecipada nos setores de tecnologia e varejo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Soluções Baseadas em Nuvem para Planejamento de Demanda
As organizações que substituem planilhas por ferramentas de previsão nativas da nuvem obtêm atualizações horárias de sinais de demanda, alimentadas por feeds de ponto de venda, APIs meteorológicas e sentimento de mídia social. A IA Generativa agora permite que os planejadores interroguem previsões em linguagem natural e simulem incrementos promocionais. Mesmo pequenos ganhos de precisão reduzem o estoque de segurança em percentuais de dois dígitos, liberando capital de giro. Os líderes do varejo e de bens de consumo abriram o caminho, mas a adoção está se ampliando à medida que os data lakes em nuvem suportam um modelo seguro e isolado por locatário para aprendizado de máquina e treinamento.[1]SAP, "SAP Integrated Business Planning," sap.com
Expansão do Comércio Eletrônico Exigindo Redes de Suprimentos Ágeis
Com a penetração do comércio eletrônico prevista para atingir 21% das vendas no varejo até 2024, as marcas precisam orquestrar estoques distribuídos para cumprir compromissos de entrega no mesmo dia. As plataformas do mercado de gestão da cadeia de suprimentos em nuvem direcionam os pedidos para o nó mais próximo, minimizando remessas divididas. Os conectores pré-construídos ligam centros de atendimento, transportadoras de encomendas e despachantes aduaneiros, automatizando os cálculos de custo desembarcado e o processamento de devoluções em dezenas de jurisdições. A capacidade é fundamental para vendedores internacionais que gerenciam cestas abaixo de USD 50.
Eficiência de Custos e Escalabilidade Impulsionando a Migração da Gestão da Cadeia de Suprimentos Local
As suítes locais exigem taxas de licença que podem ultrapassar USD 5 milhões mais manutenção anual. A precificação por assinatura converte o capex em opex a USD 100-500 por usuário por mês, enquanto os picos sazonais de computação são tratados de forma elástica. A Blue Yonder relatou que 78% dos contratos de 2024 eram baseados em assinatura, acima dos 52% em 2020.[2]Blue Yonder, "Annual Report 2024," blueyonder.com As PMEs, em particular, aproveitam a economia de locatário compartilhado para acessar funções antes reservadas às empresas da Fortune 500.
Integração de Gêmeos Digitais para Simulação da Cadeia de Suprimentos em Tempo Real
Os gêmeos digitais espelham redes de múltiplos escalões, ingerindo dados ao vivo de sensores IoT, índices de congestionamento portuário e transações com fornecedores. A Siemens modelou 12.000 fornecedores e 300 centros de distribuição para testar sob pressão as escassez de semicondutores em 2024.[3]Siemens, "Digital Twin for Supply Chain Management," siemens.com A prática reduz o frete expresso, mantém os níveis de serviço e previne paralisações de linha na produção aeroespacial e automotiva. A infraestrutura em nuvem fornece os ciclos de computação necessários para execuções horárias de Monte Carlo que os servidores locais não conseguem igualar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações Elevadas com Segurança e Privacidade de Dados | -1.8% | Global, com sensibilidade aguda na Europa e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Sistemas Legados Complexos Dificultando a Migração para a Nuvem | -2.3% | América do Norte e Europa, particularmente nos setores de manufatura e petróleo e gás | Médio prazo (2-4 anos) |
| Escassez de Talentos Nativos da Nuvem em Cadeia de Suprimentos | -1.5% | Global, mais grave na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Crescimento dos Requisitos de Nuvem Soberana: Fragmentando as Implantações | -1.2% | Europa, China, Oriente Médio, com requisitos emergentes na Índia e no Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações Elevadas com Segurança e Privacidade de Dados
As arquiteturas de múltiplos locatários concentram dados sensíveis de precificação, previsão e remessa. Uma violação em 2024 em um provedor de software de logística expôs manifestos de 40.000 clientes, elevando o escrutínio sobre criptografia, controles de acesso e conformidade de residência de dados. O GDPR da União Europeia e a Lei de Proteção de Informações Pessoais da China complicam as transferências internacionais, levando algumas empresas a optar por regiões privadas ou chaves gerenciadas pelo cliente. Os controles adicionais aumentam os custos dos fornecedores e podem retardar a implantação da gestão da cadeia de suprimentos em nuvem.[4]União Europeia, "Regulamento Geral sobre a Proteção de Dados," gdpr.eu
Sistemas Legados Complexos Dificultando a Migração para a Nuvem
As empresas frequentemente operam de 8 a 12 aplicações de cadeia de suprimentos personalizadas sem APIs modernas. A limpeza de dados mestre, a reengenharia de fluxos de trabalho e a validação de processos regulamentados prolongam os cronogramas dos projetos e inflam os orçamentos. Uma pesquisa da Deloitte constatou que 64% das migrações atrasaram seis meses ou mais. As empresas de ciências da vida e aeroespaciais enfrentam requisitos adicionais de validação de reguladores como a FDA dos EUA, o que pode duplicar ou triplicar os custos totais de migração em relação aos gastos anuais com assinatura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução: Visibilidade do Transporte Sustenta a Liderança
A Gestão de Transporte e Logística contribuiu com a maior fatia do mercado de gestão da cadeia de suprimentos em nuvem, detendo 27,12% da receita em 2025. Os embarcadores dependem de tempos de chegada estimados em tempo real, otimização dinâmica de rotas e painéis de desempenho de transportadoras para otimizar suas operações. Os mandatos de dispositivos de registro eletrônico na América do Norte e as regras de tacógrafo na Europa alimentam dados de telemática que elevam as previsões de ETAs. Os mercados digitais de frete se interligam por meio de APIs abertas, permitindo que os planejadores comparem tarifas entre modais sem licitações manuais. O Planejamento e a Previsão de Demanda estão em ascensão à medida que os varejistas integram variáveis externas, como clima e sentimento social, para minimizar o excesso de estoque. A Gestão de Estoque e Armazém agora incorpora visão computacional para contagem cíclica, reduzindo a mão de obra em centros de distribuição de alta velocidade. Os módulos de Gestão do Ciclo de Vida do Produto (PLM) se expandiram para as indústrias de processo, vinculando revisões de receitas a registros de conformidade. O Planejamento de Vendas e Operações integra vínculos financeiros, permitindo que as previsões de volume e receita sejam conciliadas em um único painel. Os módulos de Compras injetam pontuações de risco do fornecedor que combinam saúde financeira, classificações ESG e exposição geopolítica. Os mecanismos de Gestão de Pedidos orquestram o atendimento multicanal usando lógica de taxa de preenchimento, margem e promessa de entrega. A Gestão de Dados Mestre de Produtos utiliza cada vez mais blockchain para construir cadeias de proveniência imutáveis.
O Planejamento Habilitado por Gêmeos Digitais, avançando a uma CAGR de 21,25%, é o subsegmento de solução de crescimento mais rápido. Empresas farmacêuticas, de semicondutores e industriais pesadas constroem grafos de rede que simulam perturbações em listas de materiais de múltiplos níveis. Os planejadores podem testar virtualmente fornecimento alternativo ou movimentos de estoque de segurança antes de comprometer o inventário. Os bancos de dados de grafos identificam fornecedores de ponto único de falha, enquanto a computação em nuvem executa milhares de cenários de Monte Carlo por hora. A capacidade ganhou destaque após as escassez de componentes de 2024 que paralisaram linhas de montagem em todo o mundo, levando as empresas a adotar modelos operacionais orientados por cenários.


Por Tipo de Implantação: Nuvem Pública Domina, Nuvem Híbrida Acelera
A Nuvem Pública detinha 60,58% do mercado de gestão da cadeia de suprimentos em nuvem em 2025. As organizações valorizam a infraestrutura gerenciada pelo fornecedor e a velocidade de ativação, evitando projetos locais de 6 a 12 meses. Os centros de dados regionais distribuídos em mais de 30 países garantem residência de dados e latência inferior a 10 ms para fluxos de trabalho operacionais. A Nuvem Privada persiste entre empresas de defesa e energia, protegendo diagramas classificados ou dados sísmicos. Esses ambientes utilizam camadas de hipervisor ou OpenStack para simular escalabilidade elástica dentro dos firewalls corporativos.
A Nuvem Híbrida, projetada para crescer a uma CAGR de 19,05%, equilibra governança e agilidade. As empresas farmacêuticas armazenam protocolos de ensaios clínicos e dados de pacientes em nós privados validados sob as Boas Práticas Clínicas, enquanto transferem cargas de trabalho analíticas para locatários públicos durante os ciclos trimestrais de Planejamento de Vendas e Operações. Ofertas como AWS Outposts e Azure Stack estendem os serviços gerenciados localmente, permitindo ferramentas consistentes. O modelo depende da integração de fluxos de eventos para sincronizar dados mestre sem leituras desatualizadas. Os controles certificados sob ISO 27001 e SOC 2 sustentam a prontidão para auditorias e influenciam as escolhas de implantação.
Por Tamanho de Organização: PMEs Reduzem a Distância
As Grandes Empresas representaram 63,92% do valor de 2025, à medida que harmonizam redes globais abrangendo milhares de fornecedores. As montadoras automotivas implantam torres de controle de múltiplos níveis, alimentando a disponibilidade de componentes no agendamento de produção semanas antes das datas de congelamento. SLAs de nível empresarial com 99,9% de tempo de atividade e compensação por interrupções permanecem obrigatórios. A profundidade funcional, como roteamento de materiais perigosos ou serialização para produtos biológicos, frequentemente determina as listas curtas de fornecedores.
As Pequenas e Médias Empresas estão previstas para expandir a uma taxa de 19,60% ao ano, reduzindo a lacuna de funcionalidades. Os pacotes de entrada agrupam fluxos de trabalho de melhores práticas e conectores ERP pré-construídos, reduzindo os gastos com consultoria. Os mercados de API permitem que os comerciantes do Shopify ou WooCommerce integrem otimização de rotas e sincronização de estoque sem codificação. A democratização significa que os distribuidores regionais podem oferecer visibilidade de remessa equivalente à dos grandes concorrentes. Os fóruns comunitários e a documentação de autoatendimento abordam a escassez de equipe de TI dedicada. Para muitas PMEs, a adoção do mercado de gestão da cadeia de suprimentos em nuvem agora coincide com a introdução do primeiro sistema profissional de inventário, em vez da substituição de ferramentas legadas.
Por Setor do Usuário Final: Varejo Mantém a Liderança, Saúde Cresce Rapidamente
O Varejo comandou uma participação de 22,98% em 2025. O atendimento omnicanal requer visibilidade em nível de SKU em lojas, centros de distribuição e centros de fornecedores para apresentar datas de promessa precisas no momento do checkout. Os players de moda utilizam algoritmos de alocação para minimizar remarcações controlando o reabastecimento de variantes de baixa rotatividade. As redes de supermercados utilizam o reabastecimento de alimentos frescos orientado por aprendizado de máquina, adaptado às curvas de deterioração, reduzindo assim o desperdício.
A Saúde é o segmento de crescimento mais rápido com uma CAGR de 21,60% até 2031. Os mandatos de serialização sob a Lei de Segurança da Cadeia de Suprimentos de Medicamentos dos EUA exigem rastreabilidade em nível de unidade, e as plataformas em nuvem leem códigos de barras em cada transferência. Os produtos biológicos em cadeia de frio dependem de sensores IoT que alimentam painéis em nuvem, acionando alertas para desvios. As organizações de compras em grupo de hospitais adotam a aquisição em nuvem para agregar volume, reduzir compras não autorizadas e garantir a conformidade com o formulário. As tendências de cadeia de frio intensificam os requisitos tecnológicos, levando fabricantes farmacêuticos e de vacinas a adotar monitoramento de rotas em tempo real.
Análise Geográfica
A América do Norte entregou 34,41% da receita de 2025. As APIs do Ambiente Comercial Automatizado da Proteção Alfandegária e de Fronteiras dos EUA automatizam a criação de entradas aduaneiras, reduzindo os custos de despachante para os importadores. Os primeiros investimentos em hiperescaladores garantem acesso de baixa latência para torres de controle sensíveis ao tempo e painéis de visibilidade de frete. Os Regulamentos de Alimentos Seguros para Canadenses do Canadá impulsionam os exportadores agroalimentares a estabelecer rastreabilidade da fazenda à mesa, incentivando investimentos em nuvem. A tendência de nearshoring do México levou montadoras de eletrônicos e automóveis a digitalizar a colaboração com fornecedores para contornar os riscos do transporte marítimo pelo Pacífico.
A Ásia-Pacífico está posicionada para o crescimento regional mais rápido, com uma CAGR de 18,05%. Os fabricantes contratados na China, Índia e Vietnã digitalizam os parceiros de nível 2 e nível 3 para cumprir os marcos de just-in-time definidos pelas marcas globais. Os corredores ferroviários da Iniciativa Cinturão e Rota da China aumentam a necessidade de otimização de rotas multimodais. A faturação eletrônica do Imposto sobre Bens e Serviços totalmente digital da Índia alimenta sistemas em nuvem que reconciliam obrigações fiscais em tempo real. A envelhecida população de motoristas do Japão impulsiona a adoção da consolidação de rotas com IA, enquanto os exportadores de commodities da Austrália automatizam a documentação de exportação para agilizar as reservas de navios.
A Europa mantém uma adoção significativa, em virtude do GDPR e da Diretiva de Relatórios de Sustentabilidade Corporativa, que incorpora funcionalidades de conformidade nas RFPs dos fornecedores. O setor automotivo da Alemanha emprega planejamento baseado em restrições para gerenciar a capacidade de múltiplos níveis. As regras pós-Brexit do Reino Unido aceleram a adoção da classificação tarifária automatizada. O segmento de luxo da França depende de calendários sazonais curtos e utiliza a detecção de demanda para reduzir as remarcações. A lei de localização de dados da Rússia continua sendo uma barreira, direcionando as empresas para alternativas de nuvem domésticas que acrescentam latência para os parceiros globais.

Panorama regulatório
A regulamentação que molda a gestão da cadeia de suprimentos em nuvem abrange cibersegurança, garantia de software e governança de dados transfronteiriça, o que está levando os fornecedores a controles mais auditáveis e a uma documentação mais clara de risco de terceiros. Na União Europeia, o Cyber Resilience Act (CRA) entrou em vigor em 10 de dezembro de 2024, com certas obrigações de relato de vulnerabilidades passando a se aplicar a partir de setembro de 2026 para fabricantes. Isso reforça a necessidade de gerenciar vulnerabilidades exploradas ao longo dos ciclos de vida de software usados nos fluxos de trabalho da cadeia de suprimentos.
Nos Estados Unidos, as regras de compras do setor público e as orientações vinculam cada vez mais a adoção da nuvem às práticas de gestão de risco da cadeia de suprimentos. A orientação da GSA dos EUA para serviços em nuvem e relacionados foi atualizada para enfatizar considerações de risco da cadeia de suprimentos, incluindo transparência no estilo SBOM em RFQs. O NIST publicou o SP 1326 em julho de 2026 (Cybersecurity Supply Chain Management: Due Diligence Assessment Quick-Start Guide), oferecendo uma abordagem estruturada para due diligence de C-SCRM que pode ser mapeada em questionários de segurança de fornecedores, controles SOC 2 e requisitos de auditoria de clientes. Separadamente, o Departamento de Comércio dos EUA (BIS) emitiu uma regra final em janeiro de 2025 restringindo certas transações de ICTS de veículos conectados ligadas a adversários estrangeiros, aumentando ainda mais o escrutínio sobre a proveniência de software e componentes em cadeias de suprimentos digitalmente habilitadas.
Análise da cadeia de valor
A cadeia de valor para a gestão da cadeia de suprimentos em nuvem começa com infraestrutura hyperscale e de nuvem soberana, plataformas de dados e ferramentas de segurança que suportam a entrega de SaaS, passando depois para fornecedores de aplicações (suítes ERP e especialistas em SCM) que empacotam capacidades de planejamento, logística, compras e torre de controle. Parceiros de implementação e integradores de sistemas configuram conectores para ERPs, TMS/WMS e sistemas de comércio, enquanto provedores de dados (redes de transportadoras, IoT/telemática, portos e interfaces alfandegárias) alimentam eventos em tempo real. Rio abaixo, embarcadores, fabricantes, varejistas e prestadores de serviços logísticos operacionalizam fluxos de trabalho por meio de marketplaces e APIs que conectam transportadoras, corretores, armazéns e fornecedores.
Movimentos recentes mostram como computação, infraestrutura logística e plataformas digitais estão convergindo para viabilizar resultados de SCM em nuvem. Em junho de 2026, a BNSF Railway informou a aprovação municipal do projeto intermodal Barstow International Gateway de 4 bilhões de USD na Califórnia, que apoia roteamento doméstico de maior throughput e aumenta a demanda por agendamento digital, visibilidade e orquestração do pátio ao armazém. Em julho de 2026, a Maersk anunciou um investimento de 100 milhões de USD em um hub de fulfillment em Hopedale, Massachusetts (617.000 pés quadrados), refletindo a expansão contínua de operações de fulfillment multi-nó que dependem de integração nativa em nuvem de WMS/TMS. No lado da oferta de tecnologia, a escala de capacidade de nuvem pronta para IA e a conectividade também estão moldando a cadeia upstream, incluindo a Meta comprometendo investimento adicional para expandir seu projeto de data center em Richland Parish, Louisiana (informado em julho de 2026). Programas de conectividade liderados por fornecedores, como a Prysmian e a Molex assinando um acordo de longo prazo de cabo óptico para data centers de IA (julho de 2026), reforçam ainda mais a base de infraestrutura necessária para o planejamento de gêmeos digitais intensivo em computação e análises em tempo real.
Cenário Competitivo
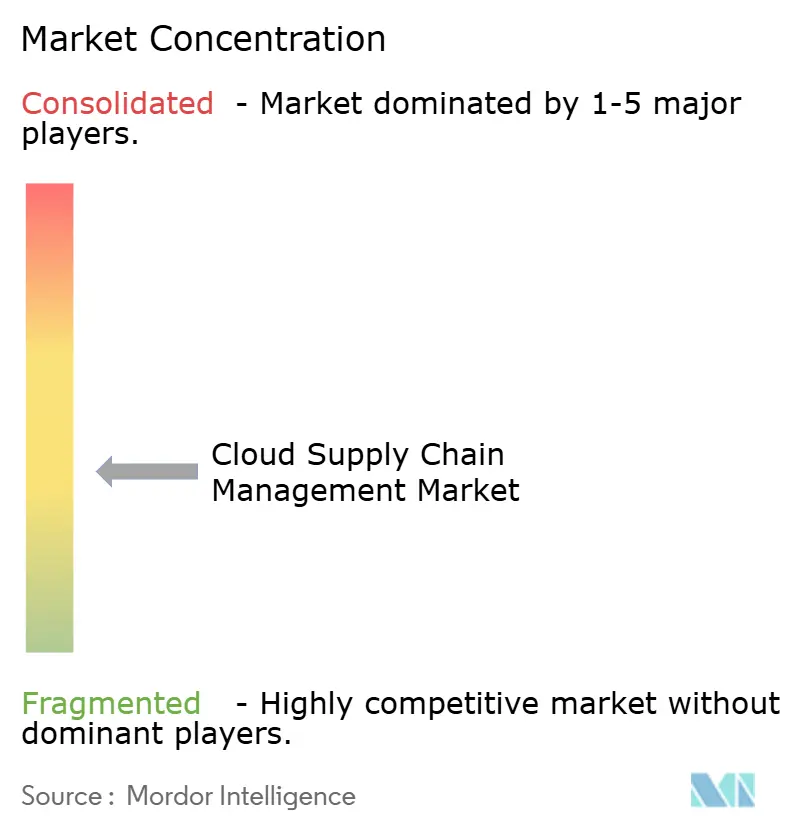
O setor de gestão da cadeia de suprimentos em nuvem permanece moderadamente fragmentado, sem que nenhum provedor detenha uma participação significativa. Os fornecedores de ERP incumbentes, SAP, Oracle e Infor, vendem módulos em nuvem de forma cruzada para suas bases de clientes estabelecidas, agrupando contratos para defender sua participação de mercado. Os especialistas de nicho, incluindo Blue Yonder, Manhattan Associates e Kinaxis, competem por meio de profundidade algorítmica em detecção de demanda, alocação em armazém e planejamento simultâneo. Os players emergentes, como o9 Solutions e Verusen, incorporam aprendizado de máquina para ajuste automático de previsões e pontuação de risco de materiais, diferenciando-se com menor tempo de obtenção de valor.
Os ecossistemas de plataforma são uma tendência definidora. Os fornecedores gerenciam mercados para reserva de navios, conformidade comercial ou calculadoras de carbono, permitindo que os compradores montem stacks de melhores soluções sem código personalizado. A parceria da Blue Yonder com a Microsoft Azure em 2024 entregou modelos de dados de varejo e manufatura pré-mapeados para os serviços de dados do Azure. A Kinaxis patenteou a edição simultânea de cenários, que permite que múltiplos planejadores ajustem planos em tempo real, resolvendo assim os pontos de dor de versionamento.
As estratégias de expansão regional intensificam a concorrência. Os especialistas de nicho perseguem o Sudeste Asiático e a América Latina adicionando pacotes de idiomas, lógica tributária local e nós hospedados regionalmente para atender às leis de soberania de dados. Os movimentos defensivos incluem a SAP estendendo sua presença em hiperescaladores na Arábia Saudita e no Brasil, e a Oracle adquirindo a Cleo para um onboarding mais rápido de EDI de fabricantes do mercado intermediário. As fusões continuam à medida que as suítes maiores compram especialistas em logística para preencher lacunas rapidamente, exemplificado pela aquisição da Blume Global pela E2open em 2025.
Líderes do Setor de Gestão da Cadeia de Suprimentos em Nuvem
SAP SE
Oracle Corporation
Infor Inc
Descartes Systems Group Inc
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A automação agêntica e os gêmeos digitais estão ampliando a funcionalidade de SCM em nuvem, da visibilidade e planejamento para o tratamento de exceções e a execução do dia a dia. Em junho de 2026, a Oracle anunciou novas Fusion Agentic Applications para o Oracle Fusion Cloud SCM, e em julho de 2026, a DeepFabric lançou uma plataforma de agentes de IA posicionada em torno de agentes especializados para execução de cadeia de suprimentos. Juntos, esses anúncios ilustram a mudança de complementos analíticos para automação em nível de fluxo de trabalho em tarefas de compras, estoque e manufatura. Grandes empresas também estão operacionalizando programas de gêmeos digitais em escala, como refletido pela Unilever ao se associar à Accenture em junho de 2026 para escalar gêmeos digitais habilitados por IA em sua rede global de manufatura, alinhando-se com a demanda dos compradores por planejamento baseado em cenários que pode ser atualizado com sinais quase em tempo real.
Uma segunda oportunidade está em modelos de implantação padronizados e multi-site que reduzem a fricção de lançamento para redes complexas de armazéns e logística contratada, onde a reutilização de configuração e modelos de dados unificados são importantes. A Kuehne+Nagel começou a implantar uma versão nativa em nuvem de seu sistema de gestão de armazéns KN SwiftLOG (construído sobre Blue Yonder) em mais de 1.000 sites globalmente a partir de abril de 2026. Isso indica demanda contínua por abordagens de plataforma que podem ser replicadas entre localidades mantendo a governança central. Iniciativas governamentais de comércio digital e inteligência da cadeia de suprimentos também expandem o espaço para fornecedores capazes de empacotar captura de dados pronta para conformidade, documentação eletrônica e painéis de resiliência em módulos de nuvem. Exemplos incluem o UK Global Supply Chains Intelligence Programme, anunciado em abril de 2026, e o Departamento de Negócios e Comércio do Reino Unido estabelecendo um Supply Chain Centre com um plano de ação de 14 pontos (junho de 2026). Essas iniciativas reforçam a necessidade de troca de dados interoperável, trilhas de auditoria e integração segura com sistemas de documentação alfandegária e comercial em implantações de SCM em nuvem.
Desenvolvimentos recentes do setor
- Junho de 2026: A Oracle introduziu quatro novas Fusion Agentic Applications dentro do Oracle Fusion Cloud Supply Chain and Manufacturing (SCM), focadas em visibilidade de estoque e melhorias de eficiência de manufatura. O lançamento reforça a mudança para capacidades de IA incorporadas e específicas para tarefas dentro dos fluxos de trabalho centrais de SCM em nuvem, elevando o padrão competitivo para automação em planejamento e execução.
- Maio de 2026: A SAP anunciou progresso rumo à Gestão Autônoma da Cadeia de Suprimentos no SAP Sapphire, destacando os Assistentes Joule e cenários de Industry AI com disponibilidade geral escalonada até 2026. O roteiro sinaliza assistência de IA nativa mais profunda em módulos de SCM, influenciando critérios de seleção de fornecedores em torno de copilotos, automação de fluxo de trabalho e tomada de decisão governada.
- Dezembro de 2024: A SAP expandiu a disponibilidade do Joule para cenários de SAP S/4HANA Cloud e Supply Chain, integrando o assistente mais diretamente às jornadas operacionais dos usuários. Isso fortaleceu a estratégia de UX liderada por IA da SAP para equipes de SCM, incorporando ações guiadas e insights nas telas diárias de planejamento e execução.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a receita obtida com software de gestão da cadeia de suprimentos entregue em nuvem e serviços relacionados de implementação e suporte usados para planejar, executar e monitorar atividades da cadeia de suprimentos em setores e regiões.
Exclusões de escopo: excluímos implantações de SCM somente on-premises e aplicações empresariais não relacionadas a SCM que não apoiam diretamente o planejamento ou a execução da cadeia de suprimentos.
Visão geral da segmentação
- Por Solução
- Planejamento e Previsão de Demanda
- Gestão de Estoque e Armazém
- Gestão do Ciclo de Vida do Produto
- Gestão de Transporte e Logística
- Planejamento de Vendas e Operações
- Compras e Sourcing
- Gestão de Pedidos
- Gestão de Dados Mestre de Produtos
- Por Tipo de Implantação
- Nuvem Híbrida
- Nuvem Pública
- Nuvem Privada
- Por Tamanho de Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor do Usuário Final
- Varejo
- Alimentos e Bebidas
- Manufatura
- Automotivo
- Petróleo e Gás
- Saúde
- Eletrônicos de Consumo
- Aeroespacial e Defesa
- Farmacêuticos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa ancorando o pool de demanda e o contexto de adoção para SCM baseado em nuvem. Utilizamos fontes públicas como o US Bureau of Economic Analysis (tabelas da economia digital), o US Census Bureau (dados de atividade empresarial e comércio), o Eurostat (estatísticas de uso de TIC e empresas), o Banco Mundial (indicadores macro e de comércio) e a OCDE (métricas de adoção digital) para construir insumos direcionais confiáveis.
Verificamos cruzadamente a estrutura do mercado usando relatórios anuais de empresas, registros na SEC, apresentações para investidores, transcrições de chamadas de resultados e cobertura de imprensa sobre lançamentos de produtos em nuvem e conquistas de clientes. Quando necessário, foram usadas assinaturas pagas para inteligência financeira de empresas, triagem de notícias e finanças, e bancos de dados de patentes para identificar a atividade de investimento e o momento em nível de módulo. Essas fontes documentais são ilustrativas, e também usamos outras referências públicas e pagas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar sob pressão como a receita de SCM em nuvem se apresenta na prática e qual a parcela de cada contrato é software versus serviços. Conversamos com proprietários de produtos SaaS, integradores de sistemas, líderes de logística e operações, e gerentes de compras e planejamento entre usuários finais, e depois usamos suas contribuições para confirmar o ritmo de adoção, o agrupamento de módulos e os padrões típicos de renovação e expansão nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 14% | APAC: 39% |
| Nível médio: 42% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Empresas menores: 19% | Gerentes: 55% | Américas: 27% |
Dimensionamento e previsão de mercado
O modelo central de dimensionamento usa uma abordagem top-down, na qual sinais de gastos em software empresarial, penetração de nuvem por função e taxas de adoção do usuário final são usados para reconstruir o pool de receita endereçável para SCM em nuvem. Os totais são então corroborados com verificações seletivas bottom-up a partir de uma amostra de receitas de fornecedores, valores de contrato anual típicos e taxas de adesão em nível de módulo, e os resultados são ajustados quando a matemática implícita não corresponde à forma como os compradores descrevem seus orçamentos.
Os insumos usados no modelo incluem o mix de assinatura SaaS e serviços, padrões de implantação entre nuvem pública, privada e híbrida, adoção de módulos para áreas como planejamento de demanda, transporte e logística, estoque e armazém, e compras, além do comportamento de compra por tamanho de organização e por setor de usuário final. Quando um fornecedor reporta receita combinada em categorias de software adjacentes, aplicamos divisões com base em descrições de produtos e regras de alocação baseadas em entrevistas, seguidas de uma reverificação em relação a sinais de adoção regional.
Para previsão, usamos regressão multivariada combinada com análise de cenários para que a perspectiva reflita fatores interligados em vez de uma única linha de tendência. Os principais fatores incluem o ritmo esperado de migração para a nuvem, a digitalização da cadeia de suprimentos após eventos de interrupção, a atividade de produção e comércio em nível setorial, e a taxa de novas adições de módulos, como rastreamento de visibilidade e sustentabilidade, que ampliam o valor médio do contrato.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre três visões: sinais macro e de gastos empresariais, verificações de fornecedores e canais, e verificações de realidade de preços e adoção baseadas em entrevistas. Grandes discrepâncias são sinalizadas, e as premissas por trás delas são revisadas em etapas, primeiro pelo responsável pelo modelo e depois por um segundo analista antes da aprovação final.
Atualizamos o relatório anualmente, e atualizações intermediárias são feitas quando há uma mudança material, como uma grande alteração de preços, demanda impulsionada por regulamentação ou uma forte desaceleração regional. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais recente e internamente consistente.
Comparação da estimativa de mercado de gestão da cadeia de suprimentos em nuvem da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para gestão da cadeia de suprimentos em nuvem frequentemente diferem porque o escopo subjacente e as escolhas de reconhecimento de receita não são iguais. As diferenças geralmente vêm do que é contado como SCM em nuvem, de como os serviços são tratados e de se a estimativa está vinculada a sinais de adoção que podem ser reverificados.
Alguns números publicados incorporam categorias mais amplas de software de cadeia de suprimentos ou incluem plataformas de nuvem adjacentes que ficam fora dos fluxos de trabalho de SCM. No modelo da Mordor Intelligence, a receita é contada apenas quando corresponde a módulos de SCM definidos e implantações em nuvem, e os serviços são incluídos apenas quando estão diretamente vinculados a esses programas de SCM em nuvem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,98 bilhões de USD (2026) | |
| Consultoria Global A | 6,07 bilhões de USD (2024) | Usa um ano-base anterior e frequentemente reporta uma lente de receita mais estreita que se inclina para software de assinatura apenas, o que pode subestimar a implementação vinculada e os serviços gerenciados em negócios de SCM em nuvem. |
| Editora de Comércio B | 10,65 bilhões de USD (2025) | Rastreia uma categoria próxima focada em plataformas de serviços em nuvem para a cadeia de suprimentos, que pode misturar gastos com infraestrutura e plataforma com receita de aplicações, criando um total e um timing diferentes em relação à contagem de SCM baseada em módulos. |
Em conjunto, a dispersão vem principalmente da mistura de categorias e do timing, e não de um único erro de cálculo. Ao manter o escopo vinculado a módulos específicos de SCM, verificar as divisões de software e serviços por meio de entrevistas, e reverificar os resultados em relação a sinais de adoção e gastos, o número resultante permanece rastreável e repetível para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de gestão da cadeia de suprimentos em nuvem?
O mercado gerou USD 13,98 bilhões em 2026 e está previsto para crescer até USD 30,56 bilhões até 2031.
Qual modelo de implantação domina os sistemas de cadeia de suprimentos em nuvem?
A Nuvem Pública lidera com 60,58% da receita de 2025, favorecida pela ativação rápida e pela infraestrutura gerenciada pelo fornecedor.
Qual segmento do setor crescerá mais rapidamente até 2031?
A Saúde está projetada para registrar uma CAGR de 21,60% até 2031 devido aos mandatos de serialização e às necessidades de rastreabilidade da cadeia de frio.
Por que os gêmeos digitais são importantes nas cadeias de suprimentos?
Os gêmeos digitais simulam perturbações na rede, permitindo que os planejadores antecipem atrasos e reduzam os custos de frete expresso, impulsionando uma CAGR de 21,25% para este tipo de solução.
Qual é o grau de fragmentação da concorrência entre os fornecedores?
Nenhum provedor detém mais de 15% de participação, e os cinco principais controlam aproximadamente 30%, indicando fragmentação moderada.
Página atualizada pela última vez em:



