
Tamanho e Participação do Mercado de Medicamentos para Leucemia Linfocítica Crônica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.15 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.51 % |
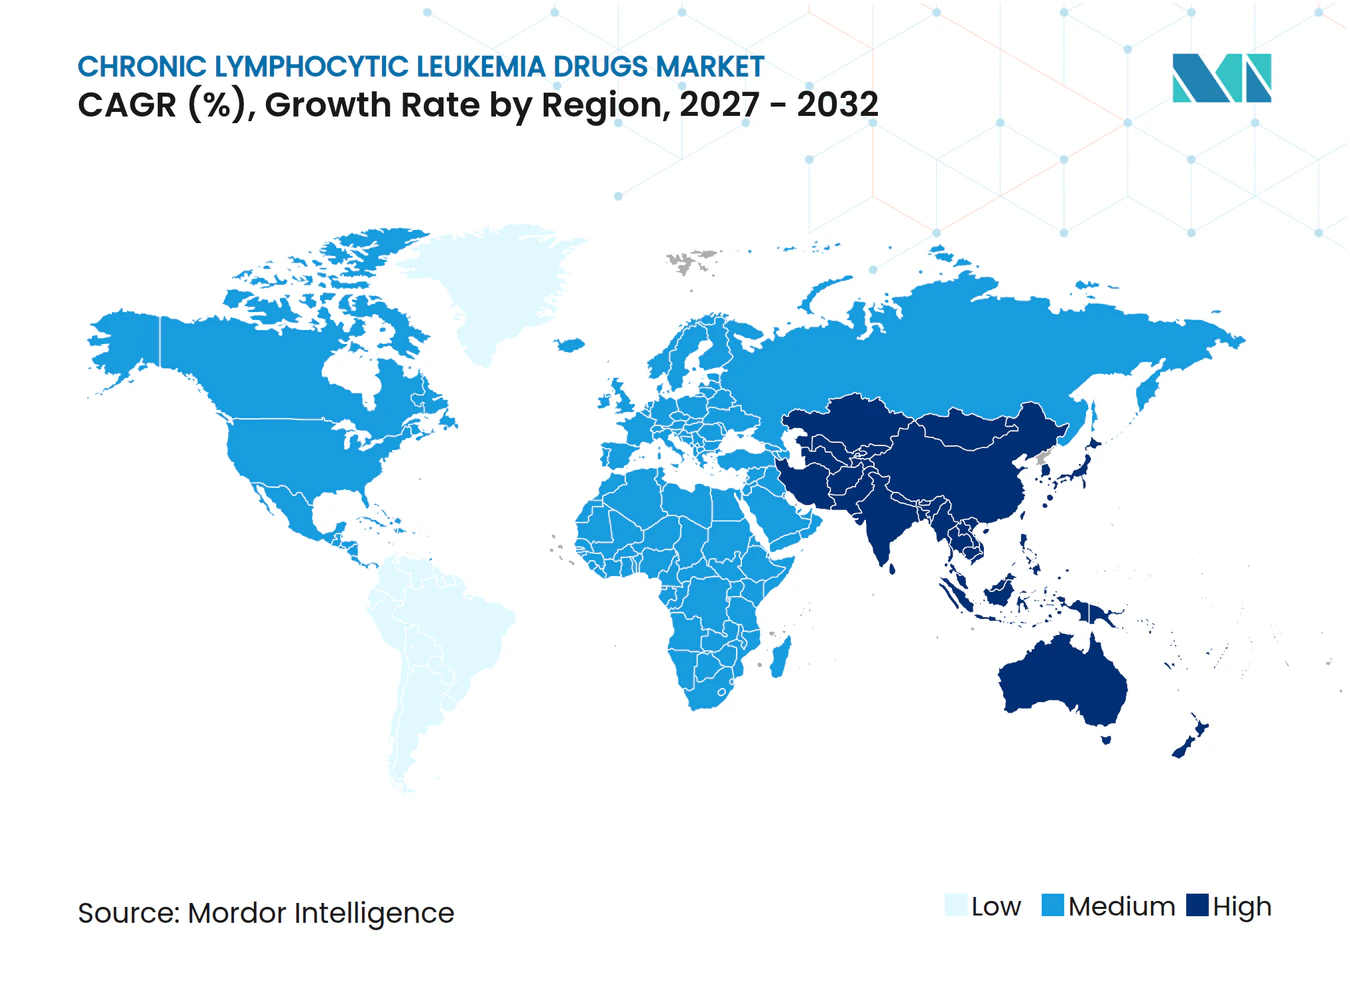
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Leucemia Linfocítica Crônica por Mordor Intelligence
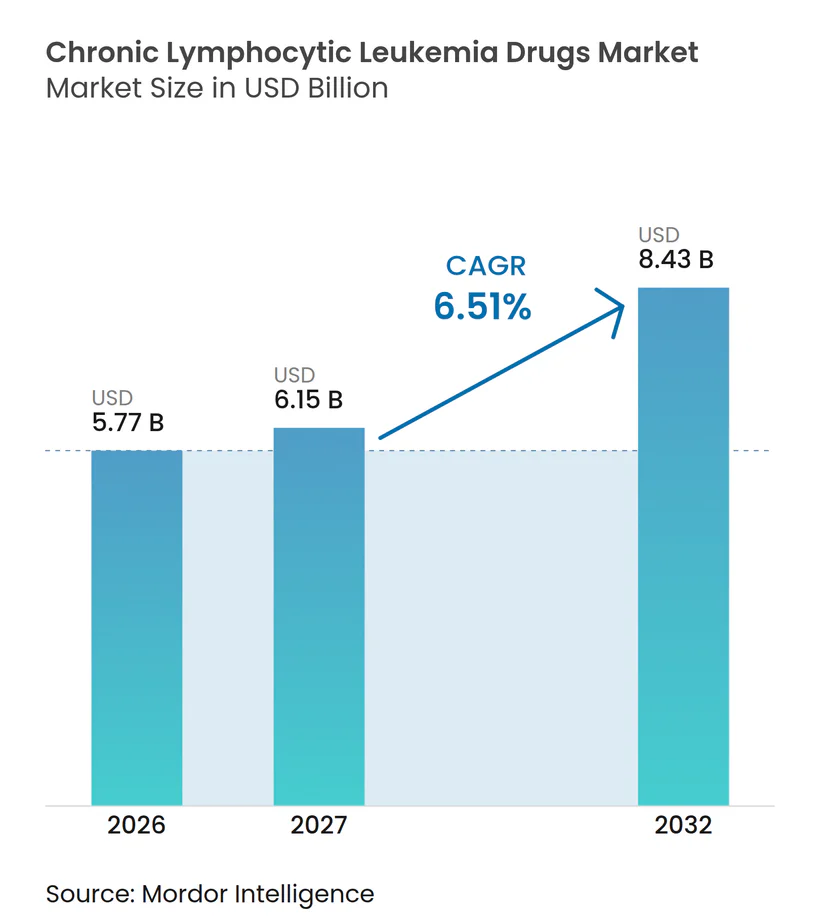
O tamanho do Mercado de Medicamentos para Leucemia Linfocítica Crônica deve aumentar de 5,77 bilhões de USD em 2026 para 6,15 bilhões de USD em 2027 e atingir 8,43 bilhões de USD até 2032, crescendo a um CAGR de 6,51% ao longo de 2027-2032.
Essa expansão constante é impulsionada pela ampla mudança clínica da quimioimunoterapia para agentes de precisão direcionados que proporcionam respostas mais profundas com melhor tolerabilidade, prolongando tanto a sobrevida quanto os intervalos livres de tratamento. A adoção de inibidores da tirosina quinase de Bruton (BTK) e de linfoma de células B-2 (BCL-2) expandiu-se rapidamente, e o primeiro produto de células CAR-T para leucemia linfocítica crônica sinaliza uma confiança crescente nas abordagens celulares. Regimes de combinação capazes de eliminar a doença residual mínima agora alcançam taxas superiores a 90% indetectáveis, encorajando os médicos a adotarem cursos de tempo limitado que reduzem a toxicidade cumulativa e os custos. Os diferenciais de crescimento regional permanecem amplos, com a América do Norte continuando a deter a maior participação de receita, enquanto a região Ásia-Pacífico está posicionada para registrar o crescimento mais rápido à medida que as aprovações se aceleram e a capacidade diagnóstica aumenta.
Principais Conclusões do Relatório
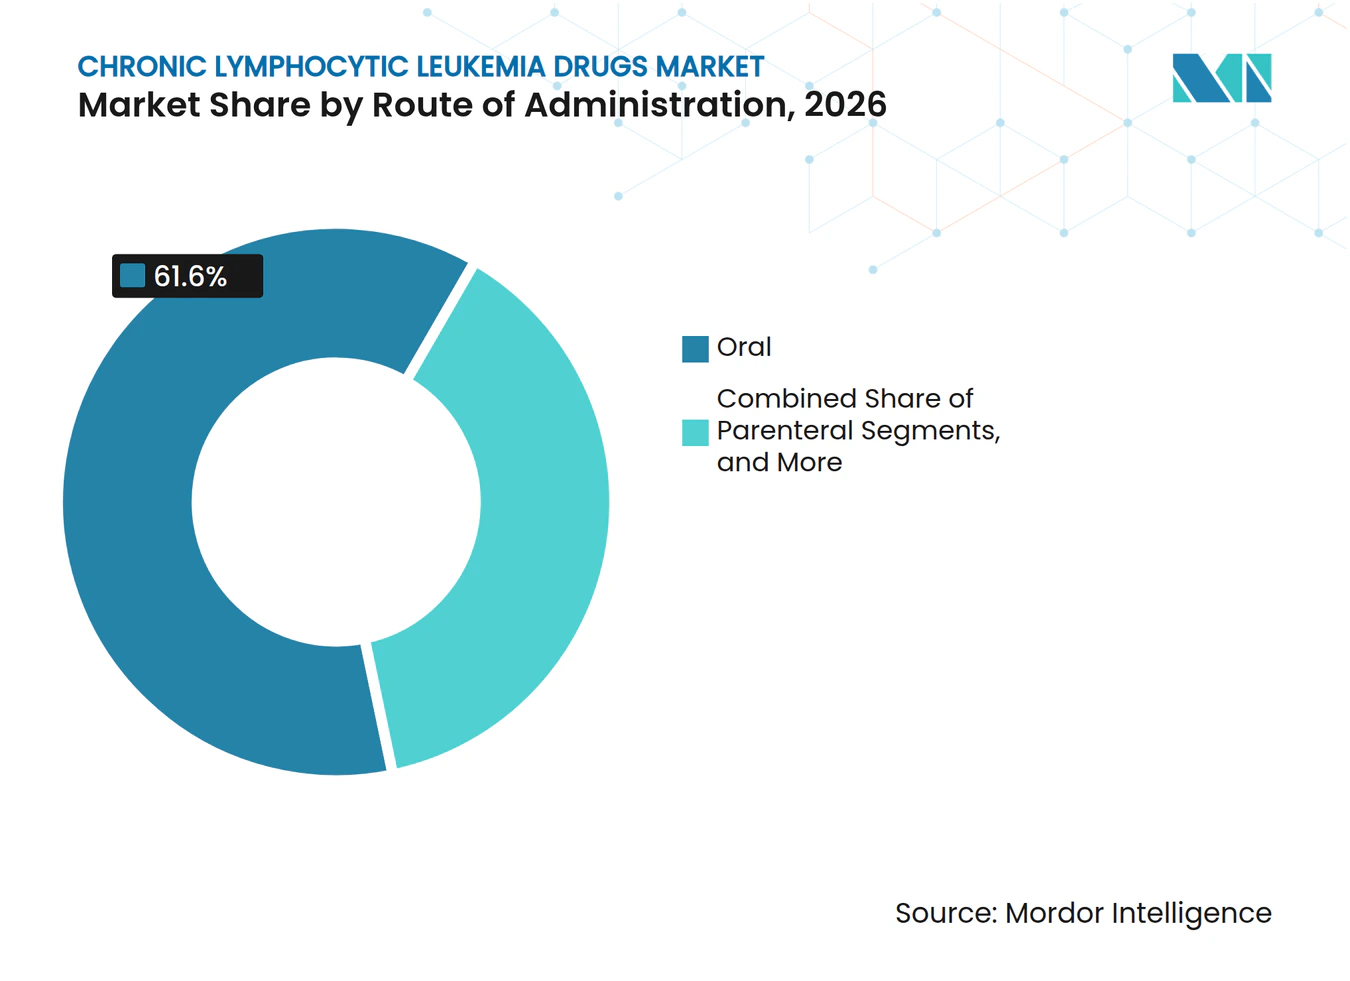
- Por via de administração, as formulações orais representaram 61,65% do tamanho do mercado de medicamentos para leucemia linfocítica crônica em 2026 e estão projetadas para se expandir a um CAGR de 9,18% entre 2027 e 2032.
- Por tipo de terapia, a terapia-alvo liderou com uma participação de receita de 48,92% em 2026; a terapia com células CAR-T e terapia celular está prevista para avançar a um CAGR de 10,44% até 2032.
- Por classe de medicamento, os inibidores de BTK capturaram 45,98% da participação do mercado de medicamentos para leucemia linfocítica crônica em 2026, enquanto os inibidores de BTK não covalentes estão definidos para crescer a um CAGR de 8,11% até 2032.
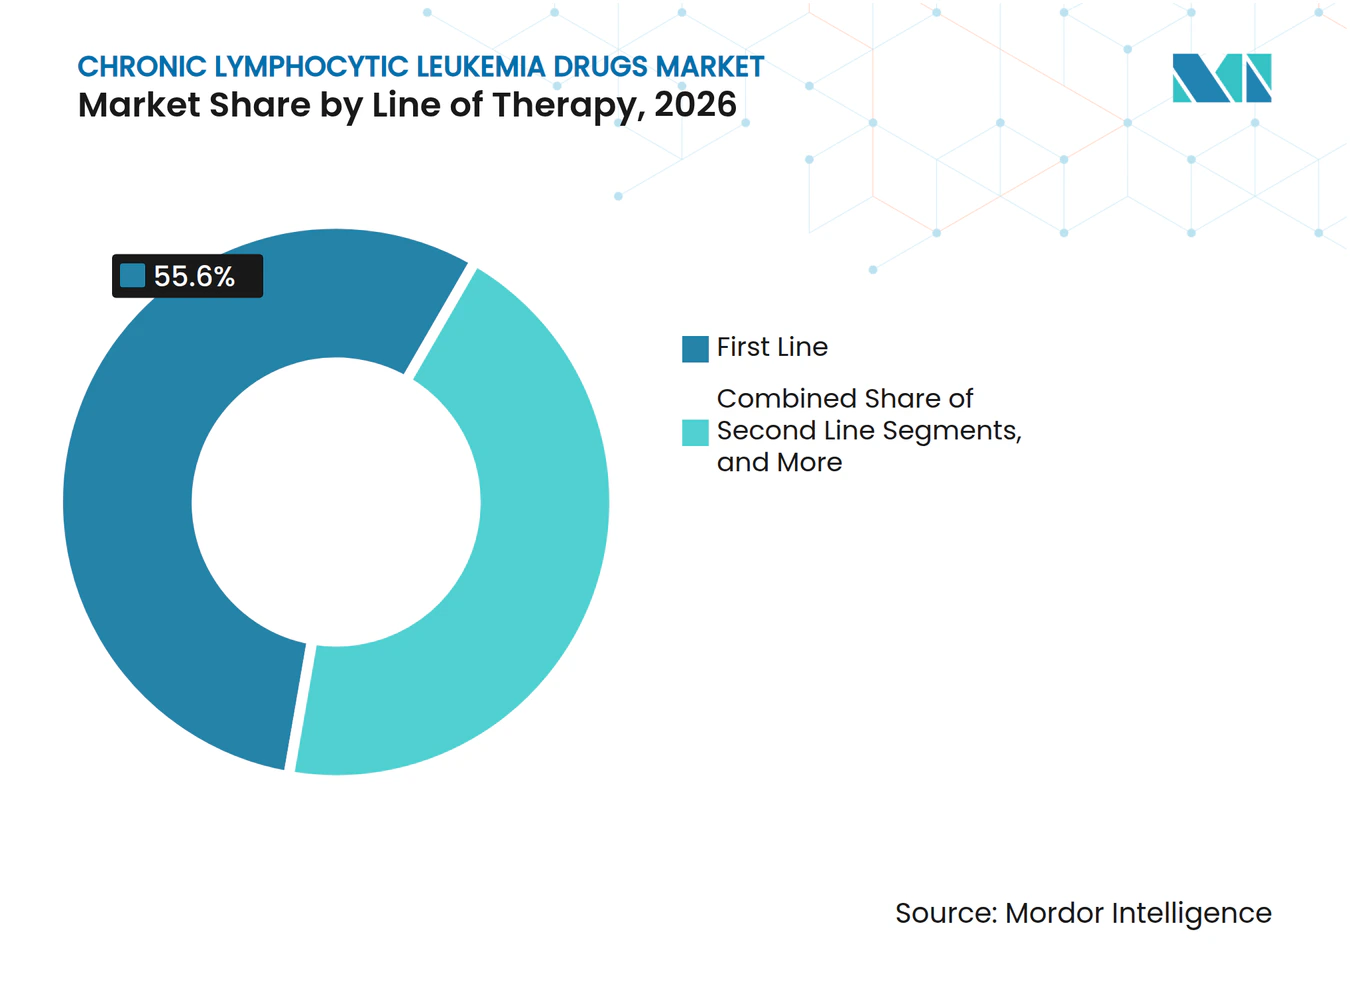
- Por linha de terapia, o tratamento de primeira linha representou 55,62% da participação de receita em 2026, enquanto o cenário de recidiva/refratário deve registrar o maior CAGR de 8,33% no mesmo horizonte.
- Por geografia, a América do Norte representou 38,12% da receita global de 2026, e a região Ásia-Pacífico está projetada para crescer a um CAGR de 9,05%.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | HORIZONTE DE IMPACTO | |
|---|---|---|---|---|
| Crescente prevalência global de LLC e população em envelhecimento | 1.20% | América do Norte e Europa com maior impacto | Longo prazo (≥ 4 anos) | |
| Expansão do pipeline de inibidores de BTK, BCL-2 e PI3K de próxima geração | 1.80% | Adoção antecipada nos EUA e EU-5 | Médio prazo (2-4 anos) | |
| Melhoria da precisão diagnóstica por meio de citometria de fluxo e NGS | 0.90% | Mercados de alta renda, estendendo-se à Ásia-Pacífico | Médio prazo (2-4 anos) | |
| Reembolso favorável para terapias orais direcionadas | 1.10% | Principalmente América do Norte e Europa | Curto prazo (≤ 2 anos) | |
| Crescente uso off-label de testes de DRM para encurtar a terapia | 0.70% | Centros acadêmicos em todo o mundo | Médio prazo (2-4 anos) | |
| Mudança do hospital para o domicílio permitindo a intensificação ambulatorial do venetoclax | 0.50% | Mercados desenvolvidos com infraestrutura robusta | Curto prazo (≤ 2 anos) | |
| Fonte: Mordor Intelligence | ||||
Aumento da Prevalência Global de LLC e Rápido Envelhecimento da População
Os diagnósticos mundiais continuam a crescer, com 23.690 novos casos esperados nos EUA em 2025. A idade mediana de diagnóstico de 70 anos alinha a doença com as sociedades em envelhecimento, e a sobrevida superior a 89% transforma a LLC em uma condição crônica que requer décadas de manejo. As nações asiáticas, que antes apresentavam menor incidência, agora relatam crescimento mais rápido à medida que o rastreamento melhora e os perfis demográficos se tornam mais envelhecidos. Esses padrões epidemiológicos ampliam o mercado de medicamentos para leucemia linfocítica crônica ao aumentar o conjunto de pacientes elegíveis para agentes direcionados e regimes de combinação.[1]
Expansão do Pipeline de Inibidores de BTK, BCL-2 e PI3K de Próxima Geração
Moléculas de BTK não covalentes, como o pirtobrutinibe, registram 81,6% de respostas em pacientes com experiência prévia em BTK, enquanto ativos de BCL-2 de próxima geração, como o sonrotoclax, registram 97% de respostas quando combinados com zanubrutinibe. Os degradadores de BTK, atualmente em investigação, introduzem um novo mecanismo de remoção em vez de inibição. Os reguladores aceleram esses candidatos por meio de programas de avanço terapêutico e via rápida, comprimindo os prazos e intensificando a concorrência no mercado de medicamentos para leucemia linfocítica crônica.
Melhoria da Precisão Diagnóstica por Meio de Citometria de Fluxo e Painéis de NGS
A citometria de fluxo multiparamétrica detecta doença residual até 0,001%, e o sequenciamento genômico abrangente identifica aberrações de TP53 ou IGHV que orientam as escolhas de primeira linha. Ferramentas de inteligência artificial reduzem o tempo de análise preservando a precisão, facilitando a adoção fora dos centros acadêmicos. Os protocolos padronizados EuroFlow harmonizam as medições, conferindo aos reguladores confiança nos desfechos baseados em DRM e permitindo que os pagadores apoiem a terapia de tempo limitado.[2]
Reembolso Favorável para Terapias Orais Direcionadas
Nos Estados Unidos, a Lei de Redução da Inflação estabelece um limite anual de desembolso direto de USD 2.000 a partir de 2025, melhorando diretamente a acessibilidade dos inibidores de BTK e BCL-2. Em toda a EU-5, os órgãos de avaliação de tecnologias em saúde aprovam regimes de duração fixa baseados em venetoclax com base no valor econômico das remissões profundas e na redução das necessidades de monitoramento. Evidências do mundo real mostram custos totais de cuidados mais baixos para venetoclax-obinutuzumabe em comparação com a terapia contínua com BTK, uma constatação que molda as prioridades dos formulários.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | HORIZONTE DE IMPACTO |
|---|---|---|---|
| Alto custo de novos agentes patenteados e combinações | -1.40% | Global, mais forte em mercados emergentes | Médio prazo (2-4 anos) |
| Eventos adversos de grau ≥ 3 que levam a descontinuações precoces | -0.80% | Global, notadamente em pacientes mais idosos | Curto prazo (≤ 2 anos) |
| Mutações de resistência emergentes a inibidores de BTK que reduzem a eficácia | -1.10% | Predominantemente populações com pré-tratamento intensivo | Longo prazo (≥ 4 anos) |
| Gargalos na cadeia de suprimentos para reagentes especializados de citometria | -0.60% | Países de baixa e média renda | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Novos Agentes Patenteados e Regimes de Combinação
O preço da terapia com células CAR-T próximo de USD 1 milhão por paciente desafia o reembolso em todos os sistemas, exceto nos mais ricos. Os duplos de duração fixa também podem sobrecarregar os orçamentos onde as substituições genéricas não estão disponíveis até os vencimentos de patentes no final da década. As negociações sobre contratos baseados em valor permanecem desiguais, atrasando o acesso em regiões sensíveis a preços e moderando parte da curva de crescimento global.[3]
Eventos Adversos de Grau ≥ 3 que Levam a Descontinuações Precoces
Dados do mundo real citam uso mediano de venetoclax de 12,4 meses no cuidado de primeira linha, mais curto do que o planejado, principalmente devido a citopenias ou complicações infecciosas. A toxicidade cardiovascular sob terapia com BTK covalente leva a trocas de medicamentos em populações mais idosas. Embora os agentes de próxima geração demonstrem segurança aprimorada, a experiência variável em centros comunitários deixa espaço para descontinuações que pesam sobre a persistência e, por extensão, sobre o desempenho do mercado de medicamentos para leucemia linfocítica crônica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Via de Administração:
Dominância Oral Acelera a Penetração no MercadoOs agentes orais detiveram 61,65% da participação do mercado de medicamentos para leucemia linfocítica crônica em 2026, refletindo a preferência dos pacientes pela dosagem domiciliar e o interesse dos pagadores na redução de custos com instalações. A cobertura mais ampla do Medicare Parte D e o limite de copagamento de 2025 reforçam a utilização nos Estados Unidos, enquanto o Japão e a Alemanha também registram uma absorção oral mais rápida após a aprovação de acalabrutinibe e zanubrutinibe. Os inibidores orais de BTK e BCL-2 sustentam esse crescimento, e novas combinações de dose única diária ou totalmente orais consolidam ainda mais a tendência. Os regimes parenterais permanecem essenciais para os anticorpos anti-CD20, particularmente durante as fases de indução; no entanto, sua importância relativa continua a declinar. No futuro, produtos subcutâneos anti-CD20 e candidatos orais a inibidores de PI3K podem inclinar ainda mais o uso. O tamanho do mercado de medicamentos para leucemia linfocítica crônica para produtos orais está previsto para crescer a um CAGR de 9,18% até 2032, superando o crescimento geral e consolidando a administração oral como a principal plataforma de inovação.
A administração hospitalar mantém uma posição para as escaladas de venetoclax em regime de internação quando o risco de síndrome de lise tumoral é elevado, mas as diretrizes atualizadas e as ferramentas de telessaúde agora permitem protocolos em clínica de dia ou totalmente remotos. Essa flexibilidade atrai pagadores e libera capacidade para terapias celulares complexas, reforçando a tendência de migração do hospital para o domicílio. Os agentes orais, portanto, melhoram a adesão e ampliam o acesso em áreas rurais, apoiando a expansão geográfica do mercado de medicamentos para leucemia linfocítica crônica. Os fabricantes respondem com programas de apoio ao paciente e embalagens blister que simplificam os esquemas de dosagem, aumentando ainda mais a absorção em diversos ambientes de saúde.



Por Tipo de Terapia:
Abordagens Direcionadas Reformulam os Paradigmas de TratamentoA terapia-alvo dominou a receita, representando 48,92% em 2026, à medida que os inibidores de BTK e BCL-2 deslocaram a quimioimunoterapia convencional. Os dados de cinco anos do estudo FLAIR do Reino Unido confirmam sobrevida livre de progressão superior para ibrutinibe-venetoclax em comparação com FCR, acelerando as revisões globais das diretrizes. A terapia celular, apesar de uma base baixa, está projetada para se expandir a um CAGR de 10,44%, impulsionada pela aprovação pioneira de lisocabtagene maraleucel para pacientes que falharam tanto com inibidores de BTK quanto de BCL-2. Esse resultado cria uma via de resgate e posiciona as plataformas de células CAR-T para avaliações mais amplas e em linhas anteriores, embora a complexidade de fabricação e os custos permaneçam como obstáculos.
A imunoterapia com anticorpos anti-CD20 mantém um papel de ancoragem, especialmente o obinutuzumabe, cuja sinergia com o venetoclax proporciona regimes de duração fixa que alcançam taxas de doença residual mínima indetectável acima de 90%. A relevância da quimioterapia se restringe a perfis citogenéticos específicos ou ambientes com recursos limitados. Combinados com os avanços diagnósticos, esses desenvolvimentos continuam a direcionar o mercado de medicamentos para leucemia linfocítica crônica para modelos de cuidado de precisão orientados por resultados, onde a profundidade da resposta e o intervalo livre de tratamento têm maior peso do que os paradigmas clássicos de manutenção a longo prazo.
Por Classe de Medicamento:
Inibidores de BTK Lideram Apesar da Concorrência EmergenteOs inibidores de BTK retiveram 45,98% da receita em 2026, ancorados pelo ibrutinibe de primeira geração, com participações crescentes para acalabrutinibe e zanubrutinibe. Os novos agentes não covalentes visam mutações de resistência e estão projetados para um CAGR de 8,11%, sustentando o crescimento da classe à medida que as posições de primeira linha amadurecem. A inibição de BCL-2 permanece central, permitindo combinações de tempo limitado que desafiam a monoterapia contínua com BTK tanto em coortes aptas quanto inaptas. Os inibidores de PI3K foram retirados devido a preocupações de segurança, embora compostos de próxima geração com seletividade aprimorada visem recuperar sua utilidade.
Os anticorpos monoclonais anti-CD20 permanecem parceiros essenciais, especialmente durante a indução, e continuam a gerar receita estável. A categoria "Outros", incluindo degradadores de BTK e anticorpos biespecíficos, adiciona opcionalidade de pipeline que poderia reequilibrar as participações de classe até 2032. Ao longo do horizonte, as pressões de preços e a biologia da resistência determinarão, em última análise, a classificação final, mas as plataformas de BTK atualmente ancoram o tamanho do mercado de medicamentos para leucemia linfocítica crônica para medicamentos direcionados.
Por Linha de Terapia:
Inovação na Primeira Linha Impulsiona o Crescimento do MercadoO cuidado de primeira linha representou 55,62% da receita de 2026, à medida que as diretrizes incentivam o uso de combinações potentes de duração fixa no início do curso da doença. As remissões profundas aqui prolongam os períodos livres de tratamento, o que atrai pacientes e pagadores e impulsiona a captura inicial de mercado para novos entrantes. Nos cenários de recidiva/refratário, no entanto, o CAGR mais rápido de 8,33% é registrado, à medida que a terapia celular, os degradadores e as terapias combinadas ampliam as opções após a exposição a duas classes. O cuidado de segunda linha permanece um segmento de transição, mas sua participação diminuirá gradualmente se os regimes de primeira linha adiarem a progressão por mais tempo.
A adoção de células CAR-T na terceira linha provavelmente atrairá pacientes resistentes à terapia para intervenções de maior valor, potencialmente aumentando os gastos por paciente apesar dos números menores. Esses realinhamentos de sequenciamento ilustram o foco crescente do mercado de medicamentos para leucemia linfocítica crônica em profundidade, durabilidade e eficiência econômica, ancorado por decisões guiadas pela doença residual mínima.

Por Canal de Distribuição:
Infraestrutura de Saúde Molda os Padrões de AcessoOs hospitais representaram 61,54% da receita em 2026, refletindo as complexas necessidades de infusão, o gerenciamento de eventos adversos e a supervisão multidisciplinar necessários. Os centros acadêmicos lideram a inovação em protocolos e hospedam a maior parte das atividades com células CAR-T. No entanto, os canais de farmácia online e de varejo estão projetados para crescer a um CAGR de 9,67% à medida que a prescrição oral se expande e a tele-oncologia normaliza o monitoramento remoto. As clínicas especializadas fazem a ponte entre os dois modelos, fornecendo capacidade de infusão e supervisão especializada em ambientes comunitários.
Os gestores de benefícios farmacêuticos influenciam a classificação no formulário e frequentemente exigem edições de etapas, o que molda as escolhas iniciais. As plataformas digitais de adesão e as parcerias com serviços de entrega facilitam o pedido por correio de produtos orais refrigerados, ampliando o alcance para regiões carentes. Em conjunto, essas tendências expandem o mercado de medicamentos para leucemia linfocítica crônica ao estabilizar o fornecimento e aliviar o ônus do paciente, mantendo a supervisão clínica.
Análise Geográfica
Mercado de Medicamentos para Leucemia Linfocítica Crônica na América do Norte
A América do Norte continua a controlar 38,12% da receita global, sustentada por aprovações precoces da FDA, cobertura de seguros consolidada e densas redes de centros de hematologia. O limite de USD 2.000 do Medicare em 2025 melhora significativamente a acessibilidade dos agentes orais, e múltiplos centros acadêmicos, como o MD Anderson, lideram ensaios clínicos fundamentais que aceleram a adoção no mundo real. O Canadá segue padrões de prática semelhantes, apoiados pelo reembolso provincial, enquanto o México acelera a harmonização de diretrizes e os processos de aquisição.
Mercado de Medicamentos para Leucemia Linfocítica Crônica na Ásia-Pacífico
A Ásia-Pacífico está definida para registrar o CAGR mais rápido de 9,05% até 2032. A aprovação de acalabrutinibe em primeira linha no Japão em 2024 e a aprovação de zanubrutinibe para múltiplas indicações na China fornecem a grandes populações envelhecidas opções modernas de tratamento. Os inovadores chineses expandem os pipelines de BCL-2 e BTK e testam preços competitivos que podem remodelar os benchmarks globais. A Austrália e a Coreia do Sul reembolsam rapidamente as combinações duplas de venetoclax de duração fixa, enquanto a Índia amplia a capacidade de citometria de fluxo e explora a fabricação local para moderar os custos.
Mercado de Medicamentos para Leucemia Linfocítica Crônica na EMEA e América do Sul
A Europa mantém avanço constante por meio do processo centralizado da EMA e dos projetos-piloto de avaliação clínica conjunta que agilizam as análises dos pagadores. A Alemanha e o Reino Unido já implementam regras de interrupção guiadas por DRM, reforçando os regimes de duração limitada como vencedores econômicos. Os biossimilares reduzem os custos dos anticorpos anti-CD20, possibilitando um uso combinado mais amplo. No Oriente Médio e na África, subsídios para diagnóstico e parcerias multinacionais constroem laboratórios de análise, embora os preços de tabela elevados continuem sendo um obstáculo. A América do Sul, liderada pelo Brasil e pela Argentina, melhora o acesso gradualmente por meio da expansão dos seguros privados e da atualização dos formulários nacionais, mas a volatilidade cambial modera o crescimento absoluto.
Cenário Competitivo
Concentração do Mercado
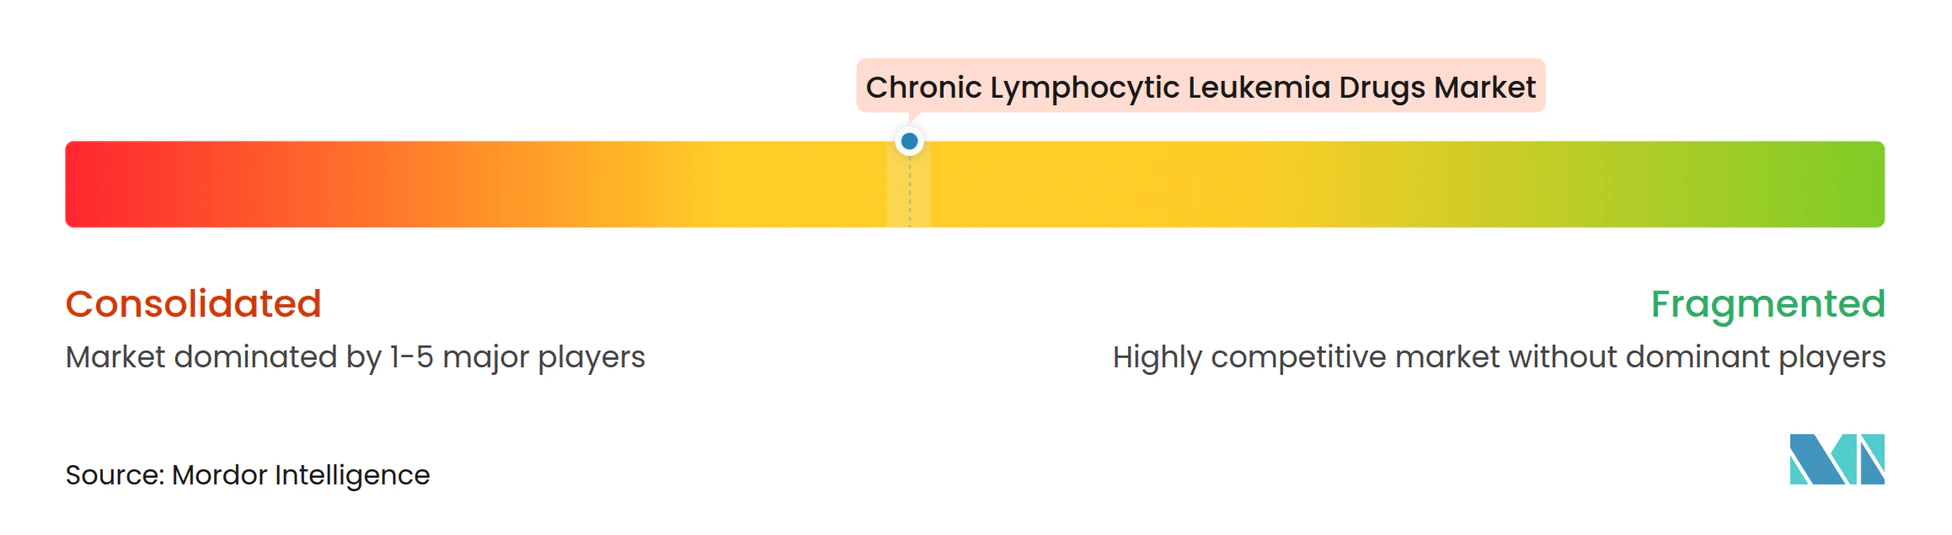
O mercado apresenta concentração moderada, liderado por AbbVie, BeiGene e Roche. A AbbVie combina ibrutinibe e venetoclax para ancorar os segmentos de BTK e BCL-2, conferindo-lhe uma flexibilidade de combinação incomparável. A BeiGene aproveita os dados de segurança aprimorados do zanubrutinibe e avança com registros globais, enquanto a Roche mantém influência por meio da liderança anti-CD20 e dos dados de combinação. A plataforma de células CAR-T da Bristol Myers Squibb proporciona diferenciação de alto valor apesar da complexidade de fabricação.
A concorrência se intensifica à medida que a Nurix avança com os degradadores de BTK e a Ascentage ou InnoCare desenvolvem novas estruturas de BCL-2 na China. As alianças estratégicas proliferam; a abordagem de parcerias da AbbVie garante amplitude de pipeline, e o licenciamento cruzado acelera o alcance global. O conhecimento de fabricação é fundamental para a terapia celular; os players capazes de escalar a produção de vetores e automatizar os processos celulares ganham vantagem. No geral, a profundidade da remissão, o gerenciamento da resistência e a facilidade de administração impulsionam o posicionamento no mercado de medicamentos para leucemia linfocítica crônica.
Líderes do Setor de Medicamentos para Leucemia Linfocítica Crônica
-
AbbVie Inc.
-
F. Hoffmann-La Roche Ltd
-
AstraZeneca Plc.
-
BeiGene
-
Gilead Sciences
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Leucemia Linfocítica Crônica Empresas cobertas neste relatório
- Abbvie
- AstraZeneca
- BeiGene
- Roche
- Gilead Sciences
- Novartis
- Eli Lilly and Company
- Secura Bio
- Sanofi
- Ono Pharmaceutical
- Teva Pharmaceutical Industries
- Incyte
- Astellas Pharma
- Genmab / AbbVie
- Adaptive Biotechnologies
- Merck Co & Inc
- TG Therapeutics
- Bristol-Myers Squibb
- Juno Therapeutics (BMS)
Desenvolvimentos industriais recentes em Mercado de Medicamentos para Leucemia Linfocítica Crônica
- Fevereiro de 2026: A FDA aprovou acalabrutinibe com venetoclax como o primeiro duplo livre de quimioterapia para LLC não tratada anteriormente, com expectativas de capturar 40% dos novos inícios até o final do ano.
- Junho de 2025: A Nurix Therapeutics anunciou planos para abrir ensaios de registro global para o degradador de BTK NX-5948 após os dados da Fase 1a/1b mostrarem uma taxa de resposta de 75,5% em LLC recidivada/refratária; o programa detém as designações de Via Rápida da FDA e PRIME da Agência Europeia de Medicamentos.
- Fevereiro de 2025: A InnoCare Pharma recebeu aprovação para iniciar um ensaio de Fase III do inibidor de BCL-2 ICP-248 mais o inibidor de BTK orelabrutinibe como terapia de primeira linha na China.
Escopo do Relatório do Mercado Global de Medicamentos para Leucemia Linfocítica Crônica
De acordo com o escopo do relatório, os medicamentos para leucemia linfocítica crônica (LLC) são terapias direcionadas, quimioterapias e imunoterapias usadas para tratar um câncer de crescimento lento do sangue e da medula óssea. Os principais medicamentos incluem inibidores de BTK (ibrutinibe), inibidores de BCL-2 (venetoclax) e anticorpos monoclonais anti-CD20 (rituximabe), que são usados em combinação para induzir a remissão, matando especificamente ou bloqueando o crescimento das células cancerosas.
O mercado de medicamentos para leucemia linfocítica crônica é segmentado por via de administração, tipo de terapia, classe de medicamento, linha de terapia e canal de distribuição. Por via de administração, o mercado inclui oral, parenteral e outros. Por tipo de terapia, o mercado é segmentado em terapia direcionada, quimioterapia, imunoterapia (mAbs & BsAbs), células CAR-T & terapia celular e regimes de combinação. Por classe de medicamento, o mercado é categorizado em inibidores de BTK, inibidores de BCL-2, inibidores de PI3K, mAbs anti-CD20, agentes citotóxicos e outros. Por linha de terapia, o mercado é segmentado em primeira linha, segunda linha e recidiva/refratário. Por canal de distribuição, o mercado é segmentado em hospitais, clínicas especializadas e farmácias online & de varejo. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Oral |
| Parenteral |
| Outros |
| Terapia Direcionada |
| Quimioterapia |
| Imunoterapia (mAbs e BsAbs) |
| Células CAR-T e Terapia Celular |
| Regimes de Combinação |
| Inibidores de BTK |
| Inibidores de BCL-2 |
| Inibidores de PI3K |
| mAbs Anti-CD20 |
| Agentes Citotóxicos |
| Outros |
| Primeira Linha |
| Segunda Linha |
| Recidiva / Refratário |
| Hospitais |
| Clínicas Especializadas |
| Farmácias Online e de Varejo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Via de Administração | Oral | |
| Parenteral | ||
| Outros | ||
| Por Tipo de Terapia | Terapia Direcionada | |
| Quimioterapia | ||
| Imunoterapia (mAbs e BsAbs) | ||
| Células CAR-T e Terapia Celular | ||
| Regimes de Combinação | ||
| Por Classe de Medicamento | Inibidores de BTK | |
| Inibidores de BCL-2 | ||
| Inibidores de PI3K | ||
| mAbs Anti-CD20 | ||
| Agentes Citotóxicos | ||
| Outros | ||
| Por Linha de Terapia | Primeira Linha | |
| Segunda Linha | ||
| Recidiva / Refratário | ||
| Por Canal de Distribuição | Hospitais | |
| Clínicas Especializadas | ||
| Farmácias Online e de Varejo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de leucemia linfocítica crônica?
O mercado de leucemia linfocítica crônica está estimado em 6,15 bilhões de USD em 2027 e está projetado para subir para 8,43 bilhões de USD até 2032.
Qual classe terapêutica detém a maior participação de mercado atualmente?
Os inibidores de BTK detêm a maior participação com 45,98% da receita de 2026, impulsionados por agentes de primeira geração e rápida absorção de moléculas de próxima geração.
Qual é a velocidade de crescimento do mercado da Ásia-Pacífico?
A Ásia-Pacífico é a região de crescimento mais rápido com um CAGR projetado de 9,05% até 2032, apoiada por aprovações recentes no Japão e na China.
O que está impulsionando a adoção de regimes de duração fixa?
As terapias de combinação que eliminam a doença residual mínima acima de 90% permitem que os médicos interrompam o tratamento com segurança, reduzindo a toxicidade e o custo geral, um fator-chave para os pagadores.
Por que os inibidores de BTK não covalentes são importantes?
Eles abordam mutações de resistência como C481S e L528W que limitam os agentes de BTK covalentes, explicando seu CAGR projetado de 8,11%.