
Tamanho e Participação do Mercado de Tratamento de Leucemia Mieloide Crônica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Leucemia Mieloide Crônica por Mordor Intelligence
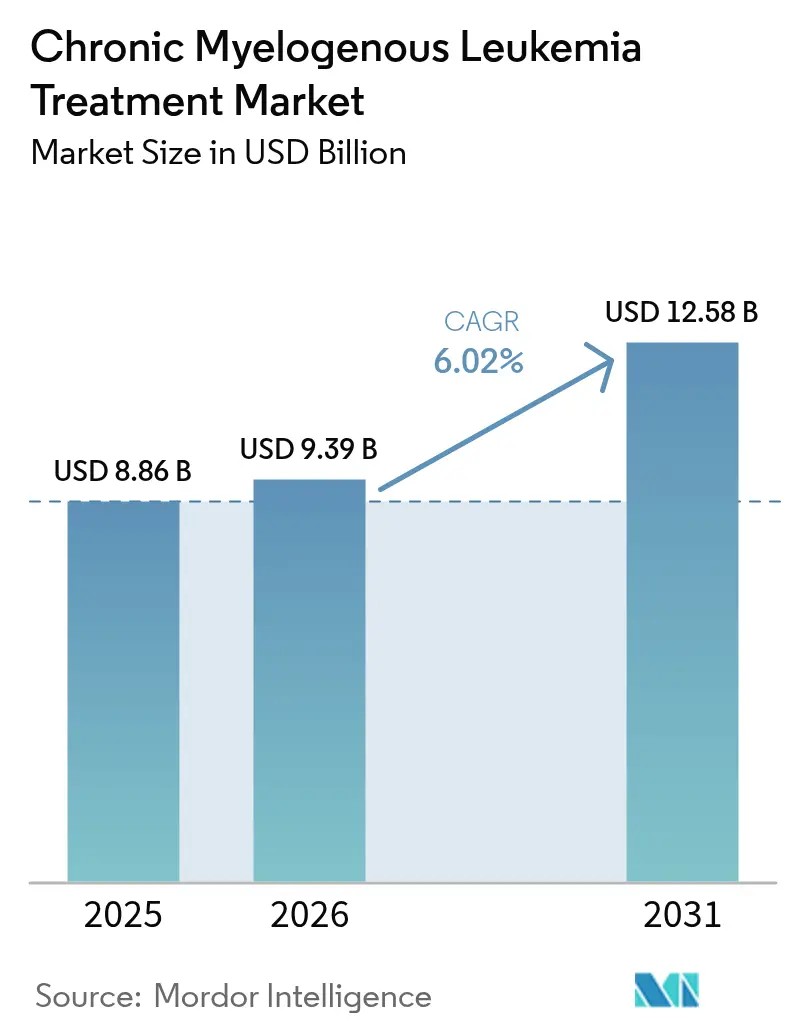
O tamanho do Mercado de Tratamento de Leucemia Mieloide Crônica deve aumentar de 7,70 bilhões de USD em 2025 para 7,98 bilhões de USD em 2026 e atingir 10,40 bilhões de USD até 2031, crescendo a um CAGR de 5,43% no período de 2026-2031.
A expansão decorre da transição constante da LMC de um diagnóstico outrora fatal para uma condição crônica gerenciada por meio da medicina de precisão. A adoção robusta de inibidores de tirosina-quinase (ITKs) de próxima geração, o crescente foco clínico na remissão livre de tratamento e o acesso mais amplo ao monitoramento molecular sustentam a demanda. A preferência dos pacientes por regimes orais convenientes, aliada ao apoio regulatório a medicamentos inovadores, eleva ainda mais o potencial de receita. Enquanto isso, a concorrência de preços proveniente dos ITKs genéricos de 2ª geração iminentes deve ampliar o acesso dos pacientes sem comprometer a adoção premium de agentes inovadores.
Principais Conclusões do Relatório
- Por tipo de tratamento, a terapia-alvo liderou com 91,39% da participação no mercado de tratamento de leucemia mieloide crônica em 2025, enquanto a quimioterapia tem previsão de crescer a um CAGR de 6,53% até 2031.
- Por linha de terapia, os regimes de primeira linha detinham 53,38% de participação em 2025; os tratamentos de segunda linha e além estão posicionados para um CAGR de 5,72% até 2031.
- Por via de administração, os produtos orais responderam por 91,84% do tamanho do mercado de tratamento de leucemia mieloide crônica em 2025; as formulações intravenosas crescem a um CAGR de 6,06%.
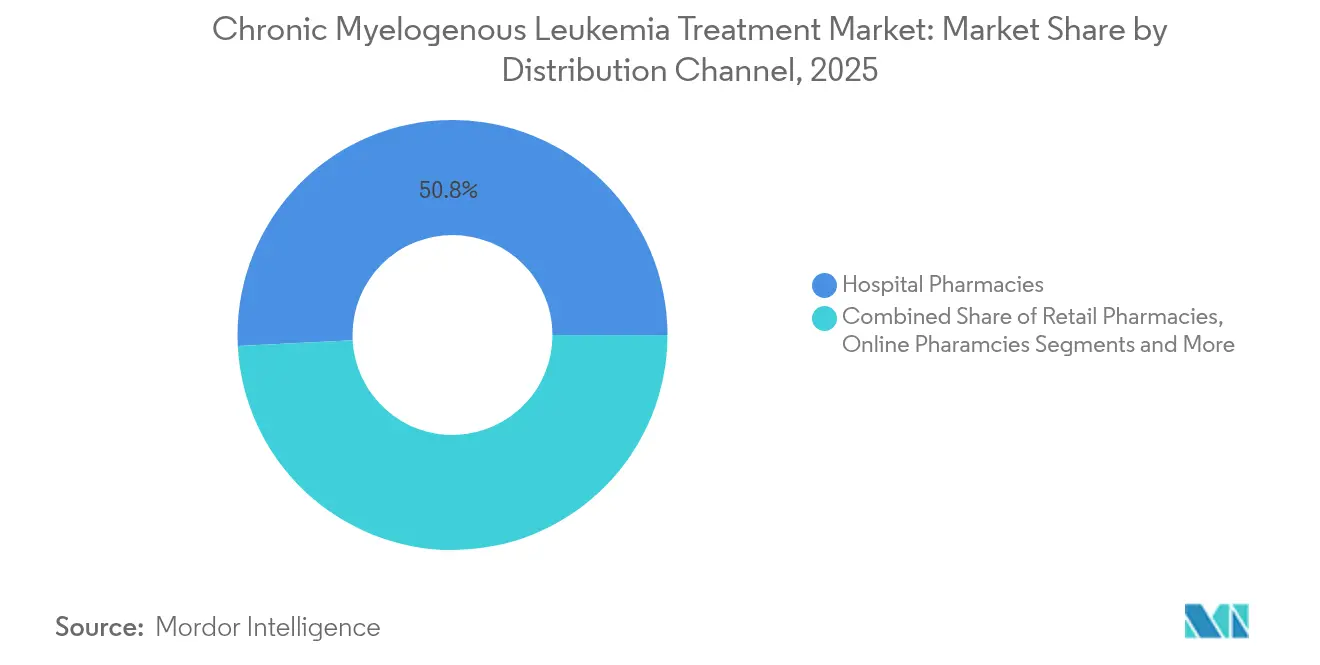
- Por canal de distribuição, as farmácias hospitalares retiveram 55,54% de participação na receita em 2025, enquanto as clínicas especializadas se expandirão a um CAGR de 6,66% até 2031.
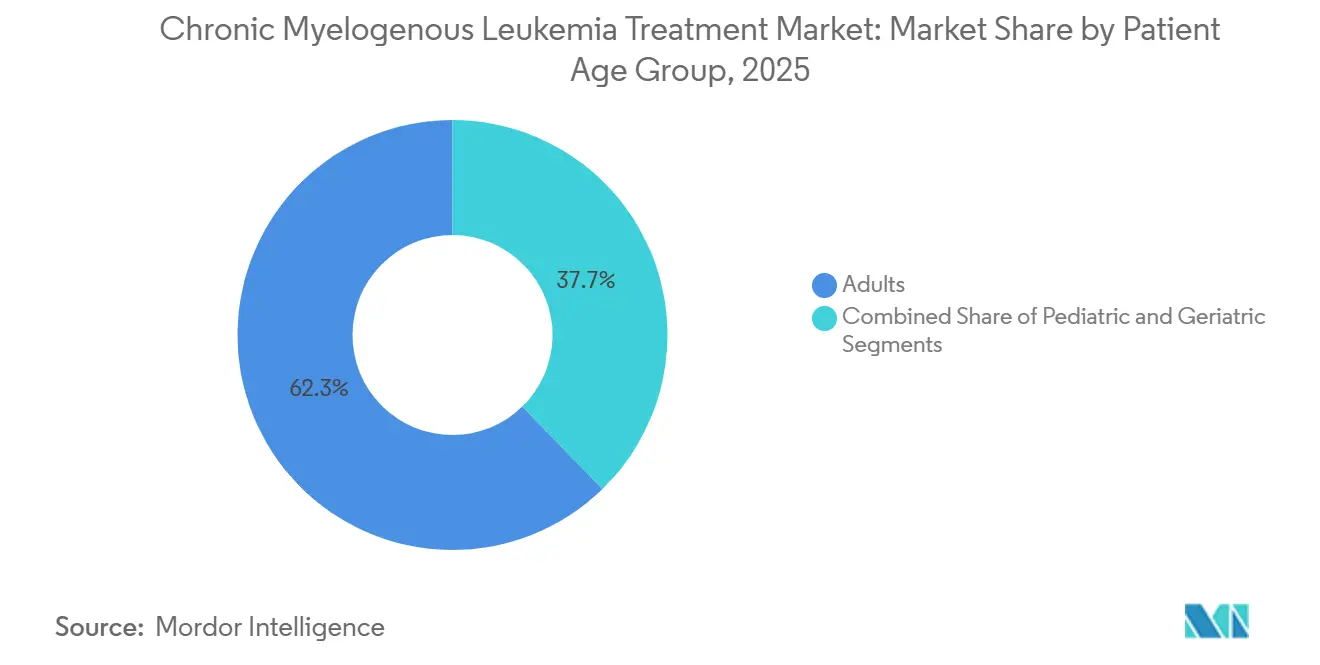
- Por faixa etária do paciente, os adultos dominaram com uma participação de mercado de 62,30% em 2025, mas o segmento pediátrico avança a um CAGR de 5,88% impulsionado por formulações com doses ajustadas.
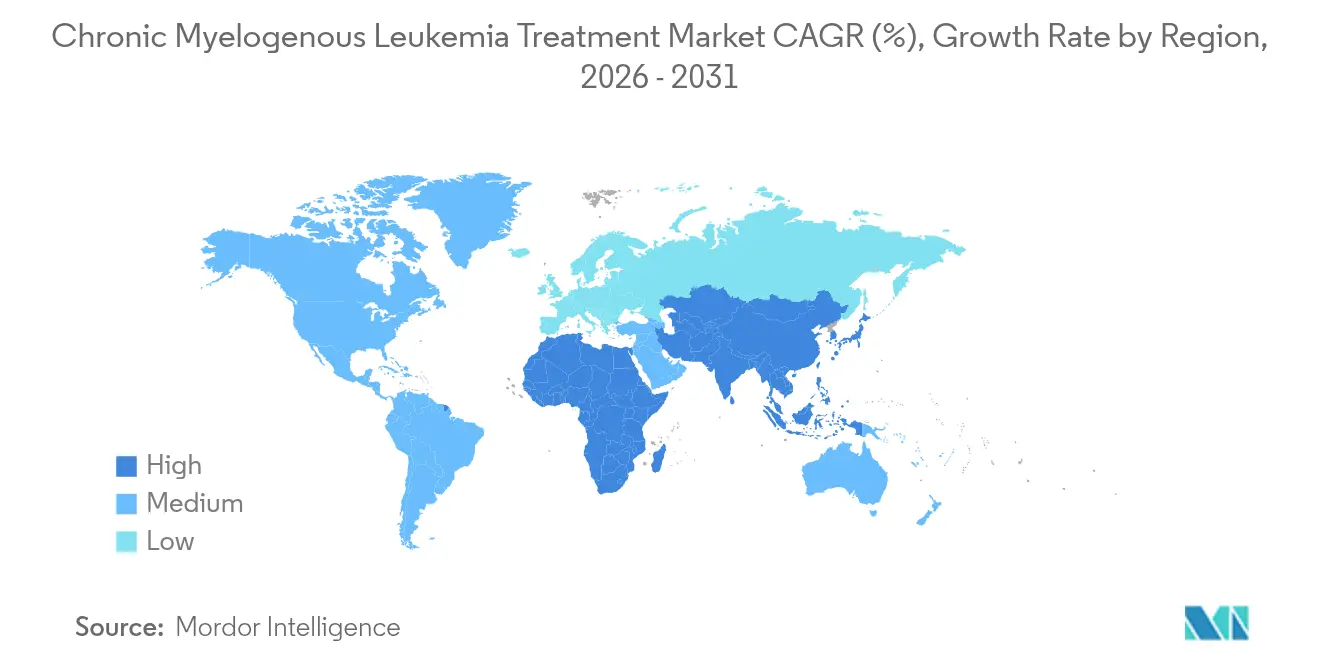
- Por geografia, a América do Norte capturou 42,20% da receita em 2025; a Ásia-Pacífico está no caminho para o CAGR mais rápido, de 6,25%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência e Prevalência da LMC | +1.2% | Global, com maior impacto nas populações em envelhecimento da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços nos ITQs de Próxima Geração | +1.8% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento do Financiamento de P&D e Volume de Ensaios Clínicos | +0.9% | América do Norte e UE liderando, APAC emergindo | Médio prazo (2 a 4 anos) |
| Transição para Protocolos de Remissão Livre de Tratamento (RLT) | +1.1% | América do Norte e Europa principalmente, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Onda Iminente de ITQs Genéricos de 2ª Geração Reduzindo o Custo da Terapia | +0.7% | Global, com impacto significativo em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Monitoramento Molecular Habilitado por IA para Otimização de Dose | +0.6% | América do Norte e Europa inicialmente, adoção gradual na APAC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência e Prevalência da LMC
Os diagnósticos globais de LMC estão se expandindo junto com o envelhecimento demográfico, com 8.930 novos casos nos EUA previstos para 2024. A detecção precoce por meio de exames de sangue de rotina leva a mais apresentações em fase crônica que respondem favoravelmente aos ITQs. A melhora na sobrevivência amplia o conjunto de pacientes prevalentes que necessitam de terapia de longo prazo, enquanto o subdiagnóstico em países de baixa e média renda (PBMRs) deixa espaço para crescimento futuro significativo. Os sistemas de saúde na Europa e na América do Norte já integram diagnósticos moleculares como padrão de cuidado, preparando o terreno para penetração semelhante na Ásia-Pacífico à medida que a infraestrutura laboratorial amadurece.
Avanços nos ITQs de Próxima Geração
A aprovação acelerada pela FDA em 2024 do asciminibe para pacientes recém-diagnosticados demonstra um novo mecanismo de bolso miristoíla que alcançou 68% de resposta molecular maior versus 49% com ITQs comparadores.[1]Agentes específicos para mutações, como o olverembatinibe, abordam a resistência difícil T315I e receberam status de avanço terapêutico na China, sinalizando uma mudança no pipeline em direção ao direcionamento de precisão que reduz a toxicidade fora do alvo.
Aumento do Financiamento de P&D e Volume de Ensaios Clínicos
Grandes centros acadêmicos como a UCSF e o Dana-Farber conduzem múltiplos ensaios clínicos de LMC explorando regimes combinados e alternativas ao transplante.[2] Os pipelines farmacêuticos permanecem ativos: Bristol Myers Squibb divulgou 44 ativos em hematologia em 40 áreas de doenças, apoiados por incentivos de medicamentos órfãos que estendem a exclusividade. Plataformas de descoberta baseadas em IA encurtam os ciclos de otimização de leads e reduzem os custos de desenvolvimento, reforçando o fluxo constante de capital para a pesquisa em LMC.
Transição para Protocolos de Remissão Livre de Tratamento (RLT)
Estudos de longo prazo mostram que 14,1% dos pacientes de primeira linha com ITQ de 2ª geração sustentam a remissão fora da terapia.[3] As diretrizes atualizadas da Rede Europeia de Leucemia codificam limiares de resposta molecular profunda, permitindo tentativas previsíveis de RLT. O PCR digital com sensibilidade de 0,0023%IS identifica candidatos ideais. No entanto, 18,3% dos pacientes elegíveis hesitam em descontinuar, ressaltando a necessidade de estruturas de tomada de decisão compartilhada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Toxicidades Fora do Alvo e Eventos Cardiovasculares com Multi-ITQs | -1.4% | Global, com maior impacto nas populações em envelhecimento | Médio prazo (2 a 4 anos) |
| Requisitos Regulatórios e de Farmacovigilância Rigorosos | -0.8% | América do Norte e Europa principalmente | Longo prazo (≥ 4 anos) |
| Resistência Crescente aos ITQs no Mundo Real Devido à Baixa Adesão | -1.1% | Global, com maior impacto em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Acesso Inadequado ao Monitoramento Molecular em PBMRs | -0.6% | APAC, MEA e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidades Fora do Alvo e Eventos Cardiovasculares com Multi-ITQs
O nilotinibe e o ponatinibe foram associados a eventos arteriais que exigem avaliações de risco cardiovascular de base e monitoramento frequente. O uso sequencial de ITQs agrava o risco, despertando interesse em RLT mais precoce ou em medicamentos alternativos específicos para mutações que oferecem perfis de inibição de quinase mais estreitos.
Requisitos Regulatórios e de Farmacovigilância Rigorosos
A vigilância pós-comercialização ampliada para eventos cardiovasculares, hepatotoxicidade e malignidades secundárias aumenta os prazos de desenvolvimento e os custos de conformidade no mercado de Tratamento de Leucemia Mieloide Crônica. As empresas devem manter bancos de dados globais de segurança e avaliações periódicas de benefício-risco, desviando recursos da expansão do portfólio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
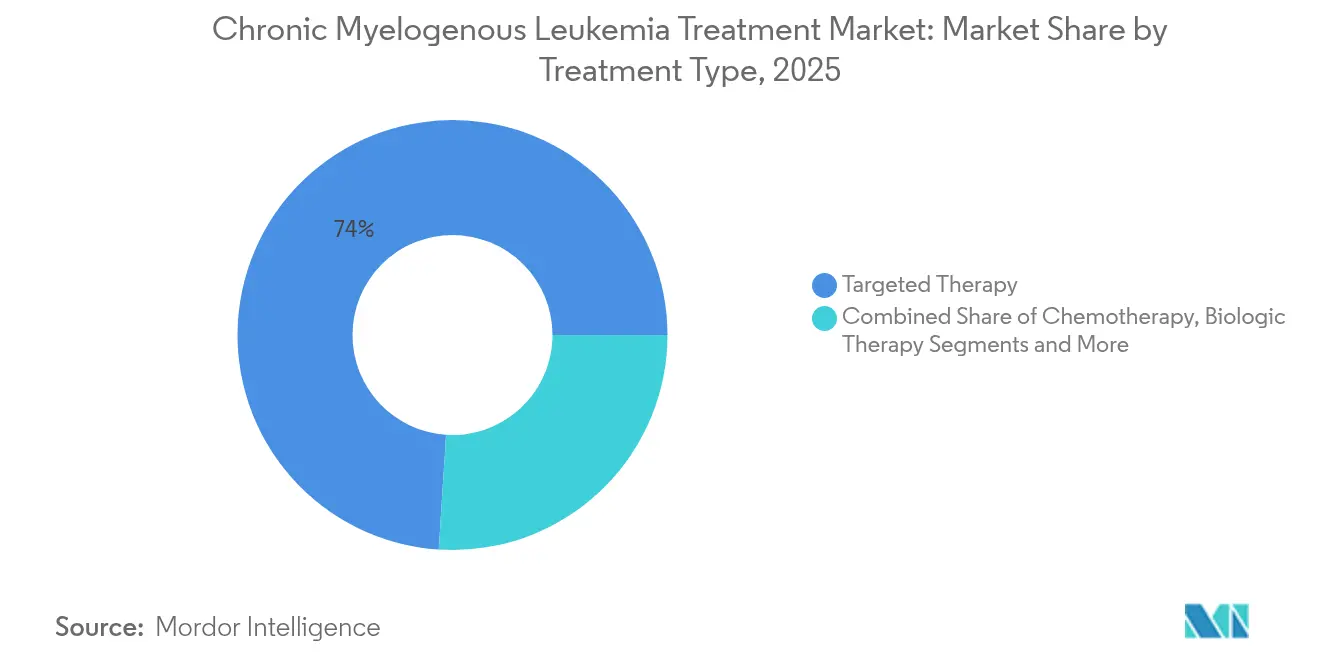
Dominância da Terapia-AlvoA terapia-alvo assegurou 91,39% da receita em 2025 no mercado de Tratamento de Leucemia Mieloide Crônica, com o segmento de quimioterapia crescendo a um CAGR de 6,53% até 2031. A ampla familiaridade dos médicos, a inclusão abrangente nas diretrizes e as altas taxas de resposta molecular profunda mantêm sua primazia. A terapia biológica, embora represente um segmento menor, tem projeção de registrar a maior taxa de crescimento em razão do crescente interesse clínico em regimes combinados baseados em interferon e estratégias de remissão livre de tratamento (RLT). O tamanho do mercado de Tratamento de Leucemia Mieloide Crônica para terapias biológicas deve se expandir à medida que estudos demonstram sua capacidade de aprofundar respostas moleculares e sustentar a remissão. A adoção crescente de terapias com interferon peguilado em associação com ITKs, particularmente em pacientes que buscam controle da doença a longo prazo e potencial RLT, deve impulsionar o crescimento do segmento ao longo do período de previsão.
O transplante de células-tronco mantém potencial curativo com 80% de sobrevida livre de doença em cinco anos em receptores na fase crônica, embora sua participação diminua à medida que os ITKs atenuam a progressão precoce. A ciclofosfamida pós-transplante amplia os grupos de doadores, beneficiando especialmente populações geneticamente diversas. A quimioterapia permanece limitada às crises de fase blástica, enquanto anticorpos monoclonais direcionados ao CD20 e outros marcadores avançam em ensaios iniciais.


Por Linha de Terapia:
Estabilidade da Primeira Linha em Meio ao Crescimento da Terceira LinhaOs regimes de primeira linha detinham 53,38% da participação no mercado de Tratamento de Leucemia Mieloide Crônica em 2025, ancorados pela longevidade do imatinibe e pela maior disponibilidade de alternativas de 2ª geração. As terapias de segunda linha têm previsão de CAGR de 5,72% à medida que mutações de resistência se acumulam ao longo da vida estendida dos pacientes. As diretrizes do NCCN adaptam cada vez mais a escolha inicial do ITK aos escores de risco Sokal ou ELTS, à idade e à carga de comorbidades. O sequenciamento guiado por mutações com asciminibe e olverembatinibe está prestes a elevar a adoção na terceira linha. O tamanho do mercado de Tratamento de Leucemia Mieloide Crônica para contextos de linhas tardias tem projeção de atingir novos patamares à medida que os clínicos adotam regimes combinados e específicos para mutações.
Por Via de Administração:
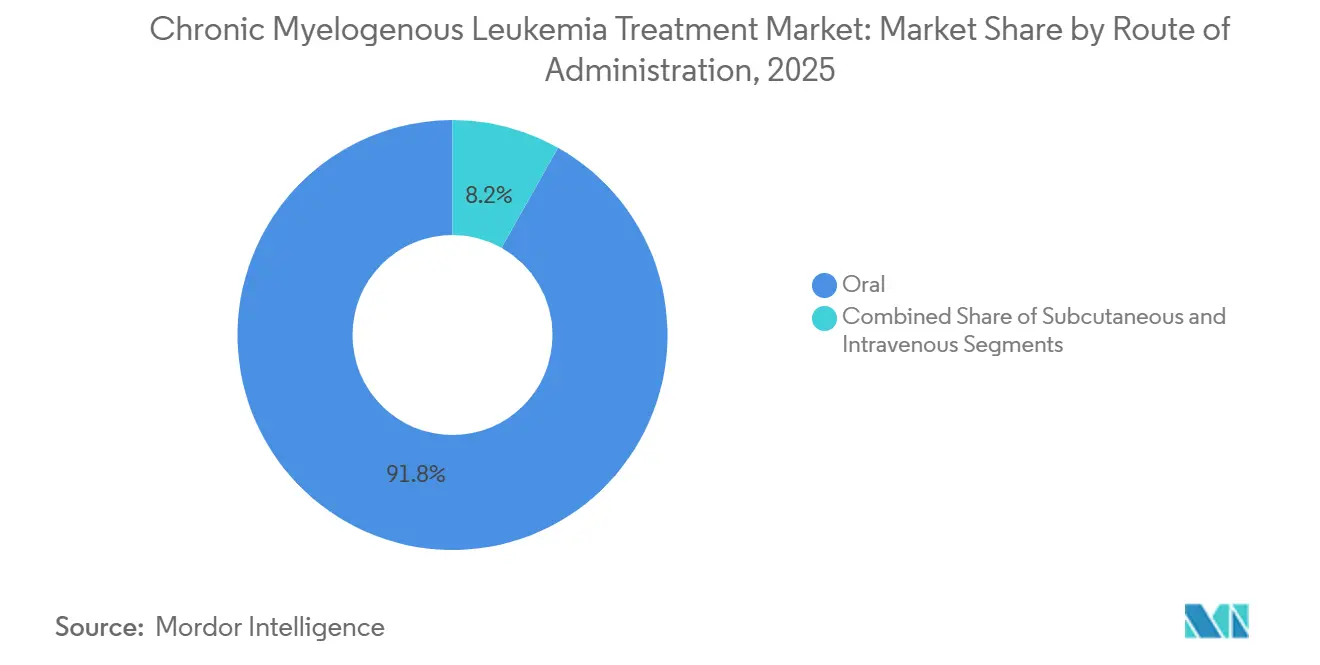
Dominância Oral Desafiada pela Inovação SubcutâneaAs formulações orais detinham 91,84% da receita em 2025, favorecidas pela administração domiciliar e pela menor utilização de clínicas. Os produtos intravenosos crescerão a um CAGR de 6,06%, com a aceitação regulatória de agentes como o nivolumabe em formato pronto para injeção. Os carreadores de nanotecnologia prometem entrega tecidual direcionada que pode eventualmente convergir a conveniência oral com o controle farmacocinético subcutâneo. As opções intravenosas permanecem para o resgate na fase blástica ou regimes de anticorpos monoclonais, mas perdem participação à medida que as alternativas favoráveis ao ambulatório amadurecem.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Canal de Distribuição:
Dominância Hospitalar Enfrenta Disrupção DigitalAs farmácias hospitalares compreenderam 55,54% das vendas em 2025, uma vez que o início do tratamento e o manejo de eventos adversos ocorrem predominantemente em centros terciários. As clínicas especializadas, crescendo a um CAGR de 6,66%, atraem pacientes estáveis na fase crônica que buscam economia de custos e cadeias de suprimento ininterruptas. Os estabelecimentos de varejo atendem pacientes que priorizam a retirada no mesmo dia. No entanto, cortes de reembolso e a consolidação de gerenciadores de benefícios farmacêuticos ameaçam a viabilidade dos programas de dispensação integrados à assistência médica, potencialmente direcionando os pacientes para plataformas de comércio eletrônico mais amplas.
Por Faixa Etária do Paciente:
Dominância Adulta com Inovação PediátricaOs adultos representaram 62,30% das receitas em 2025, refletindo a mediana de diagnóstico da doença aos 64 anos. Protocolos pediátricos especializados impulsionam um CAGR de 5,88% para a coorte com menos de 18 anos, destacando-se a dosagem de dasatinibe baseada em peso e os ensaios em andamento com asciminibe. As estratégias terapêuticas geriátricas enfatizam doses iniciais reduzidas e monitoramento cardiovascular mais próximo, refletindo cargas mais elevadas de comorbidades.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Tratamento de Leucemia Mieloide Crônica na América do Norte
A América do Norte deteve 42,20% da receita global em 2025, impulsionada pelas aprovações antecipadas da FDA, pela cobertura abrangente de seguros e pela maior densidade mundial de laboratórios moleculares. Os centros acadêmicos dos EUA são pioneiros em estudos de Remissão Livre de Tratamento (TFR) e ensaios de combinação que estabelecem referências clínicas em todo o mundo. A cobertura universal canadense amplia o acesso aos inibidores de tirosina quinase (TKI), embora a adoção de agentes mais recentes possa ser mais lenta devido às revisões de formulários provinciais.
Mercado de Tratamento de Leucemia Mieloide Crônica na Ásia-Pacífico
A Ásia-Pacífico lidera o crescimento futuro com um CAGR de 6,25%. A China agiliza terapias inovadoras por meio da Lista Nacional de Medicamentos Reembolsáveis, enquanto a Índia aproveita a crescente penetração de seguros privados para custear os TKIs. A sociedade superenvelhecida do Japão sustenta uma demanda estável, e as iniciativas de medicina de precisão da Coreia do Sul promovem o monitoramento baseado em inteligência artificial. As disparidades regionais persistem: áreas rurais da Índia e da Indonésia ainda carecem de capacidade de PCR em tempo real, retardando os ajustes ideais de terapia.
Mercado de Tratamento de Leucemia Mieloide Crônica na EMEA
A Europa constitui um mercado maduro, porém favorável à inovação. A colaboração do Projeto Orbis permite revisões simultâneas pela EMA e pela FDA, reduzindo as lacunas de acesso. Alemanha e Reino Unido lideram o desenvolvimento de modelos de ensaios adaptativos, ao passo que restrições orçamentárias no Sul da Europa podem retardar a adoção de terapias premium. O Oriente Médio e a África permanecem mercados incipientes, cuja expansão depende de investimentos em redes de laboratórios e programas de medicamentos financiados por doadores.

Cenário Competitivo
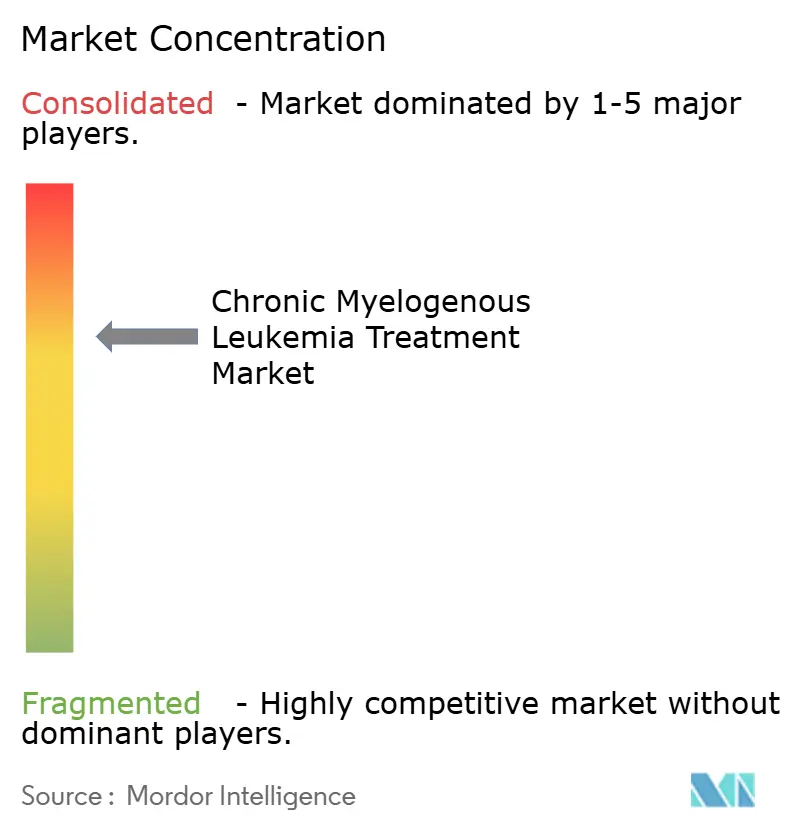
O mercado de tratamento de leucemia mieloide crônica apresenta concentração moderada. A Novartis ancora sua franquia com imatinibe, nilotinibe e o rótulo de asciminibe recentemente expandido, protegendo a receita com camadas sucessivas de patentes. A Bristol-Myers Squibb defende o dasatinibe enquanto explora imunoterapias combinadas, embora os primeiros genéricos ameacem a erosão de preços a partir de 2025. A Pfizer permanece como concorrente estável por meio do bosutinibe e de pesquisas conduzidas por alianças.
Os entrantes genéricos reformularão os preços quando as patentes dos ITKs de 2ª geração expirarem, abrindo espaço para pagadores sensíveis a custos sem comprometer a adoção premium de agentes inovadores para doenças resistentes. A opção da Takeda em 2024 de licenciar o olverembatinibe exemplifica manobras estratégicas para acessar ativos específicos para mutações. As parcerias com inteligência artificial e as plataformas de evidências do mundo real ganham destaque à medida que os pagadores exigem comprovação de valor além das taxas de resposta.
Empresas de biotecnologia emergentes aproveitam a tecnologia CAR-T e a entrega de medicamentos por nanopartículas, o que poderia disromper o paradigma estabelecido dos ITKs. Enquanto isso, prestadores de serviços e pagadores negociam contratos baseados em valor que vinculam o reembolso à durabilidade da resposta molecular, obrigando os fabricantes a fornecer evidências longitudinais.
Líderes do Setor de Tratamento de Leucemia Mieloide Crônica
-
Bristol-Myers Squibb Co
-
Pfizer, Inc.
-
Teva Pharmaceutical Industries Ltd.
-
Takeda Pharmaceutical Co. Ltd
-
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Leucemia Mieloide Crônica
- Novartis
- Bristol-Myers Squibb
- Pfizer
- Takeda Pharmaceuticals
- Incyte Corp.
- Merck
- Roche
- Sanofi
- Boehringer Ingelheim
- Teva Pharmaceutical Industries
- Viatris
- Cipla
- Amneal Pharmaceuticals
- Accord Healthcare
- Fresenius
- Ascentage Pharma Group Corp.
- Hansoh Pharmaceutical Group Co. Ltd.
- Sun Pharma Industries Ltd.
- Dr. Reddy’s Laboratories Ltd.
- Hikma Pharmaceuticals

Recent Industry Developments in Mercado de Tratamento de Leucemia Mieloide Crônica
- Fevereiro de 2025: A Cipla obteve aprovação da FDA para cápsulas de Nilotinibe nas dosagens de 50 mg, 150 mg e 200 mg.
- Janeiro de 2025: A Handa Therapeutics adquiriu os comprimidos PHYRAGO (dasatinibe), o único produto co-administrável com agentes redutores de ácido gástrico.
- Outubro de 2024: A FDA concedeu aprovação acelerada ao asciminibe para LMC Ph+ recém-diagnosticada em fase crônica, após 68% de resposta molecular maior no estudo ASC4FIRST.
- Junho de 2024: A Takeda firmou uma opção de licença global exclusiva para o olverembatinibe, direcionado à LMC com mutação T315I.


Mercado de Tratamento de Leucemia Mieloide Crônica Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Âmbito de Cobertura
O nosso estudo define o mercado de tratamento da leucemia mieloide crónica (LMC) como o valor de vendas mundial de agentes farmacológicos de marca e genéricos, principalmente inibidores de tirosina-quinase, quimioterapias citotóxicas, biológicos e medicamentos de condicionamento para transplante alogénico, utilizados em primeira e linhas posteriores de tratamento da LMC, em contextos de internamento e ambulatório.
Exclusão do âmbito: diagnósticos, medicamentos de suporte geral (por exemplo, antieméticos) e encargos com serviços hospitalares não entram nesta valorização.
Visão Geral da Segmentação
- Por Tipo de Tratamento
- Terapia Direcionada
- Quimioterapia
- Terapia Biológica
- Transplante de Células-Tronco
- Imunoterapia
- Outros Tipos de Tratamento
- Por Linha de Terapia
- Primeira Linha
- Segunda Linha
- Terceira Linha e Além
- Por Via de Administração
- Oral
- Intravenosa
- Subcutânea
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Clínicas Especializadas
- Por Faixa Etária do Paciente
- Pediátrico
- Adultos
- Geriátrico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Investigação Detalhada e Validação de Dados
Investigação Primária
Os analistas da Mordor entrevistam hematologistas-oncologistas, farmacêuticos hospitalares e consultores de reembolso na América do Norte, Europa e principais mercados da Ásia-Pacífico, utilizando questionários estruturados para validar a combinação de linhas de terapêutica, a duração média do tratamento e a erosão de preços esperada.
Chamadas de acompanhamento com as equipas de assuntos médicos dos fabricantes clarificam os calendários de lançamento e as pressuposições de quota de doentes.
Investigação Documental
Começamos com conjuntos de dados globais sobre a carga da doença, como o WHO GLOBOCAN, o SEER e o EU-CAN, para ancorar os rácios de incidência, prevalência e distribuição etária, que são depois combinados com bases de dados regulatórias (US FDA, EMA, PMDA) para aprovações de produtos e expansões de indicações.
Os preços de tabela dos medicamentos e os tetos de reembolso provenientes de formulários nacionais, extratos do IQVIA MIDAS e relatórios 10-K das empresas obtidos através do Dow Jones Factiva fornecem pontos de referência de receita de base.
Associações do setor como a Leukemia & Lymphoma Society, análises de patentes da Questel e indicadores de expedição da Volza ajudam a refinar o calendário do pipeline e o acesso regional.
Esta lista é ilustrativa e não exaustiva; muitas outras fontes abertas e pagas reforçam o nosso trabalho documental.
Dimensionamento e Previsão do Mercado
É executada em primeiro lugar uma construção descendente de incidência para coorte tratada, multiplicando os doentes diagnosticados pela adesão ao tratamento e pela persistência; os volumes resultantes são valorizados utilizando preços médios de venda ponderados, líquidos de descontos típicos.
Verificações ascendentes seletivas, auditorias de aquisição hospitalar por amostragem e consolidações de fornecedores, testam os totais antes da reconciliação.
As variáveis-chave incluem a incidência anual de LMC por 100 000 habitantes, a duração média em TKIs de primeira linha, o ASP mediano ex-fabricante, o calendário de entrada de genéricos e os tetos de reembolso específicos por região.
Um modelo de regressão multivariada prevê cada variável, após o qual a análise de cenários ajusta as probabilidades de sucesso do pipeline.
As lacunas de dados em auditorias hospitalares são colmatadas com interpolação conservadora a partir dos mercados comparáveis mais próximos.
Ciclo de Validação de Dados e Atualização
Os resultados passam por uma revisão de três camadas: sinalizadores automáticos de variância, aprovação por analista sénior e um gatilho de recontacto trimestral quando ocorrem aprovações, alertas de segurança ou alterações de diretrizes.
Os relatórios são atualizados de doze em doze meses, e um analista realiza uma verificação de última hora antes da entrega, para que os clientes recebam a perspetiva mais recente.
Por que Razão a Base de Referência da Mordor para o Tratamento da Leucemia Mieloide Crónica Inspira Confiança
Os valores publicados divergem frequentemente porque os fornecedores escolhem diferentes âmbitos geográficos, cestas de produtos e redes de preços. A nossa seleção disciplinada de variáveis e a triangulação por métodos mistos fornecem aos decisores um ponto médio fiável que resiste a oscilações de valores atípicos.
Os principais fatores de divergência incluem concorrentes que integram a LMC em categorias mais amplas de doenças mieloproliferativas, restringindo a cobertura a sete mercados maduros, ou aplicando descontos únicos uniformes sem nuances por linha de terapêutica, ao passo que o modelo da Mordor separa cada regime, aplica preços líquidos específicos por região e é atualizado anualmente.
Comparação de referência
| Dimensão do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| USD 8,86 mil milhões (2025) | Mordor Intelligence | |
| USD 8,55 mil milhões (2024) | Consultora Global A | Derivado da quota de mercado mieloproliferativo principal; validação primária limitada |
| USD 5,70 mil milhões (2024) | Consultora Regional B | Cobre apenas sete países principais; exclui medicamentos para transplante |
| USD 4,91 mil milhões (2024) | Portal Setorial C | Aplica um desconto uniforme de 40% e omite a dinâmica de adesão em segunda linha |
A comparação mostra que a amplitude do âmbito, a profundidade por linha de terapêutica e a cadência de atualização explicam em grande medida as divergências numéricas. Ao abordar cada fator através de etapas transparentes e reprodutíveis, a Mordor Intelligence fornece uma base de referência equilibrada em que os clientes podem confiar.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Tratamento de Leucemia Mieloide Crônica?
O mercado é avaliado em 7,98 bilhões de USD em 2026 e tem previsão de atingir 10,40 bilhões de USD até 2031.
Qual tipo de terapia detém a maior participação no mercado de Tratamento de Leucemia Mieloide Crônica?
A terapia-alvo liderou com 91,39% da receita em 2025.
Qual região está crescendo mais rapidamente no mercado de Tratamento de Leucemia Mieloide Crônica?
A Ásia-Pacífico tem projeção de um CAGR de 6,25% até 2031.
Qual é a relevância do crescimento da quimioterapia neste mercado?
A quimioterapia é o segmento de expansão mais rápida, com um CAGR esperado de 6,53% até 2031.
Qual impacto os ITQs genéricos de 2ª geração terão na dinâmica do mercado?
A entrada de genéricos está definida para reduzir os custos de tratamento e ampliar o acesso, particularmente em regiões sensíveis ao preço, enquanto desloca o valor em direção a novas terapias específicas para mutações.
Por que a remissão livre de tratamento está ganhando importância?
Dados de longo prazo mostram que pacientes adequadamente selecionados podem descontinuar os ITQs com segurança, reduzindo a toxicidade e os custos enquanto mantêm remissão molecular duradoura.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
