
Tamanho e Participação do Mercado de Scaffold Vascular Biorreabsorvível
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
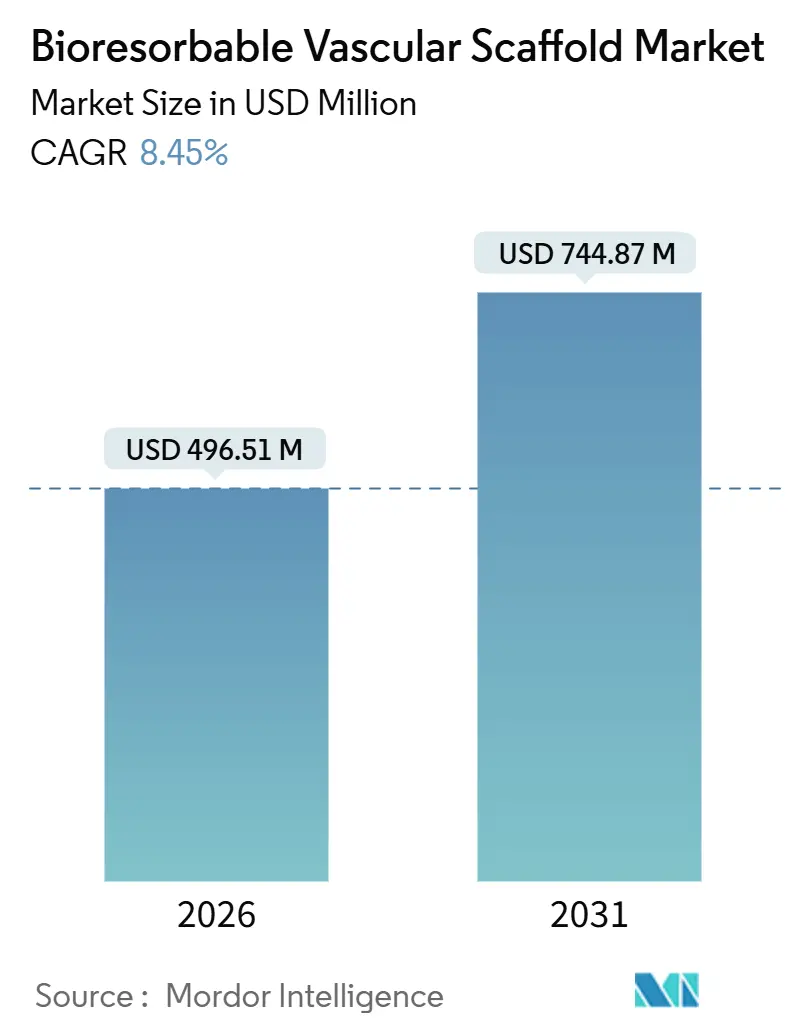
| Tamanho do Mercado (2026) | 496.51 Milhões de dólares |
| Tamanho do Mercado (2031) | 744.87 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Scaffold Vascular Biorreabsorvível por Mordor Intelligence
O tamanho do Mercado de Scaffold Vascular Biorreabsorvível é estimado em USD 496,51 milhões em 2026, e espera-se que atinja USD 744,87 milhões até 2031, a um CAGR de 8,45% durante o período de previsão (2026-2031).
Este crescimento destaca uma transição estratégica de stents metálicos permanentes para plataformas avançadas e totalmente reabsorvíveis. O crescente volume de intervenções percutâneas globais, combinado com os benefícios clínicos de evitar implantes permanentes e as aprovações regulatórias aceleradas em mercados-chave como os Estados Unidos, a China e o Reino Unido, está impulsionando a demanda. Os dispositivos de liga de magnésio estão ganhando impulso devido à sua rápida reabsorção em 12 meses, enquanto as plataformas de polímero continuam a dominar os volumes procedimentais. A doença arterial periférica está emergindo como uma área de aplicação fundamental, apoiada pela aprovação da FDA para uso abaixo do joelho e por dados de ensaios clínicos que demonstram vantagens claras sobre a angioplastia com balão. No entanto, a adoção pelo mercado é limitada por desafios como riscos elevados de trombose precoce, preços elevados e o aviso de 2025 da Sociedade Europeia de Cardiologia contra o uso rotineiro em casos coronários.
Principais Conclusões do Relatório
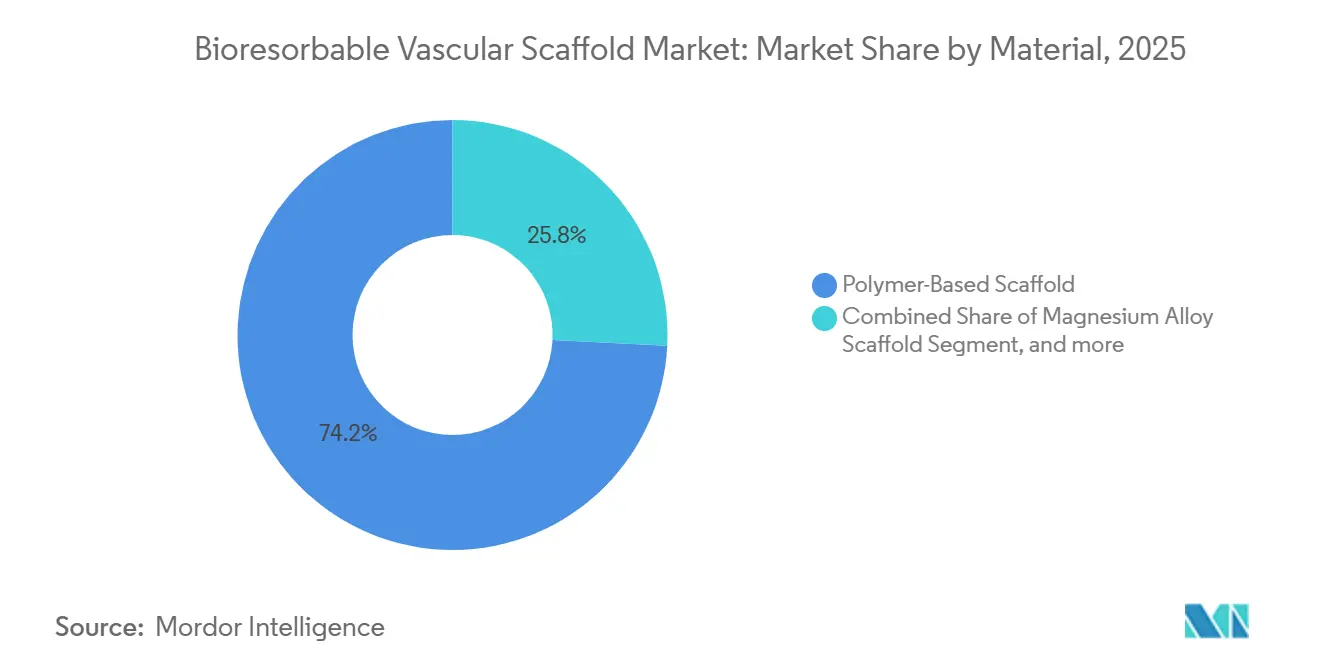
- Por material, os scaffolds de polímero lideraram com 74,21% da participação do mercado de scaffold vascular biorreabsorvível em 2025; as ligas de magnésio têm previsão de registrar o CAGR mais rápido de 10,32% até 2031.
- Por eluição de fármaco, as plataformas com eluição de fármaco representaram 55,76% do conjunto de receitas de 2025, enquanto os designs sem eluição de fármaco estão definidos para expandir a um CAGR de 10,44% durante 2026-2031.
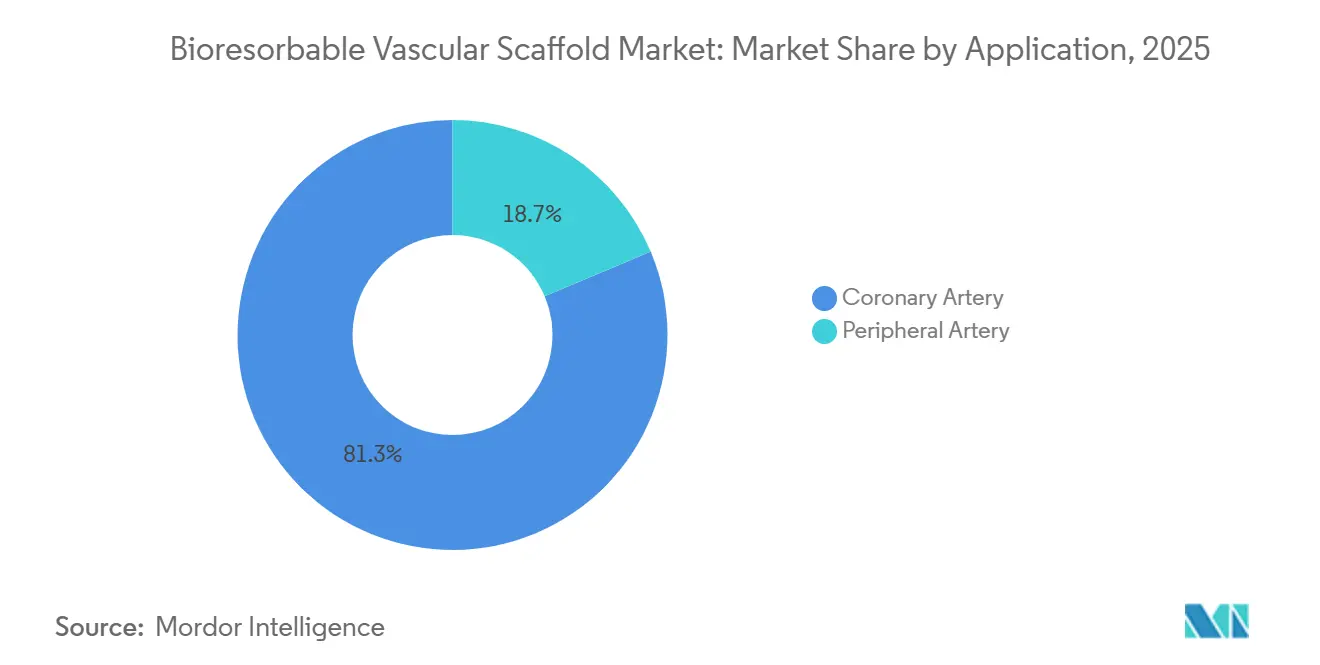
- Por aplicação, as artérias coronárias representaram 81,34% dos procedimentos de 2025; as artérias periféricas têm projeção de registrar o CAGR mais elevado de 11,67% até 2031.
- Por usuário final, os hospitais controlaram 58,65% dos gastos de 2025, enquanto os centros de atendimento ambulatorial estão no caminho de uma taxa de crescimento anual de 11,43% ao longo do horizonte de previsão.
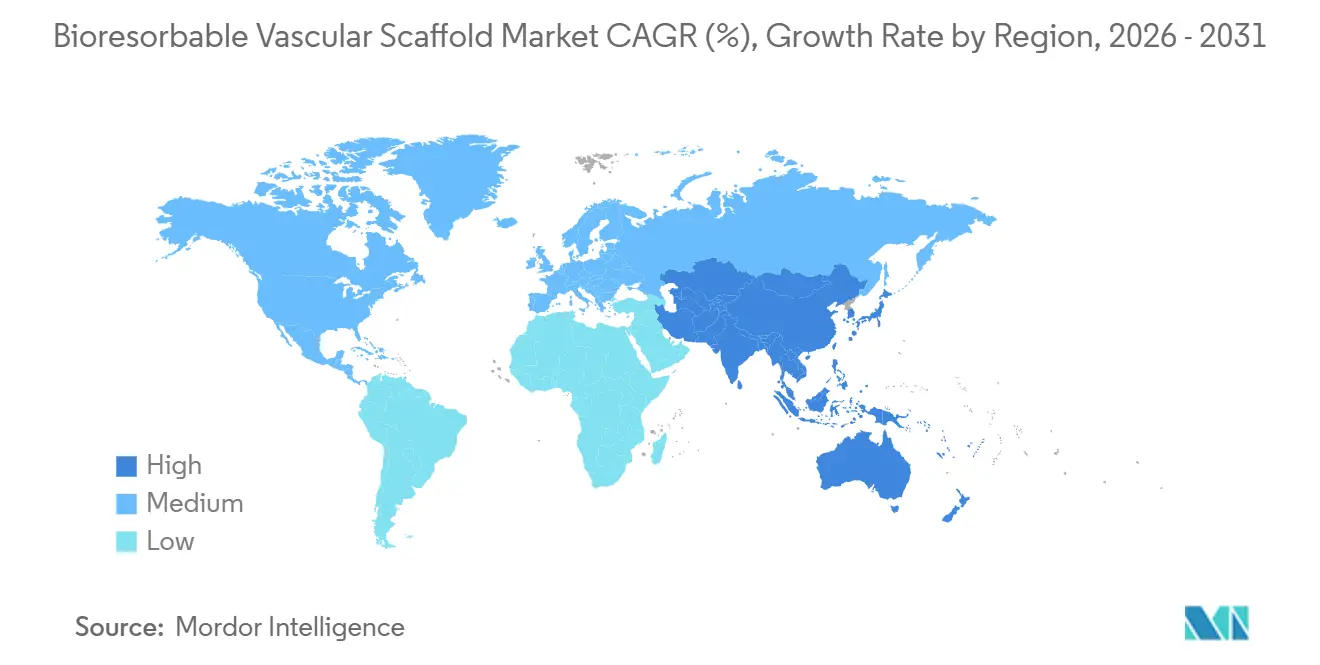
- Por geografia, a América do Norte representou 43,12% do faturamento de 2025, e a Ásia-Pacífico tem projeção de entregar o CAGR mais rápido de 9,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Incidência de Doenças Cardiovasculares | +2.1% | Global — maior carga no Sudeste Asiático e na Europa | Longo prazo (≥ 4 anos) |
| Transição para Intervenções Percutâneas Minimamente Invasivas | +1.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços Tecnológicos Contínuos em Materiais de Scaffold Reabsorvível | +1.5% | Global | Médio prazo (2-4 anos) |
| Iniciativas Regulatórias Favoráveis para Dispositivos Cardiovasculares Inovadores | +1.2% | Estados Unidos, Europa, China | Curto prazo (≤ 2 anos) |
| Crescimento dos Gastos com Saúde em Economias Emergentes | +1.0% | Ásia-Pacífico, Oriente Médio, América Latina | Longo prazo (≥ 4 anos) |
| Intensificação de Colaborações Estratégicas e Investimentos em P&D | +0.9% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Incidência de Doenças Cardiovasculares
As doenças cardiovasculares causaram 19,8 milhões de mortes em 2022, ou 32% da mortalidade global, com mais de quatro quintos dessa carga em nações de baixa e média renda onde a capacidade intervencionista permanece limitada. O Atlas da Sociedade Europeia de Cardiologia 2024 relatou mais de 3 milhões de mortes cardíacas anualmente nos estados membros, equivalente a 37,4% de todas as mortes. O Sudeste Asiático registrou 4,25 milhões de mortes cardiovasculares em 2021 e uma prevalência de hipertensão de 32%, ampliando a demanda por terapias percutâneas. À medida que as redes de laboratórios de cateterização se expandem, os operadores buscam dispositivos que desapareçam após a conclusão da cicatrização, uma proposta que o mercado de scaffold vascular biorreabsorvível pode oferecer de forma única. Ainda assim, técnica meticulosa e terapia antiplaquetária dupla prolongada continuam sendo pré-requisitos, podendo restringir a adoção em ambientes com recursos limitados.
Transição para Intervenções Percutâneas Minimamente Invasivas
O registro nacional de laboratórios de cateterização da Espanha observou que os balões revestidos com fármaco capturaram 14,3% dos casos de ICP em 2024 e a orientação por imagem atingiu 10,6%, evidência de uma mudança mais ampla em direção a estratégias de dispositivos que reduzem a carga de metal permanente[1]. As nações de renda média realizaram 1.355 procedimentos de ICP por milhão de pessoas em 2024 versus 2.330 nos países de alta renda; a diferença está diminuindo à medida que a densidade de laboratórios aumenta. Os centros de cirurgia ambulatorial agora lidam com uma parcela crescente de ICP eletiva após o Medicare dos EUA instituir pagamentos neutros por local, reforçando a vantagem de mercado dos scaffolds temporários que podem eliminar reintervenções futuras. O uso rotineiro de tomografia de coerência óptica e ultrassom intravascular ajuda os operadores a dimensionar e otimizar a implantação do scaffold, abordando a malapposição, o principal modo de falha dos dispositivos de primeira geração. A imagem obrigatória no ensaio BIOMAG-II em andamento da Biotronik, com 1.859 pacientes, provavelmente produzirá dados de resultados de maior qualidade e poderá mudar as diretrizes se forem favoráveis.
Avanços Tecnológicos Contínuos em Materiais de Scaffold Reabsorvível
Os dispositivos de liga de magnésio atingiram 99,3% de reabsorção em 12 meses, removendo efetivamente o material estrutural antes que eventos adversos tardios se acumulem. A espessura das hastes caiu de 157 µm nos primeiros dispositivos de polímero para 95-120 µm em plataformas como o Esprit BTK da Abbott e o Freesolve da Biotronik, reduzindo a perturbação do fluxo. Os designs à base de ferro oferecem hastes de 70 µm e perda luminal tardia estável ao longo de três anos, equilibrando longevidade e segurança. A Xeltis emprega matrizes de policarbonato-uretano eletrofiadas que recrutam células progenitoras endoteliais para a formação de tecido in situ, uma abordagem que recebeu o status de Dispositivo Inovador da FDA em 2024. O Firesorb da MicroPort alcançou uma taxa de trombose de 0,34% e degradação completa em três anos nos ensaios FUTURE agrupados, garantindo aprovação chinesa em 2024. O consenso emergente converge em hastes abaixo de 120 µm, reabsorção de 12 a 18 meses e perfis de eluição adaptados à hiperplasia neointimal.
Iniciativas Regulatórias Favoráveis para Dispositivos Cardiovasculares Inovadores
O Programa de Dispositivos Inovadores da FDA reduziu os prazos de revisão em seis a 12 meses para o Freesolve BTK da Biotronik e o aXess da Xeltis, sublinhando o compromisso dos EUA com a inovação. A NMPA da China concedeu duas aprovações separadas à MicroPort em 2024-2025, sinalizando uma inclinação estratégica em direção à inovação doméstica. A Via de Acesso a Dispositivos Inovadores do Reino Unido fornece aprovações condicionais vinculadas à geração de evidências do mundo real, reduzindo drasticamente os custos iniciais de ensaios. Por outro lado, o Regulamento de Dispositivos Médicos da União Europeia 2017/745 eleva os limites probatórios para dispositivos de Classe III, estendendo o tempo de entrada no mercado, mas oferecendo forte diferenciação pós-aprovação. O estudo de vigilância pós-comercialização de 5 anos do Japão alcançou zero trombose de scaffold ao impor protocolos rigorosos de "pré-dilatar, dimensionar, pós-dilatar", um modelo que outros reguladores podem adotar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo do Dispositivo em Comparação com Stents com Eluição de Fármaco Convencionais | -1.8% | Global — mais agudo na Ásia-Pacífico e na América Latina | Curto prazo (≤ 2 anos) |
| Evidências Insuficientes de Resultados Clínicos de Longo Prazo | -1.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Risco de Trombose do Scaffold e Recolhimento Tardio | -1.2% | Global | Médio prazo (2-4 anos) |
| Vias de Aprovação Regulatória Complexas e Rigorosas | -1.0% | Europa, Estados Unidos, China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Dispositivo em Comparação com Stents com Eluição de Fármaco Convencionais
Os scaffolds biorreabsorvíveis podem custar 30-50% a mais do que os stents metálicos com eluição de fármaco de alto nível, um prêmio difícil de justificar quando os pagadores se concentram no preço de aquisição inicial. O programa nacional de aquisição da China reduziu os preços dos stents coronários abaixo de USD 500, forçando os fabricantes de scaffolds a aceitar uma compressão acentuada das margens ou a sair do processo de licitação. Os pagadores europeus agrupam o reembolso de todos os stents no mesmo Grupo de Diagnóstico Relacionado, eliminando qualquer diferencial de preço e reduzindo o incentivo do operador para escolher opções reabsorvíveis. Os laboratórios ambulatoriais, que operam com taxas de instalação reduzidas, frequentemente renunciam ao estoque de implantes de alto preço, a menos que vantagens procedimentais claras compensem o diferencial de custo. A pressão sobre os preços de tabela está definida para se intensificar à medida que os fornecedores asiáticos domésticos ampliam as linhas de magnésio e polímero de menor custo.
Evidências Insuficientes de Resultados Clínicos de Longo Prazo
Uma análise agrupada do ABSORB publicada em 2025 mostrou maior falha na lesão-alvo e trombose ao longo de três anos em comparação com stents metálicos com eluição de everolimus, reforçando a cautela regulatória[2]. Os resultados de cinco anos do ensaio AIDA não encontraram nenhum benefício de recuperação tardia para o Absorb, desafiando a premissa de que a restauração vascular melhora os resultados além da reabsorção do scaffold. O registro japonês impecável de cinco anos baseou-se em pré e pós-dilatação obrigatórias, além de tomografia de coerência óptica, em 91,4% dos casos, um protocolo improvável de ser replicado na prática rotineira. O BIOMAG-II não reportará até 2027, deixando uma lacuna de evidências de vários anos durante a qual os pagadores poderiam endurecer as políticas de cobertura restritivas. O acompanhamento pós-comercialização obrigatório sob o EU-MDR sobrecarrega ainda mais os patrocinadores com custos de vigilância e o risco de alterações de rótulo se eventos do mundo real se acumularem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
As Ligas de Magnésio Reduzem a Liderança dos PolímerosAs plataformas de polímero capturaram 74,21% do mercado de scaffold vascular biorreabsorvível em 2025, impulsionadas por um longo histórico clínico, enquanto as ligas de magnésio têm projeção de entregar o CAGR mais rápido de 10,32% até 2031. Os scaffolds de polímero mantêm a resistência radial por mais tempo, útil em lesões calcificadas ou propensas a recolhimento, mas sua degradação de dois a três anos prolonga a exposição à trombose. O magnésio se dissolve em 12 meses, reduzindo a janela de risco e alinhando-se com a cicatrização vascular; o Freesolve da Biotronik mostrou 99,3% de reabsorção em 1 ano, sem novas falhas até o ano 3.
Os dispositivos à base de ferro com hastes de 70 µm situam-se entre os polímeros de degradação lenta e o magnésio de reabsorção rápida, oferecendo manutenção estável do lúmen ao longo de 3 anos. O scaffold de polímero Firesorb da MicroPort registrou uma taxa de trombose de 0,34% nos ensaios FUTURE e obteve aprovação chinesa em meados de 2024. A matriz de policarbonato-uretano da Xeltis introduz um mecanismo de engenharia de tecidos em vez de simples dissolução. Os roteiros tecnológicos em todo o mercado de scaffold vascular biorreabsorvível convergem em hastes abaixo de 120 µm, reabsorção de um ano e eluição de fármaco antiproliferativo clinicamente comprovada.

Por Eluição de Fármaco:
Variantes sem Eluição Ganham Espaço em Territórios PeriféricosOs designs com eluição de fármaco detinham 55,76% da receita de 2025, dominando a prática coronária. Ainda assim, os scaffolds sem eluição de fármaco estão preparados para um CAGR de 10,44%, impulsionados por usos periféricos e abaixo do joelho que priorizam o suporte mecânico. O Esprit BTK da Abbott, uma plataforma sem fármaco, entregou 74% de eficácia primária versus 44% para angioplastia com balão no LIFE-BTK, levando à aprovação da FDA em 2024[3]. As aplicações coronárias ainda dependem de stents com eluição de sirolimus ou everolimus para conter a hiperplasia neointimal, mas a declaração da ESC europeia de 2025 desencoraja o uso coronário rotineiro de reabsorvíveis devido às elevadas taxas de trombose.
O Freesolve BTK da Biotronik, também sem fármaco, obteve o status de Dispositivo Inovador em março de 2024 e tem como alvo a isquemia crítica de membros. O registro do Japão alcançou zero trombose por meio de técnica disciplinada em vez de farmacologia, aumentando a confiança nas variantes sem fármaco onde a implantação meticulosa é prática. À medida que o mercado de scaffold vascular biorreabsorvível amadurece, os fabricantes podem manter portfólios duplos — com eluição de fármaco para coronárias, sem fármaco para artérias periféricas — para atender a filosofias clínicas divergentes.
Por Aplicação:
Artérias Periféricas Superam o Crescimento CoronárioAs artérias coronárias representaram 81,34% dos procedimentos de 2025, mas as indicações periféricas têm previsão de crescer a um CAGR de 11,67%, superando o crescimento coronário. A aprovação inédita da FDA do Esprit BTK despertou o interesse dos médicos na isquemia crítica de membros abaixo do joelho, um segmento com opções duráveis limitadas. O número necessário para tratar de 4 no ensaio LIFE-BTK sublinha uma proposta de valor convincente para os pagadores.
Os operadores periféricos enfrentam menos restrições de implantação do que os especialistas coronários, tornando a adoção rápida de técnicas plausível em hospitais comunitários e centros ambulatoriais. O scaffold MOTIV da Reva Medical relatou 90% de patência em seis meses, e o MAGNITUDE da R3 Vascular alcançou 93% de eficácia, adicionando impulso a um pipeline em expansão. A adoção coronária permanece prejudicada pela cautela das sociedades clínicas e pelos rigorosos requisitos de imagem, ilustrando a bifurcação dentro do mercado de scaffold vascular biorreabsorvível.
Por Usuário Final:
Centros Ambulatoriais Capturam Volume EletivoOs hospitais geraram 58,65% da receita de 2025, ancorados no atendimento de infarto agudo do miocárdio, mas os centros ambulatoriais têm previsão de crescer 11,43% à medida que as políticas de pagamento neutro por local nos EUA estimulam a migração da ICP eletiva. A utilização de imagem aumentou dois pontos percentuais na Espanha durante 2024, ilustrando como a visualização aprimorada simplifica o scaffolding complexo em ambientes de menor acuidade.
Os centros de especialidade cardíaca situam-se entre hospitais e laboratórios ambulatoriais, frequentemente conduzindo ensaios fundamentais como o BIOMAG-II e fornecendo operadores experientes para lançamentos de dispositivos de alto nível. Os fabricantes precisarão de estratégias comerciais segmentadas: treinamento aprofundado e rastreamento de resultados para hospitais, estoque simplificado e suporte rápido de rotatividade de casos para instalações ambulatoriais.
Análise Geográfica
Mercado de Scaffolds Vasculares Biorreabsorvíveis da América do Norte
A América do Norte respondeu por 43,12% do faturamento de 2025, uma vez que a FDA emitiu aprovações históricas para o Esprit BTK da Abbott e concedeu status de Avanço Terapêutico a múltiplas plataformas de próxima geração, proporcionando vias expeditas e previsíveis. Redes de médicos pioneiros na adoção, infraestrutura madura de laboratórios de hemodinâmica e aceitação por parte dos pagadores de tecnologias premium sustentam a liderança contínua, embora as diretrizes conservadoras da Europa temperem o entusiasmo coronariano.
Mercado de Scaffolds Vasculares Biorreabsorvíveis da Europa
A Europa enfrenta o rigor da Classe III do EU-MDR, que exige evidências clínicas e de pós-comercialização robustas, mas confere vantagem competitiva aos inovadores em conformidade. O Freesolve da Biotronik, com marcação CE, demonstra forte reabsorção aos 12 meses e resultados favoráveis em três anos. As disparidades na densidade de laboratórios de hemodinâmica estão se reduzindo à medida que os governos regionais financiam a capacidade de atendimento cardíaco, ampliando o potencial de volume futuro.
Mercado de Scaffolds Vasculares Biorreabsorvíveis na APAC, MEA e América do Sul
A Ásia-Pacífico está projetada para o crescimento mais acelerado, com um CAGR de 9,54%, impulsionado pelas duplas aprovações da NMPA da China para o Firesorb e um scaffold eluidor de rapamicina, sublinhando a mudança de Pequim em direção à autossuficiência. Os tetos de preços sob a aquisição baseada em volume intensificam a concorrência, mas ampliam a acessibilidade. Os impecáveis resultados em cinco anos do Japão confirmam que uma implantação disciplinada pode superar as preocupações de segurança das primeiras gerações. Índia, Austrália e Coreia do Sul estão expandindo os códigos de reembolso, enquanto os mercados emergentes do Oriente Médio, África e América do Sul aguardam a construção de infraestrutura e reformas dos pagadores para liberar a demanda latente.
Cenário Competitivo
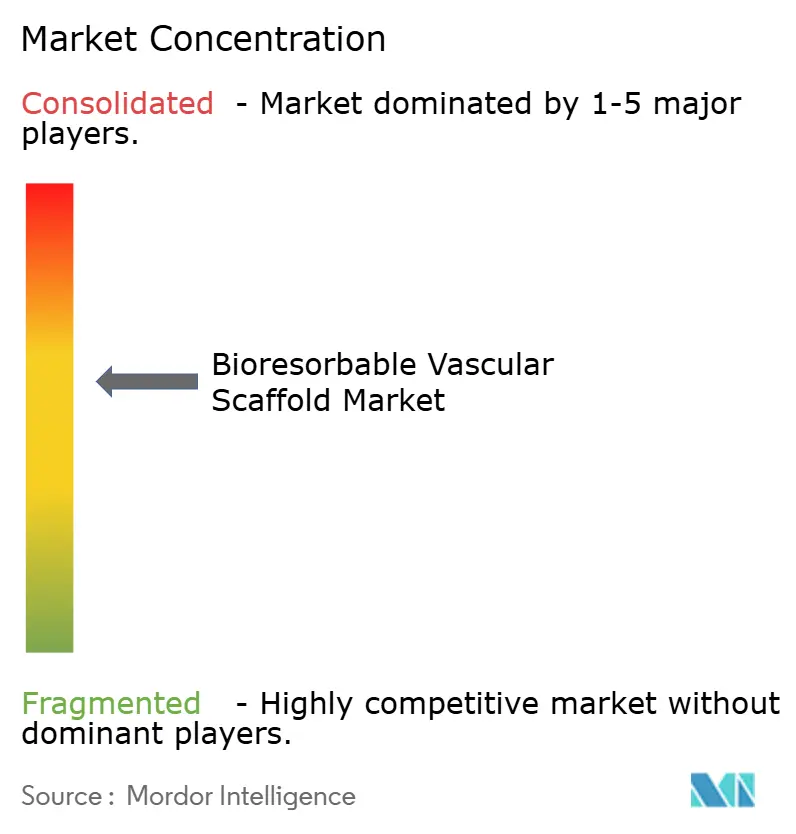
A concentração do mercado é moderada, ancorada por Abbott, Biotronik e Shanghai MicroPort, cada uma aproveitando ciência de materiais distinta e conquistas regulatórias regionais. A estratégia se agrupa em torno da escolha do material (polímero, magnésio, ferro), foco anatômico (coronário versus periférico) e aceleração regulatória (designações de Inovador, marcação CE ou prioridade da NMPA). O Esprit BTK da Abbott valida a oportunidade periférica; o portfólio de magnésio da Biotronik tem como alvo tanto as artérias coronárias quanto as abaixo do joelho; as rápidas aprovações chinesas da MicroPort sublinham um modelo de campeão doméstico.
Os disruptores incluem a Xeltis, cuja matriz de engenharia de tecidos obteve o status de Inovador nos EUA e entrou em inscrição fundamental em 2024. Os players dos EUA e da China investem agressivamente em hastes mais finas, degradação mais rápida e protocolos de imagem preditiva para igualar o registro de zero trombose do Japão. O mercado de scaffold vascular biorreabsorvível pivotará decisivamente quando uma ou mais plataformas alcançarem trombose sustentada abaixo de 1% e resultados tardios não inferiores em comparação com os melhores stents metálicos com eluição de fármaco.
Líderes do Setor de Scaffold Vascular Biorreabsorvível
-
Abbott
-
Biotronik
-
Terumo Corporation
-
Elixir Medical
-
Medtronic
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Scaffolds Vasculares Biorreabsorvíveis Empresas cobertas neste relatório
- Abbott Laboratories
- Amaranth Medical
- Argon Medical Devices
- Arterius Ltd
- B. Braun
- Bioretec
- BIOTRONIK
- C. R. Bard / BD
- Elixir Medical
- Hexacath
- Kyoto Medical Planning
- Lepu Medical
- Medtronic
- OrbusNeich
- Reva Medical
- Sahajanand Medical Technologies (SMT)
- Shanghai MicroPort Medical
- Teleflex
- Terumo
- Xeltis AG
Desenvolvimentos industriais recentes em Mercado de Scaffolds Vasculares Biorreabsorvíveis
- Junho de 2025: A StentIt lançou o primeiro ensaio em humanos de stent biorreabsorvível para tratar isquemia crônica de membros ameaçadora abaixo do joelho (CLTI).
- Fevereiro de 2024: A BIOTRONIK anunciou a aprovação CE e o lançamento do Scaffold de Magnésio Reabsorvível (RMS) Freesolve. Este RMS de terceira geração foi projetado para fornecer suporte vascular otimizado, alcançando a reabsorção do magnésio em 12 meses.
- Fevereiro de 2023: A Zeus, uma das líderes globais em soluções avançadas de polímeros, desenvolveu o tubo orientado Absorv XSE, o mais novo membro da família de produtos bioabsorvíveis da empresa. Disponível em uma variedade de resinas e faixas de tamanho expandidas, o Absorv XSE fornece uma plataforma altamente personalizável para design e oferece uma alternativa aos produtos metálicos implantados permanentemente no corpo humano.
Escopo do Relatório Global do Mercado de Scaffold Vascular Biorreabsorvível
De acordo com o escopo do relatório, um scaffold vascular biorreabsorvível (BVS) é um stent temporário feito de materiais biodegradáveis que suporta um vaso sanguíneo após a angioplastia. Ele se dissolve gradualmente ou é absorvido pelo corpo, reduzindo o risco de complicações a longo prazo. O BVS é usado para restaurar o fluxo sanguíneo em pacientes com doença arterial coronária, minimizando a presença permanente de um dispositivo.
O Mercado de Scaffold Vascular Biorreabsorvível é Segmentado por Material (Scaffold à Base de Polímero, Scaffold de Liga de Magnésio e Outros Scaffolds Metálicos), Eluição de Fármaco (Scaffold com Eluição de Fármaco e Scaffold sem Eluição de Fármaco), Aplicação (Artéria Coronária e Artéria Periférica), Usuário Final (Hospitais, Centros de Atendimento Ambulatorial, Centros Cardíacos e Outros Usuários Finais) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, América do Sul). O relatório de mercado também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece o valor (em milhões de USD) para os segmentos acima.
Visão geral da segmentação
| Scaffold à Base de Polímero |
| Scaffold de Liga de Magnésio |
| Outros Scaffolds Metálicos |
| Scaffold com Eluição de Fármaco |
| Scaffold sem Eluição de Fármaco |
| Artéria Coronária |
| Artéria Periférica |
| Hospitais |
| Centros de Atendimento Ambulatorial |
| Centros Cardíacos |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Material | Scaffold à Base de Polímero | |
| Scaffold de Liga de Magnésio | ||
| Outros Scaffolds Metálicos | ||
| Por Eluição de Fármaco | Scaffold com Eluição de Fármaco | |
| Scaffold sem Eluição de Fármaco | ||
| Por Aplicação | Artéria Coronária | |
| Artéria Periférica | ||
| Por Usuário Final | Hospitais | |
| Centros de Atendimento Ambulatorial | ||
| Centros Cardíacos | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de scaffold vascular biorreabsorvível em 2026?
O tamanho do mercado de scaffold vascular biorreabsorvível é de USD 496,51 milhões em 2026.
Qual é a perspectiva de crescimento para os scaffolds de liga de magnésio?
As plataformas de magnésio têm previsão de expandir a um CAGR de 10,32% até 2031, com base na rápida reabsorção de um ano e nos resultados favoráveis de médio prazo.
Qual região está definida para crescer mais rapidamente até 2031?
A Ásia-Pacífico tem projeção de registrar um CAGR de 9,54%, impulsionada pelas duplas aprovações regulatórias chinesas e pela expansão da infraestrutura de laboratórios de cateterização.
Por que os centros de cirurgia ambulatorial são importantes para a adoção futura?
O reembolso neutro por local e os protocolos de imagem simplificados favorecem os laboratórios ambulatoriais, onde os procedimentos de scaffold podem capitalizar a eficiência da alta no mesmo dia.
Qual lacuna de dados ainda limita a ampla adoção coronária?
Evidências randomizadas de longo prazo demonstrando não inferioridade em relação aos stents metálicos com eluição de fármaco além de três anos permanecem limitadas; os principais ensaios reportarão após 2027.
Como o EU-MDR afeta os novos lançamentos de scaffold?
A classificação de Classe III do EU-MDR impõe requisitos clínicos e pós-comercialização mais rigorosos, estendendo os prazos, mas oferecendo diferenciação aos dispositivos em conformidade.