
Tamanho e Participação do Mercado de Biocirurgia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
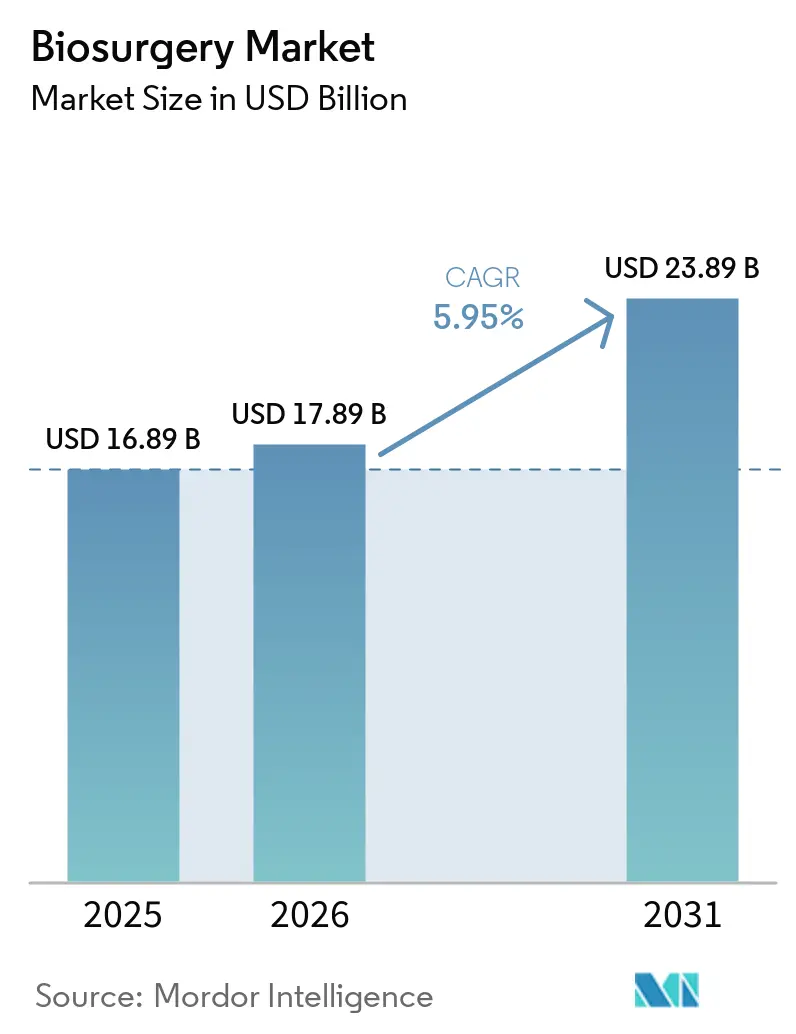
| Tamanho do Mercado (2026) | 17.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biocirurgia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Biocirurgia cresça de 16,89 bilhões de USD em 2025 para 17,89 bilhões de USD em 2026 e tem previsão de atingir 23,89 bilhões de USD até 2031, a um CAGR de 5,95% no período de 2026 a 2031.
Esta expansão reflete o impacto combinado do envelhecimento populacional, da maior complexidade cirúrgica e da ampla adoção de técnicas minimamente invasivas que exigem soluções refinadas para hemostasia, reparo tecidual e fechamento de feridas. Os hospitais estão intensificando seu foco em protocolos de recuperação rápida, o que eleva a demanda por biomateriais de nova geração que reduzem os tempos operatórios e limitam as transfusões. Enquanto isso, scaffolds biorreabsorvíveis impressos em 3D em tempo real estão tornando os implantes específicos para cada paciente economicamente viáveis, fortalecendo o impulso do mercado de biocirurgia. A ascensão dos modelos de hospital em domicílio, apoiados por novos códigos Medicare para treinamento de cuidadores em cuidados de feridas, está transferindo uma parcela dos cuidados pós-operatórios para ambientes residenciais, criando novas oportunidades para kits portáteis de selagem e adesivos. A América do Norte lidera em sofisticação de reembolso, mas os volumes cirúrgicos acelerados da Ásia-Pacífico a posicionam como a região de crescimento mais rápido até 2030. A pressão competitiva é moderada, mas crescente, à medida que inovadores especializados desafiam os incumbentes tradicionais com biomateriais inteligentes e plataformas cirúrgicas habilitadas digitalmente.
Principais Conclusões do Relatório
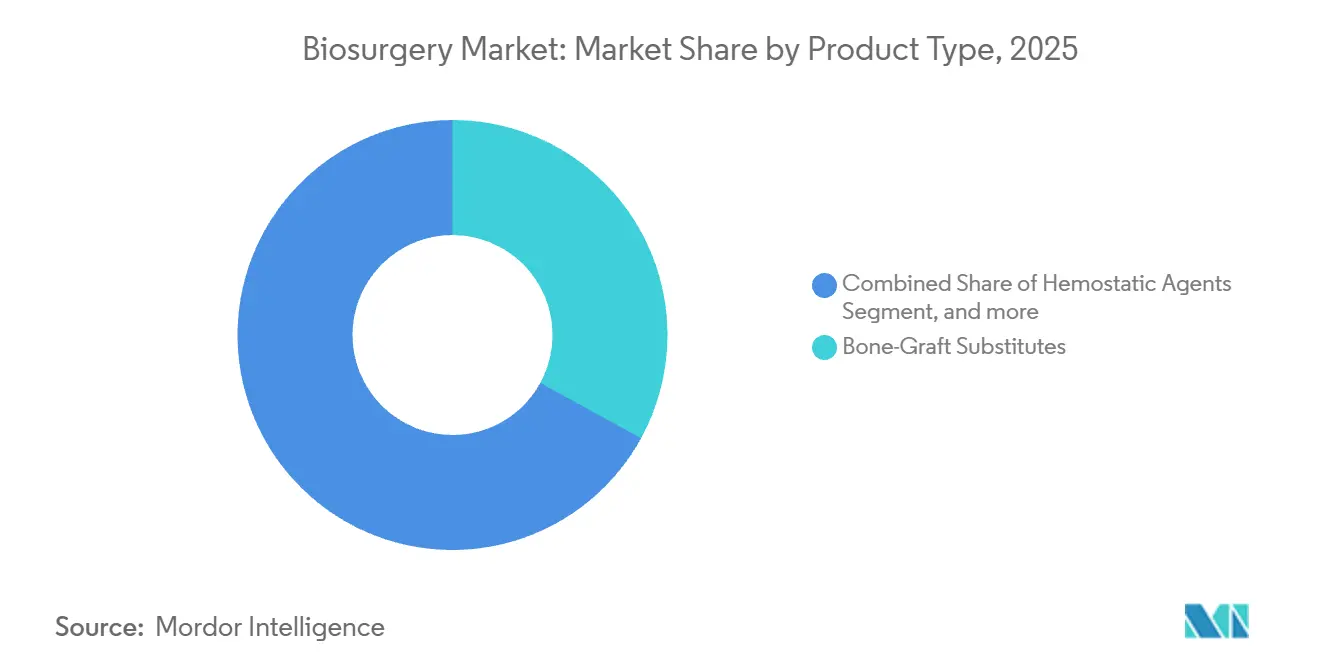
- Por tipo de produto, os substitutos de enxerto ósseo detinham 32,97% da participação do mercado de biocirurgia em 2025, enquanto os selantes e adesivos cirúrgicos têm previsão de expansão a um CAGR de 6,05% até 2031.
- Por fonte, os produtos biológicos representaram 61,24% da receita em 2025; as alternativas sintéticas e semissintéticas avançam a um CAGR de 7,29% até 2031.
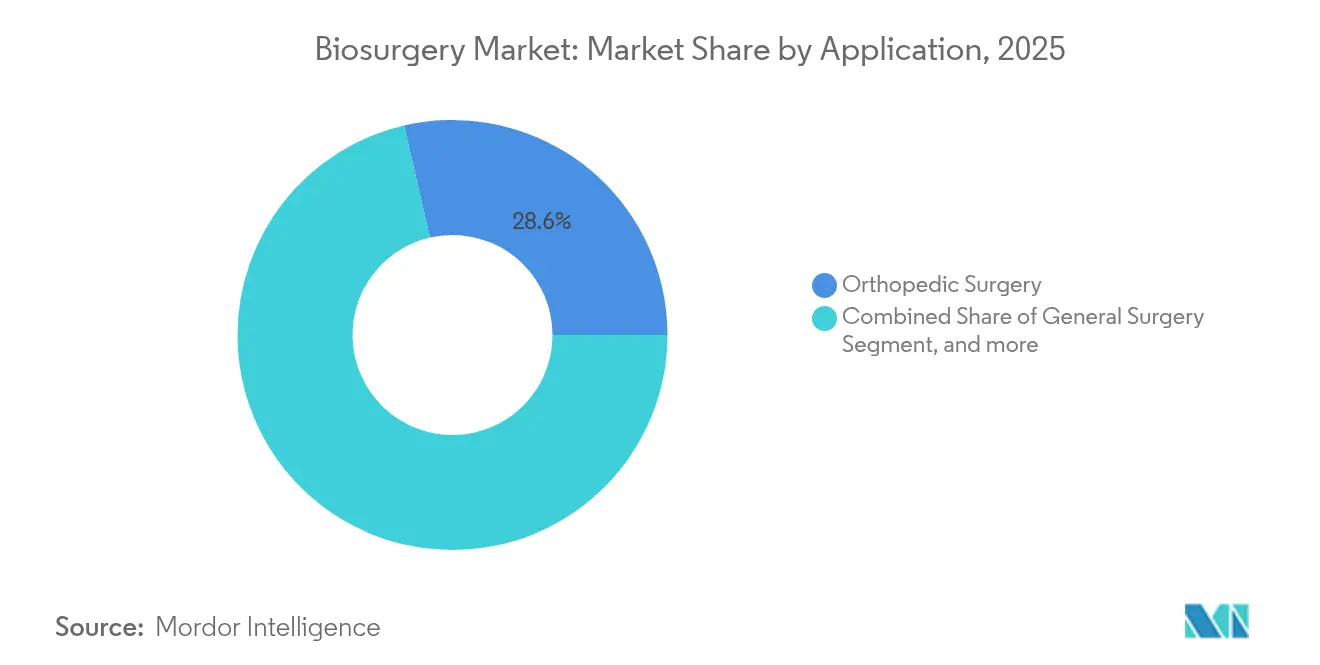
- Por aplicação, a cirurgia ortopédica respondeu por 28,62% do tamanho do mercado de biocirurgia em 2025, enquanto a cirurgia cardiovascular apresenta o crescimento mais rápido, a um CAGR de 8,82% até 2031.
- Por usuário final, os hospitais controlavam 67,47% da receita de 2025; os centros cirúrgicos ambulatoriais têm projeção de crescimento a um CAGR de 8,35% até 2031.
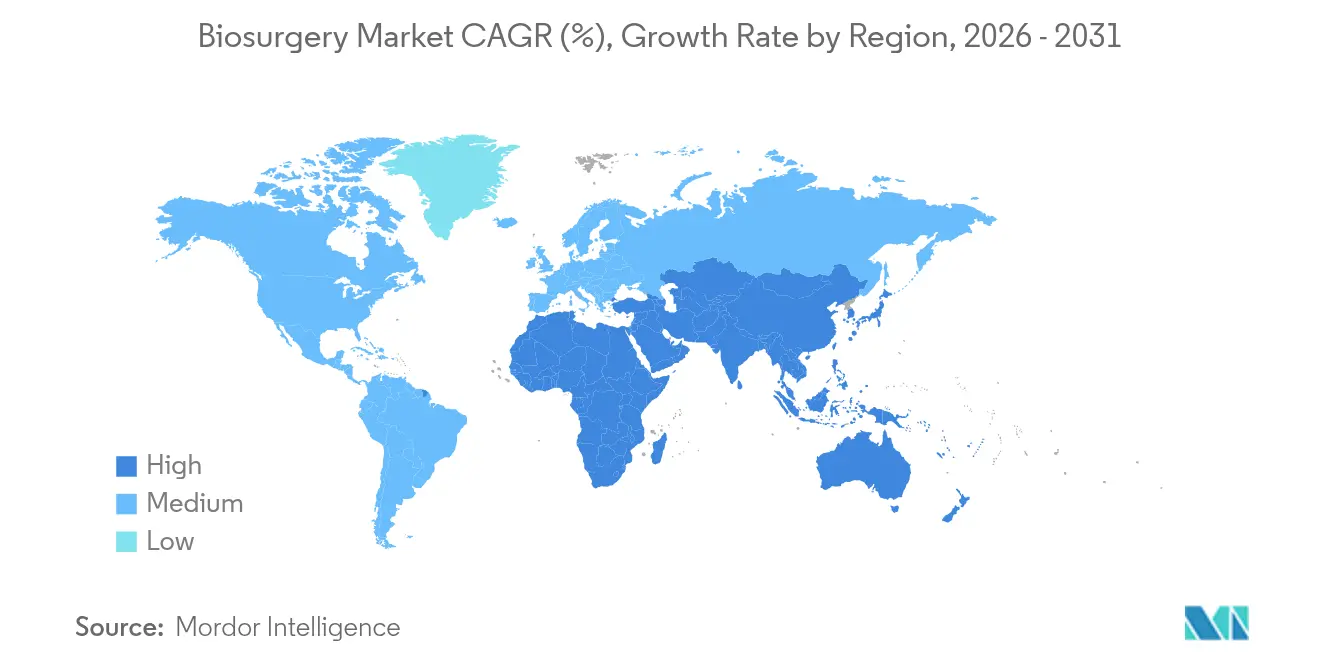
- Por geografia, a América do Norte liderou com 41,34% de participação em 2025; a Ásia-Pacífico está projetada para crescer a um CAGR de 6,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Biocirurgia*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do pool de pacientes geriátricos e com comorbidades | +1.8% | Global; mais elevado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento em volumes cirúrgicos complexos e minimamente invasivos | +1.5% | Global; liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Pipeline de biomateriais de nova geração e produtos combinados | +1.2% | América do Norte e Europa; em expansão na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Reembolso de hospital em domicílio para kits de fechamento rápido de feridas | +0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Scaffolds biorreabsorvíveis impressos em 3D no ponto de atendimento | +0.6% | América do Norte e Europa; adoção inicial na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Localização de fornecedores de selantes derivados de plasma | +0.4% | Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Pool de Pacientes Geriátricos e com Comorbidades
A idade mediana dos pacientes cirúrgicos subiu de 56 para 59 anos entre 2008 e 2020 e está projetada para atingir 61,5 anos até 2030, ampliando a demanda por produtos que controlem com segurança o sangramento em tecidos frágeis.[1] Concomitantemente, a prevalência de obesidade entre candidatos cirúrgicos está aumentando, com 80% esperados a apresentar IMC acima do normal até 2030, complicando ainda mais a hemostasia. Um centro terciário de Genebra documentou um aumento de 48,3% em casos de anestesia de alto risco em idosos na última década, ressaltando a disposição dos sistemas de saúde em operar perfis geriátricos complexos. As taxas de complicação excedem 32% em pacientes acima de 90 anos quando a anestesia geral é aplicada, em comparação com 19,4% sob técnicas regionais, destacando a necessidade de opções biocirúrgicas avançadas e minimamente traumáticas. Essas mudanças demográficas asseguram crescimento de longo horizonte para o mercado de biocirurgia.
Aumento em Volumes Cirúrgicos Complexos e Minimamente Invasivos
As reparações de hérnia robóticas, embora representem menos de 5% de todas as reparações nos países nórdicos, estão crescendo de forma constante, refletindo a adoção global de plataformas robóticas que operam em espaços anatômicos confinados. As cirurgias de fusão lombar laparoscópica e robótica apresentam menores taxas de complicação e tempos de recuperação reduzidos em comparação com procedimentos abertos, mas dependem de selantes e adesivos que funcionem de forma confiável em campos limitados.[2] Os ambientes cardiovasculares ecoam essa tendência: os produtos de ablação por campo pulsado geraram quase 30% de crescimento de receita para um fabricante líder em 2025, sinalizando uma adoção robusta de dispositivos avançados que devem se integrar perfeitamente com adjuvantes bioativos. À medida que os mercados emergentes investem em robótica e imagens de alta definição, o mercado de biocirurgia recebe mais um impulso favorável.
Pipeline de Biomateriais de Nova Geração e Produtos Combinados
Scaffolds programáveis impressos em 3D que se deformam a 48 °C para preencher defeitos e modulam respostas de macrófagos a 42 °C ilustram a transição para biomateriais dinâmicos. O colágeno humano recombinante elimina o risco zoonótico ao mesmo tempo que oferece resistência mecânica consistente. A FDA aprovou múltiplos dispositivos de plasma rico em plaquetas em 2024, confirmando a abertura regulatória a produtos autólogos que encurtam os prazos de cicatrização.[3] As plataformas de hidrogel injetável agora emulam matrizes extracelulares, mas permanecem administráveis por técnicas minimamente invasivas. Ferramentas de inteligência artificial refinam a arquitetura do scaffold para a biomecânica individual, impulsionando o mercado de biocirurgia de soluções genéricas para soluções específicas para cada paciente.
Reembolso de Hospital em Domicílio Acelerando a Demanda por Kits de Fechamento Rápido de Feridas
O CMS introduziu códigos de treinamento de cuidadores no Cronograma de Honorários Médicos de 2025, validando modelos de cuidados de feridas remotos. As feridas crônicas afetam 10,5 milhões de beneficiários do Medicare e custam USD 28 bilhões anualmente, levando os prestadores a favorecer soluções de fechamento precoce que evitam readmissões. Plataformas digitais de telessaúde como o WoundConnect demonstram que o monitoramento remoto pode reduzir custos e melhorar os resultados. O financiamento de capital de risco está fluindo para aplicativos que orientam os cuidadores nas trocas de curativo e acompanham o progresso da cicatrização em tempo real. A convergência de incentivos de reembolso e supervisão digital acelera a adoção de selantes e adesivos portáteis, fortalecendo o mercado de biocirurgia.
Análise de Impacto das Restrições do Mercado de Biocirurgia*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços premium e reembolso limitado | -1.1% | Global; mais acentuado nos mercados emergentes | Médio prazo (2–4 anos) |
| Vias rigorosas de aprovação biológica em múltiplas jurisdições | -0.7% | Mundial; variável por região | Longo prazo (≥ 4 anos) |
| Fragilidade da cadeia de frio de selantes biológicos | -0.5% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Contaminação de enxertos derivados de colágeno e escrutínio de RAM | -0.3% | Global; intensificado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços Premium e Reembolso Limitado
O CMS planeja um corte de 2,93% nos pagamentos médios de cuidados de feridas em 2025, apertando os orçamentos hospitalares e pressionando a aquisição de produtos premium de biocirurgia. O plasma rico em plaquetas autólogo carece de reembolso consistente apesar dos resultados favoráveis em úlceras diabéticas, levando os clínicos a ponderar custo versus eficácia. Os mercados emergentes amplificam o desafio; as tarifas de importação do Brasil elevam os preços e restringem o acesso a biomateriais de alta qualidade. À medida que o reembolso fica aquém da inovação, a adoção das ofertas mais recentes é desigual, moderando o pleno potencial do mercado de biocirurgia.
Vias Rigorosas de Aprovação Biológica em Múltiplas Jurisdições
O programa de Aconselhamento Científico Paralelo FDA–EMA agiliza alguns registros, mas os requisitos de dados divergentes significam que as empresas ainda navegam por caminhos longos e custosos antes do lançamento. Os Pedidos de Licença Biológica exigem extensa validação de fabricação em comparação com registros de medicamentos químicos mais simples, estendendo os prazos e orçamentos de desenvolvimento. Embora uma regra final da FDA de 2024 preveja reduções de USD 2,8 milhões nos custos regulatórios anuais, a complexidade persiste para inovações biocirúrgicas adjacentes à terapia gênica. Onde a convergência regulatória é lenta, o mercado de biocirurgia enfrenta lançamentos escalonados e disponibilidade global irregular.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Biocirurgia
Por Tipo de Produto:
Substitutos de Enxerto Ósseo Lideram a InovaçãoOs substitutos de enxerto ósseo capturaram 32,97% da participação do mercado de biocirurgia em 2025, em razão do aumento dos volumes de cirurgias ortopédicas e odontológicas. O segmento se beneficia de scaffolds de hidroxiapatita–policaprolactona dopados com três elementos que inibem a recorrência tumoral, promovem a osteogênese e oferecem ação antibacteriana intrínseca. Os agentes hemostáticos permanecem como itens essenciais em diversas especialidades, com 54 formulações aprovadas pela FDA oferecendo formatos variados para procedimentos abertos e minimamente invasivos. As barreiras de adesão, exemplificadas pelo SEPRAFILM, reduzem as reoperações ao limitar a formação de cicatrizes fibrosas. Embora de nicho, os produtos de reforço de linha de grampos ganham espaço junto às cirurgias robóticas, que ampliam o uso de grampos.
Os selantes e adesivos cirúrgicos, o conjunto de produtos de crescimento mais rápido, a um CAGR de 6,05%, beneficiam-se de inovações como um selante de fibrina que reduziu as transfusões em 35% e diminuiu o tempo cirúrgico em 25 minutos. Um curativo aplicável à temperatura ambiente lançado em 2025 elimina a necessidade de refrigeração, facilitando a logística e ampliando o alcance. O adesivo líquido LIQUIFIX, único selante interno para hérnia com autorização da FDA, exemplifica a especialização de dispositivos em reparos complexos. Esses avanços destacam como a ciência dos materiais, a facilidade de uso e a economia de tempo nos procedimentos impulsionam o mercado de biocirurgia.



Por Fonte:
Dominância Biológica Enfrenta Desafio SintéticoAs ofertas biológicas representaram 61,24% da receita de 2025, impulsionadas por matrizes de fibrina e colágeno que se integram naturalmente às vias de cicatrização. A demanda por medicamentos derivados do plasma tem projeção de crescimento de 30% até 2030, mas persistem déficits de coleta, levando governos a localizar o fornecimento de plasma. Ensaios clínicos como o estudo ADFIRST de fibrinogênio da Grifols evidenciam a contínua inovação biológica.
Os materiais sintéticos e semissintéticos, no entanto, superam o mercado a um CAGR de 7,29%. Construtos poliméricos como um scaffold totalmente absorvível de P4HB, atualmente em ensaios de revisão mamária, prometem suporte duradouro sem a permanência de corpo estranho. Hidrogéis injetáveis de alginato–colágeno carregados com antibióticos demonstraram eficácia em dose única equivalente a regimes sistêmicos de múltiplas doses, mitigando o risco de infecção e reduzindo a exposição geral a antibióticos. O crescente investimento em cadeia de frio farmacêutica (9,6 bilhões de USD previstos até 2035) evidencia os obstáculos de distribuição dos biológicos que os sintéticos contornam. O mercado de biocirurgia se bifurca, portanto, com os biológicos prevalecendo em indicações de alto desempenho e os sintéticos prosperando onde custo e logística são mais relevantes.
Por Aplicação:
Cirurgia Ortopédica Lidera, Cardiovascular AceleraA cirurgia ortopédica contribuiu com 28,62% para o tamanho do mercado de biocirurgia em 2025, com base na força das substituições articulares e reparações de medicina esportiva. Implantes de treliça personalizados que espelham a anisotropia óssea estão aprimorando a distribuição de carga e a fixação de longo prazo. Scaffolds revestidos com fibrina rica em plaquetas alcançaram taxas de união de 100% em procedimentos complexos do retropé, reduzindo o tempo médio de cicatrização para 20,2 semanas. As aplicações cirúrgicas gerais sustentam demanda constante por agentes hemostáticos universais, enquanto matrizes neurocirúrgicas como o DuraGen se reabsorvem em 34 dias, reduzindo a necessidade de intervenções secundárias.
A cirurgia cardiovascular, com previsão de crescimento de 8,82% ao ano, se beneficia da urgência demográfica e de fontes de energia avançadas como a ablação por campo pulsado. Os casos de substituição cirúrgica de válvula aórtica estão projetados para crescer anualmente até 2041 em centros terciários, adicionando volume incremental e demanda por selagem. As especialidades ginecológica e torácica adotam barreiras de adesão personalizadas que reduzem as aderências pós-operatórias em até 85% nos ensaios. O ethos da medicina de precisão em todas essas indicações aprofunda a dependência de soluções biocirúrgicas sob medida e orientadas por resultados.

Por Usuário Final:
Hospitais Dominam, Centros Cirúrgicos Ambulatoriais Ganham ImpulsoOs hospitais detinham 67,47% da receita de 2025, refletindo seu papel nos cuidados de alta complexidade e multidisciplinares. Pacientes idosos acima de 90 anos experimentam internações em UTI em 44,6% dos casos de anestesia geral, ampliando a necessidade de gerenciamento hemostático confiável. As atualizações de Pagamento Ambulatorial de julho de 2024 adicionaram códigos de passagem para novos substitutos cutâneos, confirmando o alinhamento contínuo dos hospitais com tecnologias avançadas de biocirurgia.
Os centros cirúrgicos ambulatoriais, em expansão a uma CAGR de 8,35%, se beneficiam de menor custo operacional e de um aumento nos procedimentos minimamente invasivos ambulatoriais. A robótica acelera essa migração, enquanto os centros cirúrgicos ambulatoriais aproveitam estoques simplificados que favorecem adesivos e curativos versáteis e fáceis de usar. Os programas de hospital em domicílio borram ainda mais as fronteiras, permitindo que os clínicos dos centros cirúrgicos ambulatoriais estendam a vigilância pós-operatória por meio de telessaúde e sistemas remotos de monitoramento de feridas.
Análise Geográfica
Mercado de Biocirurgia na América do Norte
A América do Norte representou 41,34% do mercado de biocirurgia em 2025, sustentada por um robusto sistema de reembolso, elevados volumes de procedimentos e um fluxo regulatório constante. Vários dispositivos de plasma rico em plaquetas aprovados pela FDA em 2024 evidenciam a rápida adoção tecnológica da região. O Canadá acelera a modernização dos hospitais públicos, enquanto o México aproveita as cadeias de fornecimento de dispositivos transfronteiriças, embora a harmonização regulatória continue a evoluir.
Mercado de Biocirurgia na Europa
A Europa mantém uma forte adoção de patches de selagem em temperatura ambiente que dispensam a logística a frio, ampliando o acesso especialmente em hospitais de médio porte. Os marcos de cooperação entre a EMA e a FDA apoiam submissões simultâneas, embora diferenças sutis na documentação prolonguem algumas aprovações. Os investimentos em automação de fabricação e sustentabilidade alinham-se com os rigorosos padrões ambientais da região, moldando progressivamente os critérios de aquisição.
Mercado de Biocirurgia na APAC, MEA e América do Sul
A Ásia-Pacífico, com previsão de CAGR de 6,75%, é impulsionada pelo dinamismo demográfico e pelos investimentos em infraestrutura, com iniciativas de produção local — como uma instalação de coleta de plasma de 15 milhões de USD na China — visando garantir o fornecimento e atender às normas de segurança viral. A região enfrenta cadeias de frio frágeis, estimulando ferramentas de monitoramento baseadas em inteligência artificial que mantêm a integridade dos produtos em climas tropicais. O Oriente Médio e África e a América do Sul ficam atrás, mas apresentam taxas crescentes de procedimentos à medida que seguradoras públicas e privadas ampliam a cobertura cirúrgica; as reformas regulatórias no Brasil sinalizam uma crescente padronização regional.
Panorama regulatório
Os produtos de biocirurgia situam-se na intersecção entre dispositivos médicos e produtos biológicos, de modo que o acesso ao mercado é moldado por uma classificação baseada em risco e por expectativas de evidências que variam de acordo com a jurisdição. Na União Europeia, muitas soluções de biocirurgia (por exemplo, implantáveis usados para reparo tecidual) são regulamentadas sob o Regulamento de Dispositivos Médicos, Regulamento (UE) 2017/745 (MDR), com a classificação orientada pelo Anexo VIII e apoiada por normas harmonizadas atualizadas, como a série EN ISO 10993 para avaliação biológica. Em 2026, a UE atualizou os requisitos relacionados ao MDR por meio do Regulamento Delegado (UE) 2026/1451 da Comissão e do Regulamento (UE) 2026/1359, ajustando as listas de isenção para determinados dispositivos implantáveis e de Classe III e implantáveis específicos de Classe IIb, mantendo as obrigações de avaliação clínica.
Nos Estados Unidos, a FDA aplica estruturas específicas para dispositivos em várias partes do 21 CFR e utiliza controles especiais para determinadas categorias de maior risco, incluindo orientações para suturas cirúrgicas absorvíveis de poli(hidroxibutirato) produzidas por tecnologia de DNA recombinante, que ainda exigem evidências robustas de 510(k) que abordem os riscos identificados. Uma âncora de conformidade importante em 2026 é o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA, implementado em 2 de fevereiro de 2026, que incorpora os princípios da ISO 13485:2016 e atualiza as expectativas de inspeção, aumentando a ênfase em sistemas de qualidade alinhados globalmente para fabricantes que operam em diversas regiões. O alinhamento regulatório transfronteiriço continua por meio de organismos como o International Medical Device Regulators Forum (IMDRF), enquanto as discussões do programa de taxas de usuário dos EUA (MDUFA VI) indicam um esforço contínuo para metas de desempenho de revisão mais bem definidas, que podem afetar o planejamento de tempo de lançamento no mercado para portfólios de biocirurgia.
Cenário Competitivo
Concentração do Mercado
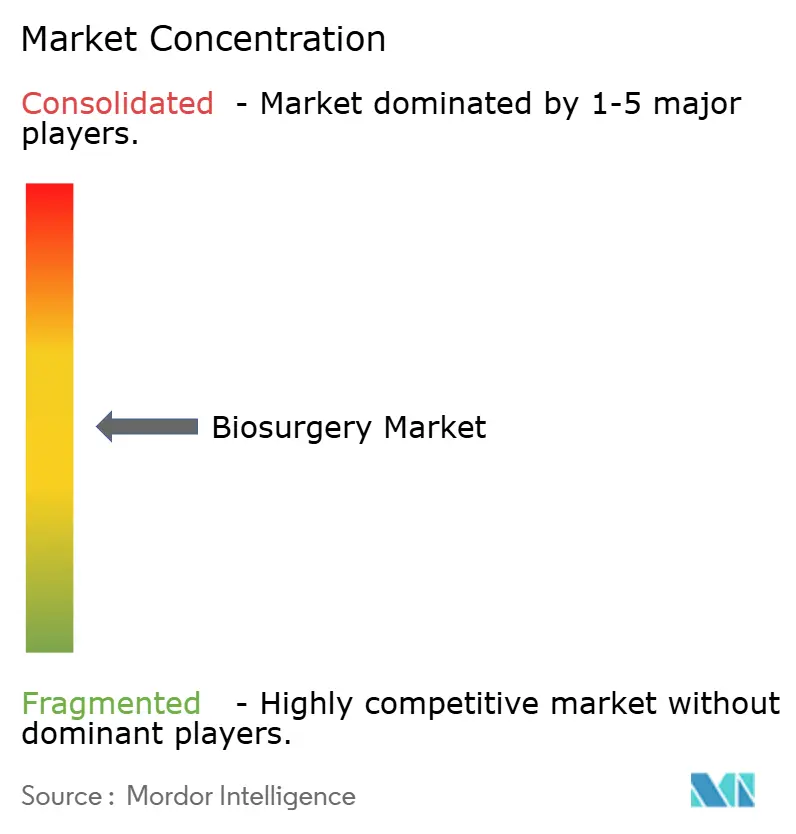
O mercado de biocirurgia é moderadamente competitivo e consiste em vários grandes players. A liderança de mercado se concentra entre multinacionais diversificadas, mas há espaço para inovadores ágeis. Johnson & Johnson integrou suas franquias de tecnologia médica sob uma única bandeira e destinou USD 148,07 bilhões para o avanço tecnológico, reforçando as vantagens de escala. A Medtronic gerou USD 33,5 bilhões em 2025 e planeja uma cisão de diabetes para aguçar o foco nos segmentos cardiovascular e cirúrgico de alto crescimento.
As aquisições permanecem fundamentais: a compra de USD 4,9 bilhões da Inari Medical pela Stryker abre o canal vascular periférico, enquanto a oferta de USD 4,2 bilhões da BD por um portfólio de cuidados intensivos expande sua presença em cuidados conectados inteligentes. Disruptores de pequena capitalização como a TELA Bio capitalizam lacunas estreitas, mas significativas, com o único adesivo líquido aprovado pela FDA para reparações internas de hérnia. A aceitação pela FDA de produtos autólogos ricos em plaquetas reduz as barreiras de entrada para players de nicho.
A convergência de plataformas define o próximo estágio competitivo: empresas que combinam planejamento guiado por inteligência artificial, impressão 3D no local e biomateriais responsivos podem superar rivais centrados em produtos. A sustentabilidade é um diferenciador emergente, pois os sistemas de saúde classificam os fornecedores com base nas pegadas de carbono e de cadeia de frio. A consolidação moderada combinada com o aumento de entrantes especializados sustenta um mercado de biocirurgia dinâmico, mas equilibrado.
Líderes do Setor de Biocirurgia
-
Baxter International Inc.
-
Johnson & Johnson
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
CryoLife (Artivion)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biocirurgia Empresas cobertas neste relatório
- Johnson & Johnson
- Baxter
- Beckton Dickinson
- Medtronic
- B. Braun
- Integra LifeSciences
- CSL Behring
- CryoLife (Artivion)
- Hemostasis
- Arch Therapeutics
- Kuros Biosciences
- Zimmer Biomet
- Stryker
- Sanofi
- Terumo
- Advanced Medical Solutions (AMS)
- Grifols
- Gluetec AG
- Collagen Matrix
- Orthofix
Oportunidades de mercado e perspectivas futuras
As oportunidades em biocirurgia estão sendo criadas por mudanças nos locais de atendimento e por designs de produtos que reduzem as barreiras logísticas. O contexto do relatório destaca a expansão do atendimento hospitalar domiciliar e os códigos de treinamento de cuidadores do CMS na Tabela de Honorários Médicos de 2025 como um sinal concreto de reembolso que apoia fluxos de trabalho de cuidados com feridas remotos, criando espaço em branco para kits portáteis de vedação, hemostasia e adesivos projetados para uso residencial e monitoramento apoiado por telessaúde. Além disso, configurações de armazenamento em temperatura ambiente resolvem a fragilidade da cadeia fria para selantes biológicos, e a tração comercial de 2026 descrita no contexto (incluindo a Baxter relatando adoção crescente do Hemopatch em temperatura ambiente na Austrália e Nova Zelândia) reforça o foco do mercado em armazenamento simplificado e prontidão de sala de cirurgia.
Um segundo grupo de oportunidades é o fluxo crescente de autorizações e aprovações regulatórias para adjacências diferenciadas de biocirurgia, o que expande o conjunto competitivo além dos hemostáticos e materiais de enxerto tradicionais. Exemplos incluem a Royal Biologics recebendo autorização da FDA em abril de 2026 para a Fibrinet PRF Wound Matrix para feridas cutâneas exsudativas, e caminhos anteriores de alta evidência, como a Cerapedics recebendo a PMA da FDA em junho de 2025 para o PearlMatrix P-15 Peptide Enhanced Bone Graft para fusão lombar em nível único. No lado da oferta, os fabricantes também estão usando inovação de processo para escalar biomateriais restritos, com a Regentis Biomaterials relatando aprovação do Organismo Notificado Europeu em julho de 2026 para um processo de fabricação sem solventes para o GelrinC e um aumento de rendimento declarado de cerca de 400%, o que oferece um caminho tangível para melhorar a disponibilidade e a economia unitária de plataformas de biomateriais selecionadas. A harmonização da conformidade global continua a moldar as escolhas de entrada no mercado, e o QMSR da FDA (em vigor desde 2 de fevereiro de 2026) e o cronograma do Regulamento de Avaliação de Tecnologias em Saúde da UE (avaliação coordenada de dispositivos de alto risco a partir de janeiro de 2025 e avaliações clínicas conjuntas a partir de 2026) aumentam o valor de pacotes de evidências clínicas e de mundo real de alta qualidade que podem ser reutilizados em submissões e avaliações voltadas para pagadores.
Desenvolvimento Recente da Indústria no Mercado de Biocirurgia
- Julho de 2026: A Johnson & Johnson anunciou a aprovação da FDA para a plataforma Dual Energy THERMOCOOL SMARTTOUCH SF. A aprovação fortalece o portfólio de intervenção cardiovascular da empresa e reforça a demanda por adjuvantes cirúrgicos que habilitam procedimentos usados junto com sistemas avançados de energia em fluxos de trabalho cardíacos complexos.
- Junho de 2025: A Stryker Corporation anunciou um acordo definitivo para adquirir a Inari Medical por 4,9 bilhões de dólares. O negócio amplia o alcance da Stryker em intervenções vasculares periféricas, aumentando sua exposição a volumes de procedimentos que podem impulsionar produtos de biocirurgia usados para reparo vascular, hemostasia e gestão de complicações.
- Julho de 2024: Atualizações de pagamento ambulatorial adicionaram códigos de repasse para novos substitutos de pele. Esta ação de reembolso apoia a adoção hospitalar de produtos avançados de cuidados com feridas e reparo tecidual e melhora os caminhos de comercialização para soluções de biocirurgia de maior valor usadas em ambientes ambulatoriais e pós-agudos.
Mercado de Biocirurgia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de biocirurgia é definido como as receitas provenientes de produtos cirúrgicos que auxiliam no controle de sangramentos, selagem de tecidos, redução de aderências e suporte ao reparo ósseo ou de tecidos moles durante procedimentos.
Exclusões de escopo: Excluímos curativos gerais para cuidados de feridas utilizados fora da sala de cirurgia, suturas e grampeadores padrão, e receitas amplas de implantes, a menos que sejam vendidos e utilizados como adjuvantes de biocirurgia.
Visão Geral da Segmentação
- Por Tipo de Produto
- Substitutos de Enxerto Ósseo
- Agentes Hemostáticos
- Selantes e Adesivos Cirúrgicos
- Barreiras de Adesão
- Fixações de Tecidos Moles
- Reforço de Linha de Grampos
- Por Fonte
- Biológico
- Sintético / Semissintético
- Por Aplicação
- Cirurgia Ortopédica
- Cirurgia Geral
- Cirurgia Neurológica
- Cirurgia Cardiovascular
- Cirurgia Ginecológica
- Cirurgia Torácica e Reconstrutiva
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer uma definição clara de biocirurgia e para construir o contexto de procedimentos e ambientes de saúde por país. Fontes públicas como o CDC dos EUA, o CMS, os avisos de segurança e bancos de dados de produtos da FDA, as estatísticas de saúde da OCDE e os indicadores do Banco Mundial nos ajudaram a mapear volumes cirúrgicos, composição de usuários finais e direção de reembolso.
Também analisamos relatórios anuais de empresas, apresentações para investidores, sites de associações e artigos de revistas médicas para compreender padrões de uso de produtos, barreiras à adoção e narrativas de precificação. Quando relevante, bancos de dados de patentes foram utilizados para rastrear novos formatos de selantes, hemostáticos e materiais de enxerto que podem alterar a composição ao longo do tempo, e um banco de dados de remessas de importação e exportação em nível de embarque foi consultado como verificação do grau de intensidade comercial para categorias de materiais selecionadas. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar quais produtos de biocirurgia são tipicamente utilizados por tipo de procedimento, como as compras ocorrem em hospitais e centros cirúrgicos ambulatoriais, e como os preços variam conforme a forma do produto e o caminho clínico. Conversamos com um conjunto de fabricantes, distribuidores, clínicos e responsáveis por compras nas regiões da APAC, EMEA e Américas, o que ajudou a preencher lacunas das informações documentais e a confirmar taxas de penetração realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | CXOs: 14% | APAC: 48% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 41% | EMEA: 33% |
| Participantes menores: 17% | Gerentes: 45% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O tamanho do mercado é construído utilizando uma lógica combinada de cima para baixo e de baixo para cima, em que a abordagem de cima para baixo parte dos volumes de procedimentos por especialidade e ambiente de atendimento, e então os traduz em demanda de biocirurgia utilizando taxas de uso e faixas de preço. Para manter os totais fundamentados, os resultados são corroborados com aproximações seletivas de baixo para cima, como faixas de preço médio de venda amostradas multiplicadas pelo consumo estimado de unidades para as principais famílias de produtos, seguidas de feedback de distribuidores e canais.
Os insumos utilizados no modelo incluem volumes cirúrgicos por especialidade (por exemplo, ortopédica, cardiovascular, geral, neurológica e ginecológica), penetração de procedimentos minimamente invasivos, participação de hospitais versus centros cirúrgicos ambulatoriais, unidades típicas utilizadas por caso para hemostáticos e selantes, e faixas de preço observadas por forma de produto. Como os grupos de produtos podem se sobrepor na forma como são utilizados, as premissas são definidas primeiro no nível do procedimento e, em seguida, distribuídas entre as famílias de produtos para reduzir a dupla contagem.
Para a previsão, a análise de cenários é aplicada em torno do crescimento de procedimentos e da penetração de produtos, com pesos de cenário refinados por meio de consenso de especialistas obtido em entrevistas. Quando os dados por país são escassos, as lacunas são tratadas utilizando taxas de procedimentos proxy e indicadores de gastos com saúde de mercados comparáveis, e então o gasto implícito por procedimento é verificado com os respondentes antes da finalização.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de verificações cruzadas repetidas entre os resultados do modelo e sinais de mercado independentes, e em seguida pela revisão de variações por país e por produto antes da aprovação final. Valores discrepantes, como saltos repentinos no gasto implícito por procedimento ou mudanças irrealistas na composição regional, são sinalizados, investigados e corrigidos por meio de uma segunda análise das premissas e, quando necessário, por meio de novo contato com os respondentes.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como ações regulatórias, mudanças de preços ou alterações nos volumes de procedimentos. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual, alinhada aos dados públicos mais recentes disponíveis.
Estimativa do Mercado de Biocirurgia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos publicados do mercado de biocirurgia frequentemente diferem porque os autores nem sempre contabilizam o mesmo conjunto de produtos, escolhem anos-base diferentes e variam na forma como traduzem cirurgias em demanda de produtos. O momento da conversão cambial e a rapidez com que as premissas de preço são atualizadas também podem alterar o valor que acaba sendo reportado.
Algumas estimativas incorporam consumíveis cirúrgicos mais amplos e biomateriais adjacentes, o que pode elevar o total reportado mesmo quando as tendências de procedimentos parecem semelhantes. Para a Mordor Intelligence, a contagem é restrita às famílias de produtos de biocirurgia definidas utilizadas durante os procedimentos, e as premissas de uso por procedimento são verificadas por meio de entrevistas para que regiões de crescimento mais rápido não sejam superestimadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,89 bilhões de USD (2026) | |
| Global Consultancy A | 27,14 bilhões de USD (2024) | Utiliza uma base de 2023 e reporta um valor de curto prazo para 2024, podendo refletir uma interpretação mais ampla do produto que mescla receitas adjacentes de adjuvantes cirúrgicos ao total de biocirurgia. |
| Industry Publisher B | 14,61 bilhões de USD (2024) | Parte de um valor de 2024 mais baixo com uma janela de previsão diferente, e os detalhes de escopo publicados são limitados, o que pode levar a uma inclusão mais restrita de produtos e a premissas de penetração mais conservadoras. |
A diferença decorre principalmente das escolhas de escopo e do alinhamento de anos, seguidos pela forma como a adoção por procedimento é tratada entre as especialidades. Nosso método permanece rastreável a insumos claros de procedimentos e precificação, de modo que as premissas podem ser revisadas e atualizadas de forma repetível quando novos sinais surgem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de biocirurgia?
O mercado de biocirurgia foi avaliado em 17,89 bilhões de USD em 2026 e tem previsão de atingir 23,89 bilhões de USD até 2031.
Qual categoria de produto detém a maior participação no mercado de biocirurgia?
Os substitutos de enxerto ósseo lideraram com 32,97% da receita em 2025.
Qual região está se expandindo mais rapidamente no mercado de biocirurgia?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,75% até 2031.
O que está impulsionando a adoção de selantes e adesivos cirúrgicos?
Os avanços na ciência dos biomateriais e as evidências de redução de transfusões e tempos operatórios estão impulsionando uma CAGR de 7,55% neste segmento.
Por que os centros cirúrgicos ambulatoriais são importantes para o crescimento da biocirurgia?
Os centros cirúrgicos ambulatoriais realizam um volume crescente de procedimentos minimamente invasivos, apoiando uma CAGR de 8,35% para produtos biocirúrgicos adequados a ambientes ambulatoriais.