
Tamanho e Participação do Mercado de Cockpit Digital Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 29.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.56 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
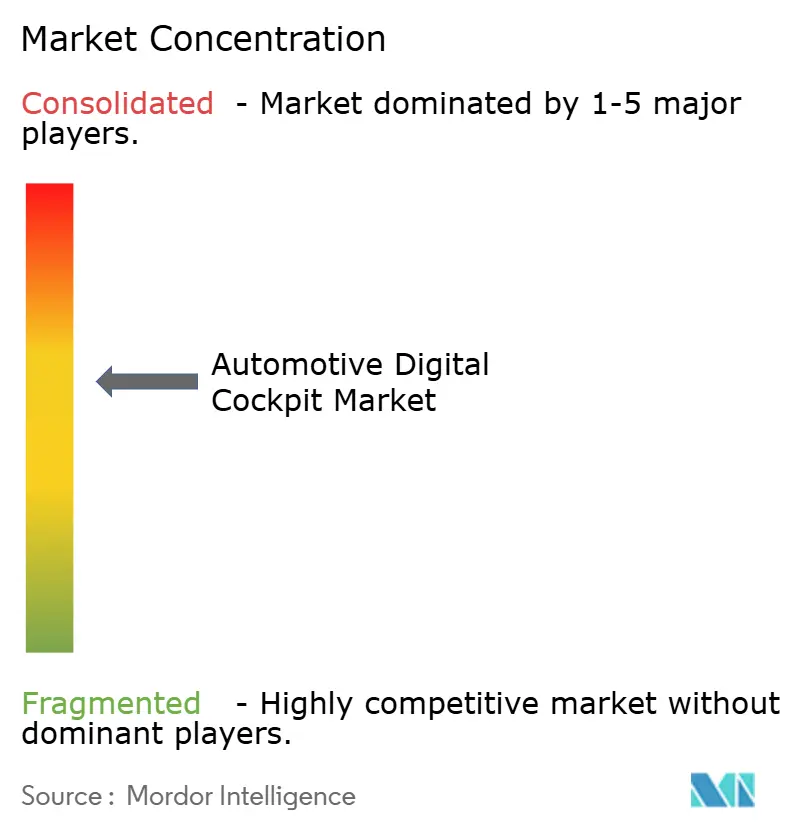
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cockpit Digital Automotivo por Mordor Intelligence
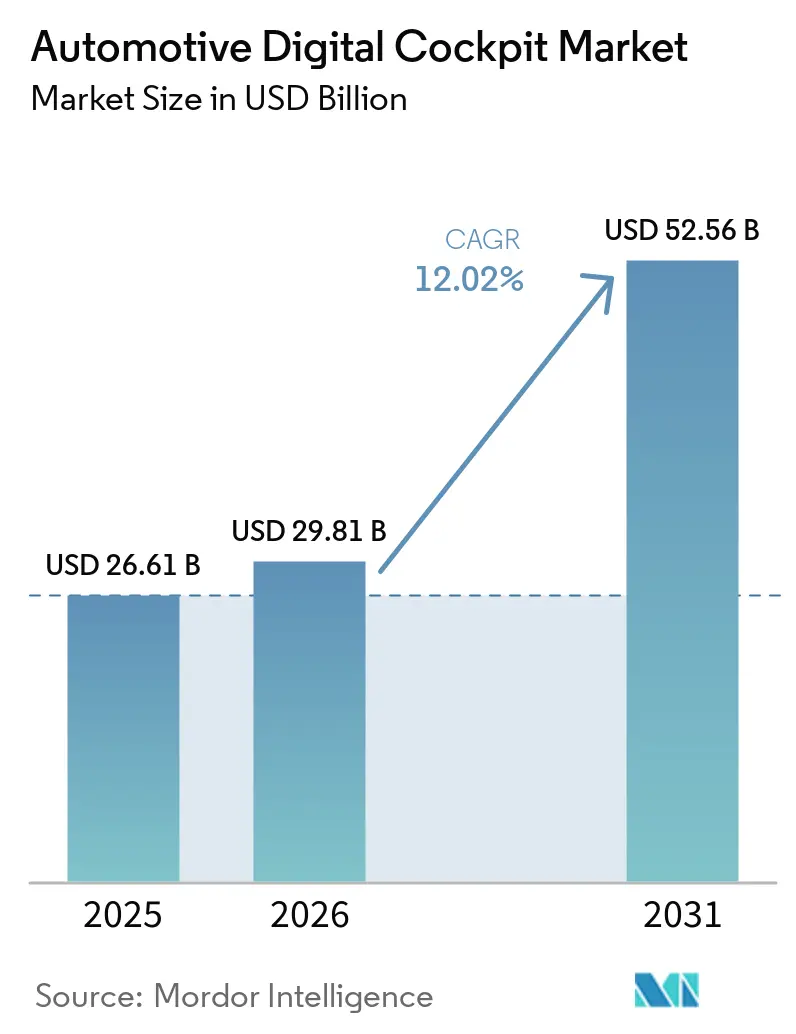
O tamanho do mercado de cockpit digital automotivo em 2026 é estimado em USD 29,81 bilhões, crescendo a partir do valor de 2025 de USD 26,61 bilhões, com projeções para 2031 mostrando USD 52,56 bilhões, crescendo a uma CAGR de 12,02% no período de 2026-2031. O crescimento do mercado está ancorado na transição automotiva em direção a veículos definidos por software, no estreitamento dos mandatos de segurança e nas crescentes expectativas dos consumidores por conectividade veicular integrada. Os fabricantes de automóveis estão fundindo infotainment, assistência ao condutor e controles do veículo em plataformas de controladores de domínio que reduzem o custo da lista de materiais ao mesmo tempo que oferecem suporte a atualizações via rede. As arquiteturas de veículos elétricos a bateria aceleram a adoção ao fornecer a energia e a largura de banda de rede necessárias para displays de alta resolução e funções de IA. A intensidade competitiva está aumentando à medida que fornecedores de semicondutores, especialistas em displays e Tier-1s tradicionais disputam o fornecimento de cockpits de próxima geração, levando os fabricantes de automóveis a favorecer acordos de plataforma de longo prazo que garantam conformidade com a cibersegurança e certificação de segurança funcional.
Principais Conclusões do Relatório
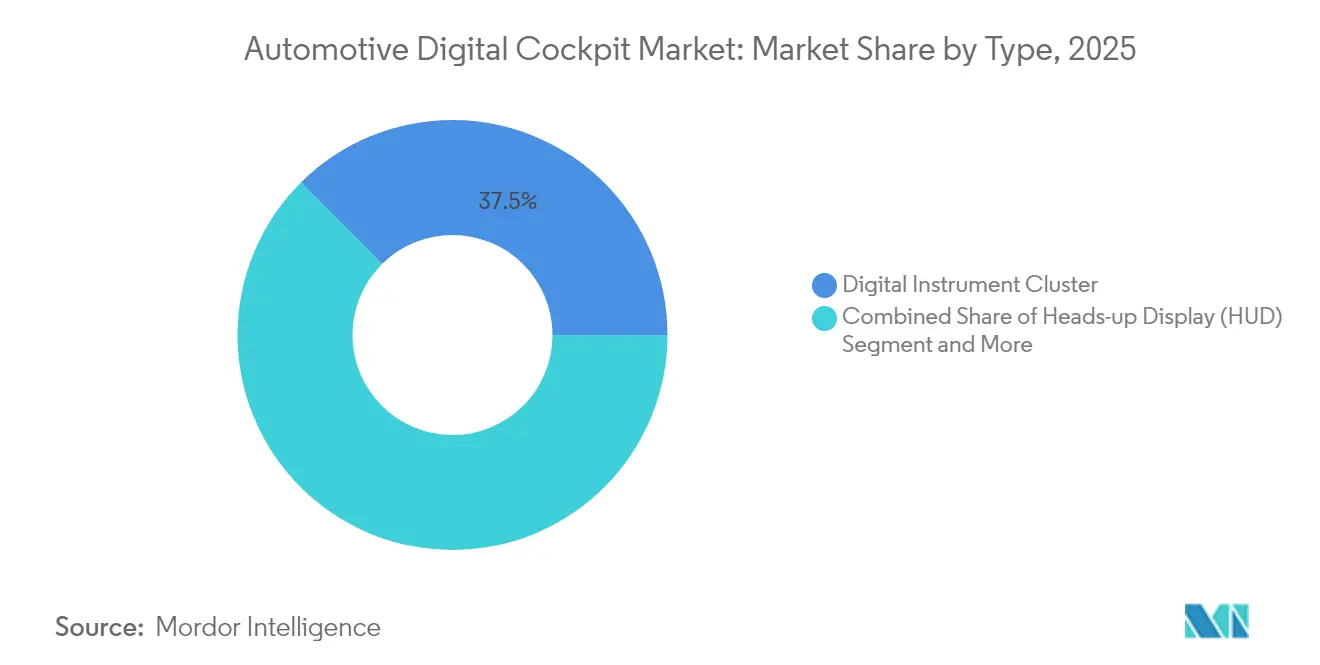
- Por tipo, os painéis de instrumentos digitais lideraram a participação do mercado de cockpit digital automotivo com 37,45% em 2025, enquanto os head-up displays devem se expandir a uma CAGR de 18,05% até 2031.
- Por tipo de veículo, os automóveis de passeio representaram 68,89% do tamanho do mercado de cockpit digital automotivo em 2025; os veículos comerciais leves apresentam o crescimento mais rápido com uma CAGR de 14,33% até 2031.
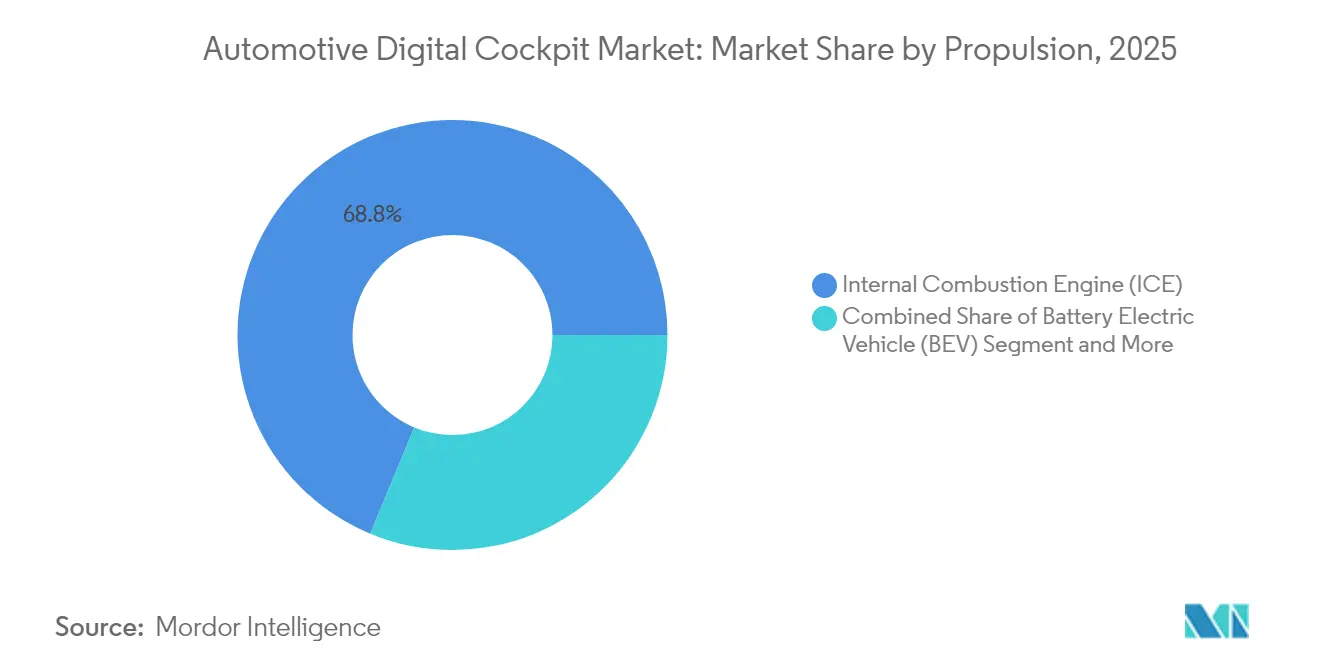
- Por propulsão, os veículos com motor de combustão interna (MCI) capturaram 68,75% do tamanho do mercado de cockpit digital automotivo em 2025, enquanto os veículos elétricos a bateria (BEVs) avançam a uma CAGR de 18,05% até 2031.
- Por canal de vendas, o segmento instalado pelo OEM detinha 91,25% da participação de receita do mercado de cockpit digital automotivo em 2025, superando as soluções pós-venda com uma CAGR de 13,58%.
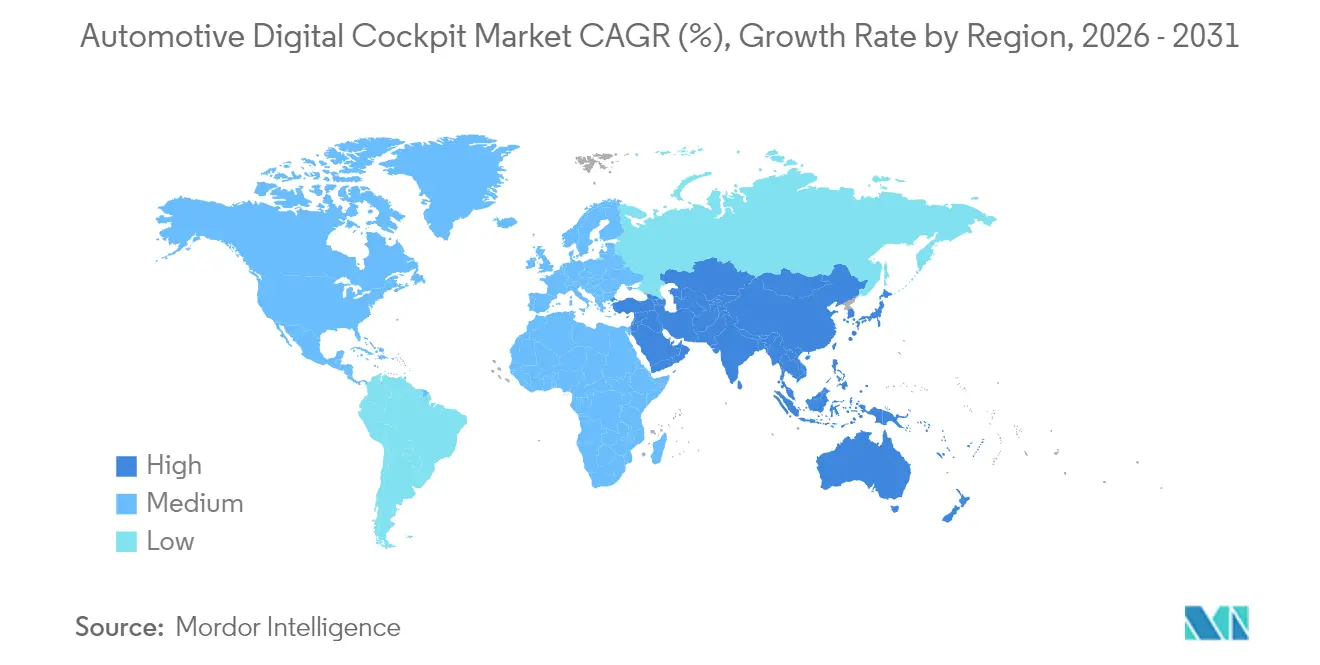
- Por região, a Ásia-Pacífico comandou 39,42% da participação do mercado de cockpit digital automotivo em 2025 e deve crescer a uma CAGR de 14,44% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda por Infotainment Imersivo | +3.2% | Global, com adoção premium na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações Obrigatórias de ADAS e Segurança | +2.8% | Global, liderado pelo GSR II da UE e pelos requisitos da NHTSA | Curto prazo (≤ 2 anos) |
| Cockpits Definidos por Software para VEs | +2.1% | Núcleo na APAC, expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Controladores de Domínio Centralizados | +1.8% | Global, com adoção antecipada em segmentos premium | Médio prazo (2-4 anos) |
| Receita por Assinatura no Veículo | +1.4% | América do Norte e Europa, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Adoção do Android Automotive | +0.9% | Global, com adoção acelerada em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Apetite do Consumidor por Infotainment Imersivo
Os fabricantes de automóveis estão projetando habitáculos em torno de layouts multitela e assistentes de voz com IA que imitam as experiências dos smartphones. O HUD panorâmico da TCL CSOT e os displays centrais 32:9 antecipam a próxima linguagem de design, enquanto o futuro ASIMO OS da Honda incorpora personalização por aprendizado de máquina. Parcerias de conteúdo, como a Visteon–TuneIn, adicionam mídia de streaming ao painel. As marcas premium reforçam ainda mais a tendência. Por exemplo, o Audi A6 Sportback e-tron combina um cluster virtual de 11,9 polegadas com uma tela touch OLED de 14,5 polegadas para gráficos vibrantes.
Regulamentações Obrigatórias de ADAS e Segurança
Os mandatos regulatórios estão catalisando a integração de sistemas avançados de assistência ao condutor com plataformas de cockpit digital, criando sinergias que aprimoram tanto a segurança quanto a experiência do usuário, ao mesmo tempo em que reduzem a complexidade do sistema. As atualizações do Regulamento Geral de Segurança II da UE exigem recursos avançados de assistência ao condutor de forma obrigatória em todos os veículos de passageiros, todos os quais devem apresentar alertas intuitivos em tempo real. A Qualcomm e a Bosch responderam com um computador de criticidade mista que hospeda cargas de trabalho de infoentretenimento e ADAS em um único SoC, reduzindo a latência e a fiação. Essa convergência é ainda mais acelerada por normas de segurança funcional, como os requisitos de conformidade ASIL-B da ISO 26262, que estão impulsionando a inovação em tecnologias de display automotivo e arquiteturas de drivers de LED.
Plataformas de VE Favorecendo Cockpits Definidos por Software
Os veículos elétricos fornecem espinhas dorsais de energia centralizada e Ethernet que consolidam mais de 50 ECUs em alguns controladores de domínio, uma mudança que a Intel afirma reduzir o comprimento da fiação em 60%, ao mesmo tempo que libera energia para displays de alta largura de banda. A Stellantis projeta que a receita de software atingirá EUR 20 bilhões até 2030 com base nos serviços digitais baseados no cockpit. Os OEMs chineses estão amplificando ainda mais a tendência ao aproveitar os cockpits definidos por software para diferenciar suas ofertas.
Controladores de Domínio Centralizados Reduzindo o Custo da Lista de Materiais
Mover o infotainment, o ADAS e a renderização do painel de instrumentos para uma única placa reduz a contagem de componentes, os ciclos de validação e a manutenção a longo prazo. Os benefícios de custo se estendem além do hardware para o desenvolvimento e manutenção de software, pois as plataformas centralizadas permitem recursos de computação compartilhados e mecanismos simplificados de atualização via rede. O design de referência de nível básico da Infineon e da MediaTek atende ao ASIL-B e demonstra como os veículos do mercado de massa têm acesso a pacotes multidisplay enquanto reduzem o custo inicial.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto na CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo do Sistema | -2.1% | Global, com impacto agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Risco de Cibersegurança e Privacidade de Dados | -1.8% | América do Norte e UE, expandindo globalmente | Médio prazo (2-4 anos) |
| Escassez de SoCs de Nós Avançados | -1.6% | Global, com impacto crítico em segmentos premium | Curto prazo (≤ 2 anos) |
| Regulamentações de Distração do Condutor | -1.2% | UE e América do Norte, com expansão regulatória | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial do Sistema e de Validação
Alcançar a certificação ISO 26262 ASIL-B para displays de cockpit exige trilhos de energia redundantes, testes de injeção de falhas e auditorias exaustivas de software, todos os quais inflacionam os gastos de engenharia não recorrentes. A HARMAN emprega sozinha mais de 500 engenheiros em programas de cockpit, sublinhando a intensidade de mão de obra. OEMs menores atrasam os lançamentos, e alguns modelos legados foram retirados na Europa quando novas regras de cibersegurança entraram em vigor em 2024.
Escalada das Responsabilidades de Cibersegurança Veicular e Privacidade de Dados
As regras UN ECE R155/R156 e os estatutos equivalentes da UE obrigam os fabricantes de automóveis a corrigir vulnerabilidades por pelo menos 10 anos, aumentando os custos recorrentes. A parceria ampliada da BlackBerry com a Marelli demonstra a tendência em direção a microkernels protegidos e gateways de detecção de intrusões dentro do cockpit. As disposições de privacidade de dados agora exigem fluxos de consentimento na tela e armazenamento em nuvem localizado, adicionando complexidade ao software, mas abrindo receita de serviços para ferramentas de conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Integração Multitela Impulsiona a Adoção PremiumEm 2025, os clusters de instrumentos digitais detinham 37,45% da participação do mercado de cockpit digital automotivo, servindo como a interface principal para velocidade, autonomia e alertas de ADAS. Os displays heads-up, no entanto, estão definindo o ritmo com um CAGR de 18,05%, impulsionados pela demanda das montadoras por eletrônicos de cockpit automotivo e sobreposições de realidade aumentada que mantêm os olhos dos motoristas voltados para a frente. O mercado de cockpit digital também está se deslocando em direção a CIDs panorâmicos, PIDs voltados ao conforto dos passageiros e módulos de monitoramento do motorista baseados em câmera que ajudam a satisfazer as classificações de atenção do motorista do Euro NCAP.
As telas da coluna central agora ultrapassam 15 polegadas, viabilizadas por densidades de pixels mais elevadas e painéis traseiros LTPO de baixo consumo que limitam o calor. O HUD holográfico de segunda geração da Envisics estreou no Cadillac Lyriq 2024 da GM, destacando a disseminação entre segmentos de tecnologias antes exclusivas do segmento premium. O display combinado 32:9 da TCL CSOT une o cluster e o sistema de infoentretenimento em uma única superfície, anunciando uma maior consolidação de componentes. A crescente demanda por experiências imersivas garante que os pacotes multidisplay permaneçam um vetor de crescimento para o mercado de cockpit digital.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Veículo:
Segmentos Comerciais Aceleram a DigitalizaçãoEm 2025, os automóveis de passeio lideraram o mercado de cockpit digital automotivo, assegurando uma participação de 68,89% e registrando um crescimento anual de 13,92%. Os consumidores agora esperam os mesmos serviços conectados à nuvem em um hatchback compacto que antes viam apenas em sedãs de luxo, forçando as marcas de volume a expandir as listas de recursos do cockpit. A adoção do mercado de cockpit digital em veículos comerciais leves está acelerando à medida que as frotas buscam integração de telemática que combina planejamento de rotas com monitoramento das condições do condutor.
Caminhões médios e pesados exigem cada vez mais dispositivos de registro eletrônico, e os cockpits de controlador de domínio satisfazem esse mandato ao mesmo tempo que oferecem suporte a análises de manutenção preditiva. O lançamento pela BYD de 21 modelos com chips de cockpit de desenvolvimento próprio demonstra como os designs otimizados em custo estão escalando para vans e pickups utilitários. Essa divergência significa que os veículos comerciais leves podem superar os automóveis de passeio no crescimento incremental de unidades, embora estes ainda dominem o tamanho do mercado de cockpit digital.
Por Propulsão:
Plataformas Elétricas Viabilizam Integração AvançadaEm 2025, os veículos de combustão interna comandaram uma participação dominante de 68,75% no mercado de cockpit digital automotivo. No entanto, muitos novos modelos com MCI chegam agora com controladores de domínio prontos para atualização via rede, para garantir a evolução futura da eletrônica do habitáculo. Os veículos elétricos a bateria devem registrar a taxa de crescimento mais rápida de 18,05% até 2031, pois as arquiteturas de piso plano abrem espaço para displays maiores e distribuição zonal de energia. As plataformas de VE fornecem trilhos estáveis de 48 V ou de alta tensão que simplificam a iluminação de fundo de mini-LED de matriz ativa e os clusters de computação ricos em GPU.
Os híbridos atuam como ponte, compartilhando conveniências dos VEs, como atualizações de firmware via conexão, enquanto aproveitam os chicotes de 12 V existentes. A transição em direção à eletrificação acelera a inovação no cockpit, pois os fabricantes de automóveis aproveitam as oportunidades de design do zero apresentadas pelas plataformas de VE para implementar arquiteturas de cockpit de próxima geração que seriam difíceis de adaptar em veículos convencionais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Vendas:
A Integração OEM Domina a Estratégia de MercadoEm 2025, os sistemas instalados pelo OEM dominaram o mercado de cockpit digital automotivo com uma participação de 91,25% e devem crescer a uma CAGR de 13,58% devido ao seu alinhamento com a arquitetura E/E de todo o veículo. Os fabricantes de automóveis validam a cibersegurança, a segurança funcional e a consistência da interface do utilizador antes de um modelo sair da fábrica, eliminando muitas armadilhas de integração vistas nos sistemas de adaptação.
A demanda pós-venda persiste, atendida por especialistas em atualizações de nicho que oferecem painéis de instrumentos TFT de 12,3 polegadas para pickups recentes ou SUVs de luxo. No entanto, a crescente criptografia das redes veiculares e as arquiteturas de computação central significam que as opções de adaptação estão diminuindo. Consequentemente, o volume futuro do mercado de cockpit digital permanecerá centrado no OEM, com os canais pós-venda focando em acessórios em vez de substituições completas de controladores de domínio.
Análise Geográfica
Mercado de Cockpit Digital Automotivo da APAC
Em 2025, a região da Ásia-Pacífico dominou o mercado de cockpit digital, respondendo por 39,42% das receitas globais. As projeções indicam uma taxa de crescimento robusta de 14,44% de CAGR para a região, estendendo-se até 2031. O boom de veículos elétricos da China, impulsionado por subsídios agressivos e ecossistemas locais de componentes, transformou as marcas domésticas em exportadoras de tecnologia de cockpit; Volkswagen, GM e Nissan licenciaram pilhas de IHM chinesas para variantes destinadas ao mercado local. O Japão reforça o impulso de software da região: a DENSO planeja quadruplicar a receita de software para 800 bilhões de JPY até 2035, e o Arene OS da Toyota visa proporcionar experiências de cabine uniformes entre diferentes modelos.
Mercado de Cockpit Digital Automotivo da Europa
Projeta-se que a Europa mantenha um ritmo moderado, impulsionado pela liderança do continente em marcas premium que sustentam os orçamentos de P&D de cockpit. O Regulamento Geral de Segurança II da UE impõe a adoção de painéis inteligentes capazes de exibir avisos obrigatórios. No entanto, os custos de conformidade permanecem elevados; vários modelos de baixo volume saíram de produção em 2024 após a entrada em vigor das normas de cibersegurança. As montadoras alemãs respondem concentrando recursos em plataformas digitais de primeira geração, como a NEUE KLASSE da BMW, que prioriza HUDs centrados no usuário em detrimento dos instrumentos analógicos.
Mercado de Cockpit Digital Automotivo da América do Norte
Espera-se que a América do Norte registre um CAGR estável de 8,94%. Os grandes segmentos de SUVs e picapes da região demandam displays de alta luminosidade visíveis sob luz solar direta, estimulando a inovação em colagem óptica e revestimentos antirreflexo. A ampliação dos critérios do NCAP pela NHTSA, incluindo ponto cego, manutenção de faixa e frenagem para pedestres, efetivamente torna obrigatórias as IHMs avançadas. Enquanto isso, as metas de receita de software denominadas em USD da Stellantis ilustram como os serviços digitais vinculados ao cockpit podem se tornar um contribuidor central de margem.
Panorama regulatório
As estruturas de homologação e segurança do consumidor estão cada vez mais vinculando as arquiteturas de cockpit digital à governança de cibersegurança e atualização de software. As normas UNECE UN R155 (Sistema de Gestão de Cibersegurança) e UN R156 (Sistema de Gestão de Atualização de Software) exigem que fabricantes de equipamentos originais e fornecedores comprovem processos de gestão auditados para cibersegurança veicular e controles de atualização OTA, e não apenas testes no nível de componentes. Um marco importante de conformidade é 1º de julho de 2024, quando os requisitos de cibersegurança da UN R155 passam a se aplicar a determinados tipos de veículos recém-lançados, reforçando ECUs de cockpit seguras por design, resposta a incidentes e processos de aplicação de patches em toda a base de fornecimento.
Normas e diretrizes também moldam a engenharia e validação de software de cockpit. A ISO 24089:2023 para engenharia de atualização de software de veículos rodoviários apoia a conformidade com a UN R156, com a Emenda 1 publicada em julho de 2024, enquanto as Melhores Práticas de Cibersegurança para a Segurança de Veículos Modernos da NHTSA dos EUA (atualizadas em 2022) são amplamente usadas como referência para segurança baseada em risco em sistemas conectados de infotainment e painel de instrumentos. Na Europa, as orientações da UK Vehicle Certification Agency e os serviços de avaliação de conformidade e certificação de terceiros (incluindo os programas da TÜV SÜD e da UL Solutions em torno de SUMS e engenharia de atualização) são cada vez mais utilizados para demonstrar preparação para a homologação, influenciando a seleção de fornecedores para controladores de domínio de cockpit e pilhas de software de HMI.
Análise da cadeia de valor
A cadeia de valor do cockpit digital automotivo começa com propriedade intelectual de semicondutores, SoCs, memória, painéis de display, controladores de toque, materiais de colagem óptica e módulos de câmera e sensoriamento. Em seguida, passa pela integração de Nível 1 de controladores de domínio de cockpit, painéis de instrumentos, ópticas de HUD, unidades de telemática e pilhas de software (SO, middleware, HMI, segurança), seguida pela validação do fabricante de equipamento original quanto à segurança funcional e cibersegurança e, finalmente, pela instalação em fábrica por meio dos canais do fabricante. A consolidação de plataformas está estreitando o vínculo entre fornecedores de computação e software, com fabricantes de equipamento original firmando cada vez mais acordos de plataforma de longo prazo para garantir computação de nó avançado e alinhar artefatos de certificação, como a ISO 26262 e requisitos de cibersegurança em cascata em sistemas multi-display.
Atividades recentes de parceria e localização mostram a cadeia se reorganizando em torno de computação centralizada e programas de veículos definidos por software. Em maio de 2026, a Stellantis expandiu sua parceria com a Qualcomm para adotar plataformas Snapdragon Digital Chassis em arquiteturas de próxima geração que abrangem cockpit, conectividade e blocos de construção de assistência ao condutor, além de expandir a colaboração com a Applied Intuition para integrar o Vehicle OS e a Cabin Intelligence à plataforma STLA Brain. Em julho de 2026, a Kakao Mobility e a Renault Korea assinaram um memorando de entendimento para desenvolver conjuntamente tecnologia de infotainment e navegação de próxima geração para veículos, refletindo o papel crescente de parceiros de software e mapeamento junto com os integradores de Nível 1 tradicionais. Separadamente, os ecossistemas de navegação estão se tornando mais transfronteiriços, como demonstrado pela aliança entre a HERE Technologies e a Amap anunciada em novembro de 2025 para co-desenvolver soluções de navegação e cockpit impulsionadas por IA para fabricantes de automóveis chineses em expansão internacional.
Cenário Competitivo
A concentração do mercado é moderada, com os cinco principais fornecedores detendo cerca de metade da participação combinada, deixando espaço para entrantes especializados em displays, sistemas operacionais e cibersegurança. A Continental, a Bosch e a DENSO são os melhores desempenhos, enquanto empresas de tecnologia como a Qualcomm estão ganhando terreno rapidamente por meio de plataformas de semicondutores que habilitam a funcionalidade de cockpit de próxima geração.
As alianças estratégicas definem o campo. A Bosch e a Qualcomm apresentaram um computador central escalável que funde infotainment e ADAS, permitindo que os fabricantes de automóveis estratifiquem recursos por meio de licenças de software. A Continental planeja separar sua unidade de Tecnologias Automotivas, liberando capital para intensificar o investimento em HMIs imersivas e software seguro por design.
Além disso, a HARMAN mantém uma equipe de cockpit com 500 engenheiros e recentemente se tornou parceira de certificação Android Auto, garantindo integração rápida de aplicativos do Google. Os registros de patentes se concentram em visualização de realidade aumentada e feedback háptico, conforme ilustrado por uma patente de interface tátil acionada por teclado que poderia migrar da eletrônica de consumo para os veículos. A convergência de software, silício e óptica posiciona os fornecedores com fluência digital para capturar valor desproporcional no mercado de cockpit digital em evolução.
Líderes do Setor de Cockpit Digital Automotivo
-
Robert Bosch GmbH
-
Continental AG
-
DENSO Corporation
-
Visteon Corporation
-
Harman International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cockpit Digital Automotivo Empresas cobertas neste relatório
- Continental AG
- Robert Bosch GmbH
- DENSO Corporation
- Visteon Corporation
- Harman International (Samsung)
- Panasonic Holdings Corp.
- Aptiv PLC
- Hyundai Mobis
- Nippon Seiki Co., Ltd.
- Faurecia SE
- LG Electronics Inc.
- Qualcomm Technologies Inc.
- NVIDIA Corp.
- Magna International Inc.
- Marelli Holdings
- Pioneer Corp.
- Alps Alpine Co., Ltd.
- Valeo SA
- Yazaki Corp.
- Panasonic Automotive Systems
Oportunidades de mercado e perspectivas futuras
A localização e a expansão de capacidade em hardware de cockpit e subconjuntos estão criando espaços de oportunidade de curto prazo para fornecedores capazes de reduzir prazos de entrega enquanto atendem à validação de nível de fabricante de equipamento original para atualizações de software e cibersegurança. Exemplos incluem a ADAYO Foryou Group iniciando a produção em sua planta de Dongxing em Huizhou (janeiro de 2026) para produtos de cockpit inteligente, como controladores de domínio e telas inteligentes, a Maticon iniciando a produção de peças funcionais de cockpit inteligente em Taicang (janeiro de 2026) com capacidade anual declarada de 2 milhões de conjuntos, e a JOYNEXT abrindo uma nova instalação de fabricação em Oborniki Slaskie, Polônia (abril de 2026), expandindo o espaço de produção para cerca de 26.000 metros quadrados para sistemas de infotainment e controle de cockpit. Essas etapas apoiam estratégias de fornecimento específicas por região, particularmente para Europa e China, onde os programas de fabricantes de equipamento original exigem cada vez mais fornecimento estável e processos de atualização de software prontos para conformidade.
Uma segunda área de oportunidade está na intersecção entre software de HMI multitela, navegação e controladores de domínio de cockpit prontos para SDV. Os fabricantes de equipamento original estão padronizando plataformas que suportam atualizações OTA e iteração de recursos mais rápida, com trabalhos de junho de 2026 mostrando demanda por camadas de software reutilizáveis, como a colaboração da KPIT Technologies com a Basemark para integrar a plataforma de software Rocksolid em soluções de HMI multitela. A seleção de programas de fabricantes de equipamento original também reflete a atração da plataforma, incluindo a Mazda selecionando a tecnologia de controlador de domínio de cockpit da Panasonic Automotive Systems para o CX-5 redesenhado com uma arquitetura SDV que suporta atualizações OTA (divulgado em julho de 2026). Ao mesmo tempo, o design de HMI está se adaptando a sinais regulatórios e de pontuação de segurança que favorecem controles táteis para funções críticas, o que cria espaço para interfaces híbridas combinando telas grandes com controles físicos ou hápticos, mantendo uma camada de software de cockpit unificada.
Desenvolvimentos industriais recentes em Mercado de Cockpit Digital Automotivo
- Abril de 2026: a Robert Bosch GmbH e a Qualcomm expandiram sua colaboração para incluir soluções ADAS junto com a computação de cockpit, centrada na abordagem do SoC Snapdragon Ride Flex. A parceria reforça a consolidação entre domínios, permitindo que fabricantes de equipamento original executem cargas de trabalho de infotainment e assistência ao condutor em menos computadores de alto desempenho. Também apoia esforços para reduzir a complexidade de fiação e integração.
- Abril de 2025: a Robert Bosch GmbH relatou ter recebido seu primeiro pedido de cliente na China para um computador de alto desempenho com IA, com produção em série planejada em escala de seis dígitos de unidades. Isso adiciona um sinal de industrialização de um grande programa chinês para computadores de cockpit centralizados. Também aumenta a pressão competitiva sobre plataformas de computação alternativas de Nível 1.
- Maio de 2024: a Continental AG apresentou uma plataforma de computador de alto desempenho entre domínios para veículos definidos por software, capaz de hospedar funções de cockpit, segurança e estacionamento em uma única plataforma de computação usando um SoC Snapdragon Ride Flex. Isso destacou a mudança arquitetônica de ECUs distribuídas para computação centralizada. Também intensificou os requisitos para integração de software de criticidade mista em toda a pilha de cockpit.
Mercado de Cockpit Digital Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de cockpit digital automotivo é definido como a receita obtida com sistemas de cockpit digital veicular que combinam informações ao motorista, infoentretenimento e funções relacionadas de interface homem-máquina na cabine, sejam vendidos como módulos ou soluções integradas para veículos de passeio e comerciais.
Exclusões de escopo: Excluímos a demanda por displays não automotivos e dispositivos eletrônicos de consumo geral que não são projetados e qualificados para uso em cockpit veicular.
Visão Geral da Segmentação
- Por Tipo
- Head-Up Display (HUD)
- Painel de Instrumentos Digital
- Display de Coluna Central
- Câmera Avançada de Monitoramento do Condutor
- Unidade de Controle de Telemática/Conectividade
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Por Propulsão
- Motor de Combustão Interna (MCI)
- Veículo Elétrico a Bateria (BEV)
- Híbrido e Híbrido Plug-in (HEV/PHEV)
- Por Canal de Vendas
- Instalação OEM
- Adaptação Pós-Venda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Marrocos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando a produção e as vendas de veículos por região para um conjunto realista de demanda de cockpit, que é então vinculado às taxas de adoção de recursos e às faixas de preços indicativas. Utilizamos fontes públicas como os comunicados de produção de veículos da OICA, informações de segurança da NHTSA dos EUA, as publicações de mobilidade e homologação de tipo da Comissão Europeia e os fluxos comerciais do UN Comtrade para categorias relevantes de eletrônicos.
Para manter os insumos de dimensionamento fundamentados, também revisamos relatórios anuais de empresas e apresentações a investidores, comunicados de imprensa de renome sobre lançamentos de plataformas de cockpit e bancos de dados de patentes para compreender a direção dos recursos (por exemplo, cockpits multidisplay e controladores de domínio de cockpit). Em alguns casos, recorremos a assinaturas pagas de dados financeiros de empresas e inteligência comercial em nível de remessa para verificar a exposição de fornecedores e os padrões de importação antes de finalizar as premissas. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar as taxas de instalação, as divisões típicas de lista de materiais dentro do cockpit e o movimento de preços por tamanho de tela e tecnologia, onde as divulgações públicas geralmente são limitadas. Conversamos com uma combinação de partes interessadas do lado das montadoras, fornecedores de componentes e participantes do canal em APAC, EMEA e nas Américas. O feedback dessas entrevistas e pesquisas foi utilizado para ajustar premissas que apresentavam alta variância em relação aos programas de veículos observados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 14% | APAC: 51% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% | EMEA: 30% |
| Participantes menores: 16% | Gerentes: 54% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O valor de mercado é reconstruído por meio de uma abordagem de cima para baixo e de baixo para cima, em que a produção e as vendas de veículos por região são traduzidas em um conjunto de demanda de cockpit utilizando premissas de penetração de recursos e, em seguida, convertidas em receita usando faixas de preço médio de venda para os principais blocos de cockpit. Para manter os totais fundamentados, os resultados são corroborados com aproximações seletivas de baixo para cima, como a exposição amostral de receita de fornecedores a programas de cockpit, verificações de canal sobre preços de módulos e testes de volume multiplicado pelo preço médio de venda para recursos de alta penetração.
Os insumos que moldam materialmente o modelo incluem a produção global de veículos de passeio e comerciais, as taxas de adoção de clusters de instrumentos digitais e displays de coluna central, o mix de tamanho de tela (abaixo de 7 polegadas, de 7 a 10 polegadas e formatos maiores), a migração para controladores de domínio de cockpit e o mix de propulsão, pois as plataformas de veículos elétricos frequentemente trazem conteúdo mais rico de display e software. Para as previsões, é utilizada uma análise de cenários apoiada por opiniões de especialistas sobre o ritmo de implantação de cockpits multitela, o conteúdo esperado por veículo em carros do segmento médio e a normalização de preços à medida que a escala melhora. Onde uma consolidação clara é difícil porque o conteúdo do cockpit está agrupado em pacotes, preenchemos as lacunas usando faixas de preço médio de venda ponderadas por programa e, em seguida, verificamos o resultado em relação aos anúncios de recursos de veículos e aos comentários de fornecedores para que a curva final permaneça plausível.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de verificações repetidas nas camadas do modelo para que o resultado permaneça alinhado com os sinais reais de produção e conteúdo automotivo. Comparamos os resultados com métricas independentes, como tendências de produção de veículos, cadência de lançamento de plataformas e faixas de preços observadas, e as anomalias são revisadas e resolvidas antes da aprovação final.
Quando uma região, classe de veículo ou linha tecnológica apresenta uma variação acentuada, especialistas selecionados são recontactados para confirmar se trata-se de uma mudança real de mercado ou de um problema de premissa. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças regulatórias, lançamentos de modelos importantes ou restrições de fornecimento. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam uma visão atual em vez de um instantâneo mais antigo.
Tamanho do Mercado de Cockpit Digital Automotivo da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para cockpit digital automotivo podem diferir porque o pacote de cockpit não é definido da mesma forma entre as fontes, e porque os anos-base e as premissas de preços mudam rapidamente à medida que o mix de displays se altera. O momento da conversão cambial, o tratamento de instalação pelas montadoras versus retrofit e a forma como os pacotes de cockpit agrupados são tratados também são razões comuns pelas quais os totais não se alinham.
A tabela mostra uma variação que decorre principalmente do que é contabilizado dentro do valor do cockpit e do ano de referência utilizado para precificação e volumes. No escopo da Mordor Intelligence, o retrofit de pós-venda é contabilizado juntamente com os sistemas instalados pelas montadoras, e o valor é construído abrangendo o conteúdo de HUD, cluster de instrumentos digital, display de coluna central e câmera de monitoramento do motorista. Isso pode elevar o número do ano corrente acima das visões mais restritas que consideram apenas equipamentos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 29,81 bilhões de USD (2026) | |
| Global Research House A | 26,04 bilhões de USD (2024) | Utiliza um ano-base anterior e uma definição de equipamento mais limitada, apresentada principalmente por buckets de display ou aplicação, o que pode subestimar o conteúdo integrado do controlador de cockpit e o valor de retrofit. |
| Industry Publisher B | 34,74 bilhões de USD (2025) | Inclui um conjunto de componentes mais amplo e aplica uma escala de preços diferente por tamanho de tela e mix de autonomia, o que pode elevar os totais se as premissas de adoção para displays grandes e acabamentos premium forem mais altas. |
No geral, as diferenças parecem menos erros aritméticos e mais escolhas de escopo e insumos que deslocam o conteúdo contabilizado por veículo e o caminho de preço médio de venda aplicado. Nosso modelo é mantido reproduzível ao vincular a receita a volumes de veículos, sinais de penetração e uma estrutura de precificação clara. Os totais são ajustados apenas quando as verificações de validação e o feedback de especialistas apontam para uma discrepância consistente.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de cockpit digital?
O mercado gerou USD 29,81 bilhões em 2026 e está no caminho para se aproximar de USD 52,56 bilhões até 2031 a uma CAGR de 12,02%.
Qual região lidera a demanda global por cockpits digitais?
A Ásia-Pacífico detém 39,42% da receita global devido à rápida adoção de VEs pela China e aos preços competitivos dos fornecedores locais.
Por que os veículos elétricos a bateria são fundamentais para o crescimento do cockpit?
As plataformas de VE fornecem energia centralizada e fiação zonal que simplificam a computação de alto desempenho e a integração multidisplay, impulsionando uma CAGR de 18,05% para as vendas de cockpits em BEVs.
Como as regulamentações de segurança estão influenciando o design do cockpit?
O GSR II da UE e as atualizações do NCAP da NHTSA exigem alertas de ADAS em tempo real, levando os fabricantes de automóveis a adotar cockpits de controlador de domínio que combinam segurança e infotainment em displays unificados.
Que desafios poderiam desacelerar a adoção do cockpit digital?
Os altos custos iniciais de validação e as crescentes responsabilidades de cibersegurança podem atrasar os lançamentos, especialmente para OEMs menores e segmentos de veículos sensíveis ao custo.