
Tamanho e Participação do Mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
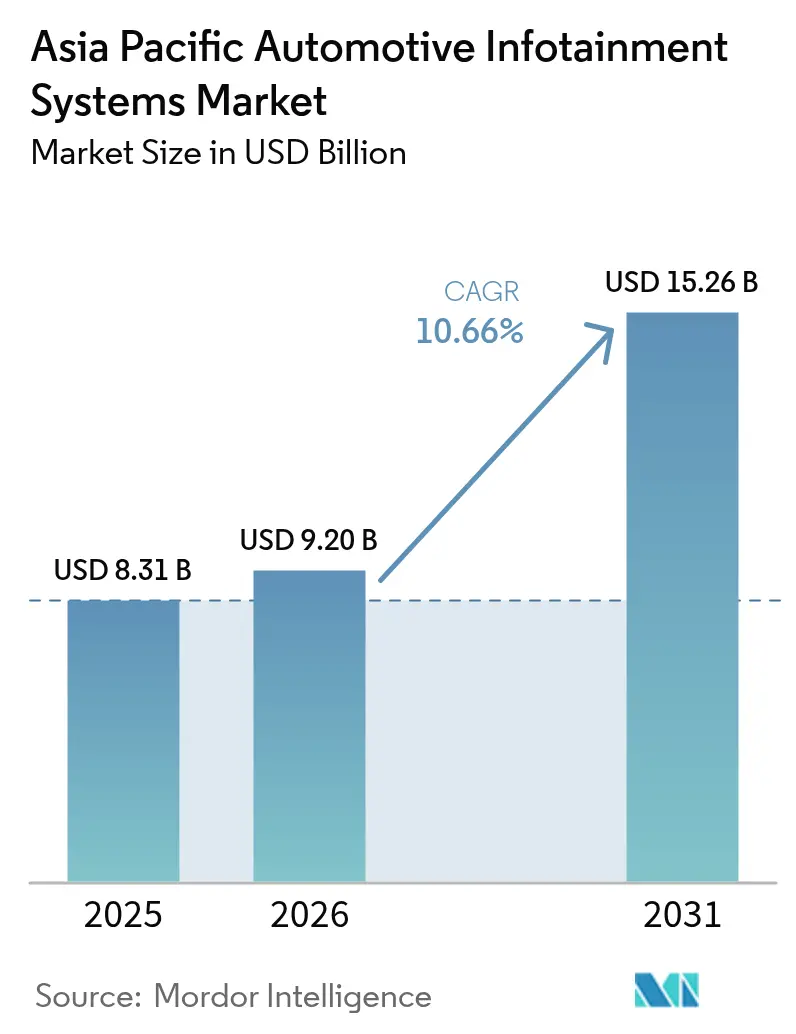
| Tamanho do mercado no ano base (2025) | 8.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.2 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.26 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.66 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico foi avaliado em USD 8,31 bilhões em 2025 e estima-se que cresça de USD 9,2 bilhões em 2026 para atingir USD 15,26 bilhões até 2031, a um CAGR de 10,66% durante o período de previsão (2026-2031). O crescimento decorre do aumento da penetração de carros conectados, da rápida migração do 4G para o 5G e da transição para cockpits definidos por software que monetizam atualizações over-the-air. O hardware está se tornando uma commodity, de modo que a receita recorrente proveniente de lojas de aplicativos, assinaturas de navegação e desbloqueio de funcionalidades é agora central para a estratégia dos OEMs. A China ancora a demanda, mas enfrenta diluição de participação à medida que a Índia e a ASEAN escalam a eletrificação de entrada, enquanto os mandatos regulatórios para eCall e telemática comprimem os ciclos de vida das unidades centrais não conectadas. A dinâmica competitiva está mudando à medida que plataformas tecnológicas ampliam o Android Automotive OS, o Automotive Grade Linux e serviços de nuvem proprietários diretamente nos programas de veículos, corroendo a vantagem histórica dos fornecedores de primeiro nível.
Principais Conclusões do Relatório
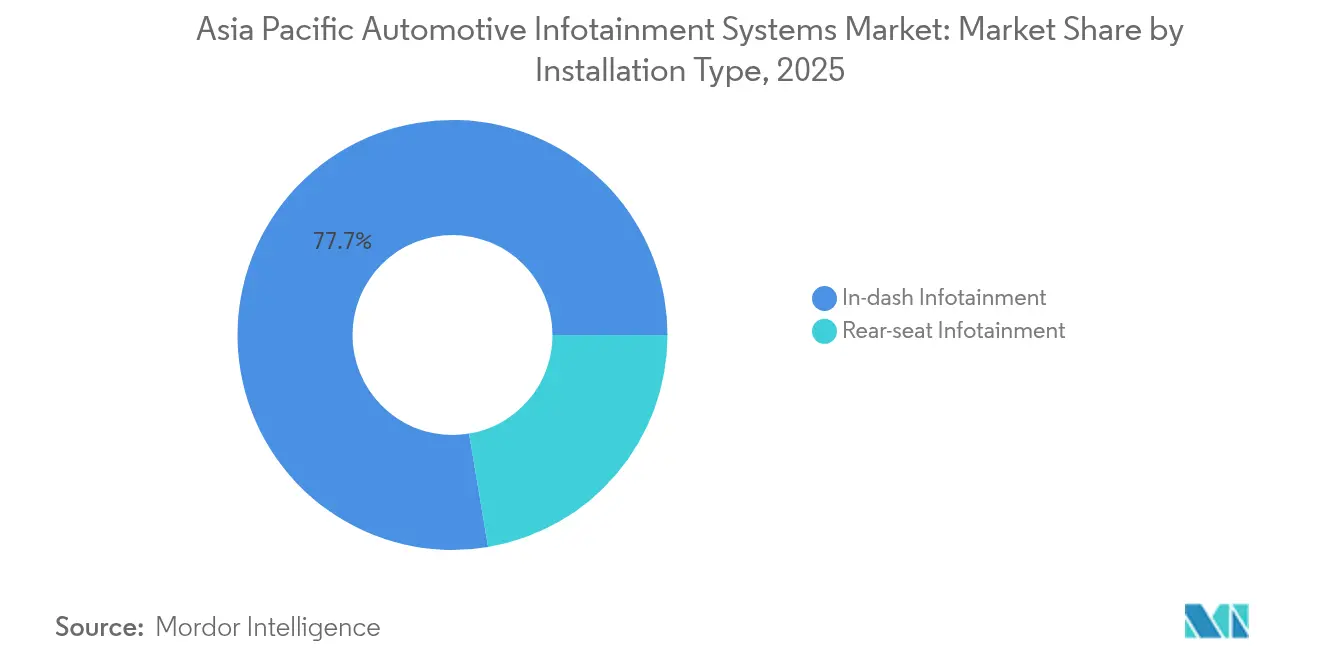
- Por tipo de instalação, o infoentretenimento integrado ao painel liderou com 77,65% de participação de receita em 2025, enquanto os sistemas de assento traseiro estão projetados para se expandir a um CAGR de 12,04% até 2031.
- Por tipo de veículo, os automóveis de passeio representaram 71,78% da participação do mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico em 2025, enquanto os veículos comerciais leves estão previstos para crescer a um CAGR de 11,55% até 2031.
- Por componente, displays e telas sensíveis ao toque capturaram 43,28% da participação do tamanho do mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico em 2025, e o software de sistema operacional, juntamente com os aplicativos, está avançando a um CAGR de 13,18% durante o período de perspectiva.
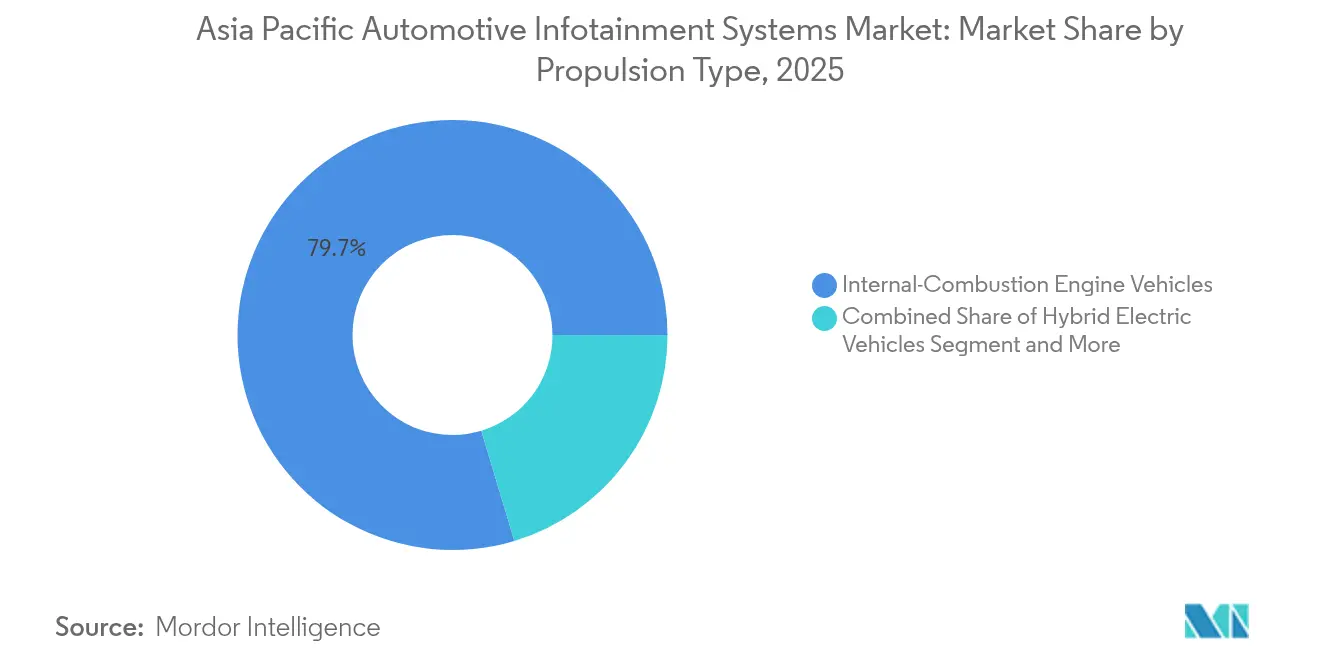
- Por tipo de propulsão, os veículos com motor de combustão interna representaram 79,65% das instalações em 2025, enquanto os veículos elétricos a bateria estão definidos para crescer a um CAGR de 13,62% até 2031.
- Por geração de conectividade, o 4G LTE comandou 60,62% de participação em 2025, enquanto a conectividade 5G está crescendo a um CAGR de 13,05% em direção a 2031.
- Por sistema operacional, as plataformas baseadas em Linux asseguraram 46,85% de participação em 2025, enquanto o Android Automotive OS deve se expandir a um CAGR de 12,01% até 2031.
- Por canal de vendas, os sistemas instalados pelos OEMs dominaram com 82,85% de participação de receita em 2025; no entanto, as soluções de pós-venda estão projetadas para registrar um CAGR de 11,91% durante o mesmo período.
- Por país, a China capturou 48,35% da participação do mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico em 2025, enquanto a Índia está prevista para se expandir a um CAGR de 12,49% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Serviços de Carros Conectados | +2.3% | China, Índia, Coreia do Sul | Médio prazo (2-4 anos) |
| Transição para Veículos Definidos por Software com Atualizações OTA | +2.1% | China, Japão, Coreia do Sul, Austrália | Médio prazo (2-4 anos) |
| Parcerias de Plataforma entre OEMs e Gigantes da Tecnologia | +1.9% | China, Japão, Coreia do Sul | Curto prazo (≤2 anos) |
| Mandatos Regulatórios para eCall e Telemática | +1.6% | Japão, Coreia do Sul, China, Índia | Longo prazo (≥4 anos) |
| Penetração de SoC de Baixo Custo em Carros de Entrada | +1.4% | Índia, China | Curto prazo (≤2 anos) |
| Ecossistemas Localizados de OTT e Navegação | +1.1% | Índia, China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Serviços de Carros Conectados
Os operadores de frotas e os agregadores de transporte por aplicativo agora consideram o infoentretenimento uma ferramenta crítica para aumentar a eficiência operacional, e não um mero luxo de cabine. A integração da telemática possibilita um roteamento mais eficiente, fornece informações sobre o comportamento do motorista e suporta a manutenção preditiva, contribuindo para reduções perceptíveis no consumo de combustível. Em mercados como a Índia e a Coreia do Sul, os pilotos de seguros baseados em uso estão incentivando a adoção de unidades centrais com conectividade habilitada, ao oferecerem incentivos personalizados. Além disso, o uso da previsão de tráfego baseada em nuvem agilizou as operações ao eliminar a necessidade de mapas embarcados, reduzindo assim a Conta de Materiais (BOM) geral e melhorando a eficiência de custos.
Transição para Veículos Definidos por Software com Atualizações OTA
Em 2024, o Volkswagen Group China introduziu atualizações over-the-air (OTA) para um número significativo de veículos [1]"Veículos Inteligentes e Totalmente Conectados", Volkswagen Group China, volkswagengroupchina.com.cn. Ao mesmo tempo, a Hyundai e a Kia planejam estender as atualizações OTA para a maioria de seus próximos modelos no ano seguinte. Além disso, o iDrive 9.0 da BMW incorpora hipervisores para permitir atualizações independentes nos sistemas de cockpit. Esses avanços em ciclos de iteração mais rápidos estão impulsionando o crescimento nos fluxos de receita baseados em assinaturas, ao mesmo tempo que reduzem os custos associados aos recalls de veículos.
Parcerias de Plataforma entre OEMs e Gigantes da Tecnologia
A Toyota integrou o serviço de mensagens de voz WeChat da Tencent em seus modelos fabricados na China. A Nissan está utilizando as APIs Apollo da Baidu para integrar de forma eficaz os sistemas avançados de assistência ao motorista (ADAS) e as funcionalidades de entretenimento por meio de controladores de domínio unificados. Ao mesmo tempo, a LG Electronics e a MediaTek estão focadas em expandir sua presença no mercado automotivo, oferecendo uma pilha abrangente webOS-Dimensity projetada especificamente para fabricantes de equipamentos originais (OEMs) de segundo nível, com o objetivo de alcançar uma adoção significativa nos próximos anos [2]"Anúncio de parceria webOS Automotivo,", LG Electronics, lg.com.
Penetração de SoC de Baixo Custo em Carros de Entrada
O Snapdragon Auto 4100 da Qualcomm e o MT8676 da MediaTek reduziram significativamente os custos da BOM de infoentretenimento, tornando mais acessível para os carros de entrada na Índia incluir funcionalidades de tela sensível ao toque. Esse avanço permitiu à Tata Motors integrar a plataforma em seus modelos Tiago e Punch no ano corrente. Ao mesmo tempo, o i.MX 8 da NXP tornou-se uma escolha preferida no mercado automotivo chinês, particularmente para veículos econômicos dentro da faixa de preço mais baixa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de BOM em Mercados Sensíveis a Preço | -1.7% | Índia, China nível 3 | Curto prazo (≤2 anos) |
| Fragmentação de Software e Riscos de Cibersegurança | -1.3% | Global, esp. China, Índia | Médio prazo (2-4 anos) |
| Cobertura 5G Irregular Fora das Áreas Metropolitanas | -1.0% | Índia, China rural | Longo prazo (≥4 anos) |
| Escassez de Unidades Centrais por Choques no Fornecimento de Chips | -0.9% | Japão, Coreia do Sul, Austrália, China | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de BOM em Mercados Sensíveis a Preço
Os módulos de display, os CIs de conectividade e os SoCs representam uma parcela significativa da conta de materiais de infoentretenimento. Devido às restrições de custo nos carros para o mercado de massa na Índia, os fabricantes de equipamentos originais são obrigados a fornecer unidades centrais com funcionalidades simplificadas para manter a acessibilidade econômica. Além disso, as tarifas de importação impostas pelos países da ASEAN aumentam significativamente o custo total dos semicondutores. Enquanto isso, as capacidades de fabricação local na Índia permanecem limitadas, concentrando-se principalmente na produção de chicotes elétricos e na realização de tarefas básicas de montagem.
Cobertura 5G Irregular Fora das Áreas Metropolitanas
Os serviços 5G na Índia se expandiram significativamente, cobrindo inúmeras cidades; no entanto, as áreas rurais registraram progresso mínimo, com a cobertura permanecendo limitada [3]"5G BTS Implantadas", Departamento de Telecomunicações, dot.gov.in. Desafios semelhantes persistem na Indonésia e no Vietnã, onde as lacunas na expansão da rede restringem a monetização de serviços avançados, como navegação em nuvem e streaming em HD. Essas limitações reduzem o interesse dos consumidores em assinar planos premium, impactando assim o potencial de receita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instalação:
Sistemas de Assento Traseiro Ganham TraçãoA receita do entretenimento no assento traseiro está crescendo a um CAGR de 12,04%, mesmo com as unidades integradas ao painel dominando 77,65% das vendas de 2025. Os displays curvos multizona da Continental reduzem o peso da fiação e possibilitam o streaming independente para os passageiros. As culturas de serviço de motorista particular na China e na Coreia do Sul aceleram a demanda, enquanto a Índia e a ASEAN, mais sensíveis a custos, permanecem centradas no infoentretenimento integrado ao painel. As marcas premium de veículos elétricos a bateria, como a NIO, agora incluem telas no assento traseiro como padrão básico, elevando uma antiga funcionalidade de luxo para as expectativas do segmento intermediário.
Uma maior área de tela na cabine suporta publicidade direcionada, desbloqueando novas receitas para as lojas de aplicativos dos OEMs. O mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico, portanto, observa que a adoção no assento traseiro influencia os roteiros dos fornecedores em direção a controladores de domínio modulares que alimentam múltiplos displays de forma independente — uma fronteira de diferenciação crítica rumo a 2031.


Por Tipo de Veículo:
Frotas Comerciais Aceleram a AdoçãoOs automóveis de passeio representam 71,78% da receita, mas estão migrando para modelos de assinatura para navegação e atualizações de ADAS. Os veículos comerciais leves entregam um CAGR de 11,55%, aproveitando o infoentretenimento habilitado por telemática para otimização de rotas e análise de motoristas. O Treo Zor da Mahindra incorpora APIs de frotas acessíveis por meio de telas sensíveis ao toque na cabine, ilustrando como os operadores logísticos convertem o infoentretenimento em um painel de controle de missão crítica.
Os compradores de frotas priorizam o tempo de atividade e o Custo Total de Propriedade (TCO), portanto, telas robustecidas, diagnóstico remoto e FOTA são vitais. Os OEMs oferecem planos de SaaS em camadas que são embalados no momento da compra, fixando contratos de dados de vários anos. O mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico acumula receita recorrente incremental além do showroom, sustentando o foco estratégico nos VCLs por parte dos fornecedores.
Por Componente:
Margens de Software Eclipsam o HardwareOs displays asseguraram uma participação de valor de 43,28% em 2025, à medida que os OLEDs substituem os LCDs nas categorias premium. O OLED automotivo da Samsung Display com contraste de 100.000:1 permite sobreposições de realidade aumentada e tempos de resposta em microssegundos. No entanto, o software de sistema operacional e os aplicativos lideram o crescimento a um CAGR de 13,18%, sinalizando uma migração de margens.
Os controladores de domínio agora integram a lógica de cockpit, painel de instrumentos e assento traseiro em um único SoC, reduzindo significativamente a conta de materiais. Com a transição para a economia baseada em assinaturas, os fabricantes de equipamentos originais retêm uma parcela maior das receitas das lojas de aplicativos em comparação com as plataformas telefônicas tradicionais. Consequentemente, o mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico beneficia cada vez mais os fornecedores que evoluem de um foco exclusivo na entrega de hardware para a oferta de serviços completos de ciclo de vida de software.
Por Tipo de Propulsão:
Veículos Elétricos a Bateria Demandam Ecossistemas IntegradosOs veículos elétricos a bateria se expandirão a um CAGR de 13,62%. O DiLink da BYD incorpora APIs de rede de recarga e roteamento otimizado por autonomia, melhorando a eficiência. O infoentretenimento dos veículos elétricos a bateria funciona também como um painel de controle do veículo, substituindo os botões físicos por telas com feedback háptico.
Os modelos com motor de combustão interna focam em navegação e mídia de baixo custo. Os carros híbridos situam-se entre os dois, exibindo diagramas de fluxo de energia que educam os motoristas. O mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico suporta percursos de UI-UX únicos por arquétipo de propulsão, desafiando os fornecedores a projetar camadas de software adaptáveis.
Por Geração de Conectividade:
A Implementação do 5G AceleraO 4G LTE ainda lidera com 60,62% de participação em 2025, mas a conectividade 5G cresce a um CAGR de 13,05% impulsionada pela demanda de mapas em HD e V2X. Os módulos 5G RedCap reduzem custo e consumo de energia, tornando os modems de próxima geração viáveis para segmentos de nível intermediário.
As marcas premium aproveitam o streaming de baixa latência 5G e os jogos em nuvem na China, no Japão e na Coreia do Sul. A Índia segue rapidamente à medida que as operadoras de telecomunicações subsidiam os dados no veículo para estimular o uso da rede. O mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico espera, portanto, que a participação do 5G supere a do 4G por volta de 2028, sujeito à expansão da cobertura em áreas rurais.
Por Sistema Operacional:
Android Automotive OS Ganha ImpulsoAs pilhas Linux representam 46,85% de participação, com o Android Automotive OS registrando um CAGR de 12,01%. A Hyundai e o Google planejam implementar 20 milhões de veículos até 2030, tornando comuns as funcionalidades nativas do Google Maps, do Assistente Google e da Play Store. O QNX permanece indispensável para os painéis de instrumentos críticos para a segurança, levando a arquiteturas híbridas onde o QNX gerencia as tarefas em tempo real e o Android cuida do infoentretenimento.
Os OEMs chineses avançam com plataformas domésticas como o Banma AliOS, refletindo seus objetivos de soberania tecnológica, mas a profundidade do ecossistema de aplicativos fica aquém do Android. O mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico exibe, portanto, uma trajetória dupla entre ecossistemas globais abertos e pilhas regionais protegidas.
Por Canal de Vendas:
Retrofits no Pós-Venda Renovam Frotas AntigasA instalação de fábrica pelos OEMs representa 82,85% das vendas, mas a demanda no pós-venda cresce a um CAGR de 11,91%, à medida que o Japão e a Austrália fazem retrofit em veículos fabricados antes de 2018 com CarPlay sem fio e Android Auto. A Pioneer e a Alpine expandem as linhas de produtos de telas de 7 a 9 polegadas para atender às frotas mais antigas.
A complexidade da fiação e as preocupações com garantia restringem as instalações autofabricadas, de modo que os canais profissionais prosperam. Os sistemas OEM mantêm integração perfeita com os botões do volante e os barramentos de dados do ADAS. O mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico suporta a coexistência, pois os sistemas de fábrica atendem aos compradores de carros novos, enquanto as soluções de pós-venda estendem a vida digital dos veículos legados.
Análise Geográfica
Mercado de Sistemas de Infoentretenimento Automotivo da China
A China forneceu 48,35% da receita regional de 2025, impulsionada pelo maior mercado automotivo do mundo e pela rápida eletrificação. Plataformas proprietárias de cockpit inteligente da BYD, NIO e Xpeng integram assistentes de voz, atualizações over-the-air e aplicativos de pagamento, consolidando a diferenciação definida por software. Os padrões GB obrigatórios, vigentes em 2026, aceleram ainda mais as atualizações conectadas.
Mercado de Sistemas de Infoentretenimento Automotivo da Índia
A Índia é a geografia de crescimento mais rápido, com CAGR de 12,49% até 2031, impulsionada por mandatos de localização e SoCs de baixo custo da Qualcomm e da MediaTek. A Tata Motors oferece telas sensíveis ao toque abaixo de 200 USD em veículos de entrada, ampliando o volume endereçável. A legislação de telemática em fase de elaboração, prevista para 2025, tornará obrigatórias as funções de chamada de emergência, gerando mais uma onda de instalações retrofit.
Mercado de Sistemas de Infoentretenimento Automotivo da APAC
O Japão e a Coreia do Sul apresentam crescimento geral mais lento, mas alta densidade de inovaço. O Afeela EV da Sony Honda Mobility vai além da potência, sinalizando um futuro de propostas de valor orientadas pelo infoentretenimento. A Hyundai Mobis investe em HUDs holográficos e navegação em AR para linhas de luxo. A Austrália, com uma frota envelhecida, estimula instalações no mercado de reposição.
Panorama regulatório
Em toda a Ásia-Pacífico, as arquiteturas de infotainment são cada vez mais moldadas pela cibersegurança, pela governança de atualizações de software e pela padronização de sistemas operacionais associadas a programas de veículos conectados. A China avançou nos requisitos de sistemas operacionais embarcados por meio das normas nacionais GB/T 47341-2026 e GB/T 47351-2026, ambas em vigor a partir de 1º de julho de 2026, que reforçam métodos de teste e requisitos técnicos para sistemas operacionais de veículos conectados inteligentes e suas camadas de sistema operacional de controle. Paralelamente, o MIIT publicou suas principais tarefas de 2026 para a padronização automotiva, enfatizando a integração veículo-estrada-nuvem e os sistemas operacionais de veículos, reforçando a pressão de conformidade sobre controladores de domínio de cockpit, unidades centrais com capacidade de OTA e as pilhas de software que os executam.
Para fornecedores que atendem plataformas multipaíses, o alinhamento com as expectativas de cibersegurança e atualização de software do UNECE WP.29 (notavelmente R155/R156) está cada vez mais moldando os processos de engenharia, a documentação e o suporte de ciclo de vida para funções de infotainment e telemática. Na Índia, o caminho dos Automotive Industry Standards para o CSMS foi formalizado por meio da publicação da AIS-189 e etapas institucionais relacionadas, sinalizando uma mudança para a conformidade estruturada em cibersegurança para veículos conectados e habilitados para OTA. Essas mudanças elevam os requisitos para boot seguro, detecção de intrusão, disciplina de lista de materiais de software (software bill of materials) e fluxos de trabalho de OTA auditáveis em sistemas instalados pelas montadoras e em retrofits conectados do mercado de reposição.
Análise da cadeia de valor
A cadeia de valor de infotainment automotivo na Ásia-Pacífico vai desde a propriedade intelectual de semicondutores e o silício (SoCs, circuitos integrados de conectividade, memória), passando por módulos de display e componentes de HMI, sistemas operacionais embarcados e middleware, até a integração de unidades centrais ou controladores de domínio de cockpit. Em seguida, estende-se à validação e homologação, seguida pela instalação de fábrica das montadoras e por um canal de instalação profissional no mercado de reposição, menor porém em crescimento. Integradores de nível 1 (por exemplo, Panasonic, Harman, Bosch, Denso, Continental e Visteon) coordenam o multi-sourcing de displays, computação, áudio e conectividade, enquanto plataformas de software e empresas de serviços de engenharia estão cada vez mais posicionadas a montante do hardware, à medida que os cockpits definidos por software e a monetização de recursos habilitados por OTA se aproximam dos ciclos de planejamento das montadoras.
Os esforços de localização e resiliência estão remodelando os fluxos regionais de peças e montagem. A Qualcomm e a Tata Electronics anunciaram, em fevereiro de 2026, uma parceria para fabricar módulos automotivos Qualcomm na instalação OSAT da Tata Electronics em Jagiroad, Assam, enquanto a Tata Electronics e a ROHM assinaram um acordo para montar e testar MOSFETs de silício de nível automotivo na Índia, com meta de produção em massa em 2026, apoiando a eletrônica de infotainment e telemática destinada à Índia. No lado do software, a VW Cariad e a ThunderSoft criaram uma joint venture focada na China para o desenvolvimento de software de conectividade e infotainment (com a ThunderSoft detendo 51%), mostrando como as unidades de software das montadoras estão construindo capacidade de desenvolvimento regionalmente ancorada. A gestão de risco de fornecimento continua sendo um tema operacional-chave, destacado pelas interrupções de 2025 associadas a problemas de envio de wafers na Nexperia, que incentivaram buffers de estoque e diversificação geográfica em toda a eletrônica relacionada a infotainment.
Cenário Competitivo
Os players tradicionais de primeiro nível, como Panasonic, Harman, Denso, Bosch e Continental, dominam coletivamente uma parcela significativa da receita do mercado. No entanto, seu domínio no hardware está cada vez mais ameaçado à medida que os OEMs migram para ecossistemas desenvolvidos por líderes tecnológicos como Google, Alibaba e Tencent. Por exemplo, a Hyundai está avançando em seus planos com o Android Automotive OS, enquanto a plataforma webOS da LG-MediaTek também está ganhando tração; cada uma delas visa integrar seus sistemas em milhões de veículos, contornando efetivamente as cadeias de suprimento convencionais.
Empresas de engenharia menores, incluindo ThunderSoft e Tata Elxsi, estão ganhando impulso ao oferecer soluções de código aberto customizadas, adaptadas às necessidades dos OEMs com orçamento limitado. Neste cenário em evolução, a cibersegurança emergiu como um diferenciador crítico. Empresas como BlackBerry QNX e Aptiv estão incorporando funcionalidades avançadas, como inicialização segura e detecção de intrusões, em suas arquiteturas para cumprir com os padrões ISO/SAE 21434. Além disso, segmentos como a telemática para veículos comerciais e os retrofits no pós-venda apresentam oportunidades de crescimento significativas, pois os players estabelecidos frequentemente carecem do foco especializado necessário para atender a essas áreas de forma eficaz.
No mercado atual, fatores como eficiência de custos, flexibilidade de software e a capacidade de oferecer um ecossistema abrangente tornaram-se mais críticos do que as considerações tradicionais, incluindo resolução de display e desempenho de CPU. Consequentemente, o mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico está cada vez mais favorecendo os fornecedores que evoluem de meros provedores de hardware para integradores de plataformas robustas e versáteis.
Líderes do Setor de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico
Panasonic Corporation
Harman International Inc.
Robert Bosch GmbH
Visteon Corporation
Denso Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico
- Panasonic Corporation
- Harman International Inc. (Samsung)
- Denso Corporation
- Robert Bosch GmbH
- Visteon Corporation
- Continental AG
- Alpine Electronics Inc.
- JVCKenwood Corporation
- Mitsubishi Electric Corporation
- Aptiv PLC
- Hyundai Mobis
- Garmin Ltd.
- Sony Group Corporation
- BlackBerry QNX

Oportunidades de mercado e perspectivas futuras
A padronização de sistemas operacionais de cockpit orientada por conformidade na China cria oportunidades para fornecedores que possam entregar pilhas de sistemas operacionais embarcados e plataformas de controladores de domínio testáveis e auditáveis, alinhadas às normas GB/T 47341-2026 e GB/T 47351-2026 (em vigor a partir de 1º de julho de 2026). Isso favorece ofertas que combinam virtualização, ferramentas de OTA, engenharia de cibersegurança e serviços de validação junto com unidades centrais e controladores de domínio de cockpit, especialmente quando as montadoras consolidam infotainment, painéis de instrumentos e HUDs em computação centralizada.
Os programas de localização de manufatura e de integração de cockpits inteligentes também estão expandindo as rotas endereçáveis além do fornecimento tradicional de hardware de nível 1. Em julho de 2026, a MCE Holdings Bhd, com sede na Malásia, lançou um centro de manufatura avançada de RM50 milhões em Serendah, Selangor, com linhas de SMT e montagem posicionadas para sistemas de infotainment e soluções de cockpit inteligente, sinalizando uma ampliação da capacidade da ASEAN para integração eletrônica. Na China, a Toyota Boshoku e a Huaqin Technology formaram, em julho de 2026, uma joint venture focada em produtos de controle de cockpit inteligente e software, apontando para a demanda por módulos de cockpit integrados que combinam HMI, eletrônica e software. Na Coreia do Sul, a parceria de julho de 2026 entre a Kakao Mobility e a Renault Korea em torno de mapeamento de alta precisão e infotainment definido por software apoia oportunidades em navegação localizada, serviços de dados de mapeamento e recursos conectados que podem ser empacotados em casos de uso de assinatura e de frotas, nos quais o infotainment habilitado por conectividade é tratado como uma ferramenta operacional, e não como um acessório de cabine.
Recent Industry Developments in Mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico
- Julho de 2026: a Panasonic Automotive Systems anunciou que seu controlador de domínio de cockpit foi selecionado para o novo Mazda CX-5, consolidando funções de infotainment, HUD e painel de instrumentos com capacidade de atualização OTA. Isso apoia a mudança em direção à computação de cockpit centralizada em programas na Ásia-Pacífico e aumenta a importância do ciclo de vida do software e das ferramentas de atualização, junto com a integração de hardware.
- Outubro de 2025: a Harman (Samsung) comprometeu INR 3,45 bilhões (USD 42 milhões) para expandir sua instalação de fabricação de eletrônicos automotivos em Chakan, Pune, Índia, visando maior produção de componentes de áudio automotivo, unidades de infotainment e unidades de controle de telemática até 2027. A expansão fortalece o fornecimento local para sistemas instalados pelas montadoras na Índia e apoia um movimento mais amplo em direção à fabricação eletrônica localizada para recursos conectados.
- Novembro de 2024: a Panasonic Automotive Systems apresentou uma plataforma de infotainment embarcado pronta para produção, enfatizando uma integração mais estreita entre o software de cockpit e as funções do veículo. O lançamento reforçou a direção do mercado em direção a cockpits definidos por software, nos quais as plataformas de infotainment atuam como a camada de entrega para serviços conectados e upgrades de recursos.


Mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas geradas por sistemas de infotainment embarcados fornecidos para veículos em toda a Ásia-Pacífico, incluindo instalações de fábrica e do mercado de reposição, nas quais o sistema oferece funções de mídia, navegação, conectividade e interface de usuário relacionadas.
Exclusões de escopo: excluímos dispositivos móveis e aplicativos autônomos que não são vendidos como parte de um sistema de infotainment automotivo, e também excluímos unidades de controle de telemática puras que não incluem uma interface de infotainment.
Visão geral da segmentação
- Por Tipo de Instalação
- Infoentretenimento Integrado ao Painel
- Infoentretenimento no Assento Traseiro
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Por Componente
- Módulo de Display e Tela Sensível ao Toque
- Unidade Central e Controlador de Domínio
- Software de Sistema Operacional e Aplicativos
- CIs de Conectividade e Módulos de Antena
- Por Tipo de Propulsão
- Veículos com Motor de Combustão Interna
- Veículos Elétricos Híbridos
- Veículos Elétricos a Bateria
- Por Geração de Conectividade
- 4G LTE
- 5G
- 2G/3G Legado
- Por Sistema Operacional
- Baseado em Linux (AAOS, AGL, etc.)
- QNX
- Android Automotive OS
- Outros (Proprietário, RTOS)
- Por Canal de Vendas
- Instalado pelos OEM
- Pós-Venda
- Por País
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites da região Ásia-Pacífico, entender os padrões de produção e vendas de veículos e mapear a curva de adoção de recursos que impulsiona o conteúdo de infotainment. Baseamo-nos em fontes públicas, como ministérios de transporte nacionais e órgãos estatísticos dos principais países da APAC, a International Organization of Motor Vehicle Manufacturers, o UN Comtrade para fluxos comerciais das categorias eletrônicas relevantes, e referências normativas e regulatórias publicadas por órgãos como a UNECE.
Também revisamos relatórios anuais de empresas, apresentações de resultados e brochuras de produtos para entender os pacotes típicos de sistemas, a direção de precificação e as tendências de instalação das montadoras ao longo do tempo. Além disso, assinaturas pagas que cobrem dados financeiros de empresas e movimentações de importação-exportação foram usadas seletivamente para verificar a exposição das empresas e sinais de movimento em nível de país. As fontes documentais listadas aqui não são exaustivas, e consultamos muitas outras referências públicas e pagas durante a coleta de dados, a validação e os esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar a rapidez com que os recursos de infotainment estão sendo adicionados nas diferentes faixas de preço de veículos e países, e como a precificação das montadoras versus o mercado de reposição está mudando à medida que os displays aumentam de tamanho e o conteúdo de software se expande. Conversamos com uma combinação de participantes do ecossistema das montadoras, fornecedores de componentes, distribuidores e parceiros de serviço nos principais mercados automotivos da APAC, para que as lacunas dos dados públicos pudessem ser preenchidas e as premissas reverificadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 14% |
| Nível médio: 42% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 21% | Gerentes: 58% |
Dimensionamento de mercado e previsão
A lógica central de dimensionamento começa com a construção de um pool de demanda de cima para baixo (top-down), no qual a produção e as vendas de veículos por país são convertidas em uma base instalada endereçável, depois filtrada por taxas de instalação de infotainment para os canais de montadoras e do mercado de reposição. Uma vez formada essa base de demanda, o valor médio do sistema é aplicado usando faixas de preço que refletem tendências de tamanho de display, escolhas de sistema operacional, capacidade de conectividade (4G versus 5G) e a mudança de mix entre veículos de passageiros e comerciais.
Para manter o resultado embasado, corroboramos os totais com aproximações seletivas de baixo para cima (bottom-up), como amostragem de indícios de envio de fornecedores, verificação de margens de canal onde o mercado de reposição é relevante, e uso de verificações de preço médio de venda (ASP) multiplicado pelo volume para os principais países. Onde as divisões por país ou canal eram escassas, a lacuna foi tratada usando indicadores proxy, como crescimento da frota de veículos, dependência de importação de componentes-chave e a participação de variantes de acabamento superior, seguido de uma reverificação com o feedback das entrevistas. As previsões foram construídas usando análise de cenários em torno do ritmo de adoção de cockpits conectados, das perspectivas de produção de veículos na APAC e da progressão esperada de ASP. Os pesos dos cenários foram ajustados com base no que os respondentes primários consideraram o caminho mais provável.
Validação de dados e ciclo de atualização
A validação foi feita por meio de várias verificações cruzadas, de modo que os números finais não dependam de um único conjunto de dados. Comparamos os resultados do modelo com sinais independentes, como tendências de vendas de veículos por país, direção do movimento comercial de módulos relevantes e anúncios públicos sobre lançamentos de novos modelos que alteram os níveis de instalação de infotainment.
Antes da aprovação final, anomalias como saltos súbitos no ASP ou na penetração de instalação foram revisadas por outro analista, depois retestadas revisando as premissas subjacentes e, quando necessário, recontatando fontes primárias para esclarecimento. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias importantes, oscilações cambiais súbitas ou grandes mudanças de plataforma das montadoras. Pouco antes da entrega, é realizada uma nova rodada de revisão para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de sistemas de infotainment automotivo da Ásia-Pacífico pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de infotainment automotivo na APAC frequentemente diferem porque o ano utilizado, o limite do produto e a lógica de precificação não são iguais entre as fontes, mesmo quando o título parece semelhante. As diferenças geralmente aparecem quando uma estimativa trata o mercado apenas como a unidade central, enquanto outra agrupa painéis de instrumentos, HUDs e displays de passageiros no mesmo pool de receita.
Os principais fatores de discrepância também vêm de como as receitas de montadoras versus mercado de reposição são tratadas, da rapidez com que se assume que os tamanhos de display aumentam, e se a conversão de moeda é feita usando uma média de um único ano ou uma abordagem de suavização mais longa. A tabela mostra uma ampla dispersão, e no modelo da Mordor Intelligence, o total é contabilizado para as receitas de sistemas de infotainment na Ásia-Pacífico, tanto de montadoras quanto do mercado de reposição, com a precificação vinculada a um mix em nível de país de tipos de veículos, conectividade e adoção de sistema operacional, em vez de usar um único ASP regional combinado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 8,31 bilhões (2025) | |
| Consultoria global A | USD 8,84 bilhões (2025) | Usa um escopo de infotainment embarcado que comumente agrupa receitas de displays de cockpit adjacentes e cobertura de retrofit no mesmo item de linha, o que pode elevar o total em comparação com uma definição mais restrita, apenas de infotainment. |
| Consultoria regional B | USD 2,10 bilhões (2023) | Baseia-se em um ano-base anterior e tende a enfatizar sistemas do tipo unidade central embarcada, o que pode subestimar as receitas mais amplas de infotainment capturadas por meio de pacotes de acabamento superior e mix de canais em anos posteriores. |
No geral, a dispersão é explicada principalmente pelos limites de escopo e pelo momento considerado, e depois pela forma como a precificação e o mix de recursos são projetados na previsão. Ao vincular a estimativa a pools de vendas de veículos, taxas de instalação e faixas de ASP em nível de país verificadas em entrevistas, o número final permanece rastreável a insumos claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e a previsão para o mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico?
O tamanho do mercado de Sistemas de Infoentretenimento Automotivo da Ásia-Pacífico é de USD 9,2 bilhões em 2026 e está projetado para atingir USD 15,26 bilhões até 2031, crescendo a um CAGR de 10,66%.
Como os OEMs estão estabelecendo parcerias com os gigantes da tecnologia?
Montadoras como a Hyundai e a Toyota integram o Android Automotive OS, o Google Maps e o WeChat da Tencent para encurtar os ciclos de desenvolvimento e acessar ecossistemas de aplicativos maduros.
Qual segmento de veículos está impulsionando o crescimento das frotas comerciais?
Os veículos comerciais leves estão crescendo a um CAGR de 11,55%, à medida que os operadores de entrega de última milha adotam o infoentretenimento habilitado por telemática para otimização de rotas e monitoramento de motoristas.
Por que a receita de software está superando a do hardware?
O software de sistema operacional e os aplicativos se expandem a um CAGR de 13,18%, à medida que os OEMs monetizam assinaturas, atualizações over-the-air e a receita da loja de aplicativos que o hardware por si só não consegue proporcionar.
Página atualizada pela última vez em:



