
Tamanho e Participação do Mercado de Deposição de Camada Atômica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Deposição de Camada Atômica por Mordor Intelligence
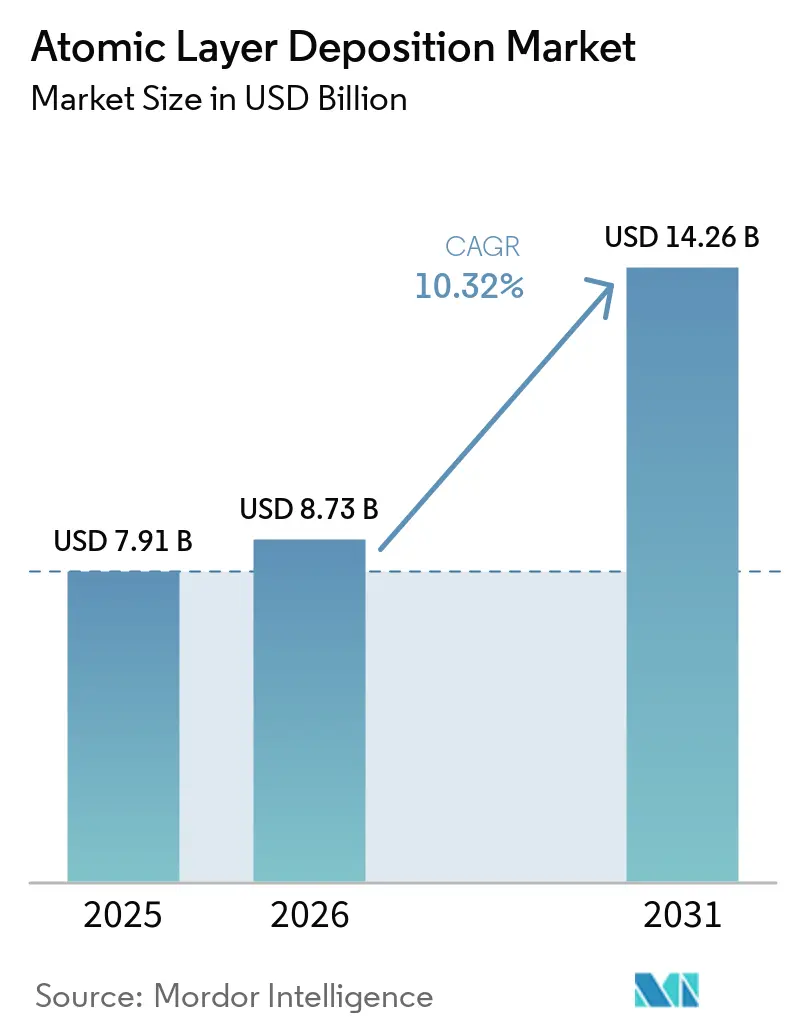
O tamanho do Mercado de Deposição de Camada Atômica deverá aumentar de 7,91 bilhões de USD em 2025 para 8,73 bilhões de USD em 2026 e atingir 14,26 bilhões de USD até 2031, crescendo a uma CAGR de 10,32% no período de 2026 a 2031. A rápida migração de nós em lógica e memória, a busca por maiores densidades de energia em baterias e a demanda por encapsulamento ultrafino em formatos de display emergentes estão ampliando a base de clientes para além das fábricas de semicondutores convencionais. Transistores gate-all-around em 2 nanômetros, pilhas de NAND 3D com mais de 300 camadas e a produção de micro-LEDs em rolo a rolo exigem controle de espessura em escala de ângstrom que a deposição química de vapor não consegue alcançar, posicionando a ALD plasmática e espacial diretamente no conjunto de ferramentas de front-end. Os fornecedores de equipamentos estão respondendo com ferramentas de cluster de wafer único que isolam a contaminação enquanto melhoram a utilização de precursores, e com arquiteturas espaciais que trocam alguma precisão por velocidade, especialmente em linhas de display e bateria. Os subsídios governamentais previstos na Lei CHIPS e Ciência dos Estados Unidos e na Lei de Chips da União Europeia estão redirecionando uma parcela dos gastos de capital para a América do Norte e a Europa; no entanto, a Ásia-Pacífico ainda domina as instalações graças à capacidade consolidada e aos fabricantes de ferramentas locais. Enquanto isso, lacunas de rendimento, escassez de metais precursores e regras ambientais mais rígidas sobre plasmas fluorados moderam as perspectivas de crescimento e motivam inovações de processo.
Principais Conclusões do Relatório
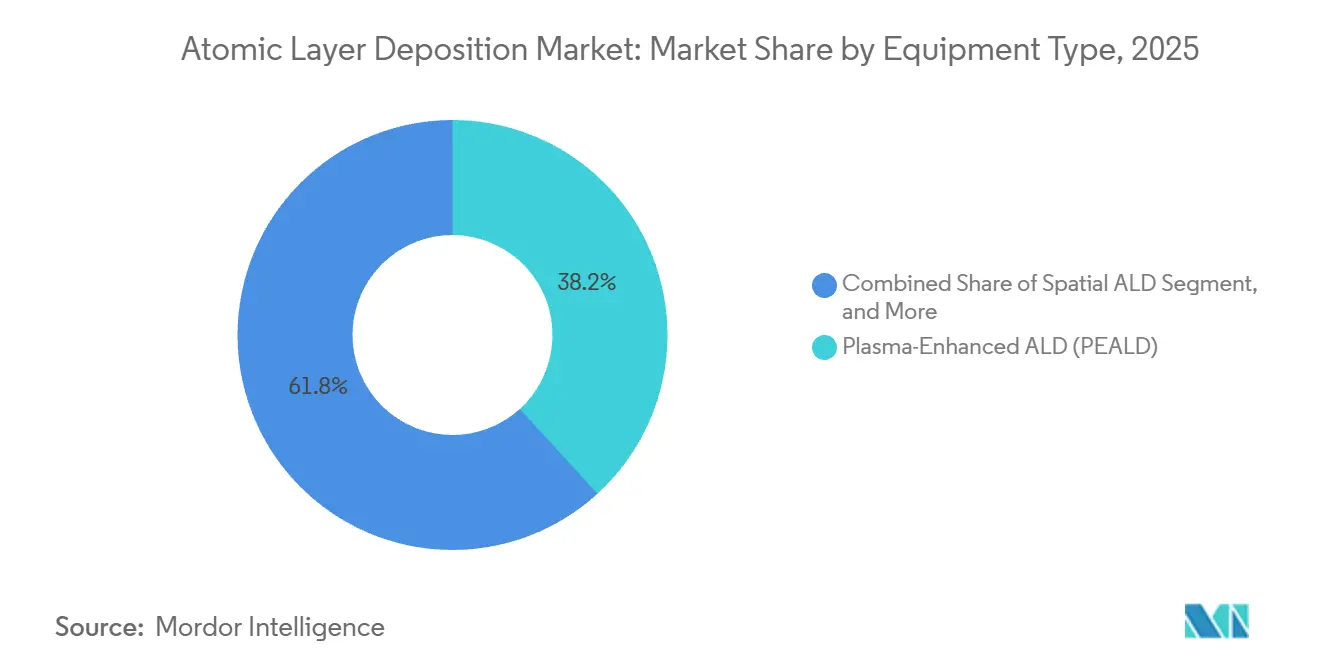
- Por tipo de equipamento, os sistemas com plasma aprimorado lideraram com 38,23% de participação na receita em 2025, enquanto as ferramentas espaciais estão no caminho para um CAGR de 12,41% até 2031.
- Por configuração de reator, as plataformas de cluster de wafer único representaram 44,57% da participação do mercado de deposição de camada atômica em 2025 e estão se expandindo a um CAGR de 11,02% até 2031.
- Por tamanho de substrato, o segmento de 300 milímetros capturou 57,32% do tamanho do mercado de deposição de camada atômica em 2025 e está projetado para manter a liderança mesmo com as linhas piloto de 450 milímetros registrando um CAGR de 12,48%.
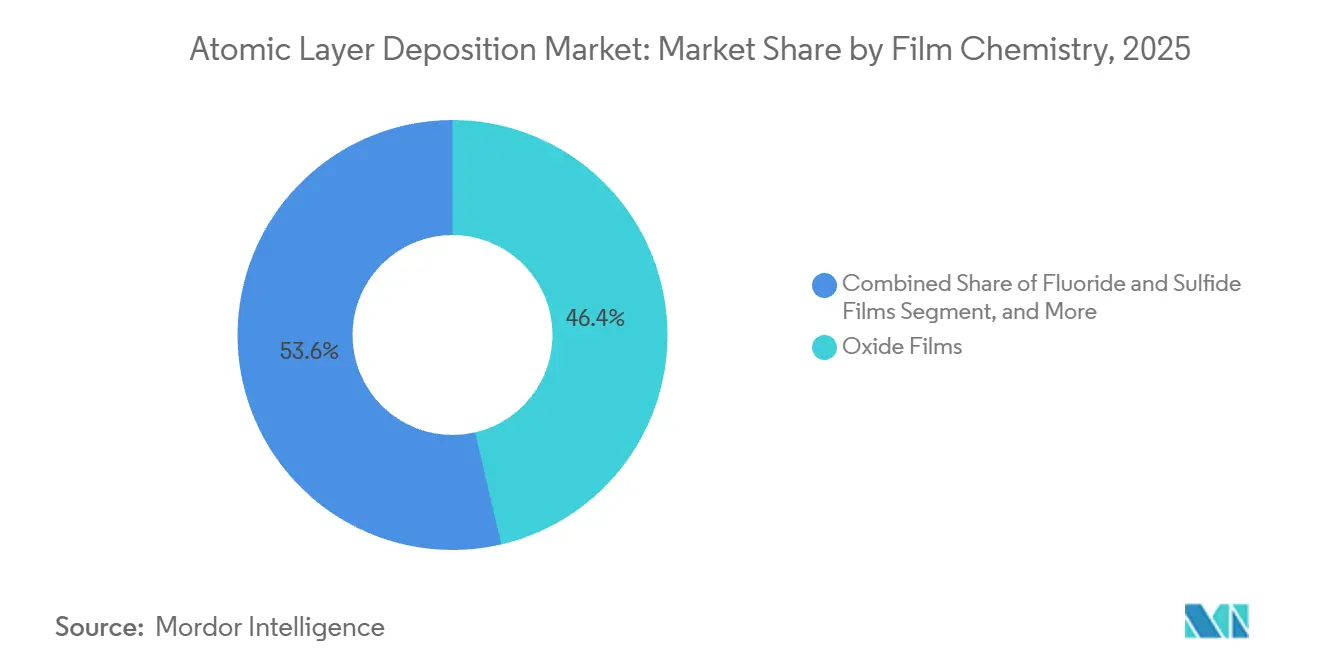
- Por química de filme, os revestimentos de óxido detiveram 46,36% da participação na receita em 2025, enquanto os filmes de fluoreto e sulfeto registram o CAGR mais rápido de 13,03% até 2031.
- Por aplicação, a lógica e memória de semicondutor permaneceu como âncora com 34,11% da receita de 2025, mas os revestimentos para dispositivos de energia estão avançando a um CAGR de 12,24% impulsionados pela demanda de baterias de estado sólido.
- Por geografia, a Ásia-Pacífico comandou 53,43% da receita em 2025 e deve crescer a um CAGR de 11,28% graças às expansões de fábricas de wafer em Taiwan, Coreia do Sul e China.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado do encolhimento de nós de NAND 3D e DRAM na Ásia | +2.1% | Núcleo da Ásia-Pacífico, com transbordamento para a América do Norte | Médio prazo (2 a 4 anos) |
| Transição para lógica de porta ao redor completo e metal de porta de alta constante dielétrica | +1.8% | Global, concentrado em Taiwan, Coreia do Sul e Estados Unidos | Curto prazo (≤ 2 anos) |
| Adoção rápida de painéis traseiros mini/micro-LED | +1.3% | Fabricação na Ásia-Pacífico, design na América do Norte | Médio prazo (2 a 4 anos) |
| Demanda por revestimentos de eletrólito de estado sólido para baterias de veículos elétricos | +1.5% | Global, liderança inicial no Japão, Coreia do Sul e China | Longo prazo (≥ 4 anos) |
| Nanorrevestimentos para implantes médicos para melhor biocompatibilidade | +0.9% | Mercados regulatórios da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Investimentos em linhas piloto financiados pelo governo, Lei de Chips da UE, Lei CHIPS e Ciência | +1.6% | América do Norte e Europa, foco em autonomia estratégica | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado do Encolhimento de Nós de NAND 3D e DRAM na Ásia
As contagens de camadas em NAND vertical superaram 300 em 2025, forçando as fábricas de memória a introduzir até 14 etapas de ALD por wafer para manter a conformidade das paredes laterais em razões de aspecto acima de 80:1.[1] Os fabricantes de DRAM também migraram para estruturas 1-beta com diâmetros de capacitor abaixo de 18 nanômetros, uma geometria que somente o óxido de háfnio dopado com zircônio por ALD consegue preencher sem vazamento. A Samsung divulgou que as ferramentas de ALD consumiram 22% do capex das fábricas de memória em 2025, ante 16% três anos antes. A YMTC da China seguiu o mesmo caminho ao adicionar revestimentos de nitreto de titânio por ALD em seu design Xtacking 4.0, gastando USD 120 milhões adicionais por linha de 100.000 wafers por mês. Esses investimentos reforçam a liderança da Ásia-Pacífico e elevam a visibilidade da demanda por ferramentas por pelo menos os próximos dois encolhimentos de nós.
Transição para Lógica de Porta ao Redor Completo e Metal de Porta de Alta Constante Dielétrica
Os transistores de efeito de campo de porta ao redor completo envolvem o canal com um dielétrico de alta constante dielétrica conforme, reduzindo a espessura de óxido equivalente abaixo de 0,7 nanômetros. O fluxo de produção de risco N2 da TSMC exige uma pilha de ALD de óxido de háfnio de 12 ciclos seguida de metal de função de trabalho de nitreto de titânio, todos depositados em câmaras de ALD isoladas para conter a interferência cruzada de oxigênio.[2] O nó 18A da Intel adiciona um revestimento de cobalto seletivo por ALD que reduz a resistência de contato em 19%. O fluxo de segunda geração de 3 nanômetros da Samsung alcançou ganhos de potência de 23% com uma camada interfacial mais fina creditada à química de ALD otimizada. Embora os tempos de ciclo de ALD possam ultrapassar 180 segundos, as fundições estão mitigando os gargalos por meio de contagens de câmaras paralelas, sublinhando o papel indispensável da ALD na lógica abaixo de 3 nanômetros.
Adoção Rápida de Painéis Traseiros Mini e Micro-LED
Passos de pixel abaixo de 50 micrômetros expõem as camadas ativas ao oxigênio e à umidade, tornando os filmes de barreira abaixo de 10 nanômetros essenciais. A ALD espacial atende ao requisito de velocidade ao desacoplar a exposição ao precursor das etapas de purga, atingindo velocidades lineares de tela de 10 metros por minuto. A LG Display encomendou seis reatores espaciais para sua fábrica Paju P10 em 2025, um compromisso de USD 85 milhões voltado para painéis micro-LED automotivos. A Beneq também registrou um pedido de oito ferramentas no valor de EUR 65 milhões (USD 71 milhões) de um integrador de displays asiático. Embora o desperdício de precursores e a requalificação de receitas retardem a adoção, o potencial de rendimento continua a atrair fabricantes de displays.
Demanda por Revestimentos de Eletrólito de Estado Sólido para Baterias de Veículos Elétricos
As células de lítio-metal de estado sólido oferecem mais de 500 Wh/kg, mas a formação de dendritos limita a vida útil dos ciclos. Intercamadas de ALD de 5 a 20 nanômetros de oxinitreto de lítio e fósforo ou óxido de alumínio estenderam a vida útil dos ciclos para além de 1.000 ciclos ao criar interfaces sólidas artificiais de eletrólito robustas. A QuantumScape relatou uma redução de 34% na resistência interfacial com seu revestimento de ALD proprietário, permitindo taxas de carga de 0,5C sem deposição. A linha piloto da Toyota na Prefeitura de Aichi está implantando oito reatores de ALD para revestir eletrólitos de sulfeto para modelos híbridos de 2027. Embora o processamento adicione USD 12 a 18 por kWh, os programas de veículos premium aceitam a troca, e a ALD espacial promete alívio de custos uma vez que a escala seja alcançada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez e volatilidade de custos de metais precursores, Ru, Ir, Co | -1.4% | Global, aguda em regiões com reservas estratégicas limitadas | Curto prazo (≤ 2 anos) |
| Limitações de rendimento versus metas de fundições de alto volume | -1.1% | Global, mais severa nas fábricas de alto volume da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Concorrência da CVD espacial para encapsulamento de OLED | -0.7% | Fabricação de displays na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas de saúde, meio ambiente e segurança sobre subprodutos de plasma fluorado | -0.8% | América do Norte e Europa, mercados orientados por regulamentação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez e Volatilidade de Custos de Metais Precursores
O rutênio, o irídio e o cobalto são minerados principalmente como subprodutos do grupo da platina na África do Sul e na Rússia, expondo o fornecimento a riscos geopolíticos. O rutênio subiu de USD 450 por onça troy em 2024 para USD 603 no final de 2025, à medida que tanto os construtores de ALD quanto os de eletrolisadores disputavam a produção limitada. As fundições reduziram o uso por meio de temporização de pulso mais inteligente, mas os inícios de wafer continuam aumentando, de modo que a demanda supera os ganhos de eficiência. Químicas substitutas estão em fase de teste, mas os ciclos de qualificação duram dois a três anos, prolongando a exposição a preços spot voláteis.
Limitações de Rendimento Versus Metas de Fundições de Alto Volume
A ALD plasmática de wafer único atinge no máximo cerca de 50 wafers por hora para pilhas de 10 nanômetros, muito abaixo da cadência de 200 wafers das ferramentas de litografia adjacentes. O SABRE 3D da Lam atingiu 160 wafers por hora para óxido de háfnio, mas cai para 85 para cobalto devido à nucleação lenta. Os reatores espaciais prometem ciclos de menos de 30 segundos, mas têm dificuldade em manter a uniformidade abaixo de 2% em wafers de 300 milímetros. A lacuna aumenta a intensidade de capital à medida que as fábricas compram mais câmaras, criando pressão de custo que poderia restringir a adoção se não for resolvida antes da aceleração do nó de 1,4 nanômetros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Precisão Plasmática Lidera Enquanto Plataformas Espaciais Buscam VelocidadeAs ferramentas com plasma aprimorado geraram 38,23% da receita de 2025, um testemunho de sua capacidade de baixa temperatura que protege interconexões e semicondutores compostos. O tamanho do mercado de deposição de camada atômica para sistemas plasmáticos está definido para crescer a quase o CAGR geral de 10% até 2031, à medida que a lógica de nanofolha e a DRAM 3D exigem processamento abaixo de 300 °C. Filmes conformes de nitreto e titânio, inatingíveis pela ALD térmica a taxas razoáveis, sustentam a demanda. Em contraste, as arquiteturas espaciais registrarão um CAGR de 12,41% ao trocar precisão em nível atômico por velocidade linear, especialmente em substratos flexíveis. A plataforma WCS 500 reveste telas de 10 m² por hora, permitindo que as linhas de display atinjam metas de tempo de ciclo anteriormente impossíveis com câmaras em lote, embora o desperdício de precursores permaneça 40% maior. As ferramentas de lote térmico persistem em ambientes acadêmicos e linhas biomédicas onde os danos por plasma são proibitivos, mas sua participação diminui a cada ano à medida que as fábricas se consolidam em torno de designs de cluster.
Olhando para o futuro, pilhas híbridas que combinam ALD plasmática e gravação em camada atômica dentro de um único chassi estão ganhando força. A ferramenta Tactras da Tokyo Electron reduz as transferências de wafer e eleva a produtividade geral em 18% em comparação com módulos discretos. Os fornecedores que dominarem essa integração capturarão participação incremental de carteira à medida que as fábricas buscam precisão e rendimento. Enquanto isso, os produtores de baterias e displays estão pressionando os fornecedores por designs de rolo a rolo que igualem a uniformidade em lote a metade do custo, sugerindo roteiros de produtos divergentes dentro do mercado de deposição de camada atômica.

Por Configuração de Reator:
Flexibilidade de Cluster Comanda o PrêmioAs plataformas de cluster de wafer único entregaram 44,57% da receita de 2025 e devem sustentar um CAGR de 11,02% à medida que as fábricas de lógica pagam pelo isolamento de contaminação. Cada wafer ocupa sua própria câmara, permitindo mudanças rápidas de química sem interferência cruzada, crítico ao alternar revestimentos de cobalto com pilhas dielétricas. A participação do mercado de deposição de camada atômica para reatores em lote está diminuindo porque seu menor custo por wafer não pode compensar a agilidade limitada de receitas em nós abaixo de 7 nanômetros. Ainda assim, as fábricas de ponta traseira na China adquiriram ferramentas em lote para 38% das adições de 2025, ilustrando que a eficiência de capital permanece um fator decisivo fora da lógica de ponta.
Os sistemas espaciais de wafer único borram a divisão histórica ao combinar controle de contaminação com maior rendimento mecânico. Se os obstáculos de uniformidade de filme forem resolvidos, eles poderiam corroer o prêmio atualmente desfrutado pelas ferramentas de cluster. Os fornecedores estão, portanto, diversificando apostas: a linha Pulsar da ASM International mantém a liderança em wafer único, enquanto seu novo portfólio espacial visa usuários de display e bateria. Ao longo da década, a escolha do comprador dependerá de se os fabricantes de ferramentas conseguem harmonizar o tempo de ciclo, a qualidade do filme e o custo de propriedade dentro de um único quadro modular.
Por Tamanho de Substrato:
Domínio de 300 mm Persiste Enquanto Pilotos de 450 mm Ganham RitmoA Fábrica 52 da Intel no Arizona inserirá um módulo de ALD de 450 milímetros durante sua inicialização em 2026, validando o manuseio mecânico e as métricas de uniformidade.
Os dispositivos de potência, analógicos e de banda larga permanecem ancorados em formatos de 200 milímetros ou menores. As fábricas de nitreto de gálio e carboneto de silício preferem substratos de 150 milímetros até que as densidades de defeitos diminuam, e o Propel HB da Veeco demonstra o caso de negócios para ferramentas direcionadas de 200 milímetros a USD 2,8 milhões por câmara. O resultado é uma cadeia de suprimentos bifurcada, com caminhos de otimização separados para CMOS de alto volume e para dispositivos especiais que atendem a veículos elétricos e redes de energia renovável.
Por Química de Filme:
Óxidos Ainda Dominam, Fluoretos e Sulfetos AceleramOs óxidos geraram 46,36% da receita de química em 2025, ancorados por dielétricos de porta de óxido de háfnio e camadas de passivação de óxido de alumínio. Precursores maduros, nucleação previsível e amplos escopos de aplicação mantêm essa família no centro da maioria dos fluxos de processo. No entanto, os filmes de fluoreto e sulfeto superarão todas as outras categorias, registrando um CAGR de 13,03% até 2031. As baterias de estado sólido empregam revestimentos de tiofosfato de lítio e oxinitreto de lítio e fósforo para elevar a condutividade iônica acima de 10 mS/cm, e a Samsung SDI confirmou 41% menor resistência interfacial após adicionar um estabilizador de fluoreto por ALD. O óxido de zircônio e háfnio dopado com fluoreto também eleva a resistência à polarização em memórias ferrolétricas, estendendo os ciclos de escrita além de 10¹⁰.
Metais como cobalto e rutênio desfrutam de atração tecnológica de nó, mas enfrentam ventos contrários de preço. O crescimento de nitreto está moderando à medida que as arquiteturas de NAND 3D se aproximam dos limites mecânicos de tensão por pilha. Consequentemente, os fornecedores de precursores capazes de entregar fluoretos e sulfetos de alta pureza em escala estão posicionados para capturar pools de valor emergentes dentro do mercado de deposição de camada atômica.
Por Aplicação:
Âncora de Semicondutores Financia Expansão para Energia e BiomédicoA lógica e memória de semicondutor contribuíram com 34,11% da receita de 2025 e permanecerão vitais, pois financiam P&D que transborda para setores adjacentes. As técnicas de embalagem avançada, incluindo a ligação híbrida na plataforma Sistema em Wafer da TSMC, requerem revestimentos de barreira de cobre por ALD para impedir a eletromigração. Em paralelo, os revestimentos para dispositivos de energia estão crescendo a um CAGR de 12,24%. Cátodos ricos em níquel protegidos por alumina de ALD de 3 nanômetros alcançaram mais de 3.000 ciclos, desbloqueando pacotes de maior tensão. Os revestimentos biomédicos, embora pequenos em dólares, comandam preços premium; a certificação ISO 13485 do sistema OpAL da Oxford Instruments prova que os fabricantes de implantes médicos valorizam a capacidade da ALD de melhorar a osseointegração sem rugosidade das superfícies.
Fora da eletrônica central, ópticas de lidar, câmeras infravermelhas e sensores automotivos estão adotando camadas antirreflexo por ALD, ampliando a resiliência do mercado contra os ciclos de semicondutores. Essa diversidade de demanda sustenta o crescimento de longo prazo mesmo que o capex de lógica de ponta flutue de ano para ano.
Análise Geográfica
Mercado de Deposição de Camada Atômica da APAC
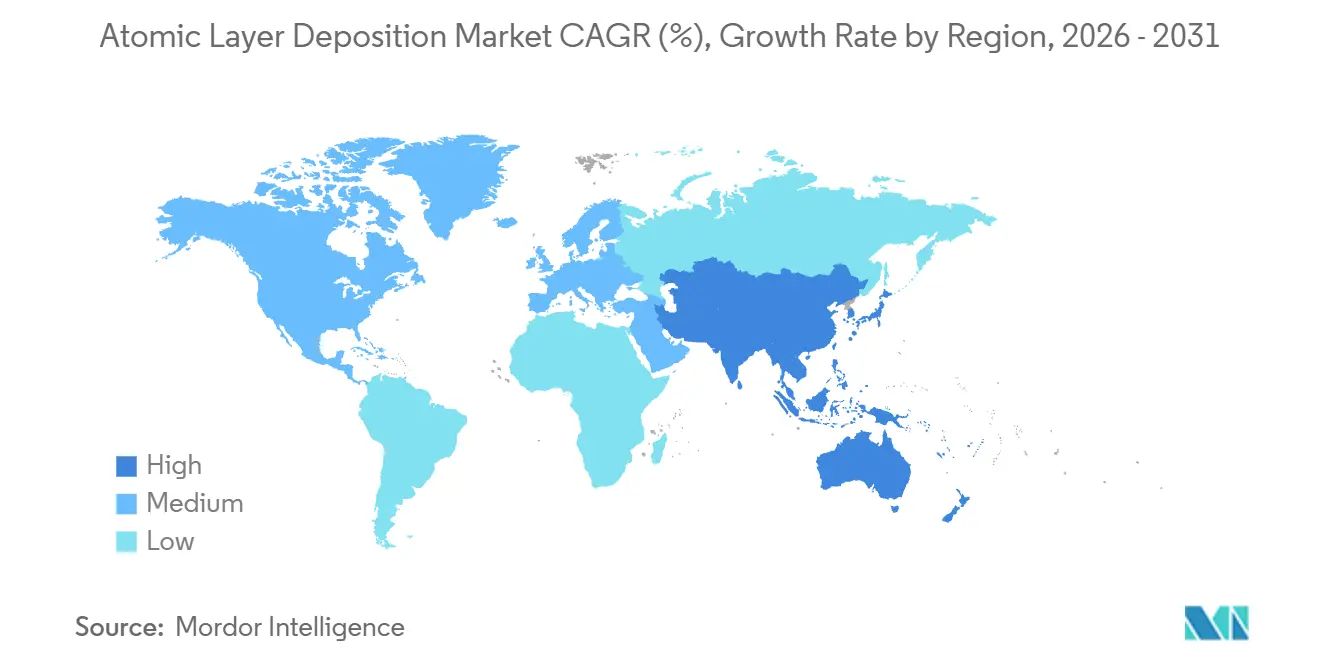
A Ásia-Pacífico reteve 53,43% da participação de receita em 2025 e prevê-se que cresça a um CAGR de 11,28% até 2031. Taiwan, Coreia do Sul e China detinham conjuntamente 78% da capacidade de 300 milímetros, enquanto os fabricantes de equipamentos Tokyo Electron e Hitachi High-Tech fornecem uma cadeia de suprimentos local que acelera a adoção regional.Previsão Mundial de Fábricas, semi.org">[3] A liderança da Coreia do Sul em NAND 3D impulsiona a demanda por barreiras de linha de palavra e camadas de armadilha de carga, e a expansão de fábricas de wafers na China absorve equipamentos para nós maduros, sensores de imagem e circuitos integrados de gerenciamento de energia. O Japão se beneficia das exportações de equipamentos e dos lançamentos iniciais de linhas de baterias de estado sólido. O incentivo de 10 bilhões de USD do governo indiano para semicondutores ainda não se traduziu em fábricas de alto volume, mas sinaliza uma demanda potencial de longo prazo.
Mercado de Deposição de Camada Atômica da América do Norte
A América do Norte ficou em segundo lugar, impulsionada por 39 bilhões de USD em subsídios da Lei CHIPS e mais de 200 bilhões de USD em investimentos anunciados em fábricas pela Intel, TSMC, Samsung e Micron. Os equipamentos de deposição de camada atômica representam cerca de 14% dos orçamentos totais de equipamentos para fábricas de wafers nesses projetos. O papel do Canadá é predominantemente voltado para pesquisa, enquanto o México se concentra em linhas de embalagem avançada que utilizam deposição de camada atômica para barreiras de difusão de cobre.
Mercado de Deposição de Camada Atômica da EMEA
A Europa avança com base na Lei Europeia de Chips no valor de 43 bilhões de EUR (47 bilhões de USD), que visa alcançar 20% da participação global em semicondutores até 2030. A fábrica da Intel em Magdeburgo e a planta da TSMC em Dresden implantarão módulos de deposição de camada atômica em volume após 2026. A STMicroelectronics expande suas operações em Crolles para fornecer aos clientes automotivos dispositivos de carboneto de silício protegidos por deposição de camada atômica. O Oriente Médio e a África permanecem em estágio incipiente, limitados a projetos exploratórios por fundos de investimento.
Mercado de Deposição de Camada Atômica das Américas
A participação da América do Sul restringe-se a laboratórios acadêmicos; o investimento industrial concentra-se em montagem, e não em fabricação de front-end. Consequentemente, o mercado de deposição de camada atômica permanece altamente concentrado, com os cinco principais países — Taiwan, Coreia do Sul, China, Estados Unidos e Japão — capturando 84% da receita de equipamentos em 2025. Os subsídios podem alterar marginalmente essa composição; no entanto, o conhecimento consolidado, os ecossistemas de fornecedores e os cronogramas de depreciação existentes garantem a primazia da Ásia-Pacífico no futuro previsível.
Panorama regulatório
Os controles de exportação e a política industrial continuam centrais para o ambiente de ferramentas de ALD, pois a capacidade de deposição de ponta é tratada como de uso dual. Nos Estados Unidos, o Department of Commerce, Bureau of Industry and Security (BIS) emitiu diversas normas durante 2024-2025 que reforçaram os controles relacionados a semicondutores avançados. Estas incluíram refinamentos no arcabouço do foreign-produced direct product (FDP) (dezembro de 2024) e adicionaram procedimentos de conformidade e diligência devida ligados às cadeias de suprimento de computação avançada (janeiro de 2025), aumentando os encargos de licenciamento, triagem e manutenção de registros para os fabricantes de ferramentas (OEMs) e seus parceiros globais de canal.
Na Europa, a UE continua a alinhar a fabricação de semicondutores tanto com a competitividade quanto com a política climática. A Comissão Europeia atualizou a lista de controle de exportação de itens de uso dual da UE em setembro de 2025, incorporando novos controles que podem afetar embarques de equipamentos avançados de fabricação de semicondutores, incluindo sistemas de ALD. Separadamente, o Regulamento de Execução (UE) 2026/286 da Comissão (fevereiro de 2026) autorizou isenções específicas para gases fluorados de efeito estufa (F-gas) para chillers usados na fabricação de semicondutores. Isso reflete a necessidade prática de manter o desempenho das utilidades das fábricas ao mesmo tempo em que os requisitos ambientais se tornam mais rígidos, e o arcabouço do European Chips Act, além da proposta do Chips Act 2.0 de junho de 2026, ancoram o impulso político para expandir a capacidade e a competência regionais.
Análise da cadeia de valor
A cadeia de valor de ALD começa com insumos de ultra-alta pureza, incluindo precursores especializados, gases de transporte e equipamentos de filtragem e manuseio. Em seguida, passa pelo projeto de equipamentos e pelo fornecimento de subsistemas, como componentes de vácuo, fontes de plasma, controle de temperatura e metrologia in-situ, antes de terminar com a integração de ferramentas e o suporte de serviço de longa vida dentro das fábricas e das linhas industriais emergentes. O fornecimento de precursores continua sendo um ponto de alavancagem importante, já que muitos processos exigem pureza de seis noves (99,9999%) e têm substitutos qualificados limitados, de modo que os ciclos de qualificação e o controle de contaminação são frequentemente tão importantes quanto o preço.
Tendências de regionalização ligadas a programas de incentivo a semicondutores nos Estados Unidos e na UE estão reforçando ecossistemas localizados de produtos químicos e peças. Ao mesmo tempo, as fricções geopolíticas em torno de materiais críticos e gases especiais mantêm o planejamento de continuidade de suprimento em destaque. Fabricantes de equipamentos (OEMs), incluindo ASM International, Tokyo Electron, Applied Materials e Lam Research, ancoram o segmento intermediário, com um acoplamento crescente entre os roteiros de ferramentas e a inovação em materiais. Por exemplo, a Lam Research comercializou o ALTUS Halo (fevereiro de 2025) para ALD de molibdênio, ilustrando como novos esquemas de contato e metalização impulsionam novos conjuntos de precursores, módulos de hardware e software de controle de processo. Rio abaixo, as operações do cliente e os modelos de logística também estão se tornando mais rigorosos, com a Samsung Electronics designando a Lake Materials como o hub exclusivo de logística e distribuição para precursores de ALD/CVD da fábrica Samsung Taylor (dezembro de 2025), o que sinaliza fluxos químicos mais centralizados e auditados e barreiras mais altas para fornecedores químicos menores que não conseguem atender aos requisitos do hub.
Cenário Competitivo
Quatro incumbentes (Applied Materials, ASM International, Tokyo Electron e Lam Research) detinham coletivamente cerca de 72% da participação na receita em 2025, refletindo vantagens de escala em P&D, redes de serviço e parcerias com precursores.
Desafiantes como Forge Nano, Beneq e ALD NanoSolutions conquistam nichos em baterias, biomédico e eletrônica flexível, onde as plataformas estabelecidas carecem de flexibilidade de precursores ou formatos de rolo a rolo. A unidade Prometheus da Forge Nano reveste 10 kg/h de partículas de cátodo, um rendimento incomparável para ALD de partículas. A Oxford Instruments está patenteando ALD criogênica para interfaces orgânicas, e a Veeco atende dispositivos de potência de 200 milímetros com câmaras otimizadas em custo.
A intensidade competitiva está aumentando porque os gastos com equipamentos de fábricas de wafer caíram 8% em relação ao ano anterior em 2026 em meio ao excesso de oferta de memória. Os fornecedores diversificam para armazenamento de energia, displays e dispositivos médicos para suavizar a receita. A liderança tecnológica permanece a alavanca vencedora; ferramentas que entregam ciclos 20% mais rápidos ou custo de propriedade 30% menor capturam participação, enquanto designs legados arriscam compressão de margem. Parcerias com fabricantes de precursores, metrologia em câmara e controle de processo definido por software estão emergindo como diferenciadores à medida que os clientes exigem maior tempo de atividade e especificações mais rígidas.
Líderes do Setor de Deposição de Camada Atômica
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials Inc.
-
Lam Research Corporation
-
Beneq Oy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Deposição de Camada Atômica Empresas cobertas neste relatório
- ASM International N.V.
- Applied Materials Inc.
- Tokyo Electron Limited
- Lam Research Corporation
- Veeco Instruments Inc.
- Oxford Instruments plc
- Beneq Oy
- Picosun Oy
- Entegris Inc.
- Kurt J. Lesker Company
- Hitachi High-Tech Corporation
- Ulvac Inc.
- Aixtron SE
- SENTECH Instruments GmbH
- CVD Equipment Corporation
- Forge Nano Inc.
- ALD NanoSolutions Inc.
- Lotus Applied Technology
- LPE S.p.A.
- SVT Associates
- Arradiance LLC
- Beneq R2R (Service Business)
Oportunidades de mercado e perspectivas futuras
A principal oportunidade está centrada em inflexões de processo que aumentam o número de etapas de ALD e ampliam o ALD para novos materiais e tipos de dispositivos, além de expansões de capacidade que localizam o fornecimento de ferramentas. Em lógica e memória avançadas, o ALD de molibdênio e a deposição seletiva por área estão avançando para fluxos de fabricação de maior volume no nó de 2 nm, e os fornecedores estão transformando em produtos sistemas capazes de sub-2 nm. A plataforma Spectral ALD da Applied Materials (fevereiro de 2026) e o subsequente sistema Centris Spectral SiN ALD (junho de 2026) para estruturas de alta razão de aspecto usadas no escalonamento 3D destacam essa direção.
Esses roteiros criam espaço para clusters integrados de ALD-ALE, metrologia intra-câmara mais rigorosa e controles de software que reduzem o desperdício de wafers de teste e as penalidades de tempo de ciclo. No lado da oferta, as adições de capacidade de fabricação e os programas de capacidade liderados por clientes ampliam a base instalada além do tradicional cluster centrado na Ásia. A ASM concluiu uma expansão em larga escala de seu Innovation Manufacturing Center em Hwaseong, Coreia do Sul (dezembro de 2025) para triplicar a capacidade de fabricação, e a AIXTRON anunciou uma nova instalação de fabricação em Penang, Malásia (março de 2026), reforçando a montagem regional de equipamentos e a proximidade de serviço. No lado da demanda, a Tower Semiconductor anunciou uma expansão de duas frentes de USD 3 bilhões no Japão para capacidade de fotônica de silício de 300 mm e SiGe, apoiada por uma subvenção do governo japonês (julho de 2026), o que sustenta a utilização de deposição de filme fino e etapas de barreira e passivação, onde o ALD já estabeleceu valor, especialmente para dielétricos conformes e barreiras de difusão em pilhas de dispositivos complexas.
Desenvolvimentos industriais recentes em Mercado de Deposição de Camada Atômica
- Julho de 2026: a Tower Semiconductor anunciou uma expansão de duas frentes de USD 3 bilhões no Japão para capacidade de fotônica de silício de 300 mm e SiGe, apoiada por uma subvenção do governo japonês. O projeto eleva a utilização de deposição de filme fino e das etapas de barreira/passivação, nas quais o ALD já estabeleceu valor, expandindo a capacidade da empresa para suportar pilhas de dispositivos complexas.
- Abril de 2026: a Forge Nano firmou um acordo definitivo para se fundir com a Archimedes Tech SPAC Partners II a fim de ser listada na NASDAQ como NANO, posicionando capital adicional para escalar as ofertas de ALD que abrangem chips da era da IA e baterias de defesa. A transação acelera a comercialização e a expansão de capacidade para plataformas de ALD especializadas que competem fora dos incumbentes de grandes fábricas.
- Novembro de 2025: a Beneq lançou a plataforma Beneq Transmute ALD voltada para a produção em alto volume de eletrônica de potência e dispositivos de RF de banda larga. O lançamento fortalece a penetração do ALD em linhas de fabricação de SiC e GaN, onde filmes conformes de baixa temperatura e rendimento repetível são os principais diferenciais em relação às abordagens de deposição legadas.
Mercado de Deposição de Camada Atômica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado é definido como a receita gerada por equipamentos de deposição de camada atômica (ALD) utilizados para depositar filmes ultrafinos e controlados em substratos para uso na fabricação.
Exclusões de escopo: Excluímos ferramentas recondicionadas, revestidores de P&D laboratorial de pequeno porte abaixo de 100 mm e sistemas autônomos de gravação por camada atômica.
Visão Geral da Segmentação
- Por Tipo de Equipamento
- ALD Térmico (Lote)
- ALD com Plasma Aprimorado (PEALD)
- ALD Espacial
- ALD de Rolo a Rolo / Folha a Folha
- Ferramentas Habilitadas por Gravação em Camada Atômica (ALE)
- Por Configuração de Reator
- Cluster (Wafer Único)
- Lote Independente
- Por Tamanho de Substrato
- ≤200mm
- 300 mm
- Linhas Piloto ≥450mm
- Por Química de Filme
- Filmes de Óxido
- Filmes de Nitreto e Oxinitreto
- Filmes Metálicos, Co, Ru, Ti, Al, Cu
- Filmes de Fluoreto e Sulfeto
- Por Aplicação
- Lógica e Memória de Semicondutor
- Embalagem Avançada e Integração Heterogênea
- Potência e Optoeletrônica, SiC, GaN, LEDs
- Dispositivos de Energia, Íon de Lítio, Estado Sólido, Células de Combustível
- Funcionalização de Superfície Biomédica e de Implantes
- Sensores Automotivos e ADAS
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os grupos de demanda por ferramentas de ALD e para estabelecer premissas sobre o mix de ferramentas, a atividade regional e os preços. Fontes públicas foram revisadas para ancorar o mercado em sinais observáveis, como a construção de fábricas de semicondutores e as tendências de produção industrial, antes de as premissas do modelo serem finalizadas.
As fontes consultadas incluem estatísticas governamentais e alfandegárias de comércio, bases de dados de patentes para registros relacionados a ALD e periódicos revisados por pares de filmes finos e engenharia de superfícies. Também revisamos comunicados de associações setoriais ligadas a semicondutores e equipamentos de vácuo, e verificamos adições de capacidade, transições de nós tecnológicos e o cronograma de gastos de capital por meio de relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis. Quando necessário, bases de dados de assinatura paga foram consultadas para informações financeiras e notícias sobre empresas, bem como para triagem e classificação de patentes. Esta lista é ilustrativa, e outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fornecedores de equipamentos, participantes do ecossistema de componentes e usuários finais nos segmentos de lógica, memória, embalagem avançada, LEDs e fabricação de dispositivos de energia. Por se tratar de um mercado global, os dados foram validados nas regiões APAC, EMEA e Américas, de modo que os padrões de instalação regional e as expectativas de preço médio de venda pudessem ser verificados e alinhados com os indicadores baseados em pesquisa documental.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 16% | APAC: 38% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Empresas de menor porte: 22% | Gerentes: 53% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo, na qual sinais de gastos de capital em semicondutores e manufatura adjacente, expansões regionais de fábricas e premissas de intensidade de ferramentas foram utilizados para reconstruir o gasto endereçável em equipamentos de ALD. Para manter os totais realistas, os resultados foram corroborados com aproximações seletivas de baixo para cima, principalmente faixas de preço médio de venda de ferramentas amostradas por tipo de plataforma e verificações de canal sobre ciclos de instalação e substituição, com ajustes realizados onde persistiam discrepâncias.
Os principais insumos utilizados no modelo incluem o cronograma de expansão de fábricas de wafers, as transições de nós de ponta e de memória que elevam as contagens de etapas de ALD, a adoção de ALD em linhas de embalagem avançada, as mudanças no mix de plataformas (cluster de wafer único versus lote e espacial) e o apoio de políticas regionais que altera o ritmo dos gastos de capital. Quando os dados primários indicaram lacunas em usos finais menores (por exemplo, linhas piloto em dispositivos de energia), utilizamos premissas conservadoras de penetração e as validamos por meio de discussões de acompanhamento. As previsões foram construídas com análise de cenários em torno dos cronogramas de aceleração das fábricas e da recuperação da utilização, e depois suavizadas ao longo do tempo para que o comissionamento pontual de plantas não superestimasse a demanda em estado estacionário.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como a direção dos gastos regionais com equipamentos de semicondutores, as datas de início de fábricas divulgadas e as mudanças observáveis na adoção de ALD em lógica e memória. As variações foram revisadas em etapas: primeiro, por meio de verificações internas de analistas sobre premissas e cálculos; em seguida, por meio de novo contato com entrevistados selecionados quando o preço médio de venda implícito de ferramentas ou a divisão regional parecia inconsistente.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando grandes anúncios de fábricas, restrições comerciais ou uma mudança visível nas condições de gastos de capital podem alterar as instalações de curto prazo. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada, consistente com os indicadores publicamente disponíveis mais recentes e com o feedback primário mais recente.
Tamanho do Mercado de Deposição de Camada Atômica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para ALD frequentemente não coincidem porque o conjunto de receitas contabilizadas pode variar dependendo do que é incluído, e porque os anos-base e o momento da conversão cambial nem sempre estão alinhados. A tabela abaixo resume a dispersão utilizando três valores comumente citados.
Os principais fatores de divergência são as escolhas de escopo, especialmente se materiais e serviços são adicionados à receita de equipamentos, e se sistemas de laboratório de escala muito pequena são tratados como parte do mesmo mercado endereçável. As diferenças também decorrem do ano-base selecionado e da forma como a progressão do preço médio de venda é tratada durante períodos de utilização irregular das fábricas, o que pode amplificar ou atenuar os totais de curto prazo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,91 bilhões de USD (2026) | |
| Global Consultancy A | 3,18 bilhões de USD (2025) | Utiliza um ano-base anterior e parece cobrir um enquadramento mais amplo do mercado de ALD por produto e aplicações, o que pode misturar equipamentos com conjuntos de receitas adjacentes e deslocar os pesos regionais em relação aos padrões observados de expansão de fábricas. |
| Industry Publisher B | 2,66 bilhões de USD (2024) | O escopo é apresentado no nível geral do mercado de ALD e provavelmente inclui equipamentos mais materiais (e possivelmente serviços), enquanto a seleção do ano-base e as taxas de adoção inicial mais elevadas assumidas podem reduzir o valor inicial em comparação com uma contagem exclusiva de equipamentos. |
A tabela mostra que a principal dispersão é explicada pelo que é contabilizado e quando é contabilizado. No modelo da Mordor Intelligence, o valor reflete apenas a receita de equipamentos e exclui ferramentas recondicionadas e revestidores de P&D laboratorial abaixo de 100 mm, mantendo o total vinculado aos sinais de demanda de ferramentas de fábrica. Com o escopo claramente definido e os dados verificados em relação ao cronograma de gastos de capital e à atividade de instalação, o valor resultante permanece rastreável a etapas reproduzíveis, em vez de agrupamentos amplos de categorias.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de deposição de camada atômica?
O tamanho do mercado de deposição de camada atômica atingiu USD 7,91 bilhões em 2026.
Com que rapidez o mercado de deposição de camada atômica deve crescer?
De 2026 a 2031, projeta-se que a receita cresça a uma CAGR de 10,32%, atingindo 14,26 bilhões de USD até 2031.
Qual região lidera nas instalações de ferramentas de deposição de camada atômica?
A Ásia-Pacífico representou 53,43% da receita de 2025 graças à densa capacidade de lógica, memória e display.
Por que os revestimentos de fluoreto e sulfeto estão ganhando espaço?
Baterias de estado sólido e pilhas de memória ferroelétrica necessitam de filmes de fluoreto e sulfeto para estabilizar interfaces e melhorar o desempenho, impulsionando uma CAGR de 13,03% para este grupo de química.
Qual tipo de equipamento domina os gastos?
As ferramentas espaciais avançam a uma CAGR de 12,41% até 2031.
Qual é o principal gargalo que limita a adoção mais ampla de ALD nas fábricas de ponta?
Qual é o principal gargalo que limita a adoção mais ampla de ALD nas fábricas de ponta?