
Tamanho e Participação do Mercado de Deposição em Camada Fina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 28.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 56.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Deposição em Camada Fina pela Mordor Intelligence
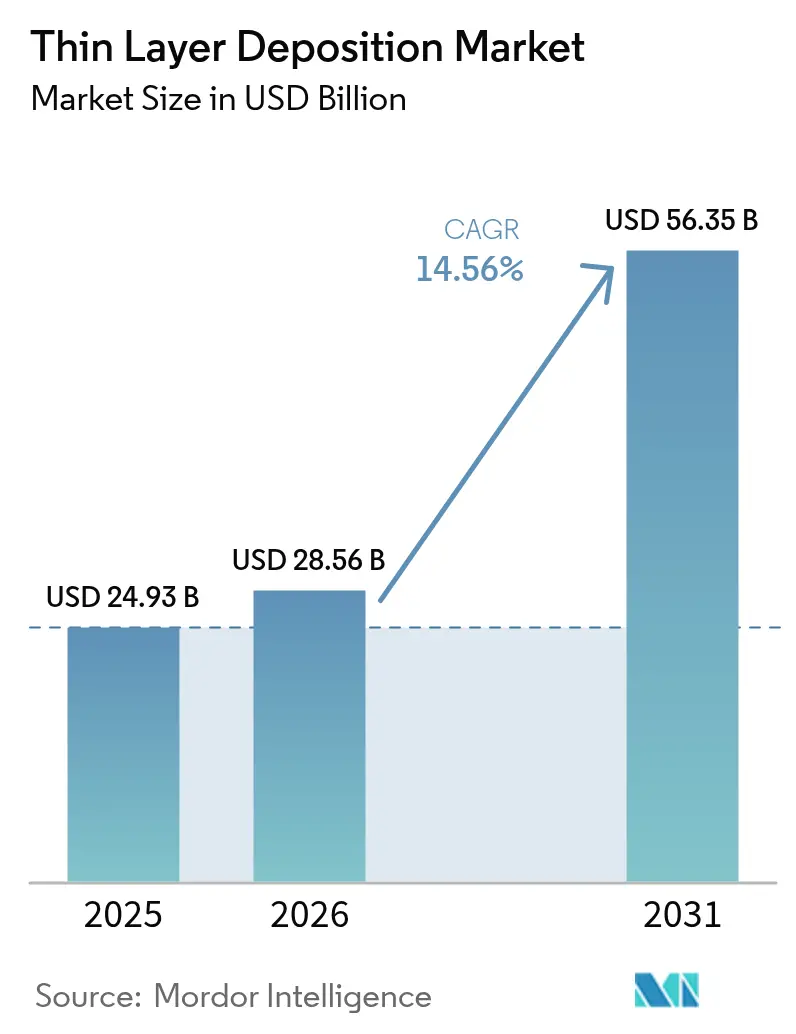
O tamanho do mercado de deposição em camada fina foi avaliado em USD 24,93 bilhões em 2025 e estima-se que cresça de USD 28,56 bilhões em 2026 para atingir USD 56,35 bilhões até 2031, a um CAGR de 14,56% durante o período de previsão (2026-2031). O crescimento decorre de mudanças estruturais no escalonamento de semicondutores, fotovoltaicos de tandem de perovskita e engenharia de superfície de grau médico. As fundições dependem da deposição de camada atômica para pilhas de porta abaixo de 5 nanômetros, enquanto os fabricantes de painéis solares adotam a deposição física de vapor em rolo contínuo para reduzir o custo por watt. Incentivos governamentais no estilo CHIPS canalizam capital para plantas de equipamentos domésticos, e a manutenção preditiva orientada por IA reduz o tempo de inatividade das ferramentas, aumentando assim a eficácia geral dos equipamentos. A diversificação de materiais em nitretos, carbonetos e compostos 2D abre fluxos de receita incrementais para fornecedores de produtos químicos especiais e fabricantes de ferramentas. Ao mesmo tempo, a escassez de hélio, as regras de carbono do Escopo 3 e a escassez de talentos moderam as perspectivas de crescimento, levando os fornecedores a desenvolver recuperação de gás em circuito fechado e projetos de reatores de baixa potência.
Principais Conclusões do Relatório
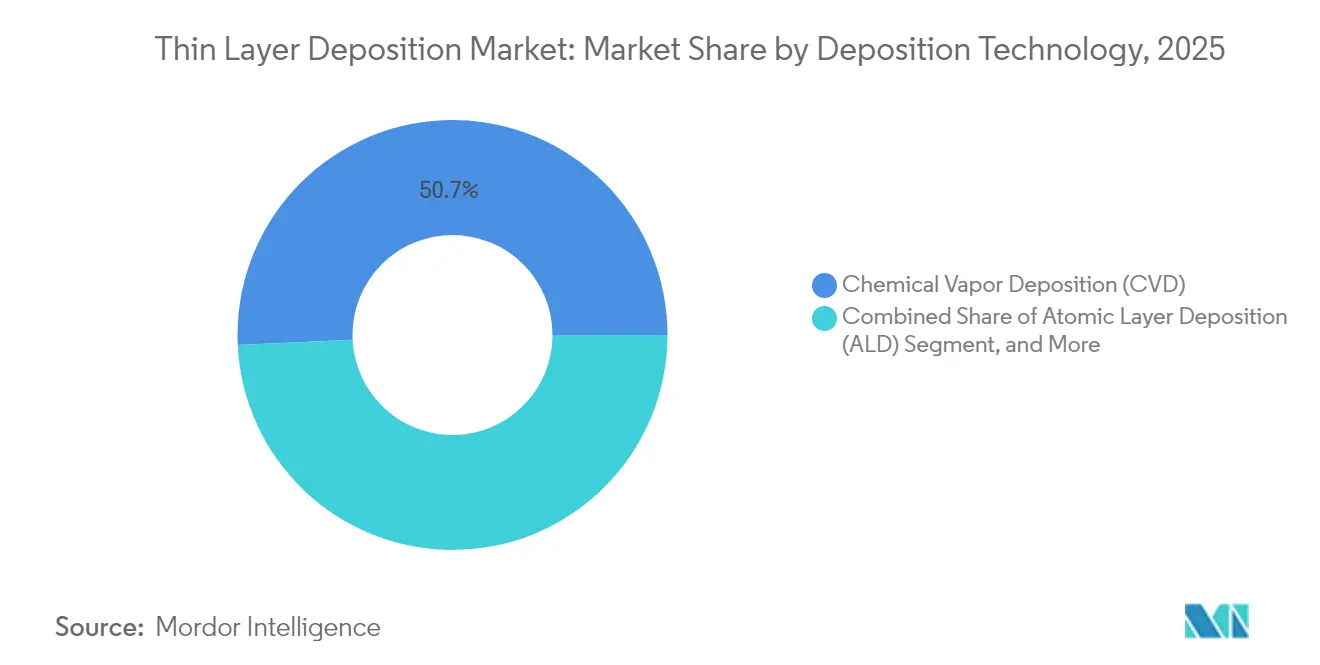
- Por tecnologia de deposição, a deposição química de vapor representou 50,74% do tamanho do mercado de deposição em camada fina em 2025, enquanto a deposição de camada atômica avança a um CAGR de 17,18% até 2031.
- Por tipo de equipamento, os sistemas em lote representaram 56,05% do tamanho do mercado de deposição em camada fina em 2025, e os sistemas de rolo contínuo e espaciais estão projetados para expandir a um CAGR de 16,36% até 2031.
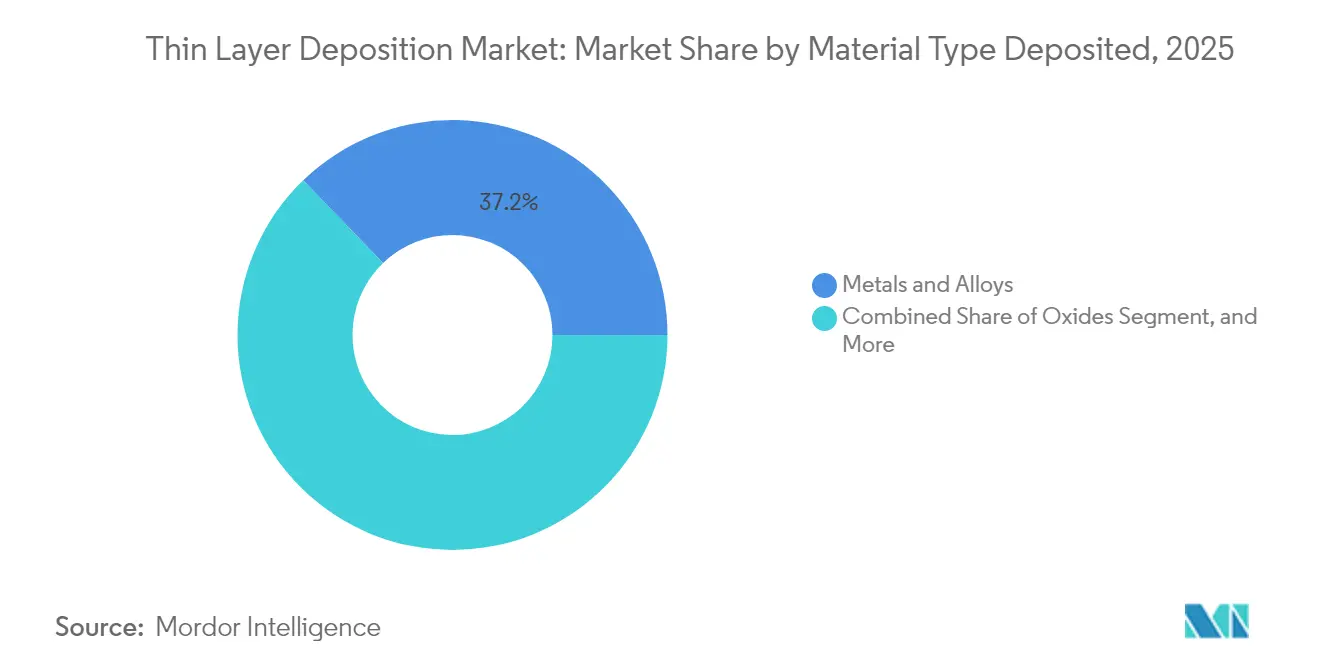
- Por tipo de material depositado, metais e ligas representaram 37,22% do tamanho do mercado de deposição em camada fina em 2025, e nitretos e carbonetos estão projetados para expandir a um CAGR de 17,01% até 2031.
- Por indústria de uso final, semicondutores e microeletrônica capturaram 41,35% do tamanho do mercado de deposição em camada fina em 2025, enquanto fotovoltaicos e armazenamento de energia devem registrar um CAGR de 17,74% até 2031.
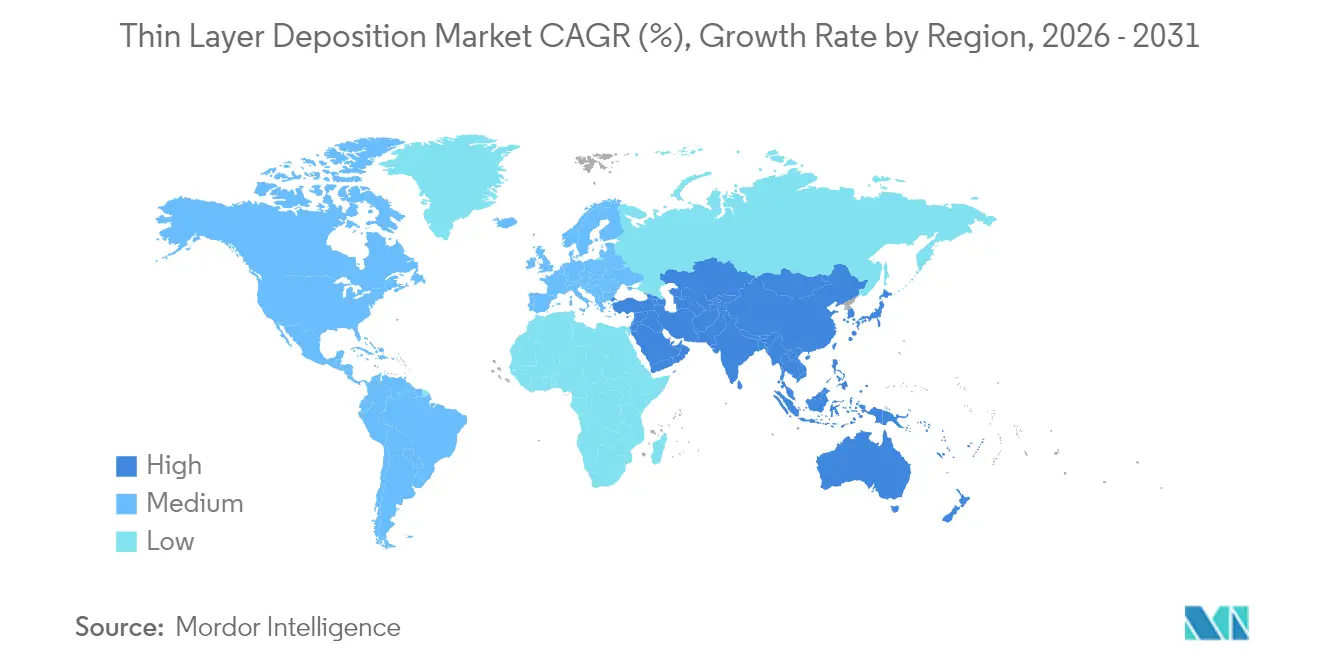
- Por geografia, a Ásia-Pacífico comandou 44,78% do tamanho do mercado de deposição em camada fina em 2025 e está preparada para crescer a um CAGR de 16,92% nos próximos cinco anos.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Arquiteturas de chiplet e CI 3D intensificam a necessidade de filmes de interconexão ultraconformes | +3.2% | Global com centros em Taiwan, Coreia do Sul, Estados Unidos | Médio prazo (2-4 anos) |
| Rápida expansão da fabricação de células solares de tandem de perovskita | +2.8% | Núcleo da Ásia-Pacífico, com expansão para Europa e Oriente Médio | Médio prazo (2-4 anos) |
| Avanços em deposição de camada atômica espacial e deposição física de vapor em rolo contínuo reduzindo o custo por nanômetro | +2.5% | Global, adoção antecipada na China, Alemanha, Estados Unidos | Curto prazo (≤ 2 anos) |
| Incentivos governamentais no estilo CHIPS impulsionando o CAPEX doméstico de ferramentas de deposição | +2.1% | Estados Unidos, União Europeia, Índia, Japão | Longo prazo (≥ 4 anos) |
| Manutenção preditiva orientada por IA reduzindo o tempo de inatividade de ferramentas de deposição | +1.6% | Global, liderado por fábricas avançadas em Taiwan, Coreia do Sul, Estados Unidos | Curto prazo (≤ 2 anos) |
| Surgimento de revestimentos de implantes biodegradáveis em med-tech | +0.9% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Arquiteturas de Chiplet e CI 3D Intensificam a Necessidade de Filmes de Interconexão Ultraconformes
A integração heterogênea está mudando o design de interconexão, exigindo camadas de barreira e semente que cubram vias de alta razão de aspecto sem vazios. O sistema CoWoS-S da Taiwan Semiconductor Manufacturing Company empilha lógica com memória de alta largura de banda usando vias de silício com razão de aspecto 20:1 que requerem nitreto de titânio depositado por deposição de camada atômica para controle de difusão de cobre. A tecnologia Foveros Direct 2024 da Intel reduziu o passo dos bumps para 25 μm, forçando uma mudança para camadas semente de cobalto com 95% de cobertura de degrau que a deposição química de vapor tem dificuldade em alcançar. A Samsung Foundry visa 2 μm de redistribuição de linha e espaço até 2027, o que dependerá da deposição de camada atômica aprimorada por plasma de revestimentos de rutênio. Os fornecedores de ferramentas viram os pedidos aumentarem; a Applied Materials relatou crescimento de 38% ano a ano em ferramentas de deposição para embalagem avançada no exercício fiscal de 2024.[1]Applied Materials Inc., "Formulário 10-K EF 2024," sec.gov Os consórcios da indústria estão promovendo novos precursores, como o rutênio à base de ciclopentadienila, para permitir o processamento abaixo de 300 °C compatível com interposers orgânicos.
Rápida Expansão da Fabricação de Células Solares de Tandem de Perovskita
Os tandems de perovskita-silício ultrapassaram a marca de 33% de eficiência em 2024, desencadeando um aumento no desenvolvimento de linhas piloto. A Oxford Photovoltaics iniciou a produção de 200 MW em Brandemburgo, utilizando camadas de perovskita por slot-die em combinação com filmes de óxido de estanho para transporte de elétrons por PECVD. A Longi fez parceria com a Meyer Burger para integrar perovskitas em módulos TOPCon, visando 30% de eficiência até 2026. O Departamento de Energia dos EUA concedeu USD 40 milhões a projetos de deposição de camada atômica espacial, visando ganhos de rendimento 10× em camadas de passivação. O capital de risco está fluindo: a Swift Solar captou USD 27 milhões para comercializar painéis tandem leves que dependem de condutores transparentes pulverizados em rolo contínuo. A Agência Internacional de Energia prevê 50 GW de capacidade tandem até 2030, desde que as ferramentas de deposição mantenham um tempo de atividade acima de 90% e a utilização de materiais exceda 70%.
Avanços em Deposição de Camada Atômica Espacial e Deposição Física de Vapor em Rolo Contínuo Reduzindo o Custo por Nanômetro
A deposição de camada atômica espacial elimina os ciclos de bombeamento movendo os substratos por zonas de precursores isoladas, alcançando um rendimento de wafer de 300 mm de quase 1.000 unidades por hora. A demonstração da Beneq em 2024 atingiu 5 nm min⁻¹ de Al₂O₃ em poliimida flexível com cerca de 2% de uniformidade em webs de 600 mm. O sistema de rolo contínuo Picosun da Veeco revestiu separadores de íons de lítio a 10 m/min⁻, reduzindo o custo por metro quadrado de USD 0,50 para USD 0,08. A plataforma Olympia da Applied Materials integra deposição de camada atômica espacial e deposição física de vapor em um único cluster, reduzindo os tempos de revestimento de cobalto e semente de cobre em 40%. No front de pulverização catódica, a Von Ardenne registrou taxas de ITO de 100 nm s⁻¹ em vidro de 1,5 m, reduzindo pela metade o capex para planos de fundo de displays. O NREL demonstrou que os módulos de CdTe em rolo contínuo poderiam atingir 18% de eficiência a custos abaixo de USD 0,20 W⁻¹, reforçando a vantagem de custo do filme fino.
Incentivos Governamentais no Estilo CHIPS Impulsionando o CAPEX Doméstico de Ferramentas de Deposição
A Lei CHIPS e Ciência dos EUA reservou USD 39 bilhões em subsídios e USD 75 bilhões em garantias de empréstimos, desencadeando um impulso de fornecimento de equipamentos de fabricação doméstica. A construção da Intel no Arizona garantiu USD 8,5 bilhões e inclui 150 ferramentas de deposição programadas para nós de 18 Å até 2026. A Lei de Chips europeia de EUR 43 bilhões financia fábricas na Alemanha, onde as expansões da Infineon e da TSMC Dresden instalarão 200 reatores. A Índia representa até 50% do capex de fábricas; a planta de montagem da Micron em Gujarat utilizará 80 ferramentas de deposição física de vapor. O Japão comprometeu JPY 2 trilhões para a Rapidus para lógica de 2 nm, levando os pedidos de ferramentas a serem direcionados para a Tokyo Electron. O "Grande Fundo" fase III da China adicionou USD 47,5 bilhões para localizar hardware de deposição química de vapor e deposição de camada atômica na AMEC e na NAURA.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de hélio e precursores de alta pureza infla o OPEX | -2.4% | Global, agudo nos Estados Unidos, Europa, Japão | Curto prazo (≤ 2 anos) |
| Mandatos crescentes de relatórios de carbono do Escopo 3 penalizam processos a vácuo | -1.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de talentos em processos a vácuo qualificados prolonga as rampas de fábricas | -1.3% | Estados Unidos, Alemanha, Japão, Índia | Longo prazo (≥ 4 anos) |
| Concorrência da fabricação aditiva de camadas funcionais | -0.7% | Usos de nicho na América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Hélio e Precursores de Alta Pureza Infla o OPEX
O esgotamento da Reserva Federal de Hélio dos EUA elevou os preços à vista de USD 8 m⁻³ em 2023 para USD 16 m⁻³ em meados de 2024.[2]Agência de Gestão de Terras dos EUA, "Status da Reserva Federal de Hélio," blm.gov Uma fábrica de 300 mm consome 15 milhões de m³ anualmente, e a Lam Research divulgou USD 12 milhões em custos extras de hélio no exercício fiscal de 2024. Os sistemas de recuperação em circuito fechado recapturam 95% do gás de processo, mas custam USD 3 milhões por instalação. Os precursores de alta constante dielétrica enfrentam pressão semelhante; a capacidade de tetracloreto de háfnio está restrita a três fabricantes, estendendo os prazos de entrega de 8 para 20 semanas. Os controles de exportação da China em agosto de 2024 sobre compostos de zircônio apertaram ainda mais o fornecimento, levando as fábricas a celebrar acordos de dupla fonte que aumentam os custos unitários em 18%.
Mandatos Crescentes de Relatórios de Carbono do Escopo 3 Penalizam Processos a Vácuo
A SEC dos EUA agora exige a divulgação do Escopo 3 a partir do exercício fiscal de 2026, e a CSRD da UE já se aplica a empresas com mais de 250 funcionários.[3]Comissão de Valores Mobiliários dos EUA, "Regras de Divulgação Climática," sec.gov Um reator de deposição de camada atômica consome 40-60 kW no modo de deposição, tornando as ferramentas a vácuo emissores significativos. A ASM International registrou 18 tCO₂e por ferramenta Pulsar por ano quando alimentada por redes de média da UE. Os clientes respondem situando fábricas próximas a clusters de energia renovável e adotando a variante Centura da Applied Materials, que reduz a potência em modo ocioso em 30% por meio de regulação adaptativa. A precificação de carbono acima de EUR 80 t⁻¹ na UE adiciona pressão adicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Deposição:
A Deposição de Camada Atômica Ganha Espaço à Medida que os Nós Lógicos DiminuemA deposição química de vapor deteve uma participação de mercado de 50,74% no mercado de deposição em camada fina em 2025, refletindo sua versatilidade na deposição de dielétricos, polisilício e tungstênio em altas taxas. A deposição de camada atômica está prevista para crescer a um CAGR de 17,18%, impulsionada pela necessidade de portas de transistores abaixo de 3 nm, que requerem controle de espessura em escala de angstrom. O tamanho do mercado de deposição em camada fina alocado para deposição de camada atômica atingiu USD 9,2 bilhões em 2025 e deve dobrar até 2031. A deposição física de vapor permanece consolidada para interconexões de alumínio em nós maduros; no entanto, fluxos híbridos, como o SABRE 3D da Lam Research, mesclam deposição física de vapor ionizada com barreiras de deposição de camada atômica para reduzir a resistência de interface em 25%. A emergente deposição de camada molecular de polímeros amplia as opções funcionais para eletrônicos flexíveis, adicionando um fluxo de receita nascente, mas de rápido crescimento.
As fundições lógicas que migram para nanosheets gate-all-around empregam até 15 etapas de deposição de camada atômica, em comparação com oito na geração anterior. O nó 18A da Intel exemplifica esse salto com pilhas de óxido de háfnio e nitreto de titânio envolvidas em torno de canais com razões de aspecto 5:1. A deposição química de vapor mantém dominância no isolamento de trincheira rasa e no preenchimento de lacunas de dielétrico entre camadas porque taxas de 100 nm min⁻¹ mantêm os custos de wafer baixos. À medida que as razões de aspecto aumentam, os fornecedores estão avançando em deposição química de vapor por plasma de alta densidade e revestimentos de alta refluxo para atrasar os pontos de transição. A deposição seletiva é uma fronteira ativa: a ferramenta Tactras Vigus da Tokyo Electron combina gravação de camada atômica e deposição de camada atômica com metrologia in-situ, alcançando contatos autoalinhados de ±0,5 nm que poderiam eliminar etapas de litografia no próximo ciclo lógico.


Por Tipo de Equipamento:
Sistemas Espaciais Perturbam a Dominância em LoteOs fornos em lote entregaram 56,05% da receita de 2025, valorizados pelo baixo custo por wafer em lógica de commodities, solar e revestimentos ópticos. No entanto, as ferramentas de rolo contínuo e espaciais registraram um CAGR de 16,36%, refletindo uma mudança em direção a displays OLED flexíveis, separadores de bateria e módulos solares bifaciais que precisam de processamento contínuo baseado em web. Os clusters de wafer único permanecem indispensáveis em lógica avançada e NAND 3D, onde câmaras integradas a vácuo garantem o controle de partículas. O tamanho do mercado de deposição em camada fina para equipamentos de deposição de camada atômica espacial foi de USD 2,8 bilhões em 2025 e deve atingir USD 6 bilhões até 2031 à medida que as preocupações com rendimento diminuem.
O tempo de atividade da deposição de camada atômica espacial da Beneq ultrapassou 85% em 2024, removendo uma barreira histórica para a adoção em massa. A Olympia da Applied Materials integra módulos de deposição de camada atômica espacial e deposição física de vapor em um sistema de transferência compartilhado, alcançando 1.200 wafers por hora para passivação TOPCon, um aumento de produtividade 15× em relação aos reatores em lote. A pulverização catódica por magnetron em rolo contínuo da Von Ardenne reveste óxido de índio e zinco em poliimida a uma taxa de 20 m min⁻¹, permitindo telefones dobráveis com raio de curvatura de 3 mm. A plataforma ENAS da Canon Anelva integra aprendizado de máquina no controle de potência de pulverização catódica, reduzindo a variação de espessura para cerca de 1,5% em wafers de 300 mm, facilitando assim as janelas de processo para interconexões de cobre abaixo de 10 nm.
Por Tipo de Material Depositado:
Nitretos e Carbonetos Crescem na Eletrônica de PotênciaMetais e ligas representaram 37,22% do volume de 2025, liderados por cobre, alumínio e titânio. Nitretos e carbonetos registraram um CAGR de 17,01% devido a barreiras de nitreto de titânio, dissipadores de calor de nitreto de alumínio e interfaces de carboneto de silício. O tamanho do mercado de deposição em camada fina apenas para nitretos superou USD 6 bilhões em 2025. Os óxidos permanecem indispensáveis para dielétricos e passivação, enquanto compostos 2D, como dissulfeto de molibdênio e nitreto de boro hexagonal, ganham tração inicial em dispositivos neuromórficos e quânticos.
O Endura Volta da Applied Materials depositou nitreto de titânio com 90% de cobertura de degrau em trincheiras 2:1, permitindo que o nó de 3 nm da TSMC ganhe 15% de velocidade em relação às linhas de base de nitreto de tântalo. A condutividade térmica de 285 W m⁻¹ K⁻¹ do nitreto de alumínio impulsiona os amplificadores de radiofrequência de GaN, e o reator AIX G5 WW C da Aixtron alcançou ±3% de uniformidade de filme em wafers de carboneto de silício de 200 mm. Pesquisas na Universidade de Osaka mostraram que óxidos recozidos com óxido nítrico em carboneto de silício reduziram as armadilhas de interface abaixo de 1×10¹¹ cm⁻² eV⁻¹, uma métrica crítica para inversores de tração de veículos elétricos.
Por Indústria de Uso Final:
Fotovoltaicos Aceleram Além do Crescimento de SemicondutoresOs semicondutores absorveram 41,35% dos gastos de 2025, mas crescerão a uma taxa mais lenta do que os fotovoltaicos, que registram um CAGR de 17,74% com base nas arquiteturas TOPCon e de heterojunção que requerem passivação de óxido de alumínio por deposição de camada atômica. A demanda fotovoltaica elevou o tamanho do mercado de deposição em camada fina para aplicações solares para USD 5,7 bilhões em 2025. Dispositivos médicos, óptica e ferramentas industriais completam a demanda com revestimentos especiais que comandam margens mais altas por equivalente de wafer.
Os módulos TOPCon da Longi alcançaram 25,5% de eficiência usando passivação traseira por deposição de camada atômica, aumentando o rendimento de energia por área em 1,5 pontos percentuais. A LG Energy Solution reveste separadores de polietileno de 1,2 m de largura a uma taxa de 5 m/min⁻, cobrindo 500 MWh de produção de bateria anualmente. Em med-tech, camadas de hidroxiapatita de 200 nm estenderam a integridade dos stents de magnésio de 3 para 12 meses, abrindo um novo segmento de ferramentas premium. Os displays OLED requerem encapsulamento por deposição de camada atômica, entregando transmissão de vapor de água abaixo de 1 × 10⁻⁶ g m⁻² dia⁻¹, conforme adotado pelas TVs QD-OLED da Samsung Display.
Análise Geográfica
Mercado de Deposição de Camada Fina na APAC
A região da Ásia-Pacífico controlou 44,78% da receita de 2025, impulsionada pelas expansões de fabricação na TSMC, Samsung e múltiplas fundições chinesas. Os gastos de capital na região superaram 36 bilhões de USD, com a TSMC sozinha respondendo por uma parcela significativa, dos quais 25% foram destinados a equipamentos de deposição. A China aumentou sua autossuficiência em equipamentos para 28% em 2024, à medida que as ferramentas da AMEC foram integradas às linhas de 14 nm da SMIC. Os subsídios sul-coreanos de KRW 20 trilhões apoiaram as expansões de HBM da SK Hynix, que encomendou 120 reatores ALD. A aliança Rapidus do Japão adquiriu 30 ferramentas para P&D de porta a porta, aproveitando a expertise da IBM e da IMEC.
Mercado de Deposição de Camada Fina nas Américas e EMEA
A América do Norte está se recuperando sob o CHIPS Act. A Intel e a TSMC Phoenix instalarão mais de 300 reatores até 2026, enquanto a fábrica de DRAM da Micron em Nova York planeja utilizar 80 ferramentas ALD para dielétricos de capacitores. A Applied Materials iniciou a construção de uma fábrica de 4 bilhões de USD em Montana para atender a essa demanda, adicionando 200.000 pés quadrados de salas limpas. A Europa concentra-se em semicondutores de potência e compostos; a fábrica da Infineon em Dresden e a joint venture europeia da TSMC adicionam 60 ferramentas PVD e CVD para carboneto de silício e interconexões de cobre. Os megaprojetos solares do Oriente Médio, como a licitação de 20 GW da Arábia Saudita, encomendam linhas de pulverização catódica de grande área da Von Ardenne e da Singulus, ampliando assim a participação regional. A América do Sul e a África permanecem em estágio incipiente, mas se beneficiam indiretamente das importações de energia solar de commodities que dependem da capacidade de fabricação asiática. Institutos de pesquisa regionais exploram o ALD de rolo a rolo para sensores flexíveis, desenvolvendo conhecimento local que poderá se traduzir em vendas modestas de equipamentos após 2030. Coletivamente, essas regiões emergentes representam menos de 5% da receita atual, mas oferecem uma longa cauda de oportunidades à medida que as curvas de custo caem.

Panorama regulatório
As ferramentas de deposição de camadas finas operam em um ambiente cada vez mais restrito de comércio de semicondutores e conformidade de uso duplo, o que afeta sistemas ALD, PEALD e com capacidade de deposição seletiva usados em fluxos avançados de interconexão e TSV. Nos Estados Unidos, os controles de exportação administrados pelo Departamento de Comércio dos EUA, Bureau of Industry and Security (BIS), abrangem determinadas configurações de ferramentas ALD (incluindo capacidades de deposição seletiva por área e aplicações de interconexão de tungstênio em tamanhos de recurso pequenos), aumentando os requisitos de licenciamento e triagem de uso final para envios de ferramentas, upgrades e peças de reposição.
Na Europa, a conformidade em exportação também se intensificou depois que a Comissão Europeia atualizou o quadro de uso duplo da UE (Regulamento (UE) 2021/821) para incluir categorias que abrangem ferramentas ALD e sistemas de deposição relacionados (atualização de setembro de 2025 referenciada no pacote de evidências). Junto com os controles, a política industrial continua a direcionar a formação de capital: o EU Chips Act (Regulamento (UE) 2023/1781) permanece um quadro nomeado fundamental, e a proposta da Comissão Europeia intitulada EU Chips Act 2.0 (COM/2026/504/FIN) reforça ferramentas de resiliência como linhas-piloto e capacidades avançadas de engenharia, o que, por sua vez, molda onde a capacidade de deposição e a engenharia de aplicações são construídas e qualificadas.
Análise da cadeia de valor
A cadeia de valor da deposição de camadas finas começa com insumos de ultra-alta pureza (gases de processo, alvos e precursores especiais, como químicas de high-k e nitreto), seguidos de subsistemas (bombas de vácuo, energia RF e de micro-ondas, válvulas, sensores de metrologia, fornecimento de gás e gestão térmica) que os OEMs integram em plataformas CVD, PVD e ALD. Applied Materials, Lam Research, Tokyo Electron, ASM International, Veeco e uma longa cauda de fornecedores especializados (para ALD espacial, ferramentas de laboratório a piloto e revestimento web) fornecem equipamentos para fundições, fabricantes de memória, linhas de embalagem avançada, linhas de filme fino fotovoltaico e usuários de revestimento industrial, com atendimento de campo, peças de reposição, reforma de câmaras e receitas de processo sustentando uma camada relevante de receita downstream.
Sinais recentes do lado da oferta apontam para modalidades de deposição mais amplas e demanda de aplicação. A Applied Materials introduziu novos módulos de processo ALD e seletivo em 2026 para estruturas de alta relação de aspecto, enquanto a ACM Research enviou um primeiro sistema PECVD SiCN para validação no site do cliente (abril de 2026), mostrando maior participação de outros OEMs em filmes dielétricos e de revestimento. No lado da demanda, adjacências de fotônica de silício e semicondutores compostos também apertam a cadeia: a Veeco divulgou mais de USD 250 milhões em pedidos de sistemas de Deposição por Feixe de Íons e MOCVD ligados à demanda de lasers de fosfeto de índio (maio de 2026), conectando roteiros de interconexão óptica a pedidos de ferramentas de deposição, ciclos de qualificação e demanda sustentada por consumíveis e serviços.
Cenário Competitivo
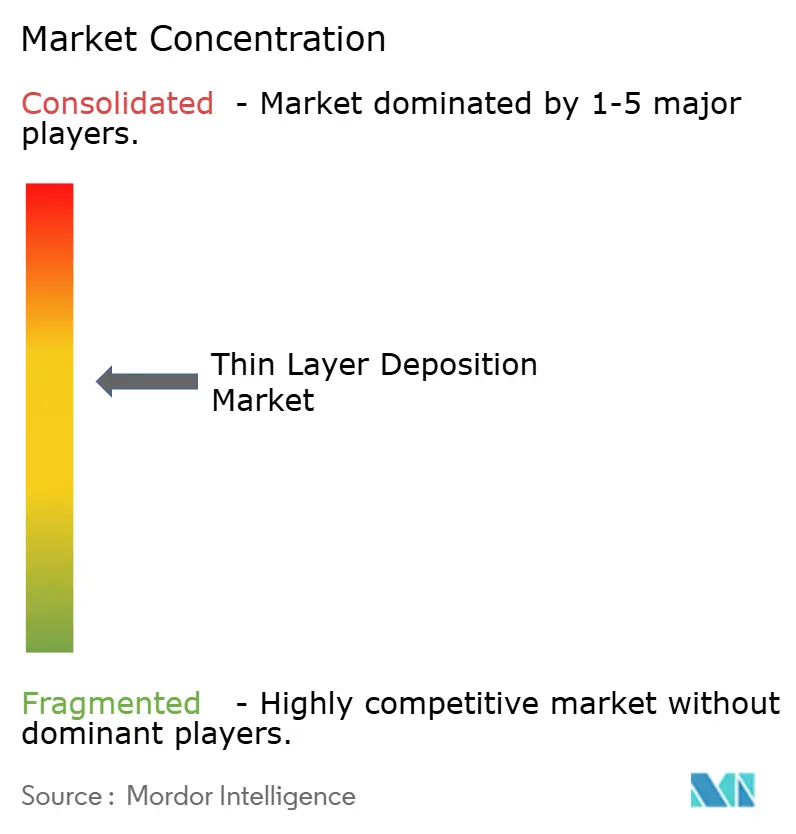
A concentração de mercado é moderada, com os cinco principais fornecedores respondendo por 65% da receita de 2024. Applied Materials, Lam Research e Tokyo Electron dominam o mercado de clusters de wafer único, enquanto ASM International e Veeco se concentram nos nichos de deposição de camada atômica e MOCVD. Beneq, Picosun e Kurt J. Lesker prosperam em sistemas de deposição de camada atômica espacial e de escala de P&D. A intensidade competitiva aumenta à medida que os clientes exigem plataformas integradas de deposição-gravação-metrologia que reduzem a área ocupada e suportam controle em tempo real. O Striker de preenchimento seletivo de tungstênio da Lam Research exemplifica a expansão horizontal além da gravação.
Rendimento, uniformidade e eficiência de precursores permanecem os principais diferenciadores. A Olympia da Applied Materials alcançou 98% de utilização de trimetilalumínio, reduzindo o custo de TOPCon por wafer para USD 0,12. O conjunto de IA da Lam Research reduziu o tempo de inatividade para 3%, e a Tokyo Electron registrou 87 patentes de deposição de camada atômica em 2024, com foco em fluxos de área seletiva. Rivais menores perturbam nichos: o sistema de grafeno em rolo contínuo da CVD Equipment ganhou um contrato europeu de bateria com 60% menos capex do que as soluções em lote. As corridas de patentes se estendem para precursores, onde a ASM International garantiu direitos sobre químicas de deposição de camada atômica por plasma de alta pressão de vapor, eliminando a necessidade de linhas aquecidas.
A localização da cadeia de suprimentos remodela a concorrência. A AMEC recebeu pedidos de USD 180 milhões da SMIC para clusters de gravação-deposição Prismo HiT3 após o aperto dos controles de exportação dos EUA. A joint venture da Beneq com a Longi construirá 100 ferramentas de deposição de camada atômica espacial anualmente em Xi'an, reduzindo os prazos de entrega em 50%. A Oerlikon Balzers adicionou dez Unidades de Revestimento Rápido na Alemanha para atender a revestimentos de ferramentas, demonstrando que a deposição física de vapor industrial continua a crescer sob o guarda-chuva da fabricação de transição energética.
Líderes da Indústria de Deposição em Camada Fina
Applied Materials Inc.
Lam Research Corporation
Tokyo Electron Limited
ASM International NV
Veeco Instruments Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Deposição de Camada Fina
- Applied Materials Inc.
- Lam Research Corporation
- Tokyo Electron Limited
- ASM International NV
- Veeco Instruments Inc.
- Aixtron SE
- Advanced Micro-Fabrication Equipment Inc. (AMEC)
- IHI Hauzer Techno Coating B.V.
- Oerlikon Balzers
- CVD Equipment Corporation
- Canon Anelva Corporation
- ULVAC Inc.
- Picosun Oy
- Beneq Group Oy
- Kurt J. Lesker Company
- Mustang Vacuum Systems LLC
- Optorun Co., Ltd.
- Von Ardenne GmbH
- Singulus Technologies AG
- Platit AG

Oportunidades de mercado e perspectivas futuras
Está se formando um claro espaço em branco em torno de fluxos de processamento de camada atômica que combinam ALD com deposição seletiva por área e etapas adjacentes para acomodar geometrias de dispositivos 3D cada vez mais complexas. Evidências de trabalhos acadêmicos de 2026 indicam abordagens de ALD seletivo por área escaláveis e livres de inibidores, incluindo filmes de nitreto que demonstram seletividade mantida além de 200 ciclos de ALD e escalonamento de padrões até larguras de linha de 20 nm, o que se alinha à necessidade do mercado por recursos autoalinhados e menor sobrecarga de padronização em interconexões avançadas, conceitos gate-all-around e dispositivos verticais.
A escala vertical de memória e a integração de alta relação de aspecto relacionada também criam um cluster de oportunidades para fabricantes de ferramentas e fornecedores de materiais, já que a participação da deposição no capex das linhas de flash é discutida como maior nas eras 3D do que nas linhas de base 2D, e comentários do setor apontam para uma intensidade crescente de deposição e corrosão à medida que a NAND 3D busca contagens de camadas extremamente altas. Isso sustenta a demanda por dielétricos e revestimentos PEALD/ALD de maior rendimento, conformidade melhorada em relações de aspecto extremas e controle mais rígido da janela de processo por meio de metrologia integrada e fornecimento avançado de plasma, além de abrir espaço para inovação em precursores que reduza o tempo de ciclo e melhore a utilização em ambientes de fabricação de alto volume.
Recent Industry Developments in Mercado de Deposição de Camada Fina
- Junho de 2026: a Applied Materials lançou o sistema Centris Spectral SiN ALD junto com a capacidade Producer Selectra Mo Etch para o processamento de estruturas 3D lógicas e de memória de alta relação de aspecto. Os lançamentos destacam uma mudança em direção ao controle de filme fino habilitado por plasma e etapas de integração seletiva à medida que os dispositivos adicionam complexidade vertical e restrições elétricas mais rígidas.
- Julho de 2025: a ASM International adquiriu a Forge Nano por USD 320 milhões para expandir o acesso a reatores de ALD espacial usados em aplicações de filme fino relacionadas a baterias. O acordo ampliou a exposição da ASM International além do ALD centrado em wafers, para formatos de revestimento de maior rendimento que se alinham à fabricação de armazenamento de energia.
- Março de 2024: a Lam Research introduziu uma ferramenta de deposição por laser pulsado (PLD) Pulsus para depositar filmes de AlScN usados em filtros RF e MEMS. A introdução fortaleceu a posição da Lam Research em deposição especializada para materiais de desempenho, onde a qualidade do filme e o controle de composição sustentam a diferenciação do dispositivo final.


Mercado de Deposição de Camada Fina Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de deposição de camadas finas é definido como a receita gerada por processos e ferramentas usados para depositar filmes finos em substratos, a fim de obter superfícies funcionais ou camadas de dispositivo. A abrangência é direcionada principalmente para eletrônicos, óptica, energia e revestimentos industriais.
Exclusões de escopo: excluímos o valor de montagem e embalagem de dispositivos downstream. Também excluímos tratamentos de superfície sem deposição, nos quais não se forma uma camada de filme fino depositada.
Visão geral da segmentação
- Por Tecnologia de Deposição
- Deposição Física de Vapor (PVD)
- Deposição Química de Vapor (CVD)
- Deposição de Camada Atômica (ALD)
- Técnicas Híbridas / Emergentes
- Por Tipo de Equipamento
- Sistemas em Lote
- Ferramentas de Cluster de Wafer Único
- Sistemas de Rolo Contínuo / Espaciais
- Linhas de Produção em Linha
- Por Tipo de Material Depositado
- Metais e Ligas
- Óxidos
- Nitretos e Carbonetos
- Compostos / Materiais 2D
- Por Indústria de Uso Final
- Semicondutores e Microeletrônica
- Fotovoltaicos e Armazenamento de Energia
- Dispositivos Médicos e Saúde
- Óptica e Displays
- Ferramentas e Componentes Industriais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite técnico, construir o mapa de demanda e criar uma visão inicial de onde os filmes finos estão sendo adotados mais rapidamente. Recorremos a fontes públicas como comunicados da SEMI para sinais de equipamentos de semicondutores, estatísticas minerais do USGS para metais e insumos especiais, dados comerciais da Comissão de Comércio Internacional dos EUA para a direção de importação e exportação por categoria, e publicações do Departamento de Energia dos EUA e da IEA para indicadores solares e de transição energética. Para sinais de inovação de processo, revisamos publicações de patentes do USPTO.
Paralelamente, revisamos registros corporativos, apresentações a investidores, relatórios anuais e materiais de produto para entender tipos de ferramentas, aplicações típicas e direção de preços em faixas amplas (não no nível de faturas). Assinaturas pagas selecionadas foram usadas apenas para dados financeiros e de inteligência corporativa, cobertura de patentes e verificações de importação e exportação no nível de embarque, de modo que o modelo não depende de nenhuma fonte narrativa única. Esta lista de fontes é ilustrativa, e documentos e conjuntos de dados públicos adicionais também foram referenciados para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com fornecedores de equipamentos, participantes do ecossistema de materiais e precursores, equipes de engenharia de fábricas e linhas de produção, e partes interessadas em compras ou operações em setores de uso final essenciais. Para um mercado global, as respostas foram equilibradas entre APAC, EMEA e Américas, de modo que o modelo reflete diferenças nos ciclos de capacidade de semicondutores, expansões de displays e óptica, e atividade de fabricação renovável.
Onde a pesquisa documental deixou lacunas, usamos dados de campo para confirmar taxas de adoção por tipo de processo, padrões típicos de utilização de ferramentas e como os preços variam com mudanças de nó e requisitos de desempenho de revestimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 13% | APAC: 41% |
| Nível médio: 55% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Empresas menores: 16% | Gerentes: 56% | Américas: 25% |
Dimensionamento e previsão de mercado
O mercado foi construído usando um modelo top-down que reconstrói a demanda a partir da intensidade de deposição de filme fino nos principais mercados finais, e então converte essa demanda em receita usando faixas de preço adequadas à finalidade. Na prática, começamos a partir de indicadores como adições de capacidade de fabricação de semicondutores e ciclos de atualização, uso de filme fino em displays e revestimentos ópticos, atividade de fabricação fotovoltaica e mudanças na combinação de métodos de deposição usados para um controle mais rígido de recursos. Após mapear o conjunto de demanda, aplicamos premissas de preço e utilização para estimar o valor anual do mercado.
Em seguida, corroboramos esses totais com aproximações bottom-up seletivas, incluindo a consolidação de receitas amostradas de ferramentas e processos em um conjunto de fornecedores e o uso de verificações de canal para faixas típicas de preço médio de venda por classe de ferramenta. As principais entradas que repetidamente influenciaram o modelo incluíram o momento de início de wafers e expansão de capacidade, contagens de etapas de deposição para nós avançados, restrições de disponibilidade de precursores para certos processos, expectativas de tempo de atividade e utilização das ferramentas, e a mudança de participação entre PVD, CVD e ALD com base nas necessidades de desempenho. Para a previsão, foi usada análise de cenários com premissas conduzidas por especialistas sobre ciclos de capex e tendências de intensidade de filme fino, e os resultados foram então verificados em relação a sinais de demanda recentes antes de finalizar a trajetória.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações repetidas de variância entre regiões e usos finais, seguida de revisão dos maiores impulsionadores que podem alterar os resultados, incluindo o momento do capex, a utilização e as faixas de preço. Quando um resultado modelado parecia estar fora de linha com sinais observados, como comentários sobre pedidos de equipamentos, direção da movimentação comercial ou expansões de capacidade anunciadas, revisitamos as premissas relevantes e recontatamos o mesmo conjunto de especialistas para confirmar o que havia mudado.
Antes da aprovação final, o modelo passou por uma revisão interna em múltiplas etapas, na qual a lógica, as unidades e as movimentações ano a ano foram verificadas quanto à consistência, e quaisquer anomalias foram documentadas e resolvidas. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos relevantes, como mudanças abruptas nos ciclos de equipamentos de semicondutores ou grandes ondas de investimento impulsionadas por políticas. Imediatamente antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual e internamente consistente.
Tamanho do mercado de deposição de camadas finas da Mordor Intelligence comparado a outras estimativas publicadas
Os números publicados do mercado de deposição de camadas finas podem parecer bastante distantes entre si, mesmo quando parecem cobrir o mesmo tema, porque o limite de escopo é frequentemente definido de forma diferente e a conversão de indicadores de atividade em receita não é tratada da mesma maneira. As diferenças geralmente decorrem do que é contado como receita de deposição, do ano escolhido para o dimensionamento e de quão rápido se assume que os preços se movem quando as combinações de ferramentas mudam.
Sinais de expansão de capacidade de semicondutores, verificações de adoção em mercados finais de displays e fotovoltaicos, e verificação cruzada usando indicadores de direção comercial são os pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada a um conjunto de demanda identificável, em vez de uma narrativa ampla de materiais. Na prática, a dispersão geralmente é impulsionada por se a estimativa inclui categorias de equipamentos adjacentes, se são usadas definições apenas de materiais ou apenas de equipamentos, e se previsões de longo horizonte incorporam premissas agressivas de penetração sem reverificar a progressão de utilização e preço médio de venda.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 24,93 bilhões (2025) | |
| Editora Global de Pesquisa A | USD 10,99 bilhões (2025) | Frequentemente apresentado como um conjunto de receita mais restrito, que parece se inclinar para uma contagem apenas de equipamentos, com visibilidade limitada sobre como a intensidade de deposição e a utilização são convertidas em receita em semicondutores, displays e usos relacionados à energia. |
| Empresa de Análise de Setor B | USD 2,93 bilhões (2025) | Geralmente reflete um subconjunto de escopo estritamente definido da deposição de camadas finas, o que pode excluir várias classes de ferramentas de deposição e conjuntos de demanda de uso final, produzindo assim um total menor mesmo quando tecnologias semelhantes são referenciadas. |
A tabela indica que a maior parte da diferença vem de escolhas de limite de escopo e de como os indicadores de demanda são traduzidos em receita anual. Ao manter as inclusões explícitas, usar sinais de mercado que podem ser verificados de forma independente e revalidar premissas de preço e utilização com entrevistas, o número final permanece rastreável e repetível para a tomada de decisão.


Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de deposição em camada fina até 2031?
O mercado está projetado para atingir USD 56,35 bilhões até 2031, refletindo um CAGR de 14,56%
Qual tecnologia de deposição está crescendo mais rapidamente?
A deposição de camada atômica avança a um CAGR de 17,18% devido ao seu papel na fabricação de transistores e capacitores abaixo de 3 nm
Por que a Ásia-Pacífico é a maior região para deposição em camada fina?
Investimentos concentrados da TSMC, Samsung e fundições chinesas impulsionam 44,78% de participação regional e uma taxa de crescimento de 16,92%.
Como os incentivos no estilo CHIPS estão afetando a demanda por equipamentos?
Os subsídios nos Estados Unidos, UE, Índia e Japão aceleram as compras domésticas de ferramentas, adicionando centenas de reatores de deposição química de vapor e deposição de camada atômica a novas fábricas.
Qual segmento de materiais apresenta o maior crescimento?
Nitretos e carbonetos registram um CAGR de 17,01%, impulsionados por barreiras de nitreto de titânio e dissipadores de calor de nitreto de alumínio para eletrônica de potência.
Como os fornecedores estão mitigando a escassez de hélio?
As fábricas instalam recuperação de hélio em circuito fechado, enquanto os fabricantes de ferramentas redesenham os reatores para taxas de fluxo mais baixas, limitando os picos de despesas operacionais.
Página atualizada pela última vez em:



