
Tamanho e Participação do Mercado de Dispositivos Semicondutores do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 56.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 59.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 73.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.34 % |
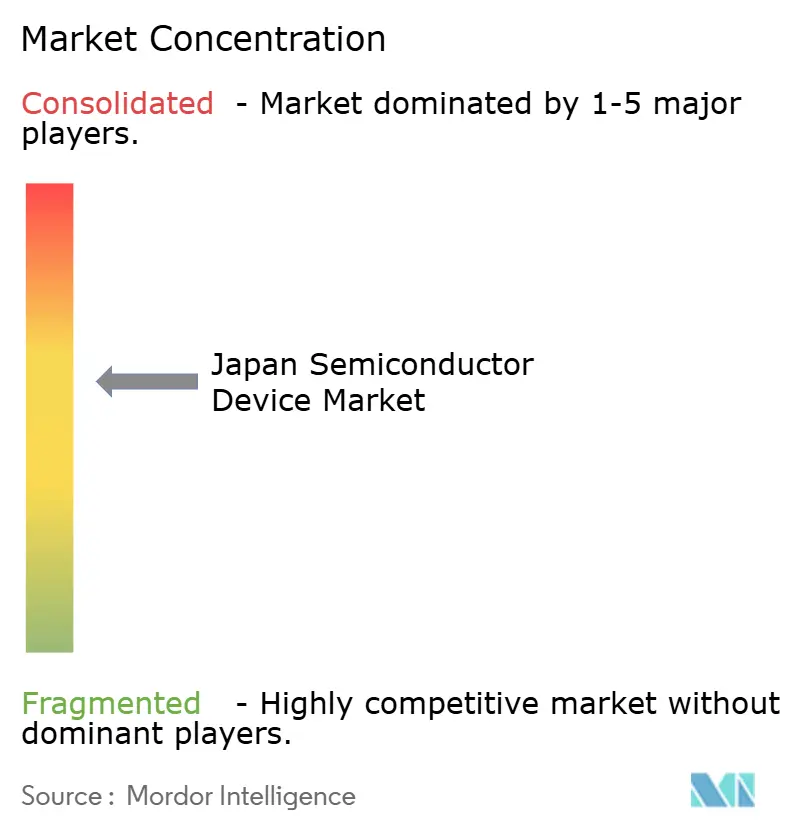
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Semicondutores do Japão por Mordor Intelligence
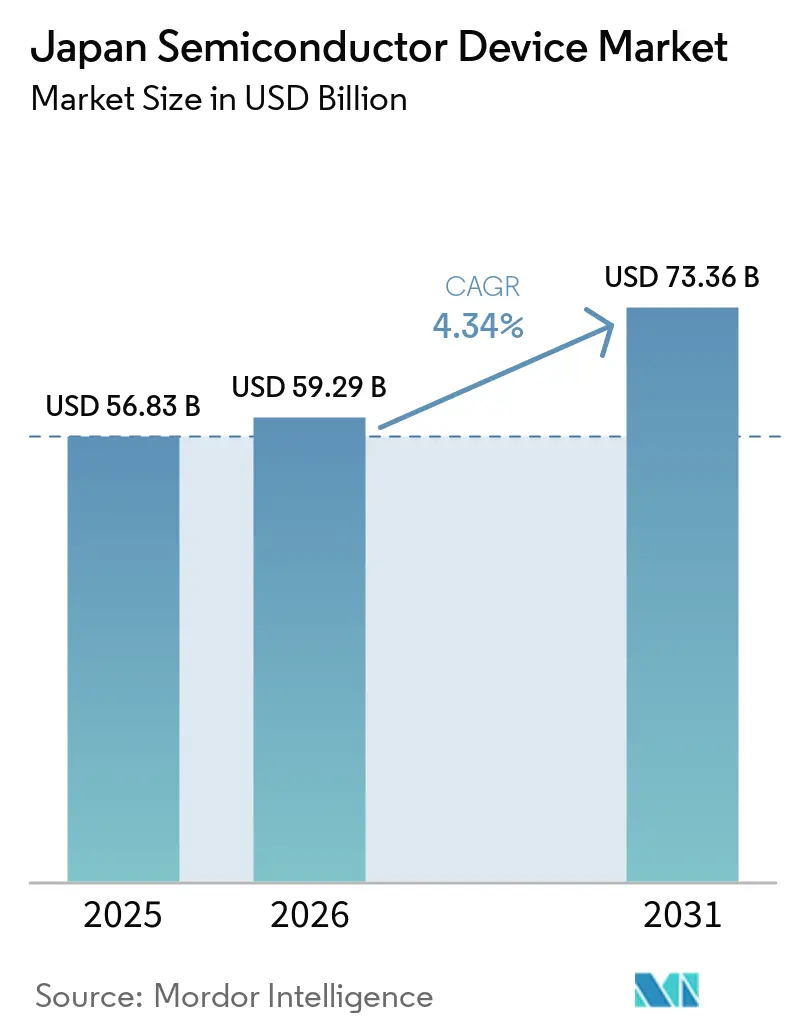
O tamanho do mercado de dispositivos semicondutores do Japão em 2026 é estimado em USD 59,29 bilhões, crescendo a partir do valor de 2025 de USD 56,83 bilhões, com projeções para 2031 de USD 73,36 bilhões, expandindo-se a uma CAGR de 4,34% ao longo de 2026-2031. O financiamento contínuo do setor público no valor de JPY 4 trilhões durante 2021-2023 direcionou capital para materiais avançados, ferramentas de litografia EUV e substratos compostos, garantindo que cada iene investido gere maior valor por wafer. Como resultado, o mercado de dispositivos semicondutores do Japão monetiza cada vez mais propriedade intelectual e conhecimento em equipamentos, em vez de produção de commodities — uma mudança que isola a receita das oscilações de preços comuns nos mercados globais de DRAM e de fundição lógica. A expansão de clusters em Kumamoto, Hokkaido e na região do "Silicon Road" do nordeste encurta as cadeias de suprimentos, atrai investimento estrangeiro direto e reduz o risco logístico; esses polos estão rapidamente se tornando nós indispensáveis para designers fabless globais que buscam diversificação. Ao mesmo tempo, regulamentações de segurança nacional mais rígidas e medidas de controle de exportações ampliam as barreiras de entrada, possibilitando preços premium para dispositivos especiais, como MOSFETs de SiC, amplificadores de RF de GaN e NAND 3D de próxima geração.
Principais Conclusões do Relatório
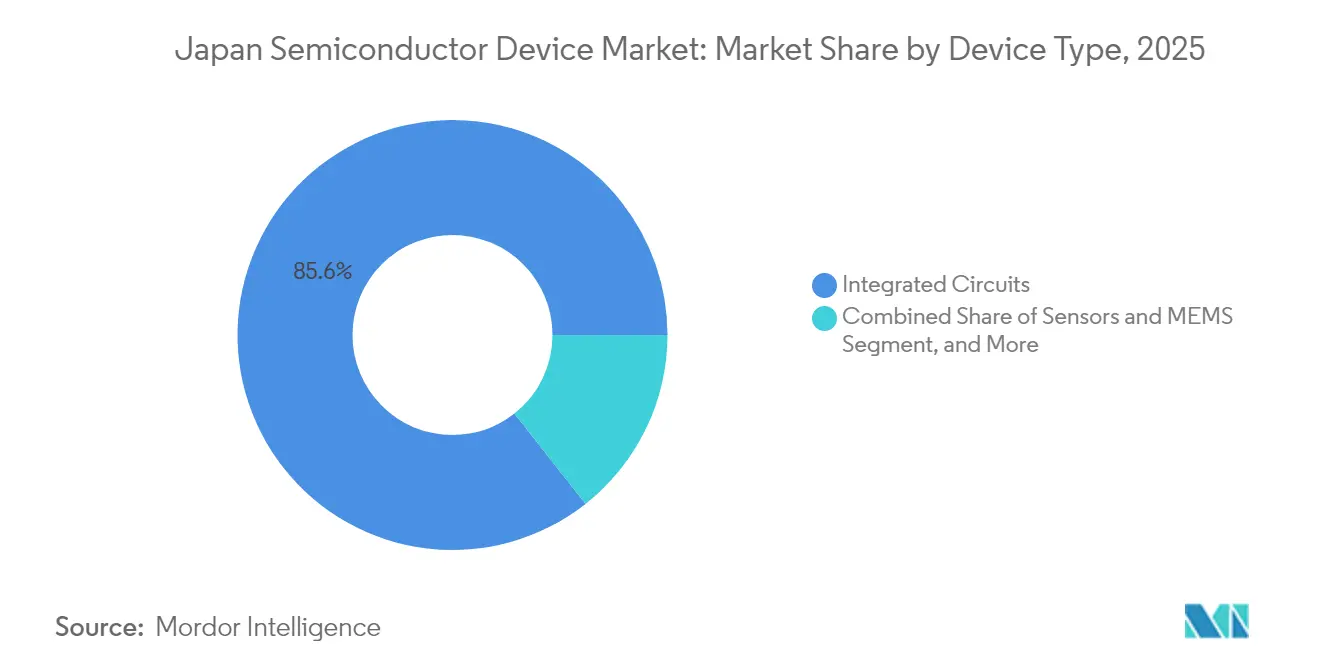
- Por tipo de dispositivo, os Circuitos Integrados capturaram 85,62% da participação do mercado de dispositivos semicondutores do Japão em 2025; Sensores e MEMS estão a caminho de uma CAGR de 5,59% até 2031.
- Por modelo de negócio, os IDMs responderam por 72,15% da participação do mercado de dispositivos semicondutores do Japão em 2025, enquanto as empresas fabless/de design devem expandir a uma CAGR de 5,34% até 2031.
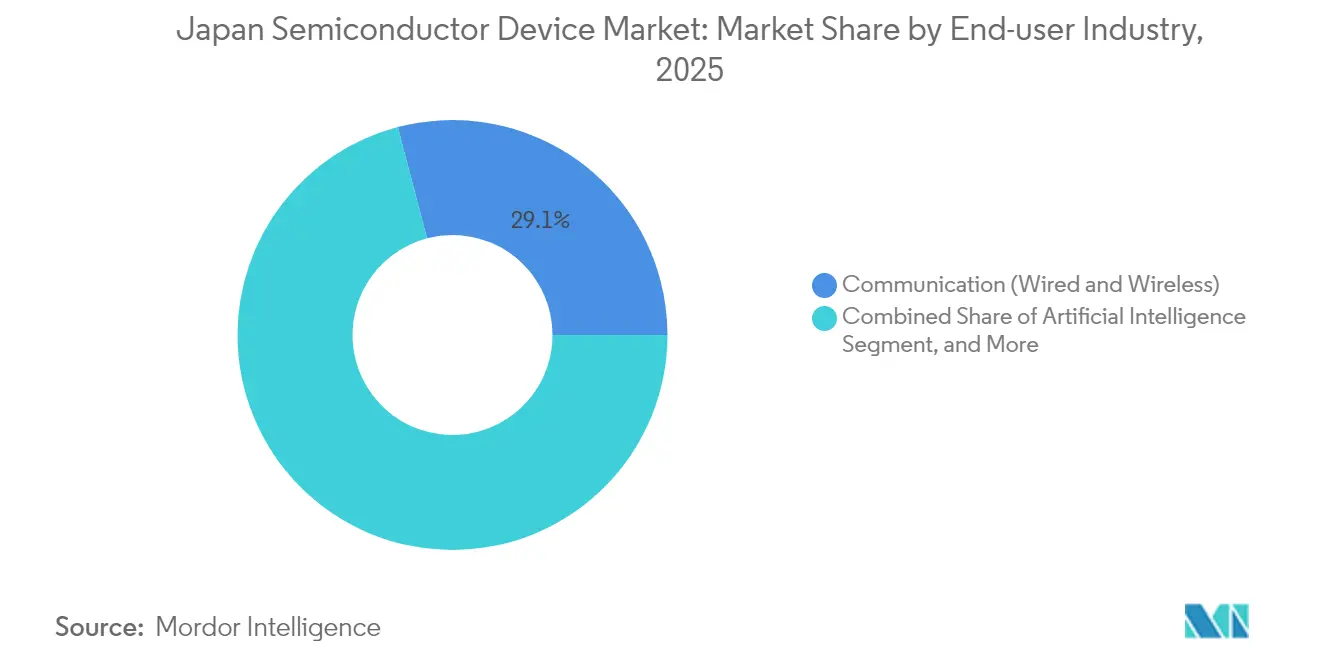
- Por setor de usuário final, Comunicação liderou a receita com 29,10% em 2025 da participação do mercado de dispositivos semicondutores do Japão, e as cargas de trabalho de Inteligência Artificial estão previstas para registrar a CAGR mais rápida de 5,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por trens de força de veículos elétricos | +1.2% | Corredores automotivos nacionais | Médio prazo (2-4 anos) |
| Expansão robusta de redes 5G/6G | +0.9% | Principais centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Subsídios governamentais para fábricas de nós avançados | +0.8% | Kumamoto e Hokkaido | Longo prazo (≥ 4 anos) |
| Proliferação de IoT de consumo em residências inteligentes | +0.6% | Regiões metropolitanas | Médio prazo (2-4 anos) |
| Liderança em P&D de GaN/SiC vertical | +0.5% | Polos de pesquisa nacionais | Longo prazo (≥ 4 anos) |
| Incentivos de relocalização para cadeias de suprimentos seguras | +0.4% | Locais estratégicos de fábricas em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por trens de força de veículos elétricos
As arquiteturas de veículos elétricos substituem múltiplos componentes mecânicos por subsistemas de estado sólido, elevando a demanda por inversores de tração, carregadores embarcados e controladores de ADAS. Líderes domésticos implantam chaves GaN em modo d que superam o SiC em tensões de faixa média, ampliando os mercados endereçáveis enquanto mantêm o poder de precificação. Parcerias estratégicas entre fornecedores de primeiro nível e fabricantes de dispositivos aceleram os ciclos de conquista de projetos, garantindo que o mercado de dispositivos semicondutores do Japão se beneficie de um maior conteúdo de silício por veículo.[1] As metas obrigatórias de redução de carbono consolidam acordos locais de fornecimento, e um ecossistema automotivo profundo apoia a qualificação rápida, incorporando ganhos em dispositivos de potência no médio prazo.
Expansão robusta de infraestrutura 5G/6G
A densificação de banda média do Japão e os bancos de teste 6G em pré-padrão impulsionam especificações de throughput e latência que o silício legado não consegue satisfazer. Especialistas domésticos em RF combinam HEMTs de GaN com redes de casamento proprietárias para atingir os limites térmicos de estações de base, consolidando participação enquanto capturam margens premium. A localização do fornecimento de ferramentas de corrosão a plasma e MOCVD reduz ainda mais o risco de produção, atraindo pedidos adicionais de empresas fabless estrangeiras para o cluster do mercado de dispositivos semicondutores do Japão. Os transbordamentos para equipamentos de teste de rede ampliam as oportunidades downstream, garantindo demanda incremental sustentada.
Subsídios governamentais para fábricas de nós avançados
Ao contrário dos subsídios diretos de capacidade observados em outros lugares, o Japão vincula os benefícios a métricas de transferência de tecnologia e deduções fiscais associadas à produção local sustentada. Esse modelo nutre um ecossistema verticalmente integrado que abrange químicas de fotorresiste, películas EUV e embalagem avançada, preservando o controle soberano. A abordagem eleva os custos de mudança para as multinacionais, que instalam módulos de P&D no país para manter a elegibilidade. Essas medidas garantem que o mercado de dispositivos semicondutores do Japão detenha vantagens comparativas de longo prazo tanto em nós de ponta quanto em nós especializados.
Proliferação de IoT de consumo em residências inteligentes
A escassez de mão de obra e o envelhecimento da população aumentam o interesse em automação residencial e dispositivos de vida assistida por ambiente que dependem de MCUs de baixo consumo, microfones MEMS e sensores de radar. Os subsídios de eficiência energética aceleram a adoção de sistemas de medição inteligente, canalizando pedidos estáveis para as fábricas domésticas habituadas com processos de sinal misto. A polinização cruzada do conhecimento em robótica industrial para fatores de forma de consumo diferencia os fornecedores japoneses em um cenário de IoT concorrido, elevando o volume sem diluir as margens.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez crônica de talentos em litografia avançada | -0.8% | Todas as regiões de nós avançados | Médio prazo (2-4 anos) |
| Exposição da cadeia de suprimentos a gases e químicos especiais | -0.6% | Fábricas avançadas em todo o país | Curto prazo (≤ 2 anos) |
| Risco de paralisação por terremoto para as fábricas | -0.4% | Zonas costeiras sismicamente ativas | Longo prazo (≥ 4 anos) |
| Obsolescência de equipamentos legados para nós abaixo de 28 nm | -0.3% | Instalações de fabricação mais antigas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez crônica de talentos em litografia avançada
As instalações de ferramentas EUV exigem engenheiros com experiência em integração de processos abaixo de 2 nm, mas o pipeline doméstico acrescenta apenas algumas dezenas de graduados por ano. As multinacionais atraem funcionários experientes para o exterior com prêmios salariais de dois dígitos, ampliando as lacunas locais. Embora programas de bolsas e requalificação para profissionais de meia carreira forneçam alívio, os cronogramas de aceleração ainda dependem de contratações de expatriados, prolongando as curvas de aprendizado e elevando o risco de atrasos na aceleração de rendimento que poderiam comprometer a trajetória de crescimento de curto prazo do mercado de dispositivos semicondutores do Japão.
Exposição da cadeia de suprimentos a gases e químicos especiais
O fluoreto de hidrogênio de alta pureza, o gálio e o germânio permanecem vulneráveis a restrições geopolíticas. Os grandes conglomerados químicos domésticos lançaram planos de investimento em capital (capex) plurianuais, mas a conformidade com a norma ISO 14644 e as auditorias de clientes de primeiro nível demandam tempo, retardando a plena localização. Interrupções sem aviso prévio forçam as fábricas a paralisar linhas ou a realizar importações urgentes em pequenos lotes, corroendo as margens em nível de wafer. Até que a capacidade substituta amadureça, a dependência química continuará a limitar o limite superior do crescimento anual da produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Circuitos Integrados Impulsionam o Valor de MercadoOs Circuitos Integrados geraram 85,62% da receita do mercado de dispositivos semicondutores do Japão em 2025, sustentados por aceleradores de IA sob medida, SoCs automotivos e NAND 3D multicamada. Os ASICs de inferência de borda consomem wafers de ponta, enquanto os pacotes NAND de alta camada preenchem os racks de armazenamento em nuvem, ancorando o volume em fluxos separados, mas complementares. Sensores e MEMS, embora menores, expandem-se a um CAGR de 5,59% à medida que o radar ADAS e as retrofits de chão de fábrica multiplicam os pontos de conexão. A optoeletrônica aproveita a liderança nacional em diodos laser para LiDAR e headsets de RA. No mercado de diodos semicondutores do Japão, os diodos laser pulsados são utilizados em sistemas LiDAR modulados em amplitude para aplicações automotivas. Os dispositivos de potência discretos crescem modestamente, mas os MOSFETs de SiC e os transistores de GaN obtêm ASPs mais elevados, estabilizando as margens de contribuição.
Uma visão em nível de nó destaca uma abordagem de dupla trajetória: linhas sub-7 nm suportam IA e computação de alto desempenho, enquanto os fluxos maduros de 40-65 nm atendem à eletrônica automotiva e ao controle industrial. Essa divisão permite que o mercado de dispositivos semicondutores do Japão capture a demanda ao longo dos ciclos, garantindo fábricas equilibradas que evitam a dependência excessiva de qualquer segmento de clientes. Avanços como o NAND 3D de 1.000 camadas manterão a liderança em densidade no ecossistema doméstico, fortalecendo a competitividade nas exportações.

Por Modelo de Negócio:
A Dominância dos IDMs Enfrenta Pressão FablessOs IDMs entregaram 72,15% da receita em 2025, pois a integração vertical assegura o fornecimento de materiais e a propriedade intelectual de processos. O controle sobre reatores epitaxiais, lamas de CMP e linhas de teste de back-end permite ciclos mais estreitos de design-para-dispositivo, uma vantagem crítica para CIs automotivos com certificação de segurança.
No entanto, os participantes fabless crescem a uma CAGR de 5,34%, incentivados pela nova capacidade de fundição em Kumamoto e Chitose. Os IDMs domésticos respondem terceirizando nós legados para fundições especializadas, direcionando espaço de sala limpa próprio para experimentos de SiC e EUV. Essa hibridização aumenta o retorno sobre o capital investido, mantendo o mercado de dispositivos semicondutores do Japão ágil enquanto preserva o conhecimento central protegido por firewalls corporativos.
Por Setor de Usuário Final:
A Liderança da Comunicação Migra para a IAA infraestrutura de comunicação, incluindo macrocélulas 5G e equipamentos de transporte óptico, detinha 29,10% da receita do mercado de dispositivos semicondutores do Japão em 2025. A densificação de operadoras exige filtros de RF e duplexores construídos em substratos de GaN ou cerâmica avançada — linhas em que os fornecedores japoneses dominam.
Enquanto isso, a Inteligência Artificial captura a CAGR mais elevada de 5,95%, pois os centros de dados em hiperescala e os clusters de IA soberana elevam os orçamentos de petaflops. Os requisitos de largura de banda de memória impulsionam os embarques de NAND de alta camada; os CIs controladores proprietários consolidam a fidelidade ao ecossistema. A eletrônica automotiva mantém crescimento em dígito único intermediário, amortecido pelos rígidos mandatos de segurança, enquanto a robótica industrial sustenta um momentum estável por meio de atualizações contínuas de automação de fábricas.
Análise Geográfica
A Prefeitura de Kumamoto emergiu como o nó principal do mercado de dispositivos semicondutores do Japão após subsídios históricos atraírem a fundição JASM da TSMC e dezenas de fornecedores ancilares. Os preços dos terrenos comerciais subiram mais de 10% em 2024 com o influxo de fornecedores, confirmando a gravidade econômica do cluster. A produção de lógica avançada da JASM se combina com a expertise consolidada da Sony em sensores de imagem, forjando um corredor de pilha completa desde a corrosão de wafer até a montagem de módulos de câmera. A proximidade de fornecedores de compressores, gases e água deionizada reduz o tempo de inatividade, estabilizando os rendimentos.
O "Vale dos Chips" de Hokkaido adota um modelo de pesquisa intensiva ancorado pela linha piloto de 2 nm da Rapidus. A ampla capacidade hidrelétrica reduz o custo de eletricidade por wafer, atendendo aos critérios de aquisição verde estabelecidos pelos grandes operadores de hiperescala globais. A colaboração entre universidades locais e fabricantes de equipamentos acelera os avanços em metrologia EUV, consolidando a relevância de longo prazo mesmo antes de a produção em massa escalar. As reformas de zoneamento governamental agilizam a aquisição de terrenos, e os dormitórios do setor público facilitam a realocação de engenheiros especializados, reduzindo gradualmente a lacuna de talentos em litografia.
O histórico "Silicon Road" do nordeste retoma o impulso à medida que a líder em equipamentos Tokyo Electron adiciona capacidade de ferramentas de corrosão e os fornecedores upstream renovam suas linhas para vias de alta razão de aspecto. Empresas de OSAT de médio porte aproveitam essas melhorias, formando uma malha de serviços em modelo hub-and-spoke que encurta os ciclos logísticos entre a produção de wafer em Kumamoto e as instalações de teste final de embalagem. Em conjunto, essas estratégias regionais diversificam o risco sísmico, localizam insumos críticos e consolidam o mercado de dispositivos semicondutores do Japão como um ecossistema completo.
Panorama regulatório
O Japão está reforçando a supervisão enquanto também utiliza a política industrial para construir capacidade doméstica de semicondutores. A Lei de Promoção da Garantia da Segurança Nacional por meio da Implementação Integrada de Medidas Econômicas (Lei de Promoção da Segurança Econômica) fundamenta a designação de semicondutores como materiais críticos especificados e prevê medidas de apoio destinadas a fortalecer a garantia de fornecimento. O METI também opera um Mecanismo de Alerta Antecipado para interrupções na cadeia de fornecimento de semicondutores (estabelecido em dezembro de 2023), que adiciona uma camada formal de monitoramento que molda o planejamento de aquisição, estoque e continuidade em fábricas e fabricantes de dispositivos a jusante.
Em relação ao comércio e à governança tecnológica transfronteiriça, o Japão reforçou as medidas de controle de exportação em torno de semicondutores avançados e tecnologias relacionadas à computação quântica (com alterações referenciadas em 2025 no contexto do relatório), aumentando as exigências de conformidade para empresas que lidam com know-how de processos de ponta e propriedade intelectual de design relacionada. O METI também buscou coordenação internacional, incluindo um Memorando de Cooperação sobre semicondutores com a Comissão Europeia (julho de 2023). Canais de política, como programas ligados ao METI, incluindo mecanismos de apoio relacionados à IPA, continuam a mobilizar apoio a projetos e capital para categorias estratégicas de dispositivos e tecnologias habilitadoras.
Análise da cadeia de valor
Os dispositivos semicondutores do Japão percorrem uma cadeia de valor integrada que abrange materiais e equipamentos, fabricação de wafers, montagem e teste, e integração de sistemas no mercado final, com aglomerações em regiões como Kumamoto e Hokkaido reduzindo atritos logísticos e de qualificação. A profundidade a montante em produtos químicos, substratos, fotorresistes e equipamentos apoia tanto a fabricação de ponta quanto especializada, enquanto medidas orientadas pela segurança nacional, incluindo o monitoramento da cadeia de fornecimento do METI por meio do mecanismo de alerta antecipado de dezembro de 2023, impulsionam OEMs e fábricas a mapear fornecedores de nível-n, qualificar alternativas e localizar insumos críticos quando viável.
A dinâmica intermediária reflete cada vez mais especialização e consolidação seletiva, particularmente em semicondutores de potência usados na eletrificação automotiva e no fornecimento de energia para infraestrutura de IA. Negociações relatadas envolvendo Mitsubishi Electric, Rohm e Toshiba em torno da integração de partes de suas operações de semicondutores de potência apontam para uma mudança em direção à escala e portfólios mais amplos entre MOSFETs de SiC, módulos IGBT e linhas de MOSFET/IGBT de silício, com efeitos colaterais para o fornecimento de wafers, embalagem de módulos e qualificação de clientes. A jusante, fabricantes de dispositivos e IDMs estão expandindo a captura de valor além do silício ao agrupar software de aplicação e soluções de sistema, exemplificado pela Renesas ampliando capacidades de software embarcado e de visão com IA por meio de aquisições, enquanto os roteiros de produtos enfatizam cada vez mais desempenho de embalagem e térmico para atender aos requisitos de data centers, estações base e xEVs.
Cenário Competitivo
O mercado de dispositivos semicondutores do Japão apresenta concentração moderada; as principais empresas de materiais, equipamentos e dispositivos controlam conjuntamente um pouco acima de 60% das receitas dos segmentos, conferindo-lhes alavancagem sem sufocar a inovação dos especialistas de médio porte. A Tokyo Electron continua sendo indispensável para equipamentos de corrosão a plasma em fluxos abaixo de 5 nm, fornecendo módulos de múltiplas câmaras que equilibram throughput e defeituosidade. A dominância da Shin-Etsu em fotorresiste e fluidos de imersão restringe os fornecedores rivais de fábricas, reforçando a fidelidade entre os clientes de EUV.[3] A Renesas direciona os roteiros de design para inversores de veículos elétricos, enquanto o fornecimento verticalmente integrado de SiC da Rohm captura valor adicional de die.
A estratégia corporativa se inclina para alianças em vez de fusões e aquisições diretas, limitando o risco de integração. O empreendimento conjunto de substrato de SiC de USD 500 milhões da Mitsubishi Electric exemplifica movimentos verticais direcionados que asseguram insumos escassos sem inflar o capex. Os consórcios de semicondutores de diamante combinam patentes acadêmicas com expertise de processo de PMEs, lançando opções além do SiC e do GaN para eletrônica de temperatura extrema. As emendas de controle de exportações promulgadas em 2025 restringem a transferência externa de IP quântico e de nós avançados, erigindo fossos regulatórios em torno da tecnologia doméstica. Os dados acumulados de concessão de patentes mostram que as entidades japonesas são responsáveis por mais de um terço das concessões de dispositivos de potência de GaN desde 2023, sublinhando a profundidade tecnológica defensável.
Líderes do Setor de Dispositivos Semicondutores do Japão
-
Renesas Electronics Corporation
-
Rohm Co., Ltd.
-
Toshiba Electronic Devices and Storage Corporation
-
Sony Semiconductor Solutions Corporation
-
Kioxia Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Japonês de Dispositivos Semicondutores Empresas cobertas neste relatório
- Renesas Electronics Corporation
- Rohm Co., Ltd.
- Toshiba Electronic Devices and Storage Corporation
- Sony Semiconductor Solutions Corporation
- Kioxia Holdings Corporation
- Socionext Inc.
- Mitsubishi Electric Corporation
- Megachips Corporation
- Kyocera Corporation
- ABLIC Inc.
- Ricoh Electronic Devices Co., Ltd.
- Nisshinbo Micro Devices Inc.
- New Japan Radio Co., Ltd.
- Seiko Epson Corporation
- Seiko Instruments Inc.
- Sumitomo Electric Industries, Ltd.
- Hitachi Power Semiconductor Device, Ltd.
- Alps Alpine Co., Ltd.
- Sharp Corporation
- Fuji Electric Co., Ltd.
- Semiconductor Energy Laboratory Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Políticas públicas e programas de manufatura financiados estão criando espaço para fornecedores capazes de atender aos requisitos de conteúdo doméstico, segurança e desempenho em dispositivos lógicos, de memória e de potência. O Japão articulou uma ambição industrial de alcançar JPY 40 trilhões em vendas de semicondutores produzidos domesticamente até 2040, e o METI indicou maior foco de financiamento para semicondutores avançados e IA a partir de abril de 2026. Isso reforça a visibilidade de programas plurianuais para fabricantes de dispositivos, fornecedores de materiais e fornecedores de equipamentos que trabalham em capacidades de nó avançado, embalagem avançada e componentes adjacentes à IA.
As oportunidades de curto prazo se concentram em (i) semicondutores de potência para xEVs e conversão de energia em data centers, e (ii) linhas de fabricação de convergência fotônica-eletrônica que vão além do escalonamento convencional de CMOS. As ações das empresas apoiam esses bolsões de demanda: a Toshiba introduziu MOSFETs de potência de canal N de 80V baseados no processo U-MOS11-H em junho de 2026 para fontes de alimentação de data centers de IA e comunicações, enquanto a Rohm avançou tanto nos roteiros de embalagem quanto de dispositivos com a produção em massa de uma embalagem de refrigeração superior para MOSFETs de SiC (junho de 2026) e novos MOSFETs super junction de 600V (julho de 2026). Em plataformas de capacidade e tecnologia, subsídios apoiados pelo METI para a Tower Semiconductor Japan G.K. (até JPY 160 bilhões) para dispositivos de convergência fotônica-eletrônica em Toyama e Niigata, com produção planejada para começar em maio de 2027, oferecem uma via tangível para produção baseada no Japão em arquiteturas de dispositivos emergentes e requisitos de localização da cadeia de fornecimento.
Desenvolvimentos industriais recentes em Mercado Japonês de Dispositivos Semicondutores
- Julho de 2026: a ROHM Semiconductor lança MOSFETs Super Junction de 600V em embalagem de montagem em superfície com alto desempenho térmico. O lançamento visa dispositivos de potência de alta eficiência para data centers de IA e potência automotiva, expandindo a presença da ROHM em mercados críticos. A expansão focada em embalagem aborda restrições térmicas e de espaço para apoiar designs densos e de alta potência.
- Julho de 2026: a Renesas Electronics Corporation conclui a transferência do negócio de temporização para a SiTime Corporation. A mudança afeta componentes e designs de temporização embarcados para ecossistemas RS/MCU, permitindo um roteiro de produtos simplificado. A consolidação da capacidade de temporização acelera o tempo de lançamento no mercado e reduz o risco de desenvolvimento para os clientes.
- Junho de 2026: a ROHM Semiconductor inicia a produção em massa da embalagem TSC3PAK para MOSFETs de SiC para melhorar a dissipação de calor em aplicações xEV. Essa otimização de embalagem fortalece a posição da ROHM em eletrônica de potência de alta eficiência e na cadeia de fornecimento de veículos elétricos. O avanço apoia a adoção mais ampla de soluções de potência baseadas em SiC em veículos elétricos de próxima geração.
Mercado Japonês de Dispositivos Semicondutores Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de dispositivos semicondutores do Japão é medido como o valor dos dispositivos semicondutores vendidos para uso no Japão nas principais categorias de dispositivos, capturado em USD a preços correntes.
Exclusões de escopo: Não contabilizamos equipamentos de fabricação de semicondutores, materiais ou serviços de fabricação de wafers como receita de mercado.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Semicondutores Discretos
- Diodos
- Transistores
- Transistores de Potência
- Retificador e Tiristor
- Outros Semicondutores Discretos
- Optoeletrônica
- Diodos Emissores de Luz (LEDs)
- Diodos Laser
- Sensores de Imagem
- Optoacopladores
- Outra Optoeletrônica
- Sensores e MEMS
- Pressão
- Campo Magnético
- Atuadores
- Aceleração e Taxa de Guinada
- Temperatura e Outros Sensores e MEMS
- Circuitos Integrados
- Por Tipo de CI
- Analógico
- Micro
- Microprocessadores (MPU)
- Microcontroladores (MCU)
- Processadores de Sinal Digital
- Lógico
- Memória
- Por Nó Tecnológico
- Menos de 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Acima de 28 nm
- Por Tipo de CI
- Semicondutores Discretos
- Por Modelo de Negócio
- IDM
- Fornecedor de Design/Fabless
- Por Setor de Usuário Final
- Automotivo
- Comunicação (Com Fio e Sem Fio)
- Consumidor
- Industrial
- Computação/Armazenamento de Dados
- Centro de Dados
- Inteligência Artificial
- Governo (Aeroespacial e Defesa)
- Outros Setores de Usuário Final
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa alinhando o escopo aos sinais de demanda de dispositivos no Japão e, em seguida, mapeando as principais séries que podem ser rastreadas de forma consistente ano após ano. As publicações estatísticas públicas são utilizadas para ancorar a direção da produção e dos embarques, e para verificar o momento dos ciclos de alta e de baixa.
As principais referências incluem fontes oficiais e do setor, como estatísticas de comércio alfandegário do Japão para importações e exportações relacionadas a eletrônicos, índices de produção e embarque do METI, estatísticas de eletrônicos e componentes eletrônicos da JEITA, e tabelas do mercado de semicondutores por país da WSTS, frequentemente reutilizadas por formuladores de políticas. Também analisamos arquivamentos de empresas, apresentações para investidores e imprensa de negócios confiável para entender mudanças de mix, como dispositivos de potência automotivos, sensores e memória, e então verificamos pontos específicos usando assinaturas pagas focadas em dados financeiros de empresas, bancos de dados de patentes e dados de importação e exportação em nível de embarque. Esta lista de fontes documentais é ilustrativa e não exaustiva, pois muitos outros documentos são verificados para coletar dados, validá-los e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que as fontes documentais não conseguem mostrar com clareza, como o comportamento atual de preços, a pressão de estoque no canal e a divisão prática entre categorias de dispositivos embarcados no Japão versus produzidos localmente. Entrevistamos e pesquisamos uma combinação de fabricantes de dispositivos, distribuidores, equipes de compras de OEMs e especialistas do setor, para que nossas premissas sobre volumes, movimentos de ASP e demanda de uso final sejam corrigidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 31% | CXOs: 12% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 14% | Gerentes: 58% |
Dimensionamento de Mercado e Previsão
A lógica de dimensionamento começa com uma construção de cima para baixo, na qual a demanda de dispositivos no Japão é reconstruída a partir de sinais de consumo de semicondutores em nível de país, da direção de produção e embarque, e do mix de dispositivos observado nos principais mercados finais. Uma vez formado o conjunto de demanda, ele é traduzido em valor usando indicadores de ASP em nível de categoria, seguidos de ajustes para o momento cambial e oscilações de estoque conhecidas.
Para manter os números fundamentados, os totais são corroborados por meio de verificações seletivas de baixo para cima, como ASP amostrado multiplicado por volumes unitários estimados para grupos de dispositivos de alto impacto e verificações de canal de distribuidores para correções de curto prazo. Os insumos mais relevantes neste mercado incluem a divisão entre circuitos integrados e dispositivos discretos, a participação da demanda automotiva e industrial (especialmente conteúdo de potência e sensores), as tendências de utilização e produção de fábricas reportadas nas estatísticas do setor no Japão, os fluxos de importação e exportação de componentes eletrônicos, e a cadência dos ciclos de precificação de memória, que podem mover o valor de mercado mesmo quando as unidades estão estáveis.
Para a previsão, baseamo-nos em análise de cenários apoiada por suavização de séries temporais na linha de base histórica, e então aplicamos o feedback primário para ajustar o caminho futuro para a produção do mercado final, a demanda relacionada a servidores de IA e as mudanças planejadas de capacidade e investimento. Quando a evidência de baixo para cima é escassa para um grupo de dispositivos de nicho, preenchemos a lacuna com alocação baseada em proporção da família de dispositivos reportada mais próxima e, em seguida, verificamos novamente a taxa de crescimento implícita em relação a indicadores independentes de produção e comércio.
Validação de Dados e Ciclo de Atualização
Os resultados são validados em várias etapas para que erros óbvios não passem despercebidos. Comparamos os totais de mercado modelados com sinais independentes, como tabelas de consumo de semicondutores em nível de país, direção de produção e embarque domésticos, e a dependência de importação implícita, e então revisamos qualquer variação acentuada no nível da família de dispositivos.
Se uma anomalia parecer relevante, as premissas são revisitadas e recontatos direcionados são acionados com respondentes primários para confirmar se a mudança é real ou simplesmente relacionada ao momento. Antes da aprovação final, outro analista revisa a lógica, a matemática e a razoabilidade do crescimento e do mix, e uma verificação final pré-entrega é concluída para que as atualizações públicas mais recentes e os principais eventos sejam refletidos. O relatório é atualizado anualmente, com atualizações intermediárias realizadas quando grandes eventos de mercado ou ações de política alteram materialmente as perspectivas.
Tamanho do Mercado de Dispositivos Semicondutores do Japão da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para semicondutores no Japão frequentemente não se alinham porque diferentes autores combinam escopo de dispositivos, regras geográficas e a forma como tratam os ciclos de precificação e o momento cambial. Algumas estimativas também são divulgadas em um cronograma de atualização diferente, de modo que o mesmo ano ainda pode refletir diferentes cortes de informação.
Uma diferença comum é que cifras mais amplas são às vezes apresentadas como um total único de semicondutores e podem estar mais próximas de uma visão geral de consumo, o que pode obscurecer categorias de dispositivos e, ocasionalmente, misturar valor de eletrônicos adjacentes. Em contraste, a Mordor Intelligence contabiliza os dispositivos semicondutores vendidos no Japão e mantém o modelo vinculado a famílias de dispositivos e verificações de demanda de uso final, o que ajuda a evitar a inclusão acidental de equipamentos ou outras receitas que não sejam de dispositivos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 56,83 bilhões de USD (2025) | |
| Relatório Governamental de Comércio A | 51,89 bilhões de USD (2025) | Utiliza uma tabela de mercado de semicondutores em nível de país que pode se comportar como uma visão de consumo total, e pode não separar famílias de dispositivos nem ajustar para oscilações de estoque e ASP de curto prazo da mesma forma. |
| Portal do Setor B | 50,29 bilhões de USD (2024) | O ano reportado difere e o escopo é frequentemente resumido sem regras claras de inclusão para optoeletrônica, sensores e categorias discretas, o que pode deslocar os totais quando o mix muda entre a demanda automotiva e industrial. |
A tabela mostra que a dispersão é explicada principalmente pelo escopo e pelo momento, seguidos pela forma como os ciclos de precificação e a conversão cambial são aplicados. Ao manter os insumos rastreáveis às categorias de dispositivos, à demanda do mercado final e a sinais externos verificáveis de forma cruzada, a estimativa final permanece reproduzível e mais fácil de reconciliar quando o mercado muda.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de semicondutores do Japão em 2026?
Está avaliado em USD 59,29 bilhões e a previsão é de crescimento para USD 73,36 bilhões até 2031 a uma CAGR de 4,34%.
Qual categoria de dispositivo lidera a contribuição de receita?
Os Circuitos Integrados dominam com 85,62% de participação em 2025, impulsionados por aceleradores de IA e NAND 3D de alta camada.
Qual segmento de aplicação está se expandindo mais rapidamente?
As aplicações de Inteligência Artificial registram a CAGR mais alta de 5,95% até 2031, impulsionadas pela construção de centros de dados em hiperescala.
Onde estão localizados os principais polos de semicondutores?
Kumamoto ancora as novas fundições de lógica, Hokkaido hospeda as linhas de P&D de 2 nm e o "Silicon Road" do nordeste concentra fornecedores de equipamentos.
Qual é o principal impulsionador de crescimento para dispositivos de potência?
A eletrificação de veículos elétricos estimula a demanda por componentes de SiC e GaN usados em inversores de tração e carregadores embarcados.
Qual fator regulatório molda a dinâmica competitiva?
As extensões de controle de exportações implementadas em 2025 restringem a transferência externa de IP de nós avançados e de computação quântica, reforçando as barreiras domésticas.