
Tamanho e Participação do Mercado de Dispositivos Semicondutores da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
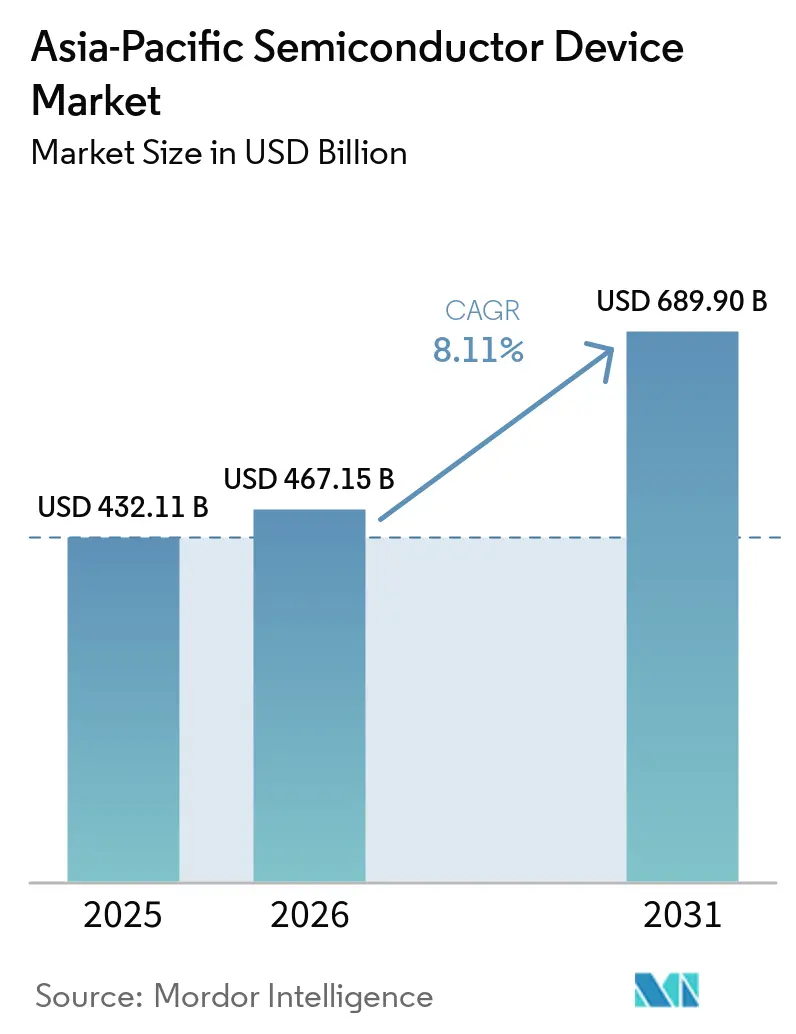
| Tamanho do mercado no ano base (2025) | 432.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 467.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 689.90 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.11 % |
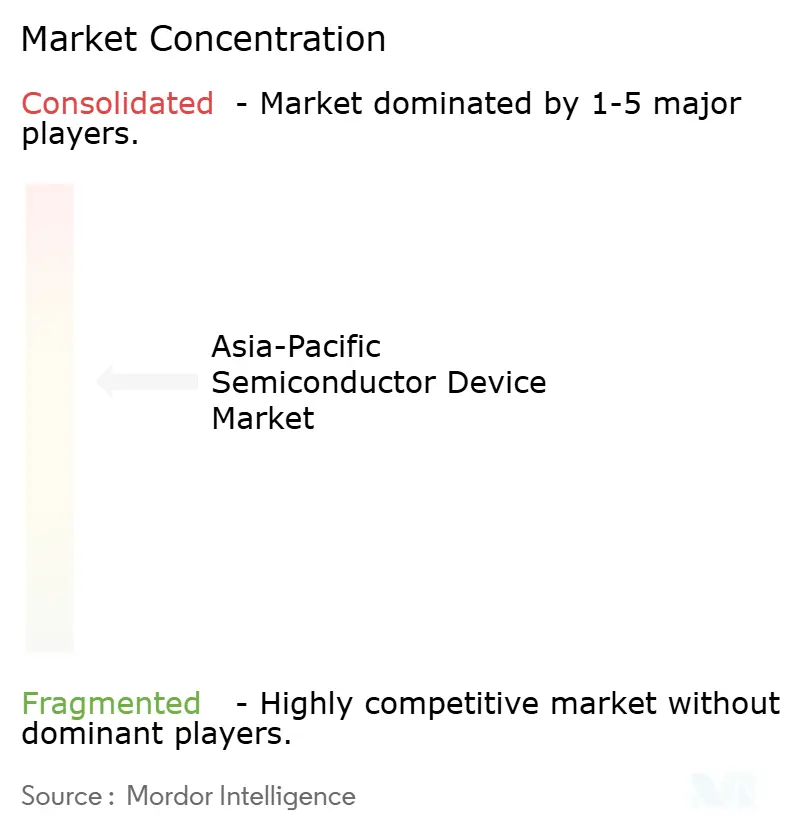
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Semicondutores da Ásia Pacífico pela Mordor Intelligence
O tamanho do mercado de dispositivos semicondutores da Ásia Pacífico em 2026 é estimado em USD 467,15 bilhões, crescendo a partir do valor de 2025 de USD 432,11 bilhões, com projeções para 2031 mostrando USD 689,9 bilhões, crescendo a um CAGR de 8,11% durante 2026-2031. A robusta demanda por dispositivos lógicos avançados, de memória e de potência, combinada com a expansão da capacidade regional, sustenta essa trajetória. O impulso é reforçado por subsídios governamentais para a fabricação em nós abaixo de 7 nm, pela implantação das redes 5G e emergentes 6G, e pela aceleração da eletrificação nos setores de transporte e energia renovável. Cronogramas rigorosos de migração de nós nas principais fundições e gastos de capital sustentados por produtores de memória mantêm as taxas de utilização elevadas, mesmo com a persistência da volatilidade macroeconômica. A intensificação da concorrência por talentos qualificados e serviços públicos coloca ênfase adicional em melhorias de produtividade, empacotamento avançado e atualizações de processos alinhadas à sustentabilidade. Não obstante, o mercado de dispositivos semicondutores da Ásia Pacífico permanece como o principal polo para a produção global de wafers, profundidade do ecossistema e liderança tecnológica.
Principais Conclusões do Relatório
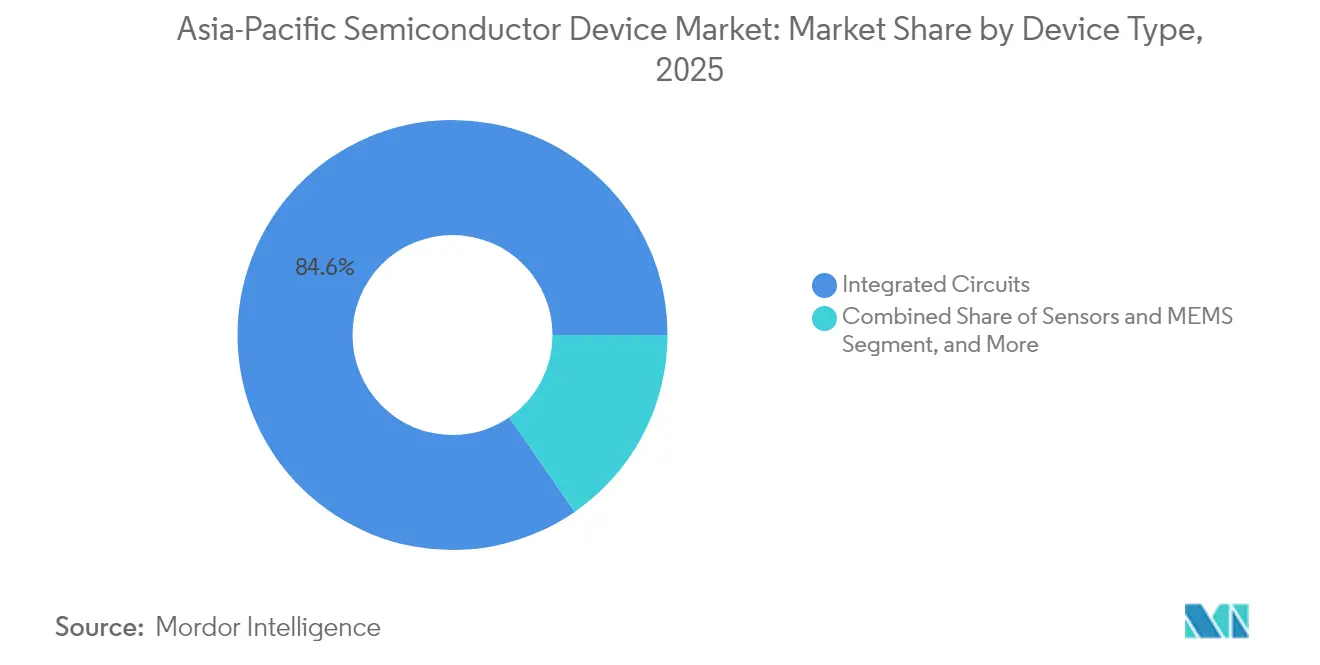
- Por tipo de dispositivo, os circuitos integrados capturaram 84,62% da participação do mercado de dispositivos semicondutores da Ásia Pacífico em 2025, enquanto sensores e MEMS estão projetados para expandir a um CAGR de 9,54% até 2031.
- Por modelo de negócio, o segmento IDM deteve 67,05% da participação do mercado de dispositivos semicondutores da Ásia Pacífico em 2025; os fornecedores de design fabless registram o maior CAGR projetado de 8,76% durante 2026-2031.
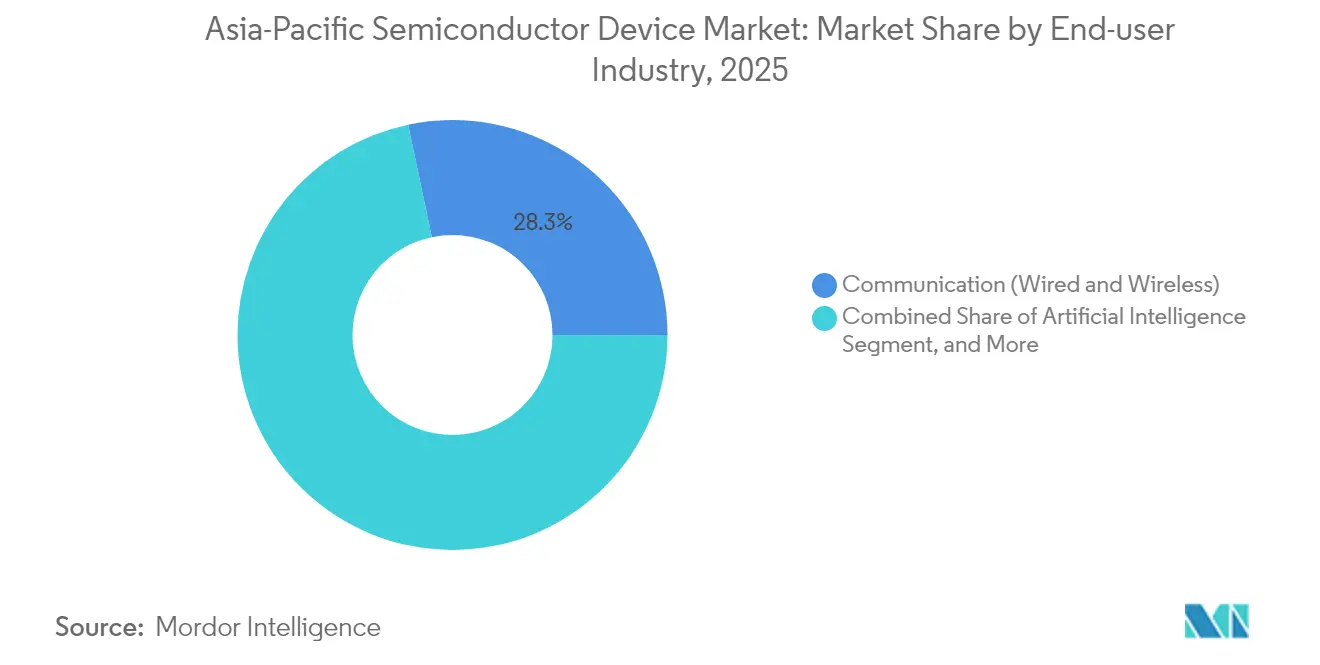
- Por indústria do usuário final, as aplicações de comunicação responderam por 28,31% da participação do mercado de dispositivos semicondutores da Ásia Pacífico em 2025, enquanto as cargas de trabalho de inteligência artificial avançam a um CAGR de 9,72% até 2031.
- Por país, a China liderou com 51,62% da participação do mercado de dispositivos semicondutores da Ásia Pacífico em 2025, mas a Índia tem previsão de crescimento mais rápido a um CAGR de 9,29% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento da demanda por computação centrada em IA | +2.8% | Taiwan, Coreia do Sul, China | Médio prazo (2 a 4 anos) |
| Eletrificação e ADAS em veículos | +1.9% | China, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Implantação de redes 5G/6G | +1.5% | China, Coreia do Sul, Japão, ASEAN | Médio prazo (2 a 4 anos) |
| Subsídios regionais para fábricas abaixo de 7 nm | +1.2% | Japão, Coreia do Sul, Taiwan, Índia | Longo prazo (≥ 4 anos) |
| Boom de FV/ESS impulsionando dispositivos de potência de banda larga | +0.8% | China, Japão, Coreia do Sul | Médio prazo (2 a 4 anos) |
| Silício interno por provedores de nuvem de hiperescala | +0.6% | Demanda global, produção na Ásia Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por computação centrada em IA
Os aceleradores de IA para cargas de trabalho de inferência generativa e de borda continuam a pressionar a capacidade das fundições, com os nós avançados da TSMC (7 nm e menores) representando 74% da receita de wafers da empresa em 2024. A SK hynix elevou o lucro operacional trimestral a um recorde de KRW 8,08 trilhões com vendas de memória de alta largura de banda (HBM) que quadruplicaram em relação ao ano anterior. A demanda por memória de alta largura de banda é um dos impulsionadores do mercado de memória semicondutora da Ásia-Pacífico.[1] A Samsung reservou KRW 47,5 trilhões para expansão de memória com foco em HBM3E e lógica gate-all-around de 3 nm para atender à demanda de servidores de IA. As fundições estão ampliando as linhas de empacotamento de chiplets 2,5-D e 3-D, mas as restrições de substrato mantêm os prazos de entrega elevados até 2026. Espera-se que a otimização contínua das arquiteturas de redes neurais, incluindo computação esparsa e processamento em memória, reduza o tamanho do die por TOPS, mas aumente o total de inícios de wafers à medida que a IA permeia PCs, smartphones e nós de borda industriais.
Eletrificação e ADAS em veículos
A China estabeleceu padrões domésticos para mais de 30 semicondutores automotivos críticos até 2025, a fim de reduzir a dependência de importações, acelerando o abastecimento local de SiC e MCU. A adoção regional de veículos elétricos impulsiona o conteúdo incremental de silício, com a produção de veículos no Sudeste Asiático migrando para plataformas elétricas a bateria que requerem até 2,5 vezes mais dispositivos de potência por unidade do que os equivalentes de combustão interna. A Samsung Electro-Mechanics prevê crescimento anual de 11% nos embarques de MLCC automotivo e planeja a produção dos primeiros capacitores para LiDAR em 2025. A STMicroelectronics detém 32,6% da participação no mercado global de potência SiC e está adicionando capacidade em Catânia e Wuxi para suportar um CAGR de dois dígitos até 2030. Normas obrigatórias de segurança funcional, como a ISO 26262, continuam a impulsionar a demanda por CIs de nível automotivo de alta confiabilidade em domínios de propulsão, sensoriamento e controle zonal.
Implantação de redes 5G/6G
A China encerrou 2023 com 90% de penetração 5G, operando 1,7 milhão de estações base, e tem como meta 1,6 bilhão de assinantes 5G até 2030. A Coreia do Sul foi pioneira nas implantações 5G autônomas e agora lidera os testes iniciais de 6G aproveitando os recursos do 3GPP Release 20. Os leilões de espectro e a construção de infraestrutura na Índia apoiam uma visão de economia digital de USD 1 trilhão até 2025, com instalações de torres e pequenas células crescendo 5,1% ao ano, atingindo 5,79 milhões de locais em toda a Ásia Pacífico. A agregação de portadoras em bandas mais altas, o sensoriamento integrado e os links sub-THz para 6G aumentarão a complexidade do front-end de radiofrequência, elevando a demanda por dies para chaves e amplificadores de potência de nitreto de gálio sobre silício. A densificação da rede sustenta o investimento contínuo em transceivers ópticos de fronthaul, ASICs de banda base e CIs de temporização produzidos principalmente em Taiwan e no Japão.
Subsídios regionais para fábricas abaixo de 7 nm
O Japão concedeu um adicional de JPY 590 bilhões (USD 3,9 bilhões) à Rapidus, elevando o financiamento público para JPY 920 bilhões para uma aceleração do processo de 2 nm em Hokkaido. O plano de supercluster de semicondutores de KRW 471 trilhões da Coreia do Sul prevê 16 novas fábricas e 7,7 milhões de inícios de wafers por mês até 2030. A Missão de Semicondutores da Índia oferece 50% de suporte de capital para fábricas greenfield, complementado por incentivos estaduais que elevam os subsídios gerais para 75% do investimento elegível. Taiwan mantém uma alíquota tributária preferencial de 5% sobre os lucros reinvestidos em P&D e aquisição de equipamentos de semicondutores, sustentando o domínio doméstico das fundições. Essas medidas fortalecem a competitividade regional, mas arriscam excesso de oferta se a demanda global recuar nos ciclos do final da década.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Controles de exportação sobre litografia avançada e EDA | −1.8% | China, Taiwan, Coreia do Sul | Médio prazo (2 a 4 anos) |
| Escassez aguda de talentos em engenharia de design | −1.4% | Taiwan, Japão, Coreia do Sul, Índia | Longo prazo (≥ 4 anos) |
| Restrições de sustentabilidade hídrico-energética em fábricas | −0.9% | Taiwan, Japão, China | Médio prazo (2 a 4 anos) |
| Ciclos de baixa de memória restringindo o CAPEX | −0.7% | Coreia do Sul, Taiwan, China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Controles de exportação sobre litografia avançada e EDA
Sucessivas decisões do Departamento de Indústria e Segurança dos EUA desde 2022 restringem as vendas de scanners EUV, ferramentas de feixe de elétrons de escrita direta e software EDA avançado a fábricas chinesas. Os Países Baixos e o Japão alinharam suas políticas em 2024, estendendo o licenciamento a equipamentos de multipatterning UV profundo e PECVD.[2] A China retalhou excluindo certos processadores americanos das aquisições governamentais e aumentando as aprovações de fábricas domésticas no valor de USD 46 bilhões. As IDMs multinacionais precisam navegar por estruturas de conformidade divergentes, elevando as despesas legais e logísticas. No entanto, subsídios provinciais e fornecedores de EDA de segundo nível apoiam a contínua expansão em 28 nm e em nós maduros, atenuando o impacto de curto prazo no mercado mais amplo de dispositivos semicondutores da Ásia Pacífico.
Escassez aguda de talentos em engenharia de design
A Ásia Pacífico necessita de até 1 milhão de trabalhadores qualificados adicionais até 2030, à medida que os volumes de wafers aumentam e os ciclos de design se encurtam. Somente Taiwan projeta uma lacuna de 34.000 pessoas, levando as universidades a dobrar a capacidade de programas de pós-graduação e a indústria a financiar cursos acelerados de certificação. A Índia atrai engenheiros do exterior com isenções fiscais e vistos expeditos, enquanto o Japão flexibiliza os requisitos de idioma para doutores estrangeiros. O aumento das exigências salariais, chegando a prêmios de 20% para funções de design FinFET, e as margens comprimidas, especialmente em empresas fabless menores. As empresas respondem automatizando a verificação, adotando ferramentas de layout assistidas por IA e expandindo centros de design remoto no Vietnã e na Malásia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Contínua Dominância dos CIs com Potencial de Alta em SensoresOs circuitos integrados geraram 84,62% da receita do mercado de dispositivos semicondutores da Ásia Pacífico em 2025 e estão projetados para manter a liderança até 2031, à medida que os volumes de lógica de ponta, HBM e LPDDR6 escalam. As transições de nó para 3 nm e a linha piloto planejada de 2 nm na Rapidus reforçam a alta densidade de valor dos dies lógicos produzidos na região. A recuperação cíclica da memória, ancorada pela demanda de servidores de IA, eleva os ASPs médios de wafers, enquanto os MCUs de nível automotivo demandam recursos de MRAM embarcada em processos de 28 nm no Japão e na China.
A categoria de sensores e MEMS está prevista para superar o mercado mais amplo de dispositivos semicondutores da Ásia Pacífico a um CAGR de 9,54%, impulsionada pela crescente adoção de radar automotivo, lidar e sensoriamento ambiental em fábricas inteligentes. O tamanho do mercado de dispositivos semicondutores da Ásia Pacífico para sensores de movimento MEMS usados em headsets de RA/RV poderá exceder USD 4,32 bilhões até 2031. Dispositivos ópticos e de potência discreta registram crescimento de dígito único médio, impulsionados pela demanda de micro-displays LED e pelo lançamento de trens de força SiC.

Por Modelo de Negócio:
Escala IDM Encontra Agilidade FablessAs IDMs detinham 67,05% da participação do mercado de dispositivos semicondutores da Ásia Pacífico em 2025, beneficiando-se da profundidade de capital, do rigoroso controle de processos e da co-otimização do design com a fabricação. O duplo foco da Samsung em memória e fundição amplifica as economias de escopo, enquanto a SK Hynix aproveita a integração vertical para dominar o fornecimento de HBM. Os clientes automotivos preferem as IDMs por garantias de longevidade de até 15 anos.
As empresas fabless, no entanto, estão crescendo mais rapidamente a um CAGR de 8,76%, devido à especialização em inferência de IA, silício de rede personalizado e designs de front-end de radiofrequência. A série Dimensity da MediaTek, os SOCs de servidor RISC-V de startups chinesas e os novos players de MCU de IA de borda da Índia exemplificam esse dinamismo. A resiliência da cadeia de suprimentos continua sendo uma preocupação à medida que a capacidade de ponta se estreita, levando a estratégias de tape-out com múltiplas fundições e programas colaborativos de co-otimização de design e tecnologia (DTCO) com TSMC e UMC.
Por Indústria do Usuário Final:
Escala de Comunicação Versus Velocidade da IAA infraestrutura de comunicação absorveu 28,31% da receita do mercado de dispositivos semicondutores da Ásia Pacífico em 2025, liderada por 1,7 milhão de estações base 5G da China Mobile e pelas primeiras demonstrações 5G-Advanced do Japão. As rádios Massive MIMO e os módulos ópticos de fronthaul dependem de FPGAs de alto desempenho e processadores de rede construídos em plataformas de 5 nm.
As cargas de trabalho de inteligência artificial representam a aplicação de crescimento mais rápido, avançando a um CAGR de 9,72% à medida que a inferência em hiperescala, automotiva e industrial prolifera. O tamanho do mercado de dispositivos semicondutores da Ásia Pacífico para silício de centros de dados de IA está projetado para exceder USD 86,37 bilhões até 2031, sustentado por pilhas HBM de múltiplas camadas excedendo 12 GB por pacote. A eletrificação automotiva, a automação industrial e a eletrônica de consumo com IA no dispositivo sustentam perfis de demanda diversificados em toda a região.
Análise Geográfica
Mercado de Dispositivos Semicondutores da China e de Taiwan
A China deteve 51,62% da receita do mercado de dispositivos semicondutores da Ásia-Pacífico em 2025, expedindo 245,99 bilhões de unidades apesar dos controles de exportação, e expandindo a capacidade para 10,1 milhões de wafers por mês em 2025. O apoio governamental, as cadeias de suprimentos profundas e o consumo endêmico de eletrônicos sustentam a expansão nos setores de lógica, memória e discretos. A escala doméstica incomparável da China sustenta investimentos em nós maduros e avançados, mesmo com as restrições de exportação complicando a aquisição de equipamentos. Os campeões locais SMIC e YMTC se adaptam aprofundando a capacidade em 28 nm e inovando em arquiteturas NAND 3D. O status de "Escudo de Silício" de Taiwan é reforçado pela participação de 68,8% da TSMC no mercado global de fundições e pela linha piloto de 1,4 nm da empresa em Taichung, prevista para volume em 2028.
Mercado de Dispositivos Semicondutores da APAC
A Índia, com um CAGR de 9,29%, emerge como o motor de crescimento da região. A fábrica Tata-Powerchip de 11 bilhões de USD e a unidade ATMP da Micron de 2,7 bilhões de USD em Gujarat ancoram o ecossistema nascente, enquanto o esquema de Incentivo Vinculado à Produção compensa até 50% do capex. A Coreia do Sul aposta na liderança em memória por meio do megacluster de Yongin, com meta de início das primeiras rodadas de wafers em 2027 e integração de automação de fábricas orientada por IA para aumento de rendimento. O Japão aproveita sua expertise em materiais e subsídios estatais para reentrar na liderança em lógica com o esforço de 2 nm da Rapidus e uma fábrica em consórcio com a TSMC em Kumamoto. A ambição da Índia de capturar 100 bilhões de USD em produção de semicondutores até 2030 depende da simplificação das licenças ambientais e do aprofundamento da base local de design.
As nações do Sudeste Asiático, notadamente Singapura e Malásia, expandem clusters de back-end e analógicos especializados. A joint venture NXP-VIS de 300 mm de Singapura tem como meta 55.000 wafers por mês até 2029, fortalecendo o papel da cidade-estado como um hub avançado de sinais mistos. Os acordos de livre comércio regionais e os regimes fiscais favoráveis continuam a atrair investimentos em serviços terceirizados de montagem e teste (OSAT).
Panorama regulatório
A influência regulatória sobre os dispositivos semicondutores da Ásia-Pacífico é cada vez mais moldada por mecanismos de segurança e política industrial que afetam a qualificação, o acesso ao mercado e os fluxos de equipamentos. Na China, a Administração do Ciberespaço da China (CAC) ampliou seu escopo de certificação Seguro e Controlável em maio de 2026 para incluir semicondutores automotivos, processadores de data center e chips de comunicação sem fio, condicionando efetivamente muitas oportunidades de fornecimento a governos e empresas estatais a fornecedores e arquiteturas certificados. Em toda a região, o alinhamento de controles de exportação desde 2024 sobre litografia avançada e determinados equipamentos de processo continua a direcionar algumas ampliações de capacidade chinesas para nós maduros, ao mesmo tempo em que aumenta a sobrecarga de conformidade para IDMs multinacionais e cadeias de fornecimento fabless-para-fundição.
Ao mesmo tempo, os programas nacionais são concebidos para atrair mais partes da cadeia de valor para dentro do país. A Índia avançou com seu programa Semicon 2.0, com uma alocação de INR 1,27 trilhão em apoio a fabs e OSAT, complementando a pilha de incentivos já existente mencionada no contexto de mercado. O Vietnã atualizou seu marco de investimentos ao permitir a importação de máquinas semicondutoras usadas com até 20 anos de uso sob a Circular nº 30/2025, reduzindo as barreiras de capex para linhas de back-end e especialidades, e está combinando política industrial com metas de força de trabalho sob a Resolução 57 e decisões relacionadas. A logística e a facilitação do comércio também estão se tornando prioridades de política operacional para exportadores de eletrônicos, como ilustram as etapas de coordenação de julho de 2026 entre a SEIPI, a Bureau of Customs e a PEZA nas Filipinas para agilizar embarques essenciais à produção em meio ao congestionamento de armazéns aeroportuários.
Análise da cadeia de valor
A cadeia de valor de dispositivos semicondutores da Ásia-Pacífico abrange materiais e equipamentos upstream, fabricação de wafers, embalagem e teste avançados, e integração downstream em sistemas de comunicações, computação, automotivos e industriais. A liderança na fabricação de wafers permanece concentrada em Taiwan, Coreia do Sul, Japão e China (lógica, memória e potência), enquanto o Sudeste Asiático desempenha um papel crítico na montagem, teste e fabricação de especialidades selecionadas. A região também está transferindo mais capacidade para a embalagem avançada (integração 2,5D/3D e chiplets), à medida que a IA e a memória de alta largura de banda aumentam a complexidade de substratos e embalagens, e conforme os prazos de entrega e o aprendizado de rendimento se tornam diferenciais fundamentais.
Eventos recentes mostram que a cadeia é sensível à continuidade logística e a estrangulamentos em insumos críticos. O ecossistema eletrônico das Filipinas evidenciou a exposição a materiais importados just-in-time quando o congestionamento de armazéns no Aeroporto Internacional Ninoy Aquino exigiu, em julho de 2026, coordenação entre a indústria (SEIPI) e agências (Bureau of Customs, PEZA) para agilizar a liberação de embarques essenciais à produção. No lado da oferta, a associação comercial SEMI apontou esforços governamentais para lidar com a escassez de materiais críticos, como bromo e hélio, reforçando a importância de estratégias de múltiplas fontes e de estoque para fabs e OSATs. As ampliações de capacidade e capacidade também estão sendo escalonadas em horizontes plurianuais, com a SK hynix programando o início da construção de sua fab M17 para 2027, com meta de operação no primeiro semestre de 2029, enquanto investimentos paralelos em embalagem apoiam a mudança do mix de dispositivos para produtos centrados em HBM e impulsionados por IA.
Cenário Competitivo
O mercado de dispositivos semicondutores da Ásia Pacífico exibe concentração moderada: os cinco principais players controlam aproximadamente 55-60% da receita combinada, liderados por TSMC, Samsung, SK hynix, Micron e SMIC. A expansão global de USD 165 bilhões da TSMC inclui três fábricas nos EUA e empacotamento avançado adicional, salvaguardando o acesso para clientes fabless enquanto alivia as tensões geopolíticas na cadeia de suprimentos.[4] A Samsung equilibra ganhos de participação em fundições com a lucratividade da memória, acelerando a adoção de gate-all-around em 3 nm. A SK hynix fortalece sua vantagem em memória de IA por meio de volumes de HBM3E de 12 camadas embarcados à Nvidia.
Os desafiantes emergentes incluem a Rapidus, apoiada por JPY 920 bilhões em subsídios, e a Tata Electronics da Índia. As IDMs chinesas, impulsionadas pela demanda doméstica, concentram-se em nichos específicos como discretos de potência e NOR Flash. Os movimentos estratégicos enfatizam a integração vertical, os compromissos de sustentabilidade e os acordos de codesenvolvimento: a Denso-Rohm se alinha em SiC automotivo, a Tenstorrent faz parceria com o LSTC do Japão em aceleradores RISC-V de 2 nm, e a 3M integra o consórcio de materiais US-JOINT para agilizar a inovação em empacotamento.
Os riscos do lado da oferta permanecem concentrados em litografia avançada, gases especiais e substratos ABF; as empresas mitigam a exposição por meio de múltiplas fontes de abastecimento e contratos de offtake de longo prazo. A diferenciação em sustentabilidade cresce à medida que TSMC, Samsung e UMC se comprometem com metas de energia renovável superiores a 60% até 2030, alinhando-se com os requisitos de scorecard ESG dos clientes.
Líderes da Indústria de Dispositivos Semicondutores da Ásia Pacífico
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Semiconductor Manufacturing International Corporation
-
United Microelectronics Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Semicondutores da Ásia-Pacífico Empresas cobertas neste relatório
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Semiconductor Manufacturing International Corporation
- United Microelectronics Corporation
- Hua Hong Semiconductor Limited
- Powerchip Semiconductor Manufacturing Corp.
- Tower Semiconductor Ltd.
- Renesas Electronics Corporation
- Rohm Co., Ltd.
- MediaTek Inc.
- Novatek Microelectronics Corp.
- Realtek Semiconductor Corp.
- Nuvoton Technology Corporation
- Winbond Electronics Corporation
- GigaDevice Semiconductor Inc.
- Shanghai Fudan Microelectronics Group Co., Ltd. (Unisoc)
- Silicon Motion Technology Corp.
- JCET Group Co., Ltd.
- Advanced Semiconductor Engineering Inc.
- Magnachip Semiconductor Corp.
- Macronix International Co., Ltd.
Oportunidades de mercado e perspectivas futuras
O espaço em branco na Ásia-Pacífico situa-se na intersecção entre computação impulsionada por IA, embalagem avançada e interconexão de alta velocidade, onde o valor incremental migra do escalonamento apenas de wafers para a integração heterogênea. Planos apoiados pelo governo e liderados por empresas na Coreia do Sul, incluindo investimentos anunciados pela Samsung e pela SK hynix em fabs de HBM e instalações de embalagem, reforçam um esforço regional para expandir tanto a produção de memória quanto a capacidade de embalagem. Isso aborda diretamente as restrições de substrato, embalagem e teste que persistiram junto com os ciclos de aumento de aceleradores de IA. O ambiente também sustenta oportunidades para a expansão de OSAT, materiais e ferramentas de embalagem avançada e programas de co-otimização de tecnologia de design que reduzem o tempo até o rendimento para pacotes multi-die complexos.
Um segundo conjunto de oportunidades vem da construção de novos polos de fabricação e back-end para diversificar as cadeias de fornecimento e localizar partes da cadeia de valor. A Índia foi além da intenção política com o Semicon 2.0 (alocação de INR 1,27 trilhão) abrangendo fabs e OSAT, e essa base de apoio mais ampla cria espaço para a formação de um ecossistema local em serviços de montagem/teste, dispositivos analógicos e de potência especializados para eletrificação, e localização de fornecedores de produtos químicos, gases e componentes. O Vietnã está combinando metas de força de trabalho (programas de treinamento para 50.000 profissionais) com objetivos explícitos para plantas de teste e embalagem avançados até 2030, e está fortalecendo vínculos com associações e parques de semicondutores voltados para Singapura para aprofundar a colaboração em P&D e design de circuitos integrados. Esses programas, juntamente com a alta participação da região na produção global de wafers e a demanda contínua da infraestrutura de comunicações e da eletrificação automotiva, mantêm o pipeline endereçável amplo em dispositivos, nós e modelos de negócio.
Desenvolvimentos industriais recentes em Mercado de Dispositivos Semicondutores da Ásia-Pacífico
- Julho de 2026: a TSMC anunciou um investimento adicional de USD 100 bilhões para construir mais quatro instalações avançadas de fabricação de wafers no Arizona, elevando seu compromisso total nos EUA para USD 265 bilhões. A escala da expansão sustenta uma garantia de fornecimento mais firme para clientes de nós avançados e complementa a produção na Ásia-Pacífico ao ampliar a redundância geográfica para o fornecimento crítico de lógica e embalagem.
- Julho de 2025: a TSMC iniciou a construção de quatro plantas de 1,4 nm no Central Taiwan Science Park, com um plano de primeira fase referenciado em 50.000 wafers por mês. A medida reforça o papel de Taiwan como âncora de lógica avançada no ecossistema regional de dispositivos e aumenta a demanda downstream por embalagem avançada, substratos e materiais especializados.
- Fevereiro de 2024: o Japão concedeu subsídios adicionais à Rapidus, elevando o financiamento público para JPY 920 bilhões para o aumento de seu processo de 2 nm em Hokkaido. O pacote de financiamento fortalece o retorno do Japão à fabricação de lógica de ponta e amplia as opções regionais para colaboração em nós avançados e diversificação de fornecimento.
Mercado de Dispositivos Semicondutores da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por dispositivos semicondutores vendidos na Ásia-Pacífico, contabilizadas no momento do envio do dispositivo aos clientes de fabricação de eletrônicos. O dimensionamento reflete as categorias de dispositivos utilizadas nos principais mercados finais da região, e os valores são expressos em USD para manter a comparabilidade entre países.
Exclusões de escopo: Excluímos as receitas de produtos eletrônicos acabados downstream e de serviços (por exemplo, serviços de fundição faturados como processamento e valor de fabricação contratada) que estão fora das vendas de dispositivos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Semicondutores Discretos
- Diodos
- Transistores
- Transistores de Potência
- Retificadores e Tiristores
- Outros Tipos de Dispositivos
- Optoeletrônica
- Diodos Emissores de Luz (LEDs)
- Diodos Laser
- Sensores de Imagem
- Optoacopladores
- Outros Produtos Optoeletrônicos
- Sensores e MEMS
- Pressão
- Campo Magnético
- Atuadores
- Aceleração e Taxa de Guinada
- Temperatura e Outros Sensores e MEMS
- Circuitos Integrados
- Por Tipo de CI
- Analógico
- Micro
- Microprocessadores (MPU)
- Microcontroladores (MCU)
- Processadores de Sinal Digital
- Lógico
- Memória
- Por Nó Tecnológico
- Menos de 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Acima de 28 nm
- Por Tipo de CI
- Semicondutores Discretos
- Por Modelo de Negócio
- IDM
- Fornecedor de Design/Fabless
- Por Indústria do Usuário Final
- Automotivo
- Comunicação (Com Fio e Sem Fio)
- Consumidor
- Industrial
- Computação/Armazenamento de Dados
- Centro de Dados
- Inteligência Artificial
- Governo (Aeroespacial e Defesa)
- Outras Indústrias do Usuário Final
- Por País
- China
- Japão
- Coreia do Sul
- Taiwan
- Índia
- Singapura
- Malásia
- Austrália
- Indonésia
- Restante da Ásia Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de um conjunto de demanda mensurável para dispositivos semicondutores na Ásia-Pacífico, mapeando-o em seguida para sinais de produção e comércio regionais. Baseamo-nos em séries temporais públicas e publicações oficiais para identificar mudanças de ciclo, alterações no mix de produtos e principais movimentos de política que podem alterar os padrões de remessa.
As referências comuns incluem publicações de Estatísticas Mundiais de Comércio de Semicondutores (frequentemente republicadas por organismos do setor), agências nacionais de estatística para produção industrial e comércio exterior, conjuntos de dados de comércio por linha tarifária e alfandegária, taxas de câmbio de referência de bancos centrais e bases de dados de patentes utilizadas para verificar a atividade em famílias de dispositivos-chave. Também utilizamos registros de empresas, apresentações a investidores, divulgações em bolsa e imprensa de reputação para capturar adições de capacidade, comentários sobre utilização e sinais de correção de estoque. Para verificações cruzadas específicas, utilizamos seletivamente assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, consultas de patentes e dados de importação ou exportação em nível de remessa onde isso reduz a ambiguidade. Esta lista de fontes documentais é meramente ilustrativa, e outras fontes foram utilizadas para coletar, validar e esclarecer premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o modelo documental sob pressão e preencher lacunas que não são visíveis nos dados públicos, especialmente em relação ao movimento de preço médio de venda (ASP), ao mix por tipo de dispositivo e à velocidade com que a demanda se normaliza após reajustes de estoque. Conversamos com um conjunto diversificado de participantes do ecossistema de dispositivos na Ásia-Pacífico, incluindo funções do lado da oferta upstream e compradores downstream, para que as premissas pudessem ser verificadas em relação ao comportamento de remessa observado nos principais países.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 21% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 22% | Gerentes: 41% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento começa com uma construção de cima para baixo que reconstrói a receita regional de dispositivos utilizando indicadores de vendas de semicondutores amplamente monitorados, sinais de produção de eletrônicos em nível de país e fluxos comerciais que ajudam a explicar a direção das remessas dentro da Ásia-Pacífico. Uma vez construído o conjunto de demanda, os principais percentuais de participação e fatores de mix são aplicados para se chegar ao valor do ano corrente, antes de avançar para a previsão.
Para manter os totais realistas, corroboramos o valor total com aproximações seletivas de baixo para cima, como ASP amostrado multiplicado por volumes estimados de remessa para algumas famílias de dispositivos de alto impacto, e consolidações do lado da oferta ancoradas em divulgações financeiras públicas e verificações de canal. Onde uma visão clara de baixo para cima não é possível (por exemplo, fornecedores privados ou linhas de produtos combinadas), as lacunas são tratadas usando faixas conservadoras, que são então estreitadas por meio do feedback das entrevistas.
Um conjunto reduzido de insumos é utilizado de forma consistente no modelo, incluindo: indicadores do ciclo de vendas de semicondutores, adições de capacidade de wafer e comentários sobre utilização, tendências de exportação e importação para categorias relevantes de eletrônicos, movimentos cambiais que afetam os relatórios em USD e sinais de mercado final como a direção da produção de smartphones e automotiva na região. A previsão baseia-se em análise de cenários apoiada por suavização de séries temporais para o ciclo, e a trajetória final só é aceita após o feedback primário convergir sobre a progressão realista do ASP e as mudanças de mix ao longo da janela de previsão.
Ciclo de Validação e Atualização de Dados
A validação é feita verificando o resultado do modelo em relação a sinais independentes e, em seguida, investigando as discrepâncias até que os fatores determinantes sejam claramente explicados. Realizamos verificações de variância entre os totais por país, taxas de crescimento e tendências implícitas de ASP, e revisamos a lógica quando qualquer premissa isolada altera o mercado de forma material.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, incluindo uma nova verificação dos principais insumos como câmbio, direção das remessas e principais anúncios de capacidade, para que os efeitos de timing não distorçam o valor final. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como mudanças abruptas de ciclo, ações de política que afetam as remessas ou grandes inícios de capacidade na região.
Dimensionamento do Mercado de Dispositivos Semicondutores da Ásia-Pacífico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para dispositivos semicondutores da Ásia-Pacífico frequentemente não coincidem porque as definições subjacentes não são consistentes, mesmo quando os títulos parecem semelhantes. Na prática, as diferenças decorrem do que é contabilizado como venda de dispositivo em comparação com uma medida mais ampla da economia de semicondutores, além de como o timing cambial e as premissas de ciclo são aplicados.
Algumas fontes relatam as vendas regionais de semicondutores como uma métrica de vendas pelo lado da demanda para fabricantes de equipamentos, enquanto outras ampliam o escopo combinando tipos de receita adjacentes ou utilizando diferentes pontos de remessa. Na Mordor Intelligence, apenas as receitas de dispositivos semicondutores dentro do período de estudo declarado são contabilizadas, e o modelo é verificado em relação a sinais de capacidade e comércio para que o valor de serviços e o valor de eletrônicos downstream não sejam misturados ao total de dispositivos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 467,15 bilhões de USD (2025) | |
| Associação do Setor A | 340,79 bilhões de USD (2024) | Utiliza vendas regionais de semicondutores reportadas em dólares do ano corrente, o que pode rastrear as vendas para fabricantes de eletrônicos e pode não estar alinhado ao escopo de receita de dispositivos ou ao mesmo ano-base utilizado neste estudo. |
| Publicação Especializada do Setor B | 317,50 bilhões de USD (2024) | Baseia-se em uma previsão de recuperação de curto prazo e totais regionais arredondados citados de uma publicação de perspectiva, o que pode comprimir a cobertura de categorias e o timing e pode subestimar a receita de dispositivos quando o mix se desloca para componentes de ASP mais elevado. |
A dispersão nesses valores decorre principalmente de escolhas de escopo e timing, e não de uma simples diferença matemática. Quando o escopo é mantido estritamente nas receitas de dispositivos semicondutores e os valores são validados por meio de verificações repetíveis, como sinais de ciclo, direção do comércio e movimento implícito de ASP, o resultado é mais fácil de rastrear e atualizar à medida que as condições mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de semicondutores da Ásia Pacífico em 2026?
O tamanho do mercado de dispositivos semicondutores da Ásia Pacífico atingiu USD 467,15 bilhões em 2026 e está previsto para crescer a um CAGR de 8,11% até USD 689,9 bilhões até 2031.
Qual tipo de dispositivo detém a maior participação de receita?
Os circuitos integrados lideraram com 84,62% da participação do mercado de semicondutores da Ásia Pacífico em 2025, refletindo seu papel central nas aplicações de consumo, industrial e de IA.
O que está impulsionando o crescimento mais rápido na demanda do usuário final?
As cargas de trabalho de inteligência artificial representam o segmento de crescimento mais rápido, avançando a um CAGR de 9,72% à medida que a inferência em centros de dados e na borda se expande.
Qual país está crescendo mais rapidamente na região?
A Índia registra o maior CAGR em nível de país de 9,29% até 2031, apoiada por significativos incentivos governamentais e investimentos em fábricas greenfield.
Como os governos estão apoiando a fabricação avançada?
Japão, Coreia do Sul, Taiwan e Índia oferecem subsídios cobrindo até 75% dos custos elegíveis de fábricas, créditos fiscais e contratos de energia de longo prazo para atrair capacidade abaixo de 7 nm.
Que riscos podem prejudicar o crescimento dos semicondutores na Ásia Pacífico?
Restrições de controle de exportação, escassez de mão de obra qualificada e restrições hídrico-energéticas representam os maiores obstáculos, reduzindo coletivamente o CAGR previsto em uma estimativa de 4,8 pontos percentuais.