
Tamanho e Participação do Mercado de Gestão de Desempenho de Ativos (APM)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
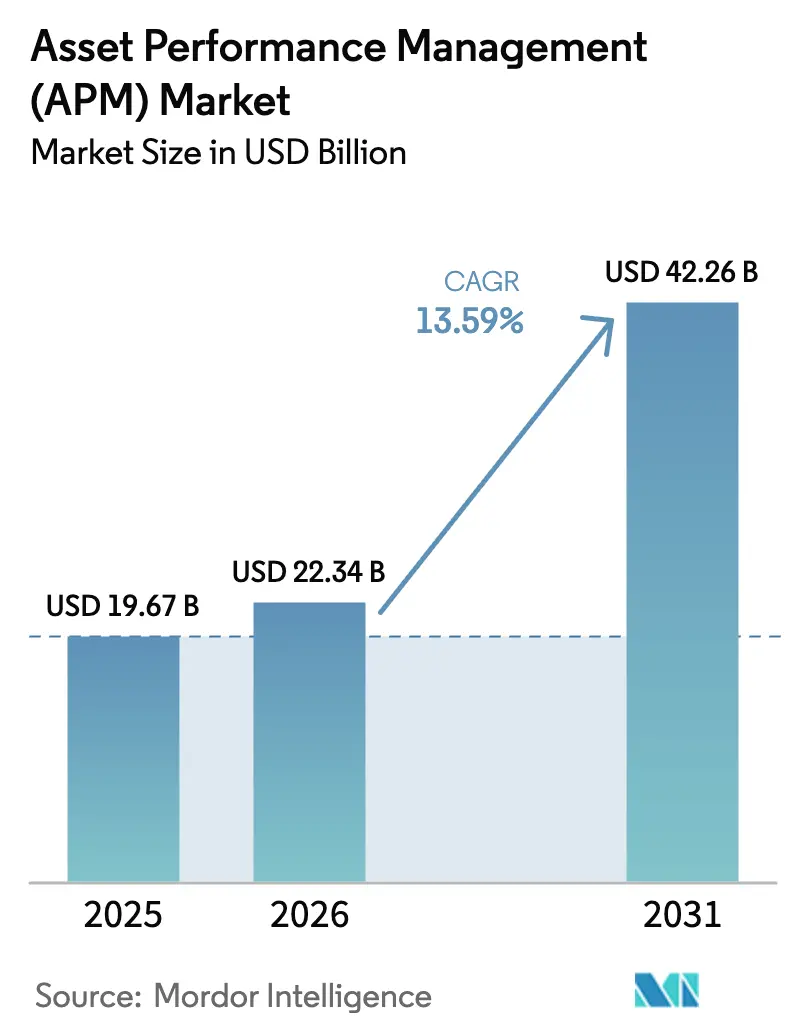
| Tamanho do Mercado (2026) | 22.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.59 % |
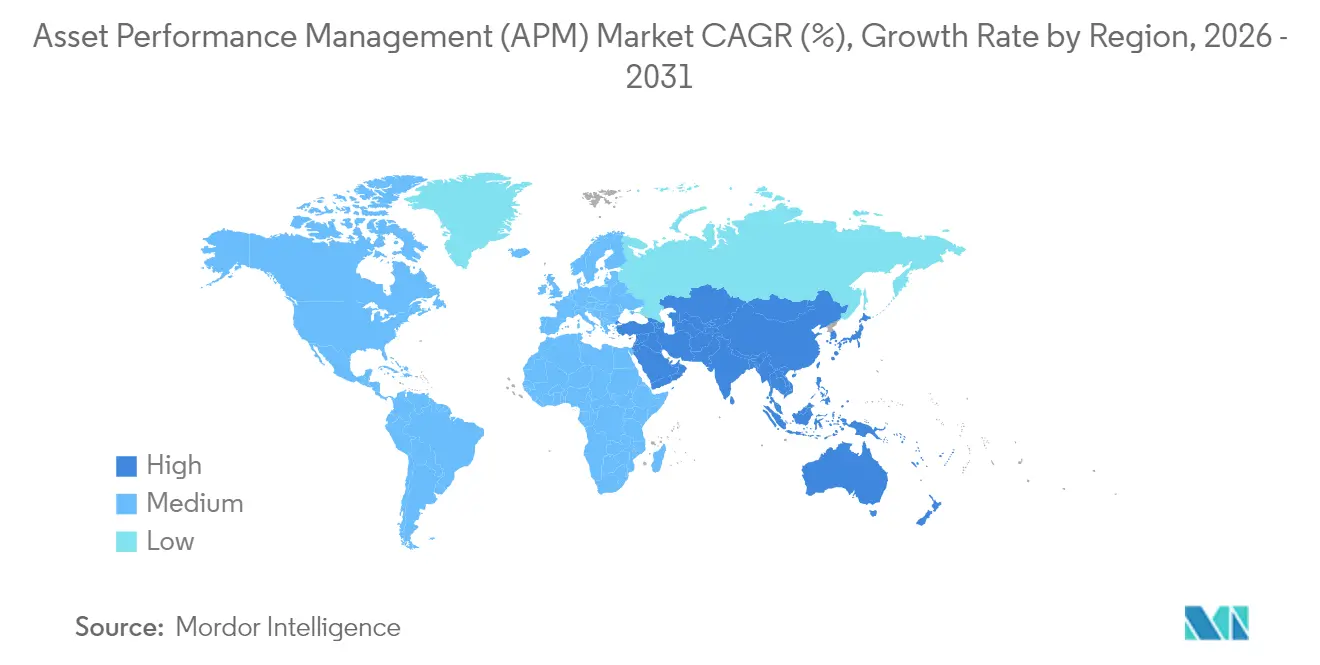
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
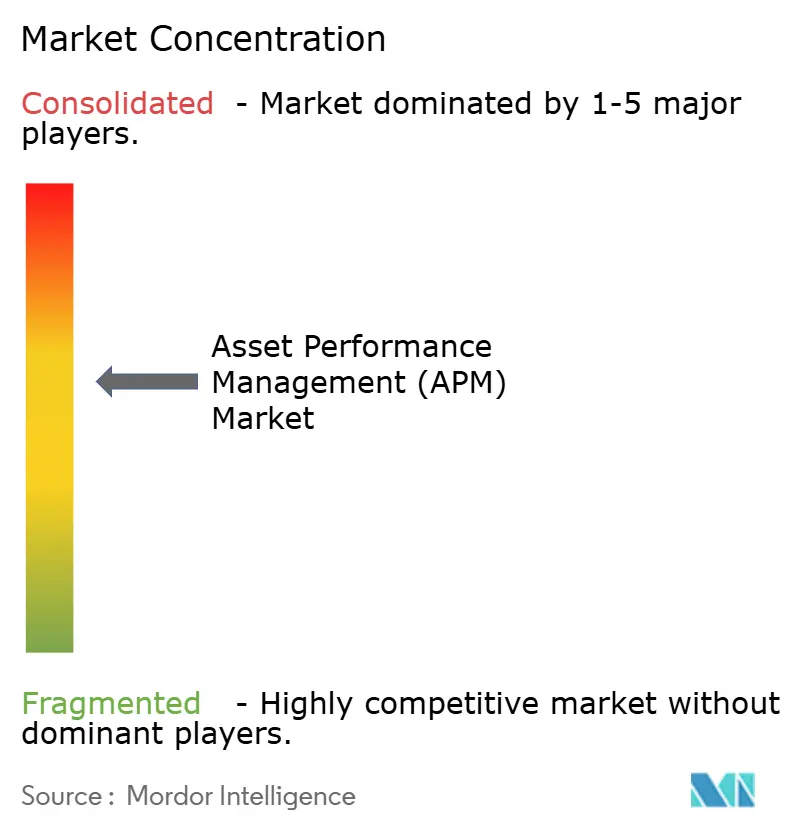
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Desempenho de Ativos (APM) por Mordor Intelligence
O tamanho do mercado de Gestão de Desempenho de Ativos deve crescer de USD 19,67 bilhões em 2025 para USD 22,34 bilhões em 2026 e está previsto para atingir USD 42,26 bilhões até 2031 a um CAGR de 13,59% no período 2026-2031. A demanda se acelera à medida que as organizações vinculam a análise preditiva à IoT industrial para reduzir o tempo de inatividade não planejado, melhorar a segurança e cortar orçamentos de manutenção. Plataformas nativas em nuvem ampliam o acesso para pequenas e médias empresas, enquanto arquiteturas híbridas atendem aos mandatos de soberania de dados e segurança cibernética. A análise prescritiva se expande rapidamente porque os mecanismos de IA agora recomendam ações de manutenção específicas que elevam a eficácia geral dos equipamentos. O foco competitivo se desloca do monitoramento básico de condições para gêmeos digitais incorporados, fluxos de trabalho autônomos e relatórios integrados de ESG. Parcerias tecnológicas e soluções específicas por domínio reformulam as estratégias dos fornecedores, particularmente na Ásia-Pacífico de rápido crescimento, onde a digitalização industrial está em ascensão.
Principais Conclusões do Relatório
- Por componente, o software capturou 58,64% da participação de mercado de Gestão de Desempenho de Ativos em 2025, enquanto os serviços estão previstos para registrar o CAGR mais rápido de 14,97% até 2031.
- Por tipo, a gestão preditiva de ativos liderou com 59,85% de participação de receita em 2025; a análise prescritiva está projetada para avançar a um CAGR de 18,63% até 2031.
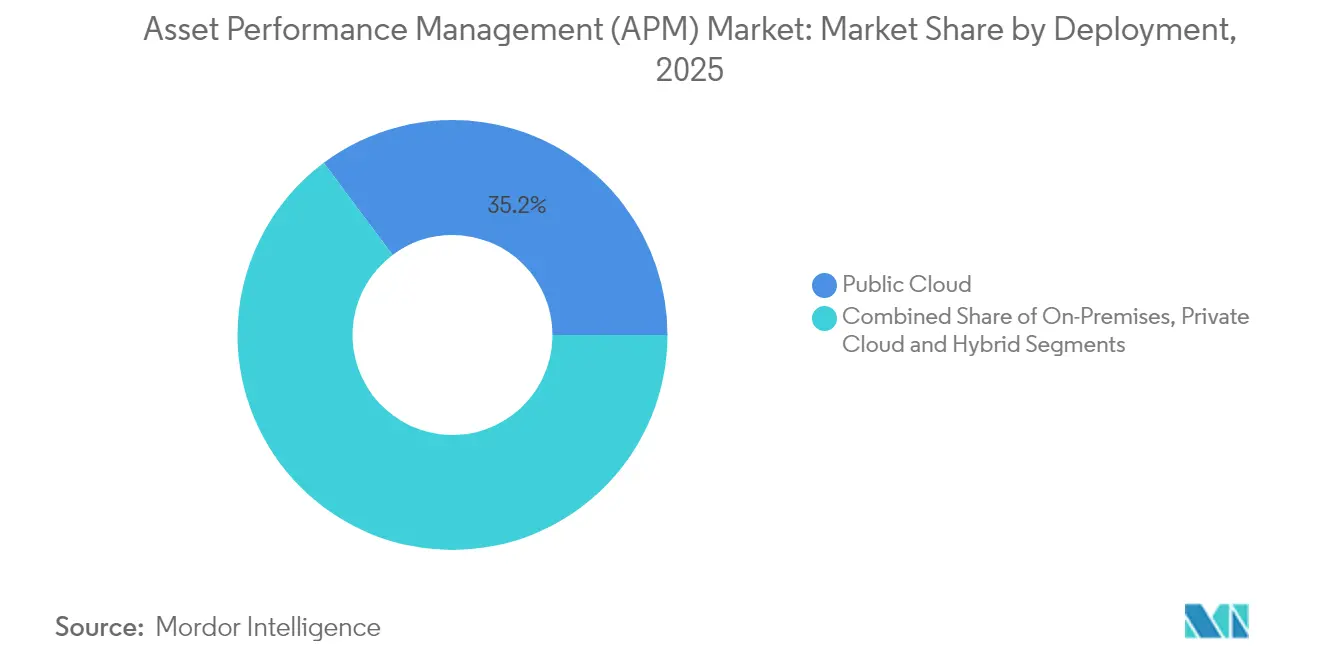
- Por modelo de implantação, a nuvem pública representou 35,22% do tamanho do mercado de Gestão de Desempenho de Ativos em 2025, enquanto a nuvem híbrida deve crescer a um CAGR de 21,85% entre 2026 e 2031.
- Por setor de usuário final, petróleo e gás deteve uma participação de 22,35% do tamanho do mercado de Gestão de Desempenho de Ativos em 2025; produtos químicos e farmacêuticos se expandirão a um CAGR de 14,62% até 2031.
- Por geografia, a América do Norte liderou com uma participação de 32,58% em 2025, enquanto a Ásia-Pacífico avança a um CAGR de 13,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de APM vinculada à Indústria 4.0 | +2.8% | Alemanha, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Aumento da demanda por manutenção preditiva | +3.2% | América do Norte e UE, expansão para APAC | Curto prazo (≤ 2 anos) |
| Adoção de APM nativo em nuvem por PMEs | +2.1% | APAC central, expandindo para a América Latina | Médio prazo (2-4 anos) |
| Gêmeos digitais baseados em física habilitados por IA | +2.5% | Global, concentrado em indústrias de processo | Longo prazo (≥ 4 anos) |
| Investimentos em saúde de ativos orientados por ESG | +1.9% | Liderança da UE, América do Norte seguindo | Longo prazo (≥ 4 anos) |
| Incentivos de seguros para análise em tempo real | +1.4% | América do Norte, expandindo para mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente adoção de APM vinculada à Indústria 4.0
As empresas integram o APM em arquiteturas mais amplas da Indústria 4.0 para sincronizar a manutenção preditiva com a análise de produção em tempo real. Plantas automotivas na Alemanha reduziram o tempo de inatividade não planejado em 25% após conectar as plataformas de APM e MES. Fábricas de eletrônicos japonesas registraram um aumento de 15% na eficácia geral dos equipamentos a partir de convergência semelhante. A queda nos preços dos sensores de IIoT e o amadurecimento do hardware de computação de borda aceleram as implantações, enquanto as diretrizes ISO 55000 reforçam a governança disciplinada do ciclo de vida dos ativos em cadeias de suprimentos globais. Os fornecedores agora agrupam o APM com módulos de gestão de qualidade e visibilidade da cadeia de suprimentos, permitindo que as equipes de gestão otimizem o rendimento e a saúde dos ativos em um único painel.
Aumento da demanda por manutenção preditiva
A manutenção preditiva passou de uma tática de redução de custos para uma estratégia crítica de confiabilidade. Grandes empresas de energia que aplicam modelos baseados em IA alcançaram 40% de eliminação de tempo de inatividade e 30% de economia nos custos de manutenção[1]Plant Services, "Uma Supermajor de Petróleo e Gás Usa Análise Preditiva de IA para Melhorar a Eficiência e a Segurança," plantservices.com. Uma supermajor de petróleo economizou USD 10 milhões anualmente após atingir 75% de precisão na previsão de falhas com nove dias de antecedência em relação aos incidentes. O segmento de manutenção preditiva dos Estados Unidos está previsto para crescer de USD 3,6 bilhões em 2024 para USD 15,2 bilhões até 2029 a um CAGR de 32,8%. A análise de vibração domina o monitoramento de ativos mecânicos, enquanto algoritmos de aprendizado de máquina refinam a detecção de anomalias em compressores, turbinas e material rodante.
Adoção de APM nativo em nuvem por PMEs
Pequenos e médios fabricantes adotam o APM em nuvem para contornar implantações locais com uso intensivo de capital. Os modelos de assinatura eliminam os encargos de manutenção e atualização de hardware, permitindo que as equipes se concentrem em melhorias de processos. As PMEs de manufatura que utilizam a nuvem registraram rápidos aumentos de produtividade, apoiados pela ingestão escalável de dados de IoT e análises orientadas por modelos[2]T-Systems, "PMEs de Manufatura e a Nuvem," t-systems.com. Estruturas aprimoradas de segurança em nuvem e centros de dados regionais aliviam as preocupações com privacidade, incentivando a adoção na Ásia e na América Latina, onde os orçamentos permanecem apertados. Os fornecedores de SaaS combinam painéis de baixo código com modelos de aprendizado de máquina predefinidos para que a equipe não técnica possa agir com base em alertas sem habilidades avançadas em ciência de dados.
Gêmeos digitais baseados em física habilitados por IA
A adoção de gêmeos digitais cresce à medida que as plataformas mesclam telemetria em tempo real com simulações físicas para prever o comportamento dos ativos sob estresse. Operadores de energia hidrelétrica reduziram o tempo de inatividade não programado em 20% usando gêmeos digitais de turbinas que simulam a dinâmica dos fluidos. Plantas químicas que aplicam modelos de gêmeos em bombas centrífugas alcançaram 15% de redução nos custos de manutenção por meio de intervalos de serviço otimizados. A combinação de abordagens orientadas por dados e baseadas em física eleva a precisão do modelo, especialmente para equipamentos rotativos complexos onde os métodos puramente estatísticos têm dificuldades. A calibração contínua com análise de borda mantém os gêmeos alinhados com os padrões reais de desgaste, melhorando a orientação prescritiva sobre peças de reposição e pontos de ajuste operacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de segurança de dados e privacidade | –2.3% | Global, agudo em setores regulamentados | Curto prazo (≤ 2 anos) |
| Alto custo de integração com tecnologia operacional legada | –1.8% | Mercados industriais maduros com infraestrutura legada | Médio prazo (2-4 anos) |
| Escassez de cientistas de dados de ativos | –1.5% | Global, pronunciado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Ambiguidade regulatória sobre responsabilidade de IA | –1.2% | UE e América do Norte, emergindo globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de segurança de dados e privacidade
A conexão da tecnologia operacional a redes corporativas expõe ativos críticos a ataques cibernéticos. O esperado mercado de segurança cibernética de IoT de USD 36,6 bilhões ilustra o crescente gasto para mitigar essa ameaça. Os fabricantes temem a perda de dados de processos proprietários e possíveis paralisações de produção. As lacunas regulatórias complicam os fluxos de dados transfronteiriços, especialmente nos setores de energia e química que se intersectam com a segurança nacional. Implantações híbridas com processamento prioritário na borda e capacidade de expansão em nuvem oferecem um compromisso, reduzindo a exposição à nuvem enquanto mantêm análises avançadas. Os fornecedores incorporam estruturas de confiança zero e mandatos de criptografia em repouso para manter a confiança dos clientes.
Alto custo de integração com tecnologia operacional legada
Sistemas de controle com décadas de uso requerem conversores de protocolo, sensores retrofitados e validação extensiva antes de ingressar nas pilhas modernas de APM. Os custos de integração podem dobrar os orçamentos iniciais, particularmente em plantas de processo regidas por certificações de segurança rigorosas[3]FasterCapital, "Como a Gestão de Ativos Apoia a Conformidade Regulatória," fastercapital.com . Engenheiros qualificados fluentes tanto em tecnologia operacional quanto em IA permanecem escassos, prolongando os cronogramas dos projetos. No entanto, estudos de caso documentados relatam retorno sobre o investimento de 3× em cinco meses após a estabilização dos sistemas, apoiado pela redução de horas extras, gastos com peças de reposição e penalidades ambientais relacionadas a falhas. Esse retorno incentiva implantações em fases, começando com ativos críticos que geram benefícios rápidos antes de expandir para toda a planta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Consolidação de Plataformas se Concentra em SoftwareOs aplicativos de software representaram 58,64% do mercado de Gestão de Desempenho de Ativos em 2025, refletindo a demanda empresarial por análises integradas em vez de ferramentas de monitoramento isoladas. Os serviços registraram o CAGR mais rápido de 14,97% porque as empresas precisam de expertise em ciência de dados, suporte à gestão de mudanças e otimização contínua para desbloquear o valor total da plataforma. Os padrões históricos de investimento mostram uma mudança acelerada em direção à entrega de SaaS que reduz o tempo de implantação e os custos gerais de suporte contínuo.
Os serviços profissionais abrangem a construção de pipelines de dados, ajuste de algoritmos e documentação ISO 55000, enquanto os serviços gerenciados lidam com análises 24/7 e verificações de integridade do sistema. O sucesso dos fornecedores depende de aceleradores empacotados que reduzem os obstáculos de integração e modelos de IA predefinidos que aceleram a realização de valor. À medida que os clientes escalam de projetos piloto para implantação empresarial, a receita recorrente de serviços estabiliza os ganhos dos fornecedores e garante melhoria contínua para os clientes.


Por Tipo:
A Análise Prescritiva Torna-se o Motor de CrescimentoA gestão preditiva de ativos manteve uma participação de 59,85% do mercado de Gestão de Desempenho de Ativos em 2025, mas a análise prescritiva está a caminho de um CAGR de 18,63% até 2031. Os modelos preditivos sinalizam falhas iminentes, enquanto os mecanismos prescritivos recomendam ações operacionais ou de manutenção específicas, criando maior impacto nos negócios.
Operadores de petróleo e gás que usam algoritmos prescritivos estenderam os ciclos de revisão de motores em 20% e reduziram os orçamentos de manutenção em 25%, resultando em retornos em três meses. Os módulos de gestão de estratégia de ativos integram variáveis de custo, risco e desempenho, orientando decisões de substituição de capital que equilibram OPEX de curto prazo e CAPEX de longo prazo. Os órgãos reguladores em indústrias de processos perigosos consideram cada vez mais a manutenção prescritiva como melhor prática para prevenir incidentes de segurança, incorporando-a aos protocolos de auditoria.
Por Modelo de Implantação:
Arquiteturas Híbridas Ganham TerrenoA nuvem pública representou uma participação de 35,22% do mercado de Gestão de Desempenho de Ativos em 2025, oferecendo elasticidade e baixo custo inicial. A nuvem híbrida deve crescer a um CAGR de 21,85% à medida que as empresas combinam a soberania de dados local com a escala de análises em nuvem. A GE Vernova já processa mais de 1 milhão de ações de análise diárias em mais de 1.000 usinas de energia por meio de monitores em nuvem.
As instalações de nuvem privada persistem em ambientes de defesa, nuclear e farmacêutico, onde a conformidade exige infraestrutura dedicada. Os nós de computação de borda agora executam análises de primeiro nível próximas às máquinas, minimizando a latência para respostas críticas de segurança enquanto canalizam insights resumidos para modelos centralizados. Os roteiros tecnológicos enfatizam arquiteturas modulares para que as cargas de trabalho possam migrar fluidamente entre borda, núcleo e nuvem com base em políticas de segurança e considerações de custo.
Por Tamanho de Empresa do Usuário Final:
PMEs Aceleram por Meio de SaaSAs grandes empresas dominam os gastos absolutos devido às suas extensas frotas de ativos, mas as PMEs registram a adoção mais rápida graças à entrega em nuvem que elimina as barreiras de propriedade de hardware e de pessoal especializado. As assinaturas de SaaS permitem orçamentos mensais alinhados com os ciclos de produção, atraindo plantas de médio porte com margens reduzidas.
A adoção pelas PMEs geralmente começa com o monitoramento de vibração em algumas máquinas de gargalo e se expande para gêmeos digitais em toda a planta à medida que as economias se acumulam. Os fornecedores pré-empacotam modelos para classes de equipamentos comuns e fornecem aplicativos móveis para equipes de manutenção de linha de frente, eliminando a necessidade de equipes avançadas de análise. As diretrizes ISO 55000 estão se filtrando pelas cadeias de suprimentos, pressionando as PMEs a formalizar a governança de ativos para manter contratos com clientes multinacionais.
Análise Geográfica
Mercado de Gestão de Desempenho de Ativos (APM) da América do Norte
A América do Norte deteve 32,58% do mercado de Gestão de Desempenho de Ativos em 2025, impulsionada por uma infraestrutura madura, rigorosas exigências da OSHA e da EPA, e pela estreita colaboração entre operadores industriais e líderes de software. Somente os gastos com manutenção preditiva nos EUA devem quadruplicar até 2029, reforçando a liderança da região em inovação. As concessionárias canadenses ampliam a adoção de APM baseado em IA para estender a vida útil dos equipamentos e adiar projetos de capital onerosos, contribuindo com impulso adicional.
Mercado de Gestão de Desempenho de Ativos (APM) da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais elevado, de 13,74%, à medida que os governos promovem roteiros da Indústria 4.0 e os fabricantes modernizam suas operações para se manterem competitivos. As indústrias de processos da China implantam gêmeos digitais para eficiência energética, enquanto a base de ativos envelhecida do Japão impulsiona investimentos em manutenção preditiva para manter a disponibilidade operacional sem grandes desembolsos de capital. O mercado de Gestão de Desempenho de Ativos da Índia deve crescer de 66,7 milhões de USD em 2022 para 213 milhões de USD até 2032, à medida que operadores públicos dos setores siderúrgico e ferroviário digitalizam a manutenção. Alianças transfronteiriças como a AssetWatch-Mitsui aceleram a transferência de tecnologia e a localização.
Mercado de Gestão de Desempenho de Ativos (APM) da Europa
A Europa avança de forma consistente, impulsionada por rigorosos marcos de ESG e por setores de engenharia avançada. Plantas automotivas e químicas integram o APM com painéis de rastreamento de carbono para alinhar a confiabilidade dos ativos às metas de emissões. A próxima Diretiva de Relatórios de Sustentabilidade Corporativa incentiva as empresas a documentar as economias de energia vinculadas à manutenção, estimulando a demanda por plataformas que integram análises de desempenho com métricas de sustentabilidade. A adoção na Europa Central e Oriental acelera à medida que multinacionais modernizam plantas adquiridas com pilhas digitais de manutenção padronizadas.

Panorama regulatório
As implantações de Gestão de Desempenho de Ativos situam-se na intersecção entre padrões de sistemas de gestão de ativos, regras de segurança setoriais e governança de dados. A família ISO 55000 é uma referência global fundamental para programas de APM. A ISO 55001:2024 atualiza os requisitos para sistemas de gestão de ativos e coloca mais ênfase na tomada de decisão, gestão de dados e ações preditivas, o que elevou o padrão de fluxos de trabalho documentados, auditabilidade e trilhas de evidência desde a análise até as ações de manutenção.
Diretrizes de dados e do setor também moldam as práticas de implementação. A ISO 55013:2024 adiciona orientações para a gestão de ativos de dados, alinhando-se às necessidades das plataformas de APM em termos de telemetria governada, modelos e dados mestres. A ISO 55011:2024 fornece orientações relevantes para o desenvolvimento de políticas públicas voltadas à gestão de ativos em setores intensivos em infraestrutura. Em segmentos regulados, como o farmacêutico, entidades como a ISPE fazem referência à série ISO 55000 em diretrizes usadas para alinhamento de sistemas de gestão da qualidade, reforçando práticas de rastreabilidade e mudança controlada quando os insights de APM alimentam o planejamento de manutenção e ambientes controlados por validação.
Análise da cadeia de valor
A cadeia de valor de APM abrange instrumentação e conectividade (sensores IIoT, historiadores, gateways de borda), engenharia de dados e modelos (contextualização de dados de OT, repositórios de recursos, bibliotecas de confiabilidade) e camadas de aplicação que entregam fluxos de trabalho preditivos e prescritivos. Destaca-se uma mudança em direção a arquiteturas nativas de nuvem, que desacoplam os planos de ingestão, gêmeo digital, aprendizado de máquina e ação em pilhas baseadas em Kubernetes. Isso ajuda a suportar implantações híbridas para soberania de dados, permitindo escalabilidade independente e iteração mais rápida dos modelos.
A captura de valor a jusante se concentra no plano de ação, onde o APM impulsiona a execução por meio de integrações com sistemas EAM e de serviço. A interoperabilidade com plataformas como SAP S/4HANA (manutenção de ativos), IBM Maximo Application Suite e ServiceNow é central para transformar alertas em ordens de serviço, decisões sobre peças de reposição e planos de inspeção baseados em risco. Esse papel eleva a importância de integradores de sistemas e provedores de serviços gerenciados na implementação e operação. Em serviços públicos e outros segmentos de infraestrutura, entidades do setor como a CIGRE ajudam a padronizar requisitos de negócio para avaliação de plataformas de APM, incentivando fornecedores a demonstrar alinhamento entre custo, risco e desempenho, arquiteturas resilientes a ameaças cibernéticas e relatórios de KPI consistentes em toda a frota de ativos.
Cenário Competitivo
A intensidade competitiva é moderada, com gigantes diversificados de software industrial e especialistas focados em IA compartilhando o mercado de Gestão de Desempenho de Ativos. GE Vernova, IBM, Siemens e ABB aproveitam amplos portfólios de hardware, software e serviços para garantir acordos empresariais de vários anos[4]Verdantix, "Líderes em Soluções de Gestão de Desempenho de Ativos," verdantix.com . Sua vantagem reside nas redes de sensores instaladas e em décadas de conhecimento de processos que sustentam robustas bibliotecas de anomalias.
Participantes emergentes como UptimeAI, AssetWatch e MaxGrip se posicionam em torno de arquiteturas nativas em nuvem e modelos de IA pré-treinados que são implantados em semanas. Esses desafiantes frequentemente fazem parceria com integradores de sistemas para alcançar setores regulamentados. A diferenciação gira em torno da profundidade do conteúdo de domínio, da facilidade de integração com os sistemas de tecnologia operacional existentes e de painéis de ROI transparentes que ressoam com as equipes financeiras.
Fusões estratégicas e rodadas de financiamento moldam a evolução do mercado. A Siemens adquiriu uma divisão da Altair para combinar simulação e análise em tempo real, enquanto a Baker Hughes comprou a ARMS Reliability para aprofundar as ofertas no setor de energia. O investimento da Yokogawa Electric Corporation na UptimeAI ilustra o apetite dos incumbentes por IA de melhor qualidade. Os fornecedores também enfatizam ecossistemas de API abertos para incorporar os resultados do APM em suítes de ERP, CMMS e gestão de riscos, permitindo suporte à decisão em toda a empresa.
Líderes do Setor de Gestão de Desempenho de Ativos (APM)
ABB Ltd.
AVEVA Group plc
IBM Corporation
SAP SE
GE Digital
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Desempenho de Ativos (APM)
- ABB Ltd.
- AVEVA Group plc
- International Business Machines Corporation
- SAP SE
- General Electric Company (GE Digital)
- Aspen Technology, Inc.
- DNV AS
- Siemens AG
- ABS Group of Companies, Inc.
- Uptake Technologies, Inc.
- SAS Institute Inc.
- Emerson Electric Co.
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- Bentley Systems, Incorporated
- Oracle Corporation
- Hexagon AB
- Yokogawa Electric Corporation
- IFS AB
- Hitachi, Ltd. (Hitachi Energy)
- PTC Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é a expansão do APM habilitado por gêmeos digitais, passando do monitoramento para o suporte à decisão pronto para operações. Em abril de 2026, a ABB integrou seu Genix Industrial IoT and AI Suite com o NVIDIA Omniverse e o Microsoft Azure para avançar em gêmeos digitais industriais com visualização 3D imersiva. Isso indica um foco dos fornecedores em contexto de ativos de maior fidelidade e colaboração multifuncional mais rápida (engenharia, operações e manutenção) em torno de um modelo de ativo compartilhado, em vez de painéis isolados.
Outra lacuna é unificar a inteligência operacional com a execução empresarial e o planejamento de capital, para que os resultados do APM informem diretamente decisões de manutenção, produção e investimento. Em maio de 2026, a AVEVA e a IFS anunciaram uma parceria em torno da Continuous Asset Decision Intelligence baseada em IA, para conectar dados operacionais, de execução e de capital, enquanto a AVEVA também destacou novas capacidades para incorporar IA em organizações industriais e infraestrutura de dados, incluindo o PI Audit Reporter. Juntas, essas iniciativas refletem a demanda dos compradores por análises governadas e auditáveis que alimentam fluxos de trabalho de EAM e CMMS (por exemplo, SAP, IBM Maximo e ServiceNow), além de colaborações em nuvem que escalam a inteligência industrial. A demanda resultante cria oportunidades para os fornecedores empacotarem conectores, bibliotecas de domínio e relatórios prontos para conformidade em implantações repetíveis em setores como processos industriais, serviços públicos, transporte e manufatura regulada.
Recent Industry Developments in Mercado de Gestão de Desempenho de Ativos (APM)
- Julho de 2026: a ABB anunciou um investimento minoritário estratégico na Gridcog para acelerar a modelagem energética avançada e a implantação de microrredes. O investimento amplia as capacidades de análise de rede da ABB para implantações de APM e projetos de energia. Essa iniciativa reforça a posição da ABB na modelagem de redes para a transição energética e apoia iniciativas mais amplas de desempenho de ativos.
- Julho de 2026: a ABB e a Tata Consultancy Services expandiram sua parceria de 20 anos com um acordo plurianual para gerenciar as operações de rede global da ABB por meio de um modelo de rede como serviço impulsionado por IA. A aliança amplia a escala das ofertas de desempenho de ativos da ABB por meio de serviços gerenciados habilitados por IA. Isso amplia a capacidade da ABB de oferecer otimização integrada de redes de OT e TI para APM em todas as suas instalações.
- Junho de 2026: a Assystem e a AVEVA formalizaram uma parceria estratégica focada na transformação digital de infraestrutura crítica na França, no Reino Unido e nos Países Baixos. A colaboração fortalece a posição da AVEVA em inteligência de decisão de ativos e se integra ao domínio de engenharia da Assystem. Ela acelera a modernização digital de ativos de infraestrutura crítica na Europa por meio de inteligência de ativos aprimorada.


Mercado de Gestão de Desempenho de Ativos (APM) Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado de gestão de desempenho de ativos (APM) abrange software e serviços relacionados usados para monitorar a saúde dos ativos, prever falhas e otimizar decisões de manutenção para ativos físicos e industriais em setores intensivos em ativos.
Exclusões de escopo: suítes puras de gestão de ativos empresariais, vendas únicas de sensores de hardware e ferramentas gerais de monitoramento de infraestrutura de TI são excluídas, exceto quando vendidas diretamente como casos de uso de APM.
Visão geral da segmentação
- Por Componente
- Software
- Serviços
- Por Tipo
- Gestão Preditiva de Ativos
- Gestão de Confiabilidade de Ativos
- Gestão de Estratégia de Ativos
- Gestão Prescritiva de Ativos
- Por Modelo de Implantação
- Local
- Nuvem pública
- Nuvem privada
- Híbrido
- Por Tamanho de Empresa do Usuário Final
- Grandes Empresas
- PMEs
- Por Vertical de Usuário Final
- Petróleo e Gás
- Metais e Mineração
- Manufatura
- Energia e Serviços Públicos
- Transporte e Logística
- Governo e Setor Público
- Produtos Químicos e Farmacêuticos
- Outros Verticais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou pela análise de como os setores intensivos em ativos relatam resultados de confiabilidade e manutenção, mapeando esses resultados em relação aos gastos com APM. Para contexto do setor, referenciamos fontes públicas como a U.S. Energy Information Administration para infraestrutura de energia, o U.S. Bureau of Labor Statistics para sinais de mão de obra e produtividade em manutenção, e o NIST para orientações fundamentais sobre sistemas industriais e expectativas de cibersegurança.
Para fundamentar a linguagem de adoção e casos de uso, também revisamos publicações da ISO e da IEC que definem práticas de manutenção e gestão de ativos, além de periódicos revisados por pares sobre manutenção preditiva e monitoramento de condição. Registros de empresas, transcrições de teleconferências de resultados e apresentações a investidores foram usados para confirmar o posicionamento de produtos, os modelos típicos de implantação e as prioridades dos clientes. Paralelamente, utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, bancos de dados de patentes e uma visão global de contratos e licitações para identificar onde os projetos relacionados a APM estavam sendo financiados. Essas fontes documentais são ilustrativas, e recorremos a referências públicas e pagas adicionais para coletar dados, verificar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
As entrevistas e pesquisas primárias tiveram como foco validar o que efetivamente é contabilizado como gasto com APM dentro dos orçamentos de manutenção e operações, e com que frequência as plataformas são agrupadas com ferramentas adjacentes. Conversamos com líderes de confiabilidade de ativos, gerentes de planta e manutenção, e responsáveis por soluções em várias regiões, de modo que os dados sobre o momento de adoção, a lógica de precificação e o escopo de implementação pudessem ser corrigidos onde os sinais da pesquisa documental fossem escassos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 16% | Ásia-Pacífico: 46% |
| Nível médio: 54% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Participantes menores: 18% | Gerentes: 47% | Américas: 25% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando um modelo top-down, no qual a intensidade da base de ativos e os padrões de adoção de manutenção digital foram usados para reconstruir o gasto endereçável de APM por setor e região, sendo então convertidos em receita usando uma combinação típica de assinatura e serviços. Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, como divisões amostradas de receita dos fornecedores, feedback dos canais sobre o tamanho médio das transações e uma verificação simples de sanidade de volume multiplicado pelo preço médio de venda (ASP) para implantações comuns em nível de planta.
As principais entradas incluíram ciclos de produção industrial e investimento em capacidade, a parcela da manutenção migrando para programas baseados em condição e preditivos, a preferência por nuvem versus infraestrutura local para dados operacionais, a duração típica dos contratos de assinatura de APM e as taxas de adesão a serviços de integração e otimização contínua. Onde as entradas primárias eram inconsistentes por setor, usamos faixas conservadoras, refinando-as posteriormente por meio de chamadas de acompanhamento e verificações cruzadas com anúncios públicos de projetos.
A previsão utilizou análise de cenários apoiada por consenso de especialistas sobre a rapidez com que os programas de confiabilidade se expandem após os pilotos, seguida de suavização baseada em tendências das taxas de adoção entre as regiões. Isso permite mudanças abruptas (por exemplo, atualizações mais rápidas após eventos de cibersegurança ou segurança operacional) sem forçar uma curva linear que não corresponda ao comportamento de compra.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações antes da aprovação final. Os resultados do modelo são comparados com sinais independentes, como a atividade de concessão de grandes projetos, as tendências relatadas de gastos com operações digitais em setores intensivos em ativos e o gasto implícito por site em implantações comuns de APM.
Os valores discrepantes são revisados no nível das premissas, e recontatamos as fontes quando a precificação, o escopo de implantação ou o momento de adoção parecem inconsistentes entre geografias. Uma segunda revisão por analista é usada para confirmar que definições, tratamento de moeda e cortes de ano foram aplicados de forma consistente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando alterações materiais afetam a adoção ou a precificação, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de gestão de desempenho de ativos em comparação com outras estimativas publicadas
As estimativas publicadas do mercado de APM podem diferir amplamente, pois as empresas nem sempre contabilizam os mesmos fluxos de receita, além de aplicarem anos-base, tratamento de moeda e escopo empresarial diferentes. As diferenças também aparecem quando um estudo se concentra principalmente em software, enquanto outro inclui análises operacionais mais amplas e serviços de longo prazo.
Ao acompanhar o escopo das transações e a combinação de assinatura mais serviços por meio de verificações primárias, a Mordor Intelligence mantém a estimativa vinculada ao uso específico de APM dentro das equipes de manutenção e confiabilidade, o que reduz a inflação proveniente de categorias adjacentes que estão fora dos programas cotidianos de desempenho de ativos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 19,67 bilhões de USD (2025) | |
| Consultoria global A | 4,80 bilhões de USD (2025) | Esta estimativa parece estar mais próxima de um limite exclusivo de software de APM, com inclusão mais restrita de serviços de implementação, integração e otimização contínua, o que pode reduzir significativamente o valor total. |
| Comunicado de imprensa do setor B | 1,91 bilhão de USD (2024) | Este número está ancorado em um escopo de ano-base menor e tende a enfatizar a receita de plataformas empacotadas, o que pode excluir serviços em nível de planta e implantações híbridas comuns nas fases iniciais de implantação de APM. |
A dispersão nos valores decorre principalmente do que é contabilizado como APM e se os serviços vinculados à implantação e à realização de valor estão incluídos. Nossa abordagem permanece repetível ao usar regras de escopo claras, uma curva de adoção vinculada à demanda por setor e premissas simples de conversão de receita que podem ser reverificadas conforme novos sinais de projetos e precificação surgem.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Gestão de Desempenho de Ativos?
Qual é o valor atual do mercado de Gestão de Desempenho de Ativos?
Qual segmento está se expandindo mais rapidamente dentro da Gestão de Desempenho de Ativos?
A análise prescritiva registra o CAGR mais rápido de 18,63% à medida que as empresas avançam além da previsão de falhas em direção à orientação autônoma de decisões.
Por que os modelos de nuvem híbrida estão ganhando terreno nas implantações de Gestão de Desempenho de Ativos?
As arquiteturas híbridas equilibram as necessidades de soberania de dados e segurança cibernética com a escalabilidade da análise em nuvem pública, impulsionando um CAGR de 21,85% até 2031.
Como a Gestão de Desempenho de Ativos apoia as metas de ESG?
Ao minimizar interrupções não planejadas e otimizar os ciclos de vida dos ativos, as plataformas reduzem o desperdício de energia e as emissões, alinhando os programas de manutenção com as metas de sustentabilidade.
Qual região lidera os gastos em soluções de Gestão de Desempenho de Ativos?
A América do Norte atualmente lidera com uma participação de 32,58%, mas a Ásia-Pacífico é a região de crescimento mais rápido devido a iniciativas agressivas de digitalização industrial.
Página atualizada pela última vez em:



