
Tamanho e Participação do Mercado de Gestão de Desempenho Corporativo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Desempenho Corporativo por Mordor Intelligence
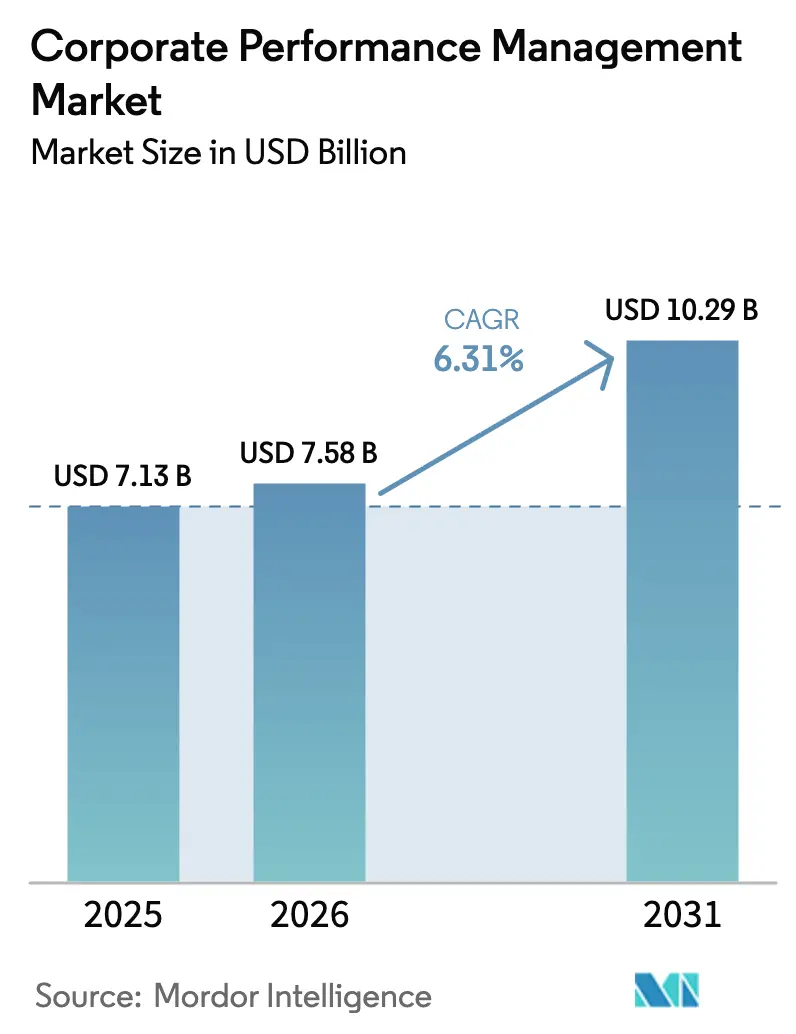
O tamanho do mercado de Gestão de Desempenho Corporativo deverá crescer de USD 7,13 bilhões em 2025 para USD 7,58 bilhões em 2026 e está previsto para atingir USD 10,29 bilhões até 2031 a um CAGR de 6,31% no período 2026-2031. O impulso de crescimento decorre do aumento da complexidade regulatória, especialmente em torno dos mandatos de ESG e SOX, e da transição de processos baseados em planilhas para plataformas integradas habilitadas por IA que unificam o planejamento estratégico, operacional e financeiro. A implantação em nuvem permanece o paradigma dominante, impulsionada pelo menor custo de infraestrutura, colaboração em tempo real e adoção contínua de IA. A demanda é ainda sustentada pela rápida digitalização de PMEs em economias emergentes, pela ascensão do planejamento e análise estendidos (xPandA) e pela expansão de casos de uso em resiliência da cadeia de suprimentos e planejamento de força de trabalho. A dinâmica competitiva reflete uma consolidação intensificada de fornecedores e a confiança do capital privado em plataformas vistas como críticas para conformidade e tomada de decisões orientada por dados.
Principais Conclusões do Relatório
- Por modo de implantação, as plataformas baseadas em nuvem lideraram com uma participação de receita de 68,05% em 2025 no mercado de Gestão de Desempenho Corporativo e estão avançando a um CAGR de 8,07% até 2031.
- Por tamanho de organização, as grandes empresas detiveram 62,98% da participação do mercado de Gestão de Desempenho Corporativo em 2025, enquanto as PMEs registram o maior CAGR projetado de 7,74% até 2031.
- Por função, as finanças representaram 42,15% do tamanho do mercado de Gestão de Desempenho Corporativo em 2025, enquanto o planejamento da cadeia de suprimentos está se expandindo a um CAGR de 7,44%.
- Por vertical de usuário final, o BFSI capturou 29,11% do mercado de Gestão de Desempenho Corporativo em 2025; saúde e ciências da vida estão previstas para crescer a um CAGR de 6,86%.
- Por geografia, a América do Norte comandou 38,10% da receita de 2025 no mercado de Gestão de Desempenho Corporativo, porém a Ásia-Pacífico está projetada para liderar o crescimento a um CAGR de 7,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de plataformas de Gestão de Desempenho Corporativo baseadas em nuvem | +1.8% | Global, com a Europa defasada em 42% de adoção versus 62% da América do Norte | Médio prazo (2-4 anos) |
| Aumento das exigências regulatórias e de auditoria | +1.5% | Global, concentrado na UE/Reino Unido para ESG, América do Norte para SOX | Longo prazo (≥ 4 anos) |
| Análises preditivas e prescritivas baseadas em IA/ML | +1.2% | América do Norte e UE liderando, Ásia-Pacífico emergindo | Médio prazo (2-4 anos) |
| Expansão do xPandA para planejamento interfuncional | +1.0% | Global, com foco inicial em grandes empresas | Longo prazo (≥ 4 anos) |
| Planejamento contínuo de cenários para choques na cadeia de suprimentos | +0.8% | Global, com regiões de manufatura intensiva priorizadas | Curto prazo (≤ 2 anos) |
| Integração de dados de ESG em painéis de Gestão de Desempenho Corporativo | +0.7% | UE como principal, expandindo-se para América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção crescente de plataformas de Gestão de Desempenho Corporativo baseadas em nuvem
A migração para a nuvem reformula a economia de implantação ao eliminar a infraestrutura local e habilitar a colaboração em tempo real entre equipes de finanças. Em 2025, 79% das novas implementações de Gestão de Desempenho Corporativo são nativas em nuvem, com adoção mais elevada na América do Norte, seguida de perto pela Ásia-Pacífico, enquanto a Europa fica para trás. O planejamento de autoatendimento agora envolve 68% dos usuários, reduzindo a dependência de TI e comprimindo os ciclos de tomada de decisão. Os fornecedores demonstram valor consolidando cargas de trabalho de ERP e Gestão de Desempenho Corporativo em nuvens unificadas, reduzindo tanto a latência quanto os custos operacionais. A crescente lacuna de adoção abre espaço geográfico para provedores especializados em soberania de dados e zonas de nuvem de baixa latência.[1]Unit4 Communications, "Explorando o Futuro da Gestão de Desempenho Corporativo em 2025," Unit4, unit4.com
Aumento das exigências regulatórias e de auditoria
A convergência de mandatos de divulgação financeira e não financeira — desde a CSRD da UE até o aprimoramento da marcação XBRL da SEC — exige rastreabilidade automatizada de dados e relatórios auditáveis. Os gestores de ativos devem agora fundamentar afirmações de sustentabilidade e alinhar os registros 10-K com detalhes granulares do razão contábil. Suítes integradas de Gestão de Desempenho Corporativo que suportam avaliações de dupla materialidade e repositórios seguros de evidências ganham preferência, enquanto os centros de dados certificados pela ISO tornam-se requisitos básicos. Organizações incapazes de automatizar reconciliações incorrem em maiores custos de conformidade e ciclos de relatório mais lentos, reforçando a demanda por plataformas.
Análises preditivas e prescritivas baseadas em IA/ML
O planejamento preditivo é utilizado por 53% das empresas, refletindo a necessidade de previsões oportunas e ricas em dados em um contexto de volatilidade econômica. Modelos avançados ingerem sinais macroeconômicos e operacionais, aumentando a precisão e sinalizando anomalias antes do encerramento do período. Fluxos de trabalho de IA incorporados reduzem intervenções manuais, aceleram a criação de cenários e identificam anomalias em minutos, não em dias. Os fornecedores se diferenciam por transparência de modelos e recursos de governança, garantindo auditabilidade aliada à velocidade. Os pioneiros relatam ciclos de planejamento até 10 vezes mais rápidos mantendo a granularidade dos dados.[2]IBM, "Planejamento e Análise Financeira com IBM Planning Analytics," IBM, ibm.com
Expansão do xPandA para planejamento interfuncional
O xPandA estende a Gestão de Desempenho Corporativo além das finanças para a cadeia de suprimentos, RH e funções comerciais, quebrando silos e habilitando planos de fonte única. Quarenta e um por cento das organizações classificam a integração interfuncional como prioridade máxima, buscando visões operacionais e financeiras sincronizadas. Pacotes de conteúdo pré-configurados aceleram a implementação ao fornecer modelos específicos por vertical e conectividade ao vivo com ERP. As implementações mostram reduções no tempo de ciclo de semanas para dias, elevando a agilidade e o alinhamento estratégico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de implementação e integração | -1.2% | Global, particularmente o segmento de PMEs | Curto prazo (≤ 2 anos) |
| Preocupações com segurança de dados e privacidade | -0.8% | UE/Reino Unido como principal devido ao GDPR, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Escassez de talentos em análise de Gestão de Desempenho Corporativo/FPandA | -0.6% | América do Norte e UE concentradas | Longo prazo (≥ 4 anos) |
| Resistência cultural de funções não financeiras | -0.4% | Global, com foco em grandes empresas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de implementação e integração
As implementações complexas exigem investimentos consideráveis em software, integração e gestão de mudanças. Projetos de múltiplas entidades frequentemente se estendem por 12 semanas a 2 anos, com equipes interfuncionais dedicando centenas de horas. A conexão de mais de 150 sistemas de ERP legados amplia o escopo e o orçamento. Os modelos de assinatura em nuvem compensam parcialmente o desembolso de capital, porém o retorno sobre o investimento pleno depende de escopo disciplinado, migração robusta de dados e habilitação contínua dos usuários.
Preocupações com segurança de dados e privacidade
Repositórios de dados centralizados aumentam o risco cibernético e o escrutínio regulatório, especialmente sob o GDPR e as novas regras de governança de IA. As multinacionais equilibram mandatos de residência de dados, padrões de criptografia e controle de acesso baseado em funções para proteger razões contábeis sensíveis. As certificações ISO 27017/27018/27701 e a criptografia ponta a ponta influenciam a seleção de fornecedores. Surge complexidade adicional quando os modelos de IA requerem dados históricos, exigindo governança clara e explicabilidade para atender aos requisitos de auditoria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Implantação:
A Dominância da Nuvem Acelera a MigraçãoAs plataformas em nuvem representaram 68,05% da receita de 2025, confirmando sua posição como o principal modelo de entrega para o mercado de Gestão de Desempenho Corporativo. Este segmento está projetado para registrar um CAGR de 8,07% até 2031. Os modelos híbridos persistem em setores fortemente regulamentados que mantêm cargas de trabalho sensíveis localmente, mas aproveitam a análise em nuvem para colaboração. O tamanho do mercado de Gestão de Desempenho Corporativo atribuído à nuvem está crescendo mais rapidamente na Ásia-Pacífico, onde a adoção supera a Europa em mais de 25 pontos percentuais. Atualizações contínuas, IA incorporada e menor custo total impulsionam as conversões, enquanto os recursos de soberania de dados amenizam as preocupações europeias. Os provedores enfatizam lançamentos sem tempo de inatividade e segurança de inquilino único para conquistar clientes avessos ao risco. As implantações on-premises ainda atendem a ambientes com isolamento de rede, mas enfrentam orçamentos enxutos e ciclos de atualização mais longos. A diferenciação competitiva agora gira em torno do nível de serviço em nuvem, escalabilidade e pipelines de IA integrados, levando os fornecedores legados a acelerar seus roteiros de SaaS.
Na Europa, a adoção mais lenta da nuvem decorre de diretivas de localização de dados e governança conservadora de TI, deixando espaço para iniciativas de migração gradual e parcerias de fornecedores com provedores de nuvem soberana. As empresas da América do Norte e da Ásia-Pacífico, ao contrário, aceleram a migração das cargas de trabalho de consolidação, orçamento e planejamento de cenários para pilhas de nuvem unificadas, possibilitando governança coesa e inovação mais rápida. Essa divergência regional molda estratégias de localização de produtos, precificação e habilitação de parceiros entre os participantes do mercado.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tamanho de Organização:
A Aceleração das PMEs Impulsiona a Expansão do MercadoAs grandes empresas retiveram 62,98% da receita de 2025, principalmente devido às necessidades de consolidação em múltiplas moedas e conformidade rigorosa. No entanto, as PMEs — o segmento de crescimento mais rápido com um CAGR de 7,74% — impulsionam ganhos incrementais no mercado de Gestão de Desempenho Corporativo. A acessibilidade da nuvem, os preços por assinatura e os modelos pré-construídos reduzem as barreiras, ajudando as PMEs a cumprir requisitos formais de relatórios e de crédito. Os programas de digitalização de MPMEs na Ásia-Pacífico e as listagens simplificadas no mercado de capitais estimulam ainda mais a demanda.
As PMEs priorizam implantação rápida, interfaces baseadas no Office e sobrecarga mínima de TI, em contraste com as preferências das grandes empresas por extensibilidade e governança. Os fornecedores respondem com edições em camadas, implementações guiadas e tutoriais integrados ao produto que comprimem o tempo de obtenção de valor para semanas. No segmento superior, os conglomerados buscam plataformas unificadas para substituir soluções pontuais, melhorando a consistência dos dados e a prontidão para auditorias. Essa bifurcação impulsiona roteiros diferenciados: UX intuitiva e configuração guiada por IA para PMEs, versus APIs abertas, ambientes sandbox e segurança granular para grandes empresas.
Por Função:
O Planejamento da Cadeia de Suprimentos Emerge como Motor de CrescimentoAs funções de finanças comandaram 42,15% da receita de 2025, porém o planejamento da cadeia de suprimentos está definido para registrar um CAGR de 7,44%, o mais rápido no mercado de Gestão de Desempenho Corporativo. Interrupções contínuas e pressões de rastreabilidade de ESG elevam os dados operacionais nos fluxos de trabalho de Gestão de Desempenho Corporativo. O planejamento integrado une os cronogramas de produção às previsões de fluxo de caixa, habilitando planos conectados únicos que comprimem os ciclos de reprevisão. As organizações que aproveitam o xPandA relatam melhorias de dois dígitos na precisão das previsões e nos dias de estoque em aberto.
As funções de vendas e RH incorporam cada vez mais módulos de Gestão de Desempenho Corporativo para definição de cotas, capacidade da força de trabalho e modelagem de compensação. O sensoriamento de demanda com IA aprimora as previsões de receita, enquanto os modelos de RH baseados em drivers alinham os planos de contratação às metas estratégicas. Lagos de dados interfuncionais alimentam mecanismos preditivos que sinalizam gargalos na cadeia de suprimentos e erosão de margens antecipadamente, estreitando o ciclo de feedback entre finanças e operações.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Vertical de Usuário Final:
A Saúde Acelera em Meio à Complexidade RegulatóriaO BFSI manteve a participação dominante de 29,11% graças às regras SOX, IFRS e de adequação de capital que exigem rastreabilidade granular de dados. A saúde e as ciências da vida, expandindo-se a um CAGR de 6,86%, representam agora o vertical mais dinâmico no mercado de Gestão de Desempenho Corporativo. O crescente gasto em P&D, as pressões de custos de ensaios clínicos e os relatórios rigorosos da FDA/EMA impulsionam a adoção de planejamento unificado que rastreia marcos, orçamentos e métricas de conformidade. Os fabricantes recorrem à Gestão de Desempenho Corporativo para contabilidade de emissões, utilização de ativos e resiliência operacional, enquanto os varejistas integram dados de vendas omnicanal para otimizar o estoque e as promoções.
As empresas de telecomunicações implantam a Gestão de Desempenho Corporativo para modelagem de ROI de infraestrutura e planejamento de receita por assinatura, e as empresas de energia a utilizam para modelagem de tarifas e obrigações de descomissionamento de ativos. As entidades do setor público adotam o orçamento baseado em desempenho e as métricas de experiência do cidadão, refletindo um escopo cada vez maior do uso da Gestão de Desempenho Corporativo na prestação de serviços.
Análise Geográfica
Mercado de Gestão de Desempenho Corporativo na América do Norte e Europa
A América do Norte liderou com uma participação de 38,10% em 2025, sustentada por ecossistemas maduros de software empresarial, amplo talento em implementação e adoção antecipada de IA em finanças e operações. As empresas priorizam cenários integrados de IA e automação de conformidade, reforçando o investimento dos fornecedores em centros de dados regionais e certificação de parceiros. A Europa segue, impulsionada por mandatos ESG em múltiplas camadas que exigem divulgações unificadas não financeiras e financeiras em plataformas confiáveis. As obrigações de privacidade de dados e as preocupações com soberania desaceleram a migração para a nuvem, mas favorecem os fornecedores que oferecem hospedagem na região e criptografia robusta.
Mercado de Gestão de Desempenho Corporativo na APAC, América do Sul e MEA
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR de 7,12%, impulsionada por subsídios governamentais de digitalização para PMEs, expansão de fintech e reformas no mercado de capitais. O tamanho do mercado de Gestão de Desempenho Corporativo entre as empresas de médio porte da Ásia-Pacífico está projetado para dobrar até 2030, à medida que os integradores locais agrupam a Gestão de Desempenho Corporativo com implantações de ERP. As empresas australianas e japonesas enfatizam a garantia ESG, enquanto as empresas do Sudeste Asiático concentram-se na previsão de fluxo de caixa em meio à volatilidade cambial. A América do Sul apresenta uma adoção constante, pois as reformas de empresas públicas e os influxos de investimento estrangeiro exigem ferramentas modernas de planejamento. No Oriente Médio e África, a diversificação econômica e os programas de visão nacional desencadeiam implantações iniciais, frequentemente começando com orçamento e gradualmente incorporando análises.


Panorama regulatório
A adoção da gestão de desempenho corporativo (CPM) é cada vez mais moldada pela convergência de regras financeiras, ESG e de risco digital, que elevam as expectativas quanto à rastreabilidade auditável dos dados, a processos de relatório controlados e ao uso governado de nuvem e IA. Na Europa, a interação entre a orientação da ESMA sobre Medidas Alternativas de Desempenho (APM) e a IFRS 18 foi esclarecida por meio de perguntas e respostas da ESMA, com emendas relacionadas entrando em vigor a partir de 1º de janeiro de 2027, juntamente com a aplicação obrigatória da IFRS 18. Isso leva as organizações a fortalecer os controles de reconciliação e a governança de divulgação nos fluxos de trabalho de relatórios gerenciais.
As regras de segurança e de garantia da cadeia de suprimentos também afetam os requisitos de CPM, à medida que o planejamento e os relatórios passam a depender mais de dados de terceiros, plataformas em nuvem e sistemas operacionais integrados. O Cyber Resilience Act da UE aumenta as expectativas de relatório de vulnerabilidades e de segurança da cadeia de suprimentos para produtos digitais, e o CBAM da UE avança em direção à verificação obrigatória dos relatórios de emissões de carbono. Essa combinação eleva a demanda por repositórios de evidências controlados e dados ESG rastreáveis que alimentam painéis de CPM. No Reino Unido, a Competition and Markets Authority publicou, em janeiro de 2026, orientações sobre alegações ambientais e ecológicas, destacando a possível responsabilidade de terceiros e aumentando a necessidade de coleta de dados amparada por contratos e métricas de sustentabilidade defensáveis ao longo dos ciclos de relatório corporativo.
Análise da cadeia de valor
A cadeia de valor de CPM começa com a criação de dados em sistemas de ERP, fechamento financeiro, RH, vendas e operações. Em seguida, passa para a gestão de dados, incluindo integração, alinhamento de dados mestres, metadados e governança, antes de avançar para a modelagem e o planejamento, como orçamento, previsão, consolidação e planejamento de cenários. A cadeia termina com relatórios, divulgações e fluxos de trabalho de análise de desempenho.
À medida que o planejamento habilitado por IA se expande e a nuvem permanece o paradigma de implantação dominante, o ecossistema depende cada vez mais de conectores confiáveis com sistemas ERP, infraestrutura de nuvem segura e definições de dados padronizadas que sustentam processos de planejamento e fechamento repetíveis e auditáveis entre unidades de negócio. Parceiros de implementação e integradores de sistemas impulsionam a configuração, a migração de dados e a gestão da mudança, enquanto as funções de auditoria e consultoria influenciam o design das soluções por meio de auditabilidade, controles e alinhamento às políticas. A captura de dados de fornecedores e terceiros também está se tornando um insumo essencial em setores expostos à verificação de relatórios de emissões (CBAM) e às expectativas de segurança da cadeia de suprimentos digital sob estruturas como o Cyber Resilience Act da UE. Isso eleva o valor de plataformas que operacionalizam a rastreabilidade de dados, o controle de acesso baseado em funções e a gestão de evidências ao longo da cadeia de planejamento até relatório, incluindo casos de uso interfuncionais de xPandA que ligam sinais operacionais a resultados financeiros.
Cenário Competitivo
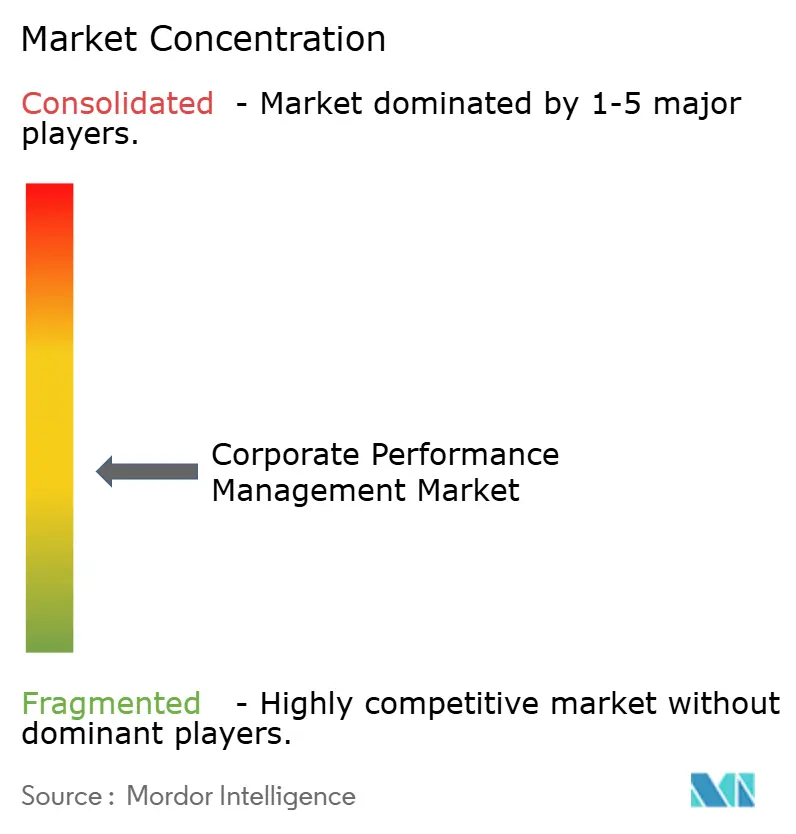
O mercado de Gestão de Desempenho Corporativo permanece moderadamente fragmentado. Os gigantes de ERP — Oracle Corporation, SAP SE e Microsoft Corporation — aproveitam suas bases instaladas para realizar vendas cruzadas de módulos de Gestão de Desempenho Corporativo altamente integrados. Fornecedores especializados como OneStream Software LLC, Anaplan, Inc. e Workday Adaptive Planning competem por meio de foco no domínio, inovação rápida e ecossistemas de parceiros. A OneStream Software LLC superou USD 450 milhões de ARR em 2023, escalando para 1.400 clientes ao unificar consolidação, planejamento e relatórios em uma única base de código. A atividade de capital privado acelera a consolidação: a aquisição privada de USD 10,7 bilhões da Anaplan, Inc. pela Thoma Bravo e a compra de USD 8,4 bilhões da Smartsheet pela Vista Equity-Blackstone ressaltam a confiança dos investidores em plataformas de planejamento consideradas críticas para conformidade e tomada de decisões orientada por dados.
A diferenciação estratégica se concentra em IA incorporada, arquiteturas abertas e pacotes verticais. O IBM Planning Analytics integra a IA watsonx para previsão transparente, enquanto o SAP SE combina os serviços da plataforma de tecnologia de negócios com dados ao vivo de ERP para encurtar o tempo de construção de modelos. Os fornecedores ampliam suas ofertas por meio de marketplaces e extensões de baixo código, permitindo que os clientes adaptem fluxos de trabalho do setor. Os concorrentes regionais focam em nuvens soberanas e localização regulatória. À medida que os principais players capturam maior participação de carteira, as startups em estágio avançado se especializam ou buscam saídas estratégicas, prenunciando uma atividade contínua de fusões.
Líderes do Setor de Gestão de Desempenho Corporativo
Oracle Corporation
SAP SE
IBM Corporation
Host Analytics Inc.
Adaptive Insights LLC (Workday Adaptive Planning)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Desempenho Corporativo
- Oracle Corporation
- SAP SE
- IBM Corporation
- Microsoft Corporation
- Workday, Inc.
- Anaplan, Inc.
- Wolters Kluwer N.V. (CCH Tagetik)
- OneStream Software LLC
- Infor, Inc.
- Planful, Inc.
- Prophix Software Inc.
- insightsoftware, Inc.
- Jedox AG
- Board International S.A.
- Unit4 N.V.
- Epicor Software Corporation
- SAS Institute Inc.
- Adaptive Insights LLC (Workday Adaptive Planning)
- Host Analytics Inc.
- Longview Solutions Inc.
- Vena Solutions Inc.
- Solver USA, Inc.
- insightsoftware-CXO Software
- BlackLine, Inc.
- Deltek, Inc.

Oportunidades de mercado e perspectivas futuras
Uma grande oportunidade se encontra na intersecção entre CPM, IA e investimentos em unificação de dados por grandes fornecedores de software corporativo. Experiências agênticas e fluxos de decisão governados reduzem a dependência de planilhas e aceleram a iteração de cenários. Em 2026, movimentos de produto e plataforma por parte de Workday, Oracle e SAP indicam uma transição ativa em direção ao planejamento assistido por IA, incluindo interação em linguagem natural com planos, exploração de cenários e uma ligação mais estreita entre modelos de planejamento e serviços de dados corporativos.
Isso cria espaço em branco para que fornecedores e parceiros de CPM empacotem recursos de IA governada, como explicabilidade, trilhas de auditoria e controles baseados em funções, em modelos setoriais para planejamento liderado pelas finanças e interfuncional. Essa ênfase é particularmente relevante em verticais regulamentadas, como BFSI e saúde. A complexidade regulatória também apoia oportunidades para suítes de CPM que operacionalizam relatórios ESG e gerenciais respaldados por evidências, uma vez que os dados de carbono verificados sob o CBAM e as expectativas mais rígidas para alegações ambientais destacadas na orientação da CMA do Reino Unido, de janeiro de 2026, aumentam a necessidade de insumos rastreáveis. Isso também se alinha à evolução da fiscalização de relatórios na Europa, vinculada à IFRS 18 e à orientação da ESMA sobre APM, com emendas em vigor a partir de 1º de janeiro de 2027. Paralelamente, os ciclos de investimento de hyperscalers e nuvem corporativa sustentam as necessidades de desempenho e escalabilidade para o planejamento em tempo quase real. A Oracle divulgou atividades de captação significativas no ano fiscal de 2026 e comunicou planos de levantar capital adicional no ano fiscal de 2027 para apoiar a expansão da infraestrutura de nuvem de IA, reforçando a transição corporativa em direção a pilhas prontas para nuvem e IA das quais os fornecedores de CPM cada vez mais dependem. Fornecedores que alinham suas escolhas de implantação com soberania de dados, certificações de segurança e controles de risco de terceiros estão em melhor posição para conquistar organizações que buscam economia de nuvem aliada a requisitos de governança específicos de cada região.
Recent Industry Developments in Mercado de Gestão de Desempenho Corporativo
- Julho de 2026: a SAP SE conclui a aquisição da Prior Labs, desenvolvedora de Modelos Fundamentais Tabulares (TFMs). O movimento fortalece a integração de planejamento habilitada por IA da SAP em toda a pilha de CPM e amplia a unificação de dados agêntica para fluxos de trabalho de planejamento.
- Julho de 2026: a SAP SE conclui a aquisição da Dremio, plataforma de data lakehouse aberta para integrar dados SAP e não SAP em cargas de trabalho de IA agêntica. A iniciativa reforça a malha de dados para o planejamento de CPM e acelera a unificação de fontes de dados para o planejamento orientado por IA.
- Julho de 2026: a Oracle Corporation apresenta uma experiência de construção nativa em IA para o Oracle AI Agent Studio, permitindo a criação e implantação de Fusion Agentic Applications. O desenvolvimento amplia a capacidade de planejamento agêntico da Oracle no mercado de CPM e apoia a construção de aplicativos de CPM agênticos.


Mercado de Gestão de Desempenho Corporativo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de gestão de desempenho corporativo abrange software e serviços relacionados que ajudam as empresas a planejar, orçar, prever, consolidar dados financeiros e acompanhar o desempenho usando dados e fluxos de trabalho conectados.
Exclusões de escopo: excluímos ferramentas de BI genéricas que não suportam fluxos de trabalho de CPM, ferramentas puras de desempenho de RH e sistemas contábeis independentes que não possuem capacidades de planejamento e fechamento.
Visão geral da segmentação
- Por Modo de Implantação
- On-Premises
- Baseado em Nuvem
- Híbrido
- Por Tamanho de Organização
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Função
- Finanças
- Recursos Humanos
- Cadeia de Suprimentos
- Vendas e Marketing
- Por Vertical de Usuário Final
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Varejo e Comércio Eletrônico
- Manufatura
- Saúde e Ciências da Vida
- TI e Telecomunicações
- Energia e Serviços Públicos
- Governo e Setor Público
- Outros Verticais de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do contexto de demanda para gastos com CPM e com a forma como as equipes financeiras estão mudando seus processos de planejamento e fechamento. Baseamo-nos em fontes públicas como registros da SEC dos EUA, dados do Bureau of Economic Analysis dos EUA, séries do Bureau of Labor Statistics dos EUA, indicadores do Banco Mundial e publicações da OCDE sobre economia digital para estabelecer referências macro e de gastos corporativos.
Para traduzir esse contexto em sinais relevantes para o CPM, também revisamos fontes como publicações e orientações do IFRS, recursos da AICPA e relatórios confiáveis sobre adoção de nuvem e cibersegurança de órgãos governamentais e de normatização, quando aplicável. No lado da oferta, usamos relatórios anuais de empresas, transcrições de resultados e apresentações a investidores para mapear a exposição de receita e o escopo de produtos, apoiados por assinaturas pagas de dados financeiros e inteligência corporativa, notícias e finanças, e bases de dados de patentes quando era necessário esclarecer classificações ou terminologia de produtos. Essas fontes documentais são ilustrativas, e muitos outros documentos e bases de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em verificar o que os compradores efetivamente adquirem e como os contratos são estruturados nos fluxos de trabalho de planejamento, consolidação e relatórios. Conversamos com uma combinação de fornecedores de software, parceiros de implementação, líderes financeiros e analistas em várias regiões, de modo a validar padrões de adoção, valores médios de contrato e o momento da migração para a nuvem, incorporando depois esses insumos ao modelo de dimensionamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 14% | APAC: 43% |
| Nível médio: 50% | Líderes funcionais/de unidade: 34% | EMEA: 37% |
| Atores menores: 14% | Gerentes: 52% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O modelo de dimensionamento é construído usando uma combinação de abordagens top-down e bottom-up, em que o pool de demanda é primeiro reconstruído a partir de padrões de gastos com software corporativo e sinais de digitalização da função financeira, sendo depois ajustado com verificações junto a fornecedores e canais. Na prática, começamos com indicadores de gastos com TI e software corporativo em nível regional, aplicamos premissas de penetração de CPM por porte da organização e setor, e então convertemos isso em receita usando combinações típicas de assinatura e serviços.
Para manter o modelo específico ao mercado, alguns insumos são acompanhados com cuidado, como a combinação entre implantação em nuvem e no local, o ritmo de modernização do planejamento (migração de planilhas), a adoção de automação nos ciclos de consolidação e fechamento, a parcela dos gastos vinculada a serviços de implementação e treinamento, e a direção de preços para modelos baseados em assentos versus baseados em uso. Quando há evidências bottom-up disponíveis, exposição de receita amostrada de fornecedores, volumes de implementação liderados por parceiros e valores médios de contrato observados são usados para verificar a coerência dos totais, e as lacunas são tratadas aplicando faixas conservadoras que depois são refinadas por meio do retorno das entrevistas.
Para a previsão, utilizamos principalmente análise de cenários apoiada por expectativas em nível de variável coletadas junto a especialistas, uma vez que a demanda por CPM tende a acompanhar os ciclos orçamentários e as mudanças nas necessidades de conformidade e relatório. O cenário-base reflete o ritmo de adoção mais comumente reportado, e um cenário mais rápido ou mais lento é mantido para refletir a incerteza macroeconômica e implantações de projetos mais lentas em determinados setores.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de múltiplas etapas, começando com verificações cruzadas em relação a sinais independentes, como divulgações públicas de receita, tendências de gastos com software corporativo e a direção da adoção regional de nuvem. Valores discrepantes são investigados revisando premissas como a combinação de implantação, as taxas de adesão a serviços e o momento da conversão cambial, e o modelo é então executado novamente para confirmar que as mudanças se comportam de forma lógica.
Antes da aprovação final, os resultados são revisados por outro analista para confirmar que os limites do mercado, a consistência das unidades e as movimentações ano a ano são razoáveis. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando um evento relevante altera o momento de adoção ou a direção dos preços. Imediatamente antes da entrega, realizamos uma nova verificação para que os clientes recebam a visão mais atual disponível.
Comparação do Dimensionamento do Mercado de Gestão de Desempenho Corporativo da Mordor Intelligence com Outras Estimativas Publicadas
Os diferentes tamanhos de mercado publicados para CPM podem variar porque o limite do mercado nem sempre é o mesmo, e a receita contabilizada pode mudar dependendo do que é tratado como CPM em vez de analytics adjacentes, módulos financeiros de ERP ou serviços fortemente baseados em consultoria. A escolha do ano também importa, porque taxas de câmbio, o momento da transição para a nuvem e os modelos de preços podem alterar os totais mesmo quando a demanda dos usuários é estável.
Divulgações de receita de fornecedores, volumes de projetos de parceiros de implementação e mudanças observadas na combinação de assinaturas em nuvem são as verificações que mantêm a estimativa da Mordor Intelligence vinculada aos gastos com planejamento, fechamento e consolidação de CPM, excluindo implantações adjacentes apenas de BI e ferramentas de desempenho de RH que não sejam de CPM. A dispersão restante geralmente decorre de os serviços estarem totalmente incluídos ou não, de organizações menores serem contabilizadas com premissas de penetração simplificadas, e de anos-base mais antigos serem projetados adiante sem reteste das premissas de adoção e preços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,58 bilhões de USD (2026) | |
| Editora de Comércio A | 7,43 bilhões de USD (2024) | Usa um ano-base mais antigo com um horizonte mais curto, e parece aplicar uma definição mais restrita, mais próxima da receita central de sistemas de CPM, o que pode subestimar serviços e expansões mais recentes lideradas pela nuvem. |
| Veículo de Pesquisa Setorial B | 6,80 bilhões de USD (2025) | Ancora o modelo em um único ano-base e projeta adiante com uma CAGR de longo prazo mais alta, mas o valor do ano mais próximo pode ficar mais baixo se as premissas de penetração para adoção no mercado intermediário e migração para a nuvem forem conservadoras. |
Entre os três valores, a principal conclusão é que os limites de escopo e as escolhas de ano-base explicam a maior parte da diferença, sendo o restante explicado pelas premissas de preços e de combinação de nuvem. Ao manter os insumos rastreáveis aos sinais de adoção e às etapas de conversão de gastos, a estimativa permanece repetível e mais fácil de reconciliar quando surgem novas divulgações ou mudanças no comportamento dos compradores.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de Gestão de Desempenho Corporativo até 2031?
O mercado está previsto para atingir USD 10,29 bilhões até 2031.
Qual modelo de implantação apresenta o crescimento mais rápido?
As plataformas em nuvem estão expandindo a um CAGR de 8,07% até 2031, superando os modelos on-premises e híbridos.
Por que as PMEs estão acelerando a adoção de soluções de Gestão de Desempenho Corporativo?
A precificação por assinatura, os modelos pré-construídos e a formalização regulatória nas economias emergentes reduzem as barreiras e impulsionam um CAGR de 7,74% entre as PMEs.
Qual função está testemunhando o maior crescimento nas aplicações de CPM?
O planejamento da cadeia de suprimentos lidera com um CAGR de 7,44%, à medida que as empresas buscam o xPandA para resiliência e planejamento financeiro-operacional sincronizado.
Qual região registrará o crescimento mais rápido?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,12%, impulsionada pela digitalização de MPMEs e reformas do mercado de capitais.
Página atualizada pela última vez em:



