
Tamanho e Participação do Mercado de Software de Gestão de Ativos Fixos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
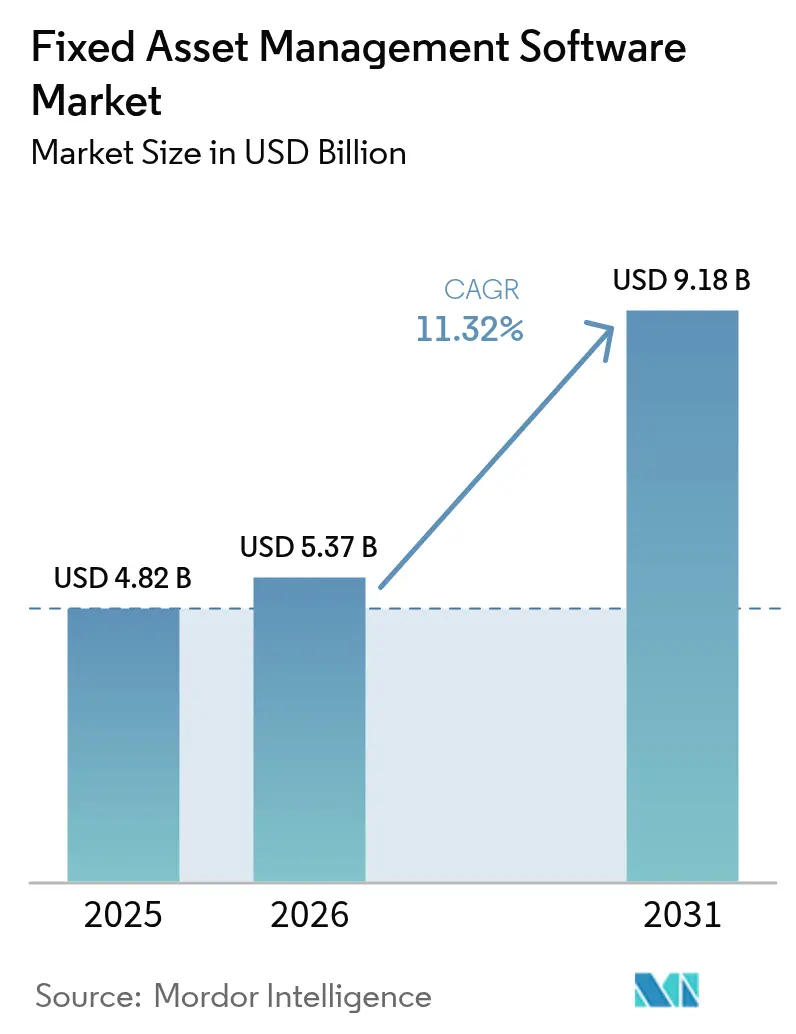
| Tamanho do Mercado (2026) | 5.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
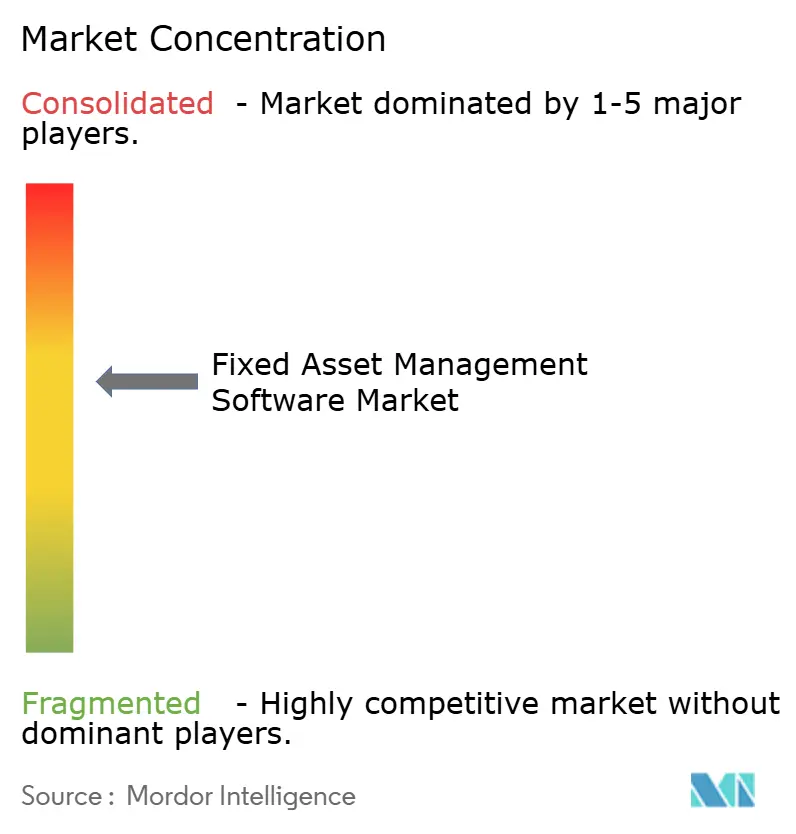
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gestão de Ativos Fixos por Mordor Intelligence
O mercado de software de gestão de ativos fixos foi avaliado em USD 4,82 bilhões em 2025 e estima-se que cresça de USD 5,37 bilhões em 2026 para atingir USD 9,18 bilhões até 2031, a um CAGR de 11,32% durante o período de previsão (2026-2031). O crescente investimento em rastreamento em tempo real, manutenção preditiva e arquiteturas nativas em nuvem está elevando o software de uma ferramenta de registro para uma plataforma estratégica de operações, especialmente em manufatura, transporte e saúde. A América do Norte continua a ancorar a demanda global, embora o crescimento sustentado de dois dígitos na Ásia-Pacífico esteja deslocando o foco competitivo para suporte regulatório localizado e implantações de SaaS de menor custo. Os fornecedores estão aprimorando propostas de valor em torno de relatórios ESG, economias de custo impulsionadas por IA e manutenção baseada em risco, enquanto as aquisições da Siemens e do Prometheus Group demonstram um crescente ímpeto de consolidação entre os provedores de plataformas. Apesar das preocupações persistentes com a segurança de nuvens multilocatárias e as restrições orçamentárias das PMEs, a configuração de baixo código, os preços por assinatura e os incentivos governamentais de digitalização estão ampliando a demanda endereçável e encurtando os ciclos de retorno do investimento para os compradores.
Principais Conclusões do Relatório
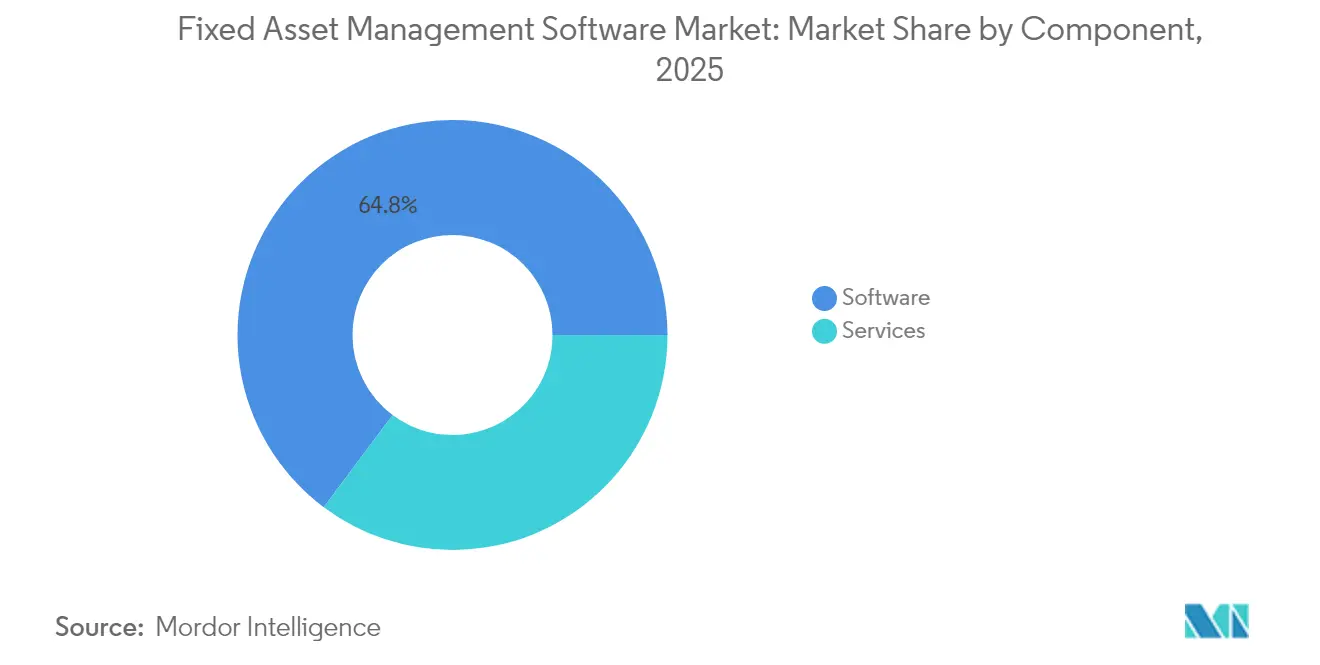
- Por componente, a categoria de software liderou com 64,78% da participação de mercado de software de gestão de ativos fixos em 2025, enquanto os serviços estão avançando a um CAGR de 13,22% até 2031.
- Por modelo de implantação, os sistemas on-premise detinham 62,95% do tamanho do mercado de software de gestão de ativos fixos em 2025, enquanto as soluções em nuvem têm projeção de crescer a um CAGR de 13,26%.
- Por porte de empresa, as grandes empresas representaram 71,25% do tamanho do mercado de software de gestão de ativos fixos em 2025; as PMEs representam o crescimento mais rápido, a um CAGR de 12,57%.
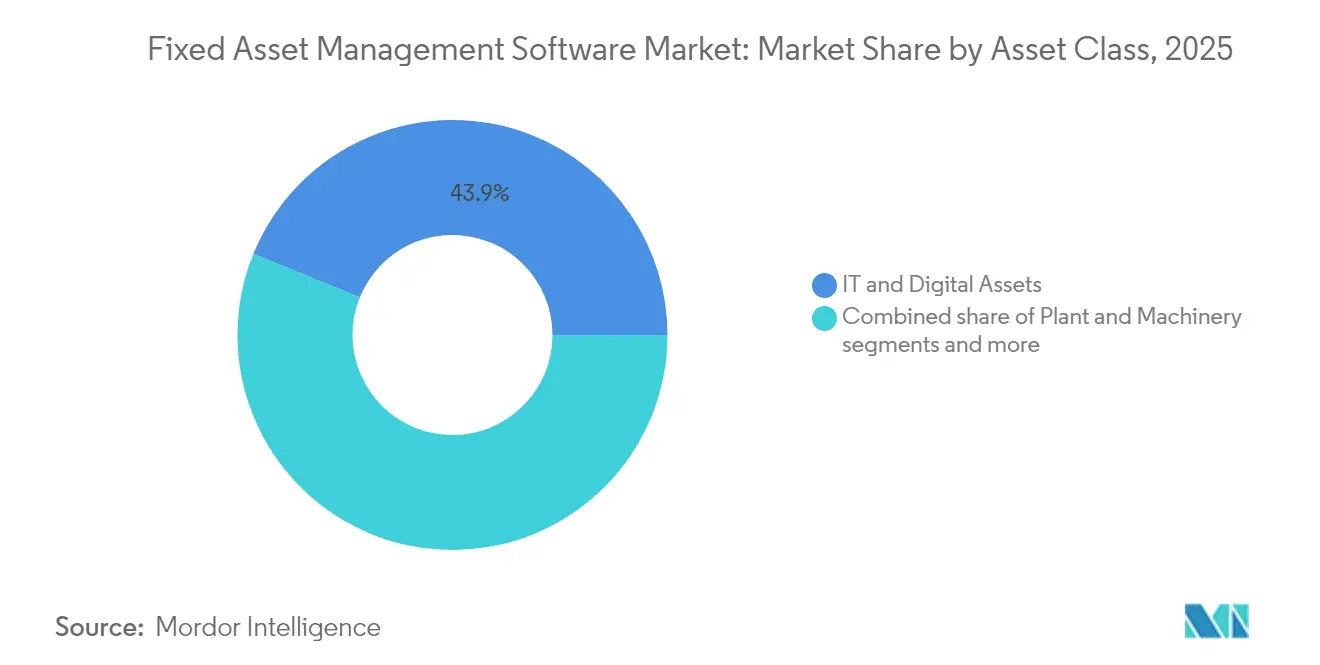
- Por classe de ativo, os ativos de TI e digitais detinham 43,85% de participação do tamanho do mercado de software de gestão de ativos fixos em 2025, enquanto a frota e os equipamentos móveis têm projeção de expansão a um CAGR de 12,34% até 2031.
- Por setor do usuário final, a manufatura industrial representou 21,72% da participação de mercado de software de gestão de ativos fixos em 2025, ao passo que transporte e logística estão se expandindo a um CAGR de 11,63%.
- Por geografia, a América do Norte liderou com 36,88% de participação de receita em 2025; a Ásia-Pacífico está posicionada para um CAGR de 12,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Software de Gestão de Ativos Fixos*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta barreira de custo inicial para PMEs | −0.8% | Global, aguda em economias em desenvolvimento | Curto prazo (≤ 2 anos) |
| Preocupações com segurança de dados e privacidade | −0.6% | UE e América do Norte, expandindo globalmente | Médio prazo (2-4 anos) |
| Complexidade de integração com equipamentos legados | −0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Bloqueio de fornecedor e interoperabilidade limitada | −0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco na Otimização do Custo Operacional
A contenção de custos lidera as agendas dos CIOs à medida que a inflação e a volatilidade da cadeia de suprimentos pressionam as margens. A IFS registrou um aumento de 33% na receita de software e um salto de 46% na receita de nuvem durante 2024, evidência de que os compradores priorizam o retorno rápido do investimento e os modelos de despesa operacional em detrimento de implantações intensivas em capital[1]IFS, "IFS Gera Momentum Forte e Contínuo em 2024," ifs.com. Os módulos aprimorados por IA identificam equipamentos subutilizados, preveem falhas de peças e reequilibram cronogramas de manutenção para reduzir o tempo de inatividade não planejado. As PMEs de manufatura ilustram o benefício: estudos revisados por pares confirmam que os sistemas de IoT Industrial entregam reduções de custo estatisticamente significativas que superam os gastos de instalação, acelerando a adoção para além das grandes multinacionais. Os fornecedores agora incorporam painéis de ROI e garantias de economia nas propostas para encurtar os ciclos de decisão e neutralizar objeções orçamentárias.
Crescente Adoção do Rastreamento de Ativos em Tempo Real Habilitado por IoT
A miniaturização de sensores e a conectividade acessível sustentam um salto dramático na visibilidade dos ativos. Os hospitais implantam etiquetas RFID e Bluetooth para reduzir drasticamente o tempo de busca de equipamentos, contendo taxas de locação e perdas de ativos. O próprio mercado de rastreamento de ativos hospitalares está avançando a um CAGR de 16,8%, reforçando o status da área da saúde como adotante precoce. As plataformas de transporte integram telemática, otimização de rotas e monitoramento de condições, impulsionando a receita de software do setor para USD 72 bilhões a um CAGR esperado de 19,8%. Os conjuntos de dados em tempo real também aprimoram as auditorias regulatórias, produzindo trilhas imutáveis que satisfazem os mandatos de ISO e segurança, enquanto alimentam modelos preditivos que deslocam a manutenção de reativa para proativa.
Pressões de Conformidade Regulatória e de Auditoria Financeira
Os governos estão endurecendo as regras de gestão de ativos que exigem documentação detalhada do ciclo de vida. A Administração de Serviços Gerais dos EUA exige que as agências executivas operem sistemas em conformidade com o Programa de Melhoria da Gestão Financeira Conjunta, convertendo a conformidade em uma linha orçamentária não discricionária[2]Administração de Serviços Gerais dos EUA, "Requisitos dos Sistemas de Gestão de Ativos," gsa.gov. A Receita Federal dos EUA (IRS) formalizou os controles de ativos de TI em 2024, sinalizando uma disciplina de nível empresarial agora esperada em todos os departamentos federais. Os prestadores de serviços de saúde enfrentam os mandatos de rastreamento de equipamentos da FDA que alimentam a demanda por módulos especializados que se integram com os sistemas de informação hospitalar. Essas diretrizes isolam o mercado de software de gestão de ativos fixos dos ciclos macroeconômicos ao codificar a gestão de ativos nos marcos de governança.
Rápida Transição para Suítes EAM SaaS Nativas em Nuvem
A adoção da nuvem avançou além da migração simples para arquiteturas compostas e prontas para IA. A migração da GE Vernova para um ambiente de Gestão de Desempenho de Ativos baseado em nuvem documentou ciclos de atualização mais rápidos e maior cibersegurança em comparação com ambientes on-premise. A PwC relatou que 92% das empresas de alto desempenho aumentarão os gastos com nuvem em 2025 para obter computação elástica para cargas de trabalho de IA. Os modelos de assinatura reduzem as barreiras de entrada para as PMEs, enquanto as atualizações sem intervenção manual reduzem a sobrecarga para as grandes empresas. As plataformas em nuvem também permitem visualizações de gêmeos digitais e fluxos de trabalho de realidade aumentada que os técnicos de campo acessam por meio de tablets e óculos inteligentes.
Análise de Impacto das Restrições do Mercado de Software de Gestão de Ativos Fixos*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta barreira de custo inicial para PMEs | −0.8% | Global, aguda em economias em desenvolvimento | Curto prazo (≤ 2 anos) |
| Preocupações com segurança de dados e privacidade | −0.6% | UE e América do Norte, expandindo globalmente | Médio prazo (2-4 anos) |
| Complexidade de integração com equipamentos legados | −0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Bloqueio de fornecedor e interoperabilidade limitada | −0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Barreira de Custo Inicial para PMEs
Plataformas abrangentes podem exigir entre USD 200.000 e USD 250.000 para implantações personalizadas em saúde, valores que desencorajam as empresas menores. Pesquisas com 4.500 PMEs confirmam que as limitações financeiras e a escassez de competências continuam sendo os maiores entraves à adoção digital. As análises da OCDE ressaltam que as PMEs ficam atrás das empresas maiores na adoção de software avançado, ampliando as lacunas de produtividade. Os fornecedores respondem com pacotes SaaS escalonados, implementações em fases e subsídios apoiados pelo governo que distribuem os gastos ao longo dos ciclos de assinatura, embora a hesitação orçamentária persista nas economias emergentes.
Preocupações com Segurança de Dados e Privacidade em Nuvens Multilocatárias
A telemetria de ativos críticos atravessa nuvens públicas, gerando temores de espionagem industrial e não conformidade com as leis de soberania de dados. O Conselho de Diretores de Informação dos EUA alerta que as agências continuam responsáveis pela segurança mesmo quando as cargas de trabalho estão em infraestrutura de terceiros. Os fabricantes que protegem a propriedade intelectual frequentemente preferem arquiteturas híbridas que mantêm as análises sensíveis on-premise; no entanto, os grandes provedores de nuvem agora promovem estruturas de confiança zero, chaves gerenciadas pelo cliente e certificações específicas do setor para mitigar a percepção de risco. O progresso é constante, mas a lacuna de confiança ainda subtrai da taxa de crescimento geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Software de Gestão de Ativos Fixos
Por Componente:
Os Serviços Aceleram o Sucesso da ImplementaçãoOs módulos de software retiveram 64,78% da participação de mercado de software de gestão de ativos fixos em 2025, à medida que as empresas demandavam funcionalidades integradas de rastreamento, depreciação e conformidade. O crescimento agora se concentra nos serviços, que estão se expandindo a um CAGR de 13,22% até 2031, pois as migrações de bancos de dados legados, a limpeza de dados e os programas de gestão de mudanças requerem expertise externa. Os parceiros de implementação projetam layouts de sensores IoT, mapeiam hierarquias de manutenção e treinam os usuários em fluxos de trabalho preditivos — atividades para as quais as equipes internas têm dificuldade em alocar recursos. Os serviços gerenciados atraem as PMEs que carecem de suporte de TI 24 horas por dia, 7 dias por semana, oferecendo monitoramento, correções e relatórios de ponta a ponta em termos pay-as-you-go.
O subsegmento de rastreamento de ativos e código de barras se beneficia diretamente do avanço da IoT, enquanto os módulos de manutenção preditiva com IA ajudam as organizações a evitar paralisações catastróficas. As equipes de contabilidade dependem de calculadoras de depreciação para se alinhar com cronogramas fiscais em evolução, especialmente em jurisdições que implementam regras de amortização acelerada. Os módulos de conformidade agora incorporam métricas ESG, como intensidade energética e intensidade de emissões, permitindo a exportação automatizada para relatórios de sustentabilidade. Em conjunto, a amplitude das funcionalidades reforça o mercado de software de gestão de ativos fixos como a camada fundamental para os dados de desempenho empresarial.


Por Modelo de Implantação:
A Transformação para a Nuvem AceleraOs sistemas on-premise representaram 62,95% do tamanho do mercado de software de gestão de ativos fixos em 2025, função legada de ciclos anteriores de despesas de capital e posturas de segurança rígidas em setores como o de defesa. No entanto, as plataformas em nuvem estão escalando a um CAGR de 13,26% à medida que os CIOs buscam recursos elásticos para lidar com fluxos de sensores e cargas de trabalho de IA. Os adotantes precoces citam o versionamento automático, menores gastos com renovação de hardware e acesso móvel a qualquer momento para técnicos distribuídos. Padrões híbridos persistem: os controles de processos sensíveis permanecem no local, enquanto os painéis analíticos residem em nuvens regionais para casos de uso tolerantes à latência.
A computação de borda complementa ambos os modelos ao pré-processar imagens de vibração ou temperatura nas gateways antes de enviar resumos para a nuvem, reduzindo largura de banda e custos. Fornecedores como a IFS indicaram que a receita de nuvem cresceu 46% em 2024, à medida que os clientes de licença transitam para contratos baseados em uso. A direção é inequívoca. Até 2030, a narrativa do mercado de software de gestão de ativos fixos se concentrará no consumo de SaaS, copilotos de IA e fluxos de trabalho configurados por clique, em vez de contagens de servidores.
Por Porte de Empresa:
A Adoção pelas PMEs Democratiza a TecnologiaAs grandes corporações ainda dominam os gastos, com 71,25% do tamanho do mercado de software de gestão de ativos fixos em 2025, pois gerenciam extensas instalações industriais, frotas de aeronaves ou redes logísticas nacionais. Essas empresas integram suítes de gestão de ativos com ERP, cadeia de suprimentos e ferramentas de consolidação financeira para produzir um único sistema de registro. No entanto, as PMEs representam a expansão mais rápida, a um CAGR de 12,57%. Os preços por assinatura, as bibliotecas de modelos e os configuradores de baixo código eliminam muitas barreiras históricas. As interfaces mobile-first capacitam os trabalhadores da linha de frente sem longas sessões presenciais, o que é fundamental para empresas que carecem de treinadores de TI dedicados.
Os subsídios governamentais e os programas de arrendamento de fintechs reduzem ainda mais os custos iniciais. A OCDE credita os mandatos de trabalho remoto da pandemia com a aceleração da adoção da nuvem entre fábricas menores e empresas de serviços de campo. À medida que as PMEs ampliam a maturidade digital, elas desbloqueiam os benefícios de agendamento preditivo, racionalização de estoques e recuperação de garantias que antes eram reservados para as empresas da Fortune 500. Essa democratização amplia o fluxo geral de receita do setor de software de gestão de ativos fixos e diversifica os canais de go-to-market dos fornecedores.
Por Classe de Ativo:
Os Ativos Digitais Lideram as Prioridades EmpresariaisOs ativos de TI e digitais formaram a maior participação, com 43,85% em 2025. As regulamentações de cibersegurança, as auditorias de licenças de software e a flexibilidade do trabalho remoto forçaram as organizações a inventariar servidores, equipamentos de rede e assinaturas de SaaS com precisão granular. Os ativos de instalações e maquinário seguem de perto, refletindo o impulso contínuo por produtividade e eficiência energética nas linhas de produção. Os equipamentos de frota são a categoria de destaque, registrando um CAGR de 12,34%, à medida que veículos habilitados com telemática fornecem dados que alimentam painéis consolidados para despachantes e equipes financeiras.
Os ativos imobiliários e de infraestrutura ganham impulso graças às reformas de edifícios inteligentes e às metas corporativas de sustentabilidade. À medida que as classes de ativos convergem nos painéis, as equipes de gestão obtêm uma visão panorâmica que apoia as decisões de investimento entre ativos. O mapeamento de interdependências sinaliza como uma falha no sistema de HVAC poderia comprometer um data center ou como a manutenção deficiente de caminhões eleva as pegadas de carbono, integrando as prioridades ESG às operações cotidianas dentro do mercado de software de gestão de ativos fixos.
Por Setor do Usuário Final:
A Manufatura Lidera Enquanto o Transporte AceleraA manufatura industrial representou 21,72% da participação de mercado de software de gestão de ativos fixos em 2025, impulsionada por programas da Indústria 4.0 que combinam sensores de condição com dados de MES e ERP para otimização em ciclo fechado. A análise preditiva minimiza as paralisações em maquinário de alto custo, e os módulos de qualidade vinculam o desempenho dos ativos aos defeitos do produto final. Transporte e logística atingem o crescimento mais acelerado, com um CAGR de 11,63% até 2031. A demanda do comércio eletrônico, a complexidade da entrega na última milha e as regulamentações de frotas verdes impulsionam as transportadoras a instrumentar veículos, armazéns e contêineres.
As instituições de saúde implantam sistemas especializados para rastreamento de instrumentos cirúrgicos, utilização de bombas de infusão e requisitos de relatórios da FDA, acompanhando o avanço no rastreamento de ativos hospitalares documentado anteriormente. As concessionárias de serviços públicos digitalizam subestações e medidores para coordenar insumos renováveis com a infraestrutura envelhecida. Os players de construção e imóveis rastreiam equipamentos pesados em múltiplos canteiros de obras enquanto cumprem os mandatos de BIM. A amplitude dos casos de uso verticais ressalta por que o mercado de software de gestão de ativos fixos mantém expansão de dois dígitos mesmo quando segmentos individuais amadurecem.
Análise Geográfica
Mercado de Software de Gestão de Ativos Fixos na América do Norte
A América do Norte manteve uma participação de receita de 36,88% em 2025, impulsionada pela adoção corporativa antecipada, mandatos de conformidade federal e robustos ecossistemas de parceiros. As agências dos Estados Unidos devem operar sistemas de ativos alinhados ao JFMIP, incorporando financiamento estável nos orçamentos anuais. O Canadá amplia os investimentos na modernização dos setores de energia e saúde, enquanto as plantas maquiladoras mexicanas adotam pacotes de gestão de ativos em SaaS para apoiar as cadeias de suprimentos de exportação. A maturidade do mercado modera o crescimento, mas a concorrência entre fornecedores se intensifica em torno de complementos de IA e renovações de assinaturas.
Mercado de Software de Gestão de Ativos Fixos na APAC
A Ásia-Pacífico apresenta a trajetória mais acelerada, com um CAGR de 12,05% até 2031, refletindo atualizações agressivas na manufatura, expansão de infraestrutura e adoção de nuvem por PMEs na China, Índia e ASEAN. Os incentivos da Indústria 4.0 de Pequim, a expansão das zonas econômicas especiais digitais de Nova Délhi e a logística de comércio eletrônico transfronteiriço exigem visibilidade unificada dos ativos. Os pacotes de idiomas localizados da Oracle, a faturação em múltiplas moedas e os modelos de conformidade específicos para cada região aceleram as implementações. O Japão e a Coreia do Sul aproveitam a integração avançada de robótica, enquanto a Indonésia e o Vietnã instalam telemática de frotas para gerenciar a logística arquipelágica.
Mercado de Software de Gestão de Ativos Fixos na Europa
A Europa combina crescimento estável com fatores de demanda diferenciados. A Diretiva de Relatórios de Sustentabilidade Corporativa da UE obriga mais de 50.000 empresas a divulgar o desempenho dos ativos e o impacto climático, reforçando as conversões para software. Os fabricantes do Mittelstand alemão implantam manutenção com IA para compensar os custos de energia, o Reino Unido expande o rastreamento de equipamentos do NHS e a França integra ferramentas de gestão de ativos na modernização nuclear e ferroviária. As leis de soberania de dados abrem espaço para provedores regionais de nuvem desafiarem os grandes provedores globais, posicionando a conformidade como uma vantagem competitiva.


Panorama regulatório
A regulamentação que afeta o software de gestão de ativos fixos está cada vez mais ligada ao controle auditável e baseado em ciclo de vida de equipamentos físicos e infraestrutura digital. Em julho de 2024, a ISO publicou edições atualizadas da ISO 55000 e ISO 55001 e adicionou normas de orientação relacionadas (ISO 55011/55012/55013), reforçando requisitos comuns em torno de registros de ativos, governança, competência e qualidade de dados, que os fornecedores cada vez mais incorporam em módulos de conformidade e relatórios.
Regras específicas por setor e jurisdição também estão se tornando mais rígidas em relação à cibersegurança, auditabilidade e divulgação de propriedade. Em abril de 2026, a Comissão Federal de Comunicações dos EUA adotou regras de atestação sobre propriedade/controle por adversários estrangeiros para determinados titulares de licença, autorização ou aprovação (em vigor a partir de 9 de junho de 2026), aumentando a demanda por conformidade com registros rastreáveis de ativos e fornecedores em ambientes de telecomunicações. Em julho de 2026, o Governo do Reino Unido atualizou o Telecommunications Security Code of Practice (versão 1.1), pedindo explicitamente controles de gestão de ativos, como o registro de equipamentos que estão fora do suporte principal e a manutenção de planos de gestão de risco alinhados com as diretrizes do NCSC. A adoção regional também continua, incluindo a aprovação pela GCC Standardization Organization da GSO ISO 55001:2025 (14 de outubro de 2025), que apoia a aquisição orientada por padrões e o alinhamento de auditoria interna nos mercados do CCG.
Análise da cadeia de valor
A cadeia de valor do software de gestão de ativos fixos começa com plataformas e infraestrutura fundamentais (nuvem, bancos de dados e ferramentas de segurança) e passa por fornecedores de aplicativos, parceiros de implementação e serviços gerenciados contínuos. Os principais fornecedores incluem os grandes ecossistemas de aplicativos empresariais (SAP, Oracle, Microsoft Dynamics 365) que fornecem a espinha dorsal financeira dos ativos fixos, juntamente com plataformas especializadas de ativos e operações empresariais (por exemplo, IBM Maximo e plataformas de inventário focadas em telecomunicações, como a Amdocs), que expandem a cobertura de ativos operacionais e de rede. A diferenciação está cada vez mais ligada a capacidades empacotadas, como fluxos de trabalho mobile-first, ingestão de IoT e detecção de anomalias baseada em IA, que transformam registros de ativos em sistemas de decisão operacional.
Os serviços de integração e dados intermediários são uma etapa fundamental, pois a maioria das implementações precisa conectar eventos de manutenção, aquisição e inventário aos livros contábeis financeiros de ativos fixos, incluindo a criação automatizada de registros a partir de recibos e a vinculação de ordens de serviço a processos de depreciação e capitalização. Integradores de sistemas e parceiros ISV lidam com limpeza de dados, modelagem hierárquica, integração de sensores e integrações ERP-para-EAM/ITAM, que costumam ser o gargalo mais longo no tempo até a geração de valor para os compradores. Rio abaixo, a distribuição é liderada por vendas empresariais diretas e aquisição via marketplaces de nuvem, enquanto sucesso do cliente, suporte gerenciado e configuração contínua impulsionam a receita recorrente, à medida que as organizações ampliam a cobertura de equipamentos de fábrica para ativos de TI e digitais (43,85% de participação em 2025) e para fluxos de trabalho de frota e equipamentos móveis.
Cenário Competitivo
O mercado de software de gestão de ativos fixos apresenta fragmentação moderada, mas claros vetores de consolidação. Os pesos-pesados empresariais IBM, SAP e Oracle aproveitam as instalações de ERP já consolidadas para oferecer módulos de gestão de ativos integrados como upsell, reforçando a fidelidade por meio de roteiros de fornecedor único. A aquisição de USD 1,6 bilhão da Brightly Software pela Siemens em 2022 sinalizou a entrada de gigantes da automação industrial ansiosos por fundir a tecnologia operacional com os fluxos de trabalho de manutenção. A aquisição da CAD Service pela Hexagon em 2025 reforça a visualização 3D, permitindo guias de manutenção de realidade aumentada em ambientes de alta complexidade.
IFS, AssetWorks e Prometheus Group se diferenciam por meio de profundidade específica do setor e rápida inovação em nuvem. A IFS se apresenta como uma suíte industrial com IA em primeiro plano, evidenciado pelo crescimento de 46% na receita de nuvem em 2024. As seis aquisições do Prometheus Group desde 2019 aprimoram as capacidades de EAM mobile-first e a integração com Oracle. UpKeep, MaintainX e Fleetio disruptam por baixo com interfaces mobile-first e contratos de assinatura que ressoam com as PMEs com recursos limitados. Os depósitos de patentes proliferam em torno da detecção de anomalias por aprendizado de máquina e da sincronização de gêmeos digitais, enquanto as APIs abertas se tornam decisivas para as parcerias de ecossistema.
As alianças estratégicas ampliam o escopo da plataforma. A parceria da Fleetio com a Razor Tracking em 2024 integra a telemática agrícola, atraindo fabricantes de equipamentos pesados. A GE Vernova colabora com concessionárias para incorporar módulos preditivos em ativos renováveis. As seguradoras estão pilotando pacotes de manutenção baseada em risco com fornecedores de software, oferecendo descontos de prêmio que reforçam uma cadeia de valor que abrange operações e finanças. A intensidade competitiva empurra os preços para pacotes escalonados em vez de licenças monolíticas, democratizando ainda mais o acesso em todos os portes de empresa.
Líderes do Setor de Software de Gestão de Ativos Fixos
Infor Inc.
IBM Corporation
SAP SE
FMIS Ltd.
Asset Panda, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Software de Gestão de Ativos Fixos
- IBM Corporation
- SAP SE
- Infor Inc.
- Oracle Corporation
- Hexagon AB (HxGN EAM)
- IFS AB
- AssetWorks LLC
- Asset Panda LLC
- FMIS Ltd.
- Ramco Systems
- UpKeep Technologies
- Sage Group plc
- MRI Software LLC
- Fiix Software
- Wasp Barcode Technologies (AssetCloud)
- Tracet (Adaequare Info Pvt Ltd.)
- RCS Technologies
- Mynd Integrated Solutions
- Osource Global
- EZ Web Enterprises
- InfoFort LLC

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante é a gestão convergente de ativos fixos financeiros com inventários operacionais, de TI e de redes de telecomunicações, onde os compradores estão consolidando registros fragmentados e fechando lacunas de auditoria. Essa direção é apoiada pela atualização de 2024 da família ISO 55000/55001 e por requisitos impulsionados pela cibersegurança que elevam o status do ciclo de vida (por exemplo, equipamentos fora de suporte) como parte da gestão de riscos. Essa ênfase está aumentando a demanda por modelos de dados de ativos que conectam hardware, software, firmware e atributos contratuais em uma única visão. Fornecedores com conectores robustos para conjuntos de ERP (SAP, Oracle, Microsoft Dynamics 365) e para ambientes de inventário específicos de telecomunicações podem captar orçamentos de consolidação ligados à governança e à preparação para auditoria, em vez de automação discricionária.
O espaço em branco orientado a produtos também aparece em ambientes de mídia e produção que precisam de inteligência de ativos além da depreciação genérica, incluindo rastreamento de licenças e metadados técnicos de origem do fabricante (OEM). Em abril de 2026, a Advanced Systems Group firmou parceria com a Beam Dynamics para oferecer a Beam Asset and License Intelligence Platform a clientes de mídia globais, refletindo a demanda por inteligência especializada de ativos e licenças que conecta o inventário à economia do ciclo de vida. Ao mesmo tempo, explicações assistidas por IA de indicadores-chave de ativos fixos e a extração automatizada de dados contratuais (como contratos de locação) estão se tornando comuns em suítes empresariais convencionais, criando espaço para módulos diferenciados que reduzem a reconciliação manual entre operações, finanças e conformidade para organizações multissite e PMEs que adotam preços por assinatura para gerenciar a barreira do custo inicial.
Desenvolvimento Recente do Setor no Mercado de Software de Gestão de Ativos Fixos
- Julho de 2026: a IBM destacou capacidades planejadas para o IBM Maximo Application Suite 9.2, incluindo integração de agentes de IA e extração automatizada de dados de contratos de locação. A atualização avança a automação em torno de documentos não estruturados que podem retardar fluxos de trabalho relacionados a ativos fixos e locações, reforçando a posição do Maximo em ambientes de ativos com alta exigência de conformidade.
- Abril de 2026: a SAP lançou o SAP Cloud ERP Private 2025 FPS1, adicionando explicação assistida por IA para indicadores-chave de ativos fixos e uma capacidade de proposta de capitalização orientada por IA. Essas adições movem a contabilidade de ativos fixos para suporte à decisão assistida dentro do núcleo do ERP, aumentando a pressão competitiva sobre ferramentas independentes para se diferenciarem por meio de integrações operacionais mais profundas e modelos setoriais.
- Junho de 2025: a IBM anunciou a disponibilidade geral do Maximo Application Suite 9.1. O lançamento apoia a modernização contínua da plataforma para empresas intensivas em ativos e fornece uma base mais recente para clientes que migram de implementações legadas de EAM para operações e relatórios baseados em suíte e alinhados à nuvem.


Mercado de Software de Gestão de Ativos Fixos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange produtos de software usados para registrar, rastrear, depreciar e auditar ativos fixos ao longo de seu ciclo de vida, incluindo implementações empacotadas e entregues via nuvem. A receita é contabilizada a partir do licenciamento ou assinaturas de software que apoiam a contabilidade, o rastreamento e os relatórios de ativos fixos em ambientes empresariais.
Exclusões de escopo: excluímos leitores e etiquetas RFID independentes, suítes de ERP genéricas nas quais os ativos fixos são apenas um pequeno módulo, e plataformas de manutenção de instalações que não executam a contabilidade de ativos fixos.
Visão geral da segmentação
- Por Componente
- Software
- Módulo de Rastreamento de Ativos e Código de Barras
- Módulo de Manutenção Preventiva e Preditiva
- Módulo de Gestão de Depreciação e Impostos
- Módulo de Risco e Conformidade
- Serviços
- Serviços Profissionais e de Implementação
- Serviços Gerenciados
- Software
- Por Modelo de Implantação
- Baseado em Nuvem
- On-Premise
- Por Porte de Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Classe de Ativo
- Ativos de TI e Digitais
- Instalações e Maquinário
- Frota e Equipamentos Móveis
- Imóveis e Infraestrutura
- Por Setor do Usuário Final
- Manufatura Industrial
- Transporte e Logística
- Saúde e Ciências da Vida
- Energia e Serviços Públicos
- Construção e Imóveis
- Governo e Setor Público
- TI e Telecomunicações
- Outros Setores (Mídia, Educação, BFSI, Varejo)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- EAU
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o esclarecimento do que os compradores realmente pagam em software de gestão de ativos fixos e como os fornecedores descrevem módulos como depreciação, trilhas de auditoria e rastreamento de ativos. Baseamo-nos em fontes públicas, como registros da SEC dos EUA, séries do US Bureau of Labor Statistics para contexto de emprego e salários nas funções de TI e finanças, tabelas de TIC e contagens empresariais do US Census Bureau, e indicadores da OCDE e do Banco Mundial sobre digitalização empresarial e tendências de investimento.
Para evitar construir o modelo com base em opiniões, também revisamos orientações contábeis e de conformidade, além de sinais de adoção provenientes de fontes como materiais do IFRS, portais de compras públicas e publicações associativas que discutem controles de ativos e preparação para auditoria. Além disso, usamos fontes secundárias gerais, como relatórios anuais de fornecedores, apresentações a investidores, documentação de produtos e coberturas confiáveis da imprensa sobre mudanças de preços e implementação. Assinaturas de bancos de dados pagos foram usadas seletivamente para dados financeiros de empresas, buscas de patentes e triagem de contratos ou licitações, para validar onde a demanda está ativa. Essas fontes documentais são apenas ilustrativas, e muitas outras referências públicas foram usadas para coletar, verificar e esclarecer pontos de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em verificar o que é comprado como uma ferramenta de gestão de ativos fixos versus o que é incluído em suítes empresariais mais amplas, e como os preços mudam entre licenças on-premise e assinaturas em nuvem. Conversamos com uma combinação de fornecedores de software, parceiros de implementação e usuários finais de funções intensivas em ativos (finanças, TI e operações) em várias regiões principais, para que premissas como taxas de adoção, valores médios de contrato e comportamento de renovação pudessem ser ajustadas para faixas realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 13% | APAC: 49% |
| Nível médio: 53% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Empresas menores: 17% | Gerentes: 56% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado foi construído usando uma abordagem top-down e bottom-up, na qual os gastos com software empresarial e os indicadores de adoção digital foram primeiro usados para reconstruir o conjunto de demanda, e então o total foi testado usando aproximações seletivas de fornecedores e canais. Na prática, começamos a partir do conjunto endereçável de organizações que precisam de livros contábeis formais de ativos fixos e trilhas de auditoria, e então aplicamos a lógica de penetração e precificação por tipo de implementação.
As principais entradas usadas no modelo incluíram a divisão entre implementações on-premise e em nuvem, padrões típicos de assinatura versus licença, comportamento de renovação e a frequência com que os processos de ativos fixos migram de planilhas para ferramentas dedicadas. Também acompanhamos sinais práticos de compra, como necessidades de preparação para auditoria e conformidade, cronogramas de modernização de sistemas financeiros e a participação de setores intensivos em ativos em cada região que normalmente mantêm registros maiores de ativos fixos. Quando verificações bottom-up eram necessárias, os valores médios de contrato amostrados eram multiplicados por contagens estimadas de clientes e, em seguida, ajustados para lacunas onde os fornecedores vendem por meio de parceiros ou agrupam módulos em negociações mais amplas.
Para as previsões, foi usada a análise de cenários, pois a adoção é moldada por fatores estáveis, como migração para a nuvem e conformidade, e por mudanças impulsionadas por eventos, como ciclos orçamentários e mudanças de política. As premissas de crescimento foram testadas com entradas primárias sobre progressão de preços, ritmo de conversão para a nuvem e expansão dos compradores de grandes empresas para empresas de médio porte.
Validação de Dados e Ciclo de Atualização
Antes de os resultados serem finalizados, os resultados são triangulados com verificações independentes, como a direção da receita dos fornecedores, a atividade pública de contratos e a tendência implícita da combinação de implementação ao longo do tempo. Valores discrepantes são investigados revisando premissas, reconferindo conversões e, quando necessário, recontatando entrevistados para confirmar se uma mudança é real ou motivada por prazos, moeda ou agrupamento.
Cada passagem do modelo é revisada em etapas, com verificações por pares sobre as entradas, a lógica matemática e se os totais correspondem a sinais conhecidos do mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar o crescimento, como mudanças políticas importantes ou movimentos significativos de produtos e preços. Pouco antes da entrega, concluímos uma revisão final para garantir que os dados mais recentes disponíveis tenham sido refletidos de forma consistente nas tabelas e narrativas.
Comparação do Tamanho de Mercado de Software de Gestão de Ativos Fixos da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para software de gestão de ativos fixos frequentemente variam porque diferentes estudos não contabilizam as mesmas linhas de receita, e também não se alinham quanto aos cortes de ano, temporalidade cambial e o que "software" significa na prática. Normalmente, observamos as maiores diferenças decorrentes de se os serviços estão incluídos, como as assinaturas em nuvem são anualizadas e se categorias adjacentes são incorporadas.
A principal lacuna vem de se os serviços de implementação e suporte são adicionados ao valor do software, sendo que a Mordor Intelligence contabiliza os serviços apenas quando são vendidos como parte do contrato central de software, e mantém rastreadores de hardware independentes e suítes de ERP genéricas fora do escopo.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,82 bilhões de USD (2025) | |
| Editora do Setor A | 4,53 bilhões de USD (2025) | Utiliza uma abordagem de software mais serviços em algumas seções, mas aplica uma cobertura conservadora de fornecedores e ajustes limitados para negociações de suítes empacotadas, o que pode reduzir o total de 2025. |
| Editora do Setor B | 4,06 bilhões de USD (2024) | Rastreia um conjunto mais amplo de "software de ativos fixos" com rótulos de implementação mistos, mas o alinhamento do ano e a conversão para uma base consistente de receita de software não são sempre explícitos, o que pode alterar os valores quando comparados ano a ano. |
Ao observar a dispersão, os principais fatores são o que é contabilizado como receita de software, como os contratos empacotados são tratados e se o ano declarado corresponde à mesma temporalidade cambial. Ao vincular premissas a unidades de compra claras, como assinaturas, licenças e complementos vinculados a contratos, a estimativa permanece rastreável e mais fácil de repetir quando novos dados são divulgados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de software de gestão de ativos fixos?
O mercado é avaliado em USD 5,37 bilhões em 2026 e tem projeção de atingir USD 9,18 bilhões até 2031, a um CAGR de 11,32%.
Qual região está crescendo mais rapidamente em soluções de gestão de ativos fixos?
A Ásia-Pacífico lidera o crescimento com um CAGR de 12,05% até 2031, impulsionada pela expansão da manufatura, adoção regulatória e implantações nativas em nuvem.
Com que rapidez as implantações em nuvem estão se expandindo em comparação com os sistemas on-premise?
As soluções em nuvem estão crescendo a um CAGR de 13,26%, superando o crescimento on-premise à medida que as empresas priorizam escalabilidade, prontidão para IA e redução das despesas de capital.
Qual setor detém a maior participação nos gastos do mercado?
A manufatura industrial controla 21,72% da receita de 2025, refletindo portfólios complexos de equipamentos e elevadas prioridades de prevenção de tempo de inatividade.
Quais são os principais impulsionadores por trás da expansão do mercado?
A otimização de custos, o rastreamento em tempo real habilitado por IoT, os mandatos de conformidade, a adoção da nuvem, os relatórios ESG e os modelos de manutenção vinculados a insurtechs impulsionam coletivamente a demanda.
Como as PMEs superam os altos custos de implementação?
Os preços SaaS baseados em assinatura, os subsídios governamentais e as implementações em fases reduzem os gastos iniciais, permitindo que as PMEs acessem as mesmas capacidades preditivas que as grandes empresas.
Página atualizada pela última vez em:



