
Tamanho e Participação do Mercado de Tratamento de Anemia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
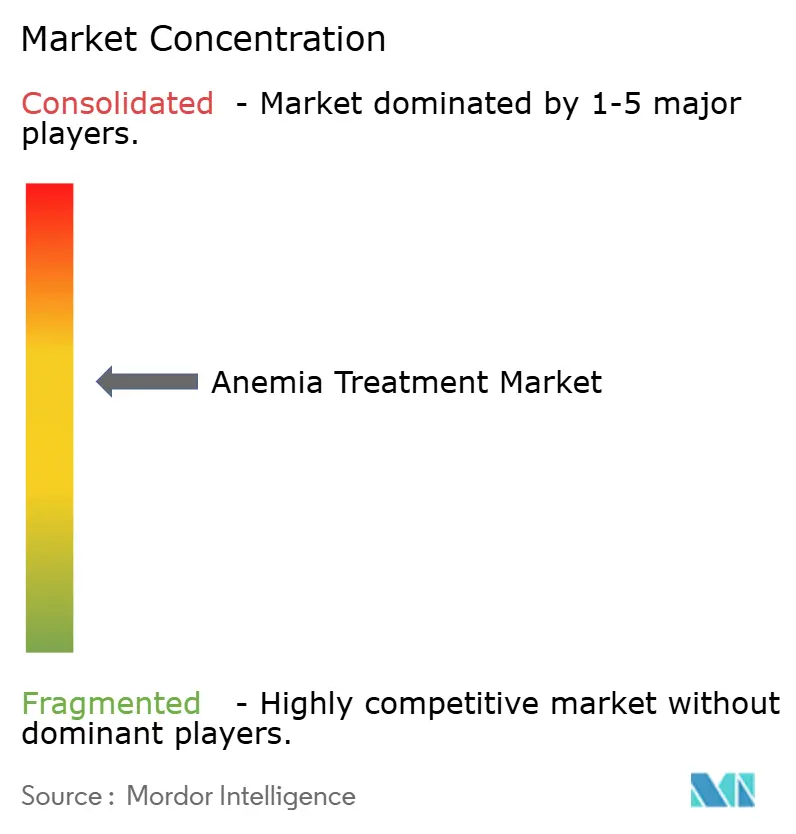
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Anemia por Mordor Intelligence
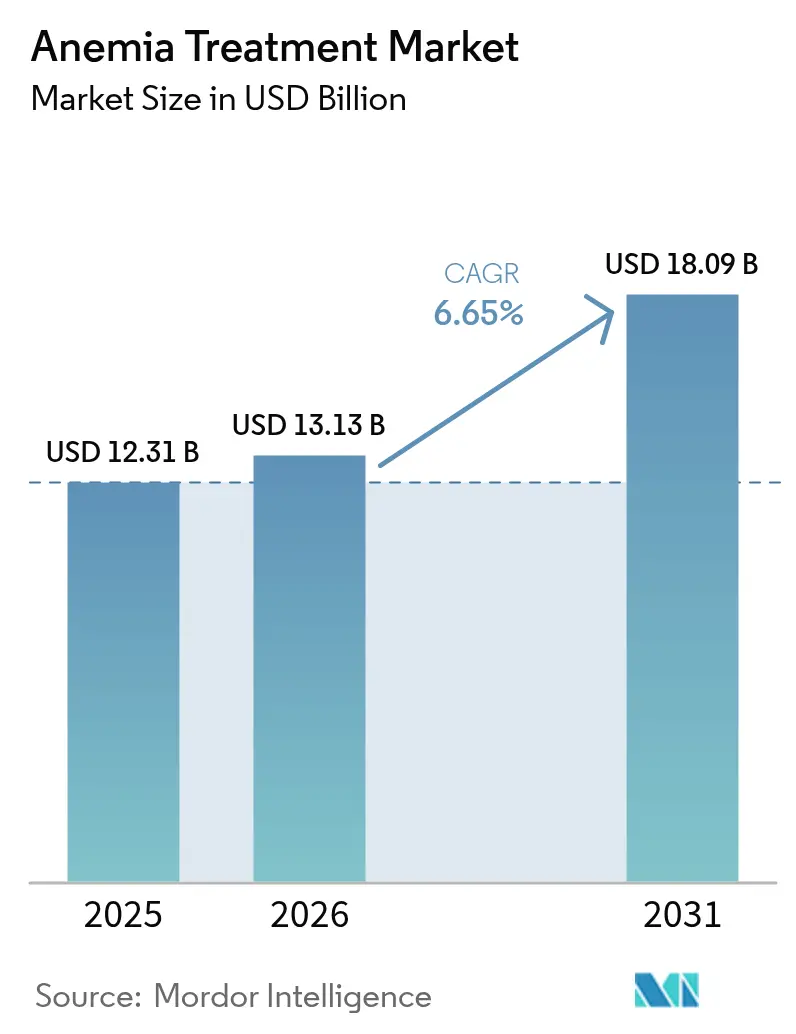
O tamanho do mercado de tratamento de anemia foi avaliado em USD 12,31 bilhões em 2025 e estima-se que cresça de USD 13,13 bilhões em 2026 para atingir USD 18,09 bilhões até 2031, a um CAGR de 6,65% durante o período de previsão (2026-2031). A crescente prevalência global, o diagnóstico mais rápido e sucessivos avanços terapêuticos combinam-se para acelerar o crescimento. O ferro intravenoso e os biológicos injetáveis ainda impulsionam a receita, mas os inibidores orais de HIF-PH e as terapias gênicas atraem maior atenção por prometerem dosagem mais conveniente, maior segurança e até resultados curativos. O fortalecimento dos programas de nutrição na Ásia-Pacífico e na África amplia o alcance do tratamento, enquanto dispositivos de diagnóstico no ponto de cuidado habilitados por inteligência artificial reduzem as barreiras diagnósticas em ambientes com recursos limitados. As aprovações regulatórias de produtos como o CASGEVY ressaltam como a inovação está avançando do cuidado de suporte para a modificação da doença, sustentando fluxos contínuos de investimento e parcerias estratégicas.
Principais Conclusões do Relatório
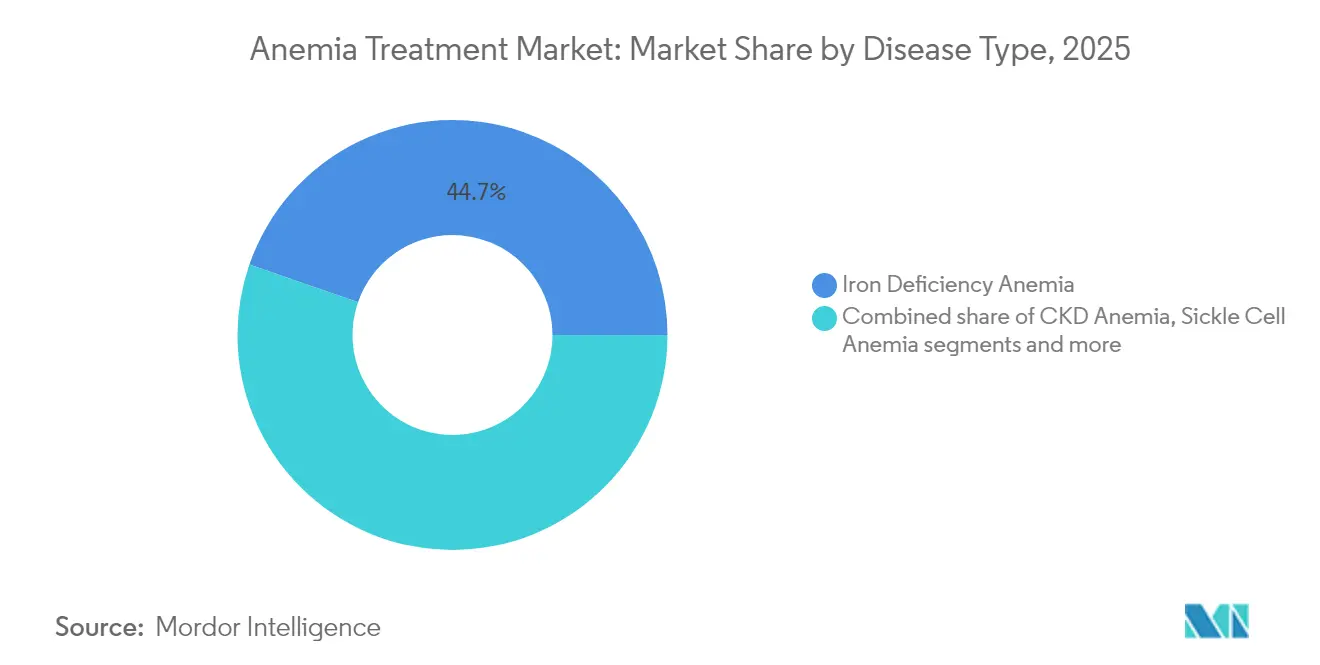
- Por tipo de doença, a anemia por deficiência de ferro detinha 44,68% da participação do mercado de tratamento de anemia em 2025, enquanto a anemia falciforme deve crescer a um CAGR de 8,15% até 2031.
- Por classe terapêutica, o ferro intravenoso representou 36,23% da receita em 2025, enquanto os inibidores de HIF-PH avançam a um CAGR de 7,90% até 2031.
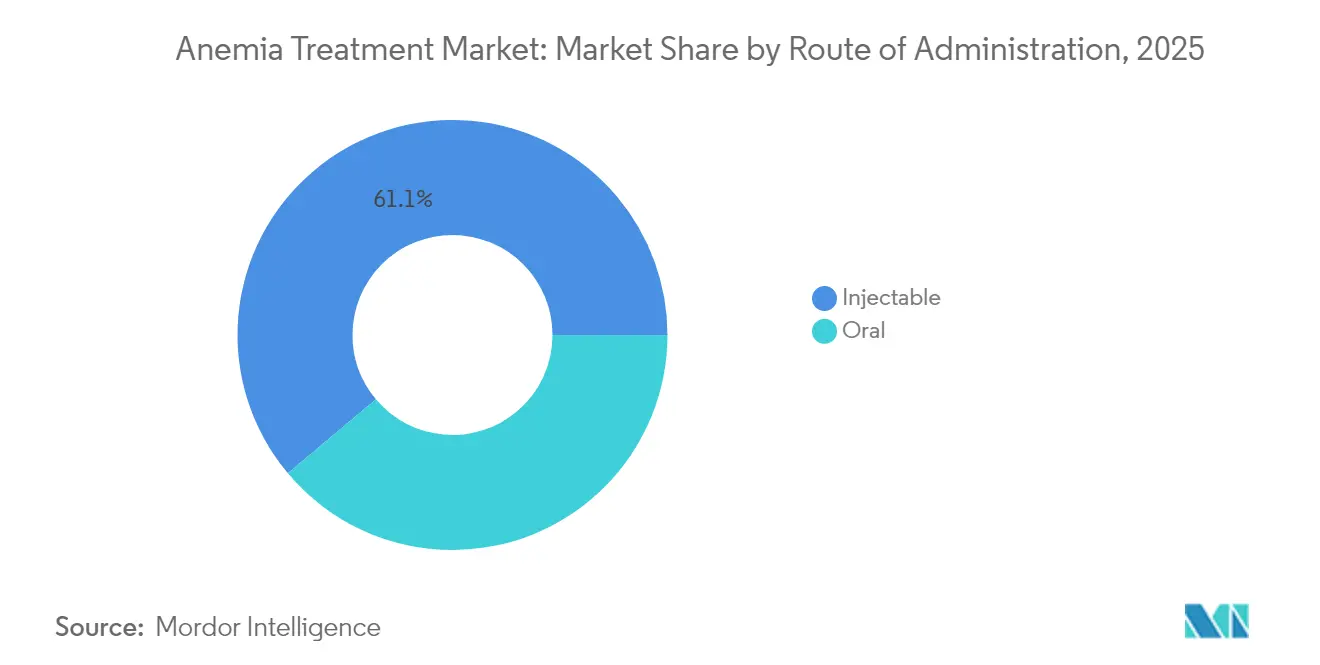
- Por via de administração, o injetável representou 61,12% das vendas em 2025; as formulações orais estão se expandindo a um CAGR de 7,35%.
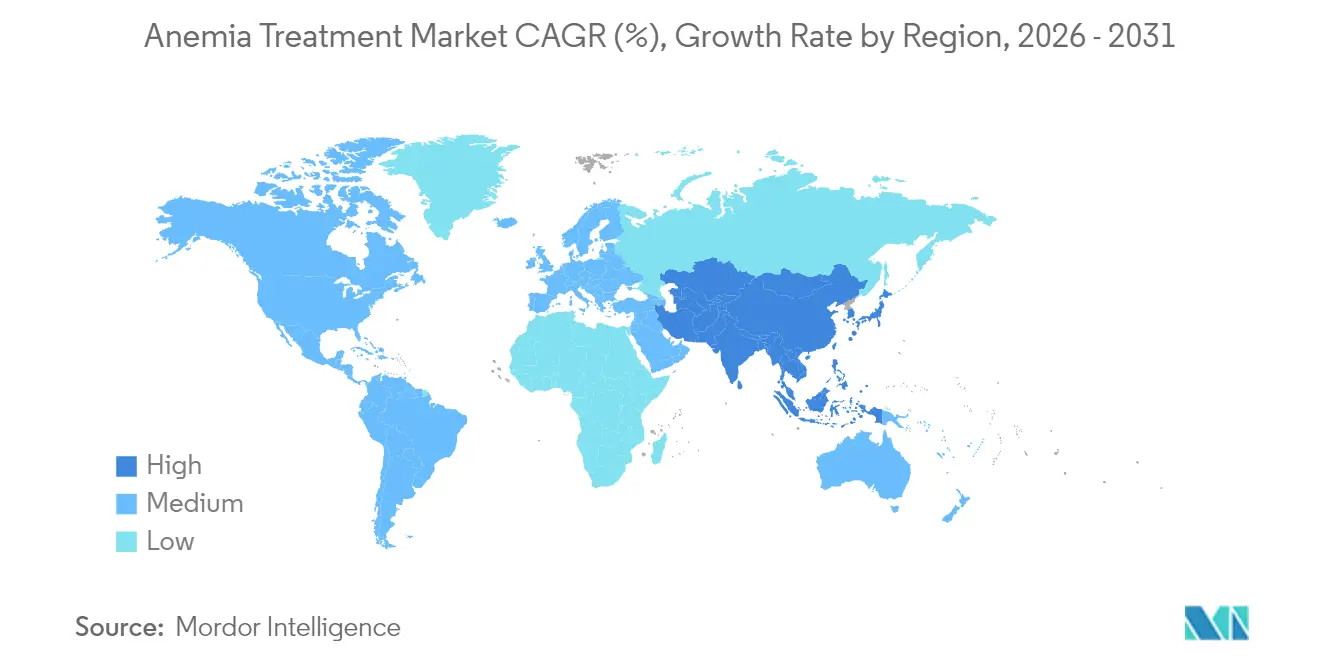
- Por geografia, a América do Norte liderou com 37,05% de participação na receita em 2025, enquanto a Ásia-Pacífico está a caminho de crescer a um CAGR de 8,02%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente incidência mundial e diagnóstico mais precoce de anemia | +1.2% | Global, com maior impacto na Ásia-Pacífico e na África | Médio prazo (2-4 anos) |
| Crescente prevalência de doenças crônicas comórbidas | +0.9% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aprovações regulatórias e avanços no pipeline para novas classes terapêuticas | +1.5% | Global, liderado pela América do Norte e UE | Curto prazo (≤ 2 anos) |
| Programas governamentais de nutrição para mulheres em idade reprodutiva | +0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Dispositivos de hematologia de ponto de cuidado habilitados por IA ampliando o alcance diagnóstico | +0.7% | Global, com adoção acelerada em países de baixa e média renda | Médio prazo (2-4 anos) |
| Avanços em medicina de precisão em hematologia | +0.6% | América do Norte e UE, adoção gradual na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Incidência Mundial e Diagnóstico Mais Precoce de Anemia
Os efeitos combinados das mudanças demográficas, da melhoria do rastreamento e da imagem apoiada por inteligência artificial revelam casos anteriormente ocultos em populações. A Organização Mundial da Saúde relata que 29,9% das mulheres entre 15 e 49 anos e 39,8% das crianças entre 6 e 59 meses sofriam de anemia globalmente, com a região africana apresentando a maior prevalência de 60,2% entre crianças menores de cinco anos.[1]Fonte: Organização Mundial da Saúde, "Observatório Global de Saúde – Anemia em Mulheres e Crianças," who.int Testes baseados em smartphone que fornecem valores de hemoglobina em menos de um minuto ampliam o acesso e ajudam os profissionais de saúde a intervir mais cedo, aumentando os volumes de pacientes no mercado de tratamento de anemia.
Crescente Prevalência de Doenças Crônicas Comórbidas
A doença renal crônica, o câncer e os distúrbios inflamatórios elevam individualmente o risco de anemia e requerem intervenções mais complexas do que a simples reposição de ferro. A diretriz KDIGO de 2025 reconhece a necessidade de combinar AEEs e os emergentes inibidores de HIF-PH para tratar a anemia renal com segurança. À medida que os volumes de tratamento oncológico aumentam, o cuidado de suporte da anemia preserva a qualidade de vida de até 70% dos pacientes que recebem quimioterapia, sustentando a demanda constante no mercado de tratamento de anemia.
Aprovações Regulatórias e Avanços no Pipeline para Novas Classes Terapêuticas
A edição gênica e os inibidores orais de HIF-PH sinalizam uma mudança estrutural nos padrões de tratamento. A aprovação do FDA do CASGEVY, a primeira terapia baseada em CRISPR para a doença falciforme, estabelece um precedente para abordagens curativas, apesar de um custo por paciente superior a USD 3 milhões. As confirmações do daprodustat e do vadadustat validam a modulação oral das vias induzíveis por hipóxia, desafiando a dominância dos AEEs e reforçando o crescimento liderado pela inovação no mercado de tratamento de anemia.
Programas Governamentais de Nutrição para Mulheres em Idade Reprodutiva
A suplementação em larga escala de ferro e ácido fólico sob o programa Anemia Mukt Bharat da Índia atende a seis grupos prioritários e inclui ferramentas de testagem digital, assegurando volumes de aquisição previsíveis.[2]Fonte: Ministério da Saúde e Bem-Estar da Família da Índia, "Anemia Mukt Bharat," nhm.gov.in Iniciativas semelhantes no Sudeste Asiático e em partes da África sustentam a demanda de base por produtos de ferro padrão, amortecendo os ciclos de mercado vinculados a biológicos de alto custo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressões de contenção de custos em AEEs e terapias gênicas | -0.8% | Global, mais aguda na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Preocupações com segurança (tromboembolia, sobrecarga de ferro) limitam o uso | -0.6% | Global, com foco regulatório nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Gargalos na cadeia de frio de biológicos em países de baixa e média renda | -0.4% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Baixa adesão à terapia devido a efeitos colaterais gastrointestinais dos medicamentos orais | -0.5% | Global, particularmente aguda em populações idosas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressões de Contenção de Custos em AEEs e Terapias Gênicas
Os pagadores agora exigem terapia escalonada, forçando ensaios com ferro oral antes das opções intravenosas, enquanto os AEEs biossimilares corroem os preços dos produtos de marca. As terapias gênicas curativas enfrentam obstáculos de reembolso dado seu alto custo inicial, limitando o acesso mesmo onde o valor clínico é evidente. As políticas dos pagadores enfatizam cada vez mais os requisitos de terapia escalonada, exigindo ensaios com ferro oral antes de aprovar formulações intravenosas caras, atrasando assim o início do tratamento ideal. O surgimento de AEEs biossimilares pressiona ainda mais o preço dos produtos originais, enquanto os inibidores de HIF-PH enfrentam incerteza quanto aos perfis de segurança cardiovascular de longo prazo.
Preocupações com Segurança (Tromboembolia, Sobrecarga de Ferro) Limitam o Uso
Metas mais elevadas de hemoglobina com AEEs aumentam o risco de acidente vascular cerebral e provocam regras de dosagem mais rigorosas. A transfusão crônica acelera a sobrecarga de ferro, e a própria quelação pode causar lesão hepática, levando os clínicos a equilibrar eficácia com proteção orgânica. A adesão dos pacientes é prejudicada, pois os efeitos colaterais gastrointestinais das formulações orais de ferro afetam até 45% dos usuários, com a gravidade correlacionada com a idade e o IMC, necessitando de estratégias de manejo personalizadas que aumentam a utilização dos recursos de saúde.[3]Fonte: Nutrients, "Impacto dos Efeitos Colaterais na Adesão à Terapia de Anemia," mdpi.com
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença:
Deficiência de Ferro Impulsiona o Volume Enquanto a Anemia Falciforme Acelera a InovaçãoA anemia por deficiência de ferro representou 44,68% do tamanho do mercado de tratamento de anemia em 2025, sublinhando seu status como o segmento clínico mais amplo. A alta prevalência entre mulheres em idade fértil e crianças garante demanda em larga escala por terapia de ferro de baixo custo e apoia o crescimento orientado por volume em economias desenvolvidas e emergentes. A aquisição governamental no âmbito de programas de suplementação em massa mantém os produtos de ferro padrão em circulação constante, sustentando a liderança apesar dos preços mais baixos por unidade.
A anemia falciforme deve avançar a um CAGR de 8,15%, superando todos os outros subtipos de doenças no mercado de tratamento de anemia. Terapias inovadoras como o CASGEVY e candidatos relacionados à edição gênica criam subsegmentos premium que atraem financiamento especializado e modelos de centros de excelência. A crescente triagem neonatal nos Estados Unidos e em determinados países africanos amplia ainda mais o conjunto de pacientes endereçáveis e acelera o diagnóstico, direcionando a atenção para cuidados curativos em vez de paliativos. O setor de tratamento de anemia, portanto, observa migração de valor dos produtos de alta demanda e baixa margem para deficiência de ferro para as terapias gênicas de baixo volume e alta margem para hemoglobinopatias.


Por Classe Terapêutica:
Liderança do Ferro Intravenoso Desafiada pela Inovação em HIF-PHO ferro intravenoso capturou 36,23% da receita em 2025, sustentado por protocolos hospitalares que favorecem a correção rápida da hemoglobina em casos graves. Produtos como a carboximaltose férrica oferecem conveniência em dose única e reduzem o tempo de internação, mantendo padrões de uso consolidados entre os clínicos. Esta classe continua a ancorar o mercado de tratamento de anemia, particularmente em ambientes cirúrgicos e obstétricos onde a correção imediata previne a transfusão.
Os inibidores de HIF-PH, com previsão de crescimento de 7,90% até 2031, visam fechar lacunas de eficácia na doença renal crônica, estimulando a eritropoetina endógena dentro dos limites fisiológicos. A administração oral elimina os encargos das injeções, conferindo maior autonomia aos pacientes e simplificando a logística nos centros de diálise. Dados contínuos de segurança cardiovascular positivos poderiam impulsionar esses agentes para o status de primeira linha, reduzindo gradualmente a dependência dos AEEs. O setor de tratamento de anemia, portanto, equilibra uma base confiável de ferro intravenoso com um pipeline de inovação que redefine o manejo a longo prazo.
Por Via de Administração:
Domínio do Injetável Enfrenta Desafio da Inovação OralOs injetáveis detinham 61,12% da receita de 2025 devido ao uso consolidado de AEEs, ferro intravenoso e infusões baseadas em genes. As rotinas hospitalares, a confiabilidade da cadeia de frio nos mercados desenvolvidos e a familiaridade dos clínicos garantem preferência contínua pela administração parenteral. Esses fatores protegem o volume atual no mercado de tratamento de anemia, mesmo com o aumento da pressão dos pagadores.
As vias orais, avançando a um CAGR de 7,35%, recebem impulso de reformulações focadas em tolerabilidade, como o ACCRUFeR, que mitiga o desconforto gastrointestinal para mais de 50% dos usuários tradicionais de sais ferrosos. Os inibidores de HIF-PH dependem exclusivamente da dosagem oral, tornando a conveniência um diferencial competitivo fundamental. À medida que a preferência do consumidor muda para cuidados domiciliares, os produtos orais estão posicionados para conquistar participação incremental, conferindo ao mercado de tratamento de anemia uma estrutura de duas vias: injetáveis centrados em hospitais e regimes orais baseados na comunidade.
Análise Geográfica
Mercado de Tratamento de Anemia na América do Norte
A América do Norte gerou 37,05% do total de vendas em 2025, refletindo a adoção precoce de terapias premium e estruturas de seguros que reembolsam edição genética de alto custo, biológicos ESA e ferros injetáveis. Programas abrangentes de triagem neonatal e medicina de precisão impulsionam a adoção em segmentos de anemia rara. O escrutínio dos pagadores, no entanto, limita o crescimento dos ESA e incentiva o uso de biossimilares, moldando um ambiente de aquisição orientado ao valor que ainda recompensa a inovação quando resultados clínicos sólidos são demonstrados.
Mercado de Tratamento de Anemia na Europa
A Europa apresenta uma expansão estável, porém mais sensível ao preço. Revisões regulatórias harmonizadas permitem rápida penetração de biossimilares, ampliando o acesso a biológicos estabelecidos e contendo custos. Países como Alemanha e Reino Unido adotaram financiamento por via regulatória para terapias CRISPR, mas negociam contratos baseados em resultados para alinhar pagamentos iniciais elevados com benefícios clínicos de longo prazo. As combinações de quelação de ferro são aceitas após evidências favoráveis de segurança e eficácia, reforçando combinações terapêuticas diversificadas nos serviços nacionais de saúde.
Mercado de Tratamento de Anemia na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 8,02% até 2031, impulsionada pela ampliação da cobertura de seguros, aumento da carga de doenças crônicas e programas nutricionais liderados pelo governo. As reformas regulatórias da China aceleram a aprovação de inibidores HIF-PH, enquanto fabricantes domésticos ampliam a escala de ferro IV genérico, reduzindo os preços médios de venda e aumentando a penetração. Os diagnósticos habilitados por smartphone elevam ainda mais os volumes de testes, alimentando a demanda por prescrições em todo o mercado de tratamento de anemia.

Panorama regulatório
A regulamentação dos tratamentos para anemia abrange medicamentos tradicionais (ferro oral e IV, ESAs) e modalidades mais recentes (inibidores de HIF-PH e terapias baseadas em genes), com maior atenção à segurança do produto, rastreabilidade e controles de acesso para tratamentos de custo mais elevado. Nos Estados Unidos, as ações da FDA continuam a acrescentar opções terapêuticas aprovadas, ao mesmo tempo que utilizam ferramentas como a Risk Evaluation and Mitigation Strategy (REMS) quando necessário, como ilustrado pela aprovação da FDA em janeiro de 2026 do mitapivat para anemia em adultos com alfa- ou beta-talassemia sob um REMS. Separadamente, a conformidade da cadeia de suprimentos é reforçada por meio do Drug Supply Chain Security Act (DSCSA), que exige rastreamento eletrônico interoperável de produtos ao nível de embalagem (21 USC 360eee-1), afetando fabricantes e distribuidores de biológicos injetáveis e produtos de ferro IV.
Na Europa, as decisões da EMA e da Comissão Europeia moldam a disponibilidade de terapias e as expectativas de farmacovigilância em diversas indicações de anemia. A EMA concedeu autorização de comercialização para o Rytelo em março de 2025 para anemia dependente de transfusão em adultos com síndromes mielodisplásicas de risco baixo a intermediário-1, e a EMA emitiu, em outubro de 2024, uma comunicação direta a profissionais de saúde relacionada à suspensão da autorização de comercialização na UE para o Oxbryta na doença falciforme, reforçando a supervisão regulatória orientada pela segurança. Separadamente, a União Europeia está avançando um marco para fortalecer a segurança do abastecimento de medicamentos críticos, que deve influenciar considerações de aquisição e localização para medicamentos contra anemia, juntamente com os requisitos contínuos de farmacovigilância.
Cenário Competitivo
O mercado de tratamento de anemia abriga uma combinação de líderes farmacêuticos diversificados e biotecnologias de nicho, produzindo concentração moderada. GSK, Pfizer, Novartis, Takeda e Amgen defendem franquias históricas em AEEs e soluções de ferro, alavancando alcance de distribuição e dados de segurança pós-comercialização. Vertex Pharmaceuticals e CRISPR Therapeutics AG elevam as apostas competitivas com a primeira terapia curativa de edição gênica, forçando os titulares a reavaliar suas estratégias de pesquisa e desenvolvimento.
As parcerias estratégicas aceleram a profundidade do pipeline: o acordo de licenciamento de USD 1,3 bilhão da Takeda para a rusfertida ressalta o apetite por mecanismos que abordam distúrbios na regulação do ferro. A aquisição de USD 9,5 bilhões pela Sanofi de um especialista em doenças do sangue sinaliza a intenção de escalonamento entre as grandes farmacêuticas para dominar nichos de doenças raras de alto valor. Empresas de descoberta impulsionadas por inteligência artificial colaboram com fabricantes estabelecidos para identificar novos inibidores de PHD, reduzindo o tempo de desenvolvimento e diferenciando as ofertas futuras.
A integração da saúde digital torna-se uma necessidade competitiva. Os fabricantes de medicamentos fornecem cada vez mais dispositivos conectados que monitoram a hemoglobina ou a adesão à dosagem, construindo ecossistemas de serviços em torno dos produtos. Empresas que exploram terapias combinadas — por exemplo, associando ferro oral a potenciadores de absorção — visam simplificar os regimes e melhorar os resultados. No geral, os concorrentes que combinam inovação clínica, habilitação digital e estratégias de preços localizados conquistam influência crescente no setor de tratamento de anemia.
Líderes do Setor de Tratamento de Anemia
GSK plc
Pfizer (incl. GBT)
Takeda
Amgen
Novartis
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Anemia
- Akebia Therapeutics
- GlaxoSmithKline
- Pfizer (incl. GBT)
- Pieris Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Abbvie
- Pharmacosmos
- Covis Pharma (AMAG)
- Amgen
- CSL Vifor
- Novartis
- Johnson & Johnson
- Roche
- Biocon Biologics
- Otsuka Pharma
- CRISPR Therapeutics AG
- Vertex Pharmaceuticals

Oportunidades de mercado e perspectivas futuras
As atualizações de diretrizes e o impulso regulatório estão criando espaço acionável na anemia por doença renal crônica (DRC), talassemia e subtipos selecionados de anemia rara, especialmente onde opções orais reduzem a carga de administração e onde a frequência de dosagem pode ser estendida. A KDIGO divulgou sua Diretriz de Prática Clínica atualizada de 2026 para o Manejo da Anemia na DRC (abril de 2026), incorporando evidências mais recentes sobre inibidores de HIF-PH e manejo de ferro, e revisando a nomenclatura de deficiência de ferro. Isso direciona a demanda para produtos que se encaixam em algoritmos de tratamento padronizados e para pacotes de evidências do mundo real que atendam ao escrutínio de pagadores e de segurança. No lado dos produtos, ações regulatórias ampliam os segmentos endereçáveis, incluindo a confirmação pela European Medicines Agency da adoção de um parecer positivo em março de 2026 para estender o ferric maltol (FeRACCRU) a pacientes pediátricos com 12 anos ou mais, abrindo uma população adolescente definida para a terapia oral de ferro.
Parcerias de localização e fornecimento também estão apoiando o alcance de injetáveis já estabelecidos, enquanto os esforços de inovação visam populações especializadas de anemia com preços premium e atividade de ensaios clínicos. Em abril de 2026, a China Medical System Holdings assinou um acordo exclusivo de comercialização e fornecimento de 15 anos com a Pharmacosmos A/S para Monofer e Cosmofer na China, apontando para uma via direta de parceria multinacional-regional em torno do acesso e distribuição de ferro IV. A China também recebeu apoio regulatório para regimes de ESA de ação mais prolongada quando a NMPA aprovou, em março de 2026, a eritropoetina de meia-vida estendida da 3SBio (SSS06) para anemia em pacientes com DRC em hemodiálise, alinhando-se ao interesse dos provedores em reduzir a frequência de dosagem. Em indicações mais raras, programas de desenvolvimento estão avançando por meio de estudos em fase pivotal, incluindo o ensaio de Fase 3 da Takeda (NCT07422480) iniciado em maio de 2026 em síndromes mielodisplásicas, reforçando a oportunidade impulsionada pelo pipeline em anemia dependente de transfusão, onde as opções permanecem restringidas por segurança, contenção de custos e logística.
Recent Industry Developments in Mercado de Tratamento de Anemia
- Março de 2026: A Takeda anunciou que a FDA aceitou seu New Drug Application para rusfertide e concedeu Revisão Prioritária para policitemia vera. O pedido avança uma abordagem mimética de hepcidina que pode deslocar o manejo da flebotomia repetida para o controle farmacológico do hematócrito em um nicho hematológico definido.
- Março de 2025: A European Medicines Agency (EMA) concedeu autorização de comercialização para o Rytelo para tratar anemia dependente de transfusão em adultos com síndromes mielodisplásicas de risco baixo a intermediário-1. A decisão adiciona uma opção regulada em uma área com necessidade não atendida significativa e apoia a atividade competitiva em torno da anemia em SMD, incluindo estratégias de combinação e sequenciamento.
- Janeiro de 2024: A Comissão Europeia concedeu autorização de comercialização para o Omjjara (momelotinibe) da GSK para pacientes com mielofibrose com anemia moderada a grave que apresentam mielofibrose primária, pós-policitemia vera ou pós-trombocitemia essencial. Isso fortaleceu a disponibilidade de uma terapia para mielofibrose relevante para anemia nos principais mercados europeus e reforçou o papel de rótulos diferenciados no posicionamento do portfólio de hematologia.


Mercado de Tratamento de Anemia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Dimensionamos o mercado de tratamento de anemia como receitas provenientes de terapias prescritas usadas para prevenir, corrigir ou controlar a anemia, melhorando os resultados de hemoglobina ou de glóbulos vermelhos nas principais causas de anemia e nos principais ambientes de assistência à saúde.
Exclusões de escopo: Testes diagnósticos e instrumentos, alimentos fortificados, serviços de transfusão e vitaminas OTC de rotina estão excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Doença
- Anemia por Deficiência de Ferro
- Anemia por DRC
- Anemia Falciforme
- Anemia Aplástica
- Talassemia
- Outras Anemias Raras
- Por Classe Terapêutica
- Suplementos Orais de Ferro
- Ferro Intravenoso
- AEEs
- Quelantes de Ferro
- Inibidores de HIF-PH
- Outros
- Por Via de Administração
- Oral
- Injetável
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental construiu a estrutura inicial para demanda, vias de tratamento e cobertura por país. Baseamo-nos em referências de saúde pública e clínicas, como dados sobre anemia e orientações nutricionais da OMS, materiais do CDC sobre grupos de risco de anemia, publicações clínicas do NIH e da NLM, e periódicos revisados por pares em hematologia e nefrologia para padrões de tratamento e sinais de adoção.
Para traduzir essas entradas em um modelo utilizável, também revisamos informações regulatórias e de produtos de fontes como a FDA e a EMA, além de portais nacionais selecionados de estatísticas de saúde, onde indicadores de acesso a terapias e prestação de cuidados são publicados. Registros de empresas, apresentações a investidores e imprensa confiável foram usados para confirmar o foco dos produtos e movimentos recentes de comercialização. Uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes foram então usados seletivamente para verificar cruzadamente a maturidade dos produtos e a direção do pipeline. Esses exemplos não são exaustivos, e outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para validar o mix de terapias, a lógica de preços e o ritmo de adoção de modalidades mais recentes na prática real. Conversamos com uma ampla gama de partes interessadas, incluindo médicos clínicos, equipes de farmácia hospitalar, pagadores, distribuidores e especialistas do setor na APAC, EMEA e Américas, e usamos suas contribuições para preencher lacunas nas descobertas da pesquisa documental e confirmar premissas práticas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 16% | APAC: 50% |
| Nível médio: 52% | Líderes funcionais/de unidade: 33% | EMEA: 31% |
| Empresas menores: 17% | Gerentes: 51% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual as populações de pacientes tratados e a utilização de terapias são reconstruídas a partir de sinais de carga de anemia, divisões de vias de cuidado e níveis de acesso por país, e então convertidas em valor usando participações de terapias e faixas de preços. Os resultados são corroborados com aproximações bottom-up seletivas, como verificações de fornecedores e canais para uma amostra de países-chave (sinais de volume), seguidas por cálculos de preço médio de venda amostrado multiplicado pelo volume para testar a robustez dos totais onde o quadro de pesquisa documental é mais fraco.
As entradas que mais importaram para este mercado incluíram a prevalência de anemia por coorte de risco (por exemplo, gravidez e doença crônica), a parcela de pacientes que recebem ferro oral versus ferro IV e formulações relacionadas, o uso de ESA em ambientes ligados à DRC, o momento de adoção de novos mecanismos onde aprovados, e premissas típicas de dosagem e duração do tratamento. Onde divisões locais precisas não estavam disponíveis, usamos proporções regionais substitutas confirmadas por entrevistas, e então as normalizamos usando indicadores de gastos em saúde e acesso para reduzir o risco de contagem excessiva.
Para a previsão, foi utilizada a análise de cenários, pois a adoção de tratamentos e os preços podem mudar rapidamente com atualizações de reembolso e alterações de diretrizes. Um cenário-base foi construído a partir do consenso de especialistas sobre taxas de troca de terapia e crescimento de pacientes tratados, e então ajustado por meio de execuções de sensibilidade em variáveis como utilização de IV, substituição de ESA e progressão de preços por geografia.
Validação de Dados e Ciclo de Atualização
Realizamos várias verificações antes de finalizar os resultados, incluindo verificações de consistência entre países, sinalizações de variância para saltos súbitos ano a ano, e alinhamento com sinais de demanda independentes, como tendências de adoção de terapias e aprovações regulatórias. Quando surge uma inconsistência importante, as premissas são revisitadas, e as entrevistas são reabertas com perfis relevantes para confirmar o que mudou e por quê.
Cada versão do modelo passa por uma revisão interna em múltiplas etapas, seguida por uma aprovação final do analista assim que a narrativa corresponde aos números. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como novas aprovações, grandes mudanças de reembolso ou alterações relacionadas à segurança. Antes da entrega, realizamos uma nova passagem para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Tratamento de Anemia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para tratamento de anemia frequentemente não se alinham porque os grupos definem o mercado de maneira diferente e depois aplicam diferentes premissas de preços e adoção. As lacunas também aparecem quando as previsões misturam categorias de terapia que se movem em velocidades diferentes, o que pode ampliar a diferença em apenas alguns anos.
Os principais fatores de lacuna neste mercado geralmente estão relacionados ao que é contado como receita de tratamento, como o valor relacionado a transfusões é tratado, e se suplementos OTC, diagnósticos ou medicamentos mais amplos para distúrbios sanguíneos são misturados no mesmo número. Outra fonte comum de variação é a base de preços. Algumas estimativas se apoiam em preços de tabela ou em uma única regra de inflação, em vez de usar faixas de preços por país e mudanças realistas no mix de terapias. A abordagem usada aqui é então validada por meio de verificações primárias antes que os totais sejam finalizados, uma escolha de modelagem mantida consistente pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 18,09 bilhões de USD (2031) | |
| Grupo de Pesquisa do Setor A | 13,04 bilhões de USD (2024) | Usa um ponto temporal diferente e pode incluir uma cesta de tratamento mais ampla por tipo de anemia, o que pode alterar os totais dependendo se suplementos OTC e receitas de cuidados adjacentes são misturados aos terapêuticos. |
| Publicação Comercial B | 30,10 bilhões de USD (2033) | Relata um número mais amplo de medicamentos para anemia em um horizonte posterior, e o escopo pode se estender além dos terapêuticos de tratamento de anemia para receitas mais amplas de medicamentos para distúrbios sanguíneos e uma progressão mais agressiva de preços e adoção. |
A comparação mostra que a diferença vem principalmente do escopo e do momento, em vez de um simples erro de cálculo. Quando as receitas apenas de tratamento são separadas de diagnósticos, serviços de transfusão e medicamentos mais amplos para distúrbios sanguíneos, o valor de mercado remanescente se torna mais fácil de rastrear até pacientes tratados, mix de terapias e etapas realistas de precificação que podem ser revisadas e repetidas.


Principais Questões Respondidas no Relatório
Qual abordagem terapêutica está ganhando maior impulso clínico no tratamento da anemia?
Os inibidores orais de prolil-hidroxilase do fator induzível por hipóxia (HIF-PH) estão recebendo rápida adoção clínica porque oferecem dosagem conveniente e evitam muitas complicações relacionadas à administração observadas com os injetáveis.
Como se espera que as terapias de edição gênica remodelem o cenário competitivo?
A introdução de intervenções baseadas em CRISPR para hemoglobinopatias desloca a concorrência para soluções curativas, levando as empresas farmacêuticas estabelecidas a buscar acordos de licenciamento e aquisições de pipeline para manter relevância.
Qual inovação diagnóstica está ampliando o acesso em regiões carentes?
Testes de hemoglobina habilitados por smartphone e apoiados por inteligência artificial estão reduzindo a barreira para o rastreamento de rotina, permitindo que os clínicos em ambientes com poucos recursos detectem e tratem a anemia mais cedo do que os métodos tradicionais baseados em laboratório permitem.
Por que os pagadores estão examinando mais de perto os agentes estimuladores da eritropoiese (AEEs)?
Alertas de segurança sobre risco tromboembólico e o surgimento de biossimilares de menor custo motivaram as seguradoras a aplicar regras de terapia escalonada que atrasam ou limitam o reembolso dos AEEs.
Qual população de pacientes está impulsionando a demanda por combinações de quelação de ferro?
Indivíduos dependentes de transfusão — incluindo aqueles com talassemia e síndromes mielodisplásicas — estão sendo prescritos cada vez mais com quelantes combinados para controlar melhor a sobrecarga de ferro e reduzir as complicações relacionadas aos órgãos.
Como os programas nacionais de nutrição estão influenciando as estratégias de desenvolvimento de produtos?
As iniciativas de suplementação obrigatória de fortalecimento e ferro-ácido fólico em larga escala estão padronizando os requisitos de formulação, incentivando os fabricantes a criar produtos estáveis e de sabor neutro que se adequem aos canais de distribuição de saúde pública.
Página atualizada pela última vez em:



