
Tamanho e Participação do Mercado de Tratamento de Solo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 31.95 Bilhões de dólares |
| Tamanho do Mercado (2032) | 42.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Solo por Mordor Intelligence
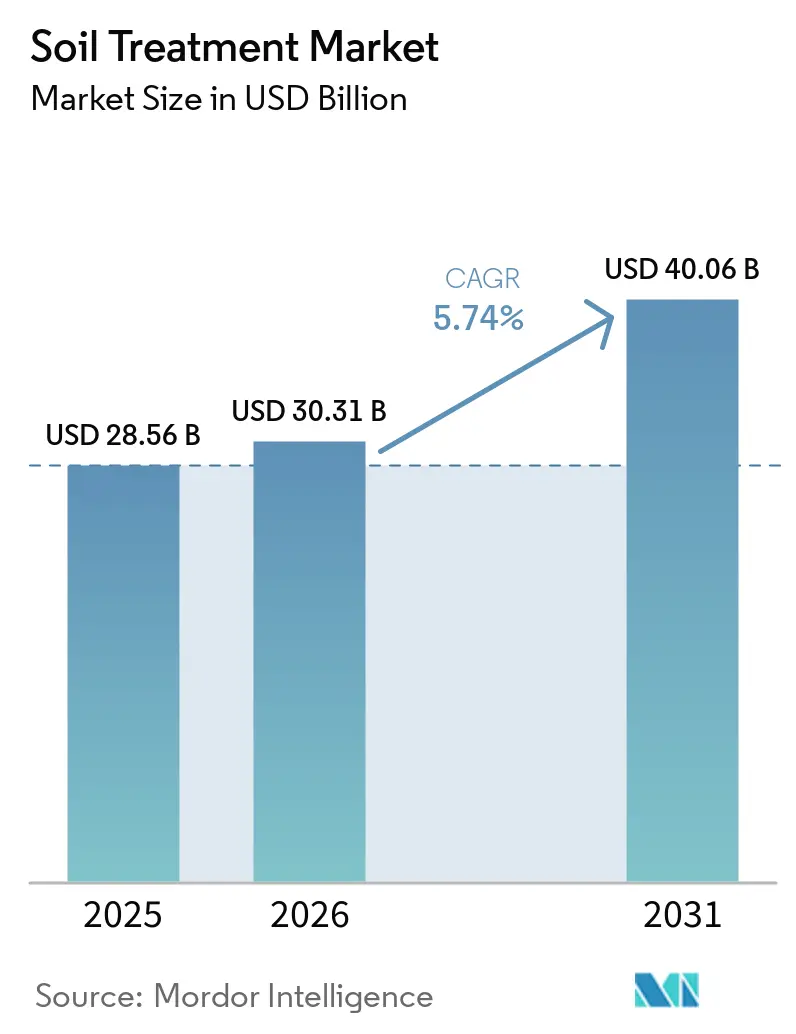
O mercado de tratamento de solo foi avaliado em 30,22 bilhões de USD em 2026 e está previsto para crescer de 31,95 bilhões de USD em 2027 para 42,24 bilhões de USD até 2032, a um CAGR de 5,74% durante o período de previsão 2027–2032. A demanda é sustentada pelo declínio da qualidade do solo, pelas necessidades de gestão de resistência e pelo uso mais amplo de programas aplicados ao solo nos principais sistemas de cultivo, onde a seleção de produtos depende do valor da cultura, da pressão de ervas daninhas e das condições da zona radicular. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) relatou em 2025 que mais de 1,6 bilhão de hectares haviam sido degradados por práticas agrícolas insustentáveis, com mais de 60% da degradação ocorrendo em terras cultiváveis e pastagens[1]. Os produtos de tratamento de solo incluem fungicidas, herbicidas, inseticidas, moluscicidas e nematicidas, e seu uso varia conforme a cultura, a pressão de pragas, a prática de produção, as características do solo e os requisitos regulatórios. Os limites regulatórios sobre produtos foliares e fumigantes estão aumentando o interesse em aplicações de solo mais direcionadas, enquanto os diagnósticos de precisão podem apoiar a seleção de produtos com base nas condições de campo, em vez de decisões de tratamento uniformes. O mercado também é influenciado pela necessidade de proteger o estabelecimento das culturas no início da estação, particularmente onde a competição de ervas daninhas, doenças de origem telúrica e a pressão de nematoides ocorrem simultaneamente. As empresas estão combinando produtos biológicos, tecnologias de formulação e serviços de assessoria para reter produtores e criar oportunidades além das vendas químicas convencionais, com o sucesso dependendo do desempenho do produto, do acesso ao rótulo e do uso prático no nível da propriedade rural.
Principais Conclusões do Relatório
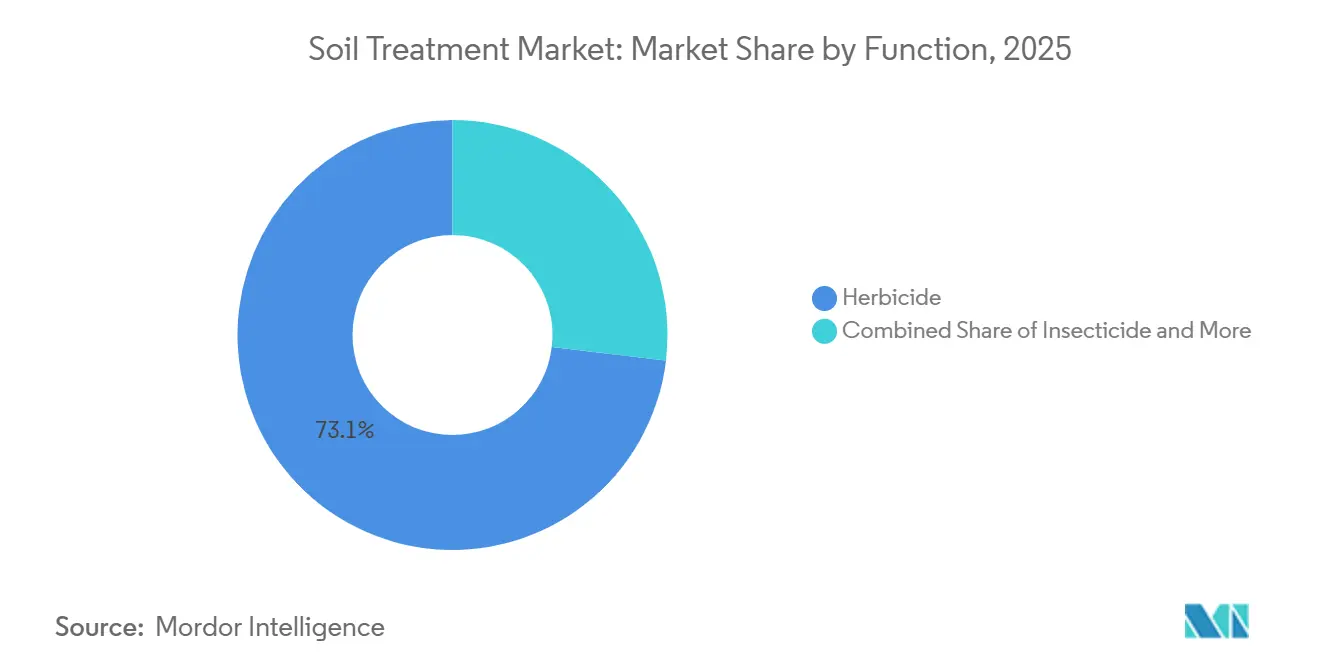
- Por função, os herbicidas foram o maior segmento e detiveram 73,1% da participação do mercado de tratamento de solo em 2026, sendo também o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 5,9% entre 2027 e 2032.
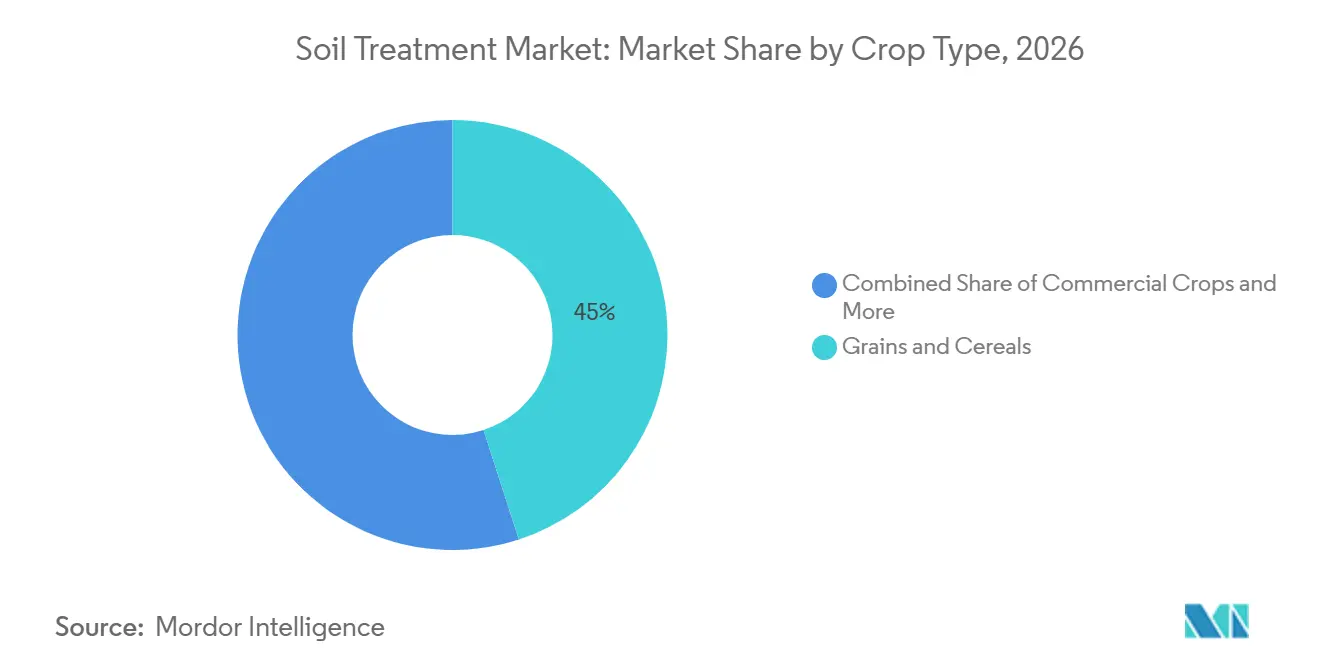
- Por tipo de cultura, grãos e cereais foram o maior segmento e detiveram 45,0% da participação de mercado em 2026, sendo também o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 6,0% entre 2027 e 2032.
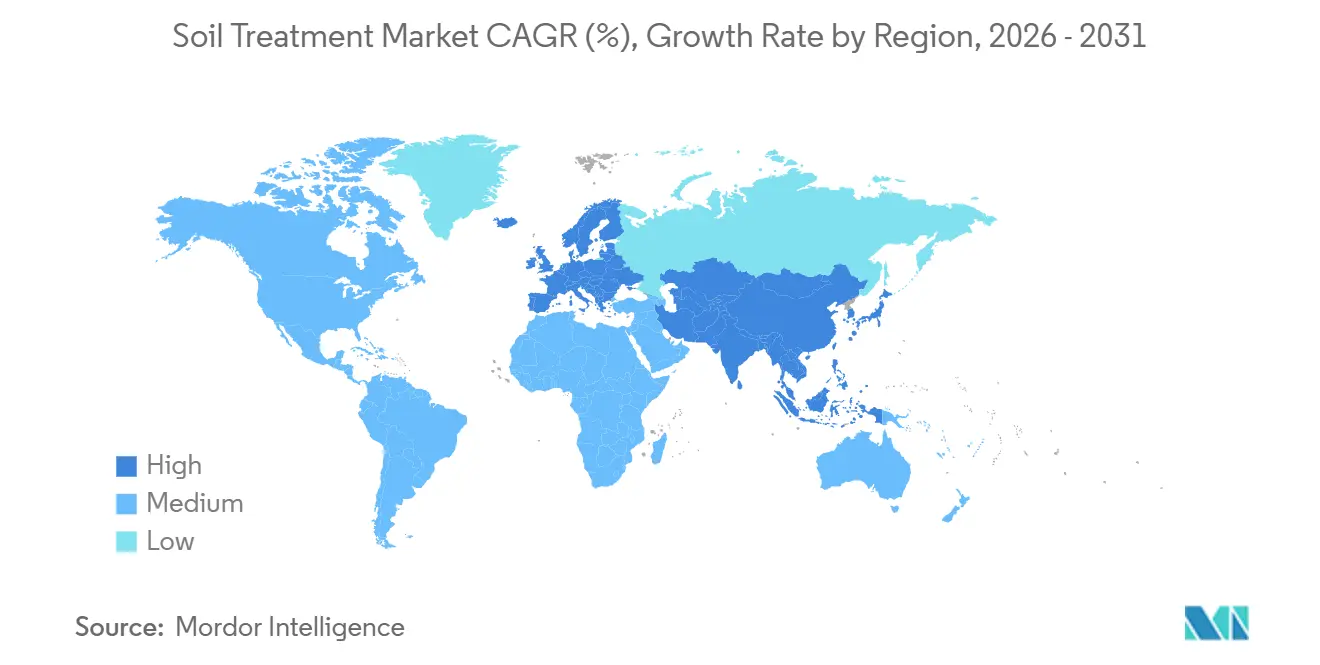
- Por geografia, a América do Norte foi o maior segmento e deteve 38,5% da participação de mercado em 2026, enquanto a Ásia-Pacífico é o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 7,8% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente da Agricultura Regenerativa | +1.1% | Global, com maior intensidade na América do Norte, Europa e América do Sul | Médio prazo (2 a 4 anos) |
| Crescimento Rápido de Emendas Biológicas de Solo | +0.9% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Subsídios Governamentais para Programas de Carbono no Solo | +0.8% | Oriente Médio, Ásia-Pacífico, África e América do Sul | Curto prazo (≤ 2 anos) |
| Incidência Crescente de Salinização do Solo | +0.6% | América do Norte e União Europeia (UE), com repercussão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Surgimento de Transportadores de Micronutrientes Nano-Quelados | +0.5% | América do Norte e Europa, com adoção emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Diagnósticos Digitais de Solo Habilitando Tratamentos Prescritos | +0.4% | Ásia-Pacífico e Europa, com ganhos iniciais na China e na Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente da Agricultura Regenerativa
A crescente adoção de práticas de agricultura regenerativa está sustentando a demanda por produtos de tratamento de solo que gerenciam plantas daninhas, doenças de origem telúrica e nematoides, ao mesmo tempo em que se alinham com objetivos de cultivo de distúrbio reduzido e saúde do solo. A Archer Daniels Midland (ADM) relatou em 2025 que seu programa de agricultura regenerativa havia inscrito mais de 5 milhões de acres globalmente. A ADM também relatou que 79% dos agricultores participantes identificaram a melhoria da saúde do solo como sua principal razão para o uso de culturas de cobertura, enquanto 98% pretendiam se inscrever novamente[2]. Essas descobertas indicam interesse sustentado em práticas de saúde do solo que podem influenciar estratégias de proteção de culturas. Em sistemas de cultivo mínimo e plantio de culturas de cobertura, os produtores podem necessitar de herbicidas pré-emergentes eficazes e tratamentos aplicados ao solo de forma direcionada para controlar plantas daninhas e pragas de origem telúrica sem depender exclusivamente do cultivo intensivo. Nematicidas biológicos e fungicidas de solo também podem oferecer opções adicionais dentro de programas integrados de manejo de culturas. À medida que a agricultura regenerativa se expande, espera-se que a demanda aumente por produtos de tratamento de solo que proporcionem controle eficaz de pragas, ao mesmo tempo em que se adequem às práticas evolutivas de manejo do solo.
Incidência Crescente de Salinização do Solo
A crescente incidência de salinização do solo está criando demanda por intervenções de manejo do solo que protejam o estabelecimento e a produtividade das culturas em áreas agrícolas afetadas pelo sal. De acordo com a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), conforme citado pelo Escritório das Nações Unidas para a Redução do Risco de Desastres (UNDRR), os solos afetados pelo sal cobriam aproximadamente 1.381 milhões de hectares, equivalente a 10,7% da área terrestre global, em 2024. Além disso, um estudo intitulado "The extent and distribution of salt-affected soils in sub-Saharan Africa" publicado na Frontiers in Soil Science indicou que os solos afetados pelo sal poderiam afetar 50% das terras aráveis do mundo até 2050. O estresse das culturas relacionado à salinidade pode enfraquecer o desenvolvimento e o estabelecimento das raízes, aumentando a importância de intervenções que restaurem condições de crescimento adequadas e protejam as culturas contra pragas e doenças de origem telúrica. Dependendo das condições locais do solo, os produtores podem usar corretivos de solo, práticas aprimoradas de irrigação e lixiviação, e aplicações direcionadas de fungicidas ou nematicidas para enfrentar os desafios de produção associados. Esses requisitos criam oportunidades para fornecedores de tratamento de solo que oferecem produtos adequados a solos afetados pelo sal, embora o manejo da salinidade em si dependa principalmente do manejo adequado da água e da recuperação do solo, e não apenas de aplicações de pesticidas.
Subsídios Governamentais para Programas de Carbono no Solo
O financiamento governamental para agricultura regenerativa e conservação do solo está incentivando a adoção de práticas agrícolas que podem aumentar a demanda por produtos de tratamento de solo compatíveis. Em dezembro de 2025, de acordo com o Departamento de Agricultura dos Estados Unidos (USDA), a agência anunciou um Programa Piloto Regenerativo de 700 milhões de USD para o ano fiscal de 2026, composto por 400 milhões de USD por meio do Programa de Incentivos à Qualidade Ambiental (EQIP) e 300 milhões de USD por meio do Programa de Gestão da Conservação (CSP). Esses programas apoiam práticas de conservação que podem influenciar as escolhas dos produtores em relação ao manejo de ervas daninhas, controle de pragas de origem telúrica e métodos de estabelecimento de culturas. À medida que as propriedades participantes incorporam culturas de cobertura, cultivo reduzido e outras práticas de conservação do solo, a demanda pode aumentar por herbicidas pré-emergentes e tratamentos biológicos de solo que se encaixem nesses sistemas de produção.
Diagnósticos Digitais de Solo Habilitando Tratamentos Prescritos
Os avanços em agronomia digital e tecnologias de aplicação de precisão estão permitindo que os produtores tomem decisões mais direcionadas sobre produtos de proteção de culturas aplicados ao solo. O mapeamento digital do solo, o monitoramento em nível de campo e as ferramentas de agricultura de precisão podem ajudar a identificar variações nas condições do solo e na pressão localizada de pragas, apoiando um planejamento de tratamento mais preciso. Ao combinar dados do solo com monitoramento de pragas e recomendações agronômicas, os produtores podem identificar áreas que podem necessitar de nematicidas ou fungicidas aplicados ao solo, em vez de aplicar produtos uniformemente em campos inteiros. As tecnologias de aplicação de precisão, incluindo equipamentos de aplicação no sulco e de taxa variável, podem melhorar ainda mais a entrega do produto próximo à zona radicular e alinhar as taxas de aplicação com os requisitos da cultura e as condições do campo. Essas abordagens podem ajudar a otimizar o uso do produto e reduzir aplicações desnecessárias, desde que os produtos e métodos selecionados sejam apropriados para a praga-alvo e permitidos pelo rótulo do produto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza Regulatória sobre Novos Bioativos | -0.7% | Europa e América do Norte, com repercussão na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Volatilidade de Preços das Principais Matérias-Primas | -0.6% | Ásia-Pacífico, África e América do Sul | Longo prazo (≥ 4 anos) |
| Adoção Lenta por Agricultores Fora de Grandes Propriedades Comerciais | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Eficácia Inconsistente em Diferentes Tipos de Solo e Climas | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza Regulatória sobre Novos Bioativos
A incerteza regulatória em torno de novos ingredientes biologicamente ativos pode restringir a introdução de produtos inovadores de tratamento de solo, aumentando os custos de registro e prolongando o tempo de entrada no mercado. Na União Europeia, o Regulamento (CE) n.º 1107/2009 estabelece os requisitos para a aprovação de substâncias ativas utilizadas em produtos fitossanitários, incluindo a apresentação de dados científicos sobre segurança e eficácia. Novos produtos microbianos, particularmente consórcios de múltiplas cepas, podem exigir esclarecimentos regulatórios adicionais dependendo de sua composição, uso pretendido e classificação, criando incerteza em torno dos requisitos de dados e dos prazos de aprovação. Esses requisitos podem impor um ônus financeiro desproporcional a empresas de biotecnologia menores, que devem investir em pesquisa, testes, expertise regulatória e documentação antes de comercializar produtos. As diferenças entre os marcos regulatórios, incluindo os administrados pela Agência de Proteção Ambiental dos Estados Unidos (EPA) e pelas autoridades da União Europeia, podem complicar ainda mais a entrada no mercado entre regiões. Consequentemente, processos de aprovação demorados e custos de conformidade regulatória podem atrasar o lançamento de produtos, restringir a expansão geográfica e limitar o ritmo de inovação no mercado de tratamento de solo.
Adoção Lenta por Agricultores Fora de Grandes Propriedades Comerciais
A adoção desigual de soluções de tratamento de solo entre diferentes tamanhos de propriedades e regiões pode restringir o crescimento do mercado, particularmente onde os pequenos agricultores enfrentam barreiras financeiras e técnicas. De acordo com o Ministério da Agricultura e Bem-Estar dos Agricultores da Índia, conforme relatado em março de 2026, o tamanho médio das propriedades operacionais na Índia era de 1,08 hectares, com base no Censo Agrícola 2015–16. Da mesma forma, de acordo com a Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), aproximadamente 95% das propriedades na África Subsaariana têm menos de 5 hectares, ressaltando a importância de soluções voltadas para pequenos agricultores na região [3]. O acesso limitado a crédito, assessoria agronômica e evidências específicas de retorno por cultura pode tornar os pequenos produtores relutantes em adotar produtos desconhecidos ou comprometer-se com compras recorrentes. Superar essas barreiras frequentemente requer formulações acessíveis, orientação prática para aplicação, demonstrações de campo localizadas e redes de distribuição acessíveis. Embora os serviços de agronomia móvel possam melhorar o acesso ao suporte técnico, a expansão desses serviços requer investimento em treinamento e infraestrutura local. Consequentemente, a adoção de tratamentos de solo pode permanecer concentrada em propriedades comerciais maiores, limitando a penetração de mercado em regiões agrícolas dominadas por pequenos agricultores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função:
Herbicidas Lideram com Grande Margem, Produtos Biológicos Reformulam a CaudaOs herbicidas responderam por 73,1% da participação de mercado de tratamento de solo em 2026, tornando-os o maior segmento por função. Sua posição de liderança é sustentada pelo uso generalizado do controle pré-emergente de plantas daninhas em sistemas de cultivo conservacionista e plantio direto, particularmente na produção de culturas em larga escala. Na América do Norte, a ampla adoção de variedades de soja e milho tolerantes a herbicidas reforça a demanda por herbicidas aplicados ao solo como parte dos programas de manejo de plantas daninhas no início da estação. Os produtores dependem desses tratamentos para controlar plantas daninhas antes do estabelecimento da cultura, reduzir a competição por nutrientes e umidade e apoiar operações de campo oportunas. Fungicidas, inseticidas, nematicidas e moluscicidas desempenham funções mais direcionadas, abordando doenças de origem telúrica, pressão de nematoides e outros riscos relacionados a pragas em culturas de campo e horticultura. No entanto, a ampla aplicação de herbicidas nos principais sistemas de cultivo sustenta sua posição dominante no mercado de tratamento de solo.
Os herbicidas também são o segmento de função de crescimento mais rápido, com projeção de expansão a um CAGR de 5,9% entre 2027 e 2032. O crescimento é sustentado pela demanda contínua por controle de plantas daninhas no início da estação, pela adoção de práticas de cultivo conservacionista e pela necessidade de gerenciar populações de plantas daninhas resistentes a herbicidas por meio de programas de tratamento diversificados. Formulações microencapsuladas e granulares de liberação controlada também estão criando oportunidades para aplicações mais controladas, particularmente onde a volatilização e as restrições de aplicação influenciam a seleção de produtos. Enquanto isso, o manejo da resistência está aumentando a importância de rotacionar os modos de ação dos herbicidas e integrar tratamentos químicos com outras práticas de controle de plantas daninhas. Essas tendências estão sustentando a demanda por formulações diferenciadas e estratégias de aplicação eficazes, enquanto os requisitos regulatórios e as preocupações com resistência estão aumentando a importância da gestão responsável de produtos e da orientação de uso adequado.

Por Tipo de Cultura:
Grãos e Cereais Impulsionam o Volume, Frutas e Hortaliças Comandam Preços PremiumOs grãos e cereais responderam por 45,0% da participação de mercado de tratamento de solo por tipo de cultura em 2026, tornando-os o maior segmento. Sua posição de liderança é sustentada por extensas áreas cultivadas na América do Norte, Ásia-Pacífico e América do Sul, onde herbicidas aplicados ao solo são amplamente utilizados para controle pré-emergente de plantas daninhas em culturas como milho, trigo, arroz e soja. A produção de grãos em larga escala depende de programas de tratamento de solo para reduzir a competição de plantas daninhas, proteger o estabelecimento da cultura e manter a produtividade em extensas áreas. Frutas e hortaliças também contribuem para a demanda por meio da necessidade de manejo direcionado de doenças de origem telúrica, nematoides e outras ameaças específicas à cultura, enquanto leguminosas e oleaginosas também contribuem para a demanda por produtos de proteção de culturas aplicados ao solo, particularmente onde os produtores necessitam de manejo direcionado de doenças de origem telúrica, nematoides e outras pragas que habitam o solo. Cana-de-açúcar, algodão, café e culturas de gramados e ornamentais proporcionam demanda adicional por meio de suas pressões distintas de pragas e requisitos de cultivo. A extensa área sob grãos e cereais e a necessidade recorrente de manejo de plantas daninhas no início da estação sustentam a posição dominante do segmento no mercado de tratamento de solo.
Os grãos e cereais também estão projetados para estar entre os segmentos de tipo de cultura de crescimento mais rápido, expandindo-se a um CAGR de 6,0% entre 2027 e 2032. O crescimento é sustentado pelo aumento dos requisitos de produção de culturas em mercados emergentes, pelo investimento contínuo no controle de plantas daninhas aplicado ao solo e pela necessidade de gerenciar a resistência a herbicidas por meio de programas de tratamento diversificados. Em mercados agrícolas maduros, os produtores são cada vez mais obrigados a otimizar as estratégias de tratamento e rotacionar os modos de ação dos herbicidas para sustentar o controle de plantas daninhas. Enquanto isso, frutas e hortaliças oferecem oportunidades para tratamentos de maior valor e mais direcionados, particularmente nematicidas biológicos e fungicidas de solo utilizados em sistemas de produção orientados para exportação. Essas tendências estão incentivando os players a desenvolver formulações específicas para cada cultura e soluções integradas de manejo do solo, enquanto as diferenças nos requisitos de proteção de culturas e nos padrões de resíduos continuam a moldar a seleção de produtos entre os tipos de cultura.
Análise Geográfica
Mercado de Tratamento de Solo nas Américas
A América do Norte respondeu por 38,5% da participação no mercado de tratamento de solo em 2026, tornando-se o maior mercado regional. Sua posição de liderança é sustentada pela produção de grãos em larga escala, aplicações recorrentes de herbicidas de pré-emergência e pelo crescente interesse em soluções biológicas para pragas do solo. Nos Estados Unidos, o apoio governamental à agricultura regenerativa também está incentivando maior atenção à saúde e às práticas de conservação do solo. Em dezembro de 2025, o Departamento de Agricultura dos Estados Unidos anunciou um Programa Piloto de Agricultura Regenerativa para o ano fiscal de 2026, apoiando atividades de conservação por meio do Programa de Incentivos à Qualidade Ambiental e do Programa de Gestão da Conservação. A América do Sul também apresenta oportunidades, à medida que os produtores do Cerrado brasileiro adotam práticas de manejo do solo mais direcionadas e ampliam o uso de nematicidas biológicos na produção de soja. Essas tendências sustentam a demanda por soluções de tratamento de solo adaptadas às exigências das culturas, à pressão localizada de pragas e às condições do solo.
Mercado de Tratamento de Solo na Ásia-Pacífico e África
A Ásia-Pacífico está projetada para ser o mercado regional de crescimento mais rápido, expandindo-se a um CAGR de 7,8% entre 2027 e 2032. A intensificação agrícola na China, Índia, Indonésia e Vietnã está sustentando a demanda por produtos de proteção de culturas aplicados ao solo e por tecnologias que aprimoram o manejo do solo em sistemas de arroz, cereais, milho e horticultura. A crescente atenção à saúde do solo e à agricultura de precisão também está criando oportunidades para programas de tratamento baseados em diagnóstico. A África também está se desenvolvendo como um mercado em crescimento, com produtores de cereais em países como Nigéria e Quênia buscando soluções eficazes de manejo de plantas daninhas. No entanto, a acessibilidade econômica, as lacunas de distribuição e o acesso à assistência agronômica podem limitar a adoção. Os requisitos regulatórios para insumos agrícolas, incluindo os procedimentos de registro na África do Sul, influenciam ainda mais a disponibilidade de produtos em toda a região.
Mercado de Tratamento de Solo na Europa e no Oriente Médio
A Europa representa um mercado maduro no qual os objetivos ambientais e os requisitos regulatórios estão moldando a seleção de produtos e as práticas de aplicação. A estratégia Do Prado ao Prato da União Europeia estabeleceu uma meta de reduzir o uso e o risco de pesticidas químicos em 50% até 2030, incentivando o interesse em produtos de menor risco e abordagens de proteção de culturas mais direcionadas. De acordo com o Ministério da Agricultura, Pesca e Alimentação da Espanha, o uso de produtos fitossanitários de baixo risco aumentou, enquanto a comercialização geral de pesticidas diminuiu, refletindo uma mudança em direção a soluções de proteção de culturas de menor risco. Esses desenvolvimentos apoiam oportunidades para tratamentos biológicos do solo e tecnologias de aplicação de precisão, embora a conformidade regulatória possa aumentar os custos de desenvolvimento de produtos e atrasar a entrada no mercado. No Oriente Médio, a demanda por tratamento de solo é sustentada pela necessidade de gerenciar salinidade, desequilíbrios de pH e condições da zona radicular em sistemas agrícolas irrigados. À medida que o acúmulo de sal ameaça o estabelecimento das culturas e a produtividade do solo, a remediação orientada por monitoramento e os tratamentos de solo direcionados podem ajudar os produtores a enfrentar desafios específicos de cada local. Nessas regiões, o crescimento do mercado dependerá do equilíbrio entre a intensificação agrícola, os requisitos regulatórios, a acessibilidade econômica e a disponibilidade de soluções adaptadas às condições locais de solo e culturas.
Cenário Competitivo
Principais Empresas no Mercado de Tratamento de Solo
O mercado de tratamento de solo apresentava fragmentação moderada em 2026, com Syngenta Group, Bayer AG, BASF SE, FMC Corporation e UPL Limited representando os principais players. A concorrência abrange empresas multinacionais de proteção de culturas, desenvolvedores de produtos biológicos, especialistas regionais e formuladores domésticos, particularmente em mercados como Índia e Brasil. Essas empresas competem por meio de portfólios diferenciados de proteção de culturas, químicos aplicados ao solo, soluções biológicas e serviços de suporte agronômico. Players regionais e domésticos mantêm posições competitivas por meio de formulações localizadas, redes de distribuição estabelecidas e produtos adaptados a condições específicas de cultura e solo. Essa estrutura de mercado torna a eficácia do produto, as capacidades regulatórias, o alcance da distribuição e o suporte técnico fontes importantes de diferenciação competitiva nas categorias de tratamento de solo.
A diferenciação competitiva é cada vez mais moldada por nematicidas aplicados ao solo, manejo de doenças de origem telúrica, manejo da resistência e tecnologias de aplicação. Em novembro de 2025, o Syngenta Group anunciou que a Agência de Proteção Ambiental dos Estados Unidos (EPA) havia concedido registro federal ao Trefinti, um nematicida e fungicida para gramados e outros usos especificados. O produto pode ser aplicado por métodos que incluem pulverização em área total e tratamento localizado, com métodos adicionais de aplicação ao solo especificados para determinados usos rotulados. Em janeiro de 2025, a Corteva, Inc. anunciou o lançamento do Salibro CA, um nematicida não fumigante para pomares, vinhedos e hortaliças frutíferas da Califórnia. Esses desenvolvimentos ilustram o investimento em produtos direcionados a nematoides que habitam o solo e doenças de origem telúrica. A inclusão de produtos neste mercado depende do método de aplicação registrado e se o produto se enquadra no escopo de tratamento de solo definido no relatório.
O mercado também oferece oportunidades para empresas que possam fornecer nematicidas biológicos, fungicidas de solo direcionados, diagnósticos digitais do solo e programas de tratamento integrados adequados a culturas e condições de campo específicas. Os produtores estão buscando soluções que abordem pragas e doenças de origem telúrica, ao mesmo tempo em que apoiam o uso mais eficiente de insumos e o manejo da saúde do solo. Diagnósticos habilitados por inteligência artificial e tecnologias de aplicação de precisão podem ajudar os fornecedores a diferenciar suas ofertas, vinculando a seleção de produtos às condições medidas do solo e à pressão localizada de pragas. No entanto, os custos de registro, os requisitos de eficácia e as diferenças entre os marcos regulatórios nacionais podem tornar a entrada no mercado desafiadora para empresas menores. Os players que combinam produtos diferenciados com expertise regulatória, redes de distribuição estabelecidas e suporte agronômico prático estão, portanto, melhor posicionados para competir em diversos mercados agrícolas. À medida que a inovação biológica e a agricultura de precisão ganham importância, o posicionamento competitivo no mercado de tratamento de solo dependerá cada vez mais da capacidade de oferecer desempenho confiável em campo, conformidade regulatória e soluções integradas, em vez de depender exclusivamente da amplitude do portfólio de produtos ou do preço.
Líderes do Setor de Tratamento de Solo
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group
-
UPL Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Tratamento de Solo Empresas cobertas neste relatório
- AGRO-KANESHO CO., LTD. (Idemitsu Kosan Co., Ltd. group)
- Rallis India Limited (Tata Chemicals Limited)
- American Vanguard Corporation
- FMC Corporation
- UPL Limited
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Sumitomo Chemical Company, Limited
- PI Industries Limited
- Nutrien Ltd.
- ICL Group Ltd.
- Bayer AG
Desenvolvimentos industriais recentes em Mercado de Tratamento de Solo
- Maio de 2026: A BioWorks anunciou o TotalNema Aₓ, um nematicida botânico desenvolvido para culturas especiais ao ar livre, incluindo batatas, cebolas, morangos e hortaliças folhosas. O produto destina-se ao controle de nematoides parasitas de plantas e suporta aplicações de pulverização em área total pré-plantio, no sulco, por gotejamento e por encharcamento.
- Novembro de 2025: O Syngenta Group anunciou que a Agência de Proteção Ambiental dos Estados Unidos (EPA) havia concedido registro federal ao Trefinti, um nematicida e fungicida à base de TYMIRIUM para gramados. O produto tem como alvo nematoides parasitas de plantas e doenças de origem telúrica que afetam greens, tees e fairways de campos de golfe.
- Abril de 2025: A Bayer AG anunciou o lançamento australiano do Velum Prime, um nematicida à base de fluopiram para raízes e tubérculos, incluindo cenouras, batatas e batatas-doces. O produto tem como alvo nematoides parasitas de plantas e destina-se a proporcionar proteção sustentada das raízes das culturas.
- Janeiro de 2025: A Corteva, Inc. anunciou o lançamento do Salibro CA, contendo o ingrediente ativo Reklemel, para pomares, vinhedos e hortaliças frutíferas da Califórnia. O nematicida não fumigante recebeu registro da EPA dos Estados Unidos em 2024, seguido de aprovação do Departamento de Regulação de Pesticidas da Califórnia. Foi desenvolvido para controlar nematoides parasitas de plantas, preservando os organismos benficos do solo.
Escopo do Relatório Global do Mercado de Tratamento de Solo
O tratamento de solo refere-se à aplicação de produtos de proteção de culturas diretamente ao solo para controlar doenças de origem telúrica, plantas daninhas, insetos, nematoides e outras pragas que habitam o solo. Esses produtos são aplicados por métodos como incorporação ao solo, aplicação em área total, aplicação no sulco, encharcamento do solo ou outras técnicas de aplicação ao solo aprovadas pelo rótulo. O mercado inclui fungicidas, herbicidas, inseticidas, moluscicidas e nematicidas aplicados ao solo utilizados em culturas agrícolas, gramados e aplicações ornamentais. Os tratamentos aplicados a sementes são excluídos, a menos que sejam aplicados separadamente ao solo e se enquadrem no escopo de produto definido. Corretivos gerais de solo, fertilizantes, produtos de micronutrientes e programas de carbono no solo são excluídos, a menos que estejam explicitamente incluídos na metodologia de dimensionamento do mercado.
O Mercado de Tratamento de Solo é Segmentado por Função (Fungicida, Herbicida, Inseticida, Moluscicidas e Nematicidas), por Tipo de Cultura (Grãos e Cereais, Frutas e Hortaliças, Leguminosas e Oleaginosas, Culturas Comerciais e Gramados e Ornamentais) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, África e Oriente Médio). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
Visão geral da segmentação
| Fungicidas |
| Herbicidas |
| Inseticidas |
| Moluscicidas |
| Nematicidas |
| Culturas Comerciais |
| Frutas e Hortaliças |
| Grãos e Cereais |
| Leguminosas e Oleaginosas |
| Gramados e Ornamentais |
| África | Por País | África do Sul |
| Restante da África | ||
| Ásia-Pacífico | Por País | Austrália |
| China | ||
| Índia | ||
| Indonésia | ||
| Japão | ||
| Mianmar | ||
| Paquistão | ||
| Filipinas | ||
| Tailândia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Europa | Por País | França |
| Alemanha | ||
| Itália | ||
| Países Baixos | ||
| Rússia | ||
| Espanha | ||
| Ucrânia | ||
| Reino Unido | ||
| Restante da Europa | ||
| América do Norte | Por País | Canadá |
| México | ||
| Estados Unidos | ||
| Restante da América do Norte | ||
| América do Sul | Por País | Argentina |
| Brasil | ||
| Chile | ||
| Restante da América do Sul |
| Função | Fungicidas | ||
| Herbicidas | |||
| Inseticidas | |||
| Moluscicidas | |||
| Nematicidas | |||
| Tipo de Cultura | Culturas Comerciais | ||
| Frutas e Hortaliças | |||
| Grãos e Cereais | |||
| Leguminosas e Oleaginosas | |||
| Gramados e Ornamentais | |||
| Região | África | Por País | África do Sul |
| Restante da África | |||
| Ásia-Pacífico | Por País | Austrália | |
| China | |||
| Índia | |||
| Indonésia | |||
| Japão | |||
| Mianmar | |||
| Paquistão | |||
| Filipinas | |||
| Tailândia | |||
| Vietnã | |||
| Restante da Ásia-Pacífico | |||
| Europa | Por País | França | |
| Alemanha | |||
| Itália | |||
| Países Baixos | |||
| Rússia | |||
| Espanha | |||
| Ucrânia | |||
| Reino Unido | |||
| Restante da Europa | |||
| América do Norte | Por País | Canadá | |
| México | |||
| Estados Unidos | |||
| Restante da América do Norte | |||
| América do Sul | Por País | Argentina | |
| Brasil | |||
| Chile | |||
| Restante da América do Sul | |||
Definição de mercado
- Função - Os Produtos Químicos de Proteção de Culturas são aplicados para controlar ou prevenir pragas, incluindo insetos, fungos, ervas daninhas, nematoides e moluscos, que danificam as culturas e para proteger a produtividade das culturas.
- Modo de Aplicação - O Tratamento de Solo é um método de aplicação de produtos químicos de proteção de culturas diretamente no solo para prevenir ou controlar pragas.
- Tipo de Cultura - Isso representa o consumo de produtos químicos de proteção de culturas por Cereais, Leguminosas, Oleaginosas, Frutas, Hortaliças, Gramados e Ornamentais.
| Palavra-chave | Definição |
|---|---|
| IWM | O manejo integrado de ervas daninhas (IWM) é uma abordagem que incorpora múltiplas técnicas de controle de ervas daninhas ao longo da temporada de cultivo para oferecer aos produtores a melhor oportunidade de controlar ervas daninhas problemáticas. |
| Hospedeiro | Hospedeiros são as plantas que formam relacionamentos com microrganismos benéficos e os ajudam a colonizar. |
| Patógeno | Um organismo causador de doenças. |
| Herbigação | A herbigação é um método eficaz de aplicação de herbicidas por meio de sistemas de irrigação. |
| Limites máximos de resíduos (LMR) | O Limite Máximo de Resíduos (LMR) é o limite máximo permitido de resíduos de pesticidas em alimentos ou rações obtidos de plantas e animais. |
| IoT | A Internet das Coisas (IoT) é uma rede de dispositivos interconectados que se conectam e trocam dados com outros dispositivos IoT e com a nuvem. |
| Variedades tolerantes a herbicidas (VTH) | Variedades tolerantes a herbicidas são espécies vegetais que foram geneticamente modificadas para ser resistentes aos herbicidas usados nas culturas. |
| Quimigação | A quimigação é um método de aplicação de pesticidas nas culturas por meio de um sistema de irrigação. |
| Proteção de Culturas | A proteção de culturas é um método de proteger a produtividade das culturas contra diferentes pragas, incluindo insetos, ervas daninhas, doenças de plantas e outros que causam danos às culturas agrícolas. |
| Tratamento de Sementes | O tratamento de sementes ajuda a desinfetar sementes ou mudas de pragas transmitidas pelas sementes ou presentes no solo. Produtos químicos de proteção de culturas, como fungicidas, inseticidas ou nematicidas, são comumente usados para o tratamento de sementes. |
| Fumigação | A fumigação é a aplicação de produtos químicos de proteção de culturas na forma gasosa para controlar pragas. |
| Isca | Uma isca é um alimento ou outro material usado para atrair uma praga e eliminá-la por diversos métodos, incluindo envenenamento. |
| Fungicida de Contato | Os pesticidas de contato evitam a contaminação das culturas e combatem patógenos fúngicos. Atuam sobre as pragas (fungos) somente quando entram em contato com elas. |
| Fungicida Sistêmico | Um fungicida sistêmico é um composto absorvido por uma planta e, em seguida, translocado dentro da planta, protegendo-a assim do ataque por patógenos. |
| Administração Massal de Medicamentos (AMM) | A administração massal de medicamentos é a estratégia para controlar ou eliminar muitas doenças tropicais negligenciadas. |
| Moluscos | Os moluscos são pragas que se alimentam das culturas, causando danos às culturas e perda de produtividade. Os moluscos incluem polvos, lulas, caracóis e lesmas. |
| Herbicida Pré-emergente | Os herbicidas pré-emergentes são uma forma de controle químico de ervas daninhas que impede o estabelecimento de plântulas de ervas daninhas germinadas. |
| Herbicida Pós-emergente | Os herbicidas pós-emergentes são aplicados no campo agrícola para controlar as ervas daninhas após a emergência (germinação) das sementes ou plântulas. |
| Ingredientes Ativos | Os ingredientes ativos são os produtos químicos nos produtos pesticidas que matam, controlam ou repelem pragas. |
| Departamento de Agricultura dos Estados Unidos (USDA) | O Departamento de Agricultura fornece liderança em alimentos, agricultura, recursos naturais e questões relacionadas. |
| Sociedade de Ciências de Ervas Daninhas da América (WSSA) | A WSSA, uma sociedade profissional sem fins lucrativos, promove atividades de pesquisa, educação e extensão relacionadas a ervas daninhas. |
| Concentrado em suspensão | O concentrado em suspensão (SC) é uma das formulações de produtos químicos de proteção de culturas com ingredientes ativos sólidos dispersos em água. |
| Pó molhável | Um pó molhável (WP) é uma formulação em pó que forma uma suspensão quando misturada com água antes da pulverização. |
| Concentrado emulsionável | O concentrado emulsionável (EC) é uma formulação líquida concentrada de pesticida que precisa ser diluída com água para criar uma solução de pulverização. |
| Nematoides fitoparasitas | Os nematoides parasitas se alimentam das raízes das culturas, causando danos às raízes. Esses danos permitem a fácil infestação das plantas por patógenos do solo, resultando em perda de produtividade ou colheita. |
| Estratégia Australiana de Ervas Daninhas (AWS) | A Estratégia Australiana de Ervas Daninhas, de responsabilidade do Comitê de Meio Ambiente e Invasores, fornece orientação nacional sobre o manejo de ervas daninhas. |
| Sociedade de Ciências de Ervas Daninhas do Japão (WSSJ) | A WSSJ visa contribuir para a prevenção de danos causados por ervas daninhas e a utilização do valor das ervas daninhas, proporcionando oportunidades para apresentação de pesquisas e troca de informações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




