
Tamanho e Participação do Mercado de Filmes Adesivos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
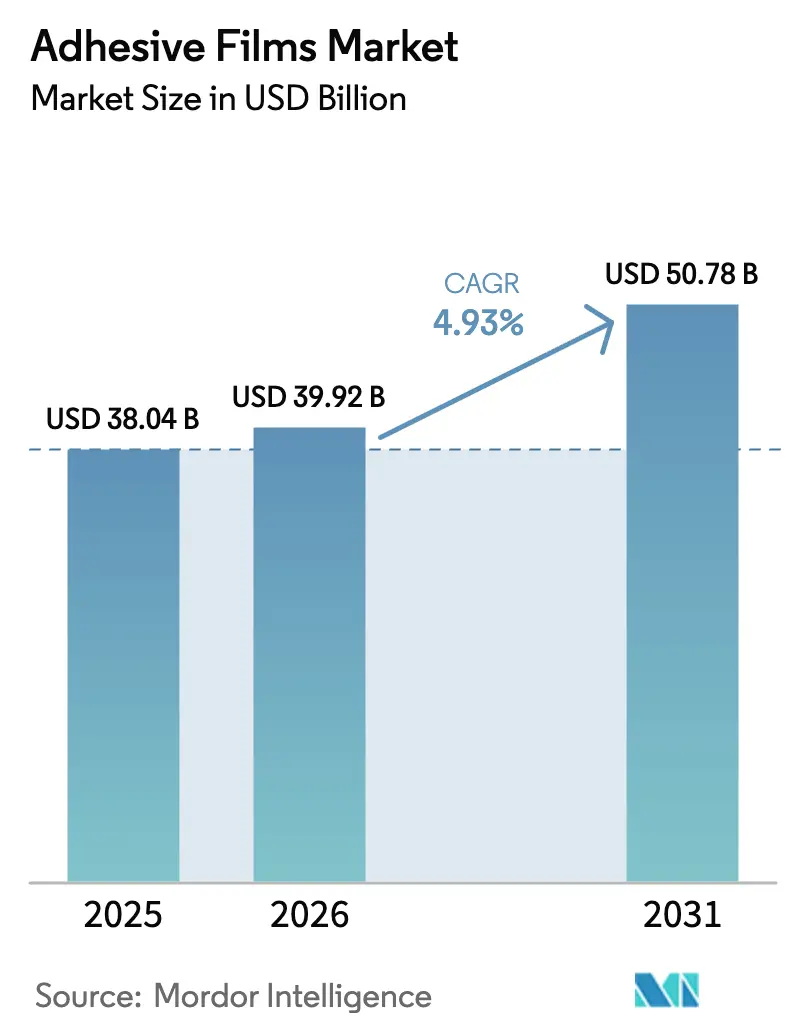
| Tamanho do Mercado (2026) | 39.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.93 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
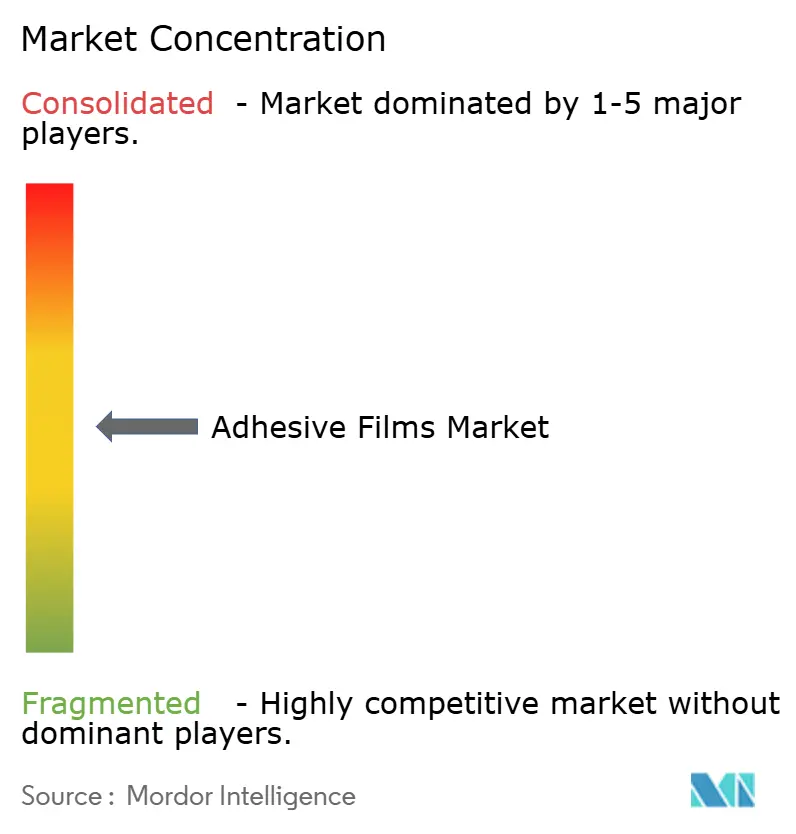
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes Adesivos por Mordor Intelligence
Espera-se que o tamanho do Mercado de Filmes Adesivos cresça de USD 38,04 mil milhões em 2025 para USD 39,92 mil milhões em 2026, com previsão de atingir USD 50,78 mil milhões até 2031, a um CAGR de 4,93% no período 2026-2031. O crescimento atual assenta em três pilares: o aumento da produção de baterias para veículos elétricos que exige camadas de ligação inferiores a 50 mícrones, o crescimento acelerado dos volumes de encomendas de comércio eletrónico que favorece filmes de embalagem mais leves e resistentes, e os ciclos de conceção de produtos cada vez mais rápidos em eletrónica flexível que valorizam adesivos opticamente transparentes de espessura ultrafina. A dinâmica competitiva depende agora das capacidades de revestimento de precisão, das credenciais de sustentabilidade e da capacidade de resposta às oscilações dos preços das resinas, fatores que moldam as decisões de aquisição nas cadeias de abastecimento automóvel, eletrónica e de embalagem. Os líderes de mercado continuam a ampliar a vantagem tecnológica através de investimentos em químicas à base de água, cura por ultravioleta e filmes termicamente condutores de alto teor de carga, enquanto os especialistas regionais aproveitam a prototipagem rápida e os níveis de serviço para pequenas séries para ganhar projetos de nicho.
Principais Conclusões do Relatório
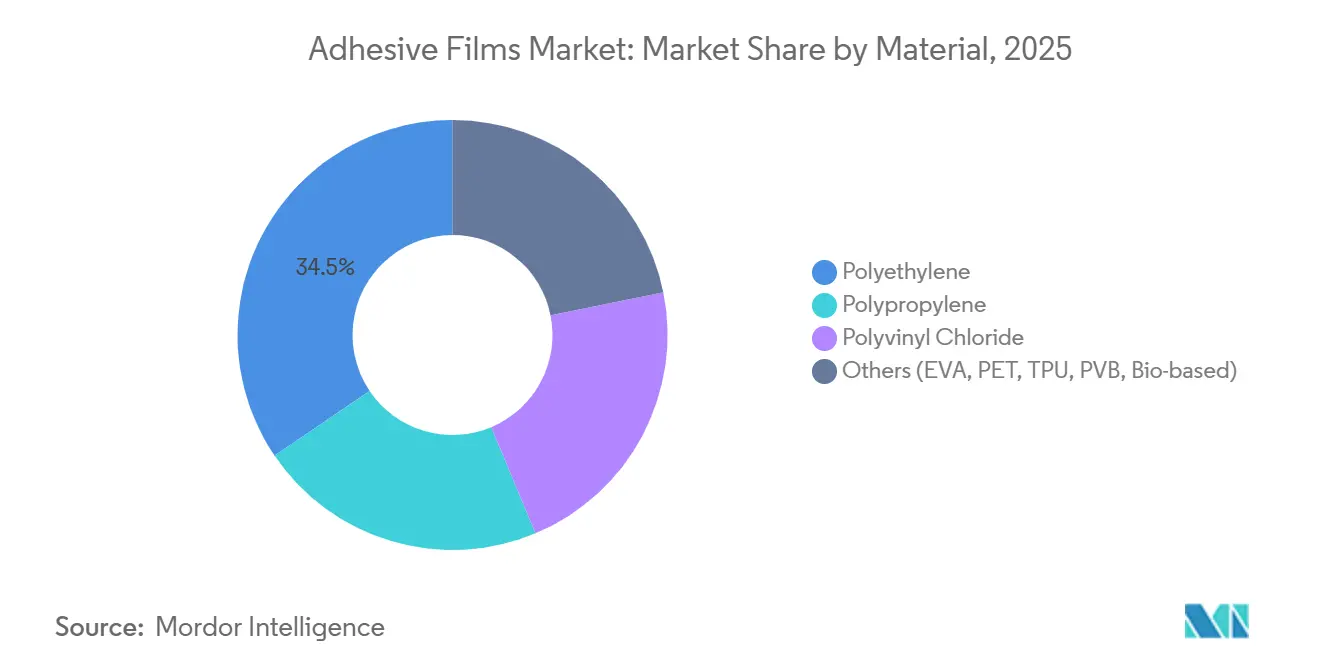
- Por material, o polietileno captou 34,47% da participação do mercado de filmes adesivos em 2025. Prevê-se que as misturas de polímeros de base biológica e de especialidade se expandam a um CAGR de 6,31% até 2031.
- A tecnologia sensível à pressão deteve uma quota de receita de 46,38% em 2025. Prevê-se que os filmes curados por radiação e ultravioleta sejam a tecnologia de crescimento mais rápido, com um CAGR de 6,42% até 2031.
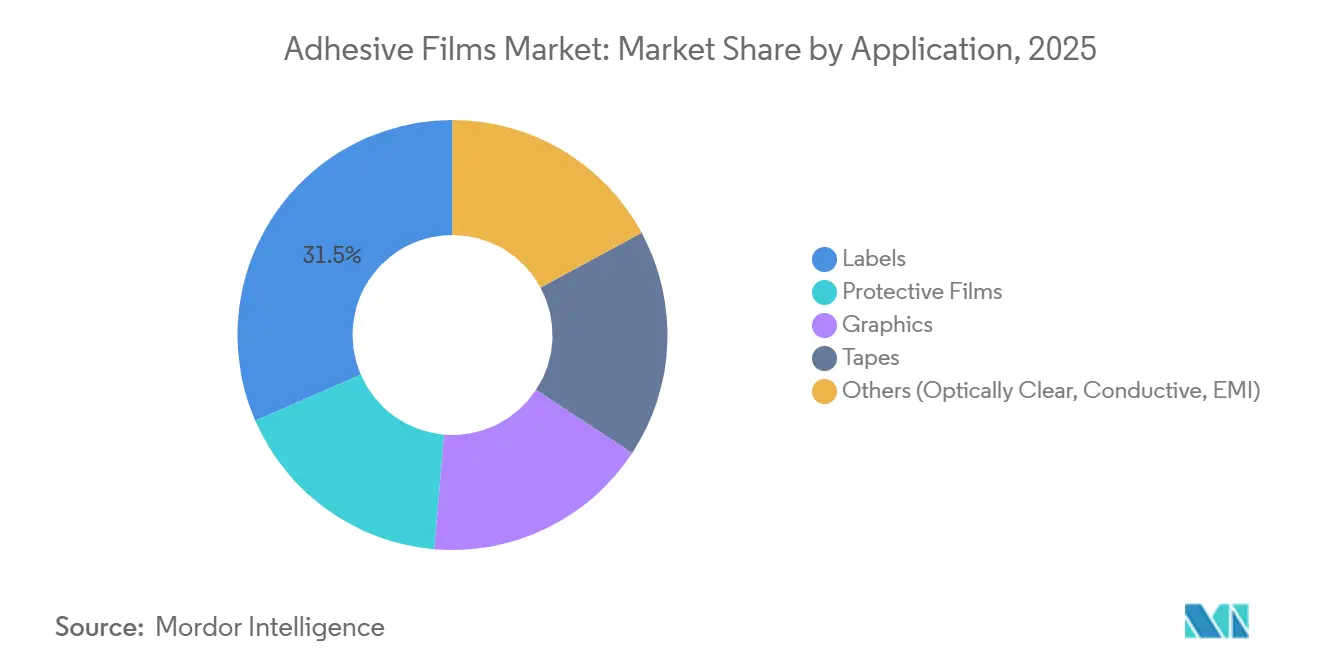
- As etiquetas representaram 31,52% da receita por aplicação em 2025. Os filmes opticamente transparentes, condutores e de blindagem contra interferências eletromagnéticas deverão avançar a um CAGR de 6,27% até 2031.
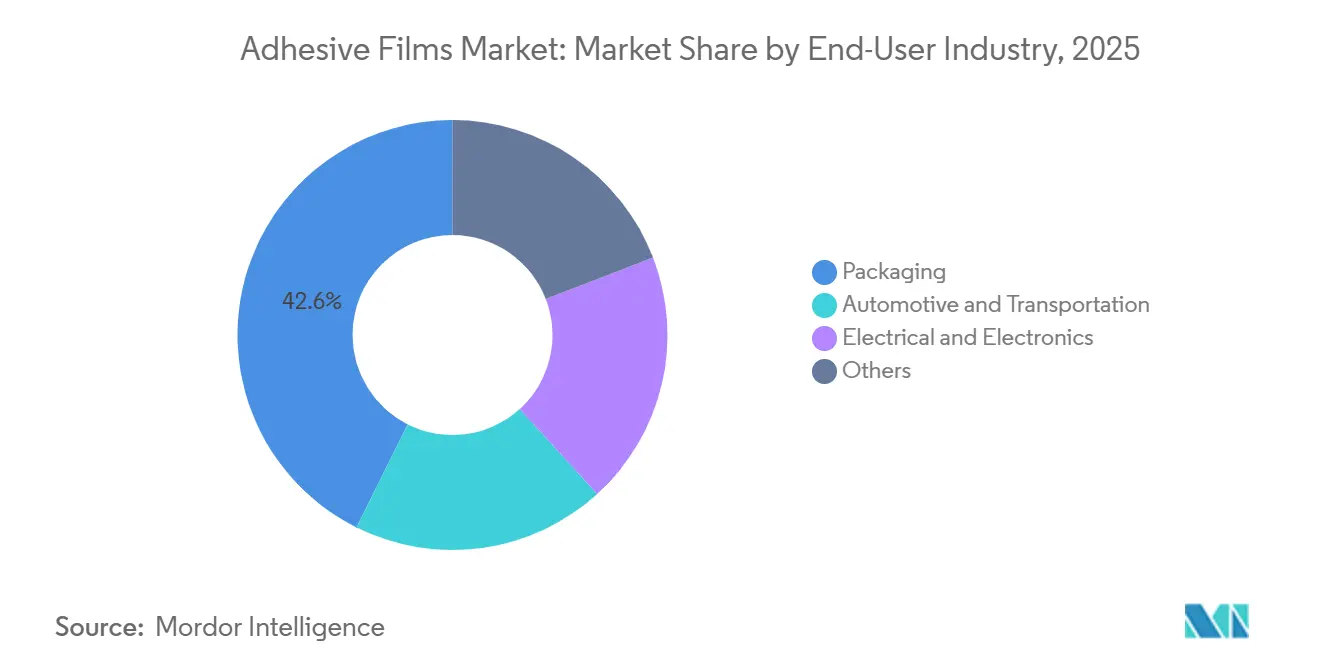
- A embalagem representou 42,63% da procura em 2025. Espera-se que os utilizadores finais do setor elétrico e eletrónico cresçam a um CAGR de 6,24% até 2031.
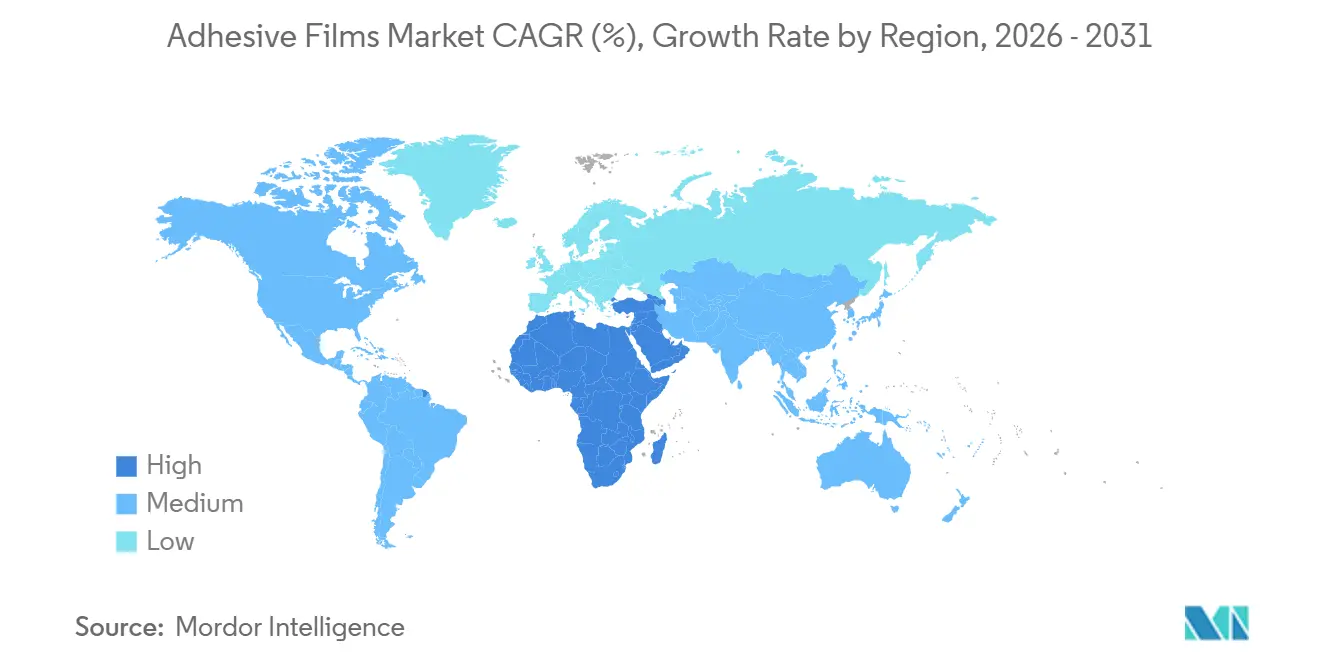
- A Ásia-Pacífico contribuiu com 48,36% da receita global em 2025. Prevê-se que o Médio Oriente e África registem o CAGR regional mais rápido, de 5,93%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Procura de Gestão Térmica para VE/Baterias | +0.8% | China, UE, América do Norte | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrónico de Embalagens | +0.6% | APAC, América do Norte | Curto prazo (≤ 2 anos) |
| Miniaturização em Eletrónica Flexível e Vestível | +0.7% | Núcleo APAC, extensão para América do Norte | Médio prazo (2-4 anos) |
| Transição para Químicas à Base de Água/Sem Solventes | +0.5% | América do Norte, UE | Longo prazo (≥ 4 anos) |
| Investimento em Infraestruturas para Fachadas de Construção Inteligente | +0.4% | Médio Oriente, China, mercados selecionados da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura de Gestão Térmica para VE/Baterias
Os fabricantes de veículos que transitam de arquiteturas módulo-para-pack para célula-para-pack necessitam de filmes que proporcionem simultaneamente isolamento elétrico e condutividade térmica superior a 3 W/m-K. A Henkel registou um aumento de 18% na receita proveniente de filmes adesivos termicamente condutores durante 2024, apoiada por soluções que substituem as almofadas de preenchimento térmico e eliminam um terço das etapas de montagem. A série EV THERM da H.B. Fuller, lançada em 2024, lamina numa única passagem e apresenta cargas de carga cerâmica superiores a 70% em peso. Os pedidos de patente para barreiras de contenção de propagação térmica à base de adesivos aumentaram 22% em termos homólogos em 2024, sublinhando a importância estratégica dos filmes de mitigação de incêndio. As baterias de fosfato de ferro e lítio requerem mais células por veículo, aumentando o consumo de filme em cerca de 25-35% por automóvel. Novas normas como a UL 2580 exigem agora testes de envelhecimento térmico de 1.000 horas a 85 °C, acelerando a transição de químicas acrílicas para silicone ou poliuretano.
Expansão do Comércio Eletrónico de Embalagens
O volume de encomendas por metro quadrado aumentou 15% em relação a 2024, obrigando os operadores de centros de distribuição a especificar espessuras mais finas — agora 35 mícrones em vez de 50 mícrones — mantendo ainda a aprovação nos testes de queda de 1,2 metros. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens exige 70% de reciclabilidade até 2030, incentivando construções de polietileno mono-material ligadas com adesivos à base de água[1]Nature Communications, "Adesivos Opticamente Transparentes de Baixa Névoa para OLEDs Dobráveis," nature.com. A H.B. Fuller reportou crescimento de dois dígitos em adesivos de embalagem à base de água em 2024, à medida que os proprietários de marcas perseguiam limites de compostos orgânicos voláteis abaixo de 250 g/L. As crescentes taxas de devolução de produtos sustentam a procura de filmes adesivos reencerráveis que mantêm a aderência após múltiplas aberturas. Entretanto, o peso médio das encomendas caiu de 2,8 kg em 2020 para 2,3 kg em 2025, amplificando as poupanças de custo provenientes de filmes de baixo peso.
Miniaturização em Eletrónica Flexível e Vestível
A produção de sensores impressos está no caminho certo para ultrapassar USD 15,3 mil milhões até 2030, com filmes adesivos a atuar simultaneamente como substrato e encapsulante. A Samsung Display e a LG Display utilizam agora filmes opticamente transparentes com menos de 25 mícrones que devem corresponder ao índice de refração do painel com uma tolerância de 0,02 e manter-se abaixo de 1% de névoa[2]ChannelNews, "Samsung e LG Unem Forças em Painéis OLED de Alta Eficiência Energética," channelnews.com.au. As fitas de corte da LINTEC de 2024 permitem a separação de pastilhas de 10 mícrones sem lascagem, um pré-requisito para o encapsulamento de chiplets. Os monitores de saúde vestíveis integram filmes adesivos condutores que funcionam também como elétrodos, reduzindo a contagem de componentes e o custo da lista de materiais em USD 0,40-0,60 por unidade. A conformidade com a IEC 62368-1 impulsiona a adoção de retardadores de chama sem halogénio, aumentando os gastos com matérias-primas em 8-12%, mas desbloqueando a procura premium dos fabricantes de equipamento original.
Transição para Químicas à Base de Água/Sem Solventes
As regras da EPA dos EUA limitam o teor de compostos orgânicos voláteis a 250 g/L para adesivos de embalagem flexível, um limite que os sistemas à base de solventes ultrapassam em até 50%. A Henkel reservou EUR 150 milhões em 2024 para ampliar a produção à base de água em Düsseldorf e Bridgewater. A proibição planeada de PFAS na Europa irá proibir os revestimentos de libertação fluorados até 2026, estimulando a reformulação para alternativas à base de silicone que ainda ficam aquém em consistência de força de libertação. Os sensíveis à pressão à base de água necessitam de 20-30% mais tempo de secagem, retardando a adoção em linhas de impressão de etiquetas que funcionam a 200 m/min. O hot-melt enfrenta limitações de tempo de abertura, mas o seu perfil de zero COV assegura uma quota na selagem de caixas e estojos.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Matérias-Primas | -0.6% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Reciclagem Complexa no Fim de Vida de Filmes Multicamada | -0.4% | UE, América do Norte | Médio prazo (2-4 anos) |
| Regulamentações Mais Rigorosas sobre PFAS e COV | -0.5% | América do Norte, UE, emergindo na APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas
A resina de polietileno aumentou 8 cêntimos/lb durante os primeiros dois meses de 2025, enquanto o polipropileno subiu 4 cêntimos/lb, reduzindo a margem dos conversores em 200-300 pontos base. O Índice de Preços ao Produtor dos EUA para resinas plásticas atingiu 275,323 em março de 2025, uma subida de 2,5% em termos trimestrais. Os conversores de menor dimensão sem instrumentos de cobertura de risco enfrentam um atraso de 6-9 meses antes de repercutir os custos nos clientes, empurrando muitas empresas com receitas abaixo de USD 50 milhões para a consolidação. O excesso de oferta estrutural mantém a utilização global dos craqueadores perto de 80%, mas as paragens não planeadas e os choques geopolíticos ainda perturbam os preços à vista.
Regulamentações Mais Rigorosas sobre PFAS e COV
O Regulamento da UE sobre Embalagens e Resíduos de Embalagens impõe 70% de reciclabilidade até 2030, ameaçando 15-20% da capacidade atual de filmes multicamada. Os limites de PFAS propostos no Anexo XV do REACH eliminarão os revestimentos de libertação fluorados que representam cerca de metade dos stocks de revestimentos sem silicone. Os limites de formaldeído da EPA dos EUA abaixo de 0,09 ppm para produtos de madeira composta também afetam os adesivos de laminação nas cadeias de abastecimento de mobiliário. Apenas 14% das embalagens plásticas são recolhidas para reciclagem a nível mundial, e a taxa cai abaixo de 5% para filmes flexíveis multicamada, refletindo os desafios de delaminação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
As Misturas de Base Biológica Reduzem a Diferença de CustoO polietileno gerou 34,47% da receita de 2025 graças à sua vantagem de custo de USD 1,20-1,40 por kg e à compatibilidade com os ativos generalizados de filme soprado. Prevê-se que os polímeros de especialidade e de base biológica registem um CAGR de 6,31%, superando o mercado global de filmes adesivos em 140 pontos base, à medida que os compradores do setor automóvel e eletrónico incorporam metas de redução de carbono nos contratos com fornecedores. O polipropileno ocupa o segundo lugar em volume, graças à sua transparência e barreira à humidade, mas o seu crescimento de 4,5% fica atrás das misturas de especialidade que prometem melhor estabilidade térmica.
Em nichos específicos, o poliuretano termoplástico comanda USD 8-12 por kg, justificado pela elasticidade e resistência à abrasão valorizadas nos filmes de proteção de pintura e de cuidados de feridas. O polivinil butiral está a expandir-se das intercamadas de para-brisas para fachadas de vidro inteligente, um segmento que poderá atingir 20 milhões de m² anualmente até 2030. As opções compostáveis, como o ácido polilático, permanecem abaixo de 2% de quota porque as temperaturas de deflexão térmica abaixo de 60 °C impedem a utilização na maioria das linhas de hot-melt ou laminação térmica.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tecnologia Adesiva:
Os Filmes Curados por UV Ganham ImpulsoPrevê-se que os produtos curados por radiação e ultravioleta cresçam a um CAGR de 6,42%, o mais rápido no mercado de filmes adesivos, impulsionados por montadores de eletrónica que não podem suportar tempos de permanência de 10-15 segundos típicos dos hot-melts. Os sensíveis à pressão mantiveram uma quota de 46,38% em 2025 devido à sua integração plug-and-play em etiquetadoras de alta velocidade. No entanto, as versões à base de água requerem zonas de forno mais longas, constituindo um obstáculo para os conversores que funcionam a 300 m/min.
Os hot-melts ganharam quota incremental em embalagem porque emitem zero COV, mas a sua janela de abertura curta restringe a montagem de embalagens complexas. Os sistemas à base de solventes estão limitados a um crescimento abaixo de 3% à medida que o limite de 250 g/L da EPA impulsiona a migração para formulações à base de água. Os sensíveis à pressão curados por ultravioleta oferecem agora aderência instantânea e resistência de pós-cura de 24 horas, mas as linhas de lâmpadas com custo superior a USD 200.000 dissuadem as lojas de menor dimensão.
Por Aplicação:
Os Filmes de Especialidade Sobem na Cadeia de ValorPrevê-se que os filmes opticamente transparentes, condutores e de blindagem contra interferências eletromagnéticas subam a um CAGR de 6,27%, superando as etiquetas, que ainda detinham 31,52% da receita de 2025. A procura de proteção de pintura automóvel impulsionou os filmes de proteção em linha com o mercado global de filmes adesivos, graças ao modelo direto ao instalador da XPEL que expande o alcance no mercado de pós-venda.
Os filmes gráficos enfrentam pressão de substituição pela impressão digital direta no substrato, causando crescimento plano na divisão gráfica da Avery Dennison. Os filmes adesivos condutores, com preços tão elevados como USD 100 por m², permitem sensores táteis e protegem os telemóveis 5G de interferências, sendo transacionados a 10-20 vezes o valor das fitas de uso geral. A produção de adesivos opticamente transparentes é dominada por um punhado de empresas japonesas e coreanas que cumprem consistentemente uma névoa abaixo de 1% e uma tolerância de índice de refração dentro de 0,02.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Indústria do Utilizador Final:
A Eletrónica AceleraA embalagem absorveu 42,63% da procura em 2025, mas a eletrónica deverá registar o CAGR mais rápido de 6,24%, à medida que os filmes migram de coberturas passivas para camadas funcionais como antenas e dissipadores de calor. A produção automóvel continua a consumir grandes metragens quadradas para interfaces térmicas de baterias, acabamentos interiores e amortecimento de ruído, crescendo 5,8% em 2024 com 14 milhões de unidades de veículos elétricos.
As embalagens de polietileno mono-material ligadas com adesivos à base de água estão a ganhar no comércio eletrónico, enquanto os filmes de barreira multicamada para alimentos de longa duração enfrentam obstáculos de reciclabilidade. A procura de eletrónica está fortemente centrada na Ásia-Pacífico, desafiando os fornecedores norte-americanos e europeus a encurtar os prazos de entrega ou a investir em composição local. As aplicações de construção e médicas oferecem volume estável, mas permanecem fragmentadas em pequenas dimensões de trabalho.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Filmes Adesivos da APAC
A Ásia-Pacífico gerou 48,36% da receita global em 2025 e deverá crescer a um CAGR de 5,1% até 2031, impulsionada por sua participação de 60% na capacidade de embalagem de semicondutores e pela dominância na montagem de smartphones. A China exportou 1,75 bilhões de USD em fita autoadesiva em 2023, confirmando seu status de formadora de preços. O Japão e a Coreia do Sul permanecem na fronteira da inovação em filmes de colagem para OLED dobráveis, enquanto o Sudeste Asiático atrai linhas incrementais à medida que as cadeias de suprimentos se diversificam.
Mercado de Filmes Adesivos da América do Norte e Europa
A América do Norte e a Europa juntas controlaram uma participação significativa na receita, mas ficarão atrás da Ásia-Pacífico em quase 1 ponto percentual no CAGR. As oscilações no preço de resinas de 5 a 8 centavos por libra no início de 2025 comprimiram as margens e forçaram a consolidação entre extrusores de médio porte. O mandato de reciclabilidade da UE está gerando novos investimentos de capital para linhas de material único, incluindo a expansão à base de água da Henkel no valor de 150 milhões de EUR. Os Estados Unidos permanecem o maior mercado nacional, sustentados pelo crescimento de 12% nas encomendas de comércio eletrônico em 2024 e pela demanda automotiva persistente de aproximadamente 225 milhões de m² anuais.
Mercado de Filmes Adesivos do Oriente Médio e África e América do Sul
O Oriente Médio e a África, embora menores, têm previsão de crescimento mais acelerado, com um CAGR de 5,93%, auxiliados pelo plano de desenvolvimento Vision 2030 da Arábia Saudita no valor de 1,1 trilhões de USD. As fábricas de embalagens flexíveis do Egito abastecem marcas alimentícias do Norte da África, enquanto os projetos de construção dos Emirados Árabes Unidos elevam a demanda por filmes laminados para fachadas e interiores. A América do Sul fica para trás, com o Brasil e a Argentina limitados por tarifas de importação e capacidade doméstica restrita para bases de alto desempenho, mantendo a região focada em fitas e etiquetas de uso geral.

Panorama regulatório
Os requisitos de conformidade estão se tornando mais rígidos em relação à reciclabilidade das embalagens, ao teor químico e à segurança de contato com alimentos, remodelando as formulações de filmes adesivos e a documentação subjacente. Na União Europeia, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR) 2025/40 entra em aplicação geral a partir de agosto de 2026, impulsionando o design para reciclagem e a rastreabilidade dos componentes de embalagens, além de aumentar a pressão para comprovar o status de PFAS em substratos, revestimentos e sistemas de liberação.
As regras químicas e de contato com alimentos adicionam restrições adicionais para filmes adesivos especiais e curados por UV. A UE atualizou as disposições de contato de plásticos com alimentos por meio do Regulamento (UE) 2026/245 da Comissão (fevereiro de 2026), autorizando o uso de comonômeros específicos em filmes finos de poliamida sob limites de migração definidos. Nos Estados Unidos, a FDA revisou a 21 CFR 175.300 (julho de 2026) para restringir os limites de migração de determinados componentes curáveis por UV, o que já está impulsionando mudanças na seleção de fotoiniciadores e monômeros para laminação em contato com alimentos e construções de rótulos.
Análise da cadeia de valor
A cadeia de valor dos filmes adesivos começa com fornecedores upstream de polímeros e resinas tackificantes (PE, PP, PVC, polímeros especiais e matérias-primas adesivas). Em seguida, passa pela extrusão de filmes e revestimento de precisão ou laminação, e pelas etapas de conversão, como corte longitudinal, corte por matriz e manuseio de liners, antes da distribuição e integração específica de aplicação em conversores de embalagens, impressores de rótulos, montadores de eletrônicos e fornecedores de nível 1 do setor automotivo. Os insumos de processo, especialmente as linhas de revestimento e cura para sistemas à base de água e UV, moldam o rendimento, as taxas de defeitos e a capacidade de atender a especificações de calibre fino, baixa turbidez ou condutividade térmica.
Dois temas operacionais estão influenciando a forma como o valor é capturado ao longo da cadeia: a interpretação regulatória e a resiliência da cadeia de suprimentos. Na Europa, o envolvimento da Afera em torno do PPWR incluiu esclarecimentos, incluindo a confirmação de abril de 2026 de que certos filmes de processo adesivo usados na fabricação não são classificados como embalagens, reduzindo a carga de conformidade para aplicações de processo industrial. Em relação às plantas de fabricação, racionalizações anunciadas, como os planos da UPM Adhesive Materials de descontinuar a produção de materiais para rótulos em Nancy, França (setembro de 2025), indicam otimização contínua de capacidade, enquanto conversores e proprietários de marcas solicitam cada vez mais dados de pegada de carbono do produto e rastreabilidade de materiais, elevando o papel das associações e ferramentas compartilhadas na padronização de relatórios entre fornecedores.
Panorama Competitivo
O mercado global de filmes adesivos está moderadamente consolidado. As frentes competitivas dividem-se entre etiquetas de uso geral orientadas para a escala e filmes de especialidade de elevada intensidade científica. Os pedidos de patente para encapsulamento de células de iões de lítio aumentaram 22% em 2024, destacando uma corrida à propriedade intelectual que definirá os padrões de montagem de baterias ao longo da década. Os líderes emergentes no mercado estão a explorar espaços em branco combinando personalização de corte a molde com entrega em menos de 24 horas para encomendas abaixo de 10.000 m², níveis de serviço que os conglomerados globais têm dificuldade em igualar. Os grupos líderes defendem as etiquetas de uso geral enquanto investem em linhas opticamente transparentes e termicamente condutoras cujos fundamentos económicos por unidade geram três a cinco vezes o lucro bruto dos filmes de embalagem de uso geral. Os impulsos tecnológicos incluem agentes de aderência curados por ultravioleta que eliminam fornos, prensas digitais que processam suportes com adesivo a pedido, e inspeção hiperespectral que deteta defeitos abaixo de 10 mícrones, superando as verificações manuais.
Líderes da Indústria de Filmes Adesivos
3M
Avery Dennison Corporation
Henkel AG & Co. KGaA
Nitto Denko Corporation
LINTEC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filmes Adesivos
- 3M
- Adhesive Films, Inc.
- Arkema
- Avery Dennison Corporation
- Berry Global Inc.
- DuPont
- Eastman Chemical Company
- Grafix Plastics
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- LINTEC Corporation
- L&L Products
- Nitto Denko Corporation
- Scapa
- Sika AG
- tesa Tapes (India) Private Limited
- Toray Advanced Composites
- XPEL

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está se concentrando na reformulação de estruturas para atender às restrições de reciclabilidade e químicas, mantendo o desempenho em embalagens, eletrônicos e montagem de baterias de veículos elétricos. O PPWR está impulsionando mais embalagens de material único e requisitos de rastreabilidade mais rigorosos, expandindo a necessidade endereçável de sistemas de filmes adesivos à base de água e sem solventes que suportam estruturas de polietileno recicláveis e perfis de menor VOC. Essa dinâmica reforça o investimento em capacidade à base de água, incluindo a expansão de 150 milhões de EUR da Henkel em 2024 na produção à base de água na Alemanha e nos Estados Unidos. Ao mesmo tempo, o maior escrutínio de contato com alimentos sobre componentes curáveis por UV, incluindo a atualização da FDA de julho de 2026 à 21 CFR 175.300, está apoiando a demanda por químicas de filmes adesivos curáveis por UV conformes e desempenho de migração validado para rótulos e embalagens flexíveis.
A regionalização e as atualizações especializadas também estão criando oportunidades para fornecedores com portfólios de revestimento de precisão e específicos por aplicação. A expansão de capacidade da UPM Adhesive Materials em Johor Bahru, Malásia, com uma nova linha de revestimento com operação prevista para metade de 2026, e o marco de expansão do site da tesa em Offenburg, Alemanha, em maio de 2026, mostram movimentos ativos para adicionar capacidade mais próxima de centros de uso final em crescimento e da demanda de fitas industriais. A expansão do portfólio por meio de consolidação também está apoiando aplicações de filmes de maior valor, incluindo o acordo da Covestro de junho de 2025 para adquirir a Pontacol, ampliando a capacidade e as ofertas de filmes adesivos especiais na Europa. No lado de P&D, filmes autoadesivos hidrofóbicos produzidos por deposição química de vapor iniciada e sistemas adesivos microencapsulados apontam para caminhos de diferenciação para montagem de eletrônicos e automotiva, onde a resistência à umidade e o controle de processo são fundamentais.
Recent Industry Developments in Mercado de Filmes Adesivos
- Julho de 2026: a Ahlstrom lançou o MaxLiner, um papel de liberação de alta transparência produzido em sua planta de Jacareí, no Brasil. A oferta local adicional de liners de liberação apoia os ecossistemas de rotulagem autoadesiva e reduz a dependência de materiais de liner importados para conversores regionais.
- Março de 2026: a Avery Dennison e a BASF colaboraram para introduzir acrilatos produzidos com eletricidade renovável, incluindo acrilato de butila RE e acrilato de 2-etilhexila RE. O acesso a monômeros de menor pegada de carbono apoia os esforços de descarbonização de filmes adesivos PSA e materiais de rótulo, mantendo a compatibilidade de substituição direta para formulações estabelecidas.
- Junho de 2024: a Henkel alocou 150 milhões de EUR para expandir a capacidade de adesivos à base de água na Alemanha e nos Estados Unidos. O investimento fortalece a oferta para conversores que estão migrando de sistemas à base de solventes para atender às restrições de VOC e às emergentes relacionadas a PFAS em embalagens e aplicações relacionadas.


Mercado de Filmes Adesivos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange filmes adesivos vendidos como soluções de ligação baseadas em filme que são revestidas ou formuladas para aderir a superfícies usando pressão, calor, água, solventes ou cura por radiação, e depois usadas em aplicações industriais e de consumo.
Exclusões de escopo: excluímos adesivos apenas líquidos, selantes a granel e sistemas de revestimento que não são fornecidos e usados em forma de filme.
Visão geral da segmentação
- Por Material
- Polietileno
- Polipropileno
- Cloreto de Polivinilo
- Outros (EVA, PET, TPU, PVB, Base Biológica)
- Por Tecnologia Adesiva
- Sensível à Pressão (PSA)
- Hot-Melt
- À Base de Água
- À Base de Solventes
- Curado por Radiação/UV
- Por Aplicação
- Filmes de Proteção
- Gráficos
- Etiquetas
- Fitas
- Outros (Opticamente Transparentes, Condutores, EMI)
- Por Indústria do Utilizador Final
- Embalagem
- Automóvel e Transporte
- Elétrico e Eletrónico
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietname
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- Catar
- Emirados Árabes Unidos
- Nigéria
- Egito
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção do limite do mercado e dos fatores de demanda que impulsionam os filmes adesivos para usos finais. Consultamos fontes públicas, como as estatísticas de comércio da UN Comtrade, dados da Comissão de Comércio Internacional dos EUA, indicadores industriais do Eurostat e institutos nacionais de estatística para sinais de produção de embalagens, produção de veículos e fabricação de eletrônicos.
Para conectar oferta e demanda, também revisamos bases de dados de patentes para entender as mudanças tecnológicas em sistemas autoadesivos e de fusão a quente, e analisamos periódicos revisados por pares para identificar tendências de substituição de materiais (incluindo o uso de filmes de polipropileno e polietileno em laminados). Relatórios anuais, apresentações a investidores e comunicados de imprensa ajudam a validar adições de capacidade, foco de produtos e comentários sobre preços, enquanto uma assinatura paga para dados financeiros de empresas e um banco de dados de embarques de importação e exportação são usados seletivamente para verificação cruzada direcional onde os dados públicos são escassos. Essas fontes são apenas ilustrativas, e outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas primárias e pesquisas
O trabalho primário é usado para confirmar o que é realmente contado como filmes adesivos nas discussões de compra e venda, e para testar as premissas de volume e preço usadas no modelo. Conversamos com uma combinação de conversores de filmes, formuladores de adesivos, distribuidores e grandes usuários finais nos setores de embalagens, automotivo e transporte, e eletrônicos. A cobertura foi equilibrada entre APAC, EMEA e Américas para refletir diferentes padrões de fornecimento e combinações de aplicação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos: 16% | APAC: 42% |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% | EMEA: 34% |
| Players menores: 16% | Gerentes: 44% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento de mercado é construído usando lógica top-down e bottom-up, mas a construção principal parte de uma visão top-down dos conjuntos de demanda de filmes e adesivos que podem ser reconstruídos a partir da atividade de embalagens, da produção de veículos e da fabricação de eletrônicos, sendo então filtrados pela penetração típica de filmes adesivos e intensidade de uso. Após obter esse total, o corroboramos usando verificações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, verificações de canal para as principais áreas de aplicação (rótulos, fitas, artes gráficas, filmes protetores) e uma construção simples de volume vezes preço médio de venda para alguns países de referência.
As principais entradas usadas no modelo incluem o crescimento da produção de embalagens, as taxas de produção automotiva, as tendências de produção de eletrônicos, as mudanças na combinação de materiais de resina e filme (polietileno, polipropileno e PVC) e o movimento de preços observado por tecnologia adesiva (autoadesiva, fusão a quente, à base de água, à base de solvente e curada por radiação). Para a previsão, é usada uma análise de cenários para que a adoção do caso base e a progressão de preços possam ser ajustadas quando o feedback de especialistas indicar uma mudança mais rápida ou mais lenta na demanda de uso final. Onde as entradas bottom-up estão incompletas para países menores, as lacunas são tratadas usando referências regionais vinculadas a fluxos comerciais e atividade industrial, e depois revisadas antes da consolidação final.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações para que os totais correspondam a sinais do mundo real, e não apenas à matemática do modelo. Comparamos os resultados com indicadores independentes, como o movimento comercial das categorias relevantes de filmes e adesivos, tendências de fabricação regional e o consumo implícito por unidade em embalagens e rótulos, e depois reverificamos os valores atípicos quando o crescimento ou os preços parecem incomuns.
Antes da aprovação final, o modelo é revisado em etapas, com premissas reconsideradas quando o feedback das entrevistas conflita com as conclusões da pesquisa documental. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando grandes mudanças de capacidade, alterações políticas ou oscilações abruptas de preços de matérias-primas alteram materialmente as perspectivas. Imediatamente antes da entrega, é feita uma revisão final para que os números reflitam os dados mais recentes disponíveis.
Tamanho do mercado de filmes adesivos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para filmes adesivos podem variar bastante, mesmo quando o nome do tópico parece idêntico. A dispersão geralmente decorre de como o escopo é definido, de como os preços são tratados entre as tecnologias e de se o dimensionamento está vinculado à atividade de uso final ou a cestas de materiais mais amplas.
Ao acompanhar preços específicos por tecnologia e sinais de demanda em nível de aplicação, a Mordor Intelligence contabiliza filmes adesivos apenas quando são usados como soluções de ligação em forma de filme em embalagens, automotivo e transporte, eletrônicos e aplicações relacionadas, o que pode divergir de estimativas que incorporam fitas adjacentes, adesivos líquidos ou um valor mais amplo de filmes convertidos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 39,92 bilhões de USD (2026) | |
| Consultoria Global A | 89,50 bilhões de USD (2024) | Usa um envelope de mercado mais amplo que parece capturar uma cadeia de valor mais ampla de filmes convertidos e adesivos, o que eleva os totais em comparação com um escopo apenas de ligação por filme, e também se ancora em um ano anterior que pode refletir ciclos de preços diferentes. |
| Editora do Setor B | 89,89 bilhões de USD (2024) | A definição é descrita em alto nível, com visibilidade limitada sobre o que é excluído, de modo que produtos adjacentes, como fitas ou formatos adesivos não em filme, podem estar misturados, e as premissas de ponderação regional podem não estar totalmente vinculadas a indicadores de produção de uso final. |
No geral, a tabela mostra que as maiores diferenças vêm dos limites de escopo e do que está sendo contabilizado como valor, seguidas pelo momento do ano-base e pela lógica de preços. Quando o mercado está vinculado a conjuntos claros de demanda de aplicação e verificado em relação a sinais de comércio e produção, o tamanho resultante é mais fácil de rastrear e atualizar de forma consistente conforme as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de filmes adesivos?
O tamanho do mercado de filmes adesivos situou-se em USD 39,92 mil milhões em 2026 e prevê-se que atinja USD 50,78 mil milhões até 2031.
Qual o material que lidera a procura na produção de filmes adesivos?
O polietileno lidera, representando 34,47% da receita global em 2025, devido ao seu baixo custo e ampla compatibilidade de processamento.
Qual o segmento de aplicação com crescimento mais rápido esperado?
Prevê-se que os filmes opticamente transparentes, condutores e de blindagem contra interferências eletromagnéticas avancem a um CAGR de 6,27% até 2031.
Por que razão os filmes adesivos curados por ultravioleta estão a ganhar tração?
Os filmes curados por UV oferecem ligação instantânea sem longos ciclos de forno, alinhando-se com as linhas de eletrónica de alta velocidade e os objetivos de sustentabilidade de zero COV.
Qual a região que registará a taxa de crescimento mais elevada até 2031?
O Médio Oriente e África deverão registar o CAGR regional mais rápido de 5,93%, impulsionados pelos gastos em infraestruturas da Visão Saudita 2030 e pela expansão da embalagem no Egito.
Página atualizada pela última vez em:



