
Tamanho e Participação do Mercado de Adesivos para Flocagem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.48 % |
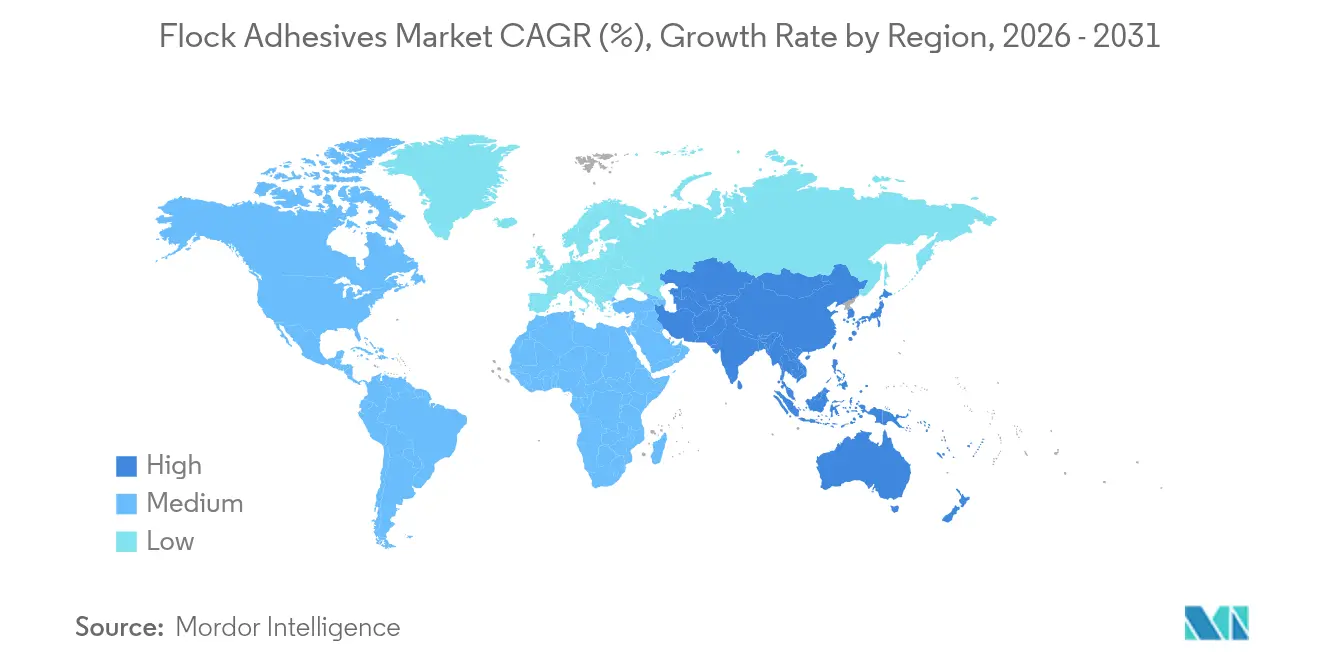
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
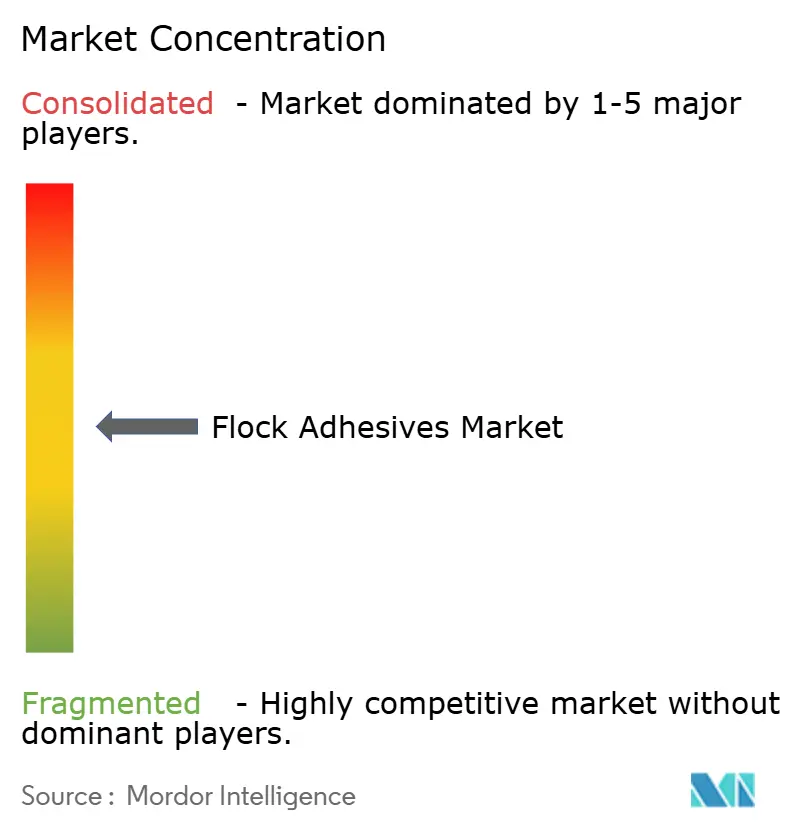
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos para Flocagem por Mordor Intelligence
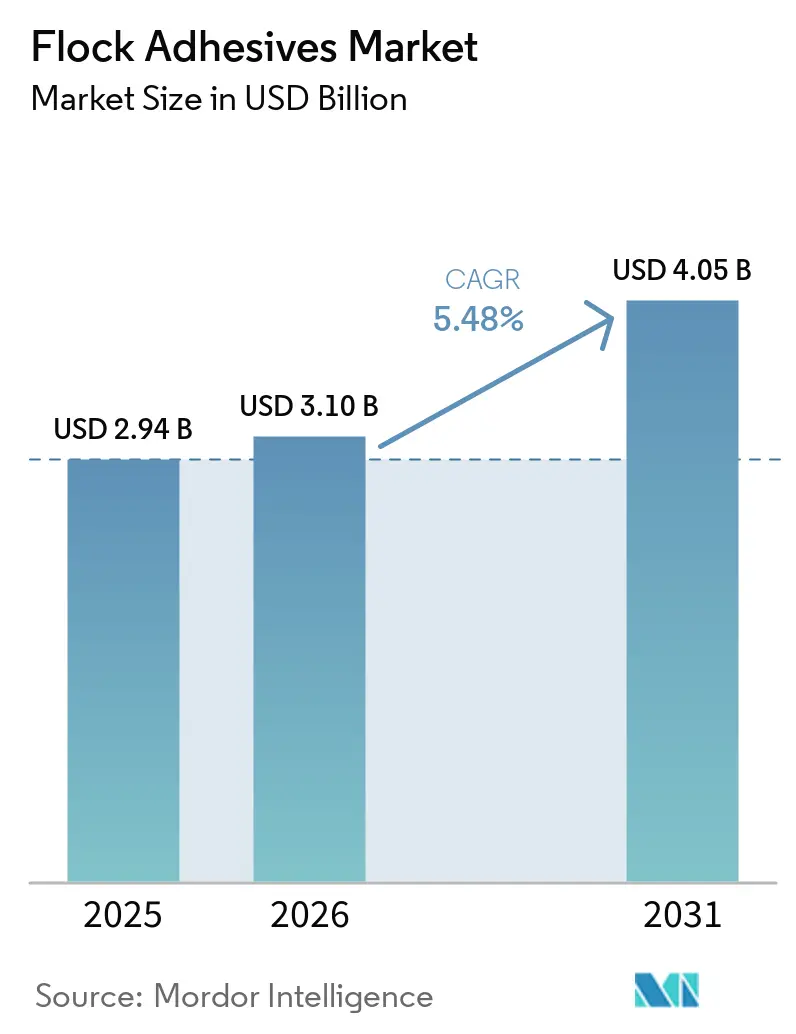
O tamanho do Mercado de Adesivos para Flocagem foi avaliado em 2,94 bilhões de USD em 2025 e estima-se que cresça de 3,10 bilhões de USD em 2026 para atingir 4,05 bilhões de USD até 2031, a um CAGR de 5,48% durante o período de previsão (2026-2031). O crescimento está ancorado na demanda por interiores automotivos, acelerado pelo aumento da produção de veículos elétricos (VE), e reforçado por requisitos de embalagens premium que enfatizam a estética de toque suave e a funcionalidade térmica. As mudanças regulatórias em direção a formulações à base de água e isentas de COV estão impulsionando a rápida reformulação de produtos, especialmente à medida que a União Europeia restringe os diisocianatos e a China endurece os limites de emissões internas. As aplicações automotivas representam a maior fatia do mercado de adesivos para flocagem, com 41,78% em 2025, e também se expandem com maior rapidez, a um CAGR de 6,18% até 2031, ressaltando o papel duplo do segmento como base de volume e motor de inovação. A Ásia-Pacífico mantém a liderança geográfica com 51,20% de participação em 2025 e uma perspectiva de CAGR de 6,05% até 2031, beneficiando-se de parques industriais automotivos concentrados e da expansão da capacidade de baterias para VE. Enquanto isso, os sistemas de resina de poliuretano dominam com 38,19% de participação, mas as demais químicas apresentam o CAGR mais elevado, de 6,65%, à medida que os formuladores migram para alternativas acrílicas, epóxi e não isocianato para se antecipar às regulamentações vigentes.
Principais Conclusões do Relatório
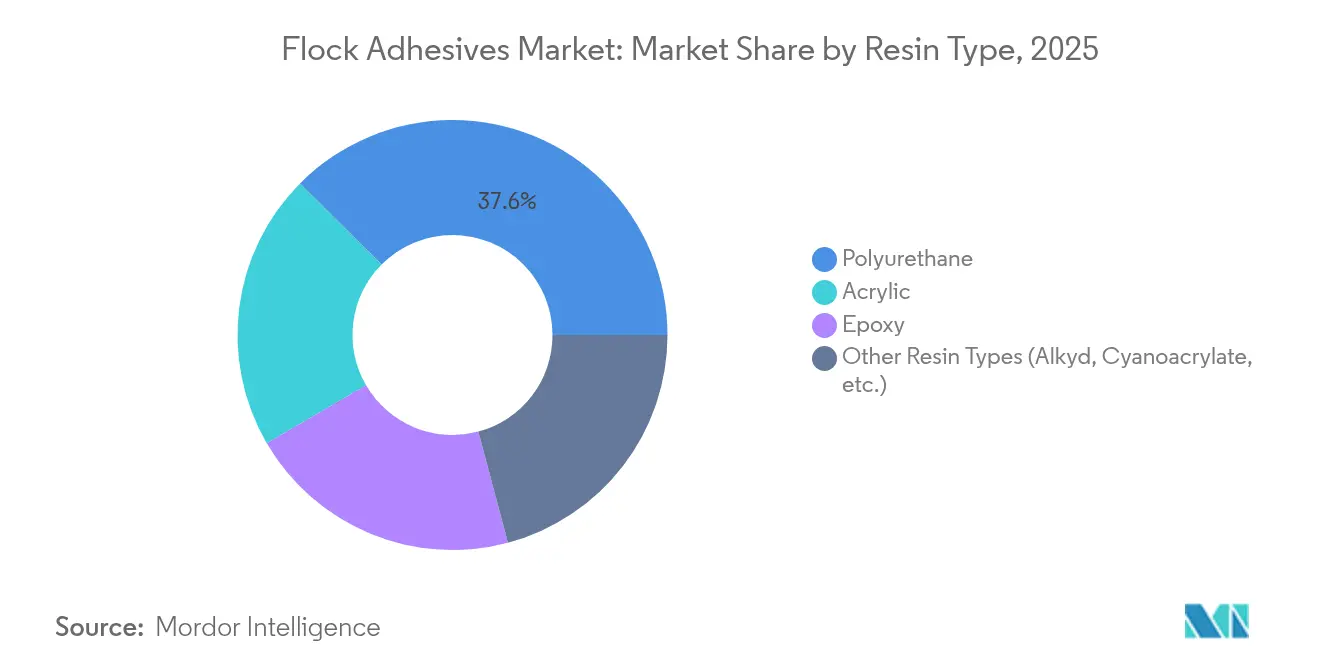
- Por tipo de resina, o poliuretano liderou com 37,55% da participação do mercado de adesivos para flocagem em 2025, enquanto outros tipos de resina devem registrar o maior CAGR de 6,53% até 2031.
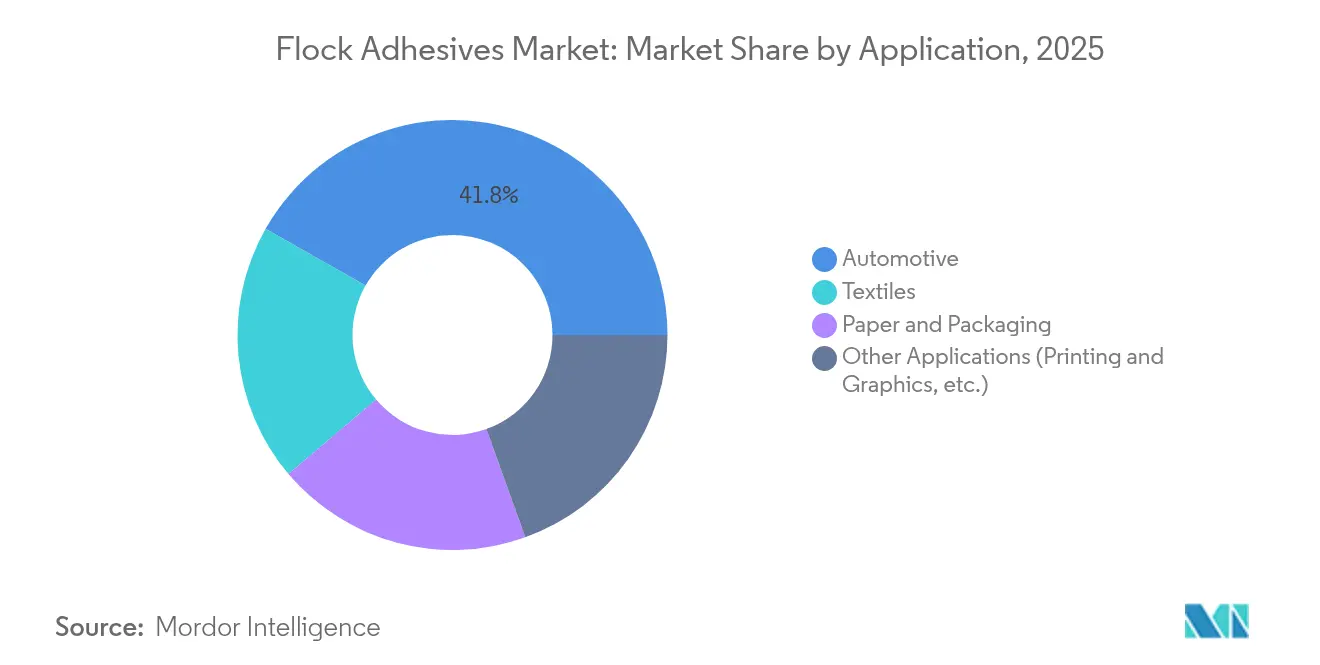
- Por aplicação, o segmento automotivo capturou 41,78% da participação do tamanho do mercado de adesivos para flocagem em 2025 e deve avançar a um CAGR de 6,18% entre 2026-2031.
- Por geografia, a Ásia-Pacífico respondeu por 51,20% da participação do mercado de adesivos para flocagem em 2025, enquanto a mesma região deve se expandir a um CAGR de 6,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por tecidos revestidos e produtos de acabamento de luxo | +1.2% | Global, com segmentos premium na América do Norte e Europa | Médio prazo (2-4 anos) |
| Peças de interior de veículos leves e de baixo carbono impulsionam a adoção | +1.8% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mudança regulatória em direção a formulações à base de água / sem COV | +1.1% | Global, liderado pelas regulamentações da UE e da China | Curto prazo (≤ 2 anos) |
| Revestimentos de gestão térmica flocados em pacotes de baterias de veículos elétricos | +0.9% | Polos de fabricação de VE na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Estética premium de unboxing em embalagens de eletrônicos de consumo | +0.4% | Global, concentrado nos mercados de eletrônicos de consumo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Tecidos Revestidos e Produtos de Acabamento de Luxo
Fabricantes automotivos e de artigos de luxo estão intensificando o uso de materiais flocados para sinalizar qualidade elevada. Peças de cabine, como painéis, pilares e bandejas de armazenamento, ganham uma sensação aveludada que melhora a aderência e reduz o ruído de vibração. Fabricantes de embalagens premium adotam a mesma tecnologia para que caixas de joias ou estojos de smartphones transmitam exclusividade desde o primeiro toque. O aprimoramento tátil sustenta preços de varejo mais elevados e fortalece a diferenciação de marca. Em conjunto, esses fatores se traduzem em uma base de demanda mais ampla e estável para adesivos para flocagem[1].
Peças de Interior de Veículos Leves e de Baixo Carbono Impulsionam a Adoção
Os fabricantes de automóveis estão substituindo fixadores pesados por painéis compostos colados com adesivo para reduzir gramas em cada modelo. Os adesivos para flocagem fixam plásticos finos e laminados de tecido, atendendo aos testes de impacto, vibração e durabilidade. As reduções de massa estendem diretamente a autonomia dos VE, uma métrica acompanhada de perto por consumidores e reguladores. As linhas de montagem também se beneficiam, pois menos clipes e parafusos reduzem os tempos de ciclo e simplificam a reciclagem. À medida que a eletrificação se expande, o argumento de redução de peso mantém as soluções de flocagem nas listas de engenharia.
Mudança Regulatória em Direção a Formulações à Base de Água / Sem COV
A União Europeia agora restringe os níveis de diisocianato e exige treinamento adicional para trabalhadores acima de 0,1% de teor, enquanto a China impõe limites mais baixos de emissões internas. Essas políticas impulsionam os formuladores em direção a dispersões acrílicas, poliuretanos não isocianato e outros sistemas de baixo solvente. As marcas que reformulam cedo ganham vantagem de conformidade em licitações globais de fornecimento. Os usuários finais se beneficiam de ambientes de trabalho mais seguros e rótulos de produtos mais ecológicos. As mudanças regulatórias, portanto, atuam como catalisador de crescimento para adesivos para flocagem de próxima geração.
Revestimentos de Gestão Térmica Flocados em Pacotes de Baterias de Veículos Elétricos
Os módulos de bateria aquecem e requerem barreiras que dissipem o calor, mas bloqueiem curtos-circuitos elétricos. Fibras curtas ancoradas por adesivos especiais criam uma camada isolante, porém condutora, nas carcaças das células. O material também deve sobreviver a testes de segurança contra incêndio e longos ciclos de vibração. Como os requisitos de desempenho são elevados, os fabricantes de automóveis pagam preços premium por formulações comprovadas. Cada novo lançamento de VE, portanto, amplia o pool de valor para fornecedores de flocagem focados em aplicações térmicas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de matérias-primas de isocianato e acrilato | -0.8% | Global, com impacto agudo em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Endurecimento das regulamentações de emissão de solventes | -0.6% | Jurisdições regulatórias da UE e América do Norte | Médio prazo (2-4 anos) |
| Concorrência de texturização a laser e acabamentos alternativos | -0.4% | Segmentos automotivos premium globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Matérias-Primas de Isocianato e Acrilato
Os fabricantes de adesivos dependem de derivados petroquímicos cujos custos oscilam com choques no petróleo e na cadeia de suprimentos. O excesso recente de oferta de ácido metacrílico provocou uma queda de preço de 12%, apenas para que os produtores de resina impusessem aumentos acentuados semanas depois. Contratos de preço fixo de longo prazo com montadoras automotivas limitam a capacidade de repassar sobretaxas. Os formuladores menores são especialmente vulneráveis porque carecem de escala de hedge e portfólios diversificados. A incerteza de margem desencoraja investimentos ousados em capacidade durante períodos turbulentos.
Endurecimento das Regulamentações de Emissão de Solventes
A UE limitará o formaldeído a 0,062 mg/m³ no interior dos veículos a partir de agosto de 2026, exigindo extensos testes laboratoriais e documentação. A reformulação para eliminar solventes de alto COV pode alterar a resistência de adesão, a resistência ao envelhecimento e a velocidade de cura. Os gastos adicionais com P&D afetam a lucratividade mesmo antes que os novos graus cheguem ao mercado. Atrasos na aprovação regulatória podem criar lacunas de fornecimento que os usuários finais devem suprir com substitutos. Consequentemente, o conjunto de regras impõe tanto despesas diretas quanto atrito no ciclo de vendas ao setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
A Dominância do Poliuretano Enfrenta Pressão RegulatóriaO poliuretano capturou 37,55% da participação do mercado de adesivos para flocagem em 2025, impulsionado pela ampla compatibilidade com substratos automotivos e forte resiliência térmica. No entanto, o escrutínio regulatório dos isocianatos está deslocando a demanda, evidenciado pelo CAGR de 6,53% projetado para os tipos de resina "outros". Espera-se que o tamanho do mercado de adesivos para flocagem para formulações não isocianato supere os incumbentes à medida que as alternativas acrílicas e epóxi ganham tração, impulsionadas por COVs inerentemente mais baixos e manuseio simplificado. O poliuretano de base biológica da Henkel, contendo 71% de conteúdo renovável, demonstra uma redução de 60% de CO₂ em comparação com as fórmulas padrão, sinalizando como as narrativas de sustentabilidade se traduzem em critérios de compra.
Os reguladores exigem treinamento de trabalhadores e rotulagem mais rigorosa para produtos de diisocianato, levando as montadoras a solicitar substitutos em conformidade. Os formuladores respondem escalando dispersões acrílicas e formulações de poliuretano não isocianato (NIPU) que atendem às necessidades de adesão, flexibilidade e ciclagem térmica sem ultrapassar os limites de 0,1% de diisocianato. Os fornecedores capazes de equilibrar conformidade, desempenho e custo comandarão margens premium à medida que as opções legadas enfrentam restrições graduais.

Por Aplicação:
O Setor Automotivo Impulsiona Tanto a Escala Quanto a InovaçãoOs interiores automotivos dominaram 2025 com 41,78% de participação no mercado de adesivos para flocagem e se expandirão a um CAGR de 6,18%, impulsionados pela demanda por painéis táteis, revestimentos de portas e revestimentos de pacotes de baterias. O tamanho do mercado de adesivos para flocagem alocado apenas para eletrônicos automotivos aumenta à medida que chicotes de fios, sensores de assento e módulos de infoentretenimento requerem alojamentos macios e resistentes à abrasão. O desenvolvimento de VE acelera essa tendência, pois as interfaces flocadas dissipam calor e reduzem o ruído em compartimentos de bateria compactos.
Além dos veículos, os têxteis e as embalagens de luxo permanecem como saídas importantes, mas de crescimento mais lento. Os tecidos técnicos usam flocagem para melhorar a aderência e o isolamento em roupas esportivas e vestuário médico, enquanto marcas de eletrônicos de consumo de alto padrão dependem de inserções flocadas para experiências premium de unboxing. A impressão e os gráficos perdem gradualmente participação para métodos digitais que precisam de menos revestimentos especiais, mas ainda absorvem demanda de nicho para materiais de marketing táteis. O impulso de inovação do setor automotivo, portanto, repercute em todos os segmentos, pois os limites de taxa de queima FMVSS 302 impõem critérios rigorosos de propagação de chamas a cada adesivo para flocagem que entra na cabine do veículo.
Análise Geográfica
Mercado de Adesivos para Flocagem na APAC
A Ásia-Pacífico detinha 51,20% da participação no mercado de adesivos para flocagem em 2025 e está projetada para crescer a um CAGR de 6,05% até 2031. A China ancora a demanda regional, à medida que marcas domésticas e montadores voltados à exportação adotam interiores flocados para elevar a qualidade percebida e atender às exigências de baixo teor de COV. As novas plantas da Sika em Liaoning e em Singapura ilustram investimentos em capacidade local voltados à redução dos prazos de entrega e à adaptação de formulações químicas para as emergentes necessidades de gestão térmica de baterias. O Japão e a Coreia do Sul complementam o volume com liderança em ciência dos materiais, escalando sistemas à base de epóxi e de baixa emissão de formaldeído para eletrônicos e para o setor automotivo.
Mercado de Adesivos para Flocagem na América do Norte
A América do Norte ocupa a segunda posição, com um consumo maduro, porém tecnologicamente exigente. Os fabricantes de equipamentos originais impõem critérios rigorosos de fornecimento em sustentabilidade e transparência da cadeia de suprimentos, incentivando a rápida adoção de dispersões aquosas e de conteúdo de base biológica. Os canais de aquisição de infraestrutura pública e de compras militares sustentam aplicações de nicho com flocagem em interiores ferroviários e em componentes de cabines aeroespaciais, mantendo a demanda de base estável apesar da estagnação na produção de veículos.
Mercado de Adesivos para Flocagem na Europa
A Europa combina regulamentação rigorosa com liderança em inovação. O Plano de Ação para a Economia Circular do continente exige baterias removíveis em dispositivos até 2027, criando novos nichos de adesivos descolantes nos quais a flocagem deve se separar de forma limpa ao final da vida útil. Empresas como a Power Adhesives introduziram recentemente sistemas de hot-melt biodegradáveis certificados com 44% de conteúdo de base biológica, um modelo que tende a se expandir para as formulações de flocagem.
Mercado de Adesivos para Flocagem no Oriente Médio e África e na América do Sul
A América do Sul, o Oriente Médio e a África representam coletivamente volumes modestos, mas de crescente importância à medida que as cadeias de suprimentos se diversificam. O Brasil expande sua capacidade de montagem automotiva, que depende de acabamentos flocados de fornecimento local, enquanto a integração petroquímica no Golfo fornece matérias-primas de resina competitivas. Os mercados africanos ainda se encontram em estágio inicial, mas atraem investimentos de embaladores de eletrônicos de consumo que buscam proximidade com centros urbanos de alto crescimento.
Panorama regulatório
A conformidade regulatória para adesivos de flocagem é cada vez mais moldada pela classificação química, rotulagem e limites de emissões, que levam os formuladores em direção a químicas à base de água e de baixo teor de COV. Na União Europeia, as restrições a diisocianatos e os requisitos de treinamento de trabalhadores relacionados acima de 0,1% de teor estão influenciando as prioridades de aquisição e reformulação para sistemas à base de poliuretano usados em interiores automotivos, enquanto a China está apertando os limites de emissões internas para materiais de cabine.
Além das regras de emissões e segurança do trabalhador, a governança química e as normas mais amplas afetam o acesso ao mercado. A UE avançou em 2025-2026 com trabalhos para simplificar os requisitos de rotulagem e embalagem química por meio de atualizações vinculadas ao regulamento CLP, e o Reino Unido promulgou o The Chemicals (Health and Safety) (Amendment, Consequential and Transitional Provision) Regulations 2026, atualizando elementos da classificação química e dos requisitos de acesso ao mercado. Em todas as regiões, as expectativas de comunicação e documentação de substâncias sob o REACH (UE) e o TSCA (Estados Unidos) continuam sendo itens centrais de barreira para fornecedores globais. A verificação de desempenho faz referência cada vez mais a testes padronizados, como a resistência à adesão por arrancamento ISO 4624 para aplicações técnicas.
Análise da cadeia de valor
A cadeia de valor de adesivos de flocagem começa com fornecedores upstream de matérias-primas essenciais, como resinas de poliuretano, acrílicas e epóxi, juntamente com aditivos, incluindo agentes de tack, catalisadores e modificadores reológicos, e, em sistemas à base de solvente, veículos usados para ajustar a viscosidade e o comportamento de aplicação. Formuladores especializados de adesivos então compõem e adaptam produtos para os requisitos de flocagem, como fixação de fibras, tempo aberto, perfil de cura, resistência ao calor e desempenho de baixa emissão, apoiados por controle de qualidade vinculado a testes de resistência à adesão e durabilidade.
A jusante, os adesivos passam por fornecimento direto a OEMs e distribuidores de produtos químicos especializados que fornecem serviço técnico para configuração de equipamentos de aplicação, controle da janela de processo e documentação de conformidade para transformadores automotivos, têxteis e de embalagens. Os gargalos tendem a se concentrar na volatilidade de preços das matérias-primas (notadamente insumos ligados a isocianatos e acrilatos), nos ciclos de reformulação impulsionados por conformidade que podem interromper os cronogramas de qualificação, e na necessidade de compatibilidade consistente de polímeros e fibras entre pegadas de fornecimento multiplantas. Parcerias entre grandes empresas químicas e fabricantes de adesivos, incluindo esforços voltados para alternativas de baixa emissão e sem isocianato, moldam cada vez mais a diferenciação, à medida que os usuários finais buscam especificações padronizadas e implementáveis globalmente.
Cenário Competitivo
O setor de adesivos para flocagem é moderadamente fragmentado. 3M, Henkel e Sika constituem o nível global, diferenciados por portfólios amplos, produção multirregional e elevados gastos com P&D. A DELO compromete 15% da receita anual com pesquisa, muito acima das normas do setor, o que sustenta novas formulações para aplicações térmicas de baterias. A estratégia centra-se no valor, não na redução de preços, porque a flocagem frequentemente aparece em funções de segurança crítica ou táteis premium, onde os prêmios de desempenho são aceitáveis.
As parcerias tecnológicas aceleram as mudanças em direção à sustentabilidade. A Henkel colabora com a Celanese em matérias-primas capturadas de CO₂, enquanto a Sika desenvolve dispersões para painéis de ultrabaixo COV. Especialistas regionais como SwissFlock AG e Nyatex comandam participações de nicho ao oferecer soluções personalizadas de reologia e ancoragem de fibras para montadoras de médio porte que os gigantes globais ignoram.
As ameaças surgem de processos de texturização a laser, revestimento por plasma e micromoldagem que minimizam materiais e simplificam a reciclagem. A estruturação a laser da KEYENCE pode gravar micropadrões táteis diretamente nos substratos, eliminando camadas de adesivo e fibras enquanto reduz o consumo de energia. Os incumbentes contra-atacam com propostas de valor em torno de toque suave superior, aderência e amortecimento acústico que os plásticos puramente texturizados ainda têm dificuldade em igualar. A volatilidade das matérias-primas complica a gestão de margens, pressionando os produtores a fazer hedge de matérias-primas e explorar matérias-primas de base biológica ou de fluxo de resíduos que desvinculem os preços dos petroquímicos.
Líderes do Setor de Adesivos para Flocagem
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Sika AG
-
Arkema
-
Dow
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos para Flocagem Empresas cobertas neste relatório
- 3M
- Argent International
- Arkema
- Dow
- H.B. Fuller Company
- Henkel AG and Co. KGaA
- International Coatings
- Kissel + Wolf GmbH
- Nyatex
- Parker Hannifin
- Sika AG
- Stahl Holdings B.V.
- SwissFlock AG
- Toyochem Co. Ltd.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está na substituição acelerada em direção a sistemas à base de água, sem solventes e sem isocianato, à medida que os OEMs alinham as especificações de materiais de interior com as restrições cada vez mais rígidas de COV e diisocianato, particularmente na Europa e na China. O setor automotivo continua sendo a maior base de aplicação, com 41,78% de participação em 2025, e os adesivos de flocagem são cada vez mais usados para funções além da estética, incluindo redução de ruído e desempenho de revestimentos de pacotes de baterias de VEs. Isso cria espaço para formulações de baixa emissão validadas que ainda atendem às metas de calor, abrasão e durabilidade.
Espaço adicional está surgindo onde os requisitos de conformidade e padronização criam momentos de mudança. Fornecedores que combinam desempenho de produto com regimes de teste documentados, como a verificação de adesão por arrancamento ISO 4624, e que fornecem FISPQ robustas e comunicação de substâncias podem reduzir o atrito de qualificação para o fornecimento multirregional. No lado da oferta, investimentos em capacidade e localização na Ásia-Pacífico apoiam uma personalização mais rápida para casos de uso de gerenciamento térmico ligados a VEs e acabamentos internos premium. Formulações voltadas para a sustentabilidade, incluindo abordagens de base biológica e de teor com redução de CO2 destacadas por grandes players globais, também oferecem uma via de entrada em segmentos de embalagens premium e bens duráveis, onde a rotulagem de marca e as alegações de baixo odor influenciam a seleção de materiais.
Desenvolvimentos industriais recentes em Mercado de Adesivos para Flocagem
- Junho de 2026: O Conselho da União Europeia avançou um texto de compromisso para alterar o regulamento CLP da UE, visando simplificar os requisitos de rotulagem e embalagem para produtos químicos. Para fornecedores de adesivos de flocagem que vendem através de fronteiras, regras de rotulagem simplificadas podem reduzir a sobrecarga administrativa, mantendo ao mesmo tempo a pressão por uma comunicação precisa de riscos para sistemas ligados a isocianatos e solventes.
- Junho de 2025: A Sika inaugurou um novo centro de tecnologia e planta de fabricação em Pune, Maharashtra, Índia, projetado para produzir adesivos e vedantes, incluindo adesivos de flocagem. A combinação de produção local e capacidade de P&D apoia ciclos de qualificação de clientes mais rápidos em usos finais automotivos e industriais, e reduz os prazos de entrega em uma região que ancora a demanda global.
- Julho de 2024: A Henkel Adhesives Technologies India Private Limited concluiu a expansão da Fase III de sua unidade de fabricação em Kurkumbh, perto de Pune, Maharashtra. A capacidade adicional e a pegada de fabricação fortalecem a continuidade do fornecimento para adesivos de alto desempenho usados pelas indústrias indianas, reforçando o fornecimento localizado para aplicações que exigem qualidade consistente e documentação de conformidade.
Mercado de Adesivos para Flocagem Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de adesivos para flocagem é definido como a receita proveniente de formulações adesivas utilizadas para fixar fibras de flocagem em substratos, formando uma superfície flocada durável em aplicações industriais e de consumo. O dimensionamento é acompanhado em termos de valor e organizado de forma consistente nas principais regiões.
Exclusões do escopo: Este dimensionamento exclui o valor das fibras de flocagem, dos equipamentos de flocagem e dos produtos acabados a jusante nos quais o custo do adesivo está incorporado, mas não é comercializado separadamente.
Visão Geral da Segmentação
- Por Tipo de Resina
- Acrílico
- Poliuretano
- Epóxi
- Outros Tipos de Resina (Alquídico, Cianoacrilato, etc.)
- Por Aplicação
- Automotivo
- Têxteis
- Papel e Embalagem
- Outras Aplicações (Impressão e Gráficos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com sinais públicos que ajudam a explicar onde o uso de revestimentos de flocagem e adesivos correlatos está crescendo ou desacelerando, e esses sinais foram então traduzidos em fatores de demanda para o modelo. Foram consultadas fontes como dados de manufatura do US Census Bureau, indicadores de produção do Eurostat, estatísticas de comércio da UN Comtrade e portais alfandegários nacionais, a fim de compreender a direção das importações e exportações de categorias relevantes de materiais químicos e revestidos.
Para manter as premissas realistas, foram utilizadas também referências de segurança e regulatórias, como publicações da OSHA e da ECHA, além de artigos técnicos em periódicos científicos revisados por pares nas áreas de polímeros e revestimentos, para confirmar as formulações típicas, os sistemas de cura e os padrões de uso. Registros corporativos, apresentações a investidores e cobertura da imprensa foram utilizados para acompanhar mudanças de capacidade, lançamentos de produtos e exposição a mercados finais. Para a verificação cruzada de vínculos financeiros e corporativos, uma assinatura paga de dados financeiros e inteligência corporativa foi utilizada de forma seletiva. As fontes documentais aqui listadas são ilustrativas e não exaustivas, uma vez que muitas outras referências foram utilizadas para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas junto a profissionais de matérias-primas e formulação, conversores e usuários finais que especificam peças flocadas em aplicações automotivas, têxteis e de embalagem. Essas conversas foram utilizadas para confirmar o que é adquirido como adesivo para flocagem em comparação com produtos de colagem adjacentes, e para validar diferenças de demanda regional, movimentação de preços e comportamento típico de substituição.
Os respondentes também foram consultados novamente quando os resultados preliminares do modelo apresentaram variações incomuns por tipo de resina ou aplicação, de modo que as premissas finais permanecessem alinhadas com os padrões práticos de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 16% | APAC: 46% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 29% | EMEA: 33% |
| Players menores: 22% | Gerentes: 55% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O modelo central utiliza conjuntamente a lógica top-down e bottom-up, de modo que os totais permaneçam realistas e ainda sejam explicáveis. No lado top-down, indicadores de produção e comércio de intermediários químicos relevantes e categorias de adesivos são utilizados para reconstruir o conjunto de demanda endereçável, que é então filtrado pela parcela tipicamente destinada a casos de uso de colagem por flocagem.
Esses totais são corroborados por aproximações bottom-up seletivas, como faixas de receita amostradas de fornecedores, feedback de canais sobre a distribuição por aplicação e uma verificação de preço médio de venda multiplicado pelo volume para áreas de alto uso, como peças de interiores automotivos e revestimentos têxteis. Os principais insumos acompanhados incluem tendências de produção de veículos e componentes de interior, direção da produção têxtil e de vestuário, atividade de embalagem, movimentação de preços de resinas e solventes que afeta a precificação de adesivos formulados, e a migração observada para sistemas à base de água ou de baixo teor de COV onde a regulamentação se intensifica.
Para as previsões, foi utilizada análise de cenários com um caso base ancorado nas visões de consenso coletadas nas entrevistas, ajustado com sinais macroeconômicos como produção industrial e perspectivas de produção de veículos. Quando as verificações bottom-up não conseguiram cobrir formuladores locais de menor porte, as lacunas foram tratadas com fatores de densidade específicos por região, derivados da dependência de importações, da atividade de conversores e do nível típico de fragmentação observado no feedback de campo.
Ciclo de Validação e Atualização de Dados
Antes da finalização, foram realizadas múltiplas verificações de variância nos totais regionais, nas participações por aplicação e nos preços implícitos, de modo que os resultados não se afastem do comportamento real de compra. Os resultados do modelo foram comparados com sinais independentes, como direção do comércio, ciclos de produção industrial e mudanças de capacidade conhecidas, e as anomalias foram revisadas e corrigidas em uma segunda análise por outro analista.
Caso um insumo relevante mude de forma significativa — como uma redefinição abrupta do preço de resinas, uma mudança regulatória que impacte sistemas de solventes ou uma alteração repentina na produção automotiva — os respondentes são recontactados para confirmar as implicações para volumes e preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes são identificados. Imediatamente antes da publicação, uma revisão atualizada é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Adesivos para Flocagem da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para adesivos para flocagem frequentemente não coincidem porque cada publicador delimita o mercado de forma diferente, e também escolhe momentos distintos para preços e conversão de moeda. Em nosso trabalho, o mesmo conjunto central de demanda é mantido consistente entre as regiões, de modo que os números anuais não se alterem em função de mudanças de definição.
A direção do comércio para categorias químicas relevantes, verificações de demanda no nível de aplicação a partir de interiores automotivos e produção têxtil, e a validação repetida por meio de entrevistas são os pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada ao conjunto de demanda comercializável de adesivos para flocagem, em vez de cestas de adesivos mais amplas. As diferenças também decorrem de como papel e embalagem são tratados como um bloco completo de uso final, de como a mudança no mix de resinas é precificada ano a ano e de se um publicador adota um cenário mais agressivo para a adoção na Ásia.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,10 bilhões de USD (2026) | |
| Publicador Setorial A | 3,34 bilhões de USD (2026) | Utiliza um conjunto de inclusão mais amplo que pode incorporar demanda de adesivos especiais adjacentes além da colagem por flocagem em aplicações automotivas e têxteis, e aplica um nível de precificação de ano base mais elevado que eleva o valor de 2026. |
| Publicador Setorial B | 3,07 bilhões de USD (2026) | Parte de uma base de 2025 mais baixa e projeta uma progressão de preços mais conservadora para sistemas formulados, o que reduz o valor implícito de 2026 mesmo que os volumes sejam semelhantes. |
A dispersão nos valores publicados é explicada principalmente pelas escolhas de delimitação e pela forma como os preços são projetados para o ano corrente, e não por visões completamente diferentes sobre onde as aplicações flocadas são utilizadas. Ao manter o escopo vinculado à demanda dedicada de colagem por flocagem e ao verificar os resultados com sinais externos de atividade e feedback de entrevistas, o valor final permanece transparente, reproduzível e mais fácil de reconciliar ao longo dos anos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de adesivos para flocagem?
O tamanho do Mercado de Adesivos para Flocagem foi avaliado em 2,94 bilhões de USD em 2025 e estima-se que cresça de 3,10 bilhões de USD em 2026 para atingir 4,05 bilhões de USD até 2031, a um CAGR de 5,48% durante o período de previsão (2026-2031).
Com que velocidade se espera que o mercado de adesivos para flocagem cresça?
Projeta-se que o mercado se expanda a um CAGR de 5,48% entre 2026 e 2031.
Qual segmento de aplicação lidera o mercado de adesivos para flocagem?
Os interiores automotivos detinham 41,78% de participação em 2025 e permanecerão como o maior e mais rápido segmento em crescimento até 2031.
Por que os adesivos para flocagem à base de água estão ganhando tração?
As regulamentações da UE e da China que restringem COVs e diisocianatos estão levando os fabricantes a adotar formulações à base de água e sem solvente.