
Tamanho e Participação do Mercado de Adesivos com Baixo Teor de COV
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Growth Rate | 4.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
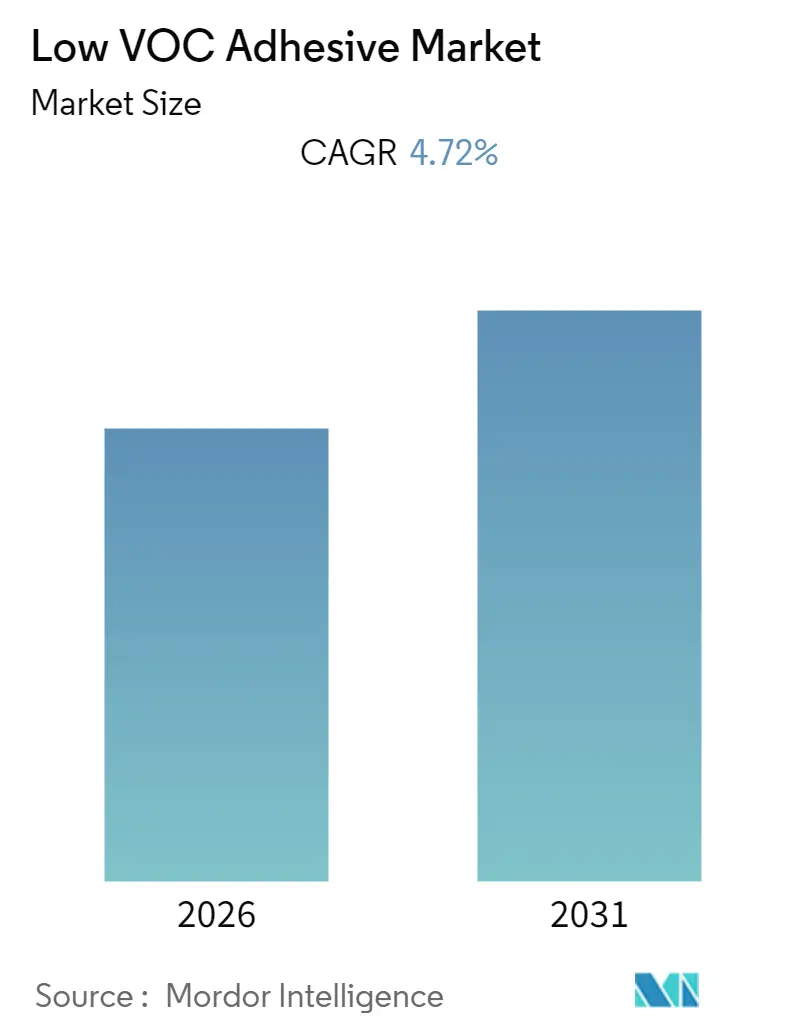
Análise do Mercado de Adesivos com Baixo Teor de COV por Mordor Intelligence
Espera-se que o tamanho do Mercado de Adesivos com Baixo Teor de COV registre um CAGR de 4,72% durante o período de previsão (2026-2031).
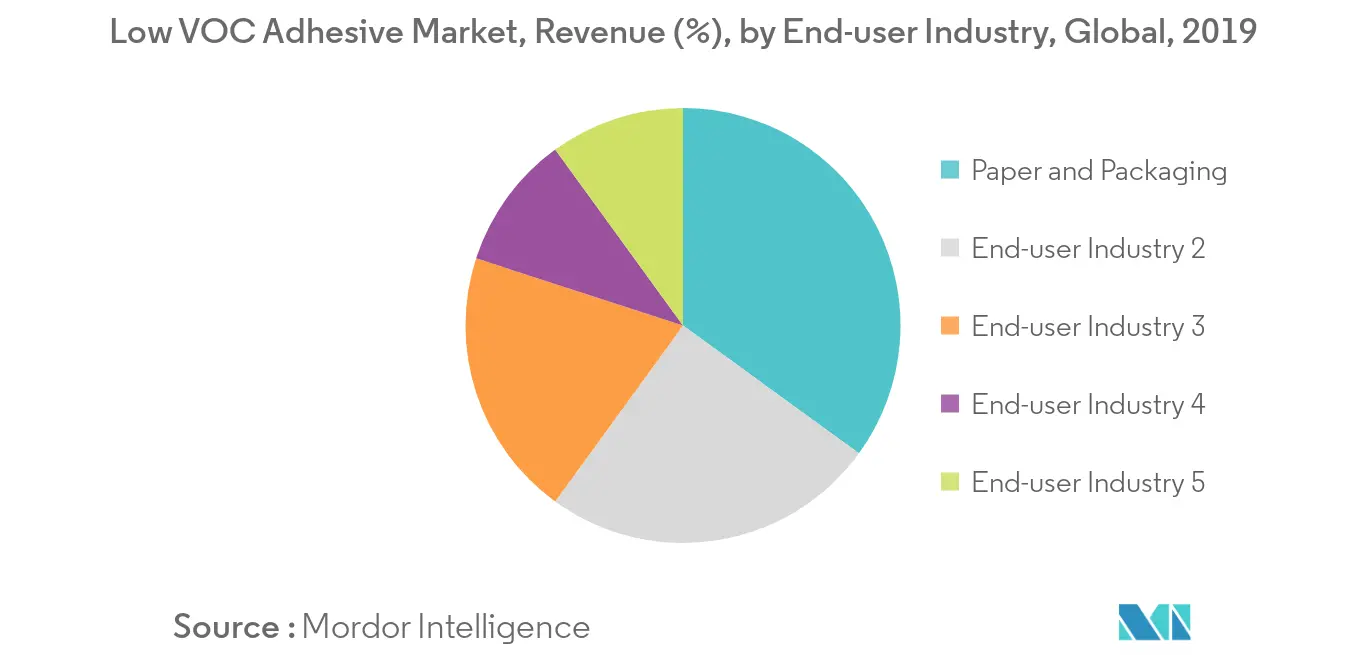
- Espera-se que a indústria de papel e embalagem domine o segmento de indústria do usuário final do mercado global de adesivos com baixo teor de COV, pois oferece excelente adesão a muitos substratos, como caixas e cartões, papelão ondulado, alimentos e bebidas e embalagens flexíveis.
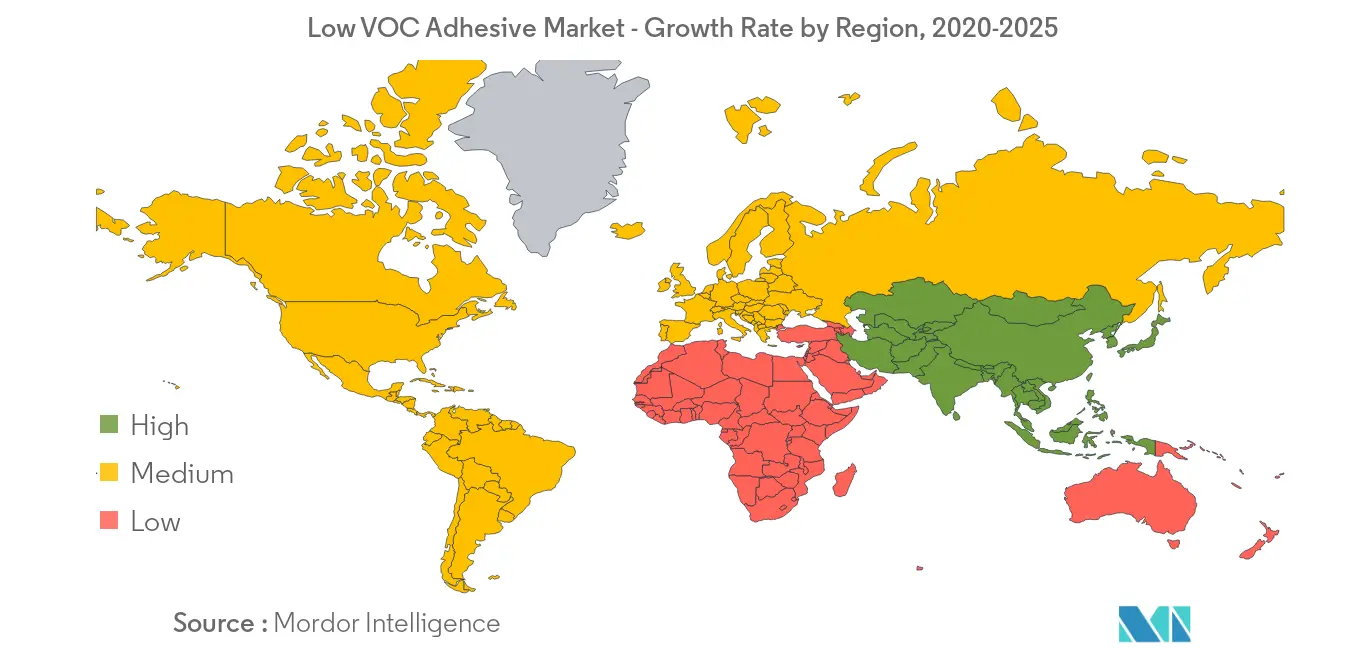
- A região Ásia-Pacífico representa o maior mercado e também se espera que seja o mercado de crescimento mais rápido durante o período de previsão, devido ao consumo de países como China, Índia e Japão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Adesivos com Baixo Teor de COV
Crescente Demanda da Indústria de Papel e Embalagem
- Estima-se que a indústria de papel e embalagem detenha a maior participação no mercado geral de adesivos com baixo teor de COV. O principal motivo do crescimento é o uso extensivo de adesivos com baixo teor de COV em vários tipos de embalagens, como caixas e cartões, papelão ondulado, alimentos e bebidas e embalagens flexíveis.
- Além disso, a aceitação de adesivos com baixo teor de COV nessa indústria se deve à sua fácil aprovação para embalagens de alimentos pelas agências FDA e BGA. Da mesma forma, a tecnologia hot-melt auxilia na obtenção e manutenção de desempenho semelhante em linhas de embalagem de alta velocidade.
- A crescente demanda pelo uso de compostos ecológicos em adesivos para embalagens, em razão das rígidas regulamentações governamentais, aumenta o custo de fabricação, o que, por sua vez, deve restringir o crescimento do mercado. Além disso, as rígidas normas governamentais relativas à segurança ambiental impõem ênfase na produção de compostos orgânicos voláteis (COV) em menores quantidades, o que deve afetar positivamente o crescimento do mercado de adesivos com baixo teor de COV.
- Os adesivos de acetato de polivinila (PVA) são amplamente empregados como resina sintética em adesivos. Os adesivos PVA são ecologicamente corretos e oferecem propriedades como natureza à base de água, presença de baixos teores de COV e adesão superior a diferentes substratos. Possuem ampla aplicação em embalagens, como encadernação de livros, sacolas de papel, caixas de papelão, etiquetas, folhas, filmes, decalques de papelão, montagem de madeira, estofamento automotivo e encadernação em couro.
Região Ásia-Pacífico para Dominar o Mercado
- Um dos principais fatores que impulsionou o rápido crescimento do segmento de embalagens é o crescimento das plataformas de comércio eletrônico e o aumento do consumo com a elevação dos níveis de renda da população.
- A China detém a maior indústria de embalagens da região. Projeta-se que o país registre um crescimento consistente durante o período, em razão do aumento das embalagens personalizadas, da maior demanda por bens de consumo embalados no segmento alimentício, como alimentos prontos para consumo, salgadinhos e alimentos congelados, entre outros.
- Economias emergentes, como China, Índia e Coreia do Sul, e outros países do Sudeste Asiático estão atraindo players globais para estabelecer suas bases de fabricação na Ásia-Pacífico. Esses players competem para criar uma extensa base de clientes em países como China e Índia, a fim de atender à crescente demanda por adesivos de diversas indústrias de usuários finais.
- Na indústria de transporte como usuário final, os adesivos com baixo teor de COV são amplamente empregados em aplicações como aeronaves, aeroespacial e automotivo. A necessidade de reduzir o peso por meio do uso de metais e plásticos de menor espessura criou diversas oportunidades para adesivos em aplicações de colagem. O aumento das regulamentações governamentais relativas à qualidade do ar interno em veículos de passageiros e os rígidos padrões de OEM automotivo estão impulsionando a demanda regional na indústria de transporte como usuário final.
Panorama regulatório
A demanda por adesivos de baixo VOC e a reformulação de produtos são moldadas por restrições de substâncias químicas e regras de teor de VOC que variam por região. Na União Europeia, o REACH permanece como estrutura central de conformidade para as químicas de adesivos, e atualizações nas entradas da Lista de Candidatos SVHC da ECHA (por exemplo, adições em fevereiro de 2026, como n-hexano e o grupo Bisfenol AF) podem desencadear atualizações de FDS e de documentação da cadeia de suprimentos a jusante para misturas contendo as substâncias afetadas.
Nos Estados Unidos, a conformidade com VOC é frequentemente conduzida por programas estaduais e distritais, em vez de um limite nacional único. Distritos de qualidade do ar, como o South Coast AQMD, aplicam exigências específicas por categoria, notavelmente a Rule 1168 para adesivos e vedantes, e utilizam métodos de teste definidos para verificação do teor de VOC. Fabricantes que abastecem múltiplos estados dos EUA gerenciam restrições sobrepostas de VOC para materiais de interiores e produtos de consumo por meio de racionalização da linha de produtos, rotulagem específica por região e estratégias de reformulação que reduzem a dependência de solventes isentos de VOC e outros componentes sob escrutínio.
Análise da cadeia de valor
A cadeia de valor de adesivos de baixo VOC começa com matérias-primas e aditivos petroquímicos e de base biológica a montante, que são convertidos em ligantes, monômeros, resinas tackificantes, plastificantes e ingredientes funcionais. Esses insumos são então direcionados a formuladores de adesivos que produzem sistemas à base de água, hot-melt e reativos, incluindo plataformas de PVA, VAE/EVA, acrílicos, epóxi e modificadas com silano.
Clientes a jusante, como conversores de embalagens, contratantes/especificadores de construção civil, fabricantes de equipamentos originais (OEMs) de transporte e fabricantes de produtos de madeira, qualificam e especificam esses produtos, com a validação de desempenho, a documentação de VOC e os testes de compatibilidade com substratos atuando como etapas-chave de controle. A distribuição normalmente se divide entre fornecimento direto a grandes OEMs/conversores e distribuidores regionais para os canais de construção e marcenaria, com a documentação de conformidade (atualizações de FDS, resultados de testes de VOC e alegações de emissões) acompanhando os embarques de produtos. Obrigações de dados impulsionadas por regulamentação, como os ciclos de relatório de quantidade e emissões do South Coast AQMD (por exemplo, o ciclo QER de 2025, com exigências adicionais de dados de teor para solventes específicos), aumentam a importância do fornecimento rastreável de matérias-primas e do controle de formulação em nível de lote, e podem deslocar o fornecimento para alternativas qualificadas quando certas substâncias enfrentam restrições ou encargos de relatório mais rigorosos.
Cenário Competitivo
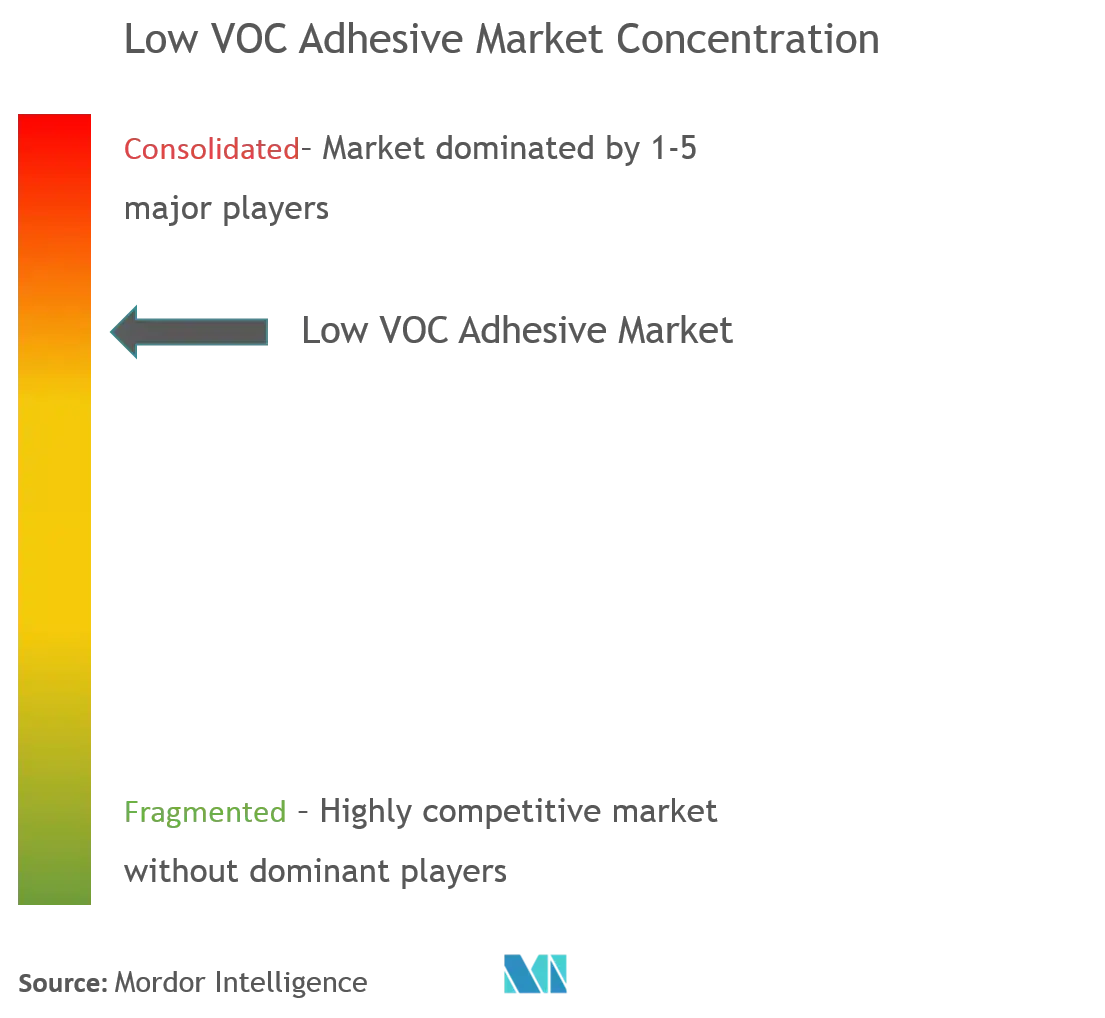
O Mercado Global de Adesivos com Baixo Teor de COV é parcialmente consolidado por natureza, com poucos grandes players dominando uma parcela significativa do mercado. Algumas das principais empresas são 3M, Akzo Nobel N.V., Ashland, H.B. Fuller Company e Huntsman Corporation, entre outras.
Líderes do Setor de Adesivos com Baixo Teor de COV
3M
Akzo Nobel N.V.
Ashland
H.B. Fuller Company
Huntsman Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando onde os usuários finais precisam de desempenho de baixa emissão verificado sem sacrificar a produtividade em linhas de alta velocidade e montagem industrial, particularmente em papel e embalagens, pisos, madeira engenheirada e equipamentos pesados. A atividade de produtos em 2026 apoia essa direção: a Henkel lançou o Teroson MS 9381 HPT em abril de 2026, um adesivo vedante de polímero modificado com silano, livre de estanho, solvente e isocianato, para equipamentos pesados, e a Mapei lançou uma linha de PVA sem formaldeído adicionado (Vinavil PW) para produção de compensado em junho de 2026, apontando para a demanda por soluções de baixa emissão e sem formaldeído em aplicações exigentes.
Programas de capacidade e localização também oferecem um caminho de execução para os fornecedores atenderem às exigências regulatórias regionais e reduzirem os prazos de entrega. Exemplos incluem o anúncio da Sonoco, em julho de 2025, de um investimento de 30 milhões de dólares americanos para expandir a capacidade de fabricação de adesivos e vedantes, a conclusão pela Q.E.P. de uma nova fábrica de adesivos ROBERTS em Dalton, Georgia, em julho de 2025, para expandir a produção, e a expansão da instalação da Henkel em Brandon, South Dakota, concluída em setembro de 2025. Esses investimentos se encaixam em um mercado onde os limites de VOC e as exigências de qualidade do ar interior são cada vez mais especificados no nível estadual/distrital e do cliente, tornando viável a produção escalável de plataformas à base de água, sem solventes e sem formaldeído adicionado em múltiplos segmentos de usuários finais.
Desenvolvimentos recentes do setor
- Abril de 2026: a Henkel lançou o Teroson MS 9381 HPT, um adesivo vedante de polímero modificado com silano, livre de estanho, solvente e isocianato, para equipamentos pesados. O lançamento expande o portfólio Teroson da Henkel para aplicações de mobilidade exigentes, com requisitos reduzidos de odor e emissões. Isso fortalece a adoção em linhas de montagem industrial que dependem de materiais de alta resistência e baixas emissões.
- Dezembro de 2025: a Henkel lançou o Loctite MS 9650 para colagem estrutural leve em aplicações de displays automotivos. O lançamento estende a oferta de polímero modificado com silano da Henkel para a eletrônica de mobilidade, onde atributos de baixo odor e baixa emissão estão incorporados às aprovações de materiais dos OEMs. A medida se alinha a um movimento mais amplo em direção a adesivos amigáveis à configuração em interiores de veículos.
- Março de 2024: a 3M lançou o Fastbond Pressure Sensitive Adhesive 1049 com tecnologia PowerCore. O desenvolvimento do produto visa clientes que buscam opções de adesivos alinhadas à sustentabilidade, mantendo o desempenho sensível à pressão, apoiando a substituição de opções com maior VOC em usos de conversão e colagem industrial.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de adesivos de baixo VOC inclui produtos adesivos formulados para atender a metas de emissão de compostos orgânicos voláteis reduzidas e vendidos para colagem em usos finais industriais e de consumo.
Exclusões de escopo: vedantes, revestimentos de superfície e adesivos solventes gerais que não são posicionados ou formulados como soluções de baixo VOC estão excluídos.
Visão geral da segmentação
- Química
- Acetato de Polivinila (PVA)
- Acetato Poliacrílico (PAE)
- Acetato de Vinila/Etileno (VAE)
- Acetato de Etileno e Vinila (EVA)
- Epóxi
- Outros
- Tipo
- Adesivos à Base de Água
- Adesivos Hot-Melt
- Reativos
- Indústria do Usuário Final
- Papel e Embalagem
- Construção Civil
- Transporte
- Marcenaria
- Outros
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, compreender as regras de VOC que moldam as formulações e construir um conjunto consistente de indicadores de oferta e demanda por região. Foram revisadas referências públicas, incluindo regras e orientações de VOC da US EPA, páginas da Comissão Europeia e da ECHA sobre restrições químicas, e agências ambientais nacionais que publicam limites de emissão e expectativas de rotulagem de produtos.
Para ancorar volumes e a lógica de precificação, foram utilizadas as estatísticas de comércio do UN Comtrade para categorias relevantes de resinas e adesivos, juntamente com séries de atividade de construção e manufatura do US Census e do Eurostat. Também foram revisados órgãos de associações e normas que publicam critérios de baixa emissão em edificações e qualidade do ar interior, incluindo orientações de certificação de produtos de construção.
Registros de empresas, apresentações a investidores e imprensa setorial confiável foram então utilizados para verificar cruzadamente adições de capacidade, exposição a mercados finais e se os custos de matérias-primas estavam sendo repassados aos preços finais dos adesivos. Assinaturas pagas selecionadas foram usadas para dados financeiros de empresas e bases de patentes, a fim de confirmar mudanças no mix de produtos e o foco de inovação. As fontes listadas aqui são apenas ilustrativas, e outras referências públicas e pagas também foram consultadas para coleta de dados e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que se considera baixo VOC em decisões de compra reais, como os preços se movem entre produtos à base de água, hot-melt e reativos, e quais usos finais estão mudando mais rapidamente. Foram realizadas entrevistas com uma combinação de formuladores, distribuidores e usuários a jusante em APAC, EMEA e Américas, de modo que as premissas pudessem ser testadas em relação às tendências de substituição no terreno e ao momento de implementação das regulamentações regionais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 13% | APAC: 41% |
| Nível médio: 58% | Líderes funcionais/de unidade: 37% | EMEA: 32% |
| Participantes menores: 17% | Gerentes: 50% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down da demanda, vinculando o consumo de adesivos à base de atividade dos principais usos finais, incluindo produção de embalagens, atividade de construção, produção de veículos e produção de marcenaria e mobiliário. A partir disso, foram aplicadas taxas de penetração de baixo VOC utilizando a intensidade regulatória, as especificações dos clientes para qualidade do ar interior e a substituição observada em relação a opções de maior VOC.
Para manter os totais realistas, os resultados foram corroborados com verificações seletivas bottom-up, incluindo exposição de receita de fornecedores amostrados a linhas de baixo VOC, feedback de canais sobre o mix, e uma verificação de sanidade de preço médio de venda (ASP) multiplicado pelo volume para os sistemas mais comuns. As entradas-chave acompanhadas incluem a divisão entre uso à base de água, hot-melt e reativo, mudanças no mix de resinas entre as famílias PVA, acrílica, VAE, EVA e epóxi, início de obras e gastos com renovação por região, tendências de conversão de embalagens, e movimentos de matérias-primas que afetam a precificação.
As previsões foram construídas usando análise de cenários para refletir diferentes velocidades de aplicação regulatória e adoção, seguida de validação especializada dos pesos dos cenários. Onde faltavam entradas bottom-up para países menores ou usos de nicho, as lacunas foram tratadas usando indústrias substitutas com intensidade de adesivo semelhante, ajustadas posteriormente durante chamadas de revisão até que as premissas correspondessem ao comportamento de mercado observado.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de múltiplas etapas, começando com testes de variância entre regiões, famílias químicas e vínculos de uso final para identificar valores que não correspondem aos sinais de demanda visíveis. Os totais modelados são então comparados com indicadores independentes, como movimento comercial, momentum de construção e manufatura, e mudanças de preços discutidas publicamente, e quaisquer valores discrepantes são revisados novamente antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias importantes, oscilações abruptas de matérias-primas ou grandes movimentos de capacidade. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais recente, com premissas atualizadas e tratamento cambial consistente.
Estimativa do mercado de adesivos de baixo VOC da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados podem diferir mesmo quando usam rótulos semelhantes, porque o momento da taxa de câmbio, a lógica de preços por trás dos prêmios de baixo VOC e a frequência das atualizações de modelo não são tratados da mesma forma por todas as editoras. Quando esses fundamentos mudam, o número reportado também muda, mesmo que o panorama de demanda subjacente permaneça semelhante.
Neste estudo, as taxas de câmbio e os passos de ASP foram atualizados em uma cadência definida e, em seguida, reverificados usando sinais recentes de atividade de construção e embalagens, o que mantém a estimativa alinhada ao período reportado, uma prática aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 66,43 bilhões de dólares americanos (2025) | |
| Plataforma do Setor A | 69,67 bilhões de dólares americanos (2026) | Utiliza um ano-base mais recente e pode incorporar um escopo mais amplo de formas de produto (por exemplo, adicionando formatos e canais de distribuição adjacentes), o que pode elevar o valor inicial mesmo antes da aplicação do crescimento. |
| Comunicado Comercial B | 63,30 bilhões de dólares americanos (2026) | Frequentemente aplica uma trajetória de crescimento fixa a partir de um ponto de partida mais antigo e pode incorporar uma premissa de prêmio diferente para formulações de baixo VOC, o que altera o ASP e, portanto, muda o valor total do mercado. |
A dispersão na tabela é explicada principalmente pela diferença de momento temporal e pela forma como a precificação é tratada, e não por uma discordância sobre a origem da demanda. Ao manter as premissas vinculadas à atividade de uso final visível e ao revalidar os movimentos de preço e mix antes de finalizar os totais, o tamanho do mercado permanece rastreável a entradas claras que podem ser repetidas e verificadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Adesivos com Baixo Teor de COV?
O Mercado de Adesivos com Baixo Teor de COV deve registrar um CAGR de 4,72% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Adesivos com Baixo Teor de COV?
3M, Akzo Nobel N.V., Ashland, H.B. Fuller Company e Huntsman Corporation são as principais empresas que operam no Mercado de Adesivos com Baixo Teor de COV.
Qual é a região de crescimento mais rápido no Mercado de Adesivos com Baixo Teor de COV?
Estima-se que a Ásia-Pacífico cresça ao maior CAGR durante o período de previsão (2026-2031).
Qual região possui a maior participação no Mercado de Adesivos com Baixo Teor de COV?
Em 2025, a Ásia-Pacífico detém a maior participação de mercado no Mercado de Adesivos com Baixo Teor de COV.
Quais anos este Mercado de Adesivos com Baixo Teor de COV abrange?
O relatório abrange o tamanho histórico do Mercado de Adesivos com Baixo Teor de COV para os anos: 2019, 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado de Adesivos com Baixo Teor de COV para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



