
Análise do Mercado de Adesivos e Selantes da Índia por Mordor Intelligence
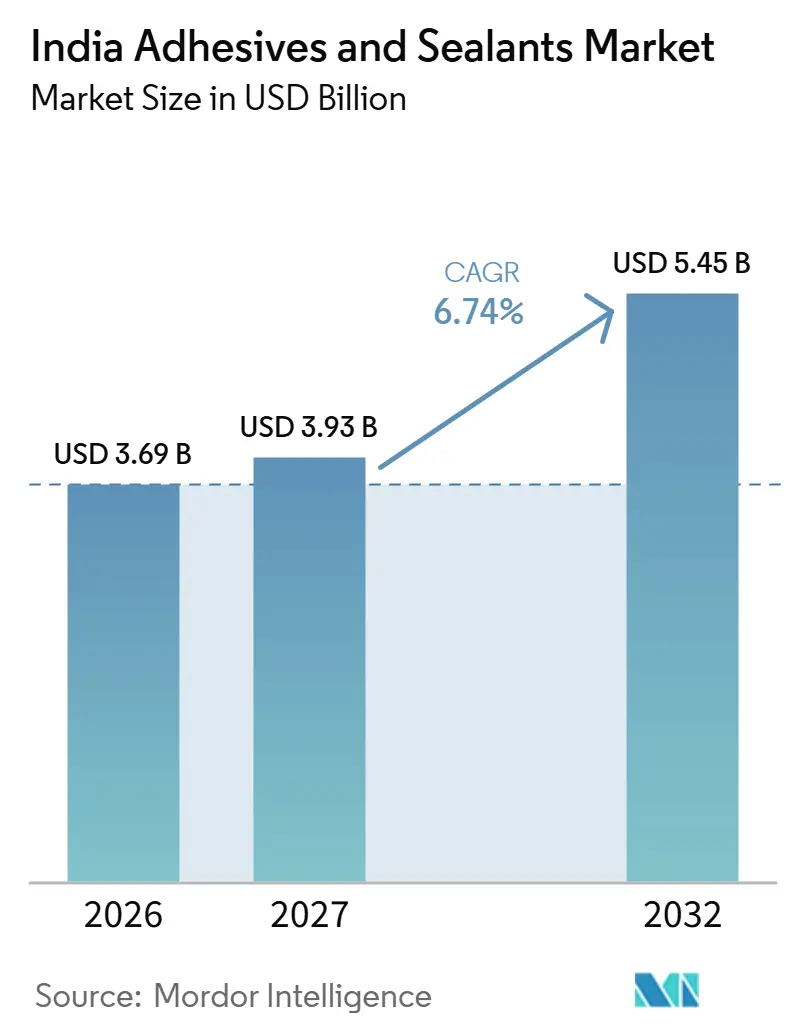
O tamanho do mercado indiano de adesivos e selantes deve aumentar de 3,69 bilhões de USD em 2026 para 3,93 bilhões de USD em 2027 e atingir 5,45 bilhões de USD até 2032, crescendo a um CAGR de 6,74% durante 2027-2032.
A atividade de construção e manufatura da Índia sustenta a demanda por colagem, enquanto o atendimento de pedidos do comércio eletrônico acrescenta requisitos de embalagem. A produção local e a engenharia de aplicação permitem que fornecedores de adesivos hot-melt e para eletrônicos trabalhem com clientes durante o desenvolvimento de produtos e a produão. O conflito no Irã no Oeste Asiático desencadeou perturbações na cadeia de suprimentos a partir de fevereiro de 2026, adicionando pressão de disponibilidade sobre insumos petroquímicos importados. A reprecificação de matérias-primas e critérios de baixo teor de COV específicos por projeto podem limitar o quanto a atividade industrial se converte em demanda comercial, de modo que a acessibilidade e o acesso à aplicação tornam-se as restrições comerciais.
Principais Conclusões do Relatório
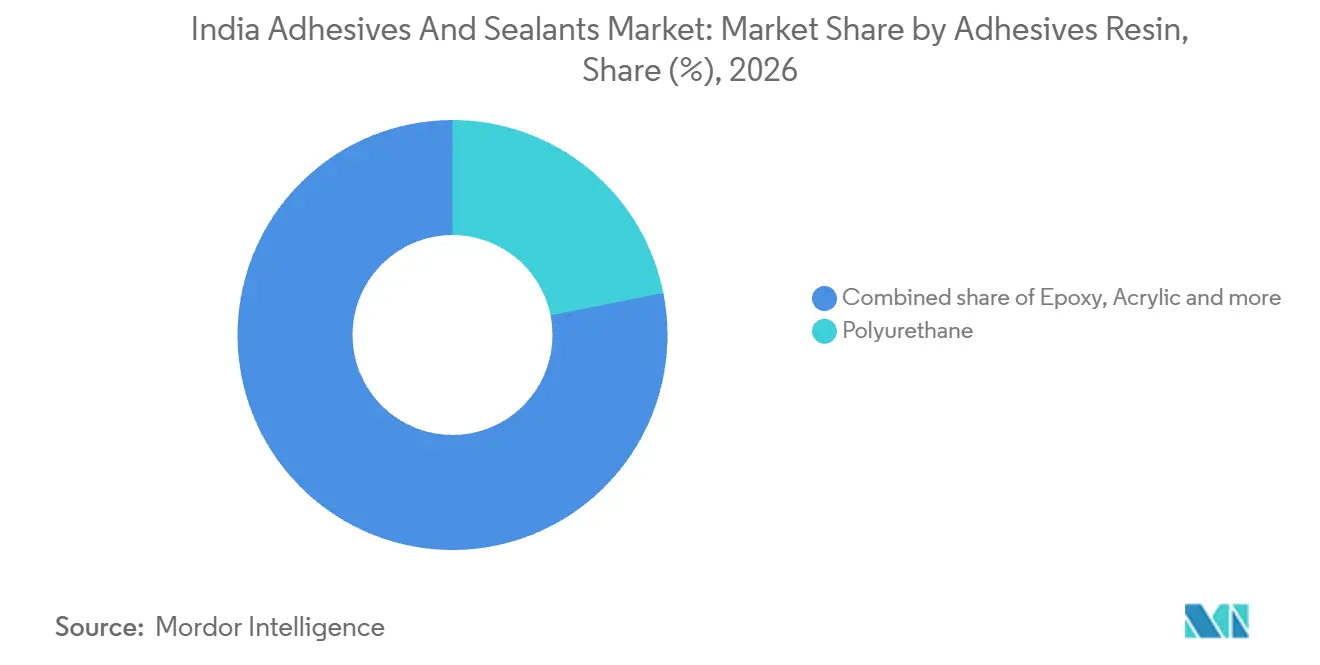
- Entre as resinas de adesivos, o poliuretano deteve uma participação de 21,87% no mercado indiano de adesivos e selantes em 2026, enquanto o VAE / EVA tem previsão de crescimento mais rápido, com um CAGR de 7,62% durante 2027-2032.
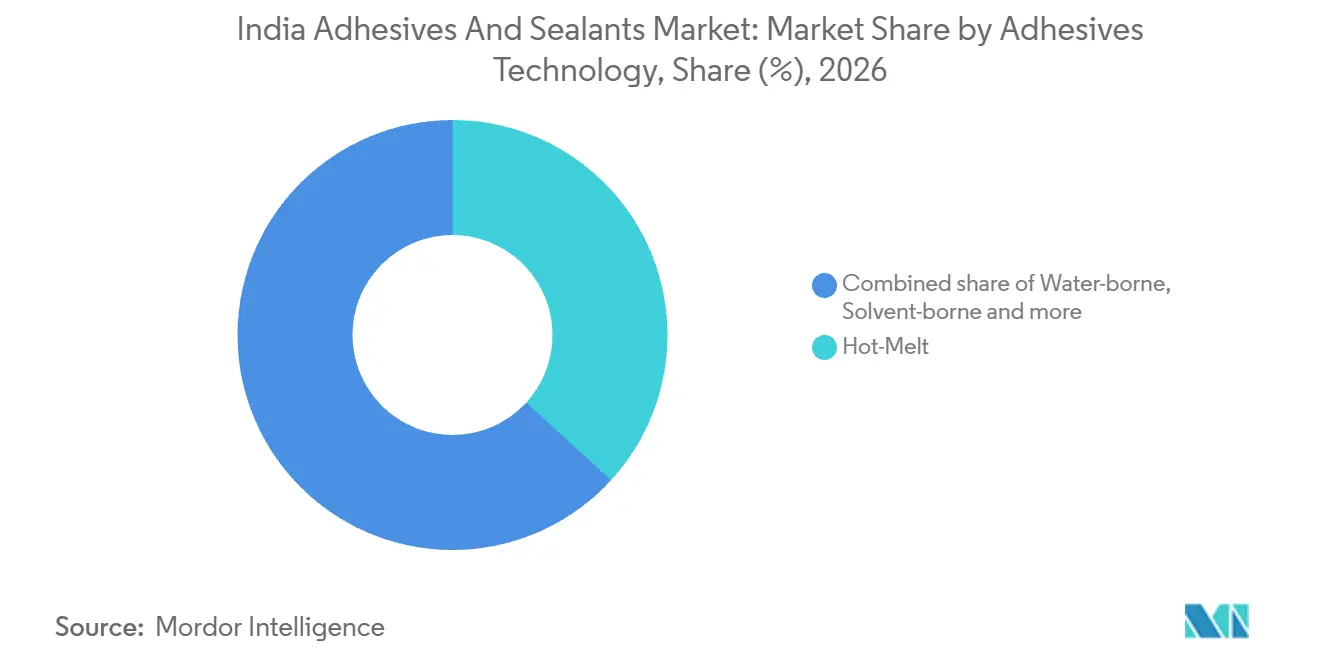
- Entre as tecnologias de adesivos, os adesivos hot-melt detiveram uma participação de 36,8% no tamanho do mercado indiano de adesivos e selantes em 2026 e têm projeção de crescimento mais rápido, com um CAGR de 7,08% durante 2027-2032.
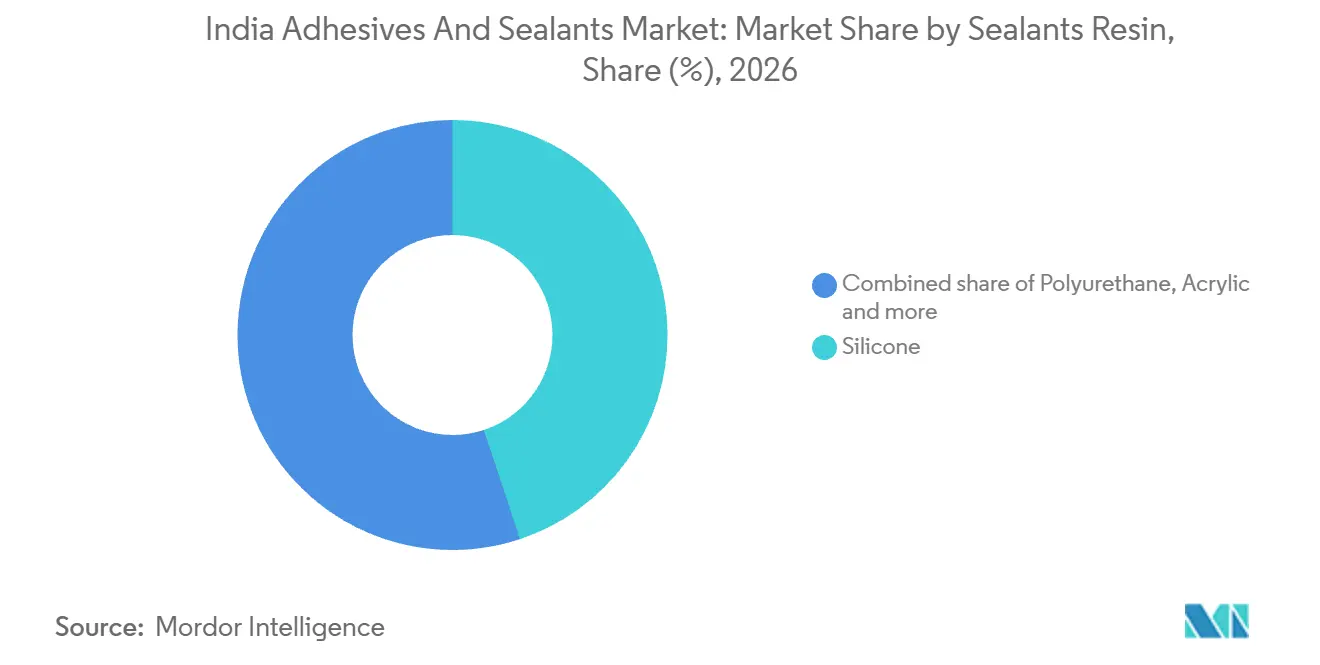
- O silicone liderou as resinas de selantes com uma participação de 44,92% na receita do mercado em 2026, enquanto o poliuretano tem projeção de crescimento mais rápido, com um CAGR de 6,83% durante 2027-2032.
- Entre as indústrias usuárias finais, a embalagem respondeu por 41,36% da receita do mercado em 2026, e o setor aeroespacial tem previsão de crescimento mais rápido, com um CAGR de 7,21% durante 2027-2032.
- Geograficamente, os estados ocidentais lideraram em 2024, enquanto o cluster industrial de Pune e a engenharia de aplicação de eletrônicos em Chennai e Bengaluru ilustram papéis regionais distintos.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por construção residencial e de infraestrutura | +2.7% | Nacional | Curto prazo (≤ 2 anos) |
| Crescentes requisitos de embalagem impulsionados pelo comércio eletrônico | +2.5% | Nacional | Curto prazo (≤ 2 anos) |
| Redução de peso automotivo e impulso à localização | +1.8% | Nacional, incluindo Hansalpur em Gujarat | Médio prazo (2-4 anos) |
| Adoção de marcenaria e móveis modulares | +1.4% | Nacional, incluindo Khalapur em Maharashtra | Médio prazo (2-4 anos) |
| Compensações de defesa/aeroespacial do programa Make-in-India impulsionam colagem de alta especificação | +0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por construção residencial e de infraestrutura
A construção residencial sustenta a demanda por colagem por meio de uma combinação de projetos urbanos aprovados e substancial atividade de construção rural. Em 23 de fevereiro de 2026, o Ministério da Habitação e Assuntos Urbanos sancionou 287.618 casas urbanas em 16 estados e territórios da união sob o Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0).[1] Separadamente, o Ministério do Desenvolvimento Rural relatou 2,66 milhões de casas concluídas sob o Pradhan Mantri Awaas Yojana-Gramin (PMAY-G) durante o ano fiscal 2025-26, incluindo casas sancionadas em anos fiscais anteriores. Sua relevância comercial difere porque uma aprovação cria um pipeline de projetos, enquanto uma conclusão registra a construção já realizada. A demanda por adesivos e selantes depende, portanto, da rapidez com que as habitações sancionadas avançam para a atividade de construção, de modo que o cronograma de execução importa tanto quanto o total de aprovações.
Crescentes requisitos de embalagem impulsionados pelo comércio eletrônico
A preparação para atendimento de pedidos cria requisitos potenciais de embalagem antes que um pedido festivo se torne uma remessa concluída. Para o The Big Billion Days 2026, a Flipkart pré-posicionou mais de 25 milhões de unidades de produtos de micro, pequenas e médias empresas (MPMEs), pequenos vendedores, artesãos e tecelões nos centros de atendimento Ekart para um atendimento festivo mais rápido. A Flipkart também relatou crescimento de 24% ano a ano nas unidades da cadeia de suprimentos durante sua temporada festiva de 2025 na Índia. As mercadorias preparadas representam trabalho potencial de atendimento, enquanto o crescimento anterior nas unidades da cadeia de suprimentos reflete a atividade realizada dentro da operação. Para fornecedores de colagem, a preparação de mercadorias abre uma janela de demanda potencial antes que a atividade de remessa seja registrada.
Redução de peso automotivo e impulso à localização
A expansão da produção doméstica de veículos sustenta a demanda por fornecimento local de colagem automotiva. A Índia produziu 5,54 milhões de veículos de passeio no ano fiscal 2025-26, em comparação com 5,06 milhões no ano fiscal 2024-25. Em julho de 2026, a Maruti Suzuki India Limited iniciou a produção comercial na Planta D em Hansalpur, Gujarat, adicionando capacidade anual de 250.000 veículos de passeio e elevando a capacidade anual total da instalação para 1 milhão de veículos.[2] A Henkel ANAND India, uma joint venture da Henkel e do Grupo ANAND, fornece produtos e soluções para carroceria bruta, com adesivos estruturais entre sua gama de produtos. Em junho de 2025, a Henkel ANAND India nomeou a Tata Motors e a Maruti Suzuki entre seus principais clientes. Essas capacidades de fornecimento localizadas tornam as aplicações de carroceria de veículos uma rota para que os produtores de colagem participem da crescente base de montagem da Índia.
Adoção de marcenaria e móveis modulares
As necessidades domésticas prontas para uso dão aos adesivos para móveis um gatilho de demanda vinculado a decisões integradas de mobiliamento. Durante a temporada de casamentos de 2025 na Índia, mais clientes escolheram móveis modulares e integrados para lares funcionais e prontos para uso. Em 7 de janeiro de 2025, a Interio by Godrej relatou capacidade de até 250 cozinhas por dia em sua instalação em Khalapur, Maharashtra. A combinação de demanda por móveis integrados e capacidade considerável de fabricação de cozinhas cria uma rota potencial para fornecedores de colagem por meio de fabricantes de móveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de COV e SHE | -0.6% | Nacional | Médio prazo (2-4 anos) |
| Volatilidade do preço de matérias-primas petroquímicas | -1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Dependência de importações para monômeros especiais (isocianatos, silanos) | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações rigorosas de COV e SHE
As especificações de baixo teor de COV restringem a escolha do produto quando um projeto de construção opta por buscar um ponto de classificação ambiental relacionado. Para projetos que buscam o ponto de classificação opcional da Avaliação de Habitat Integrado para Classificação Verde (GRIHA), o manual da Versão 2019 exige que adesivos e selantes atendam a limites de baixo teor de COV específicos por aplicação. A restrição opera, portanto, no nível da aplicação e do projeto selecionados, tornando uma formulação elegível para um uso potencialmente inadequada para outro. Um fornecedor que atende a esses projetos deve alinhar sua oferta com o limite aplicável, em vez de tratar uma descrição geral de baixas emissões como suficiente. A restrição comercial é um conjunto mais restrito de produtos qualificados, mesmo quando uma alternativa de maior emissão poderia realizar a tarefa de colagem.
Volatilidade do preço de matérias-primas petroquímicas
A volatilidade das matérias-primas petroquímicas cria uma restrição de custo quando os aumentos de insumos atingem os preços de venda de um fornecedor. Em sua avaliação da Pidilite, a CRISIL relatou que os preços do monômero de acetato de vinila subiram 63% trimestre a trimestre no primeiro trimestre do ano fiscal 2027 e posteriormente se moderaram.[3] A Pidilite Industries Ltd. implementou aumentos de preços de 11% a 15% em abril e maio de 2026 para lidar com os aumentos nesse monômero e em outras principais matérias-primas. A resposta no preço de venda transferiu a questão de custo dos insumos do produtor para os preços dos produtos de seus clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Resina de Adesivos:
Integração de Processos e Formulações AcabadasO poliuretano respondeu por uma participação de 21,87% no tamanho do mercado indiano de adesivos e selantes em 2026, tornando-o o maior segmento de resina de adesivos. A Pidilite Industries Ltd. absorveu a parte de adesivos da tecnologia de fabricação de selantes e adesivos de poliuretano no ano fiscal 2025-26, após recebê-la no ano fiscal 2023-24. O recebimento e a absorção ocorreram em anos fiscais diferentes, mostrando que o acesso ao processo e sua integração interna foram etapas separadas.
O VAE / EVA é o segmento de resina de adesivos de crescimento mais rápido, com um CAGR projetado de 7,62% durante 2027-2032. A Super Bond Adhesives produz linhas de adesivos hot-melt de EVA e poliolefina juntamente com outras formulações em 3 plantas próximas a Mumbai. As formulações da empresa são voltadas para embalagem, artes gráficas, encadernação de livros, etiquetas e fitas, marcenaria e fabricação de produtos de higiene.



Por Tecnologia de Adesivos:
Capacidade Local e Conversão de AplicaçãoOs adesivos hot-melt representaram uma participação de 36,8% no mercado indiano de adesivos e selantes em 2026 e têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 7,08% durante 2027-2032. O Tex Year Group relatou o início da produção em massa em dezembro de 2025 em sua segunda planta de adesivos hot-melt em Mahad, operada pela Tex Year Technologies India Pvt. Ltd., com 3 linhas de produção na primeira fase. A expansão aumentou a capacidade anual total de hot-melt da Tex Year na Índia de 3.400 para 10.000 toneladas métricas. A maior presença indiana oferece aos clientes industriais uma opção maior de fornecimento local de hot-melt.
Em 31 de outubro de 2025, a gestão da Pidilite relatou tração do hot-melt em marcenaria e carpintaria e em embalagem e conversão avançadas. O fornecimento à base de solvente inclui a SPEB Adhesives Ltd., que fabrica seus adesivos à base de solvente internamente para clientes B2B, incluindo marcenaria, calçados, espuma e mobiliário. A aplicação compartilhada de marcenaria oferece aos fornecedores de hot-melt um uso industrial estabelecido a ser explorado juntamente com as ofertas existentes à base de solvente.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Resina de Selantes:
Vendas de Silicone e Desenvolvimento de PoliuretanoO silicone foi o maior segmento de resina de selantes, com uma participação de 44,92% na receita do mercado em 2026. A HP Adhesives relatou selantes de silicone em 18,27% de suas próprias vendas brutas por produto no ano fiscal 2025-26. A medida de vendas brutas precede notas de crédito, descontos anuais, esquemas e devoluções de mercadorias, de modo que a receita líquida do produtor também depende desses ajustes.
O poliuretano é o segmento de resina de selantes de crescimento mais rápido, com um CAGR previsto de 6,83% durante 2027-2032. A Pidilite absorveu a parte de selantes de sua tecnologia de fabricação de poliuretano durante o ano fiscal 2024-25. A absorção concluída oferece à Pidilite uma base tecnológica interna para uma oferta de selante de poliuretano.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Indústria Usuária Final:
Produção de Embalagem e Programas AeronáuticosA embalagem foi o maior segmento de indústria usuária final, respondendo por 41,36% da receita do mercado em 2026. A UFlex Limited produziu 118.671 toneladas métricas de filmes de embalagem na Índia no ano fiscal 2025-26, queda de 2,6% em relação a 121.842 toneladas métricas no ano fiscal 2024-25. Sua utilização de capacidade foi de 72,3% no ano fiscal 2025-26, em comparação com 74,2% no ano fiscal 2024-25. O relatório de maio de 2026 da India Brand Equity Foundation descreveu mais de 22.000 unidades de embalagem na Índia, 85% delas pequenas e médias empresas. Uma proposta construída apenas para grandes produtores de filmes ignoraria a base operacional predominantemente menor do setor.
O setor aeroespacial é o segmento de indústria usuária final de crescimento mais rápido, com um CAGR previsto de 7,21% durante 2027-2032. Em setembro de 2025, o Ministério da Defesa contratou a Hindustan Aeronautics Limited para fornecer 97 aeronaves LCA Mk1A, incluindo 68 caças e 29 biplaces, à Força Aérea Indiana. Separadamente, o Ministério da Aviação Civil relatou 2.056 aeronaves em pedido em todo o país em 23 de julho de 2026. Para um fornecedor de colagem, um programa de aeronaves nomeado pode oferecer uma rota de desenvolvimento de aplicação mais definida do que o tamanho de uma carteira de pedidos agregada. A participação comercial depende de combinar os requisitos de materiais de um programa com uma proposta específica de colagem ou vedação.
Análise Geográfica
Mercado de Adesivos e Selantes dos Estados Ocidentais
Os estados ocidentais lideraram o mercado indiano de adesivos e selantes em 2024 devido aos complexos petroquímicos integrados em Gujarat e ao cluster automotivo em torno de Pune. A presença de plantas principais em toda a empresa da Pidilite no ano fiscal 2025-26 incluiu Kamothe, Taloja, Mahad, Karad e Shirwal em Maharashtra, e Dahej, Vapi, Amod e Paria em Gujarat. Essa presença posiciona um importante produtor de adesivos e selantes em ambos os estados associados à liderança da região.
Pune abriga um cluster de fabricação automotiva e auxiliar em Pimpri-Chinchwad, proporcionando um ambiente industrial concentrado para fornecedores voltados para veículos. A expansão da Henkel em 2025 também incluiu uma planta de fabricação de materiais adesivos em Kurkumbh, perto de Pune, voltada para o setor de eletrônicos. Essas atividades conferem à área papéis distintos na produção de veículos a jusante e na fabricação de materiais para aplicações eletrônicas. Um fornecedor que considera a região consequentemente enfrenta diferentes pontos de entrada dependendo se atende a uma operação de montagem ou participa da produção especializada de materiais.
A atividade de eletrônicos no sul da Índia inclui engenharia de aplicação de adesivos. A Henkel inaugurou um centro de engenharia de aplicação em Chennai em fevereiro de 2025 com 5 laboratórios especializados para materiais adesivos e de gestão térmica usados em eletrônicos de consumo. O centro foi projetado para acelerar a introdução de novos produtos para smartphones, wearables e outros eletrônicos de consumo. A Henkel seguiu com um centro de aplicação para clientes em Bengaluru em março de 2026, adicionando um segundo local no sul para codesenvolvimento e testes de eletrônicos. O escopo de desenvolvimento de produtos de Chennai oferece aos especialistas em adesivos um ponto de entrada para propostas combinadas de colagem e gestão térmica para fabricantes de smartphones e wearables.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam a estrutura de certificação de produtos da Índia com o regime de consentimento de instalações de Maharashtra da perspectiva de um fabricante doméstico de adesivos e selantes. A certificação do Bureau of Indian Standards (BIS) é geralmente voluntária, enquanto as Ordens de Controle de Qualidade do Governo Central tornam determinados padrões de produtos obrigatórios. Os processos industriais que poluem a água ou o ar por meio de descargas ou emissões requerem consentimento de Maharashtra antes do estabelecimento e da operação, com os sistemas de controle de poluição necessários instalados antes da operação.p>
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Bureau of Indian Standards | Conselho de Controle de Poluição de Maharashtra |
| Principais instrumentos ou direção | Certificação BIS geralmente voluntária; certificação obrigatória para produtos cobertos por Ordens de Controle de Qualidade | Consentimentos das Leis de Água e Ar; classificação Vermelha para fabricação de cola e gelatina usando combustível de carvão ou líquido |
| Efeito comercial | As obrigações de certificação dependem da cobertura de produtos notificada | Os processos poluidores precisam de consentimentos em etapas e renovação periódica do consentimento operacional |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Facilitação |
| Fonte: Mordor Intelligence | ||
O Departamento para Promoção da Indústria e Comércio Interno propôs a marcação BIS para adesivos de compensado sob a IS 848:2006 em seu projeto de Ordem de Controle de Qualidade de Adesivos de Resina Sintética de 2025. Seu escopo restrito, prazos dependentes de notificação, datas posteriores para pequenas e microempresas e isenção para exportações fabricadas domesticamente sustentam atratividade média e Sem alteração para a estrutura de fabricação mais ampla da Índia. A classificação média de Maharashtra reflete o consentimento para estabelecer e o consentimento para operar processos poluidores, a renovação periódica do consentimento operacional e a classificação Vermelha separada de setembro de 2026 para fabricação de cola e gelatina usando combustível de carvão ou líquido. O Conselho de Controle de Poluição de Maharashtra (MPCB) anunciou a renovação automática por autodeclaração em agosto de 2025 e reformas no cronograma de consentimento em fevereiro de 2026, apoiando a facilitação para processos qualificados juntamente com as obrigações de controle de poluição e consentimento.
Etapas da Cadeia de Valor
Fabricação, qualificação de aplicação e distribuição comercial são comparadas aqui como contribuintes distintos para a receita de produtos adesivos. Um incêndio em 17 de janeiro de 2026 na instalação Unidade-1 da HP Adhesives na Vila Narangi, Raigad, danificou ativos e estoques e perturbou certas operações de fabricação. O incidente ilustra por que a disponibilidade de produção pode se tornar uma restrição comercial mesmo quando um fornecedor tem uma oferta de produto estabelecida.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Formulação e fabricação | Produtores de adesivos industriais como a Pidilite Industries Ltd. e o negócio de tecnologias de adesivos da Henkel na Índia | Vendas de produtos adesivos formulados | Perturbação da produção no nível do local | Qualificar rotas de produção alternativas e proteger estoques críticos |
| Qualificação de aplicação | Provedores de suporte à aplicação de adesivos como o negócio de tecnologias de adesivos da Henkel na Índia | Vendas de adesivos sustentadas pela qualificação de aplicação | Adequação entre o material e o processo do cliente | Validar a aplicação pretendida antes de comprometer recursos de produção |
| Distribuição comercial | Redes de revendedores lideradas pelo fabricante como a Pidilite Industries Ltd.; equipes de vendas diretas como a H.B. Fuller Company | Vendas de produtos por canais de revendedores ou diretos | Coordenação entre múltiplas rotas de vendas | Definir responsabilidades de serviço por canal |
| Fonte: Mordor Intelligence | ||||
A distribuição conecta a receita de produtos de um fabricante com sua rede de revendedores e distribuidores. Revendedores e distribuidores responderam por 89% das vendas em toda a empresa da Pidilite no ano fiscal 2025-26, em comparação com 88% no ano fiscal 2024-25. O número de revendedores e distribuidores que receberam vendas diminuiu de 9.082 para 8.955 no mesmo período. A rede menor carregou uma parcela maior das vendas da Pidilite, de modo que a contagem de intermediários por si só subestima o peso comercial do canal.
Cenário Competitivo
Concentração do Mercado
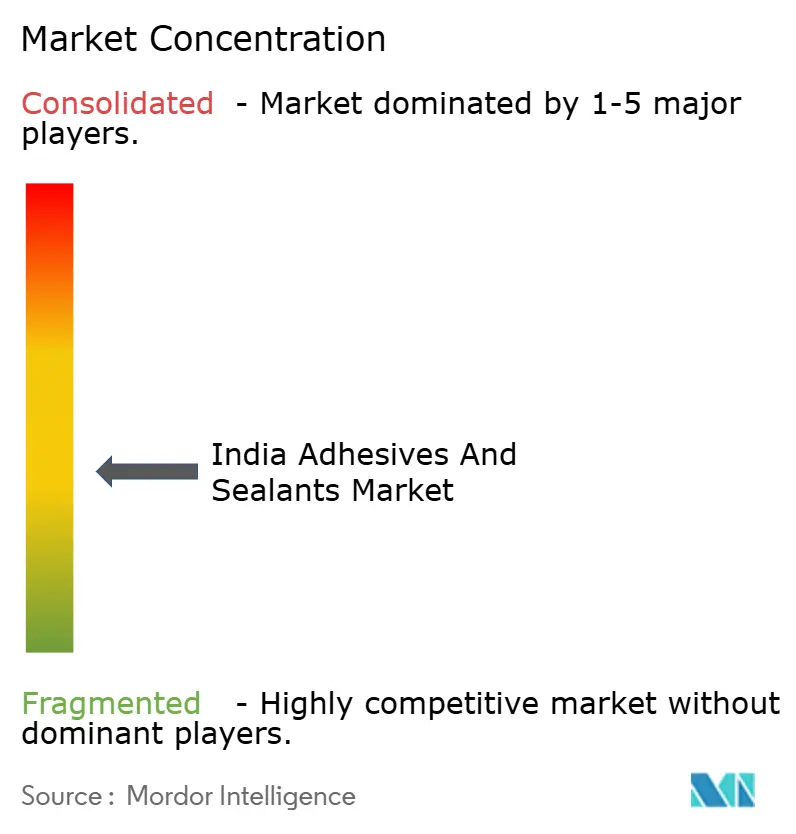
A concorrência combina fornecedores globais e fabricantes com base na Índia, incluindo 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. e Sika AG. A 3M relatou vendas mundiais de Adesivos e Fitas Industriais de 1,88 bilhão de USD nos 9 meses encerrados em 30 de setembro de 2026, em comparação com 1,7 bilhão de USD no período comparável de 2025. A 3M India Limited, por meio de seu negócio de Segurança e Industrial, atende clientes com adesivos e fitas industriais juntamente com outros produtos industriais. Essa combinação coloca grupos industriais diversificados e fabricantes com base na Índia, como a Pidilite Industries Ltd., no mesmo campo, de modo que os desafiantes enfrentam tanto a amplitude de produtos quanto uma base operacional doméstica estabelecida.
A H.B. Fuller relatou crescimento orgânico global de receita de 4,4% ano a ano para o trimestre encerrado em 29 de agosto de 2026, com ganhos de preços de 7,4% compensando o menor volume. A medida orgânica excluiu câmbio, aquisições e desinvestimentos, enquanto o menor volume reduziu a receita em 3%. A Pidilite Industries Ltd. relatou crescimento de vendas líquidas de 22,2% com crescimento de volume subjacente de 11,3% para o trimestre encerrado em 30 de junho de 2026, uma medida autônoma de toda a empresa.
A engenharia de aplicação oferece uma rota para o posicionamento competitivo ao ajudar um cliente a avaliar um material dentro de sua tarefa pretendida de desenvolvimento de produto. Em 24 de março de 2026, a Henkel lançou um centro de aplicação para clientes em Bengaluru para desenvolvimento conjunto, testes e validação de soluções de adesivos e gestão térmica para fabricação de eletrônicos. Sua instalação de 5.000 pés quadrados inclui aproximadamente 2.400 pés quadrados de espaço laboratorial e de testes onde os clientes podem avaliar materiais e processos antes da escala de produção. Como a certificação do Bureau of Indian Standards é obrigatória apenas para produtos cobertos por uma Ordem de Controle de Qualidade, os fornecedores fora dessa cobertura podem competir por meio de testes de processo durante a seleção de materiais.
Líderes do Setor de Adesivos e Selantes da Índia
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Sika AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Indiano de Adesivos e Selantes Empresas cobertas neste relatório
- 3M
- Arkema
- Ashland
- Astral Adhesives
- Atul Ltd
- AVERY DENNISON CORPORATION
- BASF
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- HP Adhesives
- Huntsman International LLC
- Jubilant Agri and Consumer Products Limited (JACPL)
- Mapei SpA
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- Sika AG
- Soudal India Private Limited
Principais Oportunidades para Participantes do Mercado
A qualificação de novas linhas, mudanças em plantas em operação e o desenvolvimento de formulações específicas para clientes oferecem diferentes rotas para a demanda de adesivos para eletrônicos. Em 17 de agosto de 2026, o Ministério de Eletrônicos e Tecnologia da Informação relatou 106 projetos aprovados sob o Esquema de Fabricação de Componentes Eletrônicos, 38 plantas em produção e 16 projetos em construção avançada ou instalação de maquinário. A combinação de instalações em operação e projetos em instalação cria diferentes pontos de entrada para fornecedores, dependendo de quando uma aplicaço de adesivo proposta pode ser avaliada.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Qualificação de adesivos para novas linhas de componentes | Atividade de instalação de plantas de componentes eletrônicos | Fabricantes de componentes preparando linhas de produção | Qualificar o adesivo com o processo pretendido antes de propor o fornecimento | Adequação do material ao processo de produção planejado | Fornecedores de adesivos para eletrônicos como a Henkel AG & Co. KGaA |
| Conversão de adesivos em plantas em operação | Uma base de plantas de componentes em operação | Fabricantes de eletrônicos já produzindo componentes | Testar adesivos candidatos em relação à aplicação estabelecida antes da conversão | Validação de uma mudança de material em um processo em operação | Fornecedores de adesivos para eletrônicos como a Henkel AG & Co. KGaA |
| Formulações de colagem específicas para clientes | Capacidade local de codesenvolvimento e testes | Equipes de engenharia de produtos e processos eletrônicos | Codesenvolver uma formulação e validar seu uso de colagem pretendido | Transformar uma formulação personalizada em uma aplicação comercial qualificada | Fornecedores de adesivos focados em aplicação como a Henkel AG & Co. KGaA |
| Fonte: Mordor Intelligence | |||||
Os projetos em fase de instalação oferecem aos fornecedores um ponto no qual alinhar uma proposta de material com uma tarefa de fabricação definida. A proposta deve distinguir a seleção inicial de material de uma mudança na produção já em andamento, pois estas são decisões comerciais separadas. A preparação de plantas de componentes é, portanto, o alvo inicial mais claro, onde a qualificação de adesivos pode se tornar parte da colocação em uso de um processo de produção específico.
Desenvolvimentos industriais recentes em Mercado Indiano de Adesivos e Selantes
- Set 2026: O Conselho de Controle de Poluição de Maharashtra classificou a fabricação de cola e gelatina usando combustível de carvão ou líquido como Vermelha sob sua estrutura de Índice de Poluição Ambiental para gestão de consentimento estadual.
- Abr 2026: A Pidilite Industries Ltd. iniciou aumentos de preços de 11% a 15%, implementados durante abril e maio de 2026, para lidar com os aumentos no monômero de acetato de vinila e outros preços de principais matérias-primas.
- Mar 2026: A Henkel lançou um centro de aplicação para clientes em Bengaluru para desenvolvimento conjunto, testes e validação de soluções de adesivos e gestão térmica para fabricação de eletrônicos.
Mercado Indiano de Adesivos e Selantes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado indiano de adesivos e selantes mede os gastos anuais em adesivos e selantes vendidos para uso na Índia. Abrange vendas de produtos para usos finais industriais e de consumo, com valor atribuído à venda do produto adesivo ou selante.
Exclusões de escopo: Matérias-primas e insumos químicos vendidos separadamente, produtos acabados como móveis e alimentação embalada, serviços autônomos de instalação, colagem, vedação ou reparo, e equipamentos de aplicação de adesivos ou selantes vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Resina de Adesivos
- Poliuretano
- Epóxi
- Acrílico
- Silicone
- Cianoacrilato
- VAE / EVA
- Outras Resinas
- Por Tecnologia de Adesivos
- Base Aquosa
- Base Solvente
- Reativo
- Fusão a Quente
- Curável por UV
- Por Resina de Selantes
- Silicone
- Poliuretano
- Acrílico
- Epóxi
- Outras Resinas
- Por Setor do Usuário Final
- Aeroespacial
- Automotivo
- Construção Civil
- Calçados e Couro
- Saúde
- Embalagem
- Marcenaria e Carpintaria
- Outros Setores do Usuário Final
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais como a Sociedade de Fabricantes de Automóveis da Índia, que fornece séries de produção e vendas de veículos para acompanhar a demanda da montagem automotiva, o Ministério do Desenvolvimento Rural, cujos dados de conclusão de habitações indicam aplicações relacionadas à construção, o Bureau of Indian Standards, que explica como os padrões voluntários e as Ordens de Controle de Qualidade específicas por produto moldam a conformidade, e a CRISIL Ratings, cujas análises de empresas ajudam a interpretar as mudanças nos custos de matérias-primas e sua transmissão para os preços dos produtos, sustentam a análise.
Relatórios anuais de empresas, apresentações para investidores, registros estatutários e cobertura jornalística empresarial indiana de reputação podem adicionar contexto de produto, canal, capacidade e precificação e podem verificar esses indicadores setoriais. Essas fontes são ilustrativas, não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Um programa estruturado de entrevistas e pesquisas incluiria executivos seniores, líderes de produtos e aplicações, gerentes de vendas e canais, e equipes de compras ou técnicas em produtores, distribuidores e usuários finais indianos de adesivos e selantes. Suas contribuições verificariam as conclusões secundárias sobre cobertura de produtos, preços de venda, margens de canal, mix de resinas e tecnologias, demanda de uso final e o cronograma dos pedidos dos clientes. As lacunas não resolvidas seriam registradas e testadas em relação a indicadores independentes de empresas, setores e comércio. Os analistas comparariam respostas inconsistentes por produto e caso de uso, buscariam esclarecimentos dos respondentes relevantes quando possível e triangulariam antes de adotar uma premissa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 38% | |
| Empresas menores: 25% | Gerentes: 42% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor anual das vendas de produtos indianos a partir de uma visão de cima para baixo da demanda por adesivos e selantes nos usos finais, depois testa o resultado com consolidações seletivas de fornecedores e verificações de preço médio de venda amostrado multiplicado pelo volume. A atividade de construção, incluindo habitações concluídas, informa a demanda por produtos de construção. A produção e as vendas de veículos indicam a atividade de colagem automotiva. A produção de embalagens e outras manufaturas informa o uso industrial, enquanto os preços de matérias-primas e as regras de produtos aplicáveis ajudam a explicar as mudanças nos preços de venda e as mudanças na formulação. Os analistas derivam as participações de resinas, tecnologias e usuários finais a partir dos mixes de produtos dos fornecedores, evidências de canais, padrões de aplicação e demanda de uso final relatada, depois reconciliam cada conjunto de participações com o pool total de vendas de produtos. A análise de cenários projeta esses indicadores ao longo de 2027-2032, com premissas separadas para volumes de aplicação subjacentes e preços de produtos onde as evidências sustentam uma mudança de preço ou mix. As evidências dos respondentes verificariam cada impulsionador e os caminhos de segmento resultantes. Onde os indicadores históricos ou a cobertura de canais estiverem incompletos, os analistas usariam a série oficial comparável mais próxima, preservariam a lacuna como uma premissa explícita e ampliariam os intervalos de cenário em vez de tratar um ponto sem suporte como dado observado.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as evidências de fornecedores e canais em relação a sinais independentes de construção, veículos, manufatura, comércio, preços e regulatórios, depois investigam diferenças materiais em cobertura de produtos, ano, unidade e valor antes da aprovação. Um revisor verifica totais, participações de segmentos, movimentos ano a ano, premissas de previsão e valores incomuns de fornecedores ou aplicações. O analista documenta a resolução e entra em contato novamente com um respondente relevante quando uma definição, cronograma, preço ou explicação de volume permanece obscura. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material altera a oferta, a regulamentação ou a demanda de uso final, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Dimensionamento do Mercado Indiano de Adesivos e Selantes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado indiano de adesivos e selantes mede os gastos anuais em adesivos e selantes vendidos para uso na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Onde os indicadores históricos ou a cobertura de canais estiverem incompletos, os analistas usariam a série oficial comparável mais próxima, preservariam a lacuna como uma premissa explícita e ampliariam os intervalos de cenário em vez de tratar um ponto sem suporte como dado observado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,93 bilhões de USD (2027) | |
| Consultoria Global A | 1,69 bilhão de USD (2024) | Em seu ano base de 2024, esta estimativa está 57,0% abaixo do valor de 2027 deste relatório de 3,93 bilhões de USD, 3 anos depois. O ano base anterior e sua projeção de crescimento publicada colocam esta estimativa abaixo de uma medida de mercado de ano posterior. |
| Consultoria Global B | 3,5 bilhões de USD (2026) | Em seu ano base de 2026, esta estimativa está 10,9% abaixo do valor de 2027 deste relatório de 3,93 bilhões de USD, 1 ano depois. Seu ano base publicado de 2026 precede o ano do relatório, e sua previsão projeta crescimento adicional do mercado. |
Os analistas da Mordor Intelligence triangulam as evidências de fornecedores e canais em relação a sinais independentes de construção, veículos, manufatura, comércio, preços e regulatórios, depois investigam diferenças materiais em cobertura de produtos, ano, unidade e valor antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado indiano de adesivos e selantes?
O tamanho é projetado em 3,93 bilhões de USD em 2027 e 5,45 bilhões de USD até 2032, com um CAGR de 6,74% durante 2027-2032.
O que está impulsionando a demanda por adesivos e selantes na Índia?
A construção residencial, o atendimento de pedidos do comércio eletrônico e a montagem automotiva sustentam a demanda. A Índia produziu 5,54 milhões de veículos de passeio no ano fiscal 2025-26, em comparação com 5,06 milhões no ano fiscal 2024-25.
Qual indústria usuária final lidera a demanda por adesivos e selantes na Índia?
A embalagem respondeu por 41,36% da receita do mercado em 2026. O setor aeroespacial tem previsão de crescimento mais rápido, com um CAGR de 7,21% durante 2027-2032.
Quais empresas competem no setor indiano de adesivos e selantes?
Os principais participantes incluem 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. e Sika AG.
Qual é uma restrição importante sobre a demanda por adesivos e selantes na Índia?
A volatilidade das matérias-primas levou a Pidilite a aumentar os preços. A empresa aumentou os preços em 11% a 15% em abril e maio de 2026 para lidar com os aumentos de custo do monômero de acetato de vinila e outras matérias-primas.
Quais regiões indianas são importantes para adesivos e selantes?
Os estados ocidentais lideraram em 2024. A Henkel lançou um centro de aplicação para clientes em Bengaluru em março de 2026 para desenvolvimento de adesivos para eletrônicos e gestão térmica.