
ワックス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 4.72 百万トン |
| 市場取引高 (2031) | 5.40 百万トン |
| 成長率 (2026 - 2031) | 2.74 % |
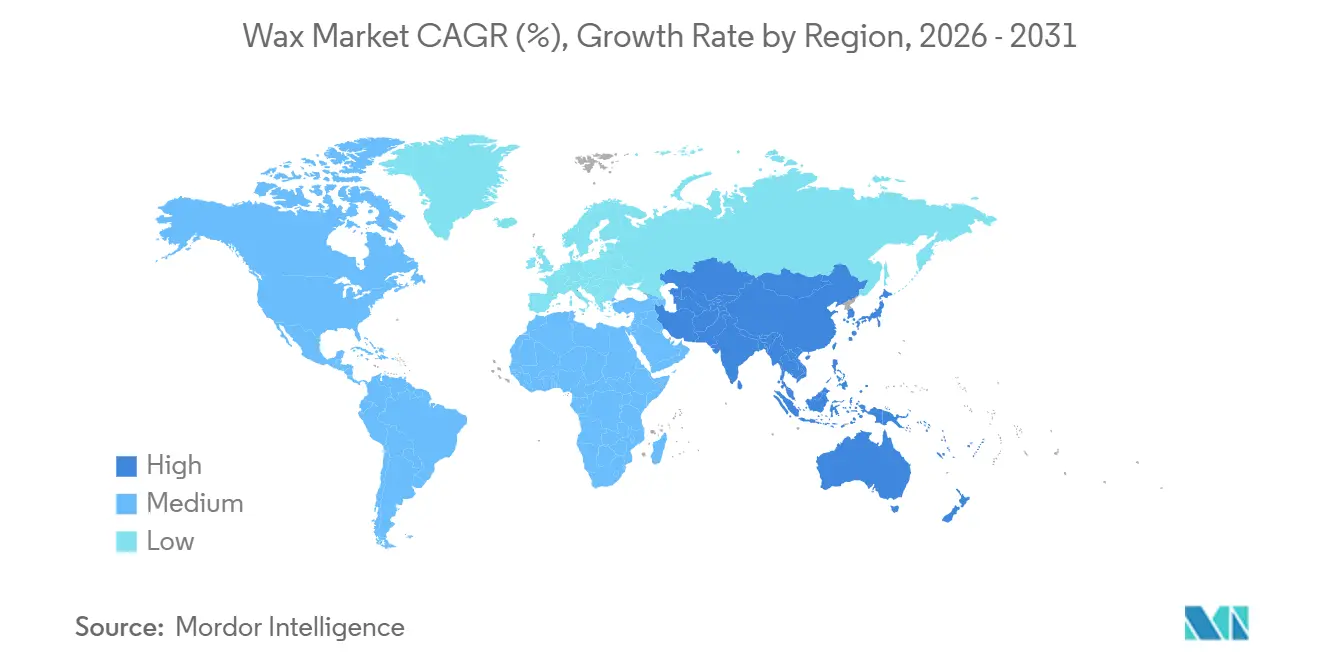
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
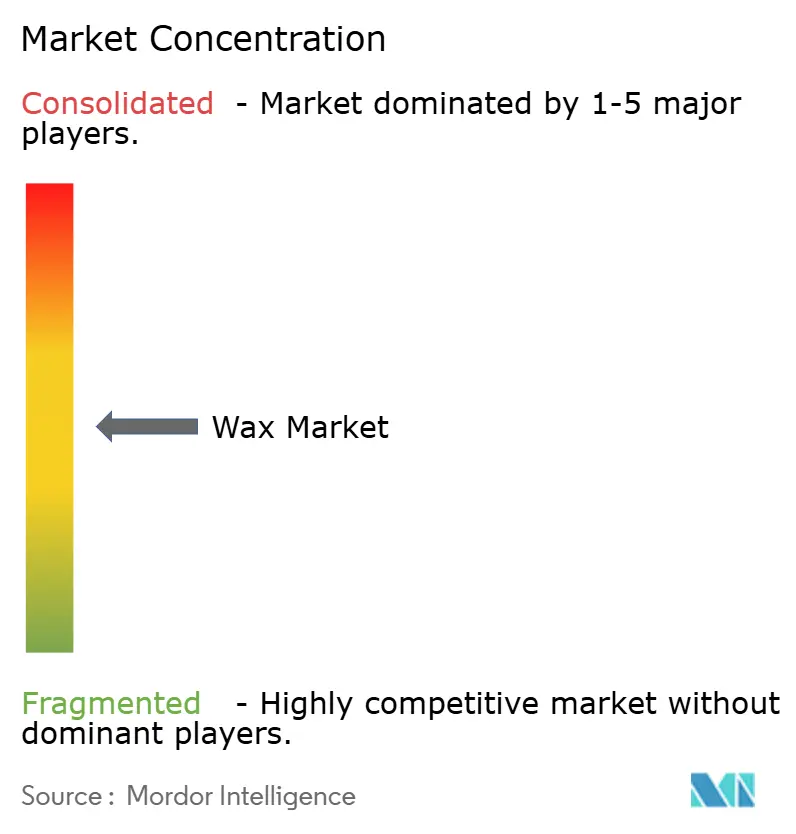
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワックス市場分析
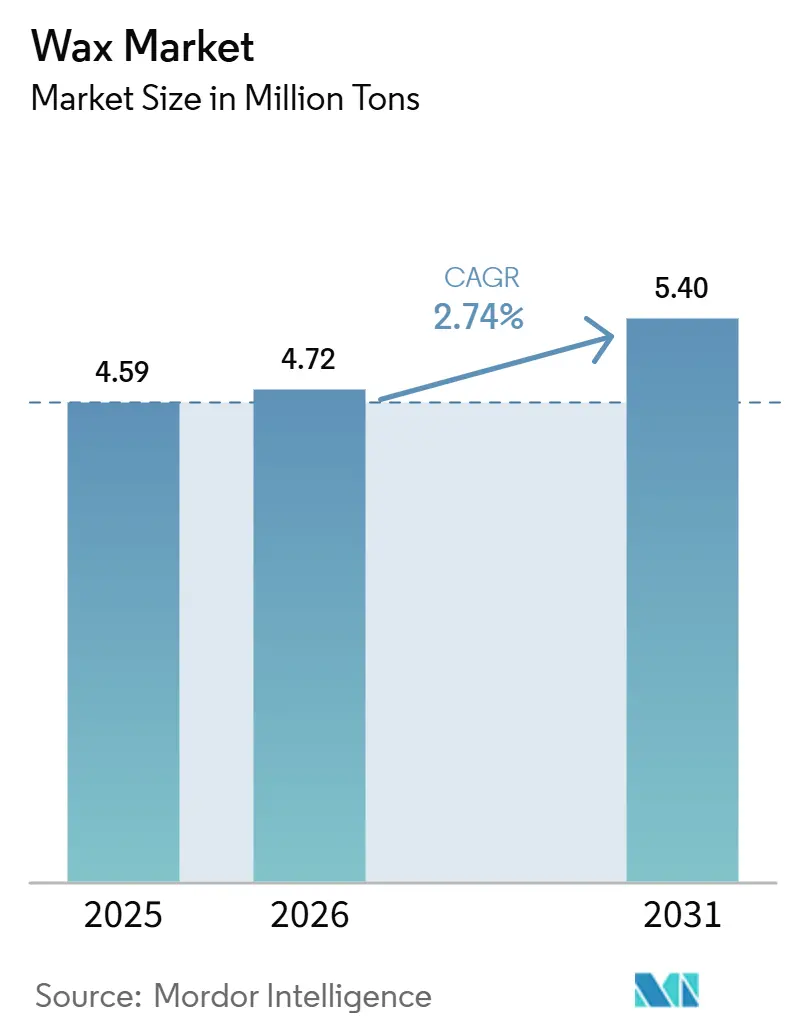
ワックス市場の規模は、2025年の459万トン、2026年の472万トンから、予測期間(2026年~2031年)のCAGR 2.74%で、2031年までに540万トンへと拡大する見込みです。成長の基盤は、アジア太平洋地域の大規模な生産拠点、北米におけるプレミアムキャンドルの需要拡大、そして欧州でのブランド主導によるクリーンラベル処方見直しにあります。統合型精製業者は低コストのスラックワックスストリームを活用し、スペシャリティサプライヤーは低炭素フィッシャー・トロプシュ(FT)技術の革新を加速させてマージンを守っています。需給バランスは、ポリエチレンワックスのコストを圧縮する米国のエタンクラッカー建設と、高純度グレードを優位にする欧州連合のPAH規制にも左右されます。ホワイトスペースの機会は、チウムイオン電池セパレーターおよび回収CO₂から製造されるバイオベースFTワックスに存在します。
主要レポートのポイント
- パラフィン・鉱物ワックスが2025年のワックス市場シェアの58.12%を占めてトップとなり、天然ワックスは2031年にかけてCAGR 3.45%で成長すると予測されている。
- キャンドル製造が2025年の数量の60.32%を占めたが、化粧品は2031年にかけて最も速いCAGR 3.68%で拡大している。
- 工業グレードが2025年の数量の65.24%を占めたが、化粧品・医薬品グレードは2031年にかけてCAGR 3.39%で成長する軌道にある。
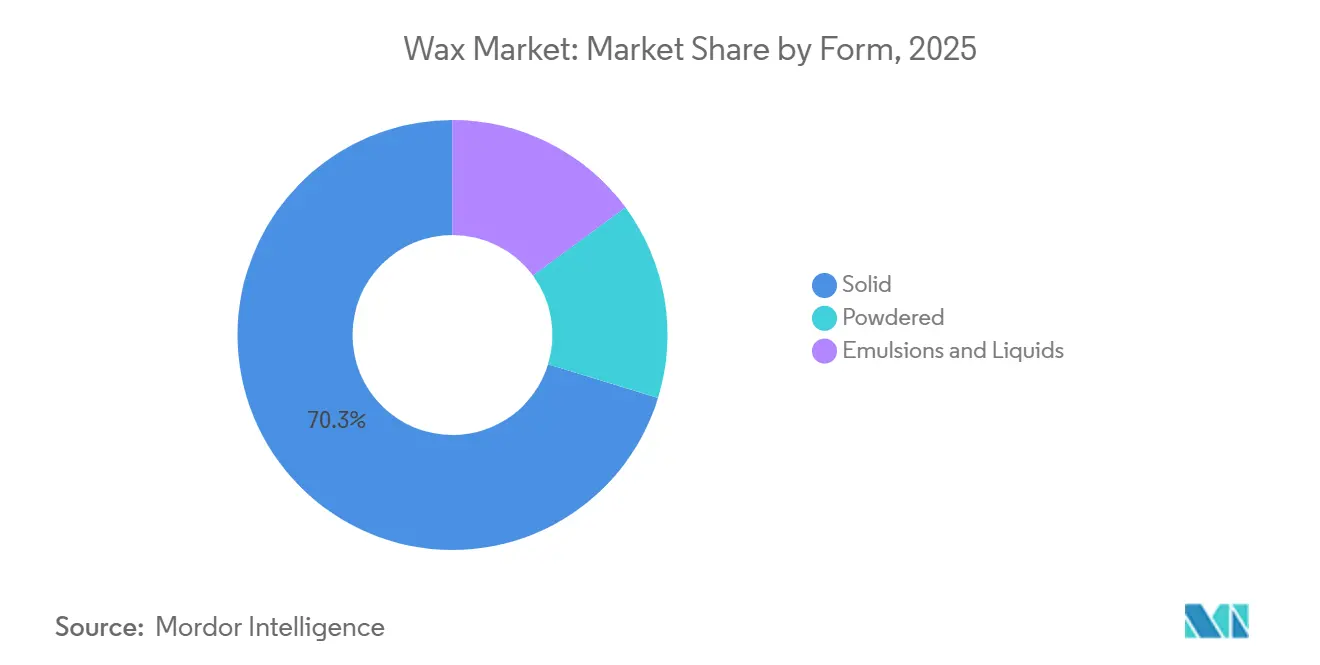
- 固体ワックスが2025年の数量の70.26%を占め、エマルジョン・液体は2031年にかけてCAGR 3.31%で拡大する見込みである。
- アジア太平洋が2025年の数量の45.54%を占め、2031年にかけて最も速いCAGR 3.27%を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋のEコマースブームによるホットメルト包装およびFTワックス需要の拡大 | +0.9% | 中国、インド、ASEAN;北米への波及 | 中期(2~4年) |
| 欧州におけるクリーンラベル化粧品が植物・蜜蝋ベースのワックスへの移行を加速 | +0.6% | ドイツ、フランス、英国;北米へ拡大 | 長期(4年以上) |
| 北米のエタンクラッカー建設によるポリエチレンワックスのコストカーブ低下 | +0.5% | 米国、カナダ;アジア太平洋輸入国への間接的恩恵 | 短期(2年以内) |
| キャンドルのプレミアム化とウェルネストレンドによる世界的なパラフィン需要の拡大 | +0.4% | 世界全体、北米および西欧での早期成長 | 中期(2~4年) |
| バイオベースのオレオゲルが天然ワックスで飽和脂肪を代替 | +0.3% | 欧州、北米、ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋のEコマースブームによるホットメルト包装およびFTワックス需要の拡大
アジア太平洋のワックス消費量は、同地域の急速な工業化により大幅に増加している。中国のパラフィン月間輸出量は2025年5月に70,800トンに達し、包装コンバーターからの旺盛な川下需要を示している[1]中国税関、「月次パラフィン輸出統計」、customs.gov.cn。Sasolは2024年8月にSASOLWAX LC100を発売し、製品のカーボンフットプリントを35%削減してプレミアムEコマース包装をターゲットとした。Clariantの米ぬかベースのCeridust 1310は2025年4月に発売され、持続可能性指標を改善しながら印刷インクの性能を確保している。ワックス固有の厳格な規制がない中、ISO 9001認証とブランドのカーボン報告がサプライヤー選定に影響を与えるようになっている。
欧州におけるクリーンラベル化粧品が植物・蜜蝋ベースのワックスへの移行を加速
欧州のブランドは合成炭化水素を除外する処方改革を進めており、カンデリラ、カルナウバ、米ぬか、ひまわりワックスの代替品への需要が高まっている。Licocare RBW Vitaはカルナウバと比較してカーボンフットプリントを80%削減しながら硬度と光沢を再現し、プレミアムブランドがスコープ3目標を達成するのを支援している。蜜蝋は多機能性の魅力を保持しているが、ビーガン製品ラインの普及に伴い代替が進んでおり、蜂蜜生産量の変動がサプライチェーン計画を複雑にしている。2028年10月に施行されるEUのリンスオフ化粧品におけるマイクロプラスチック禁止令は、処方の選択を天然テクスチャライザーへと傾けている。EU規制1223/2009およびREACHのもとでコンプライアンスコストは上昇しているが、これらの規制は認証グレードの高い販売価格を支えている。
北米のエタンクラッカー建設によるポリエチレンワックスのコストカーブ低下
米国のエタン生産量は2024年5月に日量300万バレルの平均を記録し、競争力のあるエチレンおよびポリエチレンワックスチェーンを支えている[2]米国エネルギー情報局、「石油供給月報」、eia.gov。ExxonMobilのベイタウン拡張計画(2028年完成予定)は、グループIII基油とスペシャリティワックスを組み合わせ、統合操業からのマージン向上を図っている。Braschemのサトウキビベースのポリエチレンワックスは再生可能エネルギーの可能性を示しているが、ブラジルでは依然として生産能力に制約がある。米国の低い原料コストはパラフィンとの価格差を縮小し、包装・キャンドル分野でのポリエチレンワックスの普及を促進している。一方、欧州の精製業者はShellのヴェッセリング製油所転換に見られるように、コモディティ燃料から撤退し、高付加価値スペシャリティを追求している。
キャンドルのプレミアム化とウェルネストレンドによる世界的なパラフィン需要の拡大
プレミアムキャンドルは長時間燃焼と優れた香りの拡散のために高融点パラフィンを必要とし、原料コストはkg当たり1.50~2.00米ドルと、kg当たり8~12米ドルの蜜蝋の範囲をはるかに下回っている。ウェルネスのポジショニングにより年間を通じて売上が安定しており、2025年の米国への香り付きキャンドル輸入量は前年比5%増加した。中国は2025年7月に123,800トンのパラフィンを生産し、その大部分は輸出向けキャンドル工場に流れた。小売業者はEUの50 mg/kg制限を遵守するためにサードパーティのPAH試験をますます義務付けており、サプライヤーに水素化処理のアップグレードを促している。オイル結合能力で高く評価されるマイクロクリスタリンワックスも、ブランドがワックスメルトを含む製品ラインを拡大するにつれて人気が高まっている。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州連合のREACH PAH規制が玩具・化粧品向けパラフィンに対して厳格化 | -0.4% | EU加盟27カ国、英国;EU向け輸出国への間接的影響 | 短期(2年以内) |
| 原油・ガス価格の変動が合成・パラフィンのマージンを圧迫 | -0.3% | 世界全体、特に欧州およびASEANの輸入依存国で深刻 | 短期(2年以内) |
| ビーガン化粧品の処方改革が蜜蝋をオレオケミカルで代替 | -0.2% | 欧州、北米、都市部のアジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
欧州連合のREACH PAH規制が玩具・化粧品向けパラフィンに対して厳格化
2026年4月より、REACH改正により粘土標的、玩具、パラフィン含有化粧品における多環芳香族炭化水素の上限が50 mg/kgに設定される。スラックワックスベースのパラフィンは固有のPAH含有量が高いため、水素化処理への投資が必要となり、コストにトン当たり100~200米ドルが加算される。ClariantのPFASフリー添加剤ポートフォリオはこれらの変化と連動しており、プレミアム処方業者の間で有利なポジションを確立している。この規制は、移行試験がサプライヤー監査の一部となっているEU規制1935/2004に基づく食品接触インクにも波及している。REACHに縛られないアジアの輸出業者はコスト面で優位性を保っているが、多国籍企業はコンプライアンスを簡素化するために地域をまたいで規制を統一する傾向が強まっている。
原油・ガス価格の変動が合成・パラフィンのマージンを圧迫
原油価格が燃料油クラックよりも速く上昇するとパラフィンのマージンは低下し、FTワックスはスポットLNGの急騰による圧迫を受ける。Sasolのワックス部門は2025年に3億6,400万南アフリカランドの減損を計上し、天然ガス価格への感応度を示した。スラックワックスの供給量は潤滑油需要に連動しており、自動車走行距離の低下はパラフィン生産者の原料供給を逼迫させる。カタールのPearl GTLのような長期ガス契約を持つFTプレイヤーはボラティリティを緩和しているが、ブレント/LNG比率が不利に変動した場合には依然としてリスクにさらされる。中小の独立系企業はトール加工や固定価格の原料契約でヘッジしているが、これらは好況市場での柔軟性を損なう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
パラフィンの優位性が天然ワックスの台頭に直面パラフィンは2025年の数量の58.12%を占め、中国の200万トンの生産量と1kgあたり1.50〜2.00米ドルのコスト優位性に支えられている。サトウキビワックスを含む天然グレードは、欧州ブランドがクリーンラベルのために植物由来ワックスを好む傾向から、タイプ別で最高となる3.45%のCAGRで拡大している。合成FTおよびポリエチレンワックスは、ホットメルト接着剤やコーティングにおける高性能ニッチ市場を担っている。2024年に発表されたSASOLWAX LC100は、炭素フットプリントを35%削減し、プレミアムパッケージング分野での訴求力を高めている。Clariantの米ぬか由来Licocareシリーズは、天然ワックスにおける低炭素イノベーションを示しており、純粋な鉱物グレードからの着実な転換を裏付けている。
中国のパラフィン輸出シェアはワックス市場の流動性を維持しているが、EUにおけるPAH規制の強化が精製マイクロクリスタリン留分とのブレンドへの移行を促している。パラフィンはキャンドル製造において優れた香りの拡散性から依然として主流であるが、ヴィーン製品ラインではソイおよびココナッツブレンドがシェアを侵食しつつある。マイクロクリスタリン留分は特殊ゴムおよび化粧品向けに使用され、55〜100℃の融点に対してプレミアム価格が付いている。ブラジルの17,844トンのカルナウバ生産量は、天然ワックスサプライヤーに価格交渉における交渉力を与えている。これらのダイナミクスを総合すると、今後10年間でパラフィンのワックス市場シェアが緩やかながらも着実に低下することが予見される。
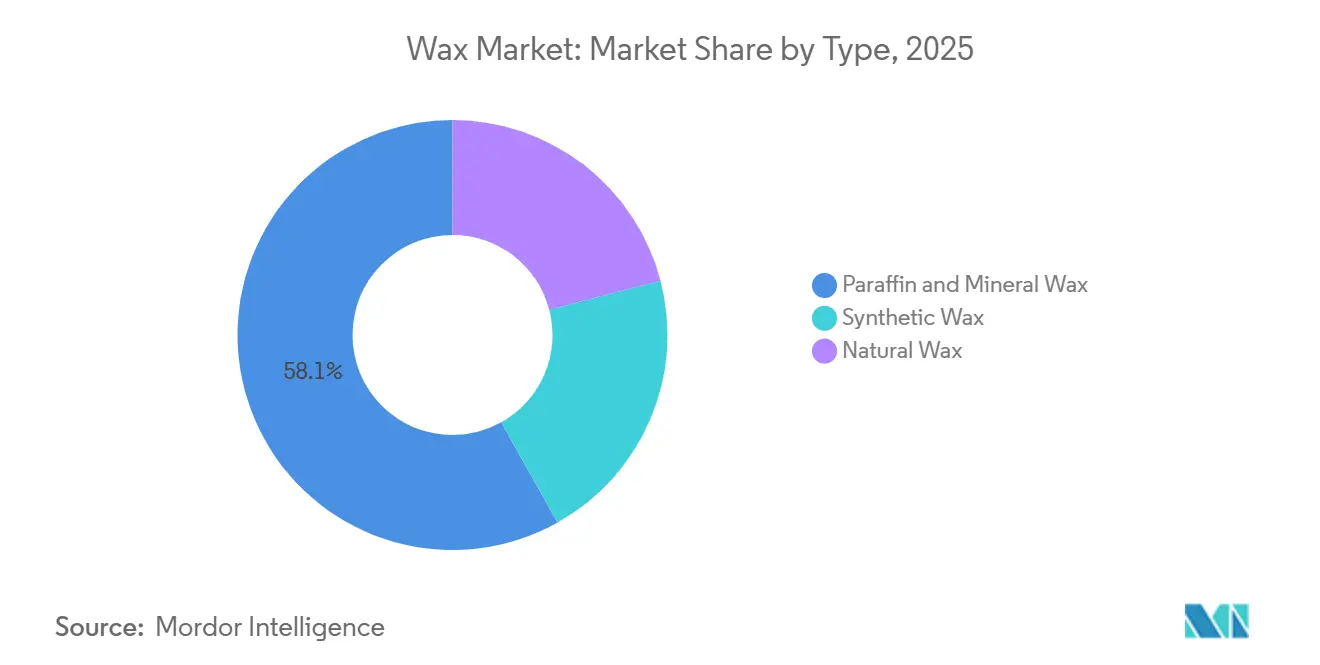
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:
化粧品がキャンドルを上回る成長速度キャンドル製造が2025年の数量の60.32%を吸収したが、化粧品はPFASフリーおよびビーガン処方改革に牽引され、2031年にかけてCAGR 3.68%で最も速く拡大する見込みである。アジア太平洋のEコマースに支えられた包装は、ワックスリッチなホットメルトシステムの恩恵を受けている。ゴム用途は、オゾンクラッキングに対抗するためにタイヤ配合において約1 phrのパラフィンに依存している。化粧品グレードの蜜蝋、カルナウバ、カンデリラは乳化と光沢を提供し、kg当たり8~12米ドルの価格を正当化している。
ホットメルト需要は狭い分子量分布を持つポリエチレンおよびFT留分を押し上げている。クレヨン、ポリッシュ、電気絶縁材はマイクロクリスタリングレードのニッチだが安定した用途を代表している。ClariantのCeridust 1310は米ぬかワックスを印刷インクに取り込み、用途横断的なイノベーションを際立たせている。年間を通じて販売されるウェルネスインスパイアのキャンドルは高融点パラフィンを引き付け、固体ワックスの優位性を維持している。しかし化粧品の優れた成長軌道は、美容用途に関連するワックス市場規模が増分的な価値を獲得することを示唆している。
グレード別:
工業用ワックスがリード、化粧品グレードが加速工業グレードは2025年の数量の65.24%を占め、接着剤、ゴム、繊維コーティングに使用されている。しかし化粧品・医薬品グレードは、FDA 21 CFR 172.886およびEU E 903のもとでPAHおよびUV吸収の規制閾値が厳格化されるにつれ、2031年にかけてCAGR 3.39%で成長する見込みである。食品グレードのコンプライアンスもFDA 172.888に基づく分子量チェックを要求し、品質管理コストを増加させている。
カルナウバと米ぬかワックスはGRAS認定でプレミアム価格を得ており、カルナウバはブラジルFOBでkg当たり約10米ドルで取引されている。水素化処理のアップグレードはパラフィンの生産コストを引き上げ、価格差を縮小して顧客を純度の高いグレードへと誘導している。ClariantのPFASフリーポートフォリオは、2028年のマイクロプラスチック禁止令に先立ってリスクを軽減する処方業者を支援している。その結果、高グレード素材のワックス市場規模はバルク数量を上回り、数量よりも価値を重視するダイナミクスを増幅させる見込みである。
形態別:
固体ワックスが優位、エマルジョンが包装分野で台頭固体ワックスは2025年の供給量の70.26%を占め、キャンドル、化粧品、ゴム加工の規範に支えられている。しかしエマルジョンと液体は、包装ラインが使用準備済みの低VOCシステムを好むため、CAGR 3.31%で成長する見込みである。Sasolが2025年2月に展開したLC Sprayシリーズは、微粉化コーティング用途のカーボンフットプリントを32%削減し、水性分散液への移行を支えている。
粉末ワックスは粉体塗料においてマット効果を提供し、液体酸化ポリエチレンは融合トルクを低減することでPVC加工を助ける。アジア太平洋のコンバーターはエネルギー使用量を最小化するために段ボール箱生産にエマルジョンを好み、スペシャリティ分散液への需要を強化している。全体として、液体・エマルジョンへの勢いは固体ワックスの市場シェアを徐々に低下させるが、総合的なマージンを押し上げる見込みである。
地域分析
アジア太平洋地域ワックス市場
アジア太平洋地域は2025年の世界総量の45.54%を占め、中国の200万トン規模の生産量と堅調なeコマース向け包装需要に牽引され、2031年までに地域最高水準となる3.27%のCAGRで拡大すると予測されている。CNPCのワックス製造設備における稼働率は平均90%に達しており、安定した供給能力を裏付けている。インドでは国内のキャンドルおよび化粧品クラスターが輸入品の代替を進めつつあるが、依然として中国および中東からのスラックワックス貨物に依存している。
北米ワックス市場
北米はシェールガス由来のコスト優位性を享受しており、ヘンリーハブ価格水準のエタンがポリエチレンワックスの競争力を支えている。プレミアムキャンドルの販売拡大やプライベートブランド向け包装需要が市場を下支えする一方、メキシコは米国の自動車産業およびeコマースチャネルに向けた低コストの加工拠点として台頭している。エタンクラッカーの増設が続く中、同地域のワックス市場は構造的な原料コスト優位性を享受し続けると見込まれる。
欧州・中東・アフリカおよび南米ワックス市場
欧州はREACH規制における多環芳香族炭化水素(PAH)規制値への対応を迫られており、サプライヤーは水素化処理への投資を余儀なくされ、損益分岐点が1トン当たり150米ドル上昇している。ドイツおよびフランスにおけるクリーンラベルへの取り組みが天然ワックスの需要を押し上げているが、Shell社のヴェッセリング製油所の転換に代表される製油所の撤退が地域内の供給を逼迫させている。南米はブラジルの1万7,844トンのカルナウバ収穫量を輸出収益の主要源としており、Petrobrasは日量185万1,000バレルの精製システムから副産物パラフィンを回収している。中東およびアフリカは豊富な原油資源を有しながらも依然として純輸入地域にとどまっており、サウジアラビアは2023年に2,077トンのワックスを輸入したことが、原料の豊富さと特殊加工能力のミスマッチを浮き彫りにしている。

バリューチェーン分析
ワックスのバリューチェーンは、3つの主要な経路に分かれる原料から始まる。石油由来のストリーム(スラックワックスやその他の製油所副産物)、合成ワックス(特にガス・トゥ・リキッド、コール・トゥ・リキッド、ポリマーバリューチェーンに関連するフィッシャー・トロプシュ法ワックスおよびポリエチレン系ワックス)、そしてバイオベースの経路(植物油、米ぬか、その他の農業原料)である。上流の供給可能性は、製油所構成の変化やGroup Iの合理化によって石油ワックス生産量が減少することで左右される一方、農業由来のワックス経路は季節性や原材料サイクル(例えばパーム由来原料)の影響を受け、供給の継続性を制約し在庫計画を複雑にする可能性がある。
中流の転換・高度化には、より高品位のパラフィンおよびマイクロクリスタリンワックスを得るための脱油、水素化処理、精製、そしてコーティング、インク、包装用接着剤向けの微粉化または乳化が含まれる。下流では、キャンドル、包装、化粧品、ゴム、コーティングなどの特殊配合業者やコンバーターが、より厳格な仕様とサプライヤー資格審査を求めるようになっており、新しい特殊グレードでは特に食品接触や化粧品規制への適合試験がオンボーディングの一部となる場合、6~12か月のリードタイムが一般的に言及されている。流通は特殊化学品ディストリビューターや地域パートナーシップの拡大に依存している(例えば、2025年1月にBiesterfeldが欧州でDEUREXとの流通権を拡大)。一方、新規生産能力や現地化の取り組み(例えば、Gulbrandsenがインド・ダヘジにおけるポリエチレンワックス生産能力拡張と機能性ポリマー施設の建設を発表し、2026年半ばの稼働開始を計画)は、コンバーター向けの供給信頼性向上とリードタイム短縮を目指している。
競合環境
ワックス市場は適度に集約されており、主要プレイヤーは原料の内製化によりコストリーダーシップを維持している。SasolとClariantは低炭素イノベーションを牽引しており、SASOLWAX LC100はカーボンフットプリントを35%削減してプレミアム包装をターゲットとし、ClariantのPFASフリーレンジは化粧品・食品接触ポリマーに対応している。AWAXグループによる2025年1月のSasol Wax GmbH買収は、欧州における統合の進展とポートフォリオ拡充への意欲を示している。電池セパレーター用ワックスは樹枝状結晶の形成を防ぐ超高純度パラフィンを必要とする有望なフロンティアを構成している。フラウンホーファーIKTSはバイオガスとCO₂からFTワックスをパイロット生産しており、将来のグリーン供給を示唆している。パームカーネルおよびひまわり原料を活用するオレオケミカルの挑戦者は、ビーガン化粧品を取り込み、蜜蝋の既存プレイヤーを脅かしている。Braschemのサトウキビポリエチレンワックスは再生可能エネルギーが性能基準を満たせることを証明しているが、規模拡大が依然として課題である。垂直統合、製品スチュワードシップ、ライフサイクル開示がワックス市場における決定的な差別化要因として台頭している。
ワックス産業のリーダー企業
Exxon Mobil Corporation
China Petrochemical Corporation
Shell plc
Sasol Ltd.
H&R GROUP
- 注:主要企業の掲載順は順位を示すものではありません。
ワックス市場
- BASF SE
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- China Petrochemical Corporation
- CLARIANT
- Evonik Industries AG
- Exxon Mobil Corporation
- H&R GROUP
- Honeywell International Inc.
- Ilumina Wax d.o.o.
- Koster Keunen
- Moeve
- NIPPON SEIRO CO., LTD.
- Petrobras
- Petro-Canada Lubricants Inc.
- Sasol Ltd.
- Shell plc
- Strahl & Pitsch LLC
- The International Group, Inc.

市場機会と将来展望
中核的な機会は、供給が制約または引き締まりつつある従来型ワックスを、包装、コーティング、化粧品の性能仕様を満たしつつスケール可能な合成・再生可能な代替品に置き換えることに集中している。一部の特殊ワックス供給が引き締まるにつれ、配合業者は代替品の資格審査を進めるケースが増えている。例えば、Hydrocarbon Processing(2026年4月)は、潤滑油およびポリマー添加剤用途における再生可能な代替品への関心の高まりを指摘し、ClariantはLicocare RBW Vita(米ぬか由来)を、ワックス供給可能性の変化に関連した再生可能カーボンの選択肢として位置づけている。並行して、CO2から合成炭化水素への経路もパイロットから実際の施設へと移行しており、2025年6月にはフランクフルト・ヘヒストのERA ONE施設が開所し、Clariantの触媒技術を用いて年間8,000トンのCO2を合成燃料およびワックスに変換している。これはワックス類似の特殊炭化水素の長期的な原料多様化を支えるものである。
生産能力の増強と下流フォーマットのアップグレードは、包装やインクに用いられる水性・低VOC系向けの微粉化ワックス、エマルジョン、特殊ポリエチレンワックスにも新たな余地を生み出している。例えば、Gulbrandsenはインド・ダヘジの拡張について2026年半ばの稼働開始を挙げ、特殊ポリエチレンワックスの生産量と供給信頼性を高めるとしている。またTIANSWAXは、南京のワックスパウダー工場の第2期工事を2026年に完了したと報告し、微粉化ワックス、水性ワックスエマルジョン、PEワックス、酸化PEワックス全般で生産能力を増強した。バイオベース側では、東南アジアのパームワックス経済性が、インドネシアのバイオディーゼル混合義務化(2026年の業界報道で言及されたB50実施および提案中のB60)によって再構築されつつあり、RBDパームステアリンの入手可能性が引き締まり、需要はより高付加価値の油化学派生品へと押し出されている。これにより、植物由来ワックス原料を指定するブランドやコンバーターにとって、複数原料調達戦略の重要性が高まっている。
Recent Industry Developments in ワックス市場
- 2026年6月:Bharat Petroleum Corporation Limited(BPCL)は、Shell India Private LimitedおよびTiki Tarとの戦略的パートナーシップを発表し、高付加価値アスファルトおよび循環型ソリューションを拡大する。道路材料に焦点を当てたものであるが、この協業はShellのインドにおける下流エコシステムを強化し、ワックスバリューチェーンに隣接する製油所・合成炭化水素資源を巡って競合する特殊バインダー・添加剤プラットフォームの幅広いスケールアップを支える。
- 2025年7月:Shell MDS Malaysiaは、International Energy Week 2025において、パーソナルケアおよび化粧品用途向けの高純度合成ワックスとして位置づけられるGTL SaraCare製品ラインを発売した。同社は、トレーサビリティと純度要件がコモディティパラフィンよりも厳しいプレミアムかつ仕様主導のワックスニッチへの進出を強化した。
- 2024年7月:Shell MDS Malaysiaは、サラワク州ビントゥル工場において、世界初の商業規模のガス・トゥ・リキッド(GTL)合成マイクロクリスタリンワックスと同社が説明するものを発売した。これはGTLベースのマイクロクリスタリンワックス供給に商業的な基準点を追加し、特殊配合に用いられる高性能ワックスの競合構図を広げた。


ワックス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、ワックス市場はエンドユーズ産業に販売される商業用ワックス材料を対象とする。これは生産・取引され、各用途で消費される物理的なワックス供給量として計上される。
対象外の範囲:ワックス含有量が少量にとどまる完成消費財は計上しない。また、ワックスとして販売されていない隣接化学添加剤も除外する。
セグメンテーション概要
- タイプ別
- パラフィン・鉱物ワックス
- 合成ワックス
- 天然ワックス
- 用途別
- キャンドル製造
- 包装
- 化粧品
- 接着剤
- ゴム
- その他の用途
- グレード別
- 食品グレード
- 工業グレード
- 化粧品・医薬品グレード
- 形態別
- 固体
- 粉末
- エマルジョン・液体
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは市場の境界を設定し、観察可能な需給シグナルでモデルを固定すために使用された。一般的に参照する公開情報源としては、各国の税関・貿易統計、エネルギー・石油化学統計機関、鉱工業生産指数、ならびにワックス配合に影響を与える基準を公表する環境・化学安全規制当局などが挙げられる。
これに加え、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、業界団体のウェブサイトを精査し、生産能力の変化、プラントの稼働開始、キャンドル消費やパッケージング需要などの用途トレンドを把握した。必要に応じて、企業財務・業界インテリジェンスをカバーする有料サブスクリプション、特許データベース、および輸出入の船積みレベルの記録を活用し、数量と価格動向のクロスチェックを行った。このリストはあくまで例示であり、データ収集、検証、および明確化のために他にも多数の情報源を使用している。
一次インタビューおよびサーベイ
ワックスメーカー、ディストリビューター、コンパウンダー、および大手エンドユーザーを対象に一次インタビューおよびサーベイを実施し、供給可能量、貿易フローの前提、およ用途別需要の分割を検証した。これはグローバル市場であるため、特定の地域に過度に左右されないよう、納入数量と価格に関する一貫した前提のもと、主要な生産地域および消費地域全体でインプットを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:15% | アジア太平洋:41% |
| 中位層:41% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:20% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
規模算定にはトップダウンおよびボトムアップのアプローチを採用し、ワックスタイプ別の生産・貿易データの再構築を中核とし、転換収率および市場性のあるワックス供給量に至るまでの典型的なロスを調整した。これらの合計値は、消費ドライバーを用いた用途別需要プールと照合し、選択的なサプライヤーの積み上げおよびサンプリングによるトン当たり価格チェックを用いて価値計算の現実性を担保した。
モデルを導いた主要インプットには、ワックス生産能力の追加と稼率の方向性、主要ハブ別の輸出入バランス、キャンドルおよびパッケージング活動の指標、パラフィン・合成・天然ワックス間のミックスシフト、ならびに原料・エネルギーコストに起因する平均販売価格の動向が含まれる。小規模国のボトムアップ詳細が不足している場合は、インタビューで検証した地域貿易プロキシおよび一人当たり消費レンジを用いてギャップを補完した。
予測にあたっては、単一の直線的トレンドを強制することなく、供給拡大のタイムライン、原料の変動、およびエンドユーズ需要サイクルを反映できるよう、シナリオ分析を適用した。前提は、ベースケースが近期の契約動向、在庫行動、およびワックスタイプ間で予想される代替パターンと一致するかどうかを専門家のフィードバックで確認した後にのみ確定した。
データ検証と更新サイクル
アウトプットは、供給シグナル、貿易フロー、および需要側指標の三角測量によって検証され、非現実的な地域消費や原料動向と一致しない価格急騰などの外れ値についてストレステストを実施した。インタビューで示さた正常範囲を超える乖離が生じた場合は、根本的なドライバーを再検討し、追加のアウトリーチによって前提を再確認した。
承認前に、モデルと計算は多段階のアナリストレビューを経て、単位、換算、および通貨タイミングが地域間で一貫していることを確認する。レポートは年次で更新され、主要な生産能力変更や急激な原料シフトなど重要なイベントが発生した場合には中間更新を行う。納品直前には最新の確認作業を実施し、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのワックス市場規模と他の公表推計との比較
公表されているワックス市場の数値が大きく乖離して見える場合があるのは、市場が異なる単位と境界で測定され、その後に異なる価格・ミックス前提を用いて価値に換算されるためである。実際には、ある推計は多くのワックス派生製品にわたる収益を追跡する一方、別の推計は一次ワックス供給とエンドユーズ消費に近い形にとどまる場合がある。
輸出入バランス、生産能力稼働率の方向性、ならびにキャンドルおよびパッケジングからの用途需要チェックが、Mordor Intelligenceをトン当たり価格前提から価値を導出する前の定義された物理的ワックス需要プールに結びつけるシグナルである。ギャップはまた、合成ワックスおよび植物由来ワックスが完全に含まれているかどうか、地域別価格スプレッドの扱い方、および大規模な原料変動後にベースイヤーが更新されているかどうかによっても生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 8.12 ビリオン 米ドル(2026年) | |
| 業界出版社A | 9.20 ビリオン 米ドル(2024年) | 2024年をベースイヤーとして収益優先のスコープを採用しており、価格とセグメントシェアが重視されているが、貿易調整済み供給可能量などの物理的供給チェックの可視性が低く、価格が高い時期には出発点の価値が高くなる可能性がある。 |
| 業界出版社B | 8.68 ビリオン 米ドル(2024年) | 同一リリース内で2024年の出発値が矛盾しており、より広範なセグメント価値報告を含んでいると見られ、エンドユーズ収益をワックスに配分する方法や通貨タイミングの扱いによって計値が変動する可能性がある。 |
3つの数値の乖離は、主にベースイヤーの選択、スコープをワックス供給に限定するか広範な収益プールに広げるか、およびミックスが変化した際の価格適用方法によって説明される。モデルを供給・貿易シグナルに追跡可能な形で維持し、インタビューを通じて需要分割を検証することで、推計は再現性が高く、年次での監査が容易となっている。


レポートで回答される主要な質問
2026年のワックス市場の規模はどのくらいか?
ワックス市場の規模は、2025年の459万トン、2026年の472万トンから、予測期間(2026年~2031年)のCAGR 2.74%で、2031年までに540万トンへと拡大する見込みです。
2031年にかけて最も速く成長する地域はどこか?
アジア太平洋が予測CAGR 3.27%でトップとなり、中国の大規模なパラフィン生産量とEコマース包装需要に支えられている。
最も速い成長を示すセグメントはどれか?
化粧品向けワックス用途がCAGR 3.68%で拡大し、キャンドルや包装を上回っている。
EU規制はパラフィンサプライヤーにどのような影響を与えているか?
2026年4月に施行されるPAH 50 mg/kgのREACH規制により、精製業者は水素化処理への投資または天然・合成代替品へのシフトを迫られている。
バイオベースのオレオゲルが重要な理由は何か?
天然ワックスで構造化されたオレオゲルは食品中のトランス脂肪・飽和脂肪含有量を低減し、栄養ガイドラインおよびクリーンラベルトレンドに合致している。
低炭素ワックスイノベーションをリードする企業はどこか?
SASOLWAX LC100ラインを持つSasolと、Licocare RBW VitaおよびPFASフリー添加剤を持つClariantが、炭素削減ワックスソリューションの最前線に立っている。
最終更新日:



