
ビタミンD検査市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.13 十億米ドル |
| 市場規模 (2031) | 1.67 十億米ドル |
| 成長率 (2026 - 2031) | 8.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
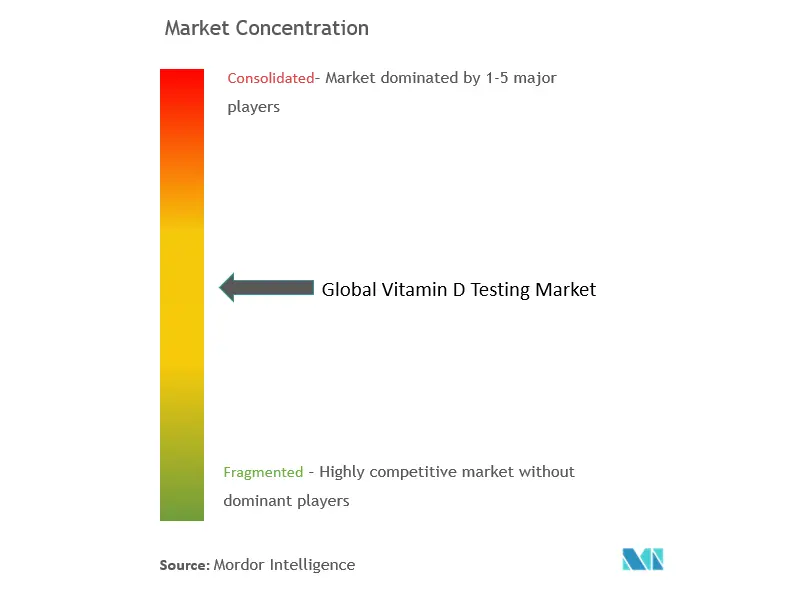
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるビタミンD検査市場分析
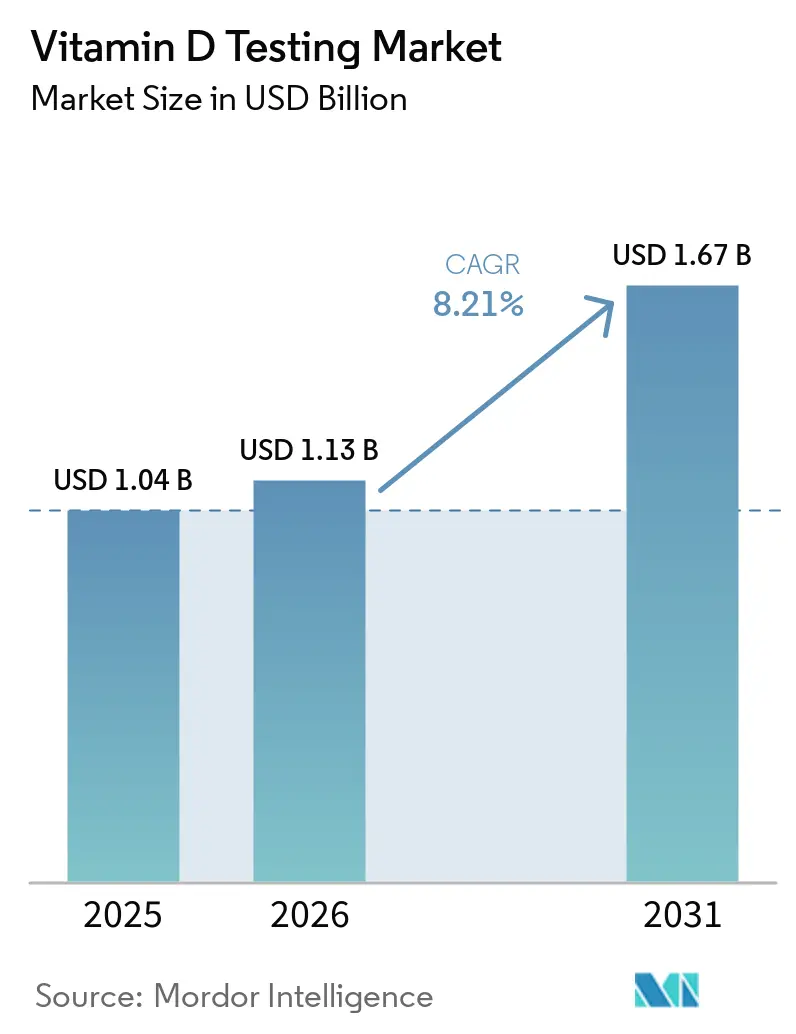
ビタミンD検査市場規模は、2025年の10億4,000万米ドルから2026年には11億3,000万米ドルに成長し、2026年〜2031年の期間において8.21%のCAGRで2031年までに16億7,000万米ドルに達すると予測されています。自動化された化学発光免疫測定法(CLIA)プラットフォームの急速な普及により、検査あたりのコストが低下し、拡大するスクリーニングプログラムを支えるハイスループットワークフローが実現しています。規制の整合化—とりわけ米国食品医薬品局(FDA)の検査室開発検査に関する枠組み—は方法論上の不確実性を低減し、高度な分析プラットフォームへの投資を促進しています。予防医療のインセンティブ、拡大する償還コード、強化サーベイランス義務が相まって、医療システム全体で検査量を押し上げています。一方、乾燥血液スポットのマイクロサンプリングは、常温条件下での信頼性の高い遠隔採取を可能にすることで、患者のアクセスを拡大しています。
主要レポートのポイント
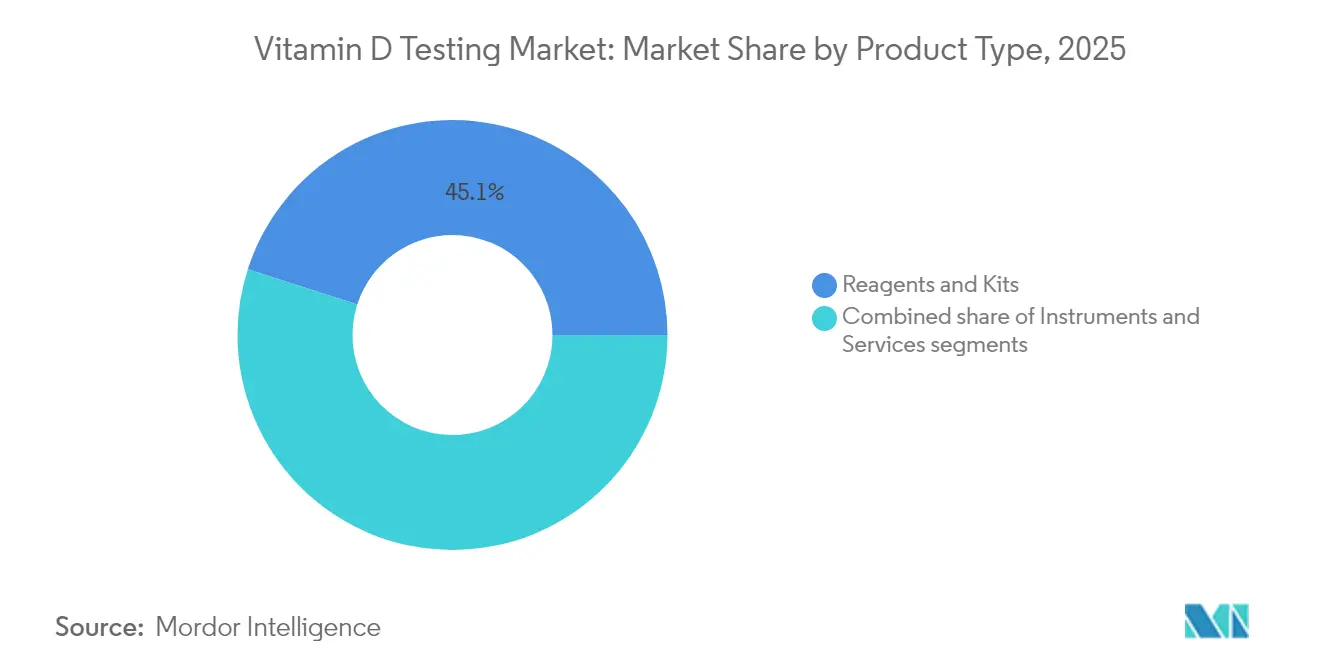
- 製品タイプ別では、試薬・キットが2025年のビタミンD検査市場シェアの45.05%を占め、サービスセグメントは2031年に向けて8.87%のCAGRで成長軌道にあります。
- 技術別では、CLIAが2025年のビタミンD検査市場において38.25%のシェアを保持しており、LC-MS/MSは2031年まで9.30%のCAGRで拡大すると予測されています。
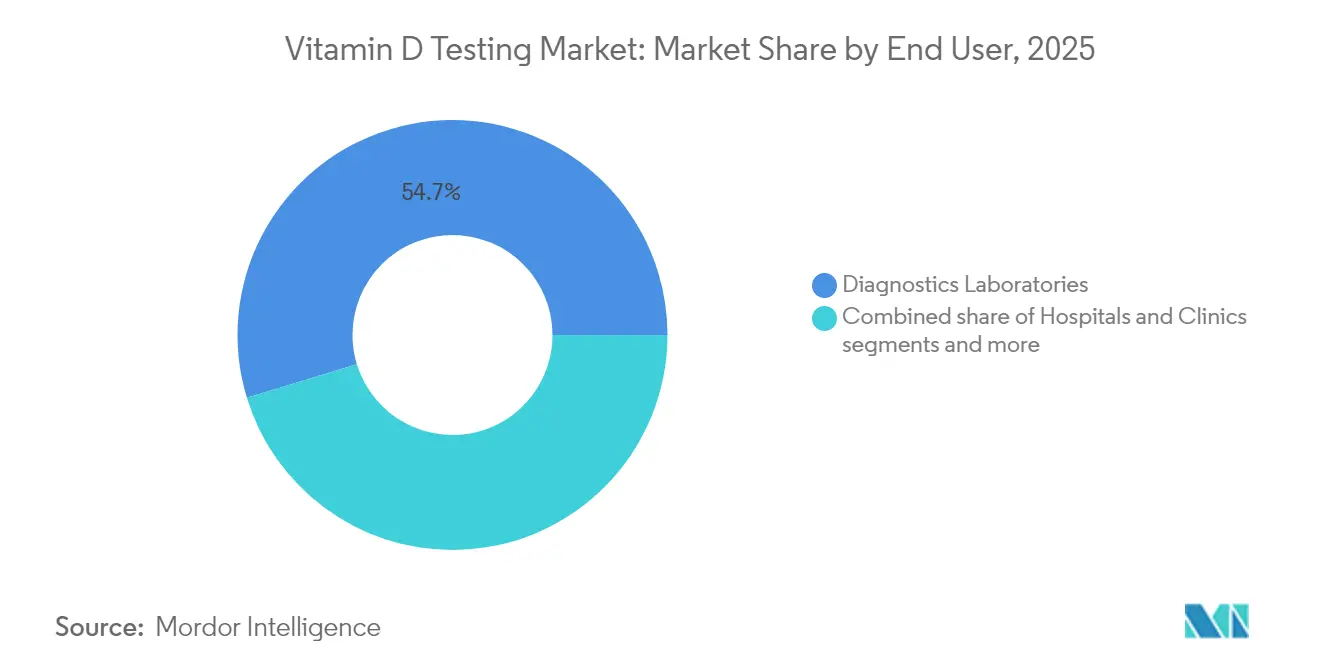
- エンドユーザー別では、診断検査室が2025年のビタミンD検査市場規模の54.72%のシェアを占め、在宅ケア・遠隔検査は9.78%のCAGRで成長しています。
- サンプルタイプ別では、血清/血漿が2025年のビタミンD検査市場の61.10%のシェアを占め、乾燥血液スポット採取は2031年まで10.25%のCAGRで進展しています。
- 地域別では、北米が2025年のビタミンD検査市場規模の41.80%をリードし、アジア太平洋地域が2031年に向けて最速の10.74%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ビタミンD欠乏症診断の負担増大 | +2.1% | グローバル、中東・北アフリカおよび北欧で最も高い | 中期(2〜4年) |
| 予防医療・定期スクリーニングへのシフト | +1.8% | 北米およびEU、都市部アジア太平洋地域へ拡大中 | 長期(4年以上) |
| CLIAの自動化による検査あたりコストの低下 | +1.5% | グローバル、大量処理検査室市場が主導 | 短期(2年以内) |
| 欧州・米国における新興償還コード | +1.2% | 北米およびEU、一部アジア太平洋市場 | 中期(2〜4年) |
| AI対応在宅マイクロサンプルキット | +0.9% | 北米、西欧、都市部アジア太平洋地域 | 長期(4年以上) |
| サーベイランス検査を促す国家強化政策 | +0.7% | カナダ、フィンランド、英国の政策地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビタミンD欠乏症診断の負担増大
約10億人がビタミンD不足の状態にあり、黒人系アメリカ人では82.1%、ラテン系コミュニティでは69.2%という高い有病率が報告されています。内分泌学会が2024年に公表した臨床ガイドラインは、ハイリスク集団に対する精密な検査基準を設定しており、これは普遍的スクリーニングを抑制しながらも逆説的にターゲット需要を拡大させています。医療提供者は、糖尿病、心血管疾患、骨粗鬆症などの慢性疾患管理プログラムにビタミンD評価を組み込む傾向を強めており、ビタミンD検査市場の成長を持続させています。高齢化人口、都市型ライフスタイルにおける日照不足、吸収不良障害の複合的な影響が、多くの地域での系統的スクリーニングをさらに後押ししています。食品強化プログラムに連動した政府のサーベイランスが安定した検査需要を追加し、集団保健の優先事項を検査室需要へと転換しています。
予防医療・定期スクリーニングへのシフト
価値基盤型償還モデルは早期発見を促進し、ビタミンD測定をメディケア・アドバンテージプランおよび増加する民間保険会社がカバーする予防健康診断の定期指標として位置づけています。消費者直販型の検査室支出は2033年までに90億米ドルを超える見込みであり、消費者が医師の仲介なしに検査を注文する前例のない権限を持つようになっています。雇用主はビタミンD追跡を企業ウェルネスダッシュボードに組み込み、予測可能なサンプル量を生み出す定期的な従業員モニタリングを促進しています。高齢者ケアプログラムは転倒予防イニシアチブに欠乏症チェックを統合し、補充療法の遵守を高めています。これらの行動的・政策的変化が総体として、ビタミンD検査市場の持続的拡大を支えています。
CLIAの自動化による検査あたりコストの低下
完全ロボット化されたCLIAシステムは1時間あたり3,600件以上のアッセイを処理でき、規模の経済を実現しながら人件費を削減しています。Rocheのcobas 8000などのプラットフォームは1時間あたり最大1,000サンプルを処理し、水の使用量を最小限に抑えることで光熱費とバイオハザード廃棄物を削減しています。コスト低下により、支払者はより広範な検査を承認しやすくなり、高スループット施設を支援するとともに、小規模プロバイダーを基準検査室ネットワークに統合しています。AIモジュールが外れ値データを継続的にフラグ立てすることで分析の信頼性も向上し、再検査率が低下しています。これらの効率化の恩恵は、確立された検査室の競争力を強化し、新興市場での追加的な普及を促進することで、ビタミンD検査市場の収益を加速させています。
欧州・米国における新興償還コード
CPTコード82306の導入により、米国における25-ヒドロキシビタミンDアッセイの統一請求が確立され、従来の定期的な請求申請を妨げていた多くの行政上の曖昧さが解消されました。メディケアは現在、慢性腎臓病、吸収不良、骨粗鬆症に対する検査を償還しており、欧州の支払者はビタミンDモニタリングを統合ケアバンドルに組み込んでいます。調和された償還構造は患者の自己負担を軽減し、検査室に対して予測可能な収益を確保することで、複数の地域にわたるビタミンD検査市場を強化しています。民間保険会社が同様のカバレッジを採用するにつれて、検査室のキャッシュフローが安定し、自動化・高度分析調達への投資リスクが低下しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バンドル型ウェルネスパネルによる価格圧力 | -1.4% | 北米・EU、競争の激しい市場 | 短期(2年以内) |
| アッセイ方法間のばらつき | -0.9% | グローバル、特に複数拠点の検査室に影響 | 中期(2〜4年) |
| 乾燥血液スポットのサンプル安定性への懸念 | -0.6% | グローバル、遠隔地・熱帯地域で最も影響大 | 中期(2〜4年) |
| 消費者直販クレームに対する規制上の精査 | -0.8% | グローバル、EUおよび一部米国州で最も厳格 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バンドル型ウェルネスパネルによる価格圧力
量ベースの契約により、保険会社はビタミンDを含む包括的代謝スクリーニングを単一の一括価格で償還するよう促され、個別アッセイのマージンが圧縮されています。統合された全国規模の検査室は規模を活用できますが、地域の独立系検査室は多くの場合、低い償還額を吸収せざるを得ず、サプライヤー契約の再交渉を余儀なくされています。消費者直販プラットフォームは、シェア獲得のために割引価格で多分析物パネルを販売することでこの圧力を反映し、ビタミンD検査市場における価格競争を激化させています。大手プレーヤーはワークフローの自動化とアレルギーやホルモンパネルのクロスセルによって収益性を維持することで対抗しています。
消費者直販クレームに対する規制上の精査
FDAによる検査室開発検査の段階的規制により、多くのビタミンDアッセイが医療機器として再分類され、消費者直販企業は品質システムのコンプライアンスと臨床的妥当性確認への投資を求められています。欧州のマーケティング規制はさらに健康クレームを制限し、プロモーションの自由を限定しています。米国の多様な州法は追加的な複雑さと不遵守に対する潜在的な罰則をもたらしています。これらのガバナンス上のハードルは製品ローンチを遅らせ、運営コストを引き上げることで、消費者チャネルにおけるビタミンD検査市場の短期的な拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
サービスの成長が従来の試薬を上回るビタミンD検査市場のサービス部門は、病院のアウトソーシングおよびリファレンスラボの統合に牽引され、2031年に向けて8.87%のCAGRで拡大した。試薬およびキットは2025年においてもビタミンD検査市場シェアの45.05%を占めたが、自動化システムがアッセイあたりの消耗品使用量を削減するため、収益マージンは縮小した。機器は最も小さな収益セグメントを占めるが、アナライザーの設置ごとに長期的な試薬アニュイティが確立され、サプライヤーの収益性を支えている。自動化への投資が困難なラボは、専門的なビタミンDパネルをサービスプロバイダーにサブコントラクトするケースが増加しており、サービスセグメントの勢いを強化している。Quest DiagnosticsによるLifeLabsの10億米ドルの買収案件は、購買力と地理的リーチを高めるネットワーク規模をめぐる競争を浮き彫りにしている。
試薬メーカーは、CLIAおよび新興のLC-MS/MSプラットフォームの両方に対応した高感度ケミストリーを革新することで、テストあたりの消費量が減少しても需要を確保しようとしている。アナライザーを臨床検査情報システムに接続するデジタル統合サービスは、サプライヤーの差別化を図りながら追加収益をもたらしている。一方、ポイントオブケアのサービスモデルは、迅速な結果が1回の受診中に補充の意思決定に役立つプライマリケアクリニックで普及しており、ビタミンD検査市場を中央検査室の枠を超えて拡大させている。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
技術別:
LC-MS/MSがCLIA優位性を崩すCLIAは低い運用コストと完全自動化された操作により、2025年の収益の38.25%を生み出しました。しかし、LC-MS/MSは新システムが質量分析の精度と労働集約性を軽減するウォークアウェイ自動化を融合させることで9.30%のCAGRを達成しました。LC-MS/MSプラットフォームに関連するビタミンD検査市場規模は、臨床医が慢性腎臓病などの複雑な症例においてより高い特異性を求めるため、着実に成長する見込みです。FDAによる検査室開発検査の精査が、検査室を標準化されたLC-MS/MSキットへと誘導し、普及を加速させています。ELISAはコスト重視の環境での地位を維持する一方、ラジオイムノアッセイは放射性廃棄物プロトコルにより衰退しています。
早期採用者は、LC-MS/MSがCLIAアッセイにおける交差反応性によって引き起こされる再検査を削減し、臨床的信頼性を向上させると報告しています。サプライヤーはメンテナンスを簡素化するクラウドベースのキャリブレーション更新をバンドルし、中規模検査室へのアクセシビリティを拡大しています。償還が方法に依存しないため、検査室はケースミックスの複雑さに合わせてプラットフォームを選択でき、ビタミンD検査市場を拡大するマルチプラットフォームの共存を促進しています。
エンドユーザー別:
在宅ケアの破壊的変化が加速診断検査室は2025年のビタミンD検査市場において54.72%のシェアを維持しましたが、消費者が利便性とデータの所有権を重視するようになるにつれ、在宅ケア・遠隔検査は2031年まで9.78%のCAGRを記録しました。遠隔医療の診察では、慢性ケアレジメンにビタミンD評価を頻繁に組み込み、患者の自宅へのキット配送を促進しています。人員不足に直面した病院は、緊急性の低いマイクロニュートリエント検査を基準検査室に委託し、院内ベンチからの検査量を転換しています。支払者が分散型モニタリングのコスト効率を認識しているため、遠隔チャネルのビタミンD検査市場規模は拡大し続けるでしょう。
機器メーカーは現在、宅配ネットワークと協力して乾燥血液スポットメーラーの翌日配達を保証し、ターンアラウンドへの不安を最小化しています。臨床医は再発リスクをフラグ立てするトレンドグラフへの電子アクセスを得て、ケアコーディネーションを強化しています。このようなサービスの進化は、ビタミンD検査市場を拡大しながら、診断企業、デジタルヘルス新興企業、小売薬局間の競争境界を再定義しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米、アジア太平洋地域およびEMEAビタミンDテスト市場
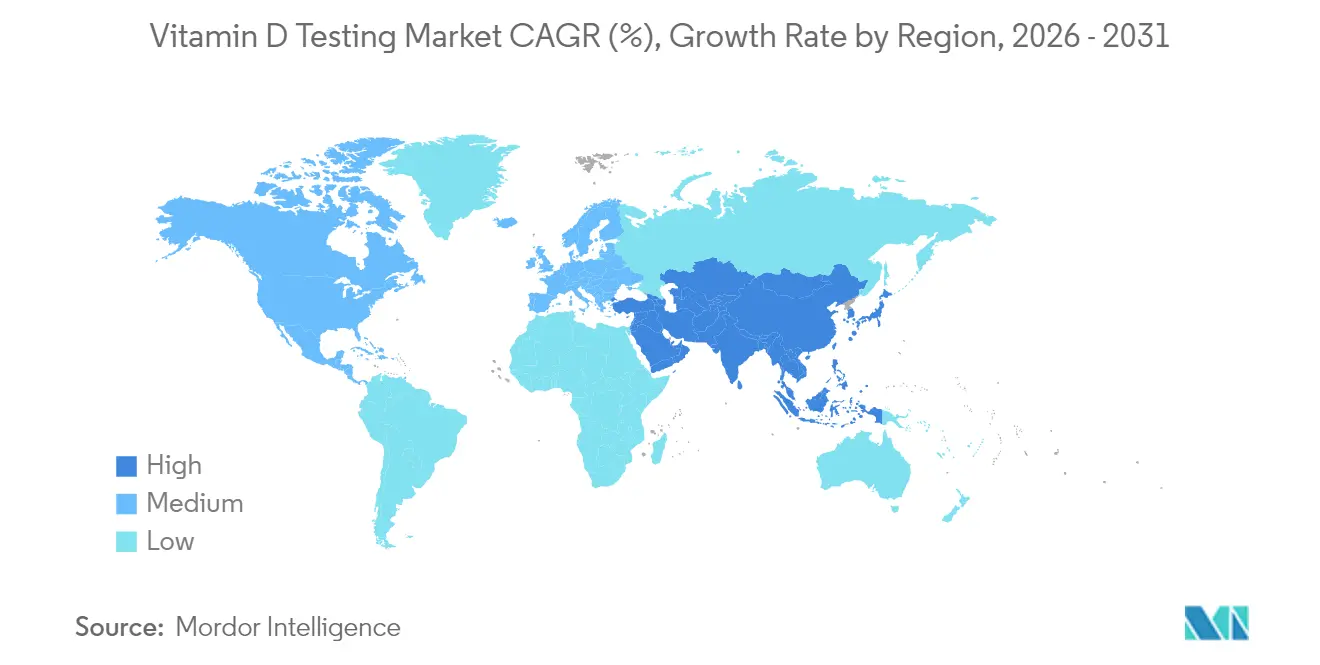
北米は広範な保険カバレッジと高度な自動化インフラにより、2025年の収益の41.80%を生み出しました。しかし、アジア太平洋地域は都市化、中産階級の健康意識の高まり、民間セクターの診断投資に支えられた10.74%のCAGRで成長エンジンとなっています。インドの組織化された検査室ネットワークは第3層都市に浸透し、中国の需要はニュートラシューティカル消費トレンドとともに膨らんでいます。欧州は強化主導のサーベイランスプログラムと高齢化人口統計により着実な拡大を続けていますが、償還の緊縮が上昇余地を制限しています。中東・アフリカ市場は、政府が医療を近代化し、日照豊富な気候にもかかわらず驚くほど高い欠乏率に取り組む中で、初期の有望性を示しています。
規制環境
ビタミンD検査は、体外診断用医薬品(IVD)機器規制、検査室の監督、支払者側の医療必要性基準によって形作られており、これらが最終的に検査方法の選択とエンドユーザーによる採用に影響を与えている。米国では、CMSのカバレッジおよび請求慣行が検査オーダーに影響を及ぼしており、多くの現場では、広範なスクリーニングよりも骨粗鬆症や腎疾患といった文書化された適応を重視する、より厳格な医療必要性の基準が課されている。アッセイ性能のレベルでは、CDCのビタミンD標準化認証プログラム(VDSCP)が、プラットフォーム間の比較可能性の基準点として引き続き機能しており、臨床的な欠乏閾値がガイドラインや診療パターンによって異なることに起因する根強いばらつきに対処している。
新しいワークフローに対する規制の明確化は、CLIA複雑性分類を通じても進展しており、これによりある検査方法が運用上実施可能な場所が拡大し得る。2025年9月、ロシュは自社のIonify 25-ヒドロキシビタミンD Total検査についてCLIA中程度複雑性の分類を取得したと発表し、自動化された質量分析ワークフローが専門的な基準検査環境だけでなく、より広範な日常的検査室での使用に向けて位置付けられつつあることを示した。同時に、消費者直販型の健康関連表示に対する監視の強化や、検査室独自開発検査(LDT)をめぐる米国の枠組み論議の広がりが、消費者向けチャネルのコンプライアンス負担を増大させており、各社にバリデーション、品質システム、表示管理の強化を促している。
バリューチェーン分析
ビタミンD検査のバリューチェーンは、アッセイおよび機器の研究開発(イムノアッセイおよびLC-MS/MSワークフローを含む)から始まり、試薬製造、機器製造、そしてソフトウェアおよび接続機能の実装(ミドルウェアおよびLIS/EHRインターフェース)へと続く。流通は通常、大量処理を行う検査室や病院ネットワークへの直接販売に加え、地域の販売代理店や共同購入チャネルを通じて行われる。収益は設置基盤モデルによって支えられており、アナライザーの設置が試薬、キャリブレーター、コントロールに対する継続的な需要を生み出している。米国のCDC VDSCPなどの標準化プログラムや方法間比較可能性の要件も、標準物質、検証プロトコル、継続的な品質管理に対する需要を支えている。
下流工程では、検体採取(血清・血漿および拡大している乾燥血液スポットのワークフロー)が、診断検査室、病院検査室、さらにはキットの物流、宅配便または返送用メーラー、デジタル報告ポータルを組み合わせた在宅医療・遠隔検査サービスの増加による検査へとつながっている。自動化は、手作業とばらつきを削減する統合プラットフォームへと価値獲得の重心を移しつつあり、大手サプライヤーおよび高処理能力の検査室の役割を強化している。cobas i601を中心に強調されているワークフローを含む自動化質量分析への移行も、標準化されたキット、メンテナンスサービス、アプリケーションサポートの重要性を高めており、これにより日常的な検査室は深い専門スタッフを抱えることなくLC-MS/MSを導入できるようになっている。
競合状況
北米は大規模な基準検査室チェーン、包括的なCPTコーディング、支店の拠点を拡大する最近の買収によりリーダーシップを維持しています。この地域のビタミンD検査市場規模はハイリスクコホートに対するメディケアのカバレッジから恩恵を受けていますが、バンドル型ウェルネスパネルからの価格圧力がさらなる上昇余地を抑制しています。
アジア太平洋地域の二桁成長は、手頃な検査を可能にする競争力のある製造コストに支えられており、民間保険の普及が大都市圏での検査量を促進しています。欧州はアウトカムベースのケアと食品強化モニタリングに注力し、ビタミンD評価を公衆衛生ダッシュボードに組み込んでいます。すべての地域において、在宅検査がアクセスを民主化しターンアラウンド時間を短縮する普遍的な成長レバーとして台頭しています。
競争上の差別化は、アッセイメニューからデータ分析、患者ポータル、電子健康記録との相互運用性へとシフトしています。市場リーダーは集計された欠乏トレンドを提示する集団保健ダッシュボードをパッケージ化し、保険会社がターゲットを絞った補充キャンペーンを策定するのを支援しています。デバイス新興企業と病院システムのパートナーシップは、既存企業の優位性を損なうことなくエコシステムの成長を促進し、ビタミンD検査市場内でバランスの取れた競争を維持しています。
ビタミンD検査業界リーダー
-
F. Hoffmann-La Roche Ltd.
-
DiaSorin S.p.A.
-
Abbott
-
Siemens Healthcare GmbH
-
Thermo Fisher Scientific Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ビタミンD検査市場 このレポートでカバーされる企業
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher
- Thermo Fisher Scientific
- DiaSorin
- Quest Diagnostics
- bioMérieux
- Bio-Rad Laboratories
- Ortho Clinical Diagnostics Holdings plc
- Grifols
- Randox Laboratories
- Mindray
- Tosoh
- Sysmex
- Eurofins
- ARUP Laboratories
- Cerba HealthCare SAS
- Unilabs AB
- Biomerica Inc.
市場機会と将来展望
明確なホワイトスペースの一つは、日常的な臨床検査室における質量分析法によるビタミンD検査の運用面での主流化であり、D2およびD3代謝物の識別を含む特異性の優位性が、一部のイムノアッセイに関連する交差反応性への懸念を軽減し、より複雑な症例のワークフローを支え得る点にある。ロシュが自社のIonify 25-ヒドロキシビタミンD Total検査について2025年9月に開示したCLIA中程度複雑性の分類は、専門施設ではない米国の検査室において自動化されたMSベースのビタミンDアッセイをより広く導入するための直接的な道筋を提供し、対象となる設置基盤を基準検査室の枠を超えて拡大するものである。この転換はまた、複数拠点のネットワークがプラットフォーム間で結果の比較可能性を維持するのに役立つ、校正・品質プログラム、方法統一化サービス、LIS接続における隣接的な機会も開くものである。
第二の機会の潮流は、アッセイメニューだけでなく物流とデータ統合が差別化要因となる、サービス中心型かつ分散型のモデルにおいて生まれつつある。乾燥血液スポットのマイクロサンプリングや在宅医療・遠隔検査のワークフローは、遠隔医療プログラム、雇用主主導のウェルネス施策、小売店や診療所といった場を通じた新たな顧客獲得ルートを生み出している。同時に、支払者や医療提供者は、米国のCPT 82306を含む、行政上の摩擦を減らす標準化された払い戻し可能な経路を求めている。堅実な分析性能を、エンドツーエンドのキット供給、追跡管理、デジタルによる継続的な報告体制と組み合わせられるベンダーは、検査が単発的な欠乏チェックから慢性疾患経路における継続的モニタリングへと移行する中で、繰り返し発生する検査量をめぐって競争力を発揮できる。
最近の産業開発事情 ビタミンD検査市場
- 2026年7月:ダイアソリンは企業開示において、免疫診断専門ポートフォリオに関する病院重視の戦略を改めて表明し、ビタミンD検査を含む中核的な病院検査室メニューへの重点を強化した。この位置付けは、日常検査量が正常化しつつある成熟市場でのシェア防衛を支えるものであり、競争はますますメニューの幅、ワークフロー統合、病院との関係性を中心に展開されている。
- 2026年4月:ダイアソリンは、代謝疾患ポートフォリオの中で、25-OHビタミンD TOTALを自社のLIAISON XL免疫診断メニューの中核構成要素として強調した。高処理能力の設置基盤において、ビタミンDを主要な基幹アッセイとして維持することは、継続的な試薬需要を支え、病院や大規模検査室アカウントにおける日常検査の存在感を保つものである。
- 2025年9月:ロシュは、自社のIonify 25-ヒドロキシビタミンD Total検査がCLIA中程度複雑性の分類を取得したと発表し、米国の臨床検査室全体でのより広範な使用に向けて位置付けた。この動きは、日常的な現場における自動化質量分析導入の運用上の障壁を下げるものであり、既存のイムノアッセイプラットフォームと並んで、より高い特異性を持つワークフローへの移行を強化するものである。
ビタミンD検査市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査方法において、ビタミンD検査市場は、医療および診断環境全体にわたり、主に25-ヒドロキシビタミンDおよびその他の臨床的に使用されるビタミンDアッセイを通じてビタミンDの状態を測定するために使用される、臨床検査およびポイントオブケア検査サービスならびに関連消耗品から生じる収益を対象とする。
スコープの除外事項:ビタミンDサプリメント、治療薬、強化成分、またはビタミンDが個別に価格設定されていない一般的な内分泌パネルは含まない。
セグメンテーション概要
- 製品タイプ別(金額)
- 試薬・キット
- 機器
- サービス
- 技術別(金額)
- LC–MS/MS
- 化学発光免疫測定法(CLIA)
- ELISA
- ラジオイムノアッセイ(RIA)
- その他
- エンドユーザー別(金額)
- 診断検査室
- 病院・クリニック
- 在宅ケア・遠隔検査
- その他
- サンプルタイプ別(金額)
- 血清/血漿
- 全血
- 乾燥血液スポット
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、市場の境界を設定し、ビタミンD検査が日常的に依頼される検査方法とケア環境の明確なリストを構築することから始まる。CDC、WHO、OECDなどの機関からの健康統計、ならびにNIH栄養補助食品局やCLSIなどの機関からのガイダンスおよび臨床検査基準などの公開情報源を使用して、需要プールとケアパターンを確定する。
また、査読済みの臨床文献、入手可能な診断試薬の通関・貿易統計、政府の調達・償還参照資料などを活用し、一般的な検査経路と請求行動を把握する。企業の開示資料、投資家向けプレゼンテーション、信頼性の高い医療システムまたはラボネットワークの刊行物は、検査量とプラットフォーム採用の変化を検証するために活用する。企業収益や所有構造に関するギャップについては、企業財務、ニュース、特許データベースに特化した有料サブスクリプションを選択的に使用する。上記のデスクソースリストは例示であり、データ収集、検証、および明確化のために他の多くの公開・有料参照資料も確認した。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは十分に確認できないモデルの前提条件を検証するために使用される。特に、検査の依頼頻度、チャネルによる価格の違い、および新しいイムノアッセイとLC-MSワークフローの採用速度について確認する。最終的な規模算定が実際の検査提供・支払い方法に基づくものとなるよう、主要地域の診断検査室マネージャー、病院検査室リーダー、依頼に関与する臨床医、ならびにディストリビューターやチャネル参加者など多様な関係者と対話する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:19% | アジア太平洋:43% |
| 中位層:49% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:20% | マネージャー:53% | 南北アメリカ:21% |
市場規模の算定と予測
規模算定は、人口およびリスクコホートの組み合わせ、検査ガイダンスとスクリーニング行動、ならびに通常ラボを通じて診断確定に至る患者の割合を用いて、対象となる検査プールを再構築するトップダウンアプローチから始まる。需要プールが確定したら、病院検査室、独立系検査室ポイントオブケア経路間の価格差を反映するために、設定別の平均収益を検査あたりに適用する。
合計値を現実的に保つため、サンプリングされた検査室およびアッセイサプライヤーの収益シグナルからの選択的なボトムアップ推計、ならびに一般的な検査メニュー価格と年間検査量に関するチャネルチェックと相互検証を行う。変動変数として扱われた主要インプットには、ビタミンD欠乏の認知度とスクリーニング強度、イムノアッセイとLC-MS検査間のシフト、高スループットラボにおける自動化の普及、償還と自己負担の比率、および予防的検査慣行における地域差が含まれる。
予測については、インタビューのコンセンサスに基づくベースケースを軸にシナリオ分析を使用し、データが安定した依頼行動を示す場合は過去の成長に関する時系列平滑化を用いて調整する。小規模ラボや分散した国々でボトムアップシグナルが不完全な場合は、代理利用率と較正済み価格帯を使用してギャップを処理し、最終的な需要プール合計に合わせて再調整する。
データ検証と更新サイクル
検証は、市場規模が単一の前提に依存しないよう複数のチェックを通じて実施される。臨床文献で報告された検査採用パターン、公衆衛生スクリーニングの手がかり、チャネル全体で観察された価格帯などの独立したシグナルとモデルアウトプットを比較し、承認前に外れ値を調査する。
数値は段階的なアナリストレビューを経て、大きな地域的変動、急激な価格変化、および方法論の組み合わせの変化が精査され、必要に応じて再計算される。償還の更新や検査慣行の大きな変化など重要な変化が確認された場合は、専門家に再連絡してその方向性と影響の大きさを確認する。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが完了する。
Mordor Intelligenceのビタミンド検査市場規模と他の公表推計との比較
ビタミンD検査の公表数値がしばしば一致しないのは、異なる調査が異なる収益項目を計上し、年度を混在させ、価格を独自の方法で扱うためであり、それが最終合計値を変動させる。差異はまた、需要のどれだけが定期スクリーニングと医学的に必要な検査に結びついているか、および地域の採用が急速に進むと仮定されるか緩やかに進むと仮定されるかによっても生じる。
差異は通常、市場収益として何が計上されるか(検査サービスのみか、サービスと機器の合計か)、基準年の選択、および病院検査室、独立系検査室、ポイントオブケア設定全体での平均販売価格のモデル化方法に起因する。一部の推計は全地域に単一の成長率を適用するのに対し、他の推計はインタビューフィードバックと最近の償還シグナルに基づいて異なる採用曲線を適用し、さらに通貨換算のタイミングを異なる方法で更新するため、USD値が変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 10.4億米ドル(2025年) | |
| 業界出版社A | 9.3億米ドル(2025年) | チャネル全体で価格が保守的に維持され、特に新興のケア環境における定期スクリーニング量の成長が緩やかと仮定されると、検査あたりの収益が圧縮され、より低い合計値が生じることが多い。 |
| 業界出版社B | 8.5億米ドル(2024年) | この数値はより早い基準年を使用しており、検査量が最近の依頼行動に基づい再設定されず、高付加価値ワークフローへの方法論の組み合わせシフトが一貫して反映されない場合に過小評価となる可能性がある。 |
この表は、年度の選択と検査価格およびチャネルミックスの扱い方が差異の大部分を説明しており、これらのインプットが更新・再確認されるとモデがより安定することを示している。設定別に有料のビタミンD検査収益のみを計上し、予測を確定する前に検査室のステークホルダーと量および価格を再検証することが、Mordor Intelligenceが適用する重要なステップである。
レポートで回答される主要な質問
ビタミンD検査市場の現在の規模は?
ビタミンD検査市場は予測期間(2026年〜2031年)中に8.21%のCAGRを記録すると予測されています。
ビタミンD検査市場の主要プレーヤーは誰ですか?
F. Hoffmann-La Roche Ltd.、DiaSorin S.p.A.、Abbott、Siemens Healthcare GmbH、Thermo Fisher Scientific Inc.がビタミンD検査市場で事業を展開する主要企業です。
ビタミンD検査市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されています。
ビタミンD検査市場で最大のシェアを持つ地域はどこですか?
2025年において、北米がビタミンD検査市場で最大の市場シェアを占めています。
このビタミンD検査市場レポートはどの年をカバーしていますか?
本レポートはビタミンD検査市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年のビタミンD検査市場規模を予測しています。