
バイロロジー・テスティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
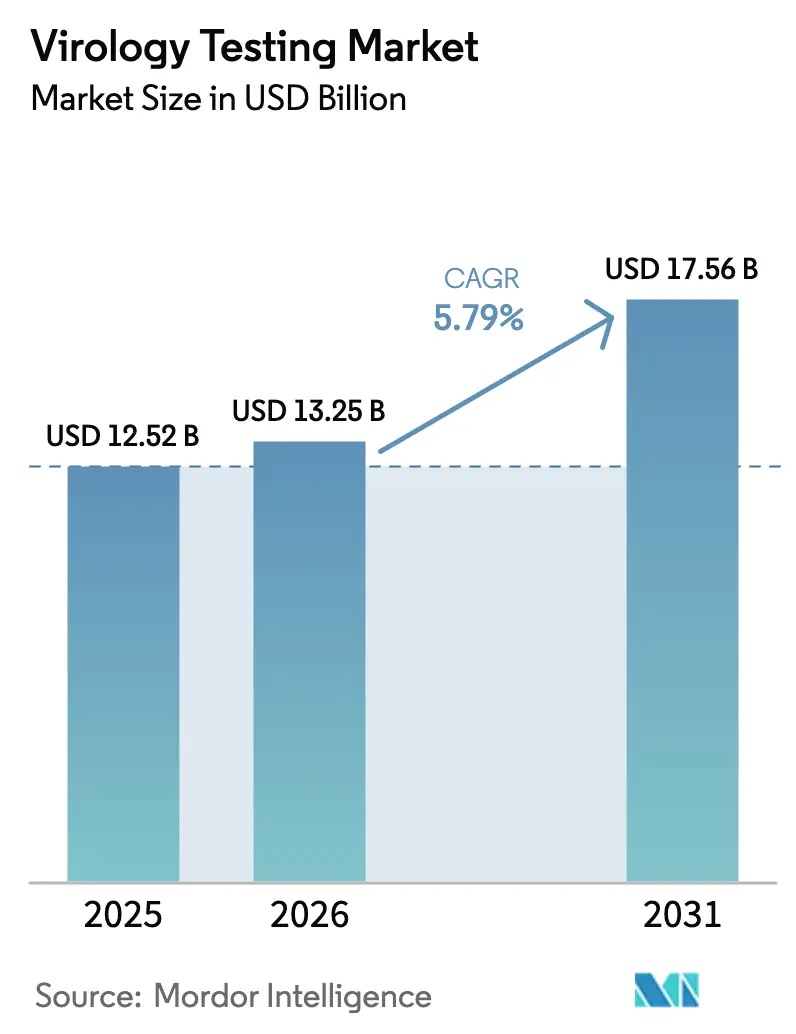
| 市場規模 (2026) | 13.25 十億米ドル |
| 市場規模 (2031) | 17.56 十億米ドル |
| 成長率 (2026 - 2031) | 5.79 % |
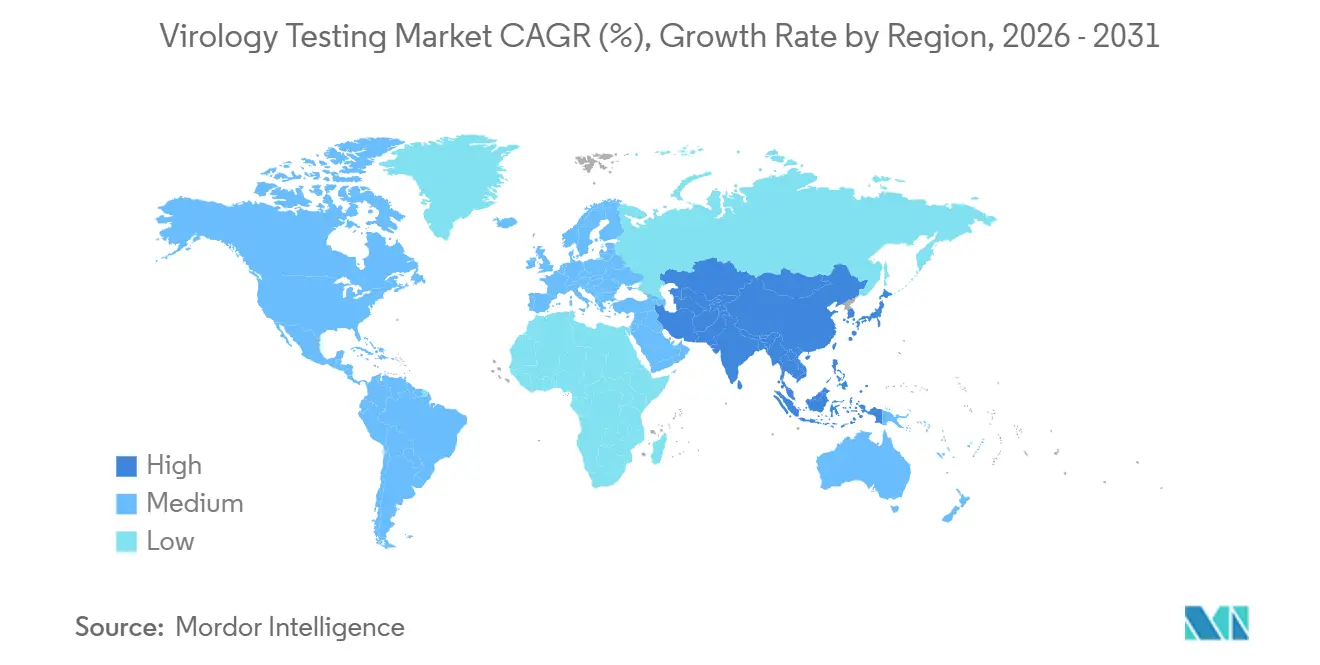
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
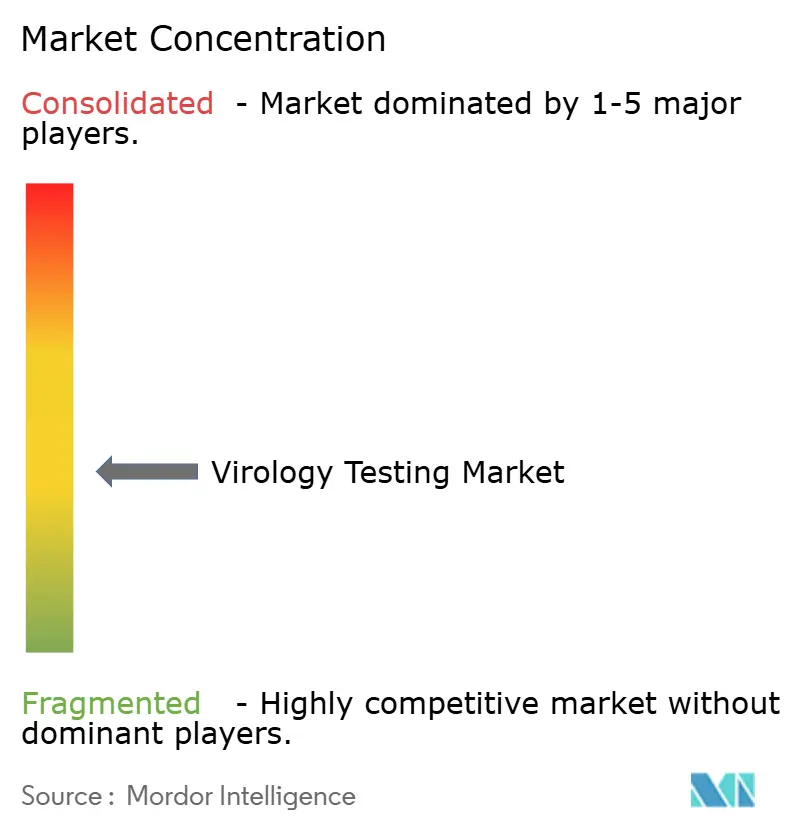
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイロロジー・テスティング市場分析
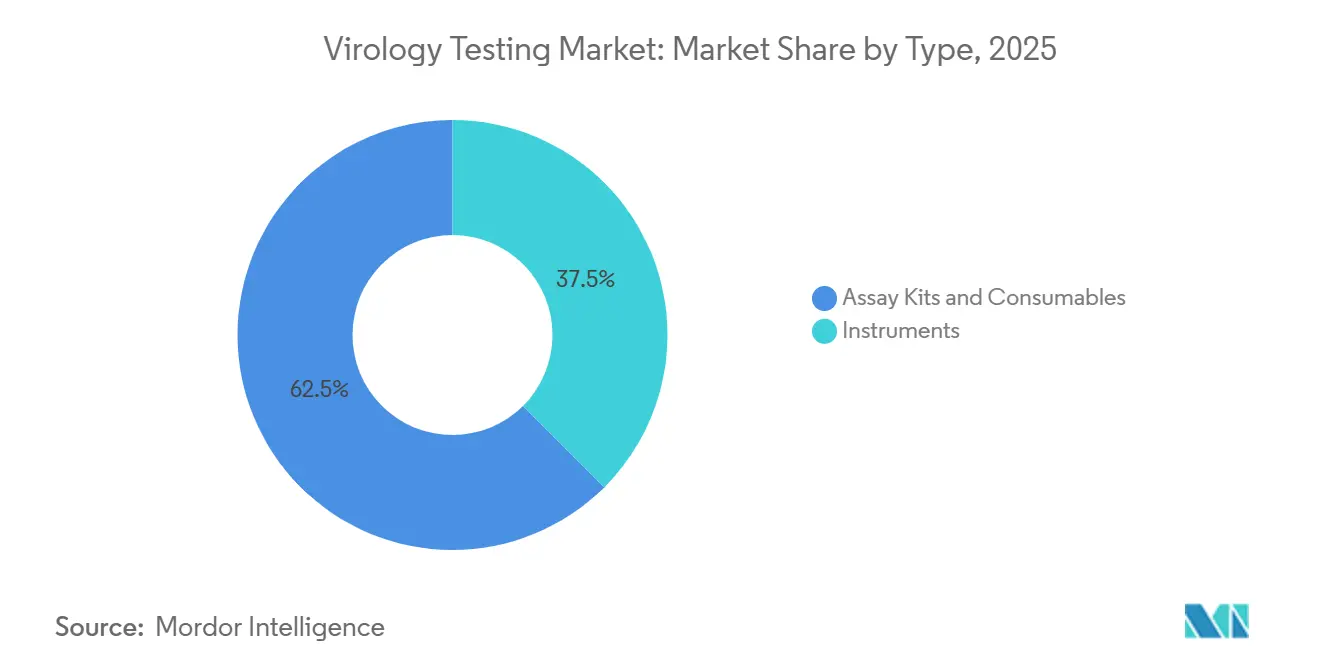
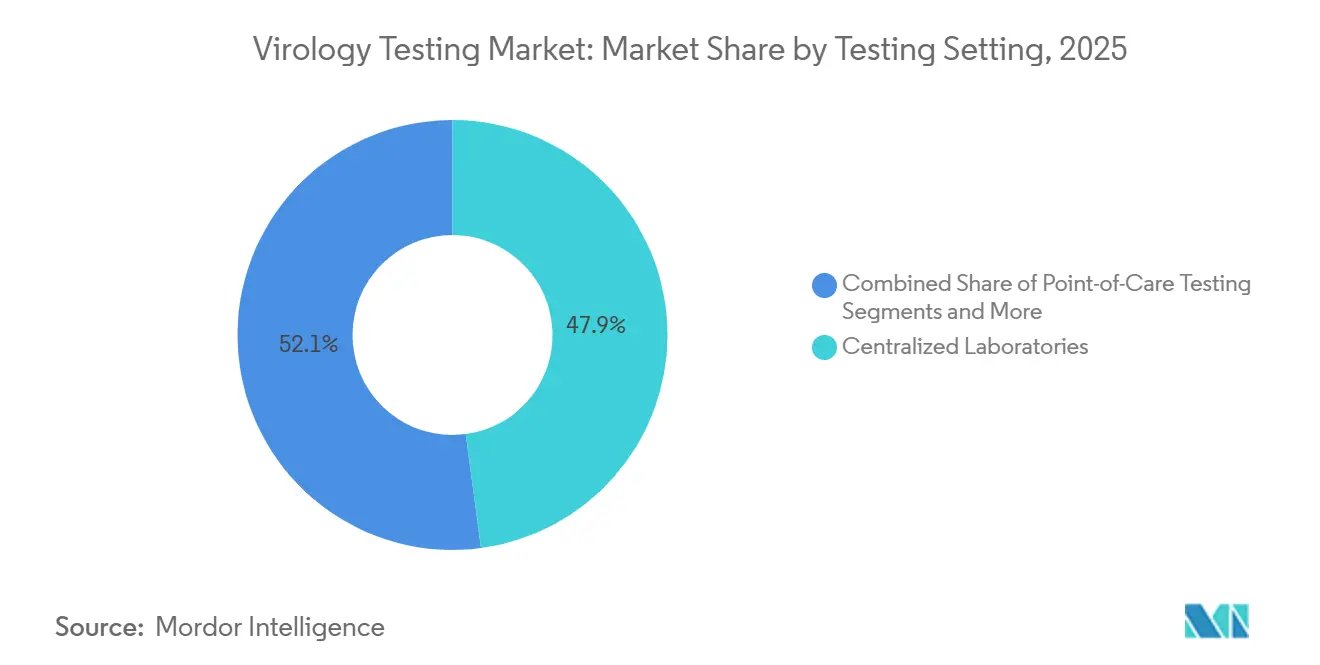
バイロロジー・テスティング市場規模は、2025年の125億2,000万米ドルから2026年には132億5,000万米ドルに拡大し、2026年~2031年のCAGR 5.79%で成長して2031年には175億6,000万米ドルに達する見込みです。検査室はバッチ式イムノアッセイから継続アクセス型分子システムへの移行を進めており、結果報告時間を数日から数時間に短縮しています。この転換は、廃水サーベイランス義務化および多病原体呼吸器パネルの戦略的備蓄によって推進されています。消耗品は2025年収益の62.46%を占めましたが、病院がシーズン性検査急増に対応するためPCRワークセルを導入するにつれ、自動化機器は2031年まで年率6.76%の増加を記録する見込みです。分子診断法は2025年に49.26%のシェアを保持し、CepheididのCLIA免除Xpert百日咳菌アッセイなどFDA承認ポイント・オブ・ケア・プラットフォームを背景に6.67%で成長する見込みです。集中型検査室は2025年需要の47.89%を占めましたが、規制枠組みがCOVID-19緊急承認を超えて成熟するにつれ、在宅・自己検査が最速の6.81% CAGRを達成する見込みです。[1]Roche、「リバプール臨床検査室ケーススタディ」、roche.com
レポートの主要ポイント
- タイプ別では、消耗品が2025年収益の62.46%を占め、機器は2031年まで6.76% CAGRを記録する見込みです。
- 診断技術別では、分子法が2025年のバイロロジー・テスティング市場シェアの49.26%を占め、2031年まで6.67% CAGRで成長すると予測されています。
- 検査環境別では、在宅・自己検査が2026年から2031年にかけて6.81% CAGRで拡大する見込みです。
- エンドユーザー別では、病院・クリニックが6.78%のペースで成長し、参照検査室の成長を上回る見込みです。
- 地域別では、アジア太平洋が2031年まで6.89% CAGRを達成する位置にあり、北米は2025年収益の40.23%を維持しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル・バイロロジー・テスティング市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ウイルス性疾患の罹患率上昇 | +1.2% | アジア太平洋およびサハラ以南アフリカで急性的な圧力を伴うグローバル | 中期(2~4年) |
| 新規アッセイに対する規制承認の増加 | +0.9% | 北米・EU、調和された申請を通じてアジア太平洋への波及 | 短期(2年以内) |
| 分子POC PCRプラットフォームの急速な普及 | +1.4% | 北米、西欧、アジア太平洋都市部ハブ | 短期(2年以内) |
| 廃水ベースのウイルスサーベイランスの拡大 | +0.7% | 北米、オーストラリア、EUおよびラテンアメリカのパイロットプログラム | 中期(2~4年) |
| AI駆動型自動化検査室ワークフロー | +0.8% | 北米、西欧、日本 | 中期(2~4年) |
| 政府による多病原体パネルの備蓄 | +0.6% | 北米、EU、中東の戦略的備蓄 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ウイルス性疾患の罹患率上昇
2024年~2025年に米国で61件のヒトH5N1症例が発生したことで、州立検査室はPCR能力の拡充を迫られました。中央アフリカでのMpoxクレードIb検出はWHOの緊急宣言を引き起こし、リアルタイムPCRの展開を加速させました。[2]疾病管理予防センター、「鳥インフルエンザA(H5N1)ウイルス」、cdc.gov エジプトのC型肝炎排除プログラムなどの慢性疾患プログラムは、繰り返しのウイルス量検査を維持しています。これらの臨床・公衆衛生上の並行ニーズは、ハードウェア交換なしに新たなターゲットを受け入れられる柔軟なマルチプレックスシステムへの需要を持続させています。アジア太平洋およびサハラ以南アフリカにおける人口密度の高さとアクセス拡大が検査量の増加を増幅させ、グローバルCAGRを1.2パーセントポイント押し上げています。
新規アッセイに対する規制承認の増加
FDAのブレークスルー・デバイス・パスウェイは審査サイクルを短縮しており、その例としてQIAGENのQIAstat-Dx Riseが2025年9月に迅速プロセスを経て承認されたことが挙げられます。[3]QIAGEN、「QIAstat-Dx RiseのFDA承認」、qiagen.com 欧州のIVDR(体外診断規則)は、期限延長にもかかわらず、高い適合コストを吸収できない中小企業が撤退するにつれてサプライヤーを集約しています。国際医療機器規制当局フォーラムからの調和されたガイドラインは同時申請を促進し、グローバル展開を加速させ、先進市場のCAGRに0.9パーセントポイントを加えています。
分子POC PCRプラットフォームの急速な普及
CepheididのGeneXpertネットワークは現在30,000台以上の設置数を超え、救急部門に迅速なトリアージ能力を提供しています。AbbottのID NOWは100,000台を超え、インフルエンザA/BまたはSARS-CoV-2の結果を13分で返します。2024年のJournal of Clinical Microbiologyの研究では、ポイント・オブ・ケア分子検査が入院期間を1.2日短縮し、1入院あたり2,400米ドルの節約をもたらすことが示されました。QIAGENのQIAstat-Dx Riseは1日160サンプルの継続処理で中規模検査量のギャップを埋めています。CLIAウェイバーの拡大により、対象市場は米国の約200,000か所の医師事務所検査室に広がり、このドライバーに1.4パーセントポイントの押し上げをもたらしています。
廃水ベースのウイルスサーベイランスの拡大
CDCの全国廃水サーベイランスシステムは米国の1,500か所の処理施設に及び、SARS-CoV-2、インフルエンザA、RSVおよびMpoxを追跡しています。オーストラリアは2026年初頭に全国的な病原体ネットワークを展開する予定です。英国は自動液体処理とPCRワークセルを評価し、週末スタッフなしで7日間稼働を可能にし、労働コスト削減を実証しました。阻害物質が豊富な廃水マトリックスに特化した標準化試薬キットは、季節に依存しない新たな消耗品ストリームを形成し、CAGRを0.7パーセントポイント押し上げています。
阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格な製品承認規制 | -0.5% | EU(IVDR移行)、進化する枠組みを持つ新興市場 | 中期(2~4年) |
| 主要市場における償還・価格改革 | -0.7% | 北米(CMS CLFS削減)、欧州(国内支払者交渉) | 短期(2年以内) |
| 低・中所得国のHIV検査を混乱させるドナー資金削減 | -0.4% | サハラ以南アフリカ、東南アジア | 短期(2年以内) |
| 熟練した分子技術者のグローバル不足 | -0.6% | グローバル、北米および西欧で深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な製品承認規制
IVDRの適合コストはデバイスファミリーあたり50万ユーロを超える場合があり、認定機関の能力は30組織に限られているため、1年以上の承認待ちが生じています。インドは2024年に現地検証規則を採用し、さらなる複雑性を加えました。中小アッセイメーカーはEUから撤退しており、メニューの多様性が狭まり、移行期間中のCAGRから0.5パーセントポイントが削られています。
主要市場における償還・価格改革
CMSは2025年に臨床検査料金表を1.3%削減し、メディケア・アドバンテージ計画は高額な分子検査に事前承認を課しました。ドイツの支払者ネットワークは2024年に呼吸器パネルで15%~20%の値引きを交渉しました。これらの価格圧力は短期的にCAGRから0.7パーセントポイントを差し引きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:機器が設備更新サイクルを牽引
機器は2031年まで6.76%のペースで成長し、バイロロジー・テスティング市場全体を上回る見込みです。病院はスタッフ不足を克服し処理時間を短縮するため、Rocheのcobas 5800などの統合型PCRワークセルを購入しています。消耗品は依然として2025年収益の62.46%を生み出し、定期的な売上でバイロロジー・テスティング市場規模を支えています。しかし機器は50%~60%の粗利益率を持ち、サービス契約による継続収益をもたらし、ベンダーロックインを促進しています。欧州の公共部門の予算上限が普及を抑制していますが、自動化の必要性がこのサブセグメントをより速い軌道に保っています。
消耗品は廃水プログラムと慢性疾患モニタリングが検査量を押し上げるにつれ、2031年まで収益を支配し続けるでしょう。それでも、設備予算は単一シャーシで呼吸器、STI、血液媒介ターゲットを受け入れるマルチパネルPCRシステムを優先しており、機器の成長を活発に保っています。検証コストとスタッフトレーニングの障壁が切り替えの摩擦を生み出し、既存ベンダーに有利に働いています。


診断技術別:分子法が優位性を維持
分子法は2025年の売上の49.26%を占め、6.67%のペースで前進し、バイロロジー・テスティング市場シェアをより高複雑度のアッセイへと誘導しています。PCRはXpert百日咳菌などのCLIA免除カートリッジに支えられ、依然として基盤となっています。
IlluminaのNextSeq 1000/2000でのサンプルあたり200~300米ドルへのシーケンシングコストの低下により、NGSサーベイランスが日常的なアウトブレイク対応に実行可能となっています。分子プラットフォームが低下する価格で処理速度に匹敵するにつれ、イムノアッセイは地位を失っています。質量分析はウイルス研究においてニッチにとどまり、培養技術は参照検査室に限定されています。
検査環境別:在宅検査がパンデミック後に回復
在宅検査はFDA承認のOTCインフルエンザ・SARS-CoV-2コンボ検査に牽引され、6.81% CAGRで回復する見込みです。集中型検査室はウイルス量・遺伝子型判定サービスにより2025年収益の47.89%を依然として保持しています。
GeneXpertやID NOWなどのポイント・オブ・ケアシステムがギャップを埋め、臨床ワークフロー内で1時間未満の結果を可能にしています。2024年のFDAによる品質管理警告は、在宅検査がSTIおよび肝炎カテゴリーに拡大するにつれ、厳格な検証の必要性を浮き彫りにしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー別:病院が垂直統合によりシェアを拡大
病院・クリニックは外部委託費用を抑制し技術収益を確保するため医療システムが検査を内製化するにつれ、2031年まで6.78%で緩やかに成長する見込みです。QIAstat-Dx Riseなどの中スループットソリューションは、バッチ遅延なしに病院の日次検査量に適合しています。
一方、公衆衛生機関は廃水サーベイランスに根ざした戦略的需要を代表し、参照検査室はCLFS削減による利益率圧縮に苦しんでいます。
地域分析
アジア太平洋は急速なインフラ投資と感染症負担により最速の成長が見込まれており、北米が2025年売上の40.23%を供給し続ける中でも際立っています。中国の国内企業は低価格を活用して入札を獲得し、インドは2027年までに1,000か所の地区レベルPCR検査室を展開しています。オーストラリアの全国廃水ネットワークは、臨床サイクル外での政策主導型需要の典型例です。
2025年収益の約4分の1を保持する欧州は、小規模ベンダーを排除するIVDR適合コストによって制約されており、機器メニューが狭まる一方で大型プラットフォーム更新への需要は固まっています。ドイツとフランスでの一括購入価格交渉が平均販売価格を抑制しています。
中東・アフリカは迅速対応規制に対応するため地域ハブを拡大していますが、ドナー資金削減がサハラ以南のHIV検査の継続性を脅かしています。南米は官民連携を通じて能力を追加していますが、外国為替の変動が試薬輸入を妨げ、成長を緩和しています。

規制環境
ウイルス学検査製品は、緊急時、ポイントオブケア、および研究室独自開発の各経路をますます区別する、体外診断(IVD)規制の強化の下で運用されている。米国では、2025年から2026年にかけてのFDAの措置がこの方向性を強化しており、Section 564に基づく緊急事態宣言下におけるIVD検査の施行方針を示した2025年9月の最終ガイダンス、および特定のSARS-CoV-2ポイントオブケア機器を特別管理下のクラスIIに分類する2026年6月の連邦官報最終命令が含まれ、これにより緊急事態後の商業化要件が強化される。
欧州では、IVDR移行が引き続きアッセイの利用可能性とサプライヤーの参画状況を左右しており、認証機関の対応能力の制約が、リスクの高いIVDの認証スケジュールに影響を与えている。世界的には、WHOは2026年にIVDプリクオリフィケーションのアプローチを更新し、性能評価をより広範な評価プロセスから分離するとともに、手数料体系を見直した。これにより、低・中所得国における入札主導型プログラムやドナー資金プログラムを対象とするサプライヤーのコンプライアンス業務負荷が変化している。
バリューチェーン分析
ウイルス学検査のバリューチェーンは、原材料サプライヤー(抗体、酵素、プラスチック、オリゴ)から、アッセイおよび機器のOEM、受託開発・製造パートナー、物流事業者(コールドチェーンを含む)、そして病院、リファレンスラボ、公衆衛生機関への多層流通に至る。Roche、Abbott、Thermo Fisher、Danaher(Cepheid)などの大手OEMは、設置ベースとクローズド型消耗品によって需要の基盤となっており、一方でFujirebioのような専門性の高い上流サプライヤーは、重要なIVDコンポーネントを供給し、メニュー拡大やプライベートブランド生産を支えるOEM/CDMOサービスを提供している。
高純度酵素・ポリメラーゼ、高スループット消耗品向けの特殊プラスチックおよび射出成形能力、温度管理が必要な試薬流通を巡ってボトルネックが残っており、季節的な急増やアウトブレイク対応時のリードタイムに影響を及ぼしうる。回復力強化の証拠としては、プロトコルレベルでの柔軟性向上の取り組み(例えば、2025年に発表された分子ワークフロー向けの検証済み代替試薬)や、研究室チャネルにおける供給の入手可能性についての認識改善が挙げられ、2025年の業界調査では2024年と比べて供給の十分性が高いと報告されており、パンデミック期の制約からの正常化を反映している。
競合環境
上位5社であるRoche、Abbott、Danaher、Thermo Fisher、Hologicは、グローバル収益の大きなシェアを集合的に占めています。Rocheのcobas 5800のリバプールへの導入は性感染症の処理時間を1日に短縮し、自動化の価値を示しました。DanaherのCepheididは百日咳カートリッジのCLIAウェイバーを取得し、米国の約200,000か所の医師事務所検査室へのリーチを拡大しました。
SeegeneやQuidelOrthoを含む第2層プレーヤーは幅広いマルチプレックスメニューで差別化を図っていますが、価格改革による利益率圧力に直面しています。Oxford Nanoporeのポータブルシーケンサーはフィールドベースのサーベイランス機会を開き、QIAGENのRiseプラットフォームは中規模検査量の病院検査室に対応しています。AgilentはAI品質管理を自動化ワークセルに組み込み、手動レビューを40%削減しています。適応アルゴリズムに関する規制上の不確実性が高リスク展開を遅らせる可能性がありますが、インストールベースのロックインが競争を中程度に保っています。
バイロロジー・テスティング業界リーダー
F. Hoffmann-La Roche AG
Bio-Rad Laboratories Inc
Hologic Inc.
Thermo Fisher Scientific Inc.
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
分散型かつ急増対応可能な分子検査能力は、下水サーベイランスの拡大や地域の検査基盤整備プログラムに支えられた重要なホワイトスペース領域である。CDCの全米下水サーベイランスシステムは約1,500カ所の米国の処理施設で稼働しており、オーストラリアが2026年初頭に予定している全国規模の病原体ネットワークの展開は、サーベイランスを反復的かつマトリックス特化型の消耗品需要と、季節的な臨床検査量への依存度が低い標準化されたワークフローへと転換させつつある。
製品・技術面のホワイトスペースは、高スループットのサンプルイン・アンサーアウト型システム、超高精度デジタルPCRの標準化、そしてサンプル調製と機器負担を軽減するフィールド検証済みCRISPRアッセイを中心にも形成されつつある。2026年6月、Brukerは高スループットPCRベースのサンプルイン・アンサーアウト型分子診断システム「MyGenius PRO」を発売し、韓国では2026年6月にBioTNSが、超高精度dPCR診断の技術標準確立に焦点を当てた政府プログラム(300億韓国ウォン)のホスト機関に選定され、次世代定量ウイルス学検査における性能と比較可能性に対する制度的支援の高まりを示している。地域的な能力構築も需要形成をさらに後押ししており、2026年7月にウガンダウイルス研究所が東アフリカ共同体のウイルス学地域卓越センターに指定されたことで、新興市場における機器、アッセイ、トレーニング関連サービスの対象基盤が拡大している。
最近の業界動向
- 2026年7月:Rocheは、CEマーク取得国においてcobas 5800、6800、8800システムで使用可能な、HDV RNAの検出・定量を行うcobas D型肝炎ウイルス(HDV)検査を発売した。この発売により、確立された高スループットの設置ベース上で標準化されたウイルス量測定型検査が拡大し、様々な規模の研究室にわたる継続的な試薬需要を支える。
- 2025年9月:QIAGENは、中規模検査ラボ向けに位置づけられた連続アクセス型分子診断プラットフォームであるQIAstat-Dx RiseについてFDAの認可を取得した。この認可は、ターンアラウンドタイムの短縮と人員配置の負担軽減のためバッチ型ワークフローから移行しつつある病院および医療システム系検査室において、より迅速なメニュー拡大サイクルを支援する。
- 2024年10月:Healgenは、市販の一般用インフルエンザ・COVID-19併用分子検査として初のFDA認可を取得した。この認可により、規制対象の在宅分子ウイルス学検査がパンデミック期の緊急使用経路を超えて進展し、消費者に扱いやすい多病原体パネルへの需要が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ウイルス学検査市場は、日常的な臨床診断、アウトブレイクサーベイランス、治療モニタリングにわたってウイルス感染を検出、同定、またはモニタリングするために使用される検査ソリューションから生じる収益を対象とする。対象範囲には、機器システムおよびアッセイキットに加え、主要地域の研究室および患者近接環境で使用される消耗品が含まれる。
対象範囲からの除外:ワクチン、抗ウイルス薬、ウイルスに焦点を当てていない一般的な微生物学検査、および診断や臨床判断に使用されない純粋な学術研究用ワークフローは除外する。
セグメンテーション概要
- タイプ別
- 機器
- アッセイキット・消耗品
- 診断技術別
- 分子診断法
- PCRベース法
- NGSベース法
- イムノアッセイベース法
- 質量分析ベース法
- その他
- 分子診断法
- 検査環境別
- 集中型検査室
- ポイント・オブ・ケア検査
- 在宅・自己検査
- エンドユーザー別
- 病院・クリニック
- 診断検査室
- 公衆衛生・サーベイランス機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の範囲を設定し、地域、技術、検査環境別の需要シグナルの初稿を作成する上で役立った。世界保健機関(WHO)、米国CDC、欧州疾病予防管理センター、IVD認可に関する米国FDAの公開データベース、および健康システム指標の背景情報としてのOECD保健統計といった公的・公式情報源を活用した。性能に関する参考情報は、PubMedなどのプラットフォームに掲載された査読済み学術誌を用いて相互確認した。
これらのシグナルを規模算定のインプットに変換するため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレスリリースを確認して製品構成と地域展開を把握し、その上で特許データベースおよびニュース・財務情報の購読サービスを用いて主要な前提条件をタイムリーな事象追跡とともに検証した。公開情報が乏しい場合には、輸出入出荷レベルのデータベースおよび世界の契約・入札情報源を選択的に用いて、機器の設置状況や入札主導型の調達を照合した。これらのデスクリサーチ情報源はあくまで例示であり、最終データセットの収集、検証、明確化のために追加の公開資料も使用された。
一次インタビューおよび調査
一次調査は、デスクモデルの検証、および実際の検査利用状況、価格変動、集中型検査室と在宅・セルフテスト間の需要シフトの速度に関するギャップを埋めるために活用された。APAC、EMEA、南北アメリカの診断ラボの責任者、病院の調達・ラボ管理者、販売代理店、技術専門家に聞き取りを行い、現地の償還制度、規制、購買パターンに合わせて前提条件を調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部:16% | APAC:39% |
| ミドルティア:49% | 機能/部門責任者:33% | EMEA:36% |
| 小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
市場規模の算定には、ウイルス学検査量と設置容量指標から出発するトップダウン型の需要プールを構築し、それを技術別・検査環境別の価格水準を用いて収益に変換する手法を用いた。その後、高使用頻度アッセイのサンプルASP×数量、機器設置状況のチャネル確認、地域別のサプライヤー側収益配分といった選択的なボトムアップ近似によって結果を検証し、合計値の現実性を確保した。
主要なインプットには、分子的手法へのシェアシフト、消耗品と機器の構成比、集中型検査室における利用率、在宅・セルフテストの普及ペース、そして呼吸器系および新興ウイルスの季節性の周期が含まれる。予測に際しては、アウトブレイクの強度、セルフテストに関する規制の強化または緩和、および検査室の人員配置制約に基づいて需要を柔軟に調整できるようシナリオ分析を用い、その後インタビューから得た年次ごとの専門家コンセンサスを通じて最終的な軌道を平滑化した。小規模国においてデータのギャップが生じた箇所については、比較可能な医療費支出と検査強度を用いた代理比率を適用し、その後地域検証を通じて修正した。
データ検証と更新サイクル
アウトプットは、想定される検査量を公開されているサーベイランスシグナルと比較したり、価格および構成比の前提が回答者から聴取した調達・償還の実態と整合しているかを確認したりするなど、複数のクロスチェックを通じて検証された。成長率や地域別配分が既知の容量・利用制約から乖離した場合は外れ値として識別され、その後、承認前に別のアナリストが前提条件を見直した。
本レポートは年次サイクルで更新され、主要な規制変更、アウトブレイクの波、または顕著な価格変動が需要曲線を実質的に変化させる場合には、暫定的な更新が実施される。納品前には、最新の公開情報と主要なインタビューからのフィードバックがモデルに反映されていることを確認するため、最終的な更新作業を行う。
Mordor Intelligenceの世界ウイルス学検査市場規模と他の公表推計値との比較
ウイルス学検査に関して公表されている市場規模の値は、情報源によって対象範囲と計上ルールが一致していないため、必ずしも一致しない。この差異は通常、各情報源がウイルス学検査として何を含めるか、例えばより広範な感染症IVDが含まれているかどうか、在宅セルフテストをどう扱うか、どの年次・通貨タイミングを使用するかによって生じる。
実際には、最大のギャップは、収益がウイルス関連アッセイキットおよび消耗品と機器のみでカウントされているか、それとも隣接する検査カテゴリーや関連サービスも加算されて合計を押し上げているかによって生じる。もう一つの繰り返し見られる要因は価格設定のロジックであり、一部の推計はCOVID期の変動後にASPを横ばいとして扱う一方、他の推計は検査室の調達確認や技術シェアの更新による検証なしに、より迅速な価格正常化を前提としている。本調査では、これらの更新事項は、Mordor Intelligenceでの承認前の再確認と検査環境別配分を通じて最新の状態に保たれている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.52 B (2025) | |
| 業界誌A | USD 5.86 B (2025) | この数値は、日常的な臨床ウイルス検査の収益を重視し、集中型検査室におけるより広範なアッセイ消耗品や機器関連支出の構成を除外することで過小評価となっている可能性があり、また、セルフテストを別個の小売カテゴリーとして扱っている場合もある。 |
| 地域コンサルティング企業B | USD 7.80 B (2026) | この推計はより後の基準年を使用しており、分子プラットフォームの利用率について保守的な前提を適用している可能性があり、それにより想定される消耗品の連動需要が抑えられているほか、検査環境を一貫してマッピングした場合に捕捉される分散型検査の一部が除外されている可能性がある。 |
3つの値の間で、その差異の大部分は対象範囲の境界、および数量と価格が技術構成と検査環境にどのように結び付けられているかによって説明できる。インプットを観測可能な利用状況、検査環境のシフト、価格変動と結び付けておくことで、新たなデータが得られた際にも最終的な数値は再現可能な手順にさかのぼって追跡できる状態を保つ。


レポートで回答される主要な質問
2031年のバイロロジー・テスティング市場の予測値は?
2031年までに175億6,000万米ドルに達し、5.79% CAGRで成長すると予測されています。
検査環境別で最も速く成長するセグメントはどれですか?
規制経路が成熟するにつれ、在宅・自己検査が2031年まで6.81% CAGRで拡大する見込みです。
なぜ機器は消耗品よりも成長が速いのですか?
病院は増加する検査量に対応しながら技術者不足を補うため、自動化PCRワークセルで設備を更新しており、機器に6.76% CAGRをもたらしています。
最も強い成長見通しを示す地域はどこですか?
アジア太平洋は広範な検査室ネットワーク投資と合理化された体外診断承認に牽引され、6.89% CAGRが見込まれています。
償還の変化は米国の検査室にどのような影響を与えていますか?
2025年の1.3%の臨床検査料金表削減が参照検査室の利益率を圧迫し、病院による分子検査の内製化を加速させています。
廃水サーベイランスは市場拡大においてどのような役割を果たしていますか?
米国とオーストラリアの全国プログラムは、季節的な臨床検査量に依存しない安定した消耗品ストリームを生み出し、全体的な需要を押し上げています。
最終更新日:



