
獣医用抗生物質市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.55 十億米ドル |
| 市場規模 (2031) | 6.36 十億米ドル |
| Growth Rate (2026 - 2031) | 2.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医用抗生物質市場分析
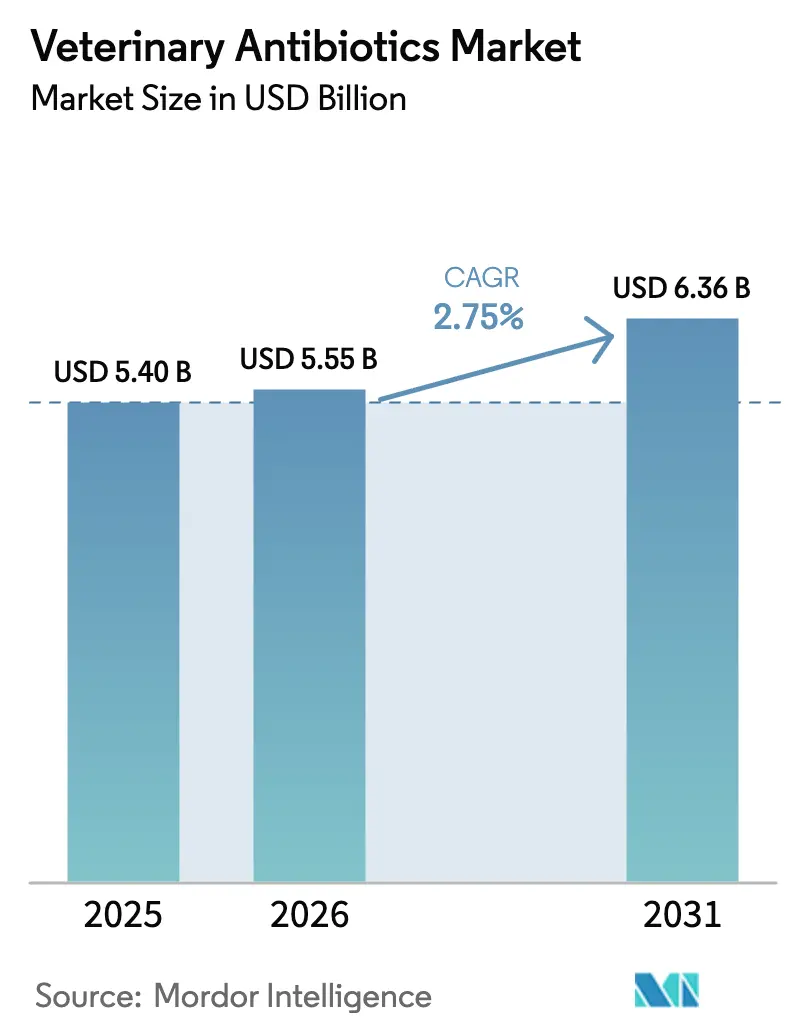
獣医用抗生物質市場規模は2025年に54億米ドルと評価され、2026年の55億5,000万米ドルから2031年には63億6,000万米ドルに達すると推定されており、予測期間中の年平均成長率(CAGR)は2.75%です。抗菌薬耐性(AMR)管理の観点から、獣医師が動物専用の狭域スペクトル分子を選好する方向に規制が移行する一方、新興の養殖ハブでは広域スペクトル製品の高い使用量が維持されており、需要は分散化しています[1]欧州医薬品庁、「獣医規制 – 抗菌薬耐性」、ema.europa.eu 。現在、北米がプレミアム支出の中心を担っていますが、アジア太平洋地域は中国の家畜遺伝子型解析プログラムおよびインドの酪農集約化計画を背景に加速しています[2]Reuters Staff、「ヘルスケア・製薬」、reuters.com 。テトラサイクリンが排水コンプライアンスの逆風に直面する一方、アミノグリコシドがコンパニオンアニマル診療でシェアを拡大するなど、薬剤クラスの再編が顕在化しています。獣医師不足に悩む地域での労働依存度を低減するため、熱安定性プレミックスおよび長時間作用型注射剤の投与革新が普及しつつあります。
主要レポートのポイント
- 動物タイプ別では、家禽が2025年の獣医用抗生物質市場において32.55%を占め、養殖は2031年にかけて年平均成長率(CAGR)6.85%で拡大すると予測されています。
- 薬剤クラス別では、テトラサイクリンが2025年の獣医用抗生物質市場シェアの28.53%を占め、アミノグリコシドは2031年にかけて年平均成長率(CAGR)6.75%で拡大しています。
- 投与形態別では、経口液剤が2025年に46.15%の売上シェアでトップとなり、プレミックスは予測期間中に年平均成長率(CAGR)7.82%で成長する見込みです。
- 活性スペクトル別では、広域スペクトル製品が2025年の売上の66.32%を占め、狭域スペクトル製剤は年平均成長率(CAGR)6.19%で増加しています。
- エンドユーザー別では、食用動物生産者が2025年の需要の72.21%を占めていますが、コンパニオンアニマルのオーナーは2031年にかけて年平均成長率(CAGR)5.56%で増加しています。
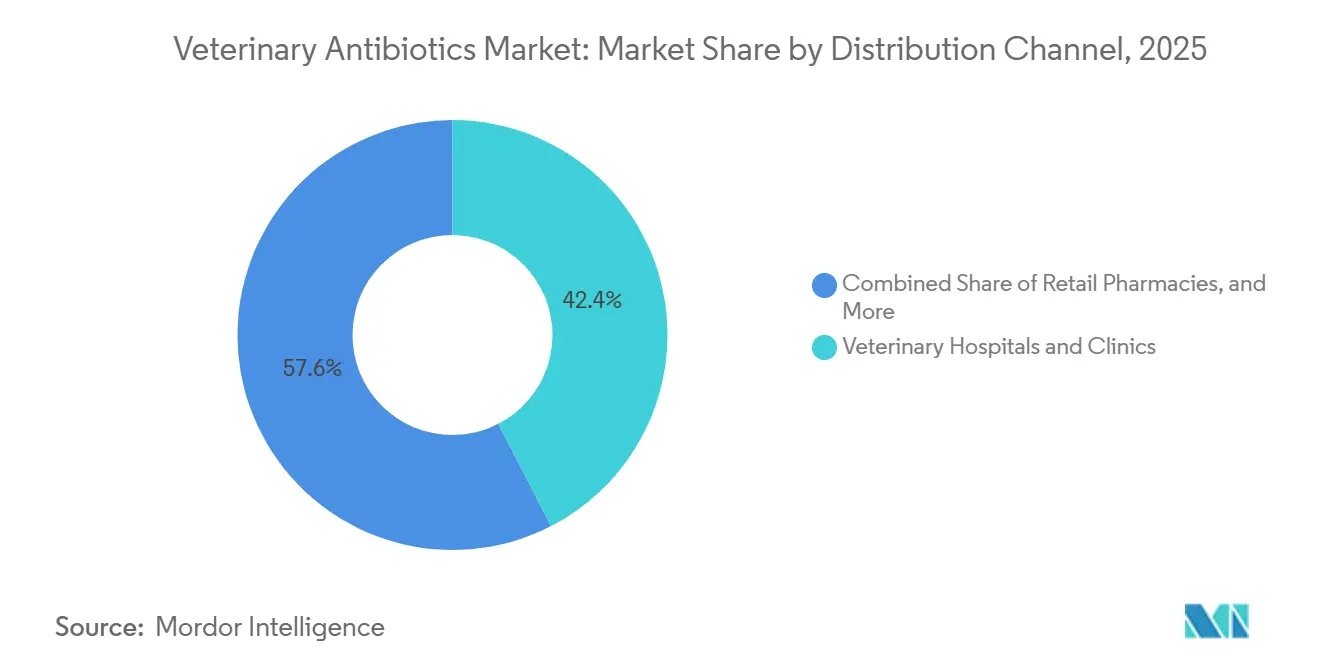
- 流通チャネル別では、動物病院・クリニックが2025年に42.42%のシェアを獲得し、オンラインセグメントは年平均成長率(CAGR)6.32%で拡大しています。
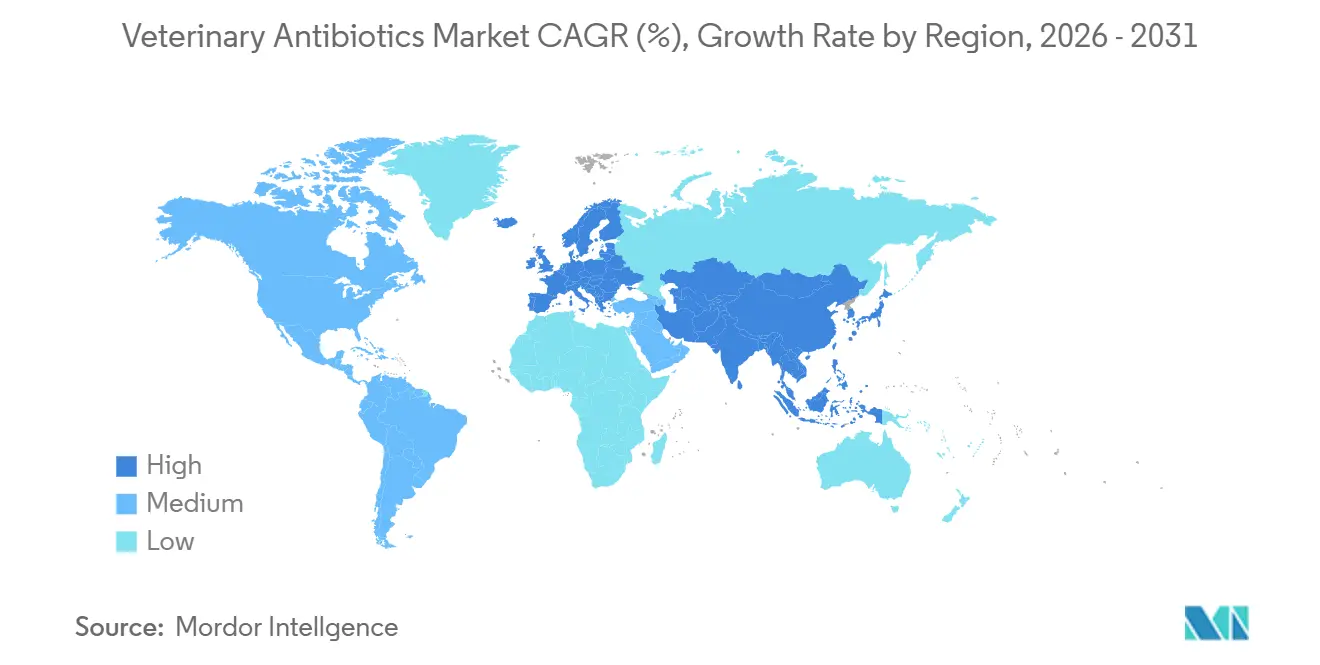
- 地域別では、北米が2025年に32.52%のシェアで首位を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)6.12%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パンデミック後の動物性タンパク質に対する世界的需要の急増 | +1.2% | 世界、アジア太平洋、ラテンアメリカ | 中期(2~4年) |
| コンパニオンアニマルの飼育頭数および獣医支出の回復 | +0.8% | 北米、欧州、都市部アジア太平洋 | 短期(2年以内) |
| 動物専用抗生物質クラスへの規制シフト | +0.6% | 北米、EU、オーストラリア | 長期(4年以上) |
| 注射剤・熱安定性長時間作用型製剤の拡大 | +0.5% | 北米、ラテンアメリカ、インド | 中期(2~4年) |
| 精密投与のための家畜遺伝子型解析および農場内診断 | +0.4% | 北米、中国、EU | 長期(4年以上) |
| 東南アジア諸国連合(ASEAN)養殖における抗生物質の無監視使用 | +0.9% | 東南アジア、バングラデシュ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パンデミック後の動物性タンパク質に対する世界的需要の急増
2025年の世界の食肉生産量は回復し、レストランの再開と輸出の回復に伴い、家禽の生産量が4.2%、豚肉が3.8%増加しました[3]国連食糧農業機関(FAO)、「世界食料情勢 – 食肉」、fao.org。アジア太平洋およびラテンアメリカの生産者は、中国および中東の輸入業者に対応するため集約的な事業を拡大し、ブロイラーおよび肥育豚システムにおける予防的抗生物質使用が増加しました。先進国市場は成長を狭域スペクトルの処方箋専用療法に振り向けている一方、新興経済国は依然として市販の広域スペクトル製剤に依存しています。この需要の二極化により、規制が厳格な地域から執行が限定的な国々へと生産量がシフトし、獣医用抗生物質市場のベースライン成長が維持されています。しかし、世界の小売業者からの監視強化により、輸出業者はスチュワードシッププロトコルの採用を迫られており、動物専用分子への移行が加速しています。
コンパニオンアニマルの飼育頭数および獣医支出の回復
米国では2025年に世帯のペット飼育率が67%に達し、2023年から4ポイント上昇し、2024年~2025年の1ペット当たりの獣医支出は年間6.1%増加しました[4]米国ペット製品協会、「ペット飼育統計」、americanpetproducts.org 。欧州および都市部のアジア太平洋地域でも同様のパターンが見られました。クリニックにおける診断に基づく処方は、アミノグリコシドおよび第一世代セファロスポリンを優先する傾向にあり、広域スペクトルのフルオロキノロンへの需要を絞り込んでいます。遠隔獣医プラットフォームに連携したオンライン薬局が処方箋の再発行を取り込んでいますが、米国の州レベルの遠隔医療規制やEUの越境ライセンス制限がその規模を抑制しています。コンパニオンアニマルセクターにおけるこうした成長は、獣医用抗生物質市場のプレミアム価格の回復力を支えています。
動物専用抗生物質クラスへの規制シフト
米国食品医薬品局(FDA)の2024年ガイダンスおよび欧州の2024年獣医用医薬品規制は、家畜用途においてイオノフォアおよびプレウロムチリンを優先し、医学的に重要なヒト用抗生物質を制限しています。米国のブロイラーではバシトラシンがイオノフォアに広く置き換えられ、養豚業者は呼吸器疾患プロトコルにプレウロムチリンを採用しています。独自の動物専用パイプラインを持つ革新企業は15~20%の価格プレミアムを獲得しています。一方、テトラサイクリンおよびマクロライドに依存するジェネリックメーカーは生産量の減少とコンプライアンスコストの上昇に直面しており、獣医用抗生物質市場の競争環境が再編されています。
反芻動物向け注射剤・熱安定性長時間作用型製剤の拡大
7日から14日間の治療期間をカバーする長時間作用型注射剤は、肉牛および酪農チェーンにおける労働力と動物取り扱いのストレスを軽減します。Boehringer Ingelheimのツラスロマイシン製剤は30℃で24ヶ月間の棚安定性を持ち、熱帯市場のコールドチェーンの障壁を取り除き、ラテンアメリカの売上を前年比18%押し上げました。インドの小規模酪農家は単回投与の利便性を評価していますが、経口ジェネリックに対して40~60%の価格プレミアムが普及を制約しています。毎日の経口投与から持続放出型注射剤への段階的な移行は、獣医用抗生物質市場における付加価値製剤への構造的な移行を示しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集団治療を削減するAMR規制の強化 | -0.7% | EU、北米、オーストラリア、ラテンアメリカおよびアジア太平洋への波及 | 中期(2~4年) |
| プロバイオティクス・ファージ成長促進剤代替品の急速な普及 | -0.5% | EU、北米、日本 | 長期(4年以上) |
| 農村部の獣医師および熟練農場労働者の慢性的不足 | -0.4% | 世界全体、特に農村部の北米、サハラ以南アフリカ、南アジアで深刻 | 中期(2~4年) |
| ジェネリックメーカーのコンプライアンスコストを引き上げるEU排水・環境リスク評価(ERA)規制 | -0.3% | EU、インドおよび中国サプライヤーへの間接的影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
集団治療を削減するAMR規制の強化
EUの2024年予防的投与禁止により、デンマークおよびオランダでの抗生物質使用量が8~10%削減されました。米国の獣医用飼料指令(Veterinary Feed Directive)の延長により、市販の飼料内投薬が廃止され、ブロイラーおよび豚の歴史的需要から30%が削減されました。これらの変化により、広域スペクトルのテトラサイクリンおよびスルホンアミドの販売が抑制される一方、処方箋を取得しなければならない小規模農家のコストが増加し、豚1頭当たり2~4米ドル、ブロイラー1羽当たり0.10米ドルが追加されています。その結果、成熟市場における獣医用抗生物質市場の成長が鈍化しています。
プロバイオティクス・ファージ成長促進剤代替品の急速な普及
「抗生物質不使用」ラベルに対する小売業者の要求が、米国ブロイラー全体にわたるCargillのバシラス属プロバイオティクスの展開を促進し、かつてバシトラシンに帰せられていた飼料転換効率の向上に匹敵する成果を上げています。サルモネラ菌および大腸菌を標的とするバクテリオファージカクテルのFDA承認は2026年までに見込まれており、予防的投与需要の3~5%を脅かしています。しかし、ファージの製造コストはジェネリックの2~3倍と依然として高く、株の特異性がフィールドでの有効性を制限しています。代替品が生産量を侵食する一方、プレミアムラベル食肉における価格決定力が獣医用抗生物質市場への影響の一部を相殺しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動物タイプ別:
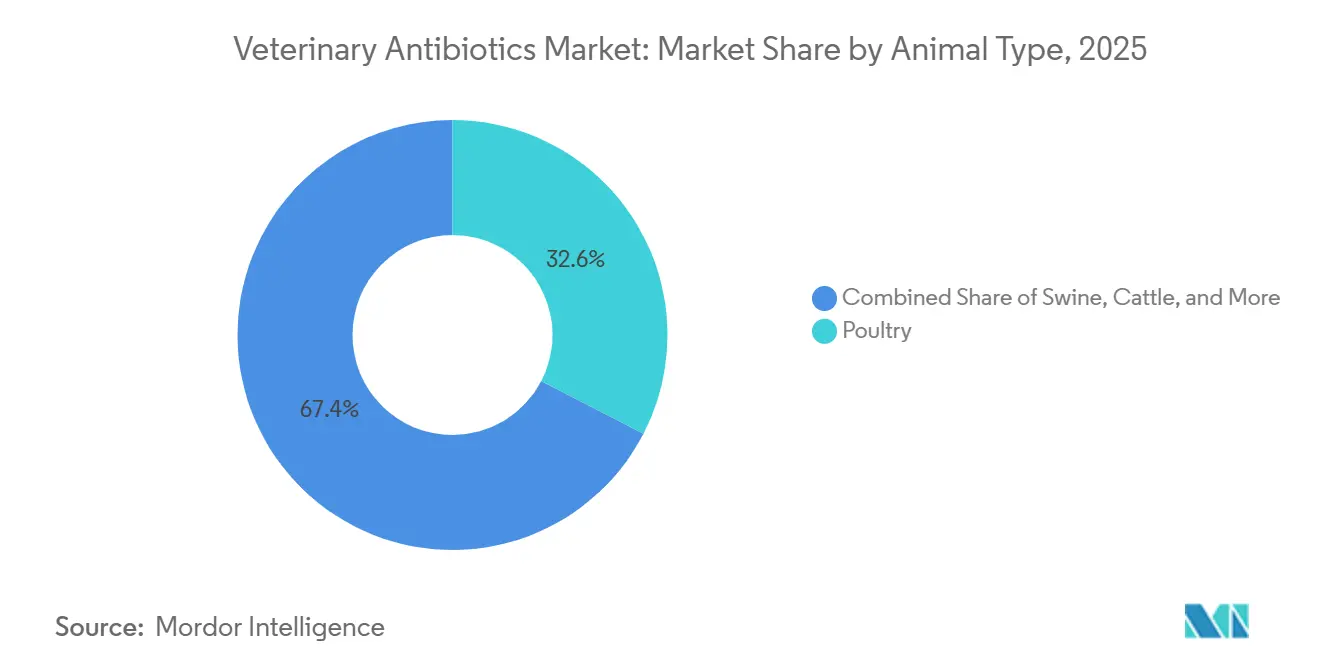
養殖が勢いを増す一方、家禽は横ばい家禽向け獣医用抗生物質市場は世界売上の32.55%を占めました。EUおよび北米における規制圧力が予防的使用を制限しており、イオノフォアへの代替が成熟しつつあります。対照的に、養殖は6億2,000万米ドルにとどまりますが、東南アジアのエビおよびティラピア養殖場が無監視の抗生物質投与を継続しているため、年平均成長率(CAGR)6.85%で拡大しています。この乖離は、執行の強度が種を超えて生産量をどのように誘導するかを浮き彫りにしています。
養殖の成長は、疾病発生率の高さと承認済みの魚類専用製剤の少なさによって促進されており、農家は家畜用医薬品を適応外使用しています。豚の需要は、精密投与プレウロムチリンが大量のテトラサイクリンに取って代わるにつれて安定を維持しており、牛の需要は肉牛フィードロットにおける長時間作用型注射剤と酪農場における乳房内チューブとの間で二極化しています。コンパニオンアニマルの抗生物質売上は、ペット飼育の増加を背景に伸びており、尿路感染症においてアミノグリコシドがシェアを拡大しています。羊とヤギは地中海および中東地域以外での商業的農業が限られているため、ニッチな位置づけにとどまっています。


薬剤クラス別:
テトラサイクリンの逆風の中でアミノグリコシドが加速テトラサイクリンは2025年売上の28.53%を占め、獣医用抗生物質市場で最大のシェアを持ちます。しかし、排水排出規制および飼料指令により、予防的使用が削減されています。アミノグリコシドの売上は6億8,000万米ドルに達し、獣医師がコンパニオンアニマルの呼吸器および尿路感染症にゲンタマイシンおよびアミカシンを選好するため、2031年にかけて年平均成長率(CAGR)6.75%で成長する見込みです。
ペニシリンおよび第一世代セファロスポリンは酪農の乳房炎プロトコルにおける需要を維持している一方、第三世代セファロスポリンは「リザーブ」指定に直面しています。マクロライドは、ツラスロマイシンを筆頭に、長時間作用型注射剤により牛の呼吸器疾患において普及が進んでいます。フルオロキノロンの生産量は中国での養殖禁止およびEU規制の強化を受けて縮小しており、スルホンアミドのシェアは低用量で高い有効性を発揮する併用療法の普及により侵食されています。
投与形態別:
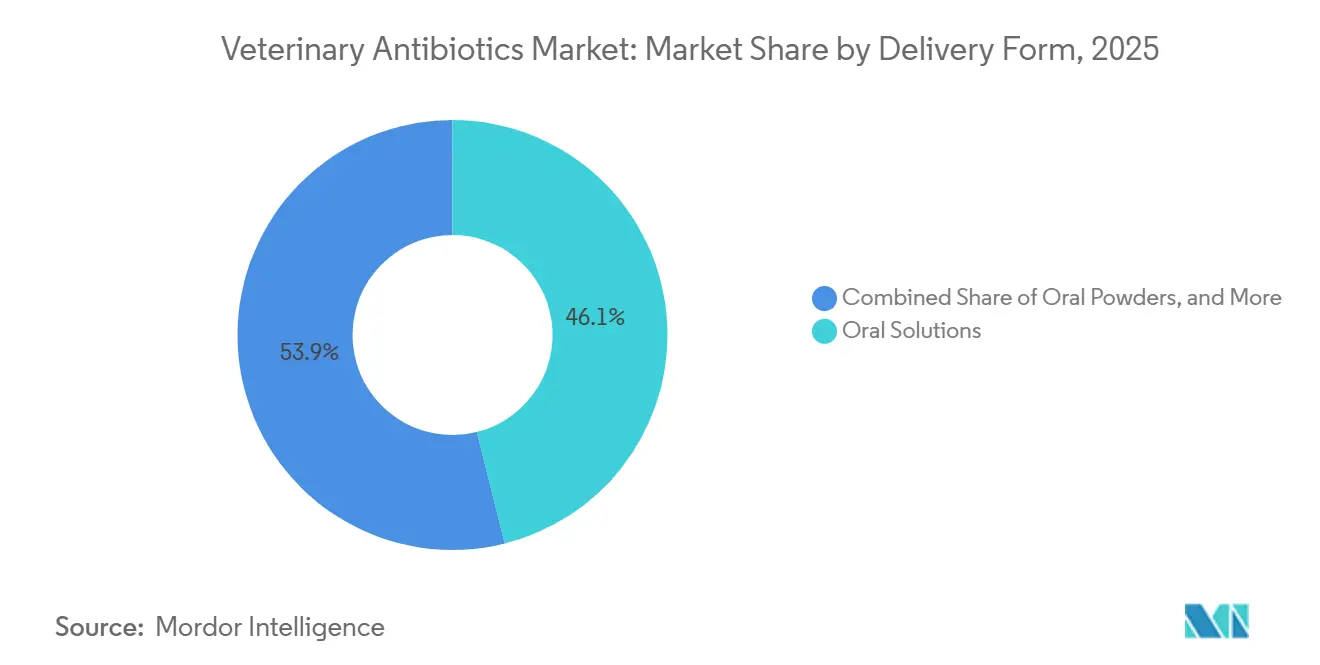
飼料工場との統合によりプレミックスが急増経口液剤は2025年売上の46.15%を占め、家禽および豚の給水ラインを通じた柔軟な投与から恩恵を受けています。プレミックスは、統合飼料工場が85℃のペレット化に耐えるマイクロカプセル化有効成分を組み込むにつれて、年平均成長率(CAGR)7.82%を記録しています。この移行により、工場レベルでの獣医監督と正確な配合率が可能となり、コンプライアンスが合理化されています。
注射剤は単回投与による労働力節約から反芻動物において支持を集めています。乳房内および子宮内チューブは、最大96時間にわたって治療レベルを維持する持続放出マトリックスによる段階的なイノベーションが見られます。経口粉末は、自動投薬機に対応したダストフリー液剤への移行に伴い減少しています。
活性スペクトル別:
スチュワードシップが狭域スペクトルの普及を促進広域スペクトル製品は2025年に35億8,000万米ドルを生み出しましたが、スチュワードシップガイドラインおよびポイントオブケア診断が実践者を標的型薬剤へと誘導しています。狭域スペクトルの売上は、コクシジウム症予防のためのイオノフォアおよび豚の呼吸器複合症のためのプレウロムチリンを中心に、年平均成長率(CAGR)6.19%で増加すると予測されています。
コンパニオンアニマルクリニックでは培養・感受性試験への依存が高まり、経験的なフルオロキノロン処方が減少しています。家畜においては、コンプライアンス違反に対する規制上の罰則および輸出市場での残留物拒否が転換を加速させており、獣医用抗生物質市場の構造的進化を強化しています。
エンドユーザー別:
コンパニオンアニマルのオーナーがプレミアム支出を押し上げ食用動物生産者は2025年に72.21%を占めていますが、AMR規制の強化と代替成長促進剤が成長を緩和しています。コンパニオンアニマルのコホートは、ペットの人間化が診断主導の狭域スペクトル治療への需要を高めるにつれて、年平均成長率(CAGR)5.56%で拡大しています。
社内獣医師を持つ大規模インテグレーターは購買力を獲得し、小規模農家よりもコンプライアンスコストを吸収しやすい立場にあります。養殖では、分散した農場構造と獣医師へのアクセスの制限が非公式な調達を永続させ、スチュワードシップの取り組みを複雑にしています。
流通チャネル別:
オンラインプラットフォームが従来の小売を混乱させる動物病院・クリニックは2025年に抗生物質の42.42%相当を調剤し、信頼に基づく購買ダイナミクスを維持しています。オンラインチャネルは、遠隔獣医サービスが電子処方箋と農場への直接配送を統合するにつれて、年平均成長率(CAGR)6.32%で拡大しています。
小売薬局は処方箋義務化により市場シェアが低下している一方、飼料工場はプレミックス製品の専門チャネルとして台頭しています。規制の断片化が汎地域的な電子薬局の規模拡大の障壁となっていますが、利便性と価格の透明性がデジタルの勢いを維持しています。
地域分析
北米動物用抗生物質市場
北米は2025年の収益の32.52%を占めており、動物用飼料指令による市販薬販売の規制強化および農村部における獣医師不足による処方能力の制限により、縮小が見込まれる。それにもかかわらず、プレミアムコンパニオンアニマルへの支出の増加およびフィードロット牛向け長時間作用型注射剤の普及が、安定したマージンを下支えしている。
アジア太平洋動物用抗生物質市場
アジア太平洋地域は2031年までに6.12%のCAGRで成長する見込みである。中国の遺伝子型判定義務化およびインドの酪農近代化が狭域スペクトラム製品への需要を押し上げる一方、東南アジアの規制が不十分な養殖回廊では非公式ネットワークを通じた広域スペクトラム製品の購入が継続している。規制上の格差は数量成長を促進するものの、より厳格なEU輸入要件に直面する輸出業者にとって残留リスクを高めている。
欧州・中東・アフリカおよびラテンアメリカ動物用抗生物質市場
欧州は、コプライアンスコストを押し上げる積極的な薬剤耐性菌(AMR)対策および排水基準への対応を進めている。小規模企業が0.2〜0.5 ミリオン ユーロの環境リスク評価(ERA)申請書類の作成費用を負担せずに市場から撤退する中、ジェネリックメーカーの統合が進んでいる。ラテンアメリカでは軌跡が多様であり、ブラジルの輸出志向型インテグレーターは輸入国のプロトコルに準拠している一方、国内生産者は市販薬の使用を継続している。中東およびアフリカは合わせて相当な収益を生み出しているが、依然として分散した市場構造にある。湾岸諸国はプレミアム製剤を輸入しているのに対し、サハラ以南の市場では獣医師の監督が限られた協同組合を通じて販売されるジェネリック製品に依存している。

規制環境
動物用抗生物質の規制は、抗菌剤耐性(AMR)対策の強化に伴い一段と厳格化が進んでいる。世界的な整合は、クアドリパルタイト(FAO、UNEP、WHO、WOAH)によるAMRに関する世界行動計画(GAP-AMR 2026-2036)の更新を通じて加速しており、2026年5月の採択に向けて進展している。主要市場全体で、規制当局は集団治療を制限し、食用動物における医学的に重要なヒト用抗生物質の使用を制限する一方で、報告・モニタリングの枠組みを拡大している。WOAHはまた、調和のとれた国内法整備を支援するため、AMRに関するクアドリパルタイト・ワンヘルス法制評価ツールなどの標準化ツールを推進している。
政策の方向性も、広範な規制からより細分化された分類と根拠要件へと移行している。WOAHはWHOのAWaReに相当する動物用の指標(VetAWaReリスト)を開発中で、各国間で一貫した対策決定を支援するとともに、多くの国・地域はリスク分析を伴わない成長促進目的の抗菌剤の段階的廃止に動いており、これは日常的な予防投与の減少をさらに後押ししている。新興地域では、この規制強化の姿勢が国内協議に表れており、例えばブラジルが2025年に実施した複数の成長促進用抗菌剤禁止に関する公的協議は、輸出志向の畜産バリューチェーンにおける生産者やサプライヤーへのコンプライアンス圧力を高めている。
競争環境
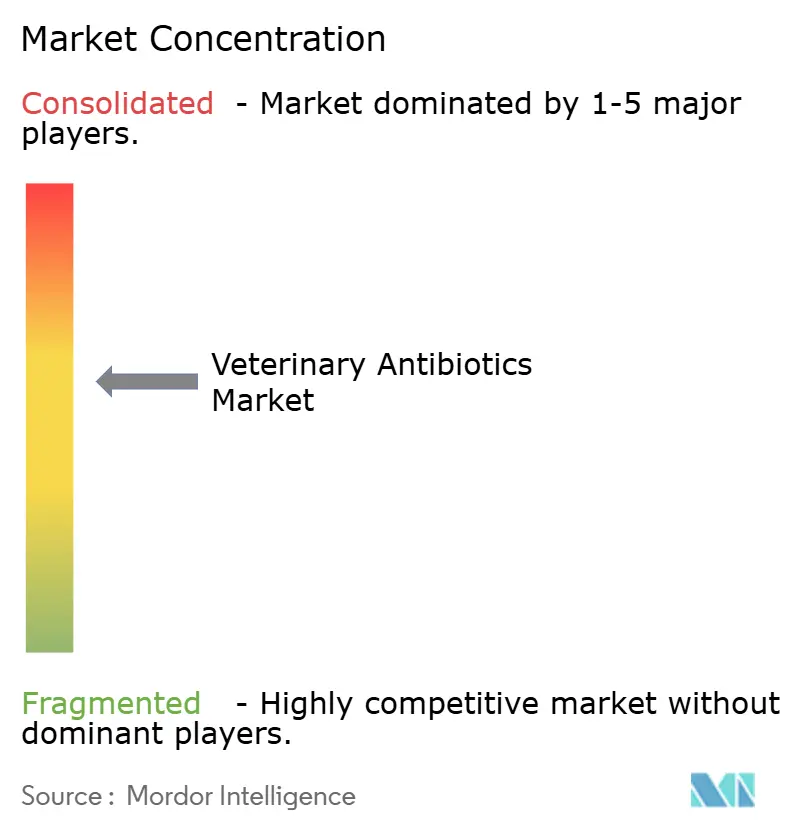
上位5社であるZoetis、Elanco、Boehringer Ingelheim、Merck Animal Health、Cevaは、2025年の世界売上の相当なシェアを獲得しており、中程度の集中度を反映しています。革新企業は、スチュワードシップ義務に沿ったプレミアム価格を実現する動物専用クラスおよび持続放出技術を重視しています。ジェネリックメーカーはEU排水コンプライアンスおよび縮小する予防的投与量に圧迫されており、特にインドおよび中国の輸出業者の間で合併または撤退が促進されています。
戦略的差別化は現在、診断との統合に依存しています。Elancoの2025年のオランダのPCR企業との提携は、プレウロムチリンポートフォリオとともに迅速検査キットをパッケージ化し、データ主導の処方を支援しています。Boehringer Ingelheimの熱安定性ツラスロマイシンは熱帯市場の物流上のギャップに対応し、Zoetisはコンパニオンアニマルフランチャイズを活用して食用動物パイプラインの研究開発(R&D)に資金を提供しています。Cargillのプロバイオティクスやファージ療法スタートアップなどの新興の破壊的企業が予防的投与市場を侵食していますが、スケーラビリティとコストの課題に直面しています。
養殖専用製品の開発は依然としてホワイトスペースの機会です。エビおよびティラピア向けのラベル付き抗生物質の不在が適応外使用を永続させており、厳格な残留閾値を乗り越えられる企業にとって上昇余地を提供しています。遠隔獣医対応の流通は、獣医師密度が慢性的に低いサハラ以南アフリカおよび南アジアにおいて特に重要なフロンティアです。
獣医用抗生物質業界リーダー
Zoetis
Boehringer Ingelheim
Merck Animal Health
Elanco
Ceva Santé Animale
- *免責事項:主要選手の並び順不同
動物用抗生物質市場
- AdvaCare Pharma LLP
- Ashish Life Science Private Limited
- Bimeda Holdings Limited
- Boehringer Ingelheim Animal Health International GmbH
- Ceva Sante Animale S.A.
- Chanelle Pharma Private Limited
- Dechra Pharmaceuticals Limited
- Elanco
- HIPRA, S.A
- Huvepharma
- KRKA d.d.
- Kyoritsu Seiyaku
- Merck Animal Health (MSD)
- Norbrook
- Ourofino Saúde Animal
- Phibro Animal Health
- Vetoquinol
- Virbac
- Zoetis
- Zydus Animal Health

市場機会と将来展望
AMR対策の推進は、食用動物およびコンパニオンアニマルのケアにおいて成果を維持しながら抗生物質使用強度を低減する製品・サービスの空白地帯を生み出している。主要な機会は、(i)厳格化する規制に適合する狭域スペクトラムかつ動物専用の抗生物質クラス、(ii)獣医師が不足する地域で労力要件を減らし遵守率を高める長時間作用型・耐熱性製剤、(iii)標的療法への需要を移行させる診断連動型処方モデル、の3つに集約される。WOAHおよび2025-2026年のより広範なクアドリパルタイトAMRプログラムの取り組みに支えられ、規制当局が定量化された使用量と調和された法整備を推進する中、購買者は追跡可能な製品、プロトコル支援、報告要件を満たせる流通チャネルからより高い価値を得るようになっている。
サプライヤーはこれらのテーマを、商業化能力がどこで構築されているかを示す投資によって後押ししている。Zoeticsは2026年にゲノミクスおよびワクチン主導の戦略を掲げ、Neogenのゲノミクス事業を取得する取引を発表した(2026年下半期完了を目標)。これは、早期発見とより標的化された投薬決定を通じて抗生物質管理を支える精密畜産管理を強化するものである。水産養殖分野では、Merck Animal Healthが抗生物質と並行して疾病対策ソリューションを重視し続けており、2024年7月のElancoの水産事業買収によりその存在感が拡大している。これは、アジアの一部地域で適応外使用や非公式な抗生物質使用が依然として顕著なギャップとなっているセグメントでの展開を広げるものである。これらの動きは、広域スペクトラムのジェネリック医薬品の量的成長に依存するのではなく、治療薬と診断、予防ツール、コンプライアンス基盤を組み合わせたバンドルを支えている。
Recent Industry Developments in 動物用抗生物質市場
- 2026年4月:Zoeticsは2024年第4四半期決算説明会で、革新的なワクチンと抗生物質代替製品を主軸とし、中核的な畜産能力に注力すると発表した。この戦略転換により製品ミックスは非従来型ソリューションへ広がり、畜産衛生市場における同社の立場を強化している。
- 2026年2月:Zenex Animal Healthはオランダの企業であるVievePharmの買収を完了し、天然由来製品ポートフォリオの強化と西欧における製造・商業拠点の拡大を図った。この買収により、天然・代替製品分野での欧州の生産・商業能力が拡大した。
- 2026年2月:Amferia ABはGrovet BVと大型の販売契約を締結し、抗菌ペプチドを用いた創傷ケアソリューションをベネルクスに展開することとなった。これにより、非従来型抗菌製品のパイプラインと地域の流通能力が強化される。


動物用抗生物質市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、動物用抗生物質市場は、食用動物およびコンパニオンアニマルの両方にわたり、動物の細菌感染症の治療または制御に使用される処方薬およびOTC抗菌薬を対象とし、獣医療および小売チャネルを通じて販売される一般的な剤形を含む。
対象範囲外:抗菌薬以外の抗感染症薬(抗真菌薬や抗ウイルス薬など)、ワクチン、プロバイオティクス、および抗生物質として規制・販売されていない非治療用飼料添加物は除外する。
セグメンテーション概要
- 動物タイプ別
- 家禽
- 豚
- 牛
- 羊・ヤギ
- コンパニオンアニマル
- 養殖
- その他の家畜
- 薬剤クラス別
- テトラサイクリン
- ペニシリン
- スルホンアミド
- マクロライド
- アミノグリコシド
- セファロスポリン
- フルオロキノロン
- その他
- 投与形態別
- プレミックス
- 経口粉末
- 経口液剤
- 注射剤
- 乳房内・子宮内
- 飼料添加剤ブレンド
- 活性スペクトル別
- 広域スペクトル
- 狭域スペクトル
- エンドユーザー別
- 食用動物生産者
- コンパニオンアニマルのオーナー
- 流通チャネル別
- 動物病院・クリニック
- 小売薬局
- オンラインチャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な市場構造を構築し、いかなる仮定を確定する前に国別の需要指標を固定するために使用された。まず公的な対策・使用指標を活用し、それらを抗生物質の量と価格に影響を与える動物衛生支出および生産動向に対応付けた。
使用したソースには、FDA獣医薬品センターの抗菌剤販売概要、欧州医薬品庁およびESVACの更新情報、USDAの畜産・家禽統計、FAOの生産・貿易系列、WOAHの動物衛生報告などの公的・公式データセットが含まれ、これに続いて抗菌剤耐性パターンに関する査読済み論文を参照した。これを補完するため、企業の開示資料や投資家向けプレゼンテーション、信頼性の高い報道、企業財務・インテリジェンス、特許情報のための有料データベース、および必要に応じて出荷レベルの輸出入確認も参照した。このリストは例示であり、データ収集、相互確認、および明確化のために他にも多くのソースを参照した。
一次インタビューおよび調査
一次調査は、主要な動物飼育環境において抗生物質が実際にどのように使用・購入されているかを検証すること、および対策ルールがどのように製品構成と価格を変化させるかを理解することに重点を置いた。主要地域にわたり獣医師、動物衛生流通業者、畜産・家禽生産者、規制当局や研究機関に関わる専門家と対話し、デスクリサーチのギャップを埋め、実際の市場行動に基づいて仮定を調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | CXO:15% | アジア太平洋:44% |
| ミドルティア:57% | 機能/部門責任者:38% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:18% | マネージャー:47% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、動物集団と治療発生率から抗生物質の需要量を再構築するトップダウン型の需要プール構築から始まり、それを国別の価格設定とチャネルミックスを用いて価値に変換する。モデルの現実性を保つため、サンプル抽出した製品の平均販売価格に推定販売量を乗じる方法、流通チャネルの確認、開示が可能な範囲でのサプライヤー収益の分解といった選択的なボトムアップ推計により総額を照合している。
モデルで使用される主要な入力には、畜産動物およびコンパニオンアニマルの人口動向、一般的な細菌性疾患に対する獣医受診・治療率、対象使用に影響する対策方針の変更、経口剤・注射剤・プレミックス剤形間の構成変化、耐性および規制に関連するクラスレベルの代替パターンが含まれる。小規模国でデータが不足している場合は、動物密度、生産集約度、および比較可能な規制姿勢に基づく類似市場のアナロジーを用いてギャップを埋め、インタビューによるフィードバックで再確認する。予測は、トレンド指標と専門家の見通しに支えられたシナリオ分析を用いて構築され、ベースケースは対策強化、価格正常化、動物衛生支出の成長の最も可能性の高いペースを反映している。
データ検証および更新サイクル
検証は、最終的な数値が単一のデータセットや一つのインタビューグループに依存しないよう、独立した複数の指標を通じた三角検証によって行われる。可能な場合は抗菌剤販売概要、動物生産水準、関連製剤の輸出入動向、および暗示される動物一頭当たりの支出額と結果を比較し、大きな偏差があれば見直し・修正を行う。
最終承認前に、結果は複数のアナリストによるレビューを経て、対策ルールの変更、大規模な供給不足、または主要市場での価格変動といった変数が大きく変化した場合には再接触が行われる。レポートは年次で更新され、重大な事象が発生した場合には中間更新も行われる。提供直前には、クライアントが最新の公開情報およびフィールドフィードバックに整合した最新の見解を受け取れるよう、最終的な更新作業を実施する。
Mordor Intelligenceの動物用抗生物質市場規模と他の公表推計値との比較
動物用抗生物質の公表市場規模は、対象が同一に見えても、各発行元が何を抗生物質とみなすか、どのチャネルを含めるか、どの年度・通貨のタイミングを使用するかについて異なる選択をするため、大きく異なる場合がある。
主な差異は抗生物質の範囲の取り扱い方に起因しており、Mordor Intelligenceは規制対象の動物用抗生物質製品のみを対象とし、隣接する抗感染症薬や広範な動物衛生支出を総額から除外している。これは、対策ルールが厳格化している状況下で、出発値と成長経路を大きく変える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 55.5億米ドル(2026年) | |
| 専門誌発行元A | USD 5.25 B (2024) | より早い基準年を使用しており、動物専用のイオノフォアを抗生物質と混合するより広範な定義を適用している可能性があり、また地域別のクラスレベルの構成変化を再確認するのではなく、単一の長期CAGRに依存している場合もある。 |
| グローバル発行元B | USD 2.44 B (2024) | この推計は、より限定的な収益範囲を反映しているように見え、限られた種類の抗生物質やチャネルに焦点を当てている可能性が高く、使用が国によって異なる形で監督・記録される食用動物の処方薬市場の一部を除外している可能性がある。 |
推計間の差異は主に、何が抗生物質としてカウントされるか、選択された基準年、およびチャネル範囲が完全かどうかによって説明される。動物集団、治療発生率、対策主導の構成変化、および検証可能な価格水準に仮定を結び付けることで、このアプローチは国ごとにデータ品質が異なっても、追跡可能かつ再現可能な状態を維持している。


レポートで回答される主要な質問
獣医用抗生物質市場の現在の価値はいくらですか?
2026年に55億5,000万米ドル相当であり、2031年までに63億6,000万米ドルに達する軌道にあります。
最も成長が速い地域はどこですか?
アジア太平洋地域は年平均成長率(CAGR)6.12%で拡大しており、中国の家畜高度化および東南アジアの養殖需要が牽引しています。
最も高い成長を示す動物セグメントはどれですか?
養殖は2031年にかけて年平均成長率(CAGR)6.85%という最も強い見通しを示しています。
規制は抗生物質需要にどのような影響を与えていますか?
EUおよび米国のスチュワードシップ規制は、広域スペクトルの集団治療を削減し、狭域スペクトルの動物専用クラスへの使用を誘導しています。
最も普及が進んでいる投与形態はどれですか?
熱安定性プレミックスは、飼料工場との統合が大規模な精密投与を促進するにつれて、年平均成長率(CAGR)7.82%で増加しています。
最終更新日:



