
獣医動物ヘルスケア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
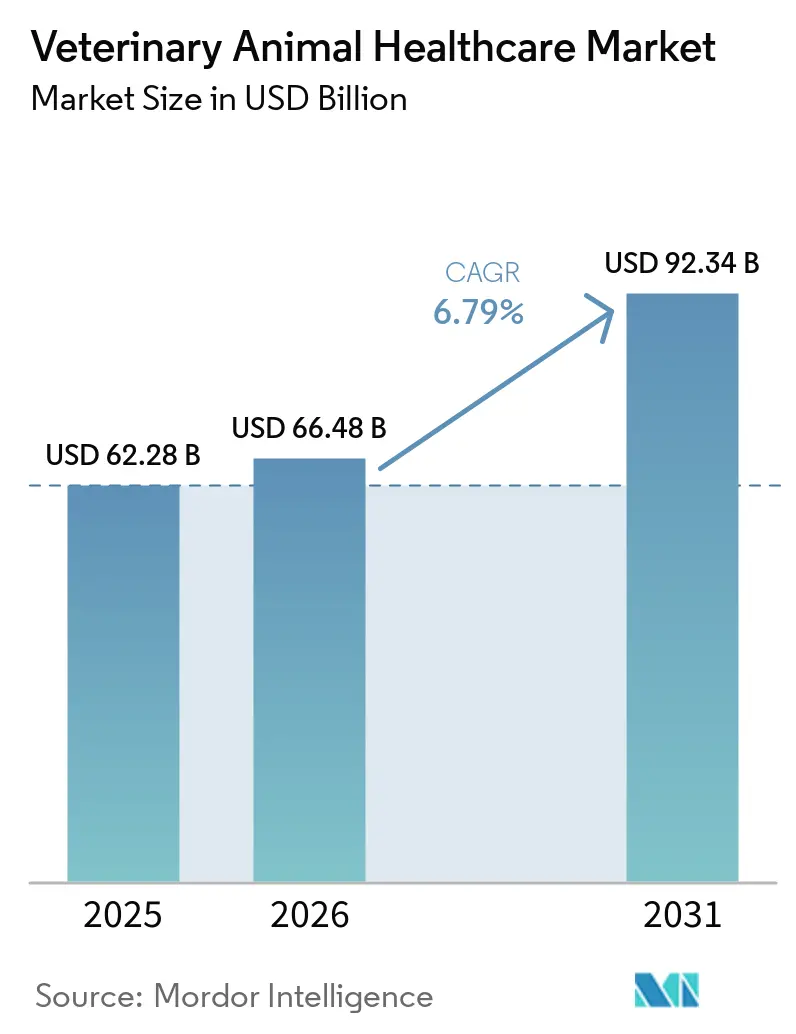
| 市場規模 (2026) | 66.48 十億米ドル |
| 市場規模 (2031) | 92.34 十億米ドル |
| 成長率 (2026 - 2031) | 6.79 % |
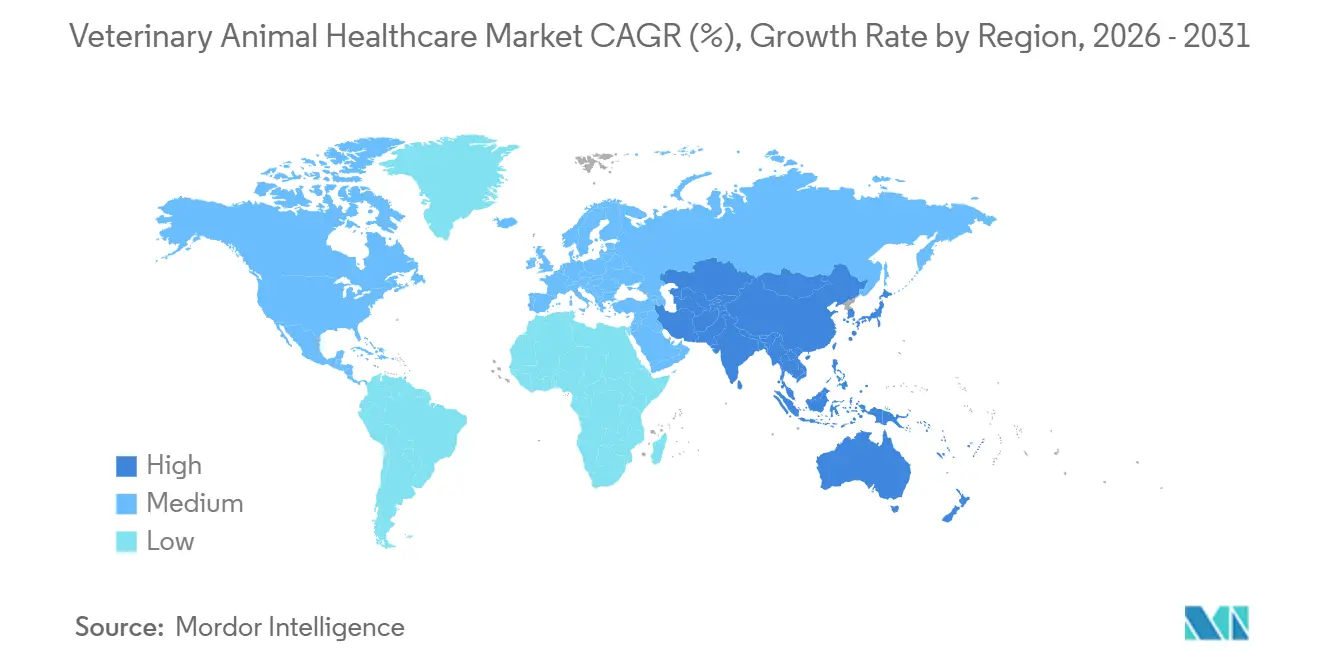
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
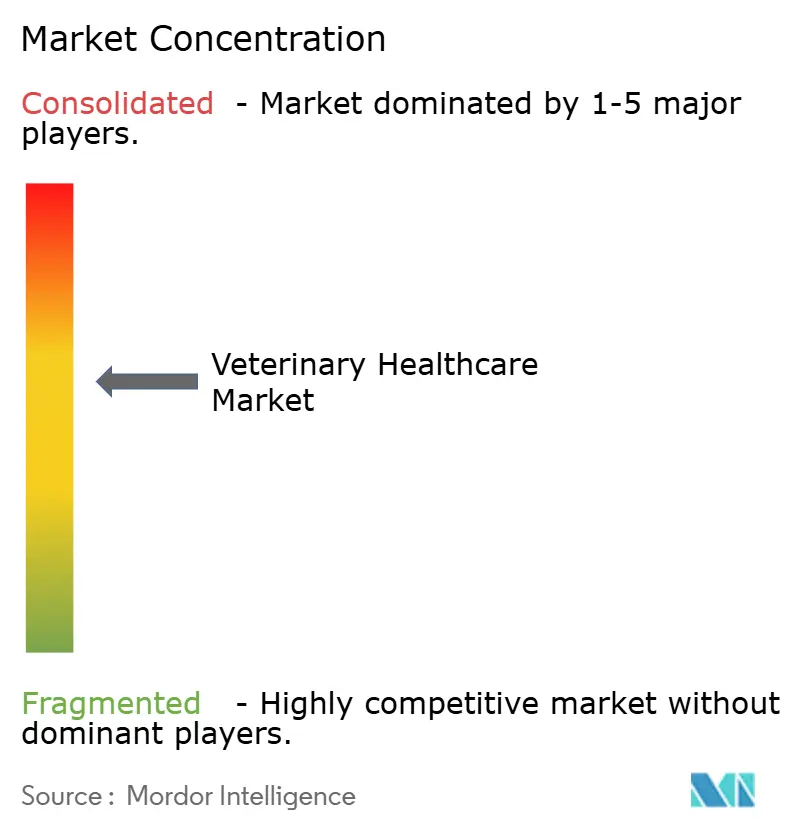
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医動物ヘルスケア市場分析
獣医動物ヘルスケア市場規模は、2025年の622億8,000万米ドルおよび2026年の664億8,000万米ドルから2031年には923億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 6.79%を記録する見込みである。
成長は、タンパク質供給の安全保障、コンパニオンアニマルの福祉、および急速な診断イノベーションの融合によって支えられている。混合ワクチンおよびモノクローナル抗体は現在、24〜30ヶ月で商業的な上市に至り、歴史的なタイムラインを短縮してバイオロジクスの対象市場規模を拡大している。早期疾患検出は、ベンチトップPCRシステムおよびAI強化イメージングが処理時間を数日から数分に短縮するにつれ、設備投資予算において治療薬と同等の地位を獲得しつつある。抗菌薬スチュワードシップ規制の強化は、狭域スペクトル薬、プロバイオティクス飼料添加物、および自家製ワクチンへの代替を加速させている。一方、企業系診療グループ間の垂直統合は、プラグアンドプレイソフトウェアおよびリモートサポートエコシステムを提供するサプライヤーに有利な機器統合要件を高めている。
主要レポートの要点
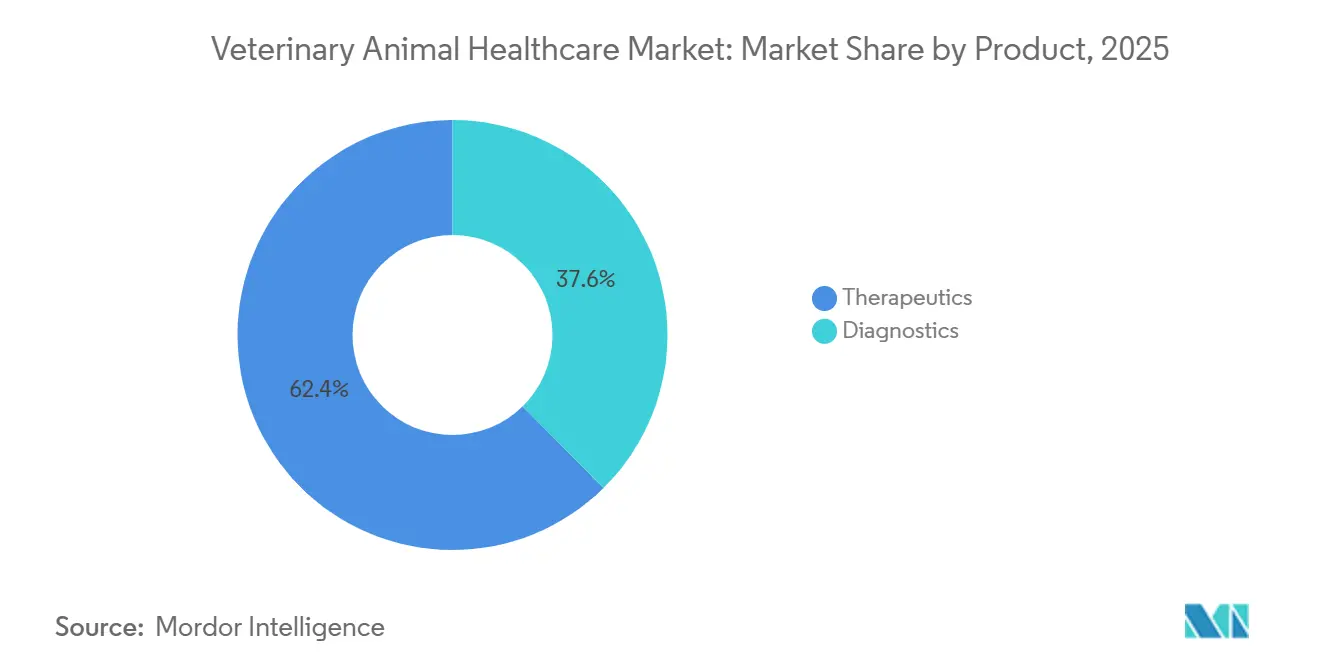
- 製品別では、治療薬が2025年収益の62.4%を占め、診断薬は2031年に向けて年率7.86%のCAGRで成長しており、獣医動物ヘルスケア市場内で最も高い成長率を示している。
- 動物種別では、犬・猫が2025年収益の55.1%をリードし、家禽は2031年にかけて年率7.12%のCAGRで拡大している。
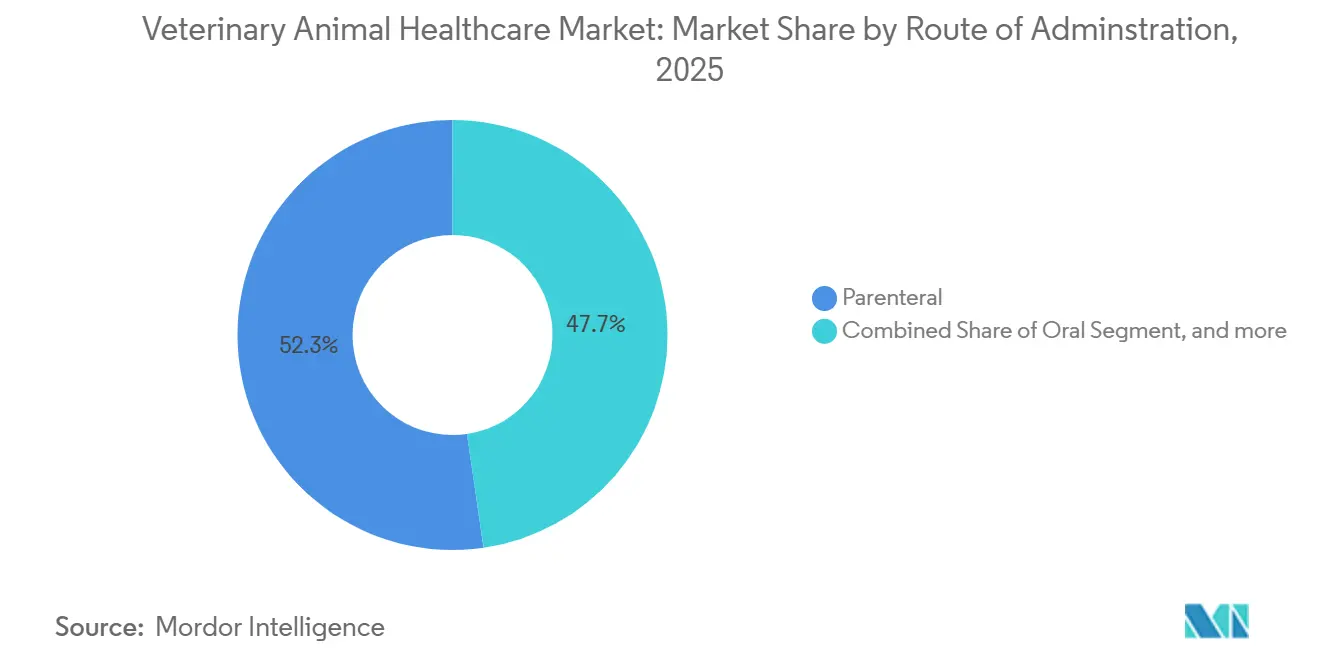
- 投与経路別では、非経口投与が2025年収益の52.3%を占め、経口製剤は2031年に向けて年率7.33%のCAGRで成長すると予測されている。
- エンドユーザー別では、病院・クリニックが2025年収益の57.7%を占めているが、ポイントオブケア環境は2031年にかけて年率8.32%のCAGRで加速している。
- 地域別では、北米が2025年の獣医動物ヘルスケア市場シェアの45.3%を占め、アジア太平洋地域は2031年に向けて最も高い地域別CAGRとなる8.11%を記録すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| タンパク質豊富な畜産物への需要増加 | +1.2% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへの波及 | 中期(2〜4年) |
| ペットの家族化と医療費支出の増加 | +1.8% | 北米・欧州、都市部アジア太平洋地域で台頭 | 長期(4年以上) |
| 新興経済国における畜産生産の拡大 | +1.1% | 中国、インド、ベトナム、ブラジル | 中期(2〜4年) |
| 獣医診療のデジタルトランスフォーメーション | +0.9% | グローバル、北米および西欧が主導 | 短期(2年以内) |
| 遠隔医療を活用した群れの健康管理の成長 | +0.7% | 北米、オーストラリア、欧州の一部 | 中期(2〜4年) |
| AI対応早期疾患検出プラットフォーム | +1.0% | グローバル、当初は先進市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
タンパク質豊富な畜産物への需要増加
アジア太平洋地域における一人当たり年間食肉消費量は2025年に35キログラムに達し、インテグレーターがアフリカ豚熱および鳥インフルエンザに対するリアルタイム診断を採用するよう促し、その結果として一頭当たりの獣医費用が増加している [1]。タイおよびインドネシアの家禽生産者は、自家製ワクチンの導入後に最大18パーセントポイントの死亡率低下を実証している。ブラジルは2025年に抗生物質不使用の輸入基準に適合するトレーサビリティ強化に2億4,000万米ドルを投資した。北米におけるケージフリーへの移行は病原体への暴露を高め、より広範なワクチン適用範囲を必要としている。湾岸市場はハラール認証バイオロジクス向けの冷蔵保管能力を拡大し、耐熱性製剤の流通チャネルを広げている。
ペットの家族化と医療費支出の増加
米国の平均世帯における犬一頭当たりの獣医費用は2025年に1,480米ドルに達し、2020年比で22%増加した [2]。ペット保険の普及率は4.2%に上昇し、MRI、CT、ゲノムスクリーニングに対する価格感応度を低下させた。中国の都市部ミレニアル世代は歯科、ワクチン、寄生虫予防を組み合わせた予防ケアバンドルを購読しており、2025年のクリニック購読数は30%成長を記録した。専門腫瘍センターは放射線治療用の線形加速器を設置し、カリフォルニア州およびテキサス州における高度医療の提供能力を拡大した。遠隔診察プラットフォームは2025年に850万件の診察を処理したが、EU加盟国の一部では処方前に対面診察を依然として義務付けている。
新興経済国における畜産生産の拡大
インドの酪農牛群は補助金付き人工授精プログラムを背景に2025年に1億4,500万頭に達した。ベトナムの豚の飼養頭数はバイオセキュリティ強化と義務的ワクチン接種により2,800万頭に回復し、一頭当たりの獣医費用が40%増加した。ブラジルは2025年にPCRふ化場監視に支えられ480万メートルトンの家禽を輸出した。サブサハラアフリカの牛の頭数は年率3.1%で拡大しているが、サービスカバレッジは30%未満にとどまり、太陽光発電式ワクチン冷蔵庫の余地を生み出している。中国は現在、大規模農場に対して電子健康記録を通じた四半期ごとの疾病監視データセットの提出を義務付けている。
獣医診療のデジタルトランスフォーメーション
プライベートエクイティ支援のコンソリデーターは2025年までに北米で6,200のクリニックを運営し、クラウド電子健康記録および遠隔医療を通じてプロトコルを標準化した。統合型診療管理システムはIDEXXアナライザーからの検査結果を自動入力し、自動フォローアッププロンプトを生成する。AIベースの放射線診断ツールは認定専門医との94%の一致率を達成し、読影時間を2分未満に短縮した。オーストラリアの畜産アプリはGPSタグ付き治療を記録し、休薬期間の計算を自動化している [3]。欧州のパイロットプログラムはブロックチェーン動物IDを獣医証明書に連携させ、抗生物質不使用の主張を裏付けている。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格な規制遵守および承認タイムライン | –0.8% | グローバル、北米および欧州で最も深刻 | 長期(4年以上) |
| 抗菌薬耐性スチュワードシップ規制 | –0.6% | グローバル、EUおよび北米が主導 | 中期(2〜4年) |
| 重要バイオロジクスのコールドチェーンの欠如 | –0.5% | サブサハラアフリカ、東南アジア、ラテンアメリカの一部 | 中期(2〜4年) |
| 代替タンパク質食品による畜産頭数の抑制 | –0.4% | 北米および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な規制遵守および承認タイムライン
米国FDAによる新規獣医生物製剤の承認中央値は、5年間の安全性モニタリングが義務化されたことにより、2025年には38ヶ月に延長された。EMAは現在、水生毒性および土壌残留性モデルの提出を義務付けており、EU市場への参入に最大9ヶ月が追加される。コンパニオンアニマルヘルスケア製品1品目の申請書類作成には、前臨床試験費用および申請手数料だけで500万米ドルに上る場合があり、ニッチな適応症への投資を妨げている。中国は他国で承認済みの製品であっても国内での有効性試験を義務付けており、市場展開戦略の分断を招いている。日本では条件付き承認の迅速審査制度がいまだ整備されておらず、緊急ワクチンの承認が遅延している。
抗菌薬耐性スチュワードシップ規制
医療上重要な抗菌薬の予防的使用を禁止する欧州の規制により、生産者がプロバイオティクスおよび有機酸に切り替えたことで飼料コストが18〜25%上昇した。米国では2025年に一般販売が終了した後、食用動物向けのこれらの薬剤の販売が22%減少した。北米のインテグレーターは抗生物質削減を補うために換気および飼養密度管理の改善に3億4,000万米ドルを費やした。迅速感受性試験は6時間以内に結果を提供し、標的治療を導く。ブラジルおよびタイの輸出業者は仕向け市場ごとに異なる休薬期間に対応しなければならない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
診断薬がイノベーション速度で治療薬を上回る治療薬は獣医動物ヘルスケア市場において2025年収益の62.4%を占め、混合ワクチンおよび抗感染薬が中核を担っている。診断薬はポイントオブケアイムノアッセイおよびAI対応イメージングに支えられ、年率7.86%で成長すると予測されている。ワクチンは多価犬用および牛用製剤が単価製品に取って代わり、治療薬の量を支配している。イソキサゾリン系ジェネリック品の登場により駆虫薬への価格圧力が生じているが、ノミ、マダニ、フィラリアを一度にカバーする新しいチュアブル型エンデクトサイドが普及しつつある。
PCRユニット価格が15,000米ドルを下回るにつれ分子診断が拡大し、中堅クリニックへの普及が進んでいる。ポータブル超音波および デジタルX線撮影は、堅牢性と機動性が不可欠な馬および大動物の野外診療に浸透している。血液学モジュールとバンドルされた臨床化学分析装置は重症管理室の標準装備となり、外部検査機関への依存を低減している。フィトジェニクスに基づく飼料添加物は抗生物質と比較して4〜7%の飼料転換率向上をもたらす。抗感染薬ポートフォリオはスチュワードシップ基準を満たす狭域スペクトルセファロスポリンをますます重視している。
動物種別:
家禽のバイオセキュリティが最速の拡大を牽引犬と猫は2025年の収益の55.1%を占めており、予防歯科、整形外科的修復、および腫瘍学への高い支出を反映しています。家禽は最も急成長しているセグメントであり、アジア太平洋地域のインテグレーターが生物安全への支出を増加させ、現場でのインフエンザ抗原検査を導入するにつれて、2031年までに7.12%のCAGRで成長しています。家禽向けの獣医動物ヘルスケア市場規模は、継続的な統合投資を反映し、2031年までに米ドル建てで数十億ドル規模の中一桁台に拡大する見込みです。
馬のケアは引き続きニッチな分野であり、北米およびヨーロッパにおけるパフォーマンス医療への支出によって牽引されています。ペットの普及拡大は、長期的に獣医ケア市場の成長を促進する可能性があります。馬のヘルスケアを規制・保護するための政府からの支援の増加も、馬のヘルスケア市場を牽引すると予測されています。酪農事業は乳房炎予防および繁殖効率向上プログラムを強化する一方、干ばつおよび植物性タンパク質消費トレンドの影響肉牛の頭数は減少しています。中国およびベトナムの養豚業はASF(アフリカ豚熱)後に再建が進み、生物安全インフラの販売を促進しています。水産養殖ワクチンは2023年以降、抗生物質の使用量を30%削減しており、ノルウェーのサーモン養殖および東南アジアのエビ養殖における健康管理予算を押し上げています。エキゾチック動物および動物園動物向けの獣医動物ヘルスケア市場シェアは2%未満にとどまり、認定機関に集中しています。
投与経路別:
経口製剤が嗜好性の突破口により非経口に迫る非経口製剤は獣医動物ヘルスケア市場において2025年収益の52.3%を占め、ワクチンおよび長時間作用型注射剤が主導した。経口製剤はフレーバーマスキングおよびチュアブルマトリックスがオーナーのコンプライアンスを向上させるにつれ、CAGR 7.33%で拡大すると予測されている。脂質ベースのキャリアは疎水性活性成分のバイオアベイラビリティを改善し、注射剤と同等の持続期間を持つ月一回チュアブル型抗寄生虫薬を可能にする。
外用製剤は全身投与オプションとの競争に直面しているが、注射を敬遠するオーナーの間で依然として人気を保っている。モキシデクチンなどの長時間作用型注射剤は投与間隔を四半期ごとに延長し、畜産コンプライアンスを向上させている。
乳房内および関節内投与経路は乳房炎や馬の関節疾患などの専門的なニーズに対応している。経口製剤向けの獣医動物ヘルスケア市場規模の成長は、抗菌薬分類を回避する畜産用ドレンチおよび飼料内ニュートラシューティカルによって強化されている。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
ポイントオブケア環境が診断ワークフローを再構築病院・クリニックは2025年収益の57.7%を生み出したが、院内およびポイントオブケア環境はCAGR 8.32%で最も急速に成長している。アナライザーは15分以内に全血球計算を提供し、宅配便のリードタイムを不要にし、モバイル診療における獣医動物ヘルスケア市場の普及を促進している。参照検査機関は病理組織学およびゲノムサービスにおけるリーダーシップを維持しているが、処理時間の差は縮まっている。
企業系コンソリデーションは調達を標準化し、統合された機器と集中サポートを持つサプライヤーを優遇している。妊娠および乳房炎の農場診断は畜産の意思決定を支えている。ハンドヘルド超音波および電池式血液学ユニットを装備したモバイルクリニックは、サービスが不足している地域への獣医アクセスを拡大している。遠隔医療はさらにエンドユーザーの境界を融合させ、在宅ケアと紹介センター間のトリアージを経路付けし、獣医動物ヘルスケア市場のフットプリントを拡大している。
地域分析
北米およびアジア太平洋地域の獣医動物ヘルスケア市場
北米は、ペット1頭当たりの高い支出と統合された診療ネットワークにより、2025年の収益の45.3%を占めた。アジア太平洋地域は8.11%のCAGRで成長すると予測されており、2031年までに獣医動物ヘルスケア市場の規模に2桁ビリオン米ドル規模の追加をもたらす見込みである。中国のペット人口は犬と猫を合わせて1億2,000万頭を超え、多専門科クリニックの成長を促進している。インドの酪農セクターは獣医投入の集約度を高めているが、農村部のカバレッジギャップが依然として残っており、モバイルおよび遠隔医療サービス拡大の余地を生み出している。
欧州・中東・アフリカ地域の獣医動物ヘルスケア市場
欧州は、生産システム全体にわたって獣医の監督を義務付ける厳格な動物福祉規制の恩恵を受けているが、コンパニオンアニマル数の伸び悩みが収益成長を抑制している。EUのファーム・トゥ・フォーク戦略における抗菌薬50%削減目標はワクチンおよびプロバイオティクスの採用を加速させている。中東およびアフリカでは二極化した需要が見られ、湾岸諸国はラクダおよびウマの専門センターへの投資を進める一方、サブサハラ地域は家畜ワクチン向けコールドチェーンの拡充に注力している。
南米の獣医動物ヘルスケア市場
南米の輸出志向型の家禽および牛肉セクターは、輸入相手国の要求を満たすためにトレーサビリティおよびサーベイランスへの投資を行っており、迅速PCRおよびブロックチェーン認証の獣医動物ヘルスケア市場における採用を促進している。ブラジルの2025年における2億4,000万米ドルのトレーサビリティ支出は、疾病フリーステータスへのコミットメントを示している。アルゼンチンおよびコロンビアはブラジルの孵化場ベースのPCRプログラムを踏襲している。各地域において、遠隔対応クリニックおよび熱安定性生物製剤が将来の成長の共通要素として台頭している。
規制環境
獣医動物用医療の規制は、主要市場全体で体系化された経路を通じて整備されている。欧州連合では、規則(EU) 2019/6が動物用医薬品の承認、製造、輸出入、およびファーマコビジランスを規定しており、EMA/CVMPの監督とGMP要件が資料と市販後の義務を形作っている。米国では、動物用医薬品はFDCAのもとでFDA動物用医薬品センターの手続き(新動物用医薬品申請を含む)を経て流通する一方、動物用ワクチンおよびその他の生物製剤はUSDA APHISによって規制されている。この分割された枠組みは、開発の順序付けと発売戦略に影響を与える。
最近の規制およびコンプライアンスの更新は、ラベリング、申請、疾病管理の使用事例に関して、詳細と時間的コストを追加している。EUは委員会委任規則(EU) 2026/1073(2026年3月6日)を導入し、カテゴリーAおよびB疾病の予防または管理のために動物用医薬品を使用する規則を更新した。EMAはまた、動物用医薬品のモックアップに関する手続き上のガイダンスを更新した(2026年3月5日)ほか、2024年から2026年にかけての推奨提出日ガイダンスも公表した。貿易コンプライアンスはさらなる制約を加えており、米国の輸入関税の負担は分類と原産地によって異なり、特定の原産地や有効成分に対する追加関税の可能性を含むため、グローバルブランドにおけるサプライチェーン計画と地域製造拠点の必要性が高まっている。
競合環境
獣医動物ヘルスケア市場は中程度に集約されており、上位5社がグローバル収益の大部分を占めている。Zoetis、Boehringer Ingelheim、およびMerck Animal Healthは統合されたR&Dパイプラインを活用し、取り扱いステップを削減してコンプライアンスを向上させる混合ワクチンを上市している。IDEXXおよびHeskaなどの診断専門企業は血液学および画像診断結果を自動解釈するAIアルゴリズムを組み込み、処理時間を3分の1短縮している。ホワイトスペースの機会には、耐熱性畜産ワクチン、クラウドネイティブ遠隔医療プラットフォーム、および独自アジュバントを持つ水産養殖バイオロジクスが含まれる。
機械学習画像分析に関する特許出願は2025年に大幅に増加し、ポイントオブケアデバイスのコモディティ化に伴う知的財産の争奪を示している。規制コストはFDA ガイダンス263およびEMA ファーマコビジランス拡張の下で上昇し、中小企業をライセンスまたは買収に向かわせている。地理的ポートフォリオは分岐しており、コンパニオンアニマルリーダーは中国の都市部セグメントを優先する一方、畜産重視企業はタンパク質需要がインフラを上回るブラジル、ベトナム、およびアフリカの一部に投資している。診療グループのコンソリデーションは統合障壁を高め、シームレスな電子健康記録接続性および自動在庫補充を持つベンダーの既存地位を固めている。
獣医動物ヘルスケア業界リーダー
-
Zoetis Inc.
-
Boehringer Ingelheim International GmbH
-
Elanco Animal Health
-
Merck & Co., Inc.
-
IDEXX Laboratories Inc
- 注:主要企業の掲載順は順位を示すものではありません。
獣医動物ヘルスケア市場 このレポートでカバーされる企業
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- Covetrus
- Dechra Pharmaceuticals
- Elanco
- Heska
- IDEXX
- ImmuCell
- INDICAL Bioscience
- Innovative Diagnostics
- Merck
- Neogen
- Norbrook
- PetIQ
- Phibro Animal Health
- Randox Laboratories
- Thermo Fisher Scientific
- Vetoquinol
- Virbac
- Zoetis
- Zomedica
市場機会と将来展望
スチュワードシップとアニマルウェルフェアの要件が、広範な抗生物質使用から予算をワクチン、診断、データ活用型予防へと移行させる領域で、ホワイトスペースの成長が最も顕著に見られる。EUのファーム・トゥ・フォーク戦略の加盟国レベルでの実施や北米における厳格化したスチュワードシップを含む、規制主導の抗菌薬削減プログラムは、迅速な感受性試験、狭域スペクトル療法の選択、自家ワクチン、非抗生物質飼料添加物の広範な導入を支えている。この環境はまた、疾病管理に関する日常的な診断データ取得とコンプライアンス文書化を支援できる供給業者を優位に立たせている。
製造能力および技術投資は、特に生物製剤とワクチン生産能力に関して、供給業者が資本をどこに投じているかについて明確な指標を提供している。Merck Animal Healthは、カンザス州デソートにあるワクチンおよび生物製剤に特化した製造・研究開発施設の拡張のため、8億9,500万米ドルの投資(2025年5月)を発表した。Cevaは、グローバル生産を拡大するための新たな7,000平方メートルのワクチン製造工場への投資(2024年11月)を公表した。欧州では、DopharmaとRipac-Laborがドイツ・ポツダムにおける新たな自家ワクチン生産施設のトッピングアウト(2026年4月)を迎え、規制枠組み内でのカスタマイズされた家畜免疫化と、より迅速な発生対応に向けた取り組みの継続的な拡大を裏付けている。
最近の産業開発事情 獣医動物ヘルスケア市場
- 2026年7月:Zoetisは、VitalRADSを買収する契約を発表し、画像診断主導のワークフローにおける存在感を広げる診断能力を追加した。この取引は、診療上の意思決定とコンパニオンアニマルケアの経路との統合強化を支えるものであり、より迅速な診断とソフトウェア対応のフォローアップという市場の潮流に合致している。
- 2026年3月:Zoetisは、Precision Animal Healthを推進するため、Neogen Corporationの動物ゲノミクス事業を1億6,000万米ドルで買収する契約を発表した。この買収により、診断や群管理と連携可能なゲノミクスデータ資産やツールへのアクセスが拡大し、家畜システムにおけるデータ主導の予防・生産性向上プログラムが強化される。
- 2024年10月:Boehringer Ingelheimは、ジョージア州アセンズの研究開発施設において、研究室および管理スペースの両方を追加する6,610万米ドルの拡張を開設した。この拡張された拠点は、新しい動物用医薬品の開発能力を強化し、規制およびファーマコビジランス要件が引き続き厳格化する中で、パイプライン全体での迅速な反復を支えている。
獣医動物ヘルスケア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、コンパニオンアニマルおよび生産動物を対象に、動物の健康状態の予防・診断・治療に使用される獣医動物ヘルスケア製品およびソリューションへの支出を対象としており、主要な全地域を網羅している。
対象外の範囲:ヒト向けヘルスケア、薬剤添加飼料として販売されていない農場内栄養管理、およびグルーミングやアクセサリーなどの一般的なペット用品は、市場合計から除外されている。
セグメンテーション概要
- 製品別
- 治療薬
- ワクチン
- 駆虫薬
- 抗感染薬
- 医療用飼料添加物
- その他の治療薬
- 診断薬
- 免疫診断検査
- 分子診断
- 診断イメージング
- 臨床化学
- その他の診断薬
- 治療薬
- 動物種別
- 犬・猫
- 馬
- 反芻動物
- 豚
- 家禽
- その他の動物種
- 投与経路別
- 経口
- 非経口
- 外用
- その他の経路
- エンドユーザー別
- 獣医病院・クリニック
- 参照検査機関
- ポイントオブケア・院内環境
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、動物個体数、疾病負荷、および規制対象製品カテゴリーに関するファクトベースの構築から始まり、モデルが一貫した対象範囲の定義を適用できるようにする。公開情報源としては、動物衛生イベントの背景情報として世界動物保健機関(WOAH)、畜産個体数および生産背景としてFAOSTAT獣医支出パターンに影響するマクロ指標として世界銀行を活用している。
価格および数量の方向性については、動物衛生・畜産統計に関するUSDA、獣医薬品の背景情報としてEMAの公開資料、治療・検査トレンドに関する査読済み獣医科学ジャーナルなどの情報源を用いて確認している。また、事業構成を把握するために企業の開示資料や投資家向けプレゼンテーションを精査するとともに、製品発売や政策動向については信頼性の高いプレスリリースや業界団体のウェブサイトも参照している。必要に応じて、企業財務・インテリジェンスに関する有料データベース、特許データベース、および製品フローと採用タイミングを検証するための輸出入貿易データ(船積みレベル)も参照している。これらの情報源は網羅的なものではなく、データ収集・検証・明確化のためにその他の公開情報も活用している。
一次インタビューおよびサーベイ
一次インタビューは、獣医治療薬および診断薬の収益として計上される対象の確認、ならびに動物種別・チャネル別の需要変化の把握に重点を置いている。ジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる製品メーカー、販売代理店、動物病院・クリニック運営者、参照検査機関のリーダー、および現役獣医師と対話を行い、数量・価格・構成変化に関する前提条件を現場の経験に照らして検証している。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:15% | アジア太平洋地域:46% |
| 中間層:44% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:33% |
| 中小規模プレイヤー:20% | マネージャー:44% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定は、動物種別・地域別の個体数を対応可能なケアおよび治療プールに変換し、カテゴリーレベルの使用状況および価格確認を用いてスケーリングするトップダウンアプローチで構築されている。獣医動物ヘルスケアのモデルは、コンパニオンアニマルの飼育動向、畜産個体数および生産集約度、主要な感染性・寄生虫性疾患の発生率、獣医受診・検査頻度、ならびに治療薬と診断薬の構成変化などの指を基盤としている。
これらの合計値は、一般的な治療クラスにおけるサンプリングされた平均販売価格と推定数量の積、ならびにクリニック・病院・参照検査機関にわたるチャネル確認を含む選択的なボトムアップ推計によって裏付けられている。地域別の内訳データが不足している場合は、動物人口統計およびケアアクセスが類似する国のプロキシ比率を用いてギャップを補完し、専門家のフィードバックを受けて調整している。予測には、最も説明力の高いドライバー(動物個体数、獣医アクセス、価格推移)に基づく単純な多変量回帰を用いたシナリオ分析を活用しており、一次情報が採用ペースの変化を示した場合には前提条件を見直している。
データ検証と更新サイクル
モデルのアウトプットは、報告された獣医製品収益トレンド、診断検査の拡大動向、および供給状況に影響を与える主要な規制措置などの独立したシグナルと照合して検証される。差異は複数のステップで精査され、承認前に第二のアナリストが計算式・単位・通貨換算を確認する。
疾病アウトブレイク、大規な価格改定、または獣医薬品に影響する政策変更など、主要なインプットが大きく変化した場合には、選定した専門家に再度連絡を取り、影響を確認したうえで前提条件を更新する。レポートは年次で更新され、市場の方向性に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品前には最終確認が実施され、クライアントは最新の確認に基づく最新の見解を受け取ることができる。
Mordor Intelligenceのグローバル獣医動物ヘルスケア市場規模と他の公表推計値との比較
獣医動物ヘルスケアの公表市場数値がしばしば異なるのは、同じ用語であっても対象範囲が異なる場合があるためである。例えば、テレヘルスソフトウェア、畜産モニタリング、非獣医サービスが含まれるかどうか、また薬剤添加飼料の取り扱い方が異なることが挙げられる。また、企業が異なる基準年を選択したり、異なる通貨換算タイミングを適用したり、新しい診断フォーマットに対して積極的な成長前提を用いたりすることによっても差異が生じる。
一部の外部推計は、より広範な動物衛生の隣接分を合計に含めており、これにより見出し数値が増加する。Mordor Intelligenceでは、獣医治療薬(ワクチン、駆虫薬、抗感染薬、薬剤添加飼料を含む)および獣医診断薬に限定して集計し、最終数値を公表する前に動物種別、エンドユーザーチャネル別、地域別に確認を行っている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 660億4,800万米ドル(2026年) | |
| グローバルコンサルタント会社A | 782億7,000万米ドル(2026年) | コア製品に加えて隣接するデジタルツールやモニタリングソリューションを含む、より広範な動物衛生の対象範囲を使用しており、これらが一つの支出バケットにまとめられた場合に合計値が増加する可能性がある。 |
| 業界出版社B | 753億米ドル(2026年) | 市場をより広範な動物衛生支出プールとして扱い、サービスおよびチャネルコンポーネントを追加している場合が多く、クリニックおよび検査機関レベルの確認によって必ずしも検証されていない、より速い価格・採用の上昇カーブを適用している可能性がある。 |
3つの数値間の差異は、主に対象範囲として何が計上されているか、および予測において価格と採用がどの程度の速さで変化することが許容されているかによって説明される。推計を明確な製品カテゴリー、動物コホート、および実際の需要指標に結び付けることで、当社のアプローチは更新サイクルごとに追跡・再現しやすい状態を維持している。
レポートで回答される主要な質問
グローバル獣医ヘルスケアの現在の規模と成長見通しはどのようなものか?
収益は2026年に664億8,000万米ドルであり、2031年までに923億4,000万米ドルに達すると予測され、CAGR 6.79%を反映している。
最も急速な拡大を示している製品ラインはどれか?
診断薬は2031年にかけてCAGR 7.86%で成長をリードしており、分子ポイントオブケアプラットフォームおよびクリニック内迅速検査が牽引している。
ペットの家族化の高まりは支出にどのような影響を与えるか?
オーナーはペットを家族の一員として扱い、2024年の米国の平均獣医費用を世帯当たり1,480米ドルに引き上げ、プレミアム治療および保険加入への需要を高めている。
家禽の健康支出が加速している理由は何か?
集約的な生産とバイオセキュリティ規制が家禽をCAGR 7.12%に押し上げており、義務的ワクチンおよび迅速病原体スクリーニングが日常的になっている。
ポイントオブケア診断は獣医クリニックにどのような影響を与えるか?
院内アナライザーは数分以内に結果を提供し、症例受け入れ率を高め、CAGR 7.28%で最も急速に成長するエンドユーザーセグメントを牽引している。
製品の広範な普及を制限する主要な障壁は何か?
長期にわたる規制承認は新規治療薬ごとに最大2年を追加し、10万米ドルを超える機器コストは農村部および新興市場のクリニックのアクセスを制限している。