
循環型ポリマー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
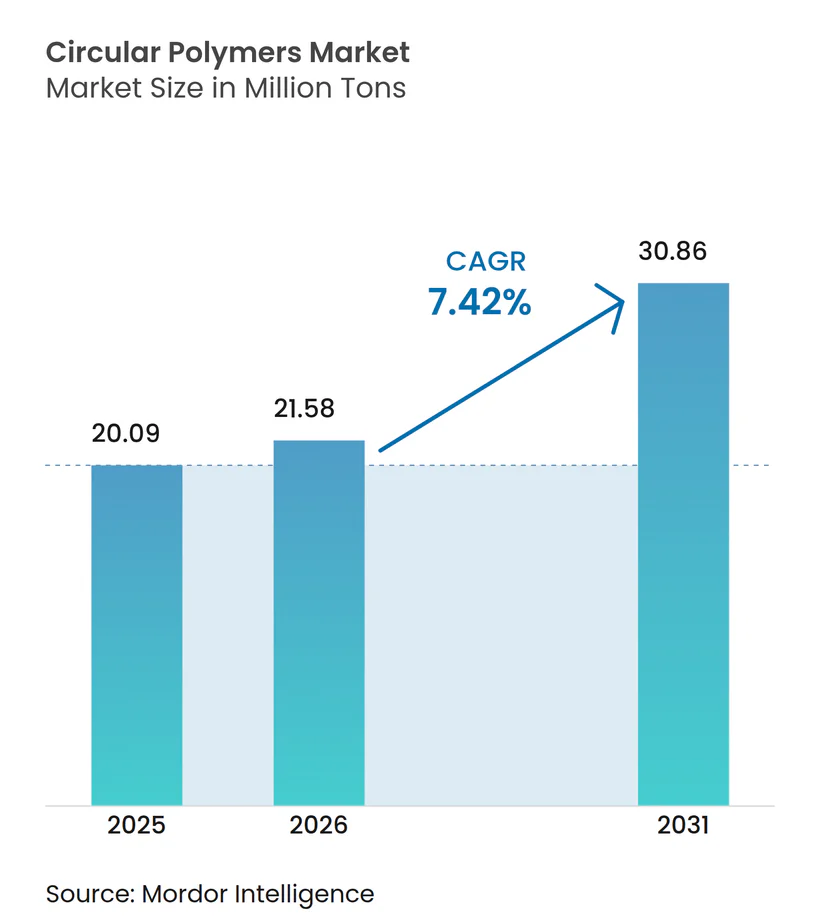
| 市場取引高 (2026) | 21.58 百万トン |
| 市場取引高 (2031) | 30.86 百万トン |
| 成長率 (2026 - 2031) | 7.42 % |
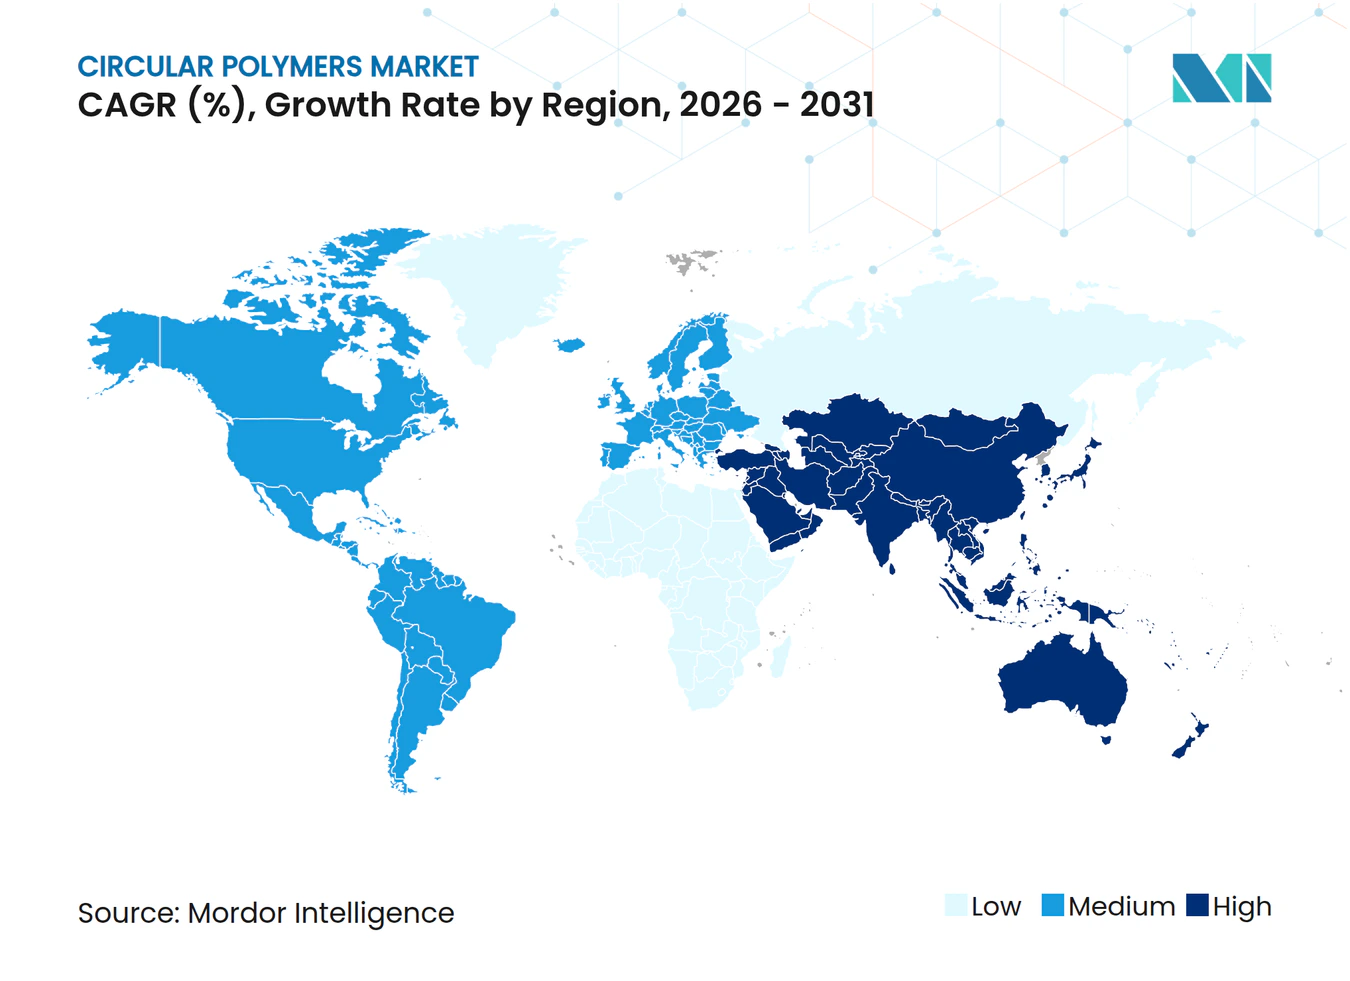
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる循環型ポリマー市場分析
循環型ポリマー市場規模は、2025年の2,009万トンから2026年には2,158万トンへと成長し、2026年から2031年にかけてCAGR 7.42%で2031年までに3,086万トンに達すると予測されています。この拡大は、機械的・化学的リサイクルを通じてポリマーを回収するクローズドループ型バリューチェーンへの世界的な転換を反映しています。特に2030年までに飲料ボトルへの30%リサイクルPET使用を義務付ける欧州連合の要件など、リサイクル含有量の義務的な閾値が調達戦略を再構築しています。従来リサイクル不可能だったストリームをバージン原料に近いフィードストックに変換する高度リサイクルが、一次樹脂とのコスト差を縮小しています。TotalEnergiesのGrandpuitsプラットフォームやLyondellBasellのKnapsackハブなどへの投資急増は、循環型ポリマー市場への高まる信頼を示しています。アジア太平洋地域の急速な能力増強は欧州の成熟したインフラを補完し、循環型ポリマー市場のフィードストック供給と多様な成長経路を確保しています。
レポートの主要ポイント
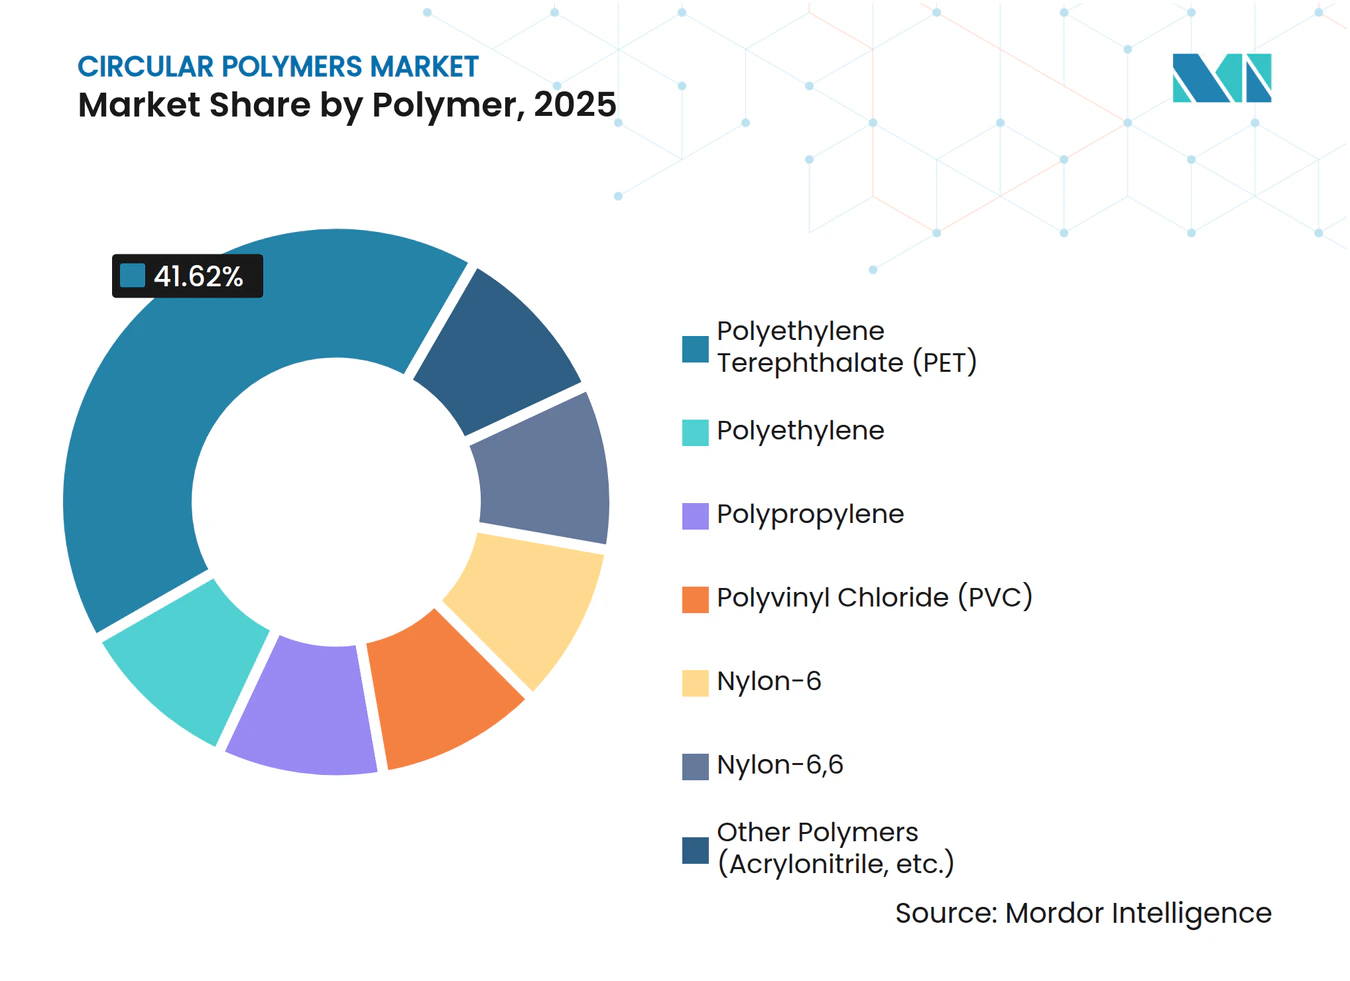
- ポリマー別では、PETが2025年の循環型ポリマー市場シェアの41.62%を占めてトップとなり、ナイロン-6は2031年までCAGR 8.37%で拡大する見込みです。
- リサイクル技術別では、機械的リサイクルが2025年の循環型ポリマー市場シェアの64.35%を占め、化学的リサイクルは2031年までCAGR 8.29%で成長すると予測されています。
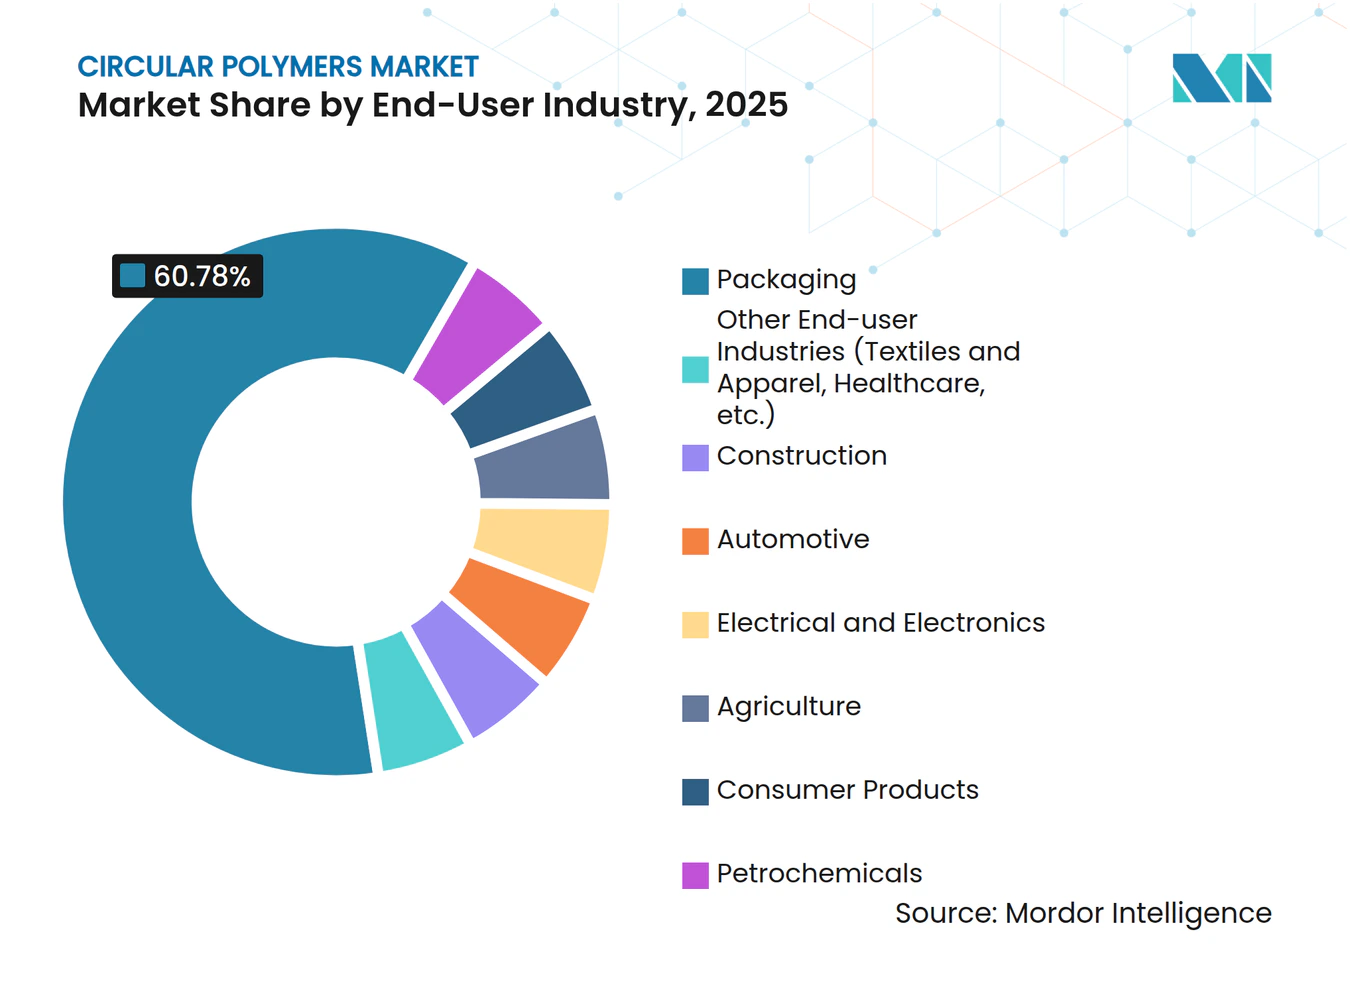
- エンドユーザー産業別では、包装が2025年の循環型ポリマー市場規模の60.78%のシェアを占め、その他のエンドユーザー産業クラスターは2031年までCAGR 8.61%で拡大しています。
- 地域別では、欧州が2025年の循環型ポリマー市場規模の31.22%を占め、アジア太平洋地域が2031年までCAGR 8.46%で最も速い地域成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 包装用途におけるリサイクルポリマーの使用増加 | +2.1% | EUと北米が採用をリードする世界全体 | 中期(2~4年) |
| 循環型経済の実践を促進する意識の高まりと規制 | +1.8% | EUが中核、アジア太平洋および北米へ拡大 | 長期(4年以上) |
| リサイクルインフラへの大規模投資 | +1.5% | アジア太平洋が中核、中東・アフリカおよび南米へ波及 | 中期(2~4年) |
| 自動車セクターからの需要増加 | +1.2% | アジア太平洋と欧州がリードする世界全体 | 中期(2~4年) |
| 断熱材、電線、カーペット向け建設セクターでの需要増加 | +0.9% | 北米・EU、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装用途におけるリサイクルポリマーの使用増加
包装における50%リサイクル含有量へのブランドオーナーのコミットメントが需要を増幅させており、EU決定2023/2683は2025年までにPETボトルへの25%リサイクルプラスチック使用、2030年までにすべての飲料ボトルへの30%使用を義務付けています[1]。Berry Globalは、Impact 2025ロードマップの下でポストコンシューマー樹脂消費量が43%増加したと報告しています。デジタルウォーターマークとAI対応ソーターがベール純度を向上させ、コンバーターが食品グレードの安全基準を満たすのを支援しています。モノマテリアルフレキシブルパックは、以前は経済的でなかった機械的ルートをさらに開放します。これらの動向は循環型ポリマー市場の数量確実性を高め、廃棄物管理業者と樹脂購入者の間の長期契約を育成しています。
循環型経済の実践を促進する意識の高まりと規制
拡大生産者責任スキームとリサイクル含有量の義務化が、調達決定に循環性を組み込んでいます。欧州規則(EU)2025/351は、リサイクルされた食品接触プラスチックの純度制限を厳格化し、トレーサビリティプロトコルを導入しています。中国の国家食品安全リスク評価センターは、米国・EU基準との規制収束を推進し、2025年の正式な食品接触規則への道を開いています。米国では、H.R. 9676が2030年までに50%のプラスチックリサイクルを目標とする全国リサイクル基準を提案しています[2]。このような調和化は、次世代リサイクル資産への資本配分に対するより明確なインセンティブを提供します。
リサイクルインフラへの大規模投資
世界のリサイクルインフラ投資は2018年から2023年半ばにかけて総額1,600億米ドルに達し、収集、選別、高度リサイクル能力に重点が置かれました。LyondellBasellのKnapsackにおける統合ハブと4,000万ユーロの化学的リサイクルプラントは、欧州の大規模プロジェクトの典型例です。TotalEnergiesはGrandpuitsをフランス初の原油ゼロプラットフォームに転換し、年間1万5,000トンの高度リサイクルユニットを完備しています。Indorama Venturesのインドにおける合弁事業は年間10万トンのrPET能力を追加します。これらのプロジェクトは総合的にフィードストックカバレッジを拡大し、循環型ポリマー市場の予測成長を支えています。
自動車セクターからの需要増加
自動車メーカーは軽量化と炭素目標達成のために二次ポリマーを組み込んでいます。BMWはNeue Klasseビークルに最大50%の二次含有量を計画し、ミュンヘン工場は2027年までに全電気自動車生産に移行します。RadiciGroupは100%リサイクルポリアミドからエアインテークマニホールドを製造し、ライフサイクルCO₂を70%削減しました。Fordはクローズドループ戦略の一環としてポストコンシューマープラスチックをインテリア部品に統合しています。改訂された2023年EU廃車指令はリサイクルプラスチックの閾値を組み込み、包装以外のポリマー需要を支援しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フィードストック汚染の変動性 | -1.4% | 世界全体、特に食品グレード用途に影響 | 短期(2年以内) |
| 低油価によるコスト上の不利 | -0.8% | 世界全体、コスト敏感な市場でより高い影響 | 短期(2年以内) |
| 高い初期設備投資(CAPEX) | -0.6% | 新興市場および中小規模プレーヤー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フィードストック汚染の変動性
分析研究により、複数の国のリサイクルペレットから191種の農薬と107種の医薬品が検出され、食品接触限界を超える可能性のある持続的な汚染リスクが浮き彫りになりました。HDPE牛乳ボトルの分別収集は交差汚染を軽減しますが、機械的再処理中に7つの汚染経路が残存します。AI対応ソーターとデジタルウォーターマークは均質性を向上させますが、小規模リサイクル業者のCAPEXを引き上げます。これらの課題は食品グレード承認を追求するコンバーターの資格取得コストを増加させ、循環型ポリマー市場の短期的な成長を抑制しています。
低油価によるコスト上の不利
原油価格が下落すると、バージンポリマーのスポット価格が定期的にリサイクル樹脂を下回り、リサイクルマージンを侵食します。熱分解油は1トン当たり600~900米ドルで取引され、合成ガスはより低い収益をもたらすため、収益性は化石燃料ベンチマークに敏感です。エネルギー経済・財務分析研究所は、2024年の大半において米国のバージンポリプロピレン価格がリサイクル同等品を下回っていたと報告しています[3]。バージンプラスチックの生産上限などの政策オプションが、循環型ポリマー市場の経済安定化に向けて議論されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマー別:
PETの優位性とナイロンのイノベーションPETは、確立されたボトルtoボトルループと世界的なブランド採用により、2025年の循環型ポリマー市場の41.62%を占めました。インドは年間50万トンの能力で95%のPETボトルリサイクル率を達成しました。PETはまた、明確な食品グレード承認経路の恩恵を受け、飲料メーカーがリサイクル含有量を増加させるにつれて段階的な利益を得る位置にあります。機械的フレーク価格は2024年後半にバージン樹脂の4%以内に留まり、コストハードルを縮小しました。
ナイロン-6は2031年までCAGR 8.37%で最も成長の速いポリマーを代表しています。触媒駆動の解重合は溶媒なしで数秒以内に高純度カプロラクタムを生成し、90%以上のモノマー回収率を達成します。自動車の軽量化と高性能テキスタイルは、検証された機械的同等性を持つナイロンリサイクレートを好みます。ドイツと日本の連続ループパイロットプラントは2026年までに商業生産を計画しており、循環型ポリマー市場に深みを加えています。
ポリオレフィンは機械的アップグレードを活用してmPPリサイクレートコストを30%削減しますが、食品グレードコンプライアンスは依然として課題です。溶解プロセスはポリプロピレンから顔料と臭気化合物を除去し、リサイクルPP 1kgあたり0.32 kg CO2当量の排出量で高付加価値包装用途を開放します。PVCリサイクルは脱塩素化を必要とし、処理の複雑さを高めます。ABSやポリカーボネートなどの特殊樹脂は成長が遅いものの、消費者向け電子機器の回収スキームで牽引力を得ています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
リサイクル技術別:
化学的イノベーションに挑戦される機械的優位性機械的リサイクルは、既存の地位と低コストにより2025年の循環型ポリマー市場の64.35%を支配しました。リサイクル設計ガイドラインと回路基板グレードソーターがポリプロピレンリサイクレートの生産コストをほぼ3分の1削減し、マージンを向上させました。しかし、機械的経路は依然として多層フィルムや汚染された海岸収集物に苦労しています。
化学的リサイクルは、熱分解、ガス化、溶媒ベースの回収が複雑なフィードストックを開放するにつれてCAGR 8.29%で拡大しています。TotalEnergiesのGrandpuitsユニットは年間1万トンの熱分解油を生産し、認定循環型ポリマーに再重合されます。溶解プロセスは繊維強度を損なうことなくテキスタイルブレンドからナイロンを綿から分離します。熱回収を伴うエネルギー回収プラントは最も低付加価値の出口であり、批評家はそれらが高付加価値ループからフィードストックを転用する可能性があると主張しており、循環型ポリマー市場における継続的な政策議論となっています。
エンドユーザー産業別:
包装のリーダーシップがイノベーションを牽引包装は、規制とブランドコミットメントの複合的な力の下、2025年の循環型ポリマー市場の60.78%のシェアを維持しました。Tetra PakとLactalisはモノマテリアルカートンを進展させ、BraskemはEU規則2025/351の下でより厳格な移行制限を満たすために近赤外分光法とロボティクスを用いた選別技術が食品グレード収率を向上させ、食品包装向けに使用済み食用油を原料とするバイオ循環型ポリプロピレンを発売しました。
その他のエンドユーザー産業クラスターはCAGR 8.61%で成長しており、アパレル、ヘルスケア、家庭用品における勢いを反映しています。研究データは、リサイクルプラスチックコンクリート混合物が圧縮強度を15%向上させながら内包排出量を削減することを示しています。モビリティでは、漁網由来のPA6複合材料が23%高い引張強度を実現し、自動車メーカーのCO2目標に合致しています。電気部品はUL 94 V-0規格を満たす難燃性リサイクレートを採用し、対応可能な市場規模を拡大しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパ サーキュラーポリマー市場
ヨーロッパは2025年のサーキュラーポリマー市場シェアの31.22%を占め、厳格なサーキュラーエコノミー指令と強固な回収ネットワークに支えられています。EUの包装および包装廃棄物規制は段階的なリサイクル含有量義務を課しており、一般製安全規制は製品ラベリングおよび安全基準を強化しています。高品質リサイクル材の需給不均衡により、従来グレードに対して1トンあたり最大250 ミリオン 米ドルのプレミアムが生じており、二次ポリマーのEU域内貿易が活発化しています。LyondellBasellの4,000万ユーロのケミカルリサイクルプラントやBorealisのベルギーにおけるBorcycle Mコンパウンディングラインへの投資が地域供給を下支えしています。サーキュラリティのギャップは依然として残っており、アジアを拠点とするサプライヤーとの輸入パートナーシップが促進されています。
アジア太平洋 サーキュラーポリマー市場
アジア太平洋地域は2031年までに8.46%のCAGRを記録し、地域の中で最も高い成長率となっています。中国はPETボトルのリサイクル率96.48%を達成していますが、推定6,300万トンのプラスチック廃棄物全体のうちリサイクルされているのはわずか30%にとどまり、急速な成長の余地が残されています。インドは2025〜2026年までに30%のリサイクル含有量を義務付け、2028〜2029年までに60%へ引き上げることで、資本流入を促進しています。Indorama VenturesのDhunseriおよびVarun Beveragesとの共同プラットフォームは年間100キロトンのrPET生産能力を追加し、Ganesha Ecopetは2026年までに年間42,000トンを目標としています。
北アメリカ サーキュラーポリマー市場
北アメリカは成熟したメカニカルリサイクルラインと拡大するケミカルリサイクルのパイロット事業から恩恵を受けています。米国のH.R. 9676法案は2030年までにプラスチックリサイクル率50%を目指し、フィードストックの流通を合理化し得る統一的な全国基準を確立しようとしています。メキシコとカナダは互換性のあるラベリング制度を採用しており、リサイクルフレークおよびペレットの地域貿易が円滑化されています。
南アメリカおよびMEA サーキュラーポリマー市場
南アメリカおよび中東・アフリカは新興の成長拠点を形成しています。ブラジルのPETボトルリサイクル率は、ANVISAの食品安全監督のもと、2024年までに56.4%に上昇しました。サウジアラビアのビジョン2030は、サウジ投資リサイクル会社に廃棄物リサイクル率95%の達成を課し、1,200億サウジアラビアリヤルのGDP貢献を指しています。湾岸協力会議全域のプロジェクトパイプラインには、アジアのコンバーターへの供給を目的とした溶剤ベースの回収プラントが含まれています。
規制環境
循環型ポリマーの規制環境は、2025年2月に施行された欧州連合の包装・包装廃棄物規則(PPWR)を軸としており、加盟国全体で調和されたリサイクル含有率規則を推進している。2026年6月30日に公表された実施決定(EU)2026/1425は、マスバランス手法やISCC PLUSなどのスキームを通じたチェーン・オブ・カストディ検証を含む、リサイクルプラスチック含有率の算定、検証、報告に関する規則を定めている。欧州以外でも、拡大生産者責任および報告義務が世界的に広がりつつあるが、基準は依然として断片化している(ISO 15270、EN 15343、ASTM)。国連グローバルプラスチック条約INC 5.4は2026年9月/10月に予定されており、ポリマー生産、リサイクル、包装サプライチェーン全体にわたって規制上の監視が高まった状態が続いている。
バリューチェーン分析
循環型ポリマーのバリューチェーンは、消費後回収・分別から、AI対応の分別やデジタルウォーターマーク識別を含む前処理へと進む。原料はその後、機械的リサイクル(フレーク、ペレット)、あるいはパイロリシスオイル、脱重合モノマー、溶剤ベースの溶解などの化学的手法を通じて変換される。得られた中間体はコンパウンド化・重合されて循環グレードとなり、コンバーターを通じて包装、自動車、建設、電気・電子用途に流通する。食品接触の移行性やトレーサビリティを含む認証・試験は関門的なステップとなっており、マスバランス会計によりISCC PLUS認証に向けたリサイクル含有率の帰属付けが可能となっている。2026年時点でEUコンバーター需要の19%が輸入で満たされていることは、廃棄物管理パートナーと化学・ポリマー生産者をつなぐ統合エコシステムの役割を浮き立たせており、原料の入手可能性、ベール純度、国境を越えたフローが、特に欧州において最も顕著なボトルネックとなっている。
競合ランドスケープ
市場集中度
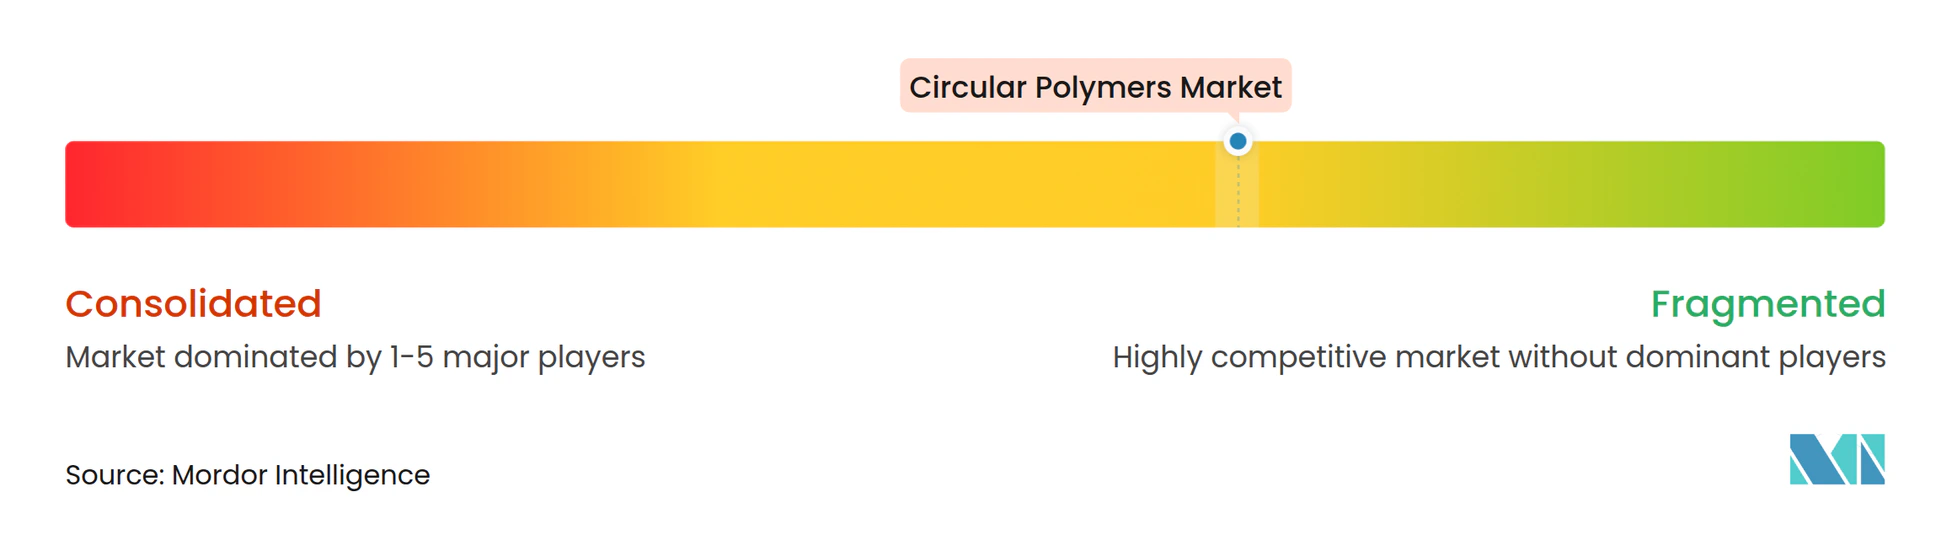
循環型ポリマー市場は中程度に分散しており、伝統的な石油化学企業が規模と統合されたフィードストックネットワークを活用する一方、専門リサイクル業者がイノベーションを推進しています。LyondellBasellはAgilyxおよびExxon Mobil CorporationとのCyclyx合弁事業の25%株式を取得し、廃棄物選別能力と熱分解技術へのアクセスを獲得しました。Agilyxは廃棄物最適化と解重合に関する20の特許を持つCircularity Centersを運営しています。SABICのTRUCIRCLEプログラムは混合プラスチックリサイクルを商業化し、追跡可能な下流パートナーシップを確立しました。TotalEnergiesはPlastic Energyと協力して2030年までに100万トンの循環型出力を目標としています。特許出願は触媒の進歩とセンサー支援選別技術に焦点を当てています。化学的リサイクルプラントの高いCAPEXと厳格な食品グレード資格プロトコルが主要な参入障壁となっています。中規模リサイクル業者はトール処理契約を通じてリスクを軽減し、クローズドループのトレーサビリティを確保しています。
循環型ポリマー産業リーダー
-
SABIC
-
Borealis GmbH
-
LyondellBasell Industries Holdings B.V.
-
Plastic Energy
-
Veolia
- 注:主要企業の掲載順は順位を示すものではありません。
サーキュラーポリマー市場 このレポートでカバーされる企業
- Agilyx
- Biffa
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company LLC.
- Eastman Chemical Company
- Enerkem
- Exxon Mobil Corporation
- Jindal Poly Films Limited (JPFL)
- KW Plastics
- Loop Industries
- LyondellBasell Industries Holdings B.V.
- Plastic Energy
- SABIC
- TotalEnergies
- Veolia
- Visy
市場機会と将来展望
主な機会は、監査可能な算定手法と一定した品質が求められる規制対象の包装セグメントに向けて、検証済みリサイクル含有率の供給を拡大することにある。欧州連合では、実施決定2026/1425が認証済み循環型ポリマーおよびマスバランス提供のビジネスケースを強化し、複数国にわたる標準化された調達仕様を後押ししている。EU域外でも、流出や回収不足が原料の入手可能性を制約する地域において、統合的な循環型エコシステムが拡大している。BorealisとBorougeは、統合型循環型ポリオレフィンリサイクルエコシステムに向けたインドネシア・東ジャワのフィージビリティスタディを進めており、LyondellBasellはドイツ・ヴェッセリングでMoReTec-1により生産能力を追加している(目標は年間約50,000メトリックトン)。SABICとPlastic Energyは、オランダ・ゲレーンで消費後プラスチックからのTACOIL生産のためSPEARを運営しており、廃棄物回収から原料・ポリマー生産までのエンド・ツー・エンドのリサイクル可能性を示している。
最近の産業開発事情 サーキュラーポリマー市場
- 2026年7月:LyondellBasellは、Mondelez International、Amcor、Taghleef Industriesとの協業を発表し、100%帰属リサイクル含有率のCirculenRevive製ポリマーを使用したMarabouチョコレート包装を開発した。この協業はOEMパートナーとのクローズドループ包装サプライチェーンを拡大し、消費財分野におけるマスバランスリサイクル含有率の検証を浮き立たせている。
- 2026年6月:LyondellBasellは、廃棄漁網から得られる消費後リサイクルポリマーソリューションの開発に対し、Toyota Motor Europeよりサステナビリティ賞を受賞した。この受賞は自動車分野のリサイクルにおける進展を示し、より高付加価値な用途におけるリサイクルポリマー需要の政策主導型拡大を後押ししている。
- 2026年3月:SABICは消費後リサイクル含有率を用いたLNP ELCRIN SLXコンパウンドを発売し、PIAE 2026において自動車ADAS部品向けのKONDUIT WTF2Cコンパウンドを発表した。これにより、SABICのリサイクルポリマーポートフォリオは機能性が重視される自動車部品分野へと拡大し、化学的リサイクル経路とのより深い統合を示している。
サーキュラーポリマー市場 レポートの範囲と調査方法論
市場定義と象範囲
本調査において、サーキュラーポリマー市場は、リサイクルおよびサーキュラーフィードストック経路を通じて使用され続けるポリマー材料を対象としており、その産出物はリサイクルグレードまたはサーキュラーグレードの樹脂として製造業に販売されるものとする。
対象範囲の除外事項:リサイクル含有量またはサーキュラーフィードストックの主張に関連しないバージンポリマーの量、および下流の完成プラスチック製品は対象外とする。
セグメンテーション概要
- ポリマー別
- ポリエチレンテレフタレート(PET)
- ポリエチレン
- ポリプロピレン
- ポリ塩化ビニル(PVC)
- ナイロン-6
- ナイロン-6,6
- その他のポリマー(アクリロニトリル等)
- リサイクル技術別
- 機械的リサイクル
- 化学的リサイクル
- 溶解・溶媒ベース
- 熱分解・ガス化(フィードストック)
- エネルギー回収(熱回収を伴う焼却)
- エンドユーザー産業別
- 包装
- 建設
- 自動車
- 電気・電子
- 農業
- 消費者製品
- 石油化学
- その他のエンドユーザー産業(テキスタイル・アパレル、ヘルスケア等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特にポリマー供給、リサイクル能力の追加、およびリサイクル含有量需要を支える政策シグナルに関して、モデルのガードレールを設定するために使用される。通常、OECDおよび国連環境計画の刊行物、ユーロスタットの廃棄物・リサイクル統計、米国環境保護庁の材料データ、ならびにプラスチックフローをマッピングするためのUNコムトレードの貿易データなど、公式統計およびオープンリファレンスから調査を開始する。
ポリマーファミリーおよび域別に前提条件を根拠づけるため、リサイクル率およびリサイクルを考慮した設計ガイダンスに関する業界団体のリリース、機械的リサイクルおよびケミカルリサイクルの収率を追跡する査読済み学術誌、ならびに記載された能力・稼働率・マスバランス産出量に関する企業の年次報告書およびサステナビリティ開示資料も参照する。場合によっては、公開データの集計度が高すぎる場合に、企業財務情報、特許調査、および出荷レベルの貿易確認のために社内有料サブスクリプションを使用することがある。これらのデスクソースはあくまで例示であり、調査プロセスにおけるクロスチェックおよび論点の明確化のために他の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの見解を検証し、銘板上のリサイクル能力と販売可能なサーキュラー樹脂産出量との間のギャップを埋めるために使用される。価格、品質プレミアム、および認証慣行を実際の取引の実態と照合できるよう、南北アメリカ、EMEA、およびアジア太平洋地域にわたる樹脂メーカー、リサイクル者、コンバーター、ブランド側のサステナビリティ担当者、およびチャネル参加者と幅広く対話する。これらのインプットは、合計値を確定する前に、収率、スクラップ入手可能性、および典型的な契約構造に関する前提条件を整合させるために活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:19% | アジア太平洋:37% |
| 中位層:42% | 機能・ユニットリーダー:38% | EMEA:37% |
| 中小規模プレイヤー:22% | マネージャー:43% | 南北アメリカ:26% |
市場規模算定と予測
市場規模算定には、リサイクル能力、予想稼働率、およびプロセス収率を追跡することでサーキュラーポリマー産出量をトップダウンで再構築することから始まり、その結果を地域およびポリマータイプ別にフィルタリングする複合的アプローチを採用する。需要プールが形成された後、ポリマーファミリーおよびエンドユースごとの典型的な価格帯と数量配置のサンプリング、続いてサーキュラー樹脂として実際に受け入れられ販売されているものに関するチャル検証など、選択的なボトムアップチェックによって裏付けを行う。
本市場の主要インプットには、収集・選別されたプラスチック廃棄物の入手可能性、機械的リサイクル対ケミカルリサイクルの収率損失、新規プラントの能力立ち上げタイムライン、包装向けリサイクル含有量規制、および購買行動を変化させるサーキュラー樹脂とバージン樹脂の価格差が含まれる。小規模地域や初期段階の技術についてデータが欠如している場合、ギャップは保守的な稼働率バンドおよび類似地域のアナログを用いて対処し、インタビューで検証する。
予測においては、近期の能力立ち上げに対する指数平滑化を含む短期トレンドモデルに支えられたシナリオ分析を使用し、過学習なしに政策執行のタイミングとフィードストック制約が反映されるようにする。最終予測は、稼働率、収率改善、およびサーキュラー価格プレミアムについて、特に一次回答者によって変数パスが合理的であると合意された後にのみ承認される。
データ検証と更新サイクル
検証は複数の層で実施され、リサイクル率の動向発表された能力とコミッショニング日程、および地域別プラスチック需要成長などの独立したシグナルと産出結果が一致するようにする。稼働率、収率、または政策タイミングの変化では説明できない急変を検出するために分散チェックを実施し、その後モデルは承認前に別のアナリストによってレビューされる。
レポートは年次で更新され、大規模な能力発表、規制変更、または樹脂価格の大幅な変動が需要プールを実質的に変化させた場合に中間更新が実施される。納品前に最新の公開リリースおよびインタビューからの新たな知見が数値に反映されるよう、新たなレビューパスが完了される。
Mordor Intelligenceのサーキュラーポリマー市場規模と他の公表推計との比較
サーキュラーポリマーの公表推計は、市場の定義方法が異なるため大きく乖離することがあり、一部のソースは数量ベースの見解と価値ベースの見解を明確な橋渡しなしに混在させている。また、価格前提条件の更新速度、通貨の正規化方法、およびプラントの立ち上げが現実的な稼働率に対して検証されているかどうかによても差異が生じる。
ASPが最近の契約レンジで更新され、通貨タイミングが基準年ウィンドウと一貫して保たれると、基礎となるトン数の状況が類似していても規模の計算が変化する。この更新主導の規律はMordor Intelligenceによって適用されており、短期的な価格変動がトレンドを歪めないようにしている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,009万トン(2025年) | |
| 業界誌A | 80.05 ビリオン 米ドル(2024年) | 隣接するリサイクルプラスチックおよび完成品収益を束ねているとみられる価値のみのレンズを使用しており、ポリマータイプ別にサーキュラー樹脂のASPを分離せずに広範な価格設定を適用している。 |
| 業界ポータルB | 72.40 ビリオン 米ドル(2023年) | 長期CAGRターゲットからバックキャストし、年度と為替レートのタイミングを混在させており、樹脂価格プレミアムが均一と仮定された場合に近期合計値が膨らむ可能性がある。 |
この乖離は主に、推計がサーキュラー樹脂の数量のみを計上しているか、異なる価格ベースを持つより広範なリサイクルプスチック価値プールに拡張しているかによって説明される。対象範囲を販売可能なサーキュラーポリマー産出量に限定し、価格および通貨インプットを一貫したサイクルで更新することで、最終的な数値は明確なレバーと再現可能なステップに遡ることが容易になる。
レポートで回答される主要な質問
2031年の循環型ポリマー市場の予測規模は?
循環型ポリマー市場規模は2031年までに3,086万トンに達すると予測されており、2026年から2031年の予測期間においてCAGR 7.42%を反映しています。
現在、循環型ポリマー市場をリードしている地域はどこですか?
欧州は2025年の循環型ポリマー市場シェアの31.22%を占め、厳格なリサイクル含有量の義務化に牽引されて最大の地域的地位を保持しています。
リサイクル数量を支配しているポリマーはどれですか?
PETは、確立されたボトルtoボトルループと食品グレード用途への規制支援により、2025年に41.62%のシェアでトップとなっています。
現在、最も多くのフィードストックを処理している技術は何ですか?
機械的リサイクルは、成熟したインフラと有利な経済性により、2025年の循環型ポリマー市場シェアの64.35%を維持しています。