
使用量ベース保険市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
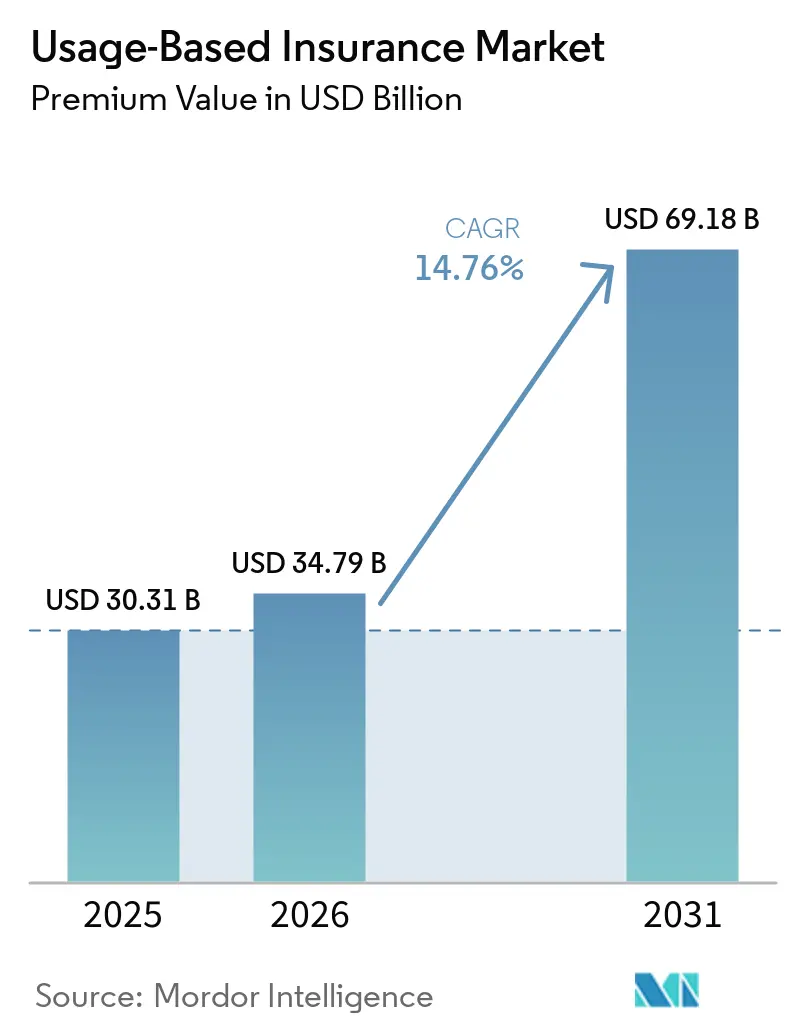
| 市場規模 (2026) | 34.79 十億米ドル |
| 市場規模 (2031) | 69.18 十億米ドル |
| 成長率 (2026 - 2031) | 14.76 % |
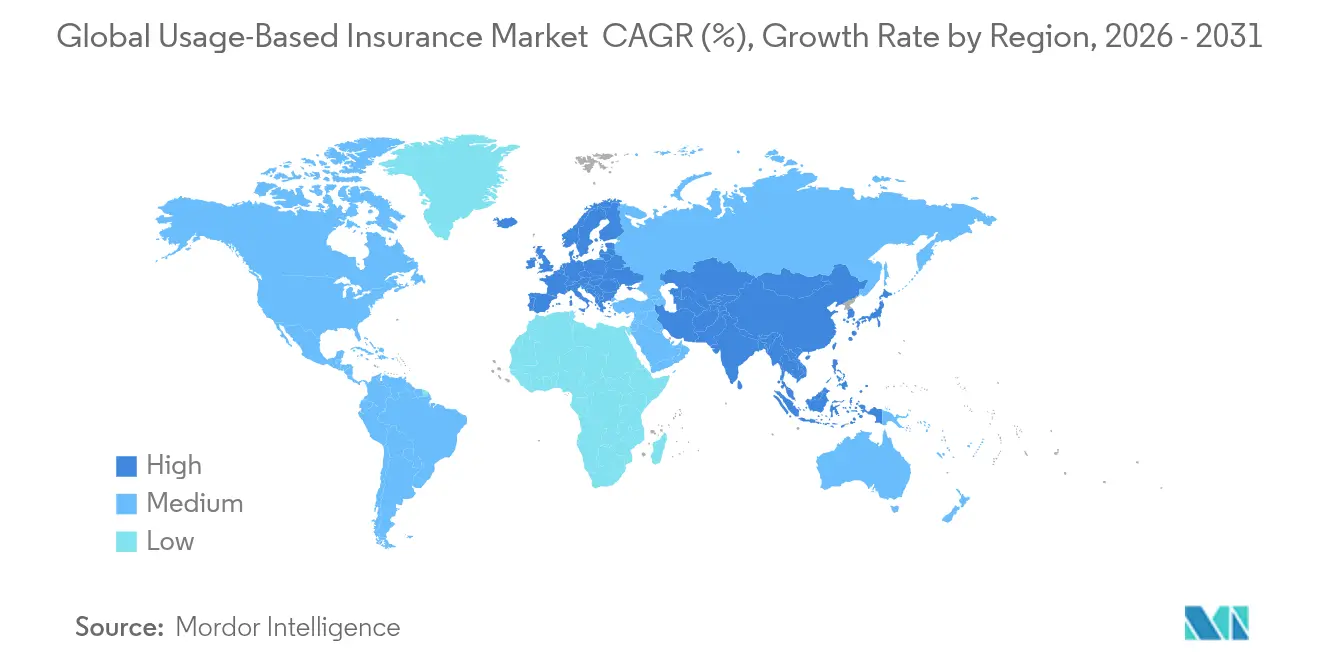
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
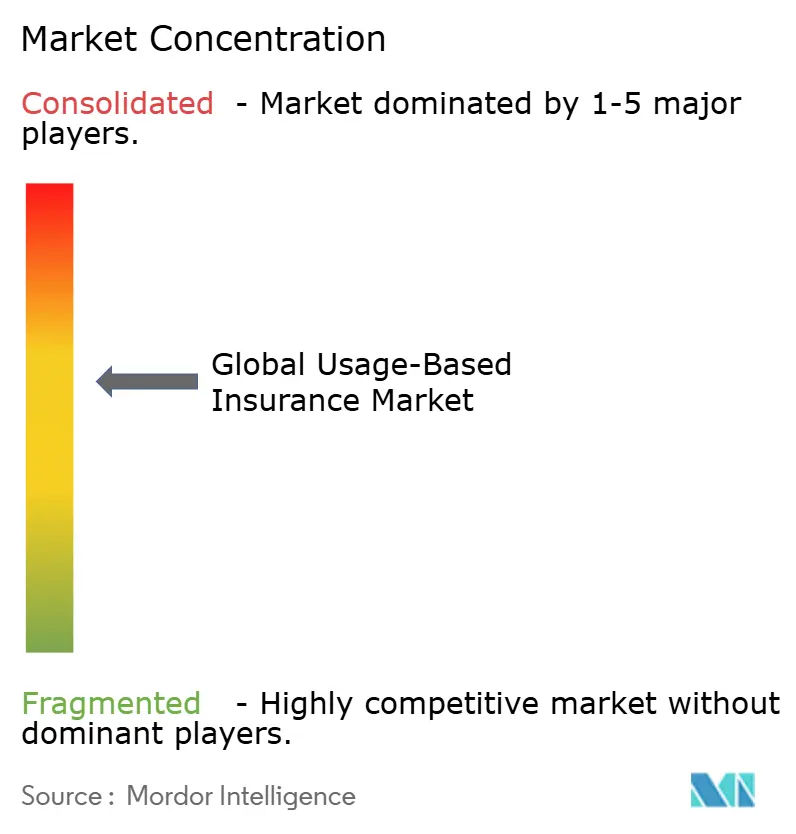
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使用量ベース保険市場分析
テレマティクス保険市場の規模(保険料ベース)は、2025年の300億3,100万米ドルから2026年には347億9,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)14.76%で2031年までに691億8,000万米ドルに達すると予測されている。
規制当局がテレマティクスをコアインフラとして位置づけるにつれ、保険会社は静的な保険数理表からリアルタイムの行動分析へのシフトを余儀なくされ、成長が加速している。商用車フリート、組み込み保険API、およびOEM搭載のコネクテッドカープラットフォームが共同でデータ量を拡大し、引受担当者が前例のない精度で保険料を算定することを可能にしている。再保険会社は、損害率の改善に報いる変動レート特約とともに新たな資本を提供し、成熟経済および新興経済全体にわたるテレマティクス保険市場をさらに活性化させている。同時に、プライバシー規制および先進運転支援システム(ADAS)普及率の上昇が管轄区域ごとに異なる実行リスクをもたらし、保険会社はイノベーションとコンプライアンスのバランスを取ることを求められている。
主要レポートポイント
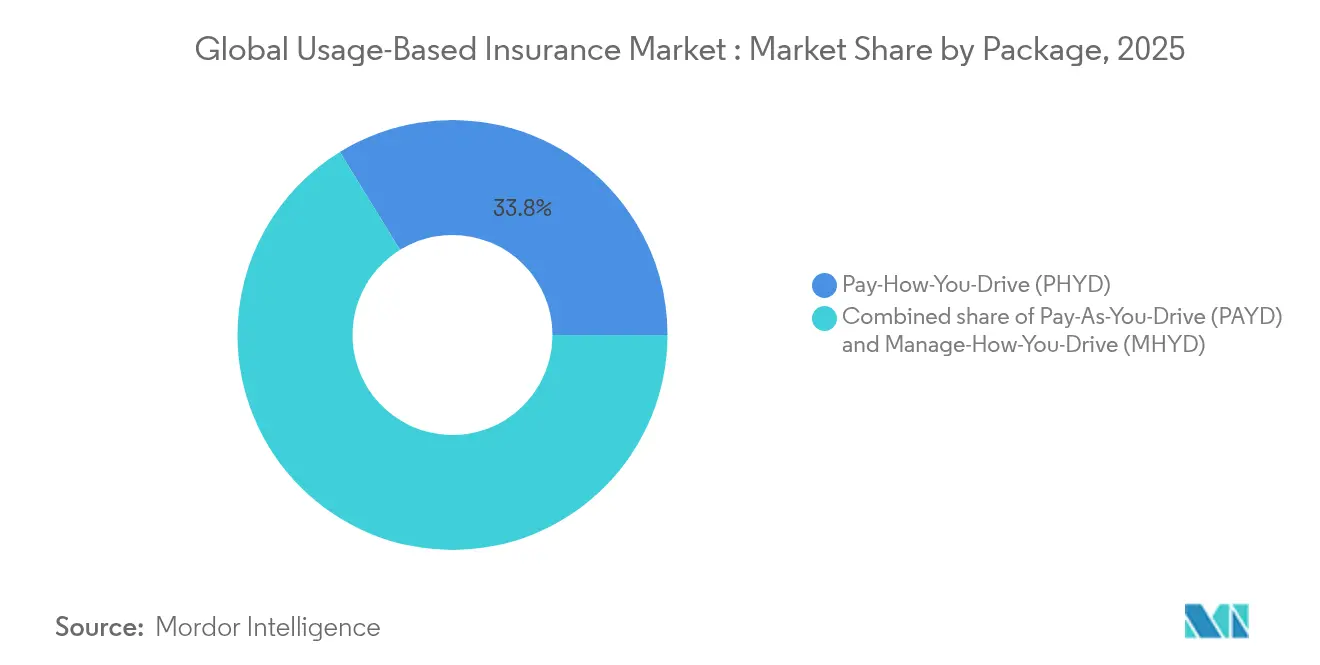
- パッケージタイプ別では、ペイ・ハウ・ユー・ドライブが2025年の世界の使用量ベース保険市場シェアの33.78%を占め、マネージ・ハウ・ユー・ドライブは2031年までに15.98%のCAGRで成長すると予測されています。
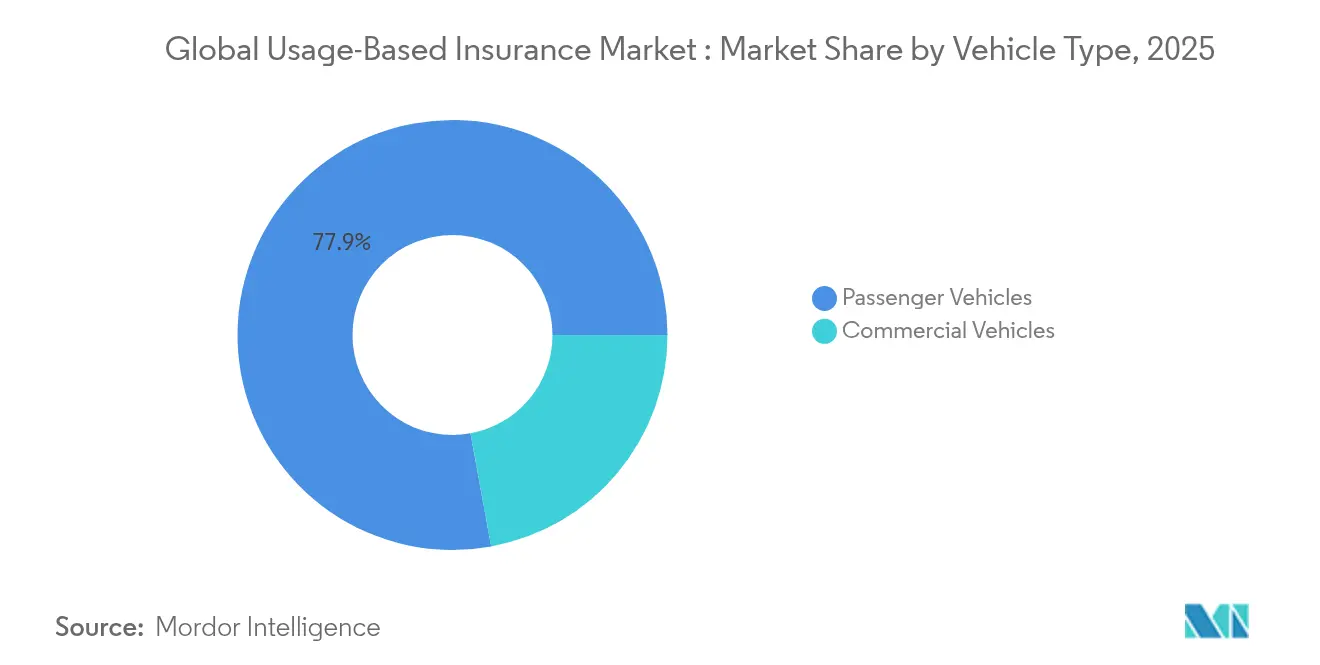
- 車両タイプ別では、商用車が2025年の世界の使用量ベース保険市場規模の22.12%を占め、2026年から2031年にかけて16.21%のCAGRで拡大すると予測されています。
- テクノロジー別では、OBD-IIデバイスが2025年に34.69%の収益シェアでトップとなり、スマートフォンベースのシステムは2031年までに14.45%のCAGRで拡大すると予測されています。
- 地域別では、欧州が2025年に26.45%の収益シェアを維持し、アジア太平洋地域は2031年までに17.22%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEM搭載コネクテッドカープラットフォームの普及拡大 | +2.8% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| 費用意識の高い若年層ドライバーを引き付ける低プレミアム | +2.1% | 北米および欧州を中心に、アジア太平洋地域に拡大 | 短期(2年以内) |
| 走行距離連動型保険を組み込んだフリート管理プラットフォーム | +1.9% | グローバル商用車市場 | 中期(2〜4年) |
| ライドヘイリングアプリ内の組み込み保険API | +1.4% | 世界各地の都市部 | 短期(2年以内) |
| 損害率に報酬を与える変動金利型再保険特約 | +1.2% | グローバル再保険ハブ | 長期(4年以上) |
| 車載イベントデータレコーダーに関する政府の義務付け | +1.8% | 欧州は即時、北米は保留中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
OEM搭載コネクテッドカープラットフォームの普及拡大
自動車メーカーは現在、コネクテッドカーを標準装備として出荷し、EU データ法(EU Data Act)の下で詳細な運転データを保険会社と共有している。EUのコネクテッドビークルの台数は2030年までに1億7,700万台に達する見込みであり、常時接続のリスクスコアリングの道を開き、獲得コストを低下させてポリシーホルダーのエンゲージメントを向上させる。KiaとLexisNexisのパートナーシップは相互の収益化を実証している。OEMはデータを収益化し、保険会社は検証済みのインサイトを得ることで、損害率を低下させつつ顧客維持率を向上させている。このような提携は自動車メーカーへの依存を強化し、小規模な保険会社は同様のサービスを拡張する前に新たなデータアクセス料を検討する必要がある。データ品質がフリクションを排除し引受信頼性を高めることで、グローバルな使用量ベース保険市場は恩恵を受けている[1]。
費用意識の高い若年層ドライバーを引き付ける低プレミアム
インフレと賃金の停滞が、新規ポリシーホルダーを加入時に5〜20%、好条件の再スコアリング時には最大50%の割引に引き付けている。2024年には、米国における初回自動車保険の26%がテレマティクス連動型保険を採用し、レガシー商品と比較して満足度スコアが上昇した。スマートフォンテレマティクスはハードウェアコストを排除し、価格に敏感なドライバーの参入障壁を低下させている。保険会社は行動データをゲーミフィケーションされたフィードバックループに変換し、継続率と支持を持続させ、デジタルネイティブ世代における使用量ベース保険市場を強化している[2]。インフレが家計を圧迫し続ける中、使用量ベース保険(UBI)はパーソナライズされた価格設定を通じて魅力的な価値提案を提供している。さらに、保険会社とライドヘイリングまたはモビリティプラットフォームとのパートナーシップが、ギグエコノミードライバーへのUBIの普及を拡大している。
走行距離連動型保険を組み込んだフリート管理プラットフォーム
商用テレマティクスベンダーは、すでにルーティング、燃料、コンプライアンスを最適化しているダッシュボードに使用量ベースのプレミアムを直接統合している。オーストラリアおよびニュージーランドのフリート管理ユニットは2024年の160万台から2028年には270万台に増加し、商用利用の拡大を後押しする。事業者はGPSベースのスコアリングを追加することで、保険料20%削減と事故費用19%削減を報告しており、完全バンドル型の価値提案を検証している。これらの結果は商用フリートを使用量ベース保険市場のアンカーテナントとして確立している[3]。保険会社はテレマティクスプロバイダーとの直接パートナーシップを積極的に形成し、データフローを合理化し引受判断を加速させている。規制の枠組みが成熟するにつれて、テレマティクスと保険がバンドルされた商品は物流・配送セグメントで標準化されることが期待されている。
ライドヘイリングアプリ内の組み込み保険API
モビリティプラットフォームはチェックアウト時にプレミアムを統合し、手動登録なしにライダーを保護している。Cover Geniusは8,000万米ドルのシリーズEにより収益の25%をモビリティプログラムに割り当て、投資家の信頼を裏付けている。ChubbのRide Coverはキャンセルと事故給付をバンドルし、オンデマンドの消費パターンに合致している。アジア太平洋地域のライダーはこのようなフリクションフリーの保険を迅速に採用し、使用量ベース保険市場に漸進的な成長をもたらしている[4]。この組み込みアプローチは引受フリクションを低減するとともに、ギグおよび都市モビリティエコシステムにおける消費者行動と密接に一致している。ライドヘイリングおよびマイクロモビリティサービスが拡大するにつれて、保険会社は販売チャネルを多様化しリアルタイムのリスクエンゲージメントを深める新たな機会を見出している。
制約インパクト分析*
| 制約 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 強化されたデータプライバシー規制(GDPR、CPRA) | -1.8% | 欧州は即時、カリフォルニア州は拡大中 | 短期(2年以内) |
| スマートフォン専用スコアリングの保険数理記録の不整合 | -1.2% | グローバル | 中期(2〜4年) |
| コスト基盤を引き上げるOEMデータアクセス料 | -0.9% | グローバル、高級ブランドが先行 | 中期(2〜4年) |
| リスクプールを縮小させるADAS普及率の上昇 | -0.7% | 先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
強化されたデータプライバシー規制(GDPR、CPRA)
欧州データ保護委員会(European Data Protection Board)の明示的同意、ローカル処理、データ最小化に関する義務付けが、当該地域で事業を展開する保険会社のコンプライアンスコストを引き上げている。これらの規制は企業に堅牢なデータガバナンスの枠組みの実装を求め、業務上の複雑性を高めている。一方、カリフォルニア州の進化するCPRAはさらなる地域的分断をもたらし、保険会社はさまざまな規制要件に対応するための並行した同意の枠組みを確立することを余儀なくされている。保険会社はプライバシーリスクを軽減するために匿名化パイプラインへの投資を積極的に行っているが、国境を越えたデータプーリングへの制限は引き続き使用量ベース保険市場における規模の経済を制限している。これらの制限は、正確なインサイトを提供するために広範かつ多様なデータセットに依存するテレマティクススコアリングモデルの整合的な開発を妨げている。その結果、保険会社はデータプライバシーの要求と製品イノベーションの必要性を慎重にバランスさせ、コンプライアンスを維持しながら市場での競争力を保つために管轄区域ごとにサービスをカスタマイズすることが多い。
スマートフォン専用スコアリングの保険数理実績の不整合
センサーの不均一性、バッテリー管理、およびユーザー行動がモーションデータを歪め、OBD-IIハードウェアと比較して予測力を弱めるノイズを導入している。保険数理士はモデルが安定するまでブレンドデータ戦略を求め、損害率改善の不整合を指摘している。この制約は純モバイル採用を遅らせているが、進行中のファームウェアと分析の進歩により、予測期間中にギャップが縮小する見込みである。スマートフォンのセンサーはキャリブレーションと向きが大きく異なり、加速、制動、コーナリングイベントの一貫した解釈を困難にしている。電話の配置やバックグラウンドのアプリアクティビティなどの環境要因がデータ品質をさらに低下させる。一方、保険会社はアプリベースの入力と定期的なOBD-II検証を組み合わせたハイブリッドソリューションを試験運用し、信頼水準を向上させている。モバイルオペレーティングシステムがセンサーAPIへのアクセスを拡大するにつれて、データの忠実性が向上し、より広範な引受受容が解放されることが期待されている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージ別:
行動分析が市場の進化を牽引ペイ・ハウ・ユー・ドライブは2025年の世界の使用量ベース保険市場シェアの33.78%を占めており、走行距離調整および行動スコアリングに基づく価格設定に対する保険会社の信頼を反映しています。急ブレーキ、加速、速度に連動した保険料割引は安全運転を促進し、保険金請求の深刻度を低下させます。15.98%のCAGRで成長するマネージ・ハウ・ユー・ドライブは、アプリ通知や車内プロンプトによるリアルタイムコーチングを導入し、事故を単に価格に反映させるのではなく、未然に防ぐことを可能にします。プロアクティブなフィードバックへの移行は、回避された保険金請求が資本を維持し収益を安定させることで顧客生涯価値を高め、使用量ベース保険市場を強化します。
同時に、明確な走行距離あたりの料金を優先する低走行距離ドライバーや都市部の通勤者は、引き続きペイ・アズ・ユー・ドライブに価値を見出しています。このモデルは、自身の具体的な運転習慣に合わせたコスト効率の高い保険ソリューションを求める個人に訴求します。保険会社は現在、走行距離と行動指標を統合インデックスに組み込んでおり、この動きは逆選択を抑制し、安全で責任ある運転を報奨することで顧客エンゲージメントを深めます。Progressive CorporationのSnapshotおよびAmerican FamilyのDriveMyWayは、経験豊富なドライバーとテクノロジーに精通した新規ユーザーの双方に対応する多目的なアプローチを示しています。これらのプログラムは高度なテレマティクスを活用してリアルタイムフィードバックとパーソナライズされた価格設定を提供し、顧客満足度を向上させます。これらのブレンドモデルは、世界の使用量ベース保険における包括的かつ顧客中心のサービスへの業界のシフトを強調しており、保険市場におけるイノベーションと適応性の広範なトレンドを反映しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー別:
スマートフォンシステムがハードウェアの優位性に挑戦OBD-IIドングルは、保険会社が信頼性の高いデータ取得のために成熟したファームウェアとエンジンバスアクセスを活用したことにより、2025年の世界の使用量ベース保険市場規模の34.69%を占めました。これらのハードウェアユニットは急激なイベントからテレメトリーを取得しエンジン診断を提供することで、フリートおよびリスクの高いドライバー双方に対する詳細なリスクセグメンテーションを可能にします。信頼性が高く詳細なデータを提供できる能力により、OBD-IIドングルはアンダーライティングの精度と価格モデルの向上を目指す保険会社にとって好まれる選択肢となっています。一方、スマートフォンテレマティクスは14.45%のCAGRで急成長しています。この成長は、設置コストの排除とジャイロスコープおよびGPS信号のためのネイティブセンサーの活用によるものであり、一般消費者にとってよりアクセスしやすいものとなっています。スマートフォンテレマティクスの利便性とコスト効率は、使いやすさと最小限のセットアップを優先する若年層やテクノロジーに精通した層を中心にその普及を促進しています。
BMW、Kia、Hyundaiなどの自動車メーカーは、組み込みテレマティクスAPIを展開しています。これらのAPIは車両ヘッドユニットから直接暗号化されたデータパケットを送信し、アフターマーケットデバイスを必要とせずに保険会社によるスコアリングを可能にします。このイノベーションは外部ハードウェアへの依存を低減し、工場設置済みシステムを活用することでデータのセキュリティと精度を向上させます。さらに、データ有の同意はインフォテインメントメニューにシームレスに統合されており、オンボーディングプロセスを合理化しコンバージョン率を向上させます。同意メカニズムを車両インターフェースに直接組み込むことで、自動車メーカーはユーザーエンゲージメントを簡素化し消費者の信頼を醸成しています。しかし、OEMの料金体系がいまだ流動的であるため、保険会社は慎重なアプローチを採用しています。OBD-II、スマートフォン、OEMからのシグナルを統合スコアリングエンジンに組み込むマルチソースアーキテクチャを活用することで、レジリエンスを強化し使用量ベース保険市場の成長を推進しています。多様なデータソースを維持することで、保険会社は単一技術への依存に伴うリスクを軽減しながら、包括的かつ正確なリスク評価を確保できます。
車両タイプ別:
商用アプリケーションが成長を牽引2025年、商用フリートは世界の使用量ベース保険市場の22.12%のシェアを占めました。オペレーターが物流、安全、補償のための統合ダッシュボードの採用を進める中、このセグメントは16.21%の予測CAGRで力強い成長を遂げると見込まれています。これらのダッシュボードにより、フリートオペレーターは業務を合理化し、ドライバーの行動を監視し、安全基準への準拠を確保することができ、セグメントの成長に貢献しています。専門的なドライバートレーニングと固定ルートによって実現されたデータの一貫性の向上により、保険会社はリスク評価を迅速に精緻化し保険サービスを最適化することが可能となります。テレマティクスプラットフォームは財務的メリットを明示しており、保険料の20%削減と事故関連費用の19%削減を示しています。これらの数値は統合プログラムの価値を裏付け、使用量ベース保険の分野における商用フリートの優位性を確固たるものにしています。さらに、リアルタイムデータと予測分析を活用する能力は、フリートオペレーターにとっての使用量ベース保険の魅力をさらに高め、このセグメントの持続的な成長を確保しています。
乗用車は絶対数の観点から大きな潜在性を持つ一方、プライバシーへの懸念と規制環境のばらつきが保険市場における普及を抑制しています。プライバシーへの懸念は機密データの収集と利用に起因しており、消費者の間に躊躇をもたらしています。データ共有への不安を軽減するため、このセグメントを対象とする保険会社は透明性の高いオプトインポリシーとゲーミフィケーション戦略を優先しています。これらのアプローチは、インセンティブを提供しプロセスをより魅力的にすることで、信頼を構築し参加を促進することを目的としています。先進運転支援システム(ADAS)の統合が進む中、乗用車保険ポリシーには潜在的な変化が生じる可能性があります。車両センサーアラートとリアルタイム価格設定をシームレスに統合したイベントベースのマイクロプレミアムモデルへと進化する可能性があります。この進化により、よりパーソナライズされたコスト効率の高い保険ソリューションが提供され、業界の上昇軌道が継続することが確保されます。さらに、規制の枠組みが技術の進歩に徐々に適応するにつれ、乗用車セグメントは使用量ベース保険市場において追加的な成長機会を解放することが期待されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ヨーロッパ使用量ベース保険市場
2025年、ヨーロッパはイベントデータレコーダーに関するEU義務化規制により、使用量ベース保険市場において26.45%のシェアを安定的に維持した。この義務化により、テレマティクスハードウェアが新車の標準機能となり、広範な普及が促進されている。明確な規制ガイダンスにより、事業者は国境を越えて製品設計を標準化できるようになり、OEMと保険会社間のデータ共有協定の締結も加速し、協力関係とイノベーションが促進されている。GDPRコンプライアンスの高コストにもかかわらず、同地域のテクノロジーに精通した消費者は割引を得るためにデータを積極的に提供しており、安定した需要が確保されている。こうした消費者の受容性と規制面のサポートが相まって、ヨーロッパはグローバルな使用量ベース保険市場における主要プレーヤーとしての地位を確立している。
アジア太平洋使用量ベース保険市場
アジア太平洋地域は17.22%のCAGRという力強い成長が見込まれており、2031年までの保険料増加への貢献において先頭を走っている。スマートフォンの急速な普及に加え、モバイル中心の保険オンボーディングや、シンガポールやインドなどにおける柔軟な規制環境が、保険会社によるリスクスコアリングアルゴリズムの効果的な検証を可能にしている。こうしたサンドボックス環境により、保険会社はサービス内容を洗練させ、業務を効率的に拡大することができる。オーストラリアおよびニュージーランドでは、商用車のモニタリングと最適化に対する需要の高まりを背景に、フリート管理の普及率が2028年までに26.6%から39.5%へと急増する見通しである。この成長は商業取引量を大幅に押し上げ、使用量ベース保険市場の一層明るい展望をもたらすと期待されている。同地域のダイナミックな規制・技術環境は、セクタにおけるイノベーションと成長のホットスポットとなっている。
北米使用量ベース保険市場
北米は成熟したプレーヤーとして確固たる地位を築いており、Progressive、Allstate、State Farmといった大手企業が全国規模の取り組みを展開しながら、一貫したプライバシー法の整備を推進している。これらの企業は、広範なネットワークと技術力を活用して競争上の優位性を維持している。2026年から2029年にかけて施行が予定されている飲酒・薬物運転防止システムに関する連邦義務化規制は、新たなデータストリームをもたらし、より精度の高いリスク評価を可能にすることで、使用量ベース保険市場の拡大を後押しする可能性がある。しかしながら、州ごとに異なるプライバシー規制の複雑な状況は、柔軟な同意管理と地域別の価格戦略の策定を必要とし、課題となっている。こうした課題があるにもかかわらず、北米は成熟したインフラと確立されたプレーヤーを擁する重要な市場であり続けており、使用量ベース保険分野における着実な成長とイノベーションを牽引している。
競争環境
グローバル使用量ベース保険市場は中程度の断片化を示している。上位5社が書面上のプレミアムの過半数をわずかに超えて占めており、インシュアテック新規参入企業がイノベーションを行い市場シェアを獲得するための歓迎すべき空間を生み出している。ProgressiveはSnapshotの270億マイルに及ぶ広大なデータセットを活用して機械学習モデルを強化し、引受の優位性を大幅に向上させてより正確なリスク評価を可能にしている。Root Insuranceは販売戦略の変化を示しており、直接API配信が従来のブローカーを迂回し、顧客獲得プロセスを合理化しながら獲得コストを削減している。このアプローチは、従来の保険販売チャネルを破壊するためにテクノロジーを活用する増大するトレンドを強調している。
従来の保険会社は、進化する市場での競争力を維持するために独自の分析への投資を倍増させている。Allstateは特許を持つ機械学習駆動のドライバーアシスタンスプラットフォームを展開し、ポリシーホルダーにパーソナライズされたフィードバックを提供している。このイニシアティブは付加価値を提供することで運転行動を改善し、顧客維持を強化することを目的としている。別の側面では、Munich ReやSwiss Reのような再保険大手がニッチなUBIスペシャリストを支援している。クォータシェアへの参加と引き換えに、これらの再保険会社は詳細な運転データへのアクセスを得ており、ポートフォリオ分析を充実させ、リスクを効果的に引き受ける能力を強化している。一方、自動車メーカー(OEM)とモビリティプラットフォームは、リースやライドヘイリングサービスに保険を直接組み込むことで競争を激化させている。この戦略は従来のプレイヤーの販売マージンを縮小し、保険を日常のモビリティソリューションに統合することで市場リーチを拡大し、消費者にとってよりアクセスしやすいものにしている。
コンプライアンス、クラウド処理、データストレージのコストが上昇する中、市場では統合の波が差し迫っている。競争力を維持するプレッシャーに直面する中規模の保険会社は、Cambridge Mobile TelematicsやOcto Telematicsなどのテレマティクスベンダーとの協力を検討するかもしれない。これらのベンダーとインフラを共有することで、保険会社はブランドのアイデンティティと顧客関係を維持しながら業務コストを削減できる。予測期間中、規模の経済とデータサイエンスの深さを活用する能力が使用量ベース保険アリーナでの存続に極めて重要となる。高度な分析を効果的に活用し業務効率を最適化できる企業が、この競争的な市場環境においてリーダーとして台頭する可能性が高い。
使用量ベース保険業界リーダー
-
Progressive Corporation
-
Allstate Corporation
-
State Farm Insurance
-
Liberty Mutual Insurance
-
Aviva plc
- 注:主要企業の掲載順は順位を示すものではありません。
使用量ベース保険市場 このレポートでカバーされる企業
- Progressive Corporation
- Allstate Corporation
- State Farm Insurance
- Liberty Mutual Insurance
- Aviva plc
- Generali Group
- AXA Group
- Zurich Insurance Group
- Desjardins Insurance
- MAPFRE S.A.
- Metromile Insurance
- Root Insurance
- Nationwide Mutual
- USAA
- Allianz SE
- Vodafone Automotive
- Octo Telematics
- Cambridge Mobile Telematics
- Insure The Box (Aioi NTT)
- By Miles
最近の産業開発事情 使用量ベース保険市場
- 2025年2月:Allianz PartnersとCosmo Connectedが月額10.40米ドルのマイクロモビリティプランを発売し、Cosmo Fusionヘルメット内に傷害保険を組み込んだ。
- 2025年1月:USAAは独立型走行距離連動型保険プログラムから撤退し、統合されたテレマティクスバンドルへの方向転換を示した。
- 2025年1月:QantevとInsureMOはグローバルアライアンスを結成し、AI主導のクレーム最適化と保険ミドルウェアを統合した。この協力は保険業界の業務効率を高め、プロセスを合理化することを目的としており、高度なAI機能とミドルウェアソリューションを活用している。両社は世界中で300社以上の保険会社にサービスを提供し、クレーム管理と全体的な顧客体験を向上させる革新的なツールを提供している。
- 2024年12月:ViasatとYoloが提携し、コネクテッドビークル向けサービスに使用量ベース保険を統合した。このパートナーシップは、使用パターンに基づいたカスタマイズされた保険オプションを提供し、ユーザーにとってより高い柔軟性と効率性を確保することで、コネクテッドビークルサービスの機能を強化することを目的としている。
グローバル使用量ベース保険市場レポート範囲
使用量ベース保険(UBI)とは、被保険車両から収集されたデータを使用してプレミアムを決定する自動車保険である。本レポートは使用量ベース保険市場の詳細な分析を提供することを目的としている。市場のダイナミクス、セグメントおよび地域市場における新興トレンド、ならびに各種製品および用途タイプについてのインサイトに焦点を当てている。また、主要プレイヤーと競争環境を分析している。使用量ベース保険(UBI)市場は、PHYDおよびPAYDを含むパッケージ別、OBD-II、スマートフォン、ブラックボックス、組み込みテレマティクスを含むテクノロジー別、乗用車および商用車を含む車両タイプ別、ならびに北米、欧州、アジア太平洋、南米、中東・アフリカを含む地域別にセグメント化されている。レポートは上記のすべてのセグメントについて収益(USD)ベースで使用量ベース保険市場の市場規模と予測を提供している。
セグメンテーション概要
| 走行距離連動型保険(PAYD) |
| 運転行動連動型保険(PHYD) |
| 運転管理連動型保険(MHYD) |
| OBD-IIドングル |
| スマートフォンベース |
| ブラックボックス/アフターマーケットデバイス |
| 組み込みテレマティクス(OEM) |
| 乗用車 |
| 商用車 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| その他南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド) | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| インドネシア | |
| その他アジア | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| その他中東 |
| パッケージ別 | 走行距離連動型保険(PAYD) | |
| 運転行動連動型保険(PHYD) | ||
| 運転管理連動型保険(MHYD) | ||
| テクノロジー別 | OBD-IIドングル | |
| スマートフォンベース | ||
| ブラックボックス/アフターマーケットデバイス | ||
| 組み込みテレマティクス(OEM) | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド) | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| インドネシア | ||
| その他アジア | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他中東 | ||
レポートで回答される主要な質問
グローバル使用量ベース保険市場の現在の市場規模はいくらか?
グローバル使用量ベース保険市場の規模は2026年に347億9,000万米ドルであり、2031年までに691億8,000万米ドルに達すると予測されている。
グローバル使用量ベース保険において最大のシェアを持つ地域はどこか?
欧州は2025年に26.45%の市場シェアをリードしており、すべての新車へのイベントデータレコーダー義務付けが後押ししている。
グローバル使用量ベース保険パッケージ内で最も成長が速いセグメントはどれか?
マネージ・ハウ・ユー・ドライブは最も成長が速いパッケージであり、2031年までに15.98%のCAGRを記録すると予測されています。
なぜ商用フリートは使用量ベース保険を急速に採用しているのか?
テレマティクスはプレミアムの20.1%削減と事故費用の19%削減をもたらし、フリートが保険を既存の業務ダッシュボードに統合する動機付けとなっている。
プライバシー規制は使用量ベース保険プログラムにどのような影響を与えるか?
GDPRおよびCPRAは明示的な同意とデータ最小化を要求し、コンプライアンスコストを増加させ、全国的なプログラムの展開を遅らせている。
従来のOBD-IIドングルに取って代わっている技術は何か?
スマートフォンテレマティクスおよび組み込みOEM APIは、ハードウェアコストを削減し顧客オンボーディングを合理化するため急速に拡大しているが、データアクセス料とセンサーの変動性が引き続き課題となっている。