
尿素ホルムアルデヒド市場規模とシェア
市場概要
| 調査期間 | 2025 - 2031 |
|---|---|
| 市場取引高 (2026) | 15.95 百万トン |
| 市場取引高 (2031) | 19.38 百万トン |
| 成長率 (2026 - 2031) | 3.98 % |
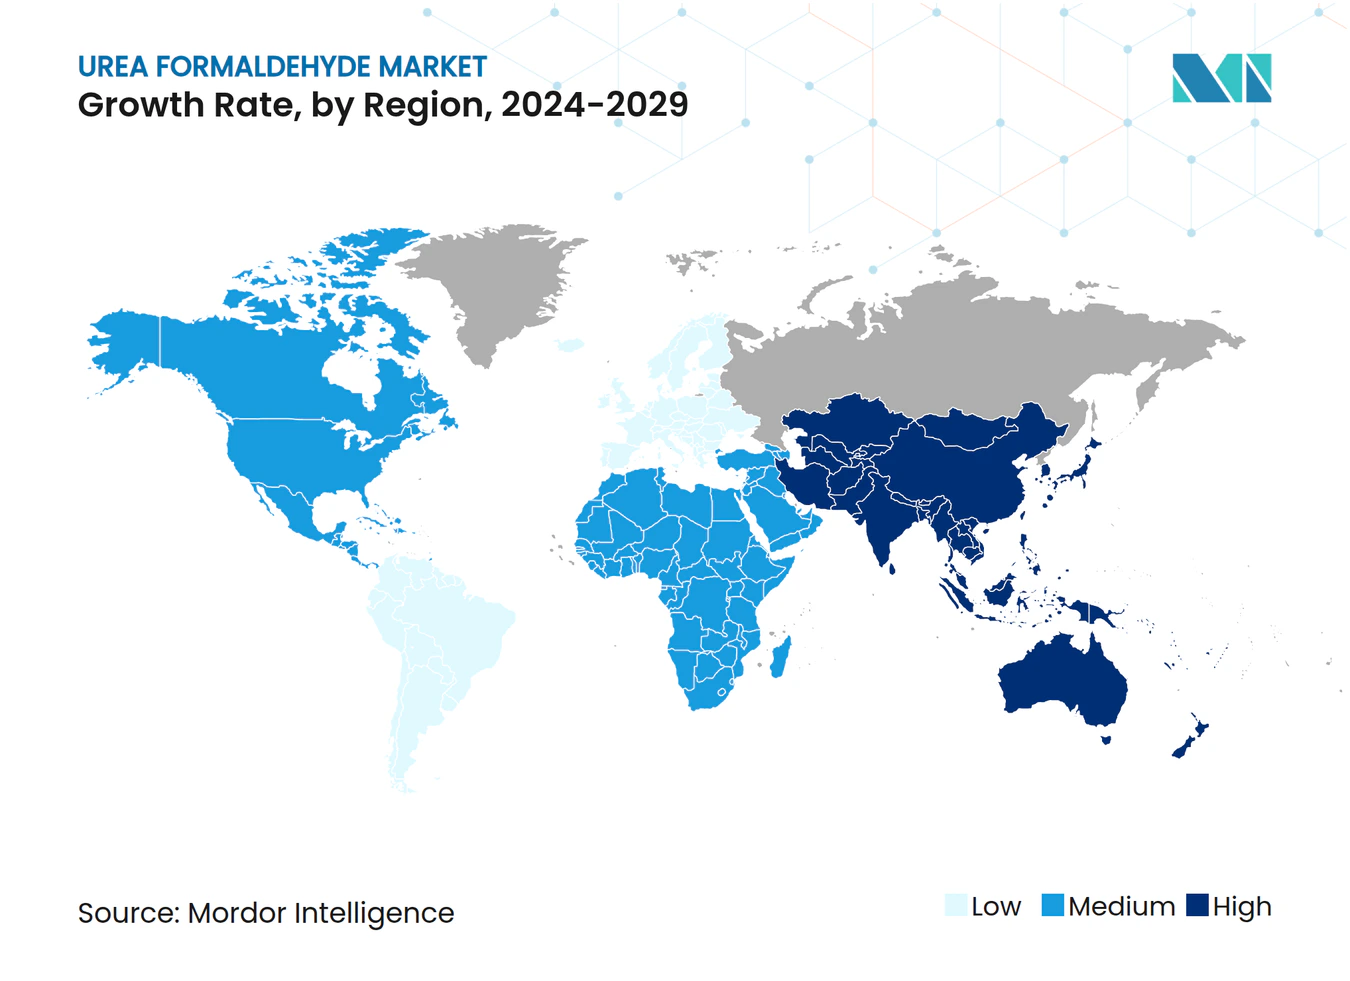
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる尿素ホルムアルデヒド市場分析
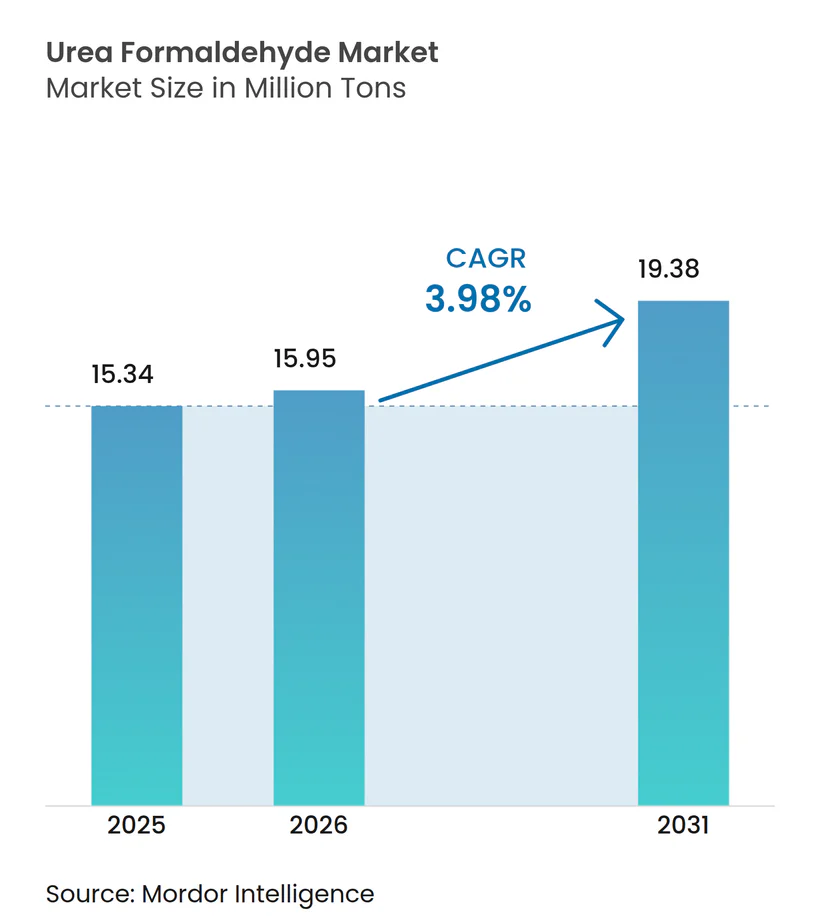
2026年の尿素ホルムアルデヒド市場規模は1,595万トンと推定され、2025年の1,534万トンから成長し、2031年には1,938万トンに達する見通しで、2026年から2031年にかけてCAGR 3.98%で成長します。
COVID-19の流行は尿素ホルムアルデヒド市場に悪影響を及ぼしました。世界的なロックダウンと厳格な政府規制により、主要な生産拠点のほとんどが閉鎖されるという壊滅的な打撃を受けました。それにもかかわらず、市場は2021年に回復し、今後数年間で大幅に成長することが期待されています。
- 短期的には、家具セクターからのパーティクルボードに対する需要の増大と、中密度繊維板(MDF)に対する需要の増加が市場成長を牽引すると予想されます。
- しかし、尿素ホルムアルデヒド樹脂に関する健康上のリスクが市場成長を阻害すると予想されます。
- それにもかかわらず、自動車産業および電気機器産業における高品質樹脂の需要が、対象市場に新たな機会を創出すると期待されています。
- アジア太平洋地域が世界の尿素ホルムアルデヒド市場を支配しており、中国とインドからの消費が最も多くなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
建築・建設セグメントが市場を支配すると予測
- パーティクルボード、合板、中密度繊維板などの材料に大きく依存する建築・建設セクターは、尿素ホルムアルデヒド樹脂市場の成長における重要な牽引役です。
- 建設活動が活発化するにつれ、これらの建築材料の需要と生産も増加します。ボードや合板における尿素ホルムアルデヒドの広範な使用は、その重要性を示し、尿素ホルムアルデヒド市場全体の成長を促進します。
- Oxford Economicsは、世界の建設生産高について力強い成長軌道を予測しており、主に中国、米国、インドという建設大国によって牽引され、4兆2,000億米ドル超から2037年までに13兆9,000億米ドルという驚異的な規模への増加を見込んでいます。
- アジア太平洋地域と北米の両方で住宅建設が急増しています。アジア太平洋地域ではインド、中国、フィリピン、ベトナム、インドネシアなどの国々が最前線に立っています。一方、北米の住宅建設は、人口増加、移民の増加、核家族化の傾向によって支えられています。
- 韓国の建設産業は主要な経済貢献者であり、外貨と輸出収益の重要な源泉です。韓国の国内建設市場の規模は、民間住宅建設の堅調な成長を主な要因として拡大しています。
- 政府はまた、2025年までにソウルおよびその他の都市に83万戸の住宅を供給するための大規模な再開発プロジェクトの実施を計画しています。計画された建設のうち、ソウルには32万3,000戸の新築住宅が建設され、29万3,000戸は京畿道とインチョン近郊に建設される予定です。釜山、大邱、大田などの主要都市も4年間で22万戸の新築住宅の恩恵を受けることになります。
- 住宅市場が拡大する中、中国とインドを先頭とするアジア太平洋地域が、世界的な住宅建設の急増を牽引する見通しです。
- 世界の建設投資の20%を占める中国は、2030年までに建物に約13兆米ドルを投資すると予測されており、ニオブ市場の強気な見通しを示しています。
- その重要性を認識したインド政府は、13億人の国民のニーズに応えることを目指し、住宅建設の取り組みを強化しています。
- インドの勢いを示すものとして、全国不動産開発公社(NAREDCO)の報告によれば、上位7都市が2023年に合計43万5,000戸を完成させ、2024年はさらなる大幅な増加が見込まれています。この傾向をさらに裏付けるものとして、ノイダを拠点とする著名な不動産デベロッパーであるCountry Groupが、今年3つの意欲的な住宅プロジェクトで400万平方フィート超を発表する予定です。
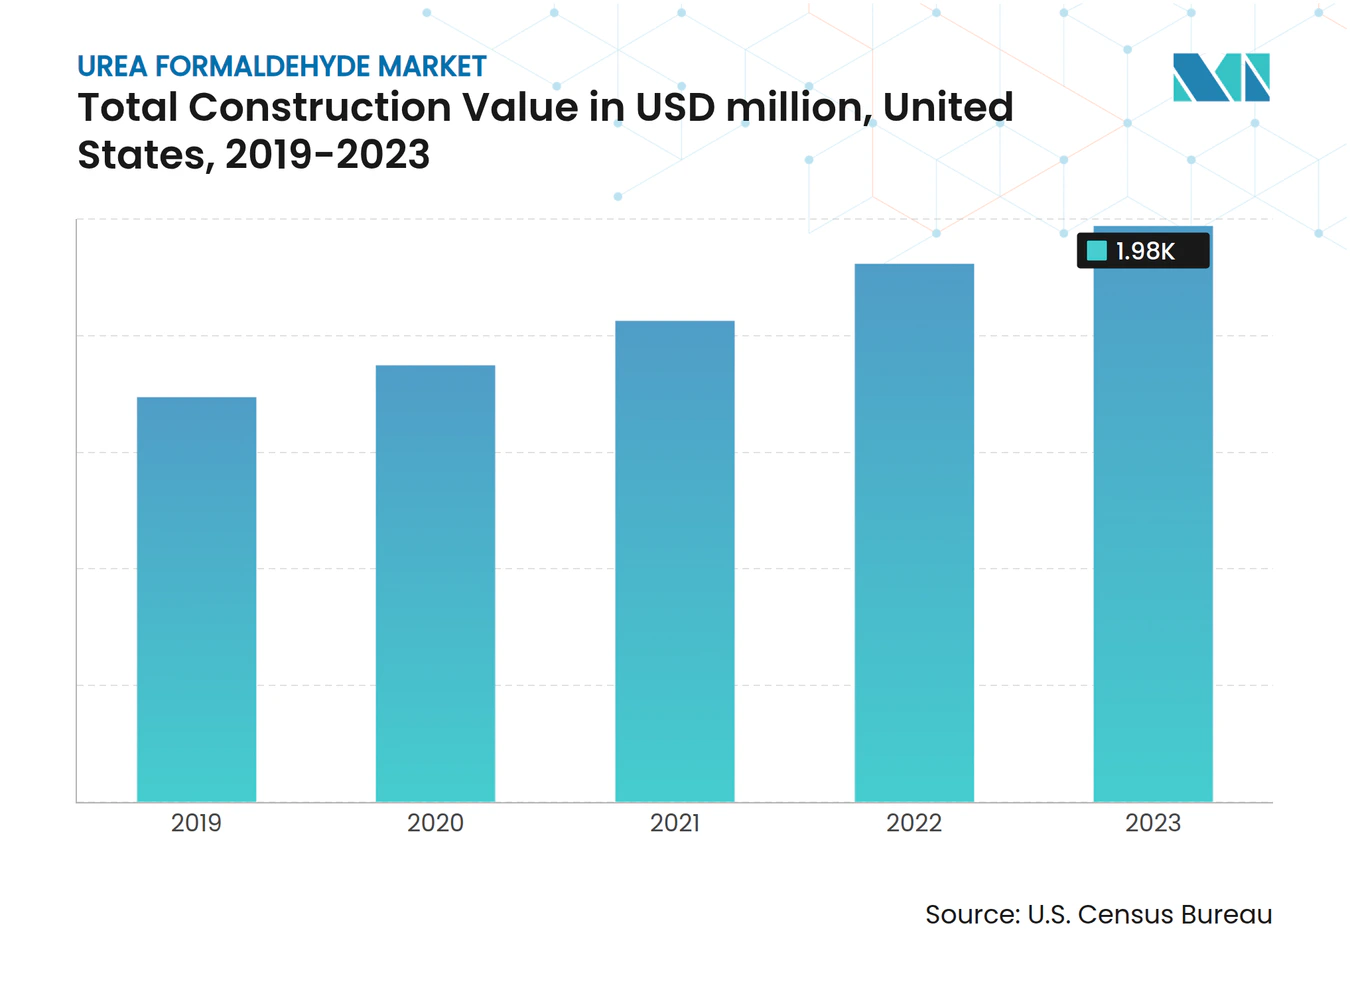
- 米国は北米の建設産業を支配しており、カナダとメキシコも多大な投資を行っています。米国国勢調査局によると、米国では2023年に新規住宅着工戸数が4.46%増加し、2022年の139万500戸から145万2,000戸に達しました。さらに、同国の年間建設額は2023年に1兆9,700億米ドルに達し、2022年の1兆8,400億米ドルから7%増加しました。
- カナダでは、手頃な住宅イニシアチブ(AHI)、新カナダ建設計画(NBCP)、カナダ製などの政府イニシアチブが建設セクターを大幅に強化する見込みです。2022年8月、カナダ政府はこれらのイニシアチブに対して20億米ドルを超える大規模投資を発表し、相当数の手頃な価格の住宅を含む全国約1万7,000戸の住宅開発を目指しています。
- こうした動向を踏まえ、建築・建設セグメントは予測期間中、尿素ホルムアルデヒド市場においてその主導的地位を維持する見通しです。

アジア太平洋地域が市場を支配
- 中国とインドを先頭に、アジア太平洋地域が世界市場を支配しています。
- 中国は世界最大の尿素ホルムアルデヒド樹脂生産国として中心的な役割を果たしています。人口増加に伴い、中国の農業セクターは食料需要の増大に対応するために進化しています。この進化は肥料の性能と効率に依存しており、尿素ホルムアルデヒド樹脂の消費を押し上げています。
- 世界最大の建設市場を誇る中国は、世界の建設投資の20%を占めています。予測によれば、2030年までに中国は建物に約13兆米ドルを投資すると見込まれており、力強い市場見通しを示しています。同国の住宅需要の高まりは、公共・民間の住宅建設を後押しし、高層ビルやホテルの顕著な増加が見込まれます。
- 低コスト住宅プロジェクトを加速させるため、香港の住宅当局は2030年までに30万1,000戸の公共住宅を供給することを目標とするイニシアチブを発表しました。
- 建設以外にも、尿素ホルムアルデヒド樹脂は繊維板生産において中心的な役割を果たしています。この繊維板は自動車セクターで活用され、ダッシュボードやドアシェルなどの部品を形成しています。中国自動車工業協会(CAAM)が発表した最新データによると、2023年の同国の自動車生産台数は3,016万台を超え、前年比11.6%増を記録しました。2023年の乗用車販売台数は3,009万台に達し、前年比12%増となりました。
- インド自動車工業会(SIAM)が発表したデータによると、2023年度の自動車生産台数は458万台で、2022年の365万台と比較して増加しました。同国の2023年の自動車生産台数は前年比約25%増加しました。
- インドの電子機器製造セクターは着実に成長しており、有利な政府政策によって牽引されています。これには、外国直接投資(FDI)100%、産業ライセンス不要、自動化生産への移行などが含まれます。2023年8月、インドは国内電子機器製造を支援するため、1億1,400万米ドルの予算で改訂版インセンティブ特別パッケージスキーム(M-SIPS)と電子機器開発基金(EDF)を開始しました。
- こうした動向を踏まえ、アジア太平洋地域は予測期間を通じて尿素ホルムアルデヒド市場における優位性を維持する見通しです。
競合環境
市場集中度
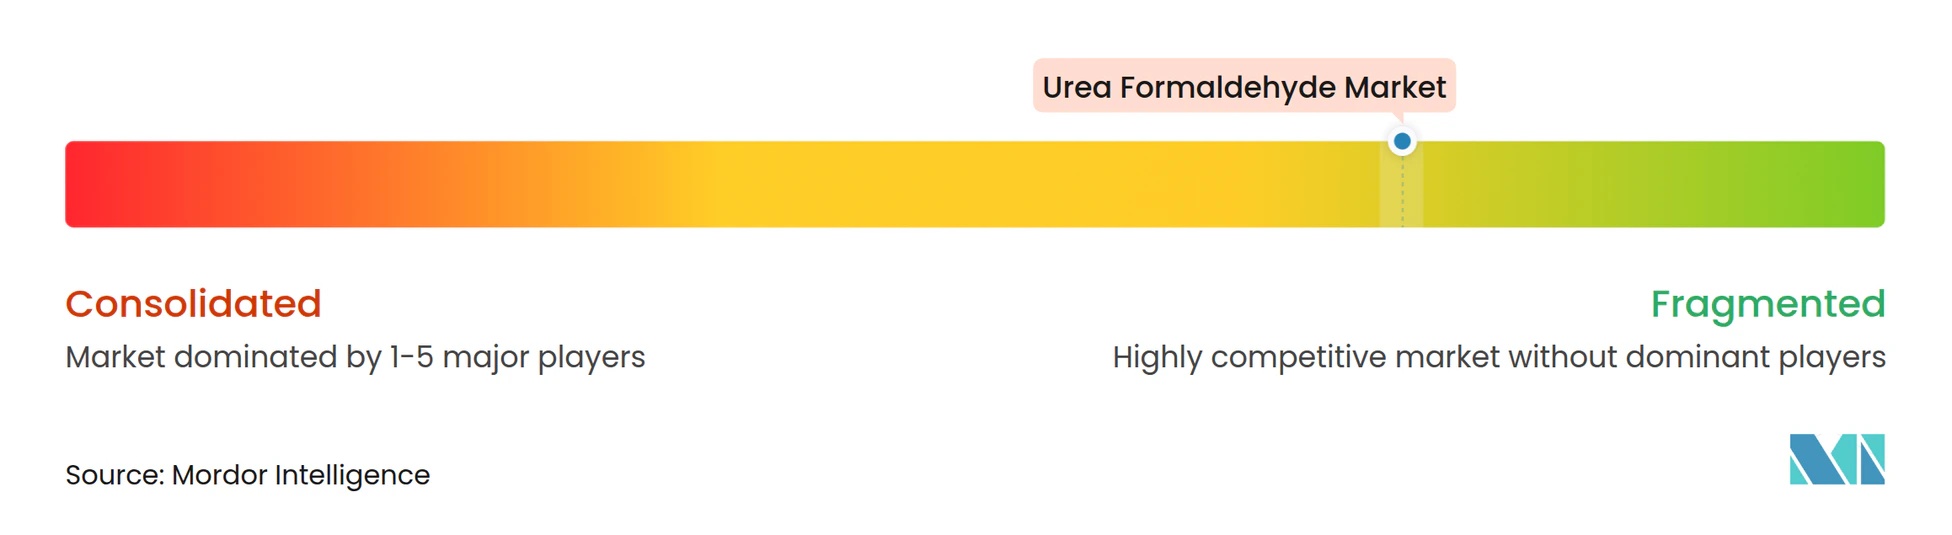
世界の尿素ホルムアルデヒド樹脂市場は断片化した性質を持っています。市場の主要プレーヤー(特定の順序なし)には、Achema、BASF SE、Hexion、Kronoplus Limited、Bakelite Syntheticsが含まれます。
尿素ホルムアルデヒド産業リーダー
-
Hexion
-
BASF SE
-
Kronoplus Limited
-
Achema
-
Bakelite Synthetics
- 注:主要企業の掲載順は順位を示すものではありません。
ユリア・ホルムアルデヒド市場 このレポートでカバーされる企業
- Achema
- ARCL Organics Ltd
- Arclin Inc.
- Ashland
- Asta Chemicals
- Bakelite Synthetics
- BASF SE
- Hexion
- Hexza Corporation Berhad
- Jiangsu Sanmu Group Co. Ltd
- Kronoplus Limited
- Melamin kemicna tovarna d.d. Kocevje
- Metadynea Metafrax Group
- QAFCO
- SABIC
市場機会と将来展望
尿素ホルムアルデヒドは、生産者および下流のパネルメーカーがホルムアルデヒド排出規制の強化に対応する中、エンジニアードウッドおよびファイバーボード用途での採用が拡大し続けている。米国では、TSCA第VI編の複合木材製品規制(ハードウッド合板で0.05 ppm、MDFで0.11 ppm、パーティクルボードで0.09 ppmを含む)により、コンプライアンス対応の再処方とパネル認証が樹脂購入決定の中心に据えられている。これはパーティクルボード、MDF、合板に使用される超低排出グレードにおいて特に重要である。
供給側では、新規のUFC/UF能力増強および統合プロジェクトが、UF樹脂需要につながるホルムアルデヒド誘導体バリューチェーンへの継続的な投資を示している。2026年6月、Sonatrachはアルゼウ工業地帯のCP1-Z施設における新規濃縮尿素ホルムアルデヒド(UFC85)ユニット(年間生産能力4万メトリックトン計画)の入札期限を2026年6月15日まで延長した。2026年3月、ECHEMはダミエッタ港における1億2,000万米ドル規模のメタノール誘導体プロジェクトがEPCフェーズに入ったと発表し、UFC85%を年間8万7,000トン、UF樹脂65%を含む生産能力を計画している。これらのプロジェクトに加え、2025年から2026年にかけて発表された技術研究は、遊離ホルムアルデヒドを低減する処方アプローチを示しており、アンモニウムリグノスルホン酸やナノセルロースアプローチなどのバイオベースのスカベンジャーを含む。これにより、自動車・電気機器分野における低排出複合木材製造や関連するモールド成形ファイバーボード用途を狙うUF樹脂サプライヤーの差別化を支援している。
最近の産業開発事情 ユリア・ホルムアルデヒド市場
- 2026年6月:Sonatrachはアルゼウ工業地帯のCP1-Z施設における新規濃縮尿素ホルムアルデヒド(UFC85)ユニットの入札期限を2026年6月15日まで延長し、年間生産能力は4万メトリックトンを計画している。この入札活動は、ホルムアルデヒド誘導体バリューチェーンへの継続的な資本配分を示しており、UFCおよび関連するUF樹脂中間体の地域供給選択肢を再構築する可能性がある。
- 2025年12月:HexionはUSガルフコーストのホルマリン事業をAncalaに売却する取引を完了し、AncalaはValentraを設立してテキサス州ベイタウン、ルイジアナ州ルーリングおよびガイスマーの施設を運営することとなった。この売却は、UFを含む複数のホルムアルデヒド系樹脂の上流に位置するホルマリン資産の所有権を変更し、Hexionのポートフォリオをより高付加価値な材料へシフトさせることを支援する。
- 2024年5月:BASFは尿素プリルおよび尿素溶液を含む、ISCC PLUS基準に基づく認証済みバイオマスバランス型アンモニアおよび尿素製品のポートフォリオを発表した。これにより、尿素を主原料とするUF樹脂バリューチェーンや、エンジニアードウッドおよび産業材料全体で持続可能性の主張を構築する顧客にとって重要な、より低炭素な認証済み窒素原料が市場に追加される。
ユリア・ホルムアルデヒド市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、工業用および建設関連用途において、バインダー、接着剤、または成形樹脂として販売されるユリア・ホルムアルデヒド(UF)樹脂の需要と供給として定義され、対象地域および調査期間の合計値が報告されています。
対象外の範囲:下流の完成木質パネルおよび完成消費者製品は除外されます。また、UFが主要な化学成分でない樹脂も除外されます。
セグメンテーション概要
- 用途別
- パーティクルボード
- 木材用接着剤
- 合板
- 中密度繊維板
- その他の用途
- エンドユーザー産業別
- 自動車
- 電気機器
- 農業
- 建築・建設
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の背景を設定し、UF樹脂需要を牽引する数量、貿易フロー、および最終用途活動に関する明確な参照範囲を作成するために使用されました。活用したソースには、国連コムトレード、米国地質調査所(USGS)、ユーロスタット、国連食糧農業機関統計データベース(FAOSTAT)などの公開データおよび技術的参考資料、ならびに樹脂使用量と排出規制を論じた査読済みのポリマーおよび木質複合材料に関する学術誌が含まれます。
数値を実際の需給状況に合わせるため、企業の財務報告書および投資家向けプレゼンテーション、木質系パネルに関連する業界団体の発表、ならびに設備増強、プラント停止、価格動向に関する信頼性の高い情報が精査されました。クロスチェックのため、公開データシリーズの粒度が不十分な場合には、企業財務、特許活動、および出荷レベルの貿易シグナルについてサブスクリプションデータベースを選択的に活用しました。ここで言及した具体的なデスクソースはあくまで例示であり、データ収集、検証、および明確化のために追加の公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、UF樹脂メーカー、販売業者、接着剤調合業者、および木質パネル製造における調達・プラントチームへのインタビューおよび簡易サーベイを中心に実施されました。得られた情報は、ホルムアルデヒド規制および樹脂性能を追跡する技術専門家との確認作業によって補完されまた。需要がグローバルであることから、換算率、代替、および価格実現に関する前提条件を現地市場の実態と照合できるよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたって検証が実施されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部(CXO):12% | アジア太平洋(APAC):43% |
| 中位層:56% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ(EMEA):33% |
| 中小規模プレイヤー:19% | マネージャー:49% | 南北アメリカ:24% |
市場規模の算定と予測
市場規模の算定は複合的なアプローチを用いて構築されました。まず木質パネルの生産量と樹脂強度係数からトップダウン方式で需要を再構築し、次にメーカーの販売シグナルおよびサンプリングされた価格×数量の近似値を用いたボトムアップ方式による選択的な検証を行いました。実際には、エンジニアードウッドの活動を単位生産量あたりの典型的なUF樹脂消費量に結びつけ、技術ミックスおよび現地基準に応じて調整することで需要プールを推定しています。
主要なモデル入力値には、パーティクルボードおよびMDFの生産動向、住宅・家具活動指標、樹脂配合を変化させるホルムアルデヒド排出規制、稼働率および設備増強の発表、ならびに地域・グレード別の平均販売価格の動向が含まれます。ボトムアップのシグナルが不完全な場合、近隣国のパネル生産量と貿易パターンを用いた保守的な補間によってギャップを処理し、その後専門家による検証を行うことで、合計値が観察可能な業界活動から乖離しないようにしています。
予測については、建設サイクルおよびパネル設備増強を巡るシナリオ分析が活用されました。ベースケースのパスは、パネル生産量、住宅着工件数の代理指標、および地域の製造モメンタムの間の回帰的な関係を用いて形成されました。前提条件はインタビューでストレステストが行われ、数量成長と示唆される価格動向が業界の制約および採用タイムラインと整合性を保つ場合にのみ、最終予測が承認されました。
データ検証と更新サイクル
アウトプットは承認前に複数のステップで確認されます。モデルの合計値は、パネル生産シリーズ、貿易動向、設備稼働率に関するコメントなどの独立したシグナルと照合され、異常な増減が見られる地域や用途については調査が行われます。
第二のアナリストが計算ロジック、単位の整合性、および前提条件の履歴をレビューします。インタビューのフィードバックとデスク指標の間に大きな乖離が生じた場合には、再コンタクトが実施されます。レポートは年次で更新され、大規模な設備変更や規制変更などの重要なイベントが発生した場合には中間更新が行われます。また、クライアントが最新の更新済みビューを受け取れるよう、最終的な納品前レビューが完了されます。
Mordor Intelligenceのユリア・ホルムアルデヒド市場推定値と他の公表推定値との比較
ユリア・ホルムアルデヒドの公表市場規模はしばしば異なります。これは、市場の計測単位(金額ベース対数量ベース)が異なる場合や、隣接製品が同一の合計値に含まれる場合があるためです。また、タイミングも重要であり、一部の調査会社は異なる基準年を起点とし、価格および成長の前提条件を適用することで数値が大きく変動することがあります。
完成エンジニアードウッドボードはMordor Intelligenceの対象範囲外であるため、合計値は下流パネルの全価値ではなくUF樹脂需要に焦点を当てており、これにより一部の金額ベースの推定値が大幅に大きく見える場合があります。また、各ソースが数量を金額に換算する方法、すなわち想定平均販売価格、粉末対液体混合物の取り扱い、および地域集計に使用される通貨タイミングによっても差異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,595 ミリオン トン(2026年) | |
| 業界調査会社A | 10.60 ビリオン 米ドル(2025年) | 独自の価格スタックと基準年を用いた金額ベースの報告を採用しており、塗料用途や成形用途などのより広範な用途カテゴリーを束ねている可能性があり、これにより樹脂強度モデルと比較してトン当たりの示唆される平均価格が変化します。 |
| 業界調査会社B | 7.80 ビリオン 米ドル(2024年) | 異なる開始年にシリーズを固定し、形態別シェアに連動したより高い成長トラックを適用しており、推定値は想定価格推移およびエンジニアードウッド需要の収益への換算方法に対して感応度が高くなっています。 |
表中の乖離は主に単位の選択と各調査会社が計測市場に含める内容の違いから生じており、次いで価格前提条件と基準年タイミングの差異によるものです。インプットを観察可能な最終用途活動に結びつけ、インタビューを通じて換算係数を再確認することで、地域間で公開データが不均一であっても、算出された推定値は透明性と再現性を維持しています。
レポートで回答される主要な質問
尿素ホルムアルデヒド樹脂市場の規模はどのくらいですか?
尿素ホルムアルデヒド樹脂市場規模は2026年に1,595万トンに達し、CAGR 3.98%で成長して2031年までに1,938万トンに達すると予測されています。
尿素ホルムアルデヒド樹脂市場の現在の規模はどのくらいですか?
2026年、尿素ホルムアルデヒド樹脂市場規模は1,595万トンに達すると予測されています。
尿素ホルムアルデヒド樹脂市場の主要プレーヤーは誰ですか?
Hexion、BASF SE、Kronoplus Limited、Achema、Bakelite Syntheticsが尿素ホルムアルデヒド樹脂市場で事業を展開する主要企業です。
尿素ホルムアルデヒド樹脂市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
尿素ホルムアルデヒド樹脂市場で最大のシェアを持つ地域はどこですか?
2025年、アジア太平洋地域が尿素ホルムアルデヒド樹脂市場において最大の市場シェアを占めています。
この尿素ホルムアルデヒド樹脂市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、ユリア・ホルムアルデヒド樹脂市場の規模は1,534 ミリオン トンと推定されました。本レポートは、ユリア・ホルムアルデヒド樹脂市場の過去市場規模(対象年度:2024年)を網羅しています。また、2026年、2027年、2028年、2029年、2030年、2031年のユリア・ホルムアルデヒド樹脂市場規模の予測も掲載しています。